Erros Comuns no Processamento Salarial nos Países Baixos: Guia de Conformidade para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
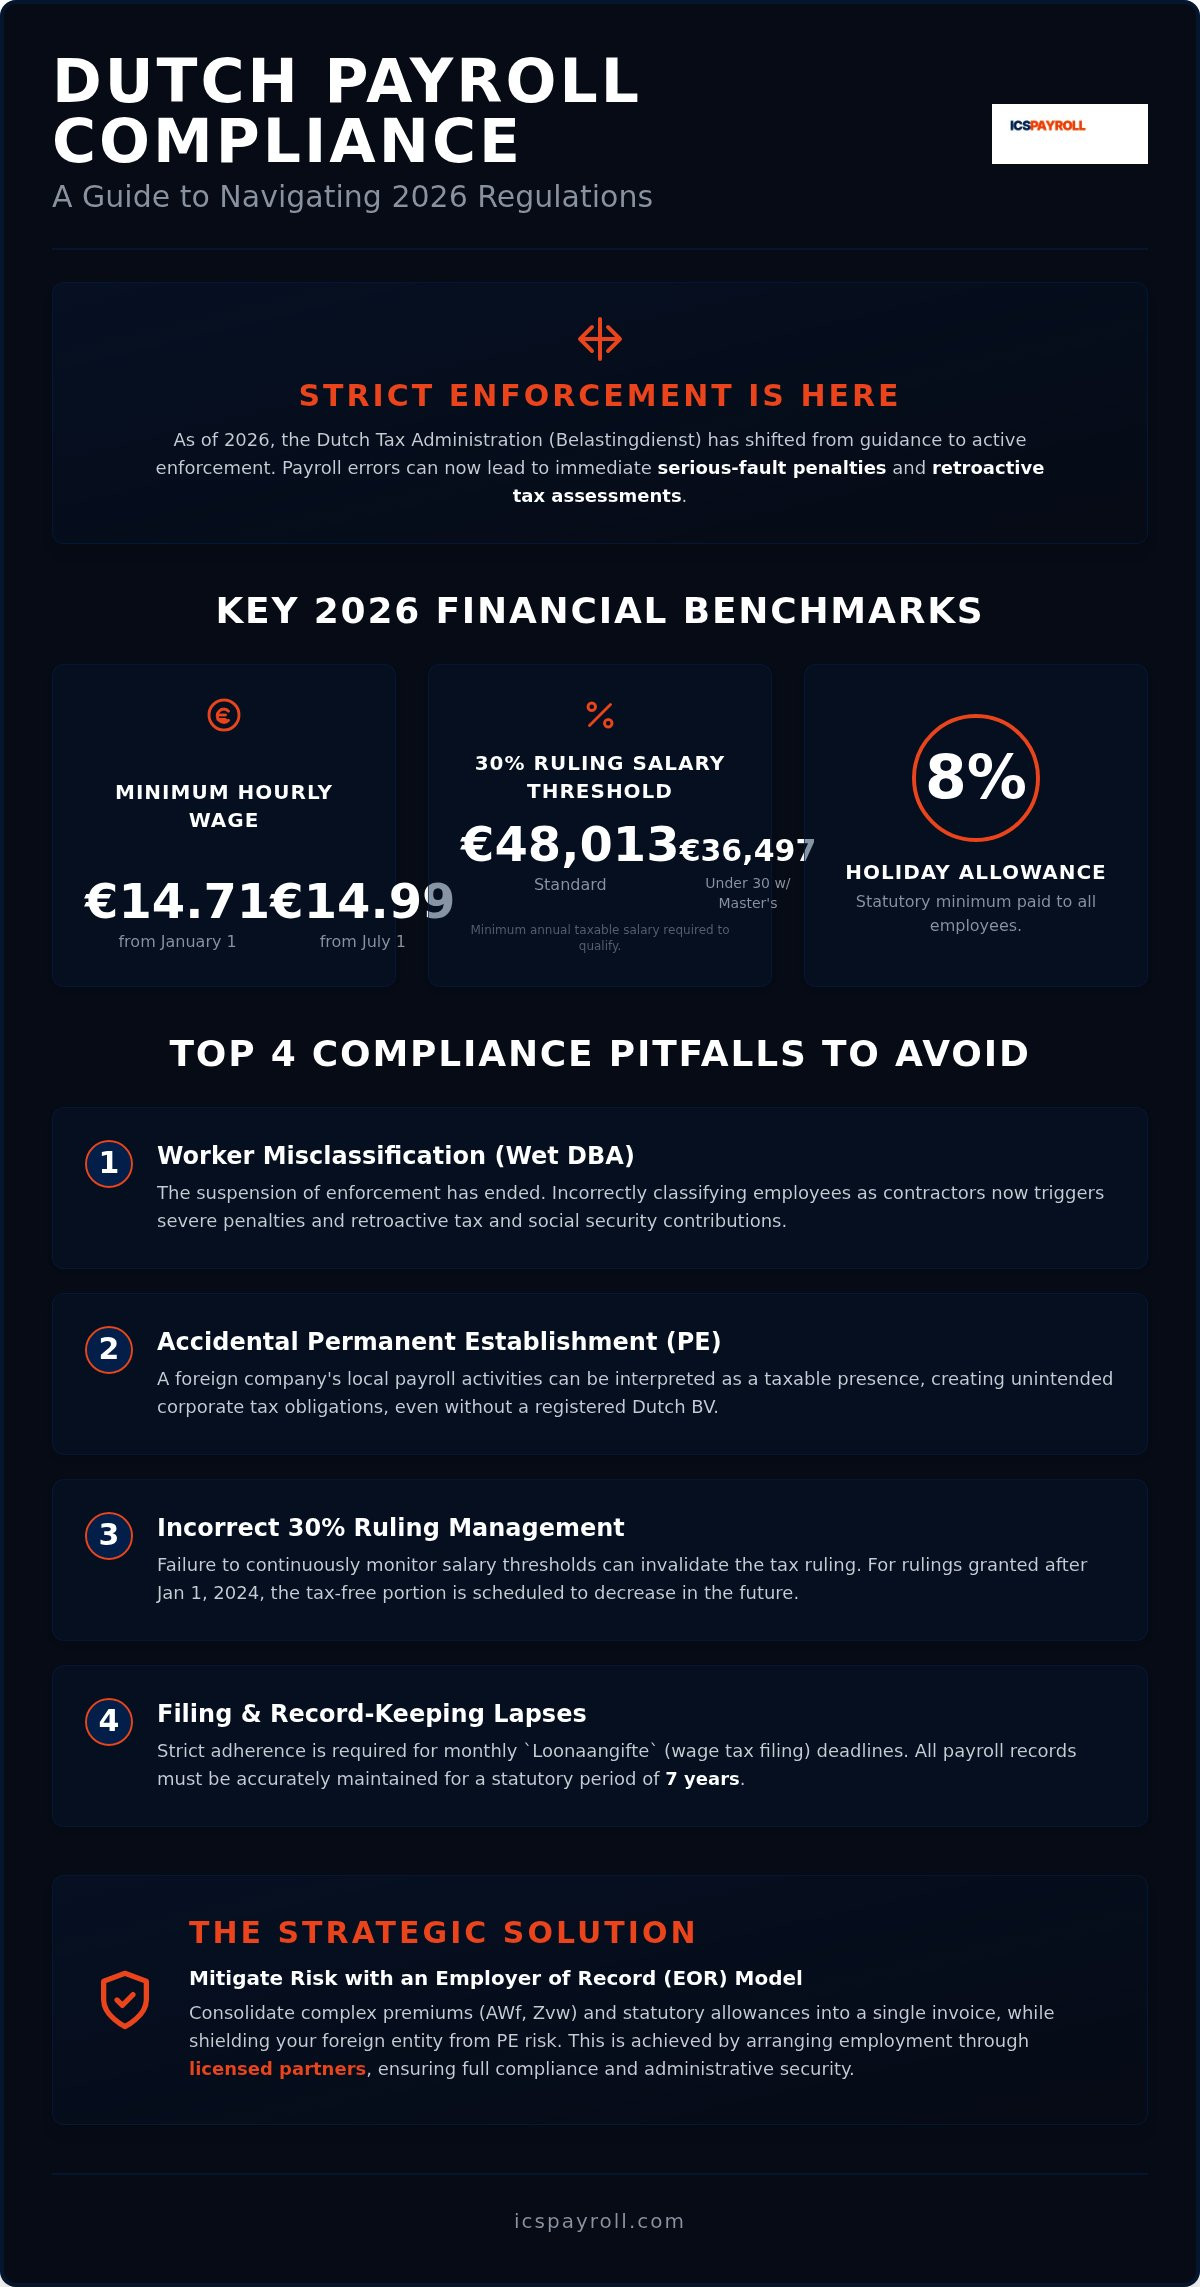
A partir de 1 de janeiro de 2026, a Autoridade Tributária holandesa (Belastingdienst) transitou oficialmente de um período de orientação para uma fase de fiscalização rigorosa. A classificação incorreta de um único trabalhador ou o incumprimento de uma atualização legislativa pode agora resultar em coimas imediatas por falta grave e liquidações fiscais retroativas. Compreende-se perfeitamente que assegurar a conformidade de uma equipa internacional é uma responsabilidade complexa e de elevado risco. As alterações recentes ao regime dos 30% [30%-regeling] e o risco permanente de criar um estabelecimento estável representam obstáculos significativos mesmo para as organizações globais mais diligentes.
Este guia identifica os erros comuns no processamento salarial nos Países Baixos para garantir que a sua empresa permanece protegida ao longo de 2026. Apresentamos uma lista de verificação clara dos requisitos de conformidade, incluindo o limiar salarial atualizado de 48.013 EUR para o regime dos 30% e o aumento do salário mínimo em julho para 14,99 EUR por hora. Irá adquirir uma compreensão técnica das mais recentes alterações legislativas, tais como a abolição do estatuto de não residente parcial, e descobrir uma forma fiável de mitigar o risco administrativo mantendo uma precisão absoluta nas suas operações holandesas.
Principais Conclusões
- Identifique a distinção crítica entre constituir uma BV holandesa e criar um Estabelecimento Estável, evitando responsabilidades imprevistas em sede de imposto sobre o rendimento das pessoas coletivas e complicações regulamentares.
- Aplique o limiar salarial padrão de 2026 de 48.013 EUR para o regime dos 30%, prevenindo erros comuns no processamento salarial nos Países Baixos e assegurando que os benefícios fiscais para expatriados permanecem válidos.
- Faça face à fiscalização rigorosa da Wet DBA através da classificação correta dos trabalhadores como colaboradores dependentes ou prestadores de serviços, evitando liquidações fiscais retroativas e coimas por falta grave.
- Mantenha registos administrativos rigorosos durante o período legal obrigatório de sete anos e cumpra os prazos mensais de entrega da Loonaangifte para garantir uma conformidade operacional contínua.
- Tire partido do modelo de Employer of Record local através de parceiros licenciados para consolidar encargos sociais complexos e subsídios de férias obrigatórios numa fatura mensal única e transparente.
Lidar com a Complexidade da Conformidade Salarial Holandesa em 2026
O quadro regulamentar holandês entrou num período de escrutínio sem precedentes. Em 2026, a Belastingdienst passou de uma postura de mera observação para uma fiscalização ativa das regulamentações relativas ao imposto sobre os salários e à segurança social. As empresas internacionais incorrem frequentemente em erros comuns no processamento salarial nos Países Baixos ao subestimarem o rigor técnico exigido pela conformidade local. A introdução manual de dados e o recurso a software desatualizado já não são suficientes para gerir a complexa articulação de contribuições e subsídios obrigatórios. O rigor é a única salvaguarda contra as responsabilidades financeiras associadas ao incumprimento.
A Autoridade Tributária holandesa monitoriza o processamento salarial transfronteiriço com elevada frequência. O foco incide na exatidão das submissões da Loonaangifte (declaração de imposto sobre os salários) e na aplicação correta do sistema de imposto sobre o rendimento holandês. Erros no cálculo das contribuições para o AWf (seguro de desemprego) ou Zvw (seguro de saúde) resultam em auditorias imediatas. Estes erros sistémicos derivam habitualmente da falta de conhecimento local ou da dependência de agregadores globais de payroll que não dispõem de uma integração profunda no ecossistema holandês. Confiar em modelos genéricos para gerir as complexas contribuições para a segurança social holandesa constitui uma estratégia de elevado risco.
O Risco de Estabelecimento Estável
Uma empresa estrangeira pode inadvertidamente criar um Estabelecimento Estável (PE) sem nunca ter constituído uma BV local nos Países Baixos. Isto sucede quando as atividades dos trabalhadores locais indiciam uma instalação fixa de negócios ou poderes de representação dependente. A Belastingdienst considera o processamento salarial local como um dos principais indicadores de uma presença tributável. A constituição de um PE desencadeia obrigações fiscais em sede de imposto sobre o rendimento das pessoas coletivas e requisitos complexos de comunicação para os quais muitas empresas internacionais não estão preparadas.
Para mitigar este risco, as empresas recorrem com frequência ao modelo de Employer of Record (EOR). Ao estruturar a contratação através de parceiros licenciados, assegura-se que a entidade empregadora legal permanece uma entidade holandesa. Deste modo, protege-se eficazmente a sua organização estrangeira de uma residência fiscal involuntária. Trata-se de uma decisão estratégica que dissocia a sua entidade societária da carga administrativa local, mantendo em simultâneo o pleno controlo operacional sobre a sua equipa.
Alterações Regulamentares em 2026
Este ano assinala uma viragem definitiva na legislação laboral holandesa. Desde 1 de janeiro de 2026, a Belastingdienst pode aplicar coimas por falta grave devido à classificação incorreta de trabalhadores ao abrigo da Wet DBA. A suspensão da fiscalização terminou, o que torna a exatidão técnica em cada declaração de imposto sobre os salários um pré-requisito indispensável para a segurança operacional. As empresas internacionais constituem um alvo primordial destas auditorias de conformidade, uma vez que as suas estruturas são intrinsecamente mais complexas.
Manter a conformidade exige uma adesão rigorosa aos valores de referência financeiros e aos requisitos legais para 2026. Tal inclui o limiar salarial de 48.013 EUR para o regime dos 30% e os salários mínimos horários atualizados de 14,71 EUR (em janeiro) e 14,99 EUR (em julho). Qualquer desvio face a estes montantes pode invalidar decisões fiscais prévias ou constituir uma infração à legislação laboral. A precisão nestes detalhes constitui a base de uma presença internacional sólida nos Países Baixos.
Cálculo Incorreto de Benefícios Obrigatórios e do Regime Fiscal dos 30%
A precisão no cálculo das regalias e benefícios obrigatórios dita a diferença entre uma operação em conformidade e uma inspeção dispendiosa. Um dos erros comuns no processamento salarial nos Países Baixos mais frequentes reside na aplicação incorreta do regime dos 30%. Este incentivo fiscal exige uma monitorização mensal rigorosa para assegurar que o colaborador continua a cumprir os requisitos salariais específicos. Se o salário tributável for inferior ao limiar fixado para 2026, o benefício pode ser revogado com efeitos imediatos. As correções retroativas desencadeiam frequentemente investigações por parte da Belastingdienst.
O Regime dos 30%: Limiares e Taxas para 2026
Em 2026, o salário mínimo tributável padrão para efeitos do regime dos 30% é de 48.013 EUR. Os trabalhadores com menos de 30 anos que sejam titulares de um mestrado qualificado devem atingir um limiar reduzido de 36.497 EUR. Estes montantes devem ser aferidos em relação à remuneração tributável, que corresponde ao salário bruto após a dedução da parcela isenta de imposto. Calcular o limiar com base no salário bruto antes da aplicação do regime é um erro frequente.
O enquadramento legislativo encontra-se em transformação. Embora a parcela isenta se mantenha nos 30% durante o ano de 2026, está prevista a sua redução para uma taxa fixa de 27% a partir de 1 de janeiro de 2027, para regimes iniciados em ou após 1 de janeiro de 2024. Adicionalmente, 2026 é o último ano da norma transitória relativa ao estatuto de não residente parcial. Após 31 de dezembro de 2026, todos os colaboradores passarão a estar sujeitos à tributação holandesa sobre o seu património global enquadrado no Box 2 e Box 3, independentemente de beneficiarem ou não deste regime. A gestão destas transições requer o apoio especializado na candidatura ao regime dos 30% para assegurar a otimização contínua da sua equipa de expatriados.
Subsídios Obrigatórios e Planos de Pensões
O subsídio de férias de 8% (vakantiegeld) constitui um direito legal obrigatório. Deve ser calculado sobre a remuneração bruta total auferida ao longo do ano precedente. Surgem frequentemente incorreções quando as entidades empregadoras não incluem o trabalho suplementar ou os prémios de desempenho na base de cálculo. O pagamento insuficiente deste subsídio pode originar reclamações de juros de mora e coimas administrativas. Garantir o seu pagamento, impreterivelmente até junho, é um prazo determinante para os empregadores nos Países Baixos.
As contribuições para planos de pensões representam outra área em que o rigor técnico é indispensável. Para 2026, estas encontram-se padronizadas em 15,2% do salário bruto. É necessário aplicar esta percentagem à base de incidência correta, deduzindo a franquia de pensão (franchise). Por último, na cessação de um contrato de trabalho, deve calcular-se corretamente a transitievergoeding (indemnização de transição por despedimento). O montante legal máximo da compensação de transição para 2026 é de 102.000 EUR, ou o equivalente a um salário anual se este for superior. O cálculo incorreto deste acerto final é uma fonte habitual de litígios jurídicos.
Os Riscos de Classificação Incorreta ao Abrigo da Wet DBA e da VBAR
A moratória na aplicação coerciva relativa à classificação de trabalhadores chegou oficialmente ao fim. Desde 1 de janeiro de 2026, a Belastingdienst está a aplicar ativamente coimas por falta grave (vergrijpboetes) a organizações que classifiquem incorretamente trabalhadores por conta de outrem como prestadores de serviços independentes. Esta mudança representa um dos erros comuns no processamento salarial nos Países Baixos mais habituais entre empresas internacionais habituadas a mercados de trabalho mais flexíveis. Confiar num modelo de contrato pré-aprovado já não oferece qualquer garantia. As autoridades dão agora primazia à realidade fática quotidiana da relação de trabalho sobre os termos formais do contrato.
As consequências financeiras do falso trabalho independente (schijnzelfstandigheid) são graves. Se a Belastingdienst determinar a existência de uma relação laboral subordinada, emitirá liquidações retroativas relativas a impostos sobre os salários e contribuições para a segurança social não liquidados. Estas incluem a contribuição patronal para o seguro de saúde Zvw de 6,10% e as taxas diferenciadas do fundo de desemprego AWf. Para uma empresa internacional, estes encargos retroativos, associados a juros compensatórios e coimas administrativas, podem comprometer a viabilidade das operações locais.
Compreender os Critérios da VBAR
A determinação do estatuto de um trabalhador assenta na análise técnica de três pilares centrais: autoridade/subordinação jurídica, prestação do trabalho e remuneração. De acordo com a interpretação atual da Wet DBA, a subordinação jurídica é o elemento mais escrutinado. Se a sua empresa impõe horários de trabalho específicos, fornece equipamento ou integra o profissional na hierarquia organizacional, a relação configura muito provavelmente um contrato de trabalho por conta de outrem. Esta regra aplica-se de igual forma a trabalhadores remotos e nómadas digitais que exerçam funções fora do ambiente de escritório tradicional.
As atualizações legislativas de 2026 vieram delimitar ainda mais estes critérios. Embora certas partes da proposta de lei inicial da VBAR tenham sido ajustadas, avançou a presunção legal ilidível de existência de contrato de trabalho baseada em valores horários reduzidos. É um erro presumir que a preferência do prestador pelo regime de trabalho independente protege a sua empresa. O ónus da prova quanto à independência recai inteiramente sobre a entidade contratante, tornando o rigor técnico nestas classificações indispensável para a conformidade em 2026.
Transição de Prestadores de Serviços para um EOR em Conformidade
Mitigar o risco de classificação incorreta exige uma transição proativa para um modelo de contratação estruturado. Recorrer a uma solução de Employer of Record nos Países Baixos, articulada através de parceiros licenciados, permite enquadrar os profissionais internacionais em contratos de trabalho holandeses conformes, sem a necessidade de criar uma entidade jurídica local. Esta estrutura assegura a gestão meticulosa de todos os requisitos legais, incluindo o subsídio de férias de 8% e as contribuições para planos de pensões.
O processo de conversão de prestadores de serviços para o modelo de EOR proporciona uma transição segura para a sua equipa internacional. Ao centralizar as contribuições para a segurança social e as declarações fiscais através de um especialista local, elimina a sobrecarga administrativa e o risco de inspeções da Belastingdienst. Esta abordagem garante a tranquilidade necessária para expandir a sua força de trabalho holandesa, cumprindo integralmente os rigorosos padrões de fiscalização do mercado laboral de 2026.
Armadilhas Administrativas: Prazos de Entrega e Conservação de Registos
A precisão administrativa constitui o pilar central das operações em conformidade nos Países Baixos. Muitas empresas descuram os requisitos técnicos relativos à conservação de documentos e aos calendários declarativos, incorrendo em erros comuns no processamento salarial nos Países Baixos. A Belastingdienst exige a conservação obrigatória de todos os documentos relacionados com o processamento salarial durante um período mínimo de sete anos. Esta obrigação abrange contratos de trabalho, recibos de vencimento e comprovativos de identificação. A impossibilidade de apresentar estes documentos durante uma ação inspetiva pode resultar em coimas administrativas pesadas e na anulação imediata de benefícios fiscais específicos.
Loonaangifte e Prazos Declarativos
A declaração de imposto sobre os salários, designada Loonaangifte, obedece a um ciclo mensal estrito. Deve submeter a declaração e garantir que o respetivo pagamento chega às autoridades tributárias até ao último dia do mês seguinte ao período de remuneração. A título de exemplo, a declaração relativa a janeiro de 2026 tem de estar liquidada e paga até 28 de fevereiro de 2026. A entrega fora de prazo dá origem a coimas automáticas que aumentam consoante a duração do atraso. A precisão técnica é igualmente fulcral no Jaaropgaaf (a declaração anual de rendimentos entregue aos colaboradores), que deve refletir com absoluta exatidão todos os salários tributáveis e retenções efetuadas. Para obter uma análise detalhada destes requisitos, consulte o nosso guia de referência sobre Administração de Payroll na Holanda.
Obrigações por Baixa Médica e Reintegração
O direito do trabalho holandês impõe riscos financeiros consideráveis em matéria de baixa médica por doença que muitas entidades internacionais subestimam. Enquanto empregador, é obrigado a pagar pelo menos 70 por cento da remuneração do colaborador durante os primeiros dois anos de doença. Se esses 70 por cento ficarem abaixo do salário mínimo legal, terá de complementar o valor até ao nível fixado para 2026, de 14,71 EUR ou 14,99 EUR por hora. É igualmente obrigatório estabelecer parceria com um Arbodienst certificado para gerir o processo de reintegração ao abrigo da Wet Verbetering Poortwachter. O incumprimento destas etapas pode levar a que o UWV aplique uma sanção que obriga ao pagamento de salários por um terceiro ano consecutivo.
A regra da sucessão de contratos (Ketenregeling) introduz complexidade acrescida no planeamento a longo prazo, limitando a utilização a um máximo de três contratos a termo certo num período de três anos. O quarto contrato converte-se automaticamente num vínculo por tempo indeterminado. Se uma relação de trabalho cessar após pelo menos 24 meses, deve calcular a compensação de transição de forma rigorosa. Para 2026, o teto da transitievergoeding situa-se nos 102.000 EUR. Para garantir que os seus processos administrativos permanecem em estrita conformidade com estas normas em evolução, pode externalizar a sua administração salarial holandesa a um especialista local.
Mitigar o Risco no Processamento Salarial Através de um Employer of Record Local
Os fornecedores globais de Employer of Record debatem-se com frequência com as minudências técnicas da legislação laboral holandesa. Embora proporcionem uma cobertura geográfica alargada, descuram amiúde especificidades fiscais e da segurança social que conduzem a erros comuns no processamento salarial nos Países Baixos. Um especialista local estabelece uma ligação direta com o sistema holandês, assegurando que todas as contribuições obrigatórias e subsídios de férias são calculados com total exatidão. Ao enquadrar a contratação através de parceiros licenciados, passa a dispor de tramitação acelerada de vistos HSM (trabalhador altamente qualificado) num prazo de três semanas e de acompanhamento especializado em regimes fiscais complexos.
Preçário Transparente e Faturação Consolidada
O nosso modelo de faturação assente num coeficiente salarial (payroll factor) elimina a incerteza de custos administrativos ocultos. Este modelo agrega todos os encargos patronais - como a taxa de saúde Zvw de 6,10% e as taxas diferenciadas do fundo AWf - numa fatura mensal única e transparente. Obtém uma visão consolidada que simplifica os seus relatórios financeiros e assegura a total conformidade com as normas laborais holandesas. Esta solução elimina a complexidade inerente à gestão de múltiplos fornecedores e seguradoras locais.
A gestão documental constitui uma componente crítica da conformidade nos Países Baixos. O nosso portal do colaborador funciona como um repositório centralizado para toda a documentação laboral, respondendo à obrigação legal de conservação durante sete anos. Esta infraestrutura digital diminui o seu esforço administrativo, permitindo que a liderança da empresa se concentre na expansão do negócio principal. Ao centralizar a gestão de RH e dos seguros, elimina as barreiras operacionais associadas à entrada no mercado holandês, podendo expandir a sua equipa local com a certeza de que cada pormenor administrativo é assegurado por especialistas dedicados.
Apoio Especializado no Regime dos 30%
Garantir vantagens fiscais a talentos internacionais exige um conhecimento aprofundado dos critérios de elegibilidade para 2026. O limiar mínimo de salário tributável de 48.013 EUR tem de ser cumprido durante todo o período de vigência da decisão para evitar a sua caducidade imediata. A nossa equipa assegura a totalidade do processo de candidatura, confirmando que empregador e trabalhador reúnem os requisitos estritos fixados pela Belastingdienst. Este trabalho engloba a verificação do local de residência anterior do colaborador antes da sua deslocação e a confirmação da sua especialização técnica.
Disponibilizamos aconselhamento técnico quanto à transição para a taxa de 27% aplicável aos novos regimes e quanto ao impacto do termo do estatuto de não residente parcial. O cálculo incorreto destas variáveis figura entre os erros comuns no processamento salarial nos Países Baixos mais persistentes. Para uma análise pormenorizada de todos os requisitos, consulte o nosso guia sobre O Regime dos 30% nos Países Baixos. Esta assistência especializada garante a otimização financeira da sua equipa internacional, cumprindo escrupulosamente as mais recentes revisões da legislação fiscal holandesa.
Assegurar as Suas Operações Holandesas para 2026
Operar com sucesso no mercado de trabalho holandês em 2026 exige mais do que simples esforço administrativo: requer um compromisso firme com o rigor técnico. Prevenir erros comuns no processamento salarial nos Países Baixos implica dominar os limiares atualizados do regime dos 30% e assegurar precisão absoluta na classificação contratual ao abrigo da Wet DBA. Falhas nestas áreas acarretam repercussões financeiras imediatas no atual contexto de fiscalização reforçada. Ao centralizar o seu processamento salarial com um especialista local, elimina o risco de liquidações fiscais retroativas e de sanções administrativas.
A ICS Payroll confere a solidez indispensável para que a sua equipa internacional prospere. Garantimos plena conformidade com a legislação laboral e fiscal holandesa de 2026, disponibilizando um modelo de preços por coeficiente salarial sem qualquer encargo oculto. Tratamos como prioridade a obtenção célere de vistos HSM, normalmente emitidos em três semanas. Desta forma, pode focar-se no crescimento estratégico enquanto assumimos a gestão dos complexos meandros administrativos do sistema local.
Contrate nos Países Baixos com total confiança: Obtenha uma proposta personalizada no prazo de 24 horas. Estamos prontos para apoiar a expansão bem-sucedida do seu negócio no mercado holandês.
Perguntas Frequentes
Qual é o salário mínimo horário nos Países Baixos em 2026?
O salário mínimo legal por hora para trabalhadores com 21 ou mais anos é de 14,71 EUR a partir de 1 de janeiro de 2026. Este valor é atualizado para 14,99 EUR a 1 de julho de 2026. O processamento salarial deve ter por base as horas efetivamente trabalhadas e não remunerações fixas mensais. A falta de aplicação destes aumentos indexados constitui um dos erros comuns no processamento salarial nos Países Baixos. O rigor garante que a sua organização permanece em conformidade com as leis laborais holandesas.
Qual é o limiar salarial para o regime dos 30% em 2026?
Para 2026, o salário mínimo tributável exigido para o regime dos 30% é de 48.013 EUR. Os trabalhadores com menos de 30 anos que possuam um mestrado qualificado devem atingir o limiar reduzido de 36.497 EUR. Estes montantes correspondem ao salário tributável após a dedução da parcela isenta de imposto. É necessário acompanhar estes parâmetros mensalmente para garantir que o benefício concedido aos colaboradores altamente qualificados se mantém válido ao longo de todo o ano.
Durante quanto tempo devem ser conservados os registos salariais nos Países Baixos?
A lei obriga a manter todos os registos salariais e comerciais durante um período mínimo de sete anos. Este prazo de conservação obrigatório aplica-se a contratos de trabalho, recibos de vencimento, documentos de identificação e comunicações com a Belastingdienst. Os registos referentes a bens imóveis exigem um período de conservação de dez anos. Manter um arquivo digital centralizado assegura que poderá apresentar a documentação necessária numa auditoria de conformidade, sem incorrer em coimas ou contingências jurídicas.
É possível contratar um colaborador nos Países Baixos sem deter uma BV holandesa?
Sim, pode contratar trabalhadores nos Países Baixos sem criar uma entidade jurídica local através de um serviço de Employer of Record (EOR). Este modelo permite que um parceiro licenciado assuma a posição de entidade empregadora legal, gerindo todas as obrigações fiscais, de segurança social e de seguros locais. Constitui uma solução estratégica para empresas internacionais que necessitam de integrar talento com rapidez, evitando a burocracia de uma constituição societária direta e os riscos de estabelecimento estável involuntário.
Quais são as penalizações por classificar incorretamente um colaborador como prestador de serviços?
A classificação incorreta de um trabalhador dependente como prestador de serviços acarreta responsabilidades financeiras avultadas, designadamente a liquidação retroativa de impostos sobre os salários e contribuições para a segurança social não retidas. Desde 1 de janeiro de 2026, a Belastingdienst pode igualmente aplicar coimas por falta grave sempre que conclua pela existência de um contrato de trabalho dissimulado. Estes encargos incluem habitualmente contribuições em dívida para o seguro de saúde Zvw e prémios diferenciados do fundo AWf. A qualificação jurídica adequada é fundamental para evitar os erros comuns no processamento salarial nos Países Baixos que despoletam inspeções severas.
Como é que a taxa de isenção de 27% para 2026 afeta o regime dos 30%?
A isenção fiscal permanece nos 30% ao longo de todo o ano de 2026, estando a redução para a taxa fixa de 27% programada para produzir efeitos a 1 de janeiro de 2027. Esta alteração incide sobre decisões iniciadas em ou após 1 de janeiro de 2024. Embora as declarações de 2026 continuem a beneficiar da taxa de 30%, é fundamental preparar esta diminuição futura do benefício fiscal. Um planeamento financeiro plurianual prudente ajuda a gerir as expectativas dos colaboradores quanto ao seu futuro salário líquido e pacote de remuneração global.
Qual é a exigência legal relativa ao subsídio de férias para trabalhadores holandeses?
A legislação holandesa determina o pagamento obrigatório de um subsídio de férias de, pelo menos, 8% do salário anual bruto do colaborador. O montante é habitualmente liquidado numa prestação única em maio ou junho, sem prejuízo de poder ser acordado o seu pagamento mensal fracionado no contrato de trabalho. A base de cálculo deve integrar todas as componentes fixas da remuneração, incluindo horas extraordinárias e prémios por objetivos. O pagamento deficitário desta prestação pode desencadear ações judiciais com pedido de juros de mora e penalizações legais.
Quais são as obrigações patronais em caso de baixa médica por doença nos Países Baixos?
Nos Países Baixos, as entidades empregadoras estão obrigadas a assegurar pelo menos 70% da remuneração do colaborador por um período de até dois anos durante a doença. Caso essa percentagem resulte num valor inferior ao salário mínimo legal, o empregador é obrigado a complementar o montante até ao valor mínimo por hora fixado para 2026. É igualmente obrigatório cumprir os estritos protocolos de reintegração da Wet Verbetering Poortwachter. A contratação de um Arbodienst certificado é essencial para cumprir estas obrigações e afastar o risco de aplicação de sanções de pagamento compulsivo de salários por períodos prolongados.

Artigo redigido por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É o responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenções na fonte de impostos sobre os salários e declarações à segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, viabilizando o onboarding de colaboradores em 48 horas.
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
O salário mínimo legal por hora para trabalhadores com 21 ou mais anos é de 14,71 EUR a partir de 1 de janeiro de 2026. Este valor é atualizado para 14,99 EUR a 1 de julho de 2026. O processamento salarial deve ter por base as horas efetivamente trabalhadas e não remunerações fixas mensais. A falta de aplicação destes aumentos indexados constitui um dos erros comuns no processamento salarial nos Países Baixos. O rigor garante que a sua organização permanece em conformidade com as leis laborais holandesas.
Para 2026, o salário mínimo tributável exigido para o regime dos 30% é de 48.013 EUR. Os trabalhadores com menos de 30 anos que possuam um mestrado qualificado devem atingir o limiar reduzido de 36.497 EUR. Estes montantes correspondem ao salário tributável após a dedução da parcela isenta de imposto. É necessário acompanhar estes parâmetros mensalmente para garantir que o benefício concedido aos colaboradores altamente qualificados se mantém válido ao longo de todo o ano.
A lei obriga a manter todos os registos salariais e comerciais durante um período mínimo de sete anos. Este prazo de conservação obrigatório aplica-se a contratos de trabalho, recibos de vencimento, documentos de identificação e comunicações com a Belastingdienst. Os registos referentes a bens imóveis exigem um período de conservação de dez anos. Manter um arquivo digital centralizado assegura que poderá apresentar a documentação necessária numa auditoria de conformidade, sem incorrer em coimas ou contingências jurídicas.
Sim, pode contratar trabalhadores nos Países Baixos sem criar uma entidade jurídica local através de um serviço de Employer of Record (EOR). Este modelo permite que um parceiro licenciado assuma a posição de entidade empregadora legal, gerindo todas as obrigações fiscais, de segurança social e de seguros locais. Constitui uma solução estratégica para empresas internacionais que necessitam de integrar talento com rapidez, evitando a burocracia de uma constituição societária direta e os riscos de estabelecimento estável involuntário.
A classificação incorreta de um trabalhador dependente como prestador de serviços acarreta responsabilidades financeiras avultadas, designadamente a liquidação retroativa de impostos sobre os salários e contribuições para a segurança social não retidas. Desde 1 de janeiro de 2026, a Belastingdienst pode igualmente aplicar coimas por falta grave sempre que conclua pela existência de um contrato de trabalho dissimulado. Estes encargos incluem habitualmente contribuições em dívida para o seguro de saúde Zvw e prémios diferenciados do fundo AWf. A qualificação jurídica adequada é fundamental para evitar os erros comuns no processamento salarial nos Países Baixos que despoletam inspeções severas.
A isenção fiscal permanece nos 30% ao longo de todo o ano de 2026, estando a redução para a taxa fixa de 27% programada para produzir efeitos a 1 de janeiro de 2027. Esta alteração incide sobre decisões iniciadas em ou após 1 de janeiro de 2024. Embora as declarações de 2026 continuem a beneficiar da taxa de 30%, é fundamental preparar esta diminuição futura do benefício fiscal. Um planeamento financeiro plurianual prudente ajuda a gerir as expectativas dos colaboradores quanto ao seu futuro salário líquido e pacote de remuneração global.
A legislação holandesa determina o pagamento obrigatório de um subsídio de férias de, pelo menos, 8% do salário anual bruto do colaborador. O montante é habitualmente liquidado numa prestação única em maio ou junho, sem prejuízo de poder ser acordado o seu pagamento mensal fracionado no contrato de trabalho. A base de cálculo deve integrar todas as componentes fixas da remuneração, incluindo horas extraordinárias e prémios por objetivos. O pagamento deficitário desta prestação pode desencadear ações judiciais com pedido de juros de mora e penalizações legais.
Nos Países Baixos, as entidades empregadoras estão obrigadas a assegurar pelo menos 70% da remuneração do colaborador por um período de até dois anos durante a doença. Caso essa percentagem resulte num valor inferior ao salário mínimo legal, o empregador é obrigado a complementar o montante até ao valor mínimo por hora fixado para 2026. É igualmente obrigatório cumprir os estritos protocolos de reintegração da Wet Verbetering Poortwachter. A contratação de um Arbodienst certificado é essencial para cumprir estas obrigações e afastar o risco de aplicação de sanções de pagamento compulsivo de salários por períodos prolongados.
Artigos relacionados


