Erreurs courantes de gestion de paie aux Pays-Bas : Guide de conformité 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
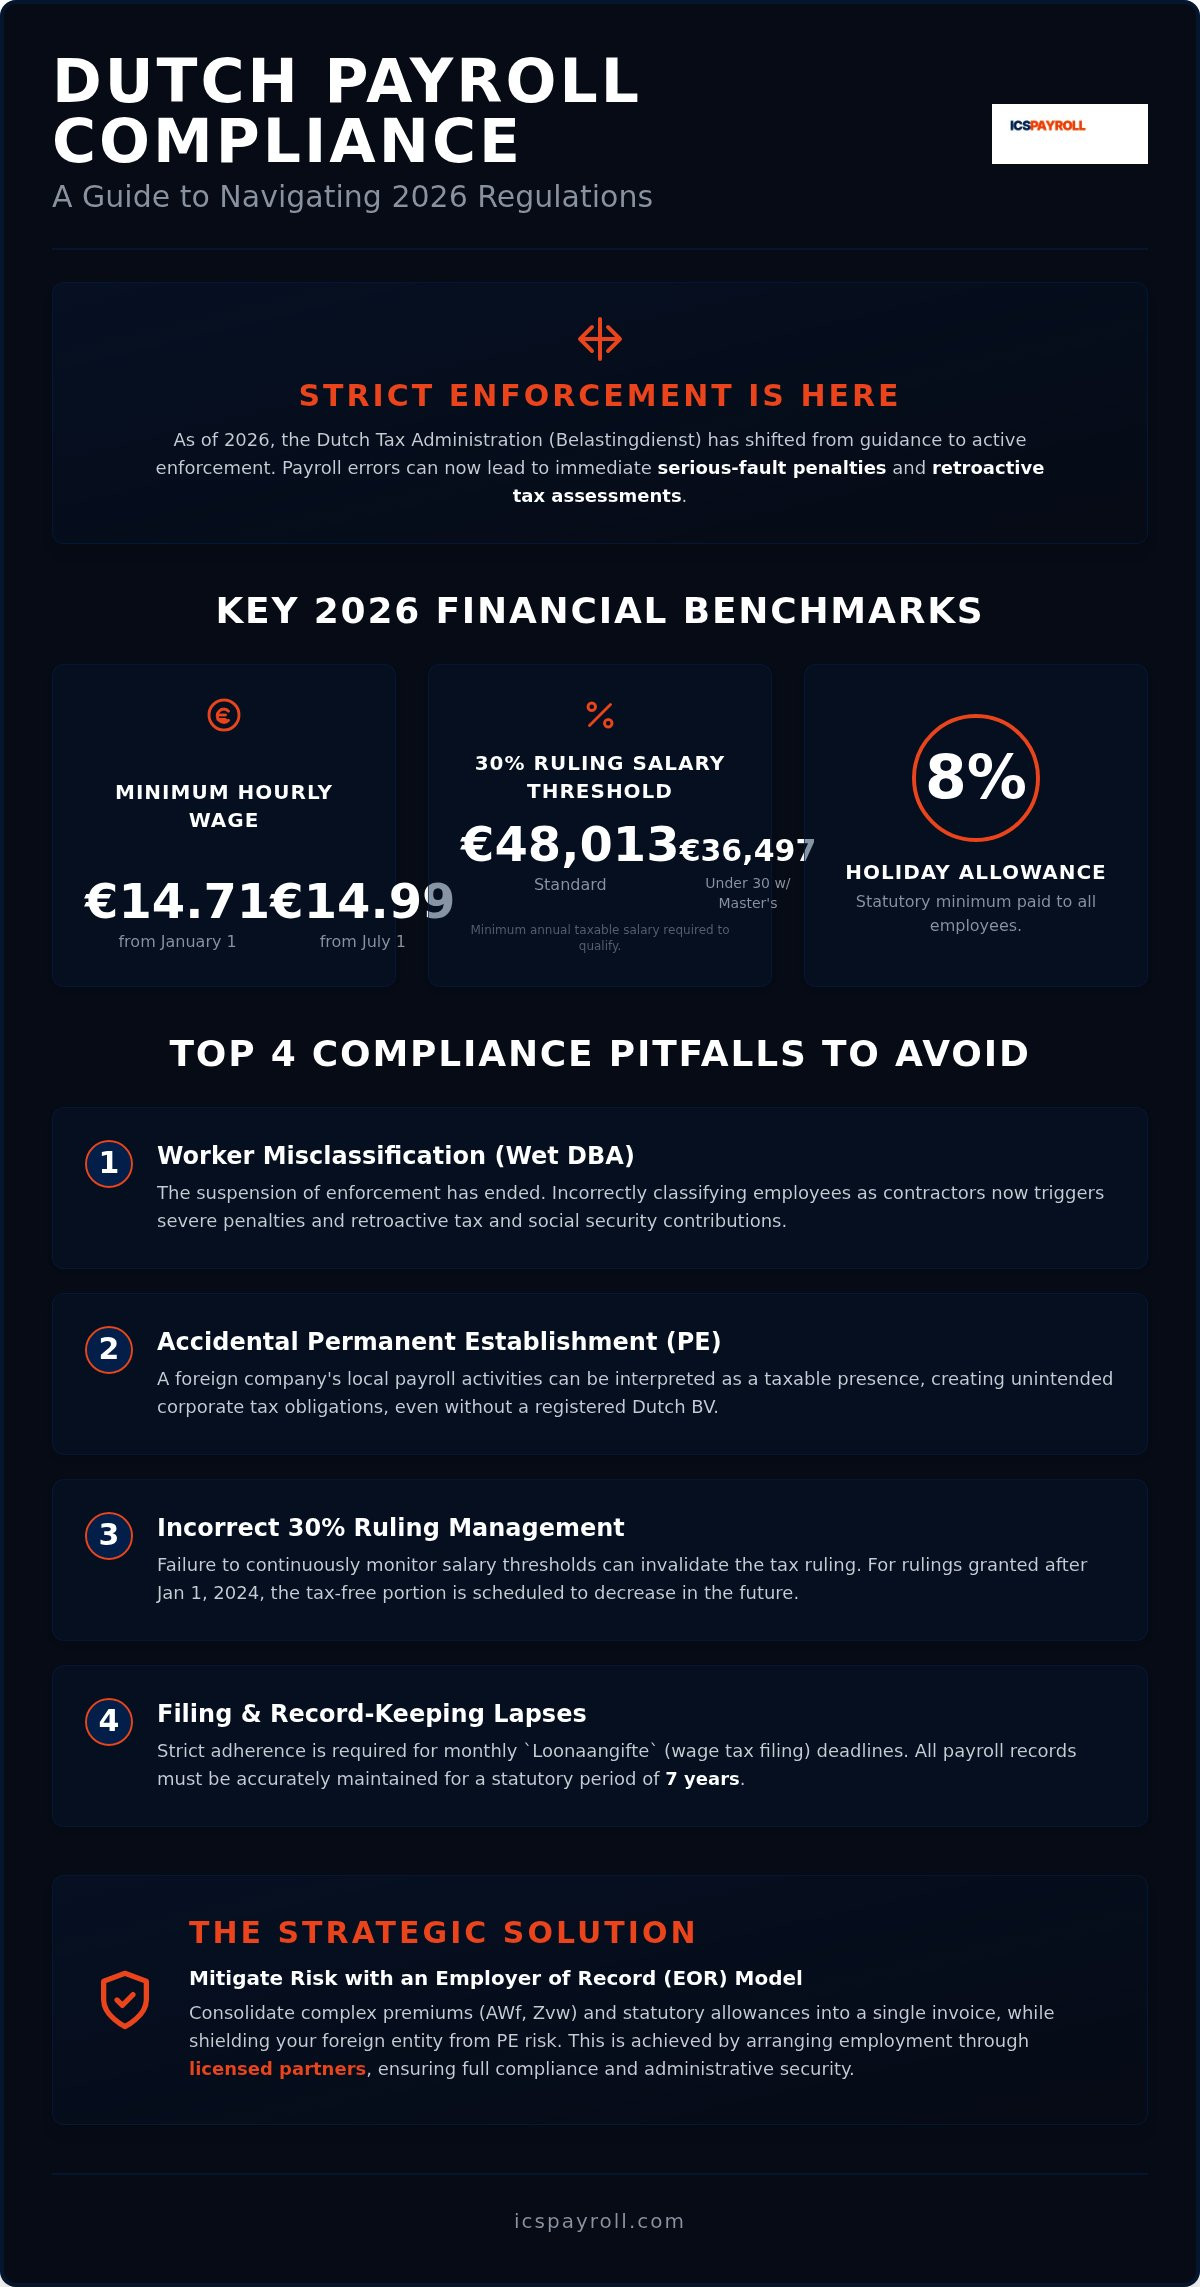
Au 1er janvier 2026, l'administration fiscale néerlandaise (Belastingdienst) est officiellement passée d'une période de tolérance pédagogique à une phase d'application stricte et de contrôles renforcés. Requalifier un seul travailleur ou omettre une mise à jour réglementaire peut désormais entraîner des pénalités immédiates pour faute grave et des redressements fiscaux rétroactifs. Gérer la conformité d'une équipe internationale représente une responsabilité complexe et à fort enjeu. Les récentes réformes du régime des 30 % (30%-regeling) et le risque permanent de caractérisation d'un établissement stable constituent des défis majeurs, même pour les entreprises internationales les plus rigoureuses.
Ce guide détaille les erreurs courantes de gestion de paie aux Pays-Bas afin de préserver la sécurité juridique et financière de votre entreprise tout au long de l'année 2026. Nous vous proposons une liste claire des exigences de conformité, incluant le nouveau seuil salarial de 48 013 EUR pour le régime des 30 % et la revalorisation du salaire minimum à 14,99 EUR de l'heure en juillet. Vous y trouverez une analyse technique des dernières évolutions législatives, telles que la suppression du statut de quasi-non-résident, ainsi qu'une solution fiable pour déléguer le risque administratif tout en garantissant une précision totale dans vos opérations aux Pays-Bas.
Points clés à retenir
- Identifiez la distinction fondamentale entre la constitution d'une BV néerlandaise et la création involontaire d'un établissement stable afin d'éviter des assujettissements imprévus à l'impôt sur les sociétés et des complications réglementaires.
- Appliquez le seuil de salaire standard 2026 de 48 013 EUR pour le régime des 30 % afin de prévenir les erreurs courantes de gestion de paie aux Pays-Bas et garantir le maintien des avantages fiscaux pour expatriés.
- Maîtrisez l'application rigoureuse de la Wet DBA en qualifiant correctement vos collaborateurs comme salariés ou prestataires indépendants pour éviter les redressements rétroactifs et les pénalités pour faute grave.
- Conservez scrupuleusement l'ensemble des archives administratives pendant la durée légale de sept ans et respectez les échéances mensuelles de la déclaration de paie (Loonaangifte) pour garantir une conformité continue.
- Bénéficiez d'un modèle d'Employer of Record (EOR) local par le biais de partenaires agréés afin de regrouper les cotisations complexes et les indemnités de congés payés légales sur une facture mensuelle unique et transparente.
Maîtriser la complexité de la conformité de la paie néerlandaise en 2026
L'environnement réglementaire néerlandais fait l'objet d'un niveau de contrôle sans précédent. En 2026, la Belastingdienst ne se contente plus d'observer : elle applique activement la législation relative à la retenue à la source sur les salaires et aux cotisations sociales. Les entreprises internationales commettent souvent des erreurs courantes de gestion de paie aux Pays-Bas en sous-estimant la rigueur technique requise par les normes locales. La saisie manuelle et les logiciels obsolètes ne permettent plus de gérer l'articulation complexe des cotisations et des indemnités légales. L'exactitude constitue votre unique protection contre les sanctions financières liées à la non-conformité.
L'administration fiscale néerlandaise surveille fréquemment la paie transfrontalière. Elle contrôle avec rigueur l'exactitude des dépôts de la Loonaangifte (déclaration mensuelle de paie) et la bonne application du système fiscal néerlandais. Toute erreur dans le calcul des cotisations AWf (assurance chômage) ou Zvw (assurance maladie) déclenche immédiatement des contrôles approfondis. Ces anomalies récurrentes résultent généralement d'un manque d'expertise locale ou du recours à des agrégateurs de paie internationaux mal intégrés aux spécificités néerlandaises. Utiliser des modèles génériques pour calculer les cotisations sociales néerlandaises représente une stratégie à haut risque.
Le risque d'établissement stable
Une entreprise étrangère peut constituer par inadvertance un établissement stable (Permanent Establishment - PE) sans jamais immatriculer de BV aux Pays-Bas. Cette situation se produit dès lors que les activités des collaborateurs locaux caractérisent une installation fixe d'affaires ou confèrent un pouvoir d'agent dépendant. La Belastingdienst considère le traitement d'une paie locale comme un indice majeur de présence imposable. La caractérisation d'un établissement stable engendre des obligations d'impôt sur les sociétés et des exigences de reporting complexes pour lesquelles de nombreuses sociétés internationales ne sont pas préparées.
Afin d'écarter ce risque, de nombreuses organisations font appel à un modèle d'Employer of Record (EOR). En établissant la relation d'emploi par l'intermédiaire de partenaires agréés, vous garantissez que l'employeur juridique demeure une entité néerlandaise. Cela protège efficacement votre société étrangère d'une requalification en résidence fiscale locale. Cette démarche stratégique sépare votre entité juridique de la charge administrative locale, tout en vous laissant l'entière direction opérationnelle de vos équipes.
Évolutions réglementaires en 2026
Cette année marque un tournant décisif dans le droit du travail néerlandais. Depuis le 1er janvier 2026, la Belastingdienst a la faculté d'infliger des amendes pour faute grave en cas de mauvaise classification des travailleurs dans le cadre de la Wet DBA. La période de suspension des sanctions a pris fin. Dès lors, l'exactitude technique de chaque déclaration de retenue à la source est devenue indispensable à la sécurité de vos opérations. Les entreprises internationales représentent une cible prioritaire pour ces contrôles fiscaux en raison de la complexité inhérente à leurs structures.
Garantir votre conformité impose de respecter scrupuleusement les seuils financiers et les exigences légales de 2026. Parmi ces critères figurent le seuil de salaire brut de 48 013 EUR pour le régime des 30 % ainsi que la revalorisation du salaire horaire minimum à 14,71 EUR (au 1er janvier) puis à 14,99 EUR (au 1er juillet). Tout écart par rapport à ces montants peut invalider des décisions fiscales anticipées ou caractériser des infractions au droit du travail. La maîtrise de ces paramètres constitue le socle indispensable d'une implantation pérenne aux Pays-Bas.
Erreurs de calcul des avantages légaux et du régime fiscal des 30 %
La précision du calcul des avantages obligatoires fait toute la différence entre une gestion conforme et un redressement fiscal coûteux. L'une des erreurs courantes de gestion de paie aux Pays-Bas réside dans l'application erronée du régime des 30 % (30%-regeling). Cet avantage fiscal exige un suivi mensuel rigoureux afin de s'assurer que le salarié respecte en permanence les critères de rémunération requis. Si le salaire imposable passe sous le seuil fixé pour 2026, l'avantage peut être révoqué avec effet immédiat. Les régularisations rétroactives suscitent régulièrement des contrôles de la part de la Belastingdienst.
Le régime des 30 % : seuils et taux applicables en 2026
En 2026, le salaire imposable minimum standard ouvrant droit au régime des 30 % est de 48 013 EUR. Les salariés de moins de 30 ans titulaires d'un diplôme de Master éligible bénéficient d'un seuil réduit de 36 497 EUR. Vous devez vérifier ces montants par rapport au salaire imposable, c'est-à-dire le salaire brut déduction faite de l'abattement non imposable. Une erreur récurrente consiste à calculer ce seuil sur la base du salaire brut avant déduction de l'abattement fiscal.
Le cadre législatif poursuit son évolution. Bien que l'abattement exonéré d'impôt demeure fixé à 30 % en 2026, il doit passer à un taux unique de 27 % à compter du 1er janvier 2027 pour les décisions accordées à partir du 1er janvier 2024. Par ailleurs, 2026 marque la dernière année d'application du régime transitoire relatif au statut de quasi-non-résident. Après le 31 décembre 2026, l'ensemble des salariés sera assujetti à l'impôt néerlandais sur leurs actifs mondiaux des Box 2 et Box 3, quel que soit leur statut au titre du régime. Piloter ces transitions exige un accompagnement spécialisé pour la demande du régime des 30 % afin de préserver l'optimisation financière de vos collaborateurs expatriés.
Indemnités obligatoires et régimes de retraite
L'indemnité de congés payés de 8 % (vakantiegeld) constitue un avantage obligatoire fixé par la loi. Elle doit être calculée sur le salaire brut total perçu au cours de l'année précédente. Les employeurs commettent fréquemment l'erreur d'omettre les heures supplémentaires ou les primes de performance dans la base de calcul. Tout versement insuffisant de cette indemnité expose à des pénalités de retard et à des sanctions administratives. Le versement effectif de cette somme au plus tard au mois de juin constitue une échéance impérative pour les employeurs aux Pays-Bas.
Les cotisations de retraite constituent un autre volet où la rigueur technique s'impose. Pour 2026, elles sont fixées à un taux de référence de 15,2 % du salaire brut. Vous devez appliquer ce pourcentage à la base appropriée, en tenant compte de la franchise de retraite (franchise). Enfin, lors de la rupture d'un contrat de travail, vous devez déterminer avec exactitude l'indemnité légale de licenciement (transitievergoeding). Le plafond de cette indemnité s'élève à 102 000 EUR pour 2026, ou à l'équivalent d'un an de salaire si ce dernier montant est supérieur. Une évaluation erronée de ce solde de tout compte engendre régulièrement des litiges prud'homaux.
Les risques de requalification sous la Wet DBA et la VBAR
Le moratoire sur les contrôles de qualification contractuelle est définitivement clos. Depuis le 1er janvier 2026, la Belastingdienst sanctionne activement par des amendes pour faute grave (vergrijpboetes) les entreprises qui requalifient indûment des salariés en prestataires indépendants. Cette requalification constitue l'une des erreurs courantes de gestion de paie aux Pays-Bas pour les structures internationales habituées à des marchés du travail plus flexibles. Se fonder sur un accord-type (modelovereenkomst) ne suffit plus à se prémunir. Les inspecteurs privilégient désormais la réalité matérielle de la prestation au quotidien plutôt que les stipulations formelles du contrat.
Les répercussions financières du faux travail indépendant (schijnzelfstandigheid) sont considérables. Si la Belastingdienst caractérise l'existence d'un contrat de travail, elle émet des redressements rétroactifs couvrant les retenues à la source impayées et l'ensemble des cotisations patronales. Cela inclut la contribution patronale d'assurance maladie (Zvw) de 6,10 % et les cotisations chômage différenciées (AWf). Pour une entreprise internationale, ces rappels de charges assortis d'intérêts moratoires et d'amendes administratives peuvent compromettre la viabilité économique de ses activités locales.
Comprendre les critères de la VBAR
L'évaluation du statut d'un collaborateur repose sur l'analyse technique de trois piliers fondamentaux : le lien de subordination, la prestation de travail et la rémunération. Selon l'interprétation en vigueur de la Wet DBA, le lien de subordination fait l'objet de l'attention la plus rigoureuse. Si votre entreprise impose des horaires précis, fournit le matériel de travail ou intègre le travailleur à la hiérarchie interne, la relation est généralement qualifiée de contrat de travail. Ce principe s'applique de la même manière aux télétravailleurs et aux nomades numériques, même lorsqu'ils exercent en dehors d'un cadre de bureau conventionnel.
Les réformes législatives introduites en 2026 ont renforcé ces délimitations. Bien que certains volets du projet de loi VBAR initial aient été remaniés, une présomption légale réfragable de contrat de travail adossée à un tarif horaire plancher entre progressivement en application. Il serait erroné de supposer que la volonté affichée d'un prestataire d'exercer en indépendant dégage votre entreprise de ses obligations. La charge de la preuve de l'indépendance incombe toujours à l'employeur, faisant de l'exactitude contractuelle un élément incontournable de votre conformité en 2026.
Basculer les prestataires vers une solution d'EOR conforme
Écarter les risques de requalification nécessite de faire évoluer proactivement vos intervenants vers un modèle d'emploi structuré. Recourir à une solution d'Employer of Record aux Pays-Bas, déployée via des partenaires agréés, vous permet d'embaucher vos collaborateurs sous des contrats de travail néerlandais pleinement conformes, sans exiger la création d'une entité locale. Cette organisation garantit que l'ensemble des obligations légales, y compris la prime de vacances de 8 % et les cotisations de retraite, sont exécutées avec une précision chirurgicale.
L'intégration de vos contractants au sein d'un modèle EOR offre un cadre stable et pérenne à votre équipe internationale. En centralisant les cotisations sociales et les déclarations de retenue à la source auprès d'un expert local, vous éliminez la charge administrative ainsi que l'exposition aux contrôles de la Belastingdienst. Cette méthode vous apporte la sérénité indispensable pour développer vos effectifs aux Pays-Bas tout en respectant scrupuleusement les exigences de conformité du marché du travail en 2026.
Pièges administratifs : délais de déclaration et conservation des documents
La rigueur administrative constitue le pilier fondamental de la conformité aux Pays-Bas. De nombreuses entreprises négligent les contraintes techniques régissant l'archivage des pièces et le respect des calendriers déclaratifs, deux erreurs courantes de gestion de paie aux Pays-Bas. La Belastingdienst impose une obligation stricte de conservation des archives pendant une durée de sept ans pour l'ensemble des pièces relatives à la paie. Cela englobe les contrats de travail, les fiches de paie et les justificatifs d'identité. Ne pas être en mesure de présenter ces éléments lors d'un contrôle peut conduire à de lourdes sanctions financières et à la révocation immédiate d'avantages fiscaux spécifiques.
La Loonaangifte et les échéances déclaratives
La déclaration de retenue à la source, désignée sous le terme de Loonaangifte, obéit à une périodicité mensuelle impérative. Vous devez transmettre la déclaration et vous assurer que le versement correspondant parvient aux autorités fiscales au plus tard le dernier jour du mois suivant la période d'activité concernée. Par exemple, la déclaration afférente au mois de janvier 2026 doit être validée et réglée avant le 28 février 2026. Tout retard de soumission déclenche des pénalités automatiques calculées en fonction de la durée du manquement. Une conformité irréprochable est tout aussi indispensable pour la Jaaropgaaf, le récapitulatif annuel remis aux salariés, qui doit détailler avec exactitude les rémunérations imposables et les charges retenues. Pour approfondir ces aspects techniques, reportez-vous à notre guide sur l'administration de la paie aux Pays-Bas.
Arrêt maladie et obligations de reclassement
Le droit du travail néerlandais impose à l'employeur des obligations financières majeures en matière d'arrêt maladie, fréquemment sous-estimées par les groupes internationaux. En tant qu'employeur, vous êtes légalement tenu de verser au minimum 70 % du salaire de l'employé durant les deux premières années d'incapacité de travail. Si ces 70 % se situent en deçà du salaire minimum légal, vous devez compenser la différence pour atteindre le plancher 2026 fixé à 14,71 EUR ou 14,99 EUR de l'heure. Vous devez en outre collaborer avec un service de santé au travail certifié (Arbodienst) pour piloter le parcours de réintégration prévu par la loi Gatekeeper (Wet Verbetering Poortwachter). Tout manquement à ces étapes peut conduire l'UWV à sanctionner l'employeur par l'obligation de maintenir le versement des salaires pendant une troisième année complète.
La réglementation encadrant les contrats successifs (Ketenregeling) restreint par ailleurs la flexibilité contractuelle en limitant le recours aux CDD à un maximum de trois contrats successifs sur une période de trois ans. Le quatrième contrat se requalifie automatiquement en contrat à durée indéterminée (CDI). Lorsqu'une relation contractuelle prend fin après au moins 24 mois, vous devez calculer précisément l'indemnité de transition. Pour l'année 2026, le plafond de l'indemnité légale de transition est fixé à 102 000 EUR. Pour garantir la pleine conformité de vos processus avec ces obligations juridiques, vous avez la possibilité de déléguer votre gestion de paie aux Pays-Bas à un cabinet spécialisé.
Réduire les risques de paie grâce à un Employer of Record local
Les prestataires internationaux d'Employer of Record peinent souvent à maîtriser les subtilités du droit du travail néerlandais. Bien qu'ils affichent une couverture géographique étendue, ils omettent couramment les particularités fiscales et sociales à l'origine d'erreurs courantes de gestion de paie aux Pays-Bas. Un partenaire local vous assure un accès direct aux dispositifs réglementaires néerlandais, en veillant à ce que chaque cotisation obligatoire et chaque indemnité de congés soient calculées de manière irréprochable. En confiant la gestion salariale à des partenaires agréés, vous profitez en outre d'un traitement accéléré des visas pour migrants hautement qualifiés (HSM) en trois semaines, ainsi que d'un support pointu sur les régimes fiscaux d'expatriation.
Facturation transparente et regroupement des coûts
Notre structure tarifaire au coefficient de paie (payroll factor) élimine l'aléa des frais de gestion cachés. Cette approche intègre la totalité des cotisations patronales, telles que la contribution santé Zvw de 6,10 % et les taux différenciés de l'assurance chômage AWf, au sein d'une facture mensuelle unique et parfaitement lisible. Vous bénéficiez d'une vue d'ensemble consolidée qui facilite votre suivi budgétaire et certifie une conformité intégrale avec les normes sociales néerlandaises. Cette méthode supprime la lourdeur liée à la gestion d'une pluralité de prestataires et d'assureurs locaux.
L'archivage des pièces justificatives représente un enjeu capital de la conformité aux Pays-Bas. Notre portail en ligne dédié aux collaborateurs fait office de base documentaire centralisée pour l'ensemble des contrats et déclarations, répondant ainsi à l'obligation légale de conservation sur sept ans. Cette infrastructure sécurisée déleste votre entreprise de la gestion administrative quotidienne, permettant à votre direction de se consacrer pleinement au développement stratégique. En regroupant les démarches RH et la couverture assurantielle, vous réduisez les obstacles opérationnels inhérents à l'entrée sur le marché néerlandais, avec la garantie que chaque étape est pilotée par un expert dédié.
Accompagnement expert sur le régime des 30 %
Permettre à vos talents internationaux de bénéficier de ce dispositif fiscal nécessite une excellente maîtrise des critères d'admissibilité fixés pour 2026. Le salaire imposable standard exigé de 48 013 EUR doit être scrupuleusement respecté pendant toute la validité de la décision sous peine de révocation immédiate du statut. Nos spécialistes prennent en charge l'intégralité de la procédure de demande, en s'assurant que tant l'entreprise que le salarié remplissent les conditions strictes établies par la Belastingdienst. Cette mission comprend la vérification du lieu de résidence préalable du travailleur à l'étranger et la justification formelle de son expertise rare.
Nous vous accompagnons également sur l'application du taux réduit à 27 % prévu pour les nouveaux dossiers ainsi que sur les conséquences de la suppression définitive du régime de quasi-non-résident. L'évaluation approximative de ces paramètres constitue l'une des erreurs courantes de gestion de paie aux Pays-Bas les plus persistantes. Pour une analyse détaillée de ce mécanisme, découvrez notre guide complet sur le régime des 30 % aux Pays-Bas. Cette expertise permet à vos équipes internationales de profiter d'une rémunération optimisée tout en restant en parfaite conformité avec les récentes réformes fiscales néerlandaises.
Sécuriser vos activités aux Pays-Bas en 2026
Gérer des collaborateurs sur le marché néerlandais en 2026 exige bien plus qu'un simple suivi administratif : cela requiert une rigueur technique absolue. Éviter les erreurs courantes de gestion de paie aux Pays-Bas implique de maîtriser parfaitement les nouveaux plafonds du régime des 30 % et d'assurer une qualification contractuelle irréprochable de chaque intervenant sous la Wet DBA. Les erreurs d'appréciation dans ces matières entraînent des conséquences financières immédiates face aux contrôles accrus des autorités. En confiant votre paie à un spécialiste local, vous écartez tout risque de rappel de charges et d'amendes administratives.
ICSPayroll apporte la sécurité nécessaire à la réussite de votre équipe internationale. Nous garantissons une conformité totale avec le droit du travail et la législation fiscale néerlandaise de 2026, tout en offrant une tarification transparente au coefficient de paie, sans frais dissimulés. Nous mettons un point d'honneur à accélérer l'obtention des visas HSM, généralement délivrés sous un délai de trois semaines. Vous pouvez ainsi vous concentrer sur votre développement commercial pendant que nous prenons en charge la gestion administrative locale.
Recrutez aux Pays-Bas en toute sérénité : Obtenez votre devis sur mesure sous 24 heures. Nous sommes à vos côtés pour accompagner votre déploiement sur le marché néerlandais.
Foire aux questions
Quel est le salaire minimum horaire aux Pays-Bas en 2026 ?
Le salaire horaire minimum légal pour les salariés âgés de 21 ans et plus est fixé à 14,71 EUR au 1er janvier 2026. Ce montant passera à 14,99 EUR au 1er juillet 2026. La paie doit obligatoirement être calculée sur la base des heures réelles effectuées et non sur un forfait mensuel fixe. L'absence d'intégration de ces revalorisations automatiques représente l'une des erreurs courantes de gestion de paie aux Pays-Bas. Veiller à cette mise à jour garantit la conformité de votre entreprise avec le droit du travail local.
Quel est le seuil de salaire exigé pour le régime des 30 % en 2026 ?
En 2026, le salaire brut imposable standard minimal requis pour bénéficier du régime des 30 % est de 48 013 EUR. Pour les salariés de moins de 30 ans titulaires d'un Master équivalent et reconnu, ce seuil est abaissé à 36 497 EUR. Ces montants s'apprécient sur le salaire imposable, c'est-à-dire après application de l'abattement non imposable. Vous devez surveiller ces niveaux de rémunération chaque mois afin de maintenir l'éligibilité de vos travailleurs hautement qualifiés tout au long de l'année.
Combien de temps faut-il conserver les documents de paie aux Pays-Bas ?
La législation vous impose de conserver l'ensemble des documents professionnels et relatifs à la paie pendant une durée minimale de sept ans. Ce délai légal s'applique aux contrats de travail, bulletins de paie, justificatifs d'identité et correspondances échangées avec la Belastingdienst. Les dossiers afférents aux biens immobiliers requièrent une durée d'archivage portée à dix ans. Disposer d'un archivage numérique centralisé vous permet de produire sans délai les pièces exigées lors d'un audit de conformité, évitant ainsi sanctions financières et contentieux.
Peut-on recruter un collaborateur aux Pays-Bas sans créer de BV locale ?
Oui, il est tout à fait possible d'embaucher des salariés aux Pays-Bas sans immatriculer d'entité locale, en ayant recours à un service d'Employer of Record (EOR). Dans ce cadre, un partenaire agréé agit en qualité d'employeur juridique et prend en charge l'ensemble des déclarations fiscales, cotisations de sécurité sociale et affiliations assurantielles. Cette formule s'avère idéale pour les structures internationales qui souhaitent recruter rapidement tout en s'épargnant la création d'une filiale et le risque d'établissement stable.
Quelles sont les sanctions en cas de requalification d'un indépendant en salarié ?
Requalifier à tort un intervenant indépendant en salarié engendre de lourdes répercussions financières, comprenant le rappel rétroactif des retenues à la source sur le revenu et le paiement des cotisations patronales éludées. Depuis le 1er janvier 2026, la Belastingdienst peut également infliger des pénalités pour faute grave si elle relève l'existence d'un lien de subordination caractérisant un contrat de travail. Ces montants intègrent notamment la contribution santé Zvw et les cotisations chômage AWf. Une qualification contractuelle correcte est indispensable pour prévenir les erreurs courantes de gestion de paie aux Pays-Bas qui déclenchent des contrôles fiscaux approfondis.
Comment l'application du taux de 27 % impacte-t-elle le régime des 30 % ?
L'abattement fiscal demeure fixé à 30 % tout au long de l'année 2026, mais un taux forfaitaire de 27 % entrera en vigueur le 1er janvier 2027. Ce changement s'appliquera aux décisions fiscales accordées à compter du 1er janvier 2024. Bien que vos calculs de paie pour 2026 continuent d'appliquer l'abattement de 30 %, vous devez d'ores et déjà anticiper cet abaissement des avantages fiscaux. Une planification financière rigoureuse permet de gérer au mieux les attentes des salariés quant à l'évolution de leur salaire net disponible et de leur rémunération globale.
Quelles sont les règles régissant l'indemnité de congés payés aux Pays-Bas ?
Le droit néerlandais exige le versement d'une indemnité de congés payés obligatoire (vakantiegeld) correspondant à au moins 8 % du salaire brut annuel du salarié. Cette somme est habituellement versée en une fois au mois de mai ou de juin, bien qu'un accord contractuel puisse prévoir des versements échelonnés chaque mois. Les éléments fixes tels que la rémunération des heures supplémentaires et les primes doivent obligatoirement être intégrés dans l'assiette de calcul. Tout manquement dans le versement de cet avantage légal expose l'entreprise à des intérêts de retard et à des sanctions.
Quelles obligations incombent à l'employeur néerlandais en cas d'arrêt maladie ?
Aux Pays-Bas, l'employeur est légalement tenu de maintenir au moins 70 % de la rémunération du salarié en incapacité temporaire de travail pendant une durée pouvant atteindre deux ans. Si ce montant s'avère inférieur au salaire minimum légal, vous devez compenser la différence pour respecter le salaire horaire minimum 2026. L'entreprise doit également respecter les démarches de réintégration obligatoires imposées par la loi Gatekeeper (Wet Verbetering Poortwachter). Le recours à un service médical du travail agréé (Arbodienst) est indispensable pour satisfaire à ces obligations et éviter la prolongation obligatoire du maintien de salaire sur une troisième année.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est le directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions éditrice d'ICS Payroll. Il supervise les activités d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations de retenue à la source et de sécurité sociale, indemnités de congés, régimes de retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration opérationnelle possible en 48 heures.
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Le salaire horaire minimum légal pour les salariés âgés de 21 ans et plus est fixé à 14,71 EUR au 1er janvier 2026. Ce montant passera à 14,99 EUR au 1er juillet 2026. La paie doit obligatoirement être calculée sur la base des heures réelles effectuées et non sur un forfait mensuel fixe. L'absence d'intégration de ces revalorisations automatiques représente l'une des erreurs courantes de gestion de paie aux Pays-Bas. Veiller à cette mise à jour garantit la conformité de votre entreprise avec le droit du travail local.
En 2026, le salaire brut imposable standard minimal requis pour bénéficier du régime des 30 % est de 48 013 EUR. Pour les salariés de moins de 30 ans titulaires d'un Master équivalent et reconnu, ce seuil est abaissé à 36 497 EUR. Ces montants s'apprécient sur le salaire imposable, c'est-à-dire après application de l'abattement non imposable. Vous devez surveiller ces niveaux de rémunération chaque mois afin de maintenir l'éligibilité de vos travailleurs hautement qualifiés tout au long de l'année.
La législation vous impose de conserver l'ensemble des documents professionnels et relatifs à la paie pendant une durée minimale de sept ans. Ce délai légal s'applique aux contrats de travail, bulletins de paie, justificatifs d'identité et correspondances échangées avec la Belastingdienst. Les dossiers afférents aux biens immobiliers requièrent une durée d'archivage portée à dix ans. Disposer d'un archivage numérique centralisé vous permet de produire sans délai les pièces exigées lors d'un audit de conformité, évitant ainsi sanctions financières et contentieux.
Oui, il est tout à fait possible d'embaucher des salariés aux Pays-Bas sans immatriculer d'entité locale, en ayant recours à un service d'Employer of Record (EOR). Dans ce cadre, un partenaire agréé agit en qualité d'employeur juridique et prend en charge l'ensemble des déclarations fiscales, cotisations de sécurité sociale et affiliations assurantielles. Cette formule s'avère idéale pour les structures internationales qui souhaitent recruter rapidement tout en s'épargnant la création d'une filiale et le risque d'établissement stable.
Requalifier à tort un intervenant indépendant en salarié engendre de lourdes répercussions financières, comprenant le rappel rétroactif des retenues à la source sur le revenu et le paiement des cotisations patronales éludées. Depuis le 1er janvier 2026, la Belastingdienst peut également infliger des pénalités pour faute grave si elle relève l'existence d'un lien de subordination caractérisant un contrat de travail. Ces montants intègrent notamment la contribution santé Zvw et les cotisations chômage AWf. Une qualification contractuelle correcte est indispensable pour prévenir les erreurs courantes de gestion de paie aux Pays-Bas qui déclenchent des contrôles fiscaux approfondis.
L'abattement fiscal demeure fixé à 30 % tout au long de l'année 2026, mais un taux forfaitaire de 27 % entrera en vigueur le 1er janvier 2027. Ce changement s'appliquera aux décisions fiscales accordées à compter du 1er janvier 2024. Bien que vos calculs de paie pour 2026 continuent d'appliquer l'abattement de 30 %, vous devez d'ores et déjà anticiper cet abaissement des avantages fiscaux. Une planification financière rigoureuse permet de gérer au mieux les attentes des salariés quant à l'évolution de leur salaire net disponible et de leur rémunération globale.
Le droit néerlandais exige le versement d'une indemnité de congés payés obligatoire (vakantiegeld) correspondant à au moins 8 % du salaire brut annuel du salarié. Cette somme est habituellement versée en une fois au mois de mai ou de juin, bien qu'un accord contractuel puisse prévoir des versements échelonnés chaque mois. Les éléments fixes tels que la rémunération des heures supplémentaires et les primes doivent obligatoirement être intégrés dans l'assiette de calcul. Tout manquement dans le versement de cet avantage légal expose l'entreprise à des intérêts de retard et à des sanctions.
Aux Pays-Bas, l'employeur est légalement tenu de maintenir au moins 70 % de la rémunération du salarié en incapacité temporaire de travail pendant une durée pouvant atteindre deux ans. Si ce montant s'avère inférieur au salaire minimum légal, vous devez compenser la différence pour respecter le salaire horaire minimum 2026. L'entreprise doit également respecter les démarches de réintégration obligatoires imposées par la loi Gatekeeper (Wet Verbetering Poortwachter). Le recours à un service médical du travail agréé (Arbodienst) est indispensable pour satisfaire à ces obligations et éviter la prolongation obligatoire du maintien de salaire sur une troisième année.


