Avantages sociaux des salariés aux Pays-Bas : Le guide 2026 pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
L'ère de la tolérance en matière de conformité sociale aux Pays-Bas a pris fin le 1er janvier 2025 ; d'ici 2026, les employeurs internationaux évoluent dans un contexte où tout manquement administratif déclenche des pénalités financières immédiates. Avec une administration fiscale (Belastingdienst) qui inflige désormais des amendes formelles pour requalification de faux indépendants et un régime des 30 % qui subit des ajustements structurels, le coût d'une approche imprécise n'est plus soutenable. Vous reconnaissez sans doute la grande valeur du vivier de talents néerlandais, mais la complexité du droit du travail local constitue souvent un obstacle majeur à votre expansion.
Ce guide exhaustif apporte une clarté totale sur les exigences applicables aux avantages sociaux des salariés aux Pays-Bas en 2026, garantissant à votre entreprise la maîtrise de la conformité légale tout en maintenant un modèle de coûts prévisible. Nous avons condensé les dernières évolutions réglementaires en un cadre clair et directement exploitable pour vos équipes RH et financières. Vous obtiendrez une compréhension précise de l'indemnité légale de congés payés de 8 %, du nouveau seuil de salaire de 48 013 € pour le régime des 30 %, ainsi que des augmentations du salaire minimum horaire légal prévues en janvier et juillet. Des plafonds de l'indemnité de transition aux obligations de maintien de salaire en cas de maladie, ce guide constitue votre feuille de route de référence pour des embauches sécurisées et efficaces aux Pays-Bas.
Points clés à retenir
- Identifiez les exigences de salaire minimum horaire légal pour 2026 (de 14,71 EUR à 14,99 EUR) ainsi que les limites strictes de la réglementation sur les contrats successifs (Ketenregeling) pour les CDD.
- Maîtrisez l'indemnité obligatoire de congés payés de 8 % et le seuil de salaire actualisé à 48 013 EUR pour le régime des 30 % afin de satisfaire à toutes les exigences relatives aux avantages sociaux aux Pays-Bas.
- Calculez les obligations patronales relatives aux cotisations de sécurité sociale, notamment la contribution de santé Zvw de 6,10 % et les cotisations obligatoires à la pension légale AOW.
- Préparez-vous à l'obligation stricte de maintien de salaire pendant deux ans en cas de maladie et aux responsabilités de réintégration associées exigées par les autorités néerlandaises.
- Optimisez votre conformité en vous appuyant sur un modèle de portage salarial international (Employer of Record - EOR) afin de regrouper l'ensemble des coûts légaux au sein d'une facture mensuelle unique et prévisible.
Minima légaux : salaires obligatoires et conditions de travail
Le marché du travail néerlandais repose sur des protections légales strictes. Les employeurs doivent comprendre que respecter les exigences relatives aux avantages sociaux aux Pays-Bas n'est pas facultatif : c'est un prérequis légal pour exercer une activité dans cette juridiction. L'évolution la plus fondamentale de ces dernières années réside dans l'abandon des salaires minimaux mensuels au profit d'un salaire horaire légal obligatoire. Cela garantit l'équité salariale quelle que soit la durée hebdomadaire de travail, que votre entreprise applique une base de 36 ou de 40 heures.
Normes relatives au salaire minimum pour 2026
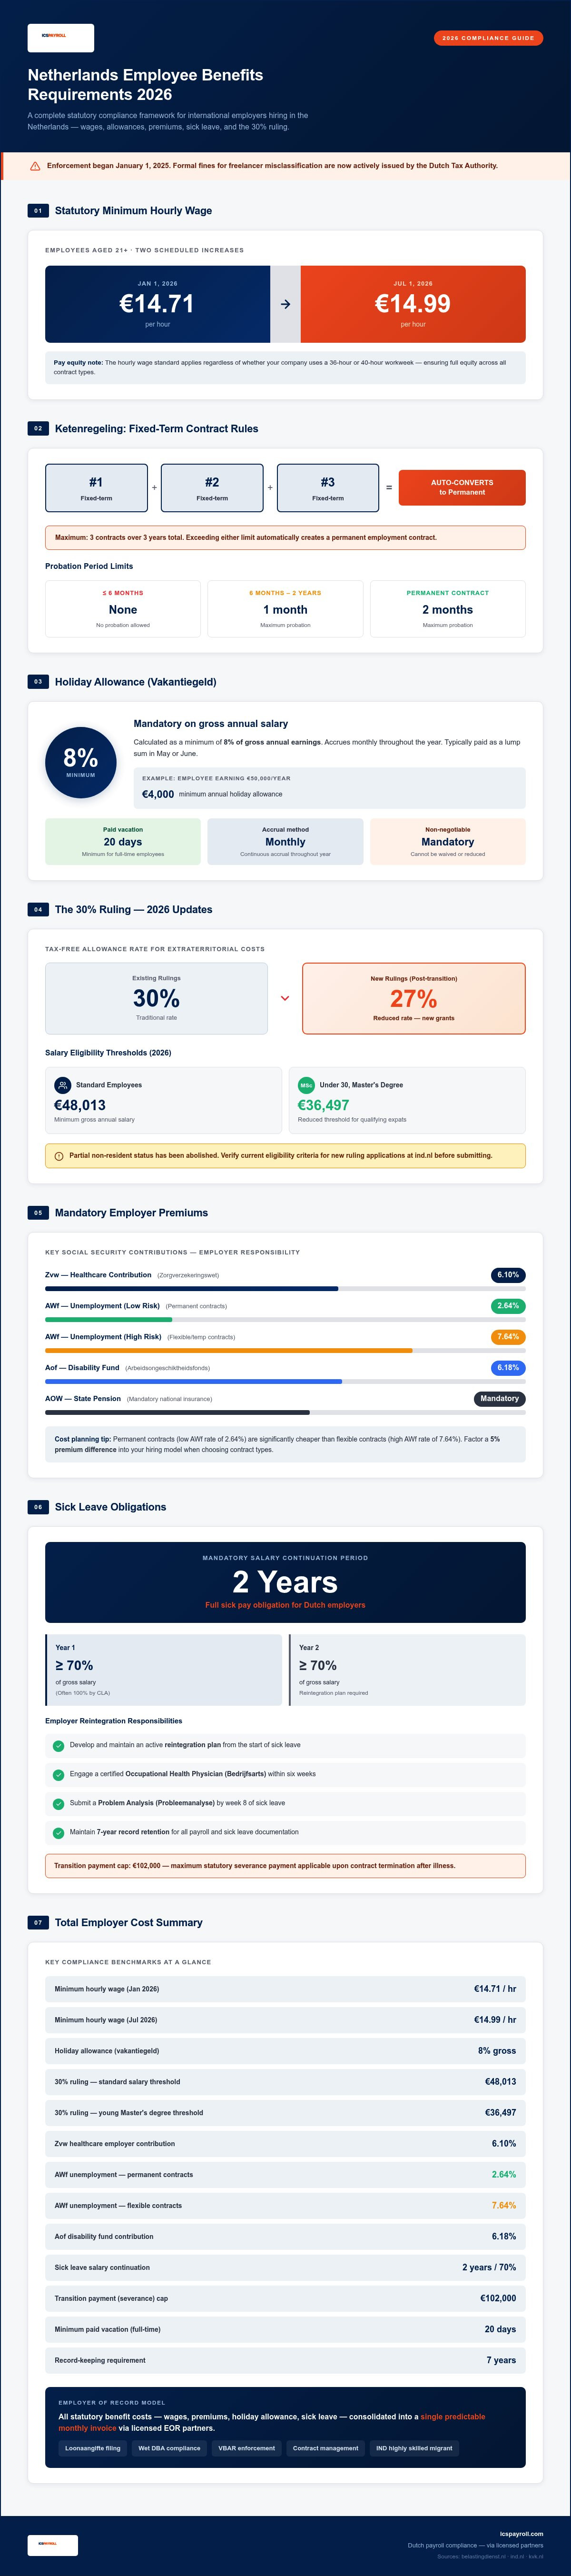
Depuis le 1er janvier 2026, le salaire minimum horaire légal pour les salariés âgés de 21 ans et plus est fixé à 14,71 EUR. Ce taux augmentera à 14,99 EUR au 1er juillet 2026. Ces montants constituent le plancher absolu en matière de rémunération. Vous devez veiller à ce que tous les calculs de salaire brut s'alignent sur ces repères afin d'éviter les sanctions pour non-conformité. Des directives détaillées sur la retenue à la source et les obligations de l'employeur sont disponibles sur le portail officiel belastingdienst.nl.
Gérer ces barèmes évolutifs exige une rigueur administrative sans faille. ICSPayroll simplifie cette démarche en fournissant une facture mensuelle consolidée. Celle-ci intègre l'ensemble des salaires bruts et des charges patronales dans un document unique. Ce modèle offre une structure de coûts prévisible aux entreprises internationales. Il se révèle particulièrement précieux pour naviguer au sein du système de sécurité sociale aux Pays-Bas, qui dépend d'une déclaration rigoureuse des salaires pour les régimes d'assurance nationale.
Périodes d'essai et durée des contrats
Le dispositif d'enchaînement des contrats (« Ketenregeling ») encadre la succession des contrats de travail afin d'éviter le recours permanent à du personnel temporaire. Vous pouvez proposer un maximum de trois contrats à durée déterminée (CDD) sur une durée cumulée maximale de trois ans. Dès l'émission d'un quatrième contrat ou en cas de dépassement de la durée de trois ans, la relation contractuelle se convertit automatiquement en contrat à durée indéterminée (CDI). Il s'agit d'une composante essentielle des exigences du droit du travail néerlandais, visant à protéger la stabilité de l'emploi des salariés.
Les périodes d'essai sont strictement encadrées par la loi. Pour les contrats d'une durée supérieure à six mois mais inférieure à deux ans, la période d'essai est limitée à un mois au maximum. Les contrats à durée indéterminée autorisent une période d'essai de deux mois. En revanche, les contrats de six mois ou moins ne peuvent légalement comporter aucune période d'essai. Pour garantir la bonne application de ces règles, ICSPayroll met à disposition un livret d'accueil type pour les salariés et gère l'ensemble des documents via un portail en ligne dédié. Cela comprend également le suivi des 20 jours obligatoires de congés payés annuels pour les salariés à temps plein. En confiant ces services à des partenaires agréés, vous vous assurez que chaque contrat respecte les normes légales 2026 les plus récentes.
Avantages financiers : indemnité de congés payés et régime des 30 %
Le droit du travail néerlandais impose des compléments financiers spécifiques qui vont bien au-delà du simple salaire horaire de base. Ces exigences visent à procurer aux salariés un surcroît de liquidités pour leurs loisirs et à attirer l'expertise internationale. Les employeurs doivent budgétiser ces coûts avec rigueur pour éviter des passifs imprévus en fin d'exercice fiscal. Deux piliers majeurs définissent cet environnement financier : l'indemnité légale de congés payés et les incitations fiscales destinées aux travailleurs hautement qualifiés.
L'indemnité de congés payés, appelée localement « vakantiegeld », est une obligation non négociable. Elle correspond au minimum à 8 % du salaire annuel brut du salarié. Bien que la plupart des organisations la versent sous la forme d'un montant forfaitaire en mai ou en juin, les droits s'accumulent chaque mois. Cette obligation pèse de manière significative sur le coût total de l'emploi. Selon le rapport de l'OCDE sur la fiscalité des salaires et des prestations aux Pays-Bas, ces contributions obligatoires génèrent un environnement fiscal particulier qui exige une gestion administrative minutieuse.
Le cadre du régime des 30 % en 2026
Le régime des 30 % demeure l'instrument le plus performant pour recruter des talents internationaux. Il permet aux employeurs de verser une indemnité non imposable au titre des frais extraterritoriaux. En 2026, le seuil de salaire imposable standard pour bénéficier de ce régime est de 48 013 EUR. Pour les salariés de moins de 30 ans titulaires d'un diplôme de Master, un seuil réduit de 36 497 EUR s'applique. Il convient de vérifier les critères actualisés relatifs aux travailleurs hautement qualifiés (kennismigrant) sur le site officiel de l'IND pour confirmer leur éligibilité.
Les réformes législatives récentes ont apporté des modifications structurelles à ce dispositif. Les nouvelles décisions accordées après la période transitoire appliquent désormais un taux de 27 % au lieu des 30 % historiques. Le gouvernement néerlandais a également supprimé le statut de non-résident partiel à des fins fiscales. Ainsi, les bénéficiaires du régime sont désormais considérés comme des résidents fiscaux ordinaires pour l'ensemble des catégories fiscales (« boxes »), ce qui a une incidence sur la déclaration de leur patrimoine mondial. Pour maîtriser ces subtilités, ICSPayroll propose des services complets de demande d'application du régime des 30 %, organisés par l'intermédiaire de partenaires agréés.
Calcul et calendrier de versement de l'indemnité de congés
Le calendrier est un élément déterminant pour la conformité. La majorité des salariés attendent le versement de leur indemnité de congés en mai afin de financer leurs vacances d'été. Si un salarié quitte l'entreprise avant cette échéance, le solde cumulé doit être liquidé lors du solde de tout compte. L'omission de cette indemnité peut entraîner des litiges prud'homaux et de lourdes amendes de l'Inspection du travail.
Le modèle de coefficient de gestion (« payroll factor ») d'ICSPayroll intègre ce coût de 8 % dès le départ. Notre tarification transparente comprend également une cotisation de 15,2 % au régime de retraite complémentaire. Cela garantit que chaque facture mensuelle reflète le coût réel de l'embauche sans mauvaises surprises en fin d'exercice. En intégrant l'ensemble de ces avantages financiers légaux dans un modèle unique et prévisible, vous pouvez vous concentrer sur le développement de vos activités pendant que nous prenons en charge la gestion technique de la conformité statutaire néerlandaise.
Sécurité sociale et cotisations patronales obligatoires
Le système de sécurité sociale néerlandais englobe à la fois les assurances nationales (volksverzekeringen) et les assurances pour les salariés (werknemersverzekeringen). Les employeurs sont légalement tenus de calculer et de reverser ces cotisations avec précision pour éviter toute sanction administrative. Ces fonds constituent la base financière de la pension de vieillesse de base AOW et des prestations de survivants ANW. Vous trouverez une ventilation détaillée de ces mécanismes dans notre vue d'ensemble du système de sécurité sociale aux Pays-Bas. Pour 2026, le plafond de rémunération soumis à cotisations est fixé à 79 409 €. L'ensemble des cotisations est calculé dans la limite de ce plafond afin d'assurer la conformité fiscale.
La loi sur l'assurance maladie (Zvw) impose une cotisation patronale distincte des frais d'assurance privée du salarié. Pour l'exercice 2026, ce taux est fixé à 6,10 % du salaire brut du salarié. Il s'agit d'une charge patronale exclusive, qui n'est pas déduite du salaire net de l'employé. Vous devez vous assurer que l'immatriculation de votre entreprise est finalisée via le portail kvk.nl afin d'effectuer correctement ces déclarations mensuelles. Cette immatriculation est un préalable indispensable à l'obtention des identifiants fiscaux nécessaires au respect de vos obligations d'employeur aux Pays-Bas.
Les fonds pour l'assurance chômage et l'invalidité sont financés par les cotisations AWf et Aof. L'AWf (Fonds général de chômage) applique des taux différenciés afin de favoriser la stabilité de l'emploi à long terme. Pour 2026, la cotisation est de 2,74 % pour les CDI et de 7,74 % pour les contrats flexibles ou les CDD. De même, le taux de l'Aof (Fonds d'invalidité) est de 6,27 % pour les petits employeurs et de 7,63 % pour les grandes entreprises. Vous pouvez vérifier ces pourcentages spécifiques sur l'aperçu des cotisations de sécurité sociale de l'administration fiscale néerlandaise (Belastingdienst). La classification rigoureuse de vos effectifs est indispensable pour garantir l'application des taux appropriés sur vos bulletins de paie.
La gestion de ces aspects techniques nécessite une veille permanente sur les évolutions législatives et sur les échéances précises des déclarations de paie (Loonaangifte). ICSPayroll prend en charge toutes les déclarations de sécurité sociale et le traitement des cotisations patronales afin de sécuriser l'ensemble de vos opérations. Ces services sont organisés par l'intermédiaire de partenaires agréés afin d'offrir un cadre de conformité irréprochable. Notre facture mensuelle consolidée offre une transparence totale en détaillant chaque versement effectué auprès des caisses de sécurité sociale néerlandaises. Cette gestion proactive vous permet d'atteindre vos objectifs commerciaux pendant que nous assurons votre conformité auprès des autorités locales. C'est une solution fiable pour répondre aux exigences complexes de la couverture sociale néerlandaise.
Obligations en cas de maladie et réintégration des salariés
La réglementation néerlandaise en matière d'arrêts maladie constitue une spécificité majeure du droit du travail local. Elle fait peser une charge financière et administrative considérable sur l'employeur. Contrairement à de nombreux pays où la sécurité sociale prend immédiatement le relais, les Pays-Bas imposent aux employeurs de maintenir le salaire pendant une durée pouvant atteindre 104 semaines (soit deux années complètes). Cette obligation de deux ans est une composante essentielle des avantages légaux aux Pays-Bas. Vous devez verser au moins 70 % du salaire du collaborateur durant cette période. En pratique, de nombreuses conventions collectives de travail (CAO) imposent un complément à 100 % durant la première année d'incapacité. Notre système vous assure une gestion sécurisée.
Gérer les arrêts maladie de longue durée
Le traitement administratif de la maladie est encadré par la loi sur l'amélioration de la prise en charge médicale précoce (Wet Verbetering Poortwachter). Ce texte exige une démarche proactive en matière de réintégration. Vous devez faire intervenir un médecin du travail certifié (Arbodienst) dès la première semaine suivant le signalement de l'arrêt de travail. Des délais stricts s'appliquent pour élaborer une analyse de la situation (analyse de problème) et un plan d'action officiel en vue du rétablissement. Le non-respect de ces démarches peut conduire l'organisme public (UWV) ou le Belastingdienst à prolonger l'obligation de maintien de salaire d'une troisième année à titre de sanction. Il s'agit d'une procédure sensible qui exige une tenue de dossier irréprochable.
ICSPayroll atténue ces risques en proposant un accompagnement dédié aux arrêts maladie et un suivi de la réintégration professionnelle. Nos solutions d'Employer of Record, organisées par l'intermédiaire de partenaires agréés, intègrent une couverture d'assurance contre le risque financier de maladie. Ainsi, l'impact financier d'un arrêt de longue durée est absorbé dans vos frais mensuels fixes au lieu de devenir une charge aléatoire. Nous coordonnons les démarches avec des partenaires agréés pour garantir le respect rigoureux de chaque échéance déclarative, libérant ainsi vos équipes RH de ce fardeau administratif.
L'indemnité de transition (Transitievergoeding)
La rupture du contrat de travail aux Pays-Bas déclenche généralement le versement d'une indemnité légale de licenciement appelée indemnité de transition (« transitievergoeding »). Les salariés y ont droit dès le premier jour de leur contrat, qu'il s'agisse d'un CDD ou d'un CDI. Pour 2026, l'indemnité de transition est plafonnée à 102 000 EUR. Si le salaire annuel du collaborateur est supérieur à ce montant, le plafond correspond à une année complète de salaire brut. Vous pouvez consulter les plafonds légaux actualisés sur les directives officielles du gouvernement néerlandais relatives à la transitievergoeding.
Le calcul de cette indemnité repose sur une évaluation exacte de l'ancienneté du salarié et de sa rémunération mensuelle brute, incluant l'indemnité de congés de 8 %. Vous trouverez davantage de détails sur ces calculs spécifiques dans notre guide consacré au droit du travail aux Pays-Bas pour les employeurs étrangers. Gérer correctement ces obligations est indispensable pour maintenir des activités conformes et financièrement prévisibles. Si vous souhaitez obtenir un accompagnement sur ces aspects techniques, contactez ICSPayroll pour un devis personnalisé.
Mise en œuvre conforme : gérer les avantages sociaux via un EOR
Pour les entreprises internationales, le principal obstacle au respect des exigences relatives aux avantages sociaux aux Pays-Bas réside dans l'absence d'entité juridique locale. Créer une BV néerlandaise représente un investissement lourd qui retarde souvent l'accès au marché de plusieurs mois. Un modèle d'Employer of Record (EOR / portage salarial) sert de passerelle juridique : il vous permet d'embaucher des talents aux Pays-Bas sans devoir créer de structure locale. Cette solution garantit que chaque obligation légale, des cotisations de retraite à l'indemnité de congés, est administrée avec une expertise locale éprouvée. L'ensemble des services EOR fournis sont organisés par l'intermédiaire de partenaires agréés afin de vous faire bénéficier du niveau de protection juridique le plus élevé.
La conformité aux Pays-Bas exige une précision administrative sans faille. À titre d'exemple, l'administration fiscale (Belastingdienst) impose une obligation de conservation des documents de paie et du personnel pendant sept ans. ICSPayroll prend en charge cette obligation pour votre compte. Nous veillons à ce que chaque contrat et chaque bulletin de paie soient archivés conformément aux prescriptions légales. En organisant les services certifiés SNA et les démarches IND par le biais de partenaires agréés, nous offrons un environnement sécurisé pour votre expansion internationale.
Recruter en quelques semaines au lieu de plusieurs mois
La réactivité est un facteur déterminant sur le marché de l'emploi en 2026. Notre processus opérationnel est conçu pour un déploiement rapide. Vous pouvez recevoir une proposition tarifaire personnalisée pour vos recrutements en 24 heures. Dès la signature de la convention de services, les contrats de travail sont généralement finalisés en quelques jours. Pour les recrutements hors UE, nous coordonnons l'obtention accélérée du visa de travailleur hautement qualifié (HSM) via des partenaires agréés, une procédure qui prend environ trois semaines. Ces délais très courts permettent à vos nouveaux collaborateurs de démarrer leur mission sans tarder pendant que nous gérons les démarches d'immigration et le droit du travail néerlandais.
Efficacité administrative et transparence
La transparence constitue le cœur de notre modèle fondé sur le « payroll factor ». Nous émettons une facture mensuelle unique et consolidée qui regroupe l'ensemble des salaires bruts, des cotisations patronales et des avantages légaux obligatoires. Ce modèle tarifaire sans mauvaise surprise élimine le risque de surcoûts salariaux imprévus. Il simplifie vos prévisions budgétaires ainsi que la gestion de votre comptabilité fournisseurs. Vous n'avez pas à effectuer de paiements distincts pour la cotisation Zvw de 6,10 % ou l'indemnité de congés de 8 % : tout est regroupé dans un montant unique et maîtrisé.
Les salariés profitent également de ce cadre structuré. Ils ont accès à un portail en ligne sécurisé pour consulter leurs fiches de paie et suivre en temps réel leurs 20 jours légaux de congés payés. Cette interface digitale apporte une grande visibilité aux collaborateurs tout en allégeant la charge administrative de vos équipes RH internes. Pour une analyse technique détaillée de ces procédures, nous vous invitons à consulter notre guide sur l'administration de la paie aux Pays-Bas. Nous privilégions une relation directe afin de garantir que chaque exigence technique soit satisfaite avec une précision d'orfèvre.
Sécurisez votre expansion aux Pays-Bas avec une précision légale
Maîtriser les barèmes du salaire horaire pour 2026 et les nouveaux seuils du régime des 30 % est indispensable pour assurer votre visibilité financière. Ces exigences en matière d'avantages sociaux constituent le socle d'une présence durable et conforme sur le marché néerlandais. En anticipant des coûts tels que l'indemnité de congés payés de 8 % et le plafond de l'indemnité de transition, vous préservez votre entreprise contre les aléas réglementaires. Ce guide a été validé par Joost Hubregtse, Directeur de la paie, afin d'apporter l'exactitude technique recherchée par vos équipes RH.
Développer vos équipes à l'international ne doit pas être freiné par des contraintes administratives. Nous facilitons l'obtention rapide de visas HSM sous 3 semaines et gérons l'ensemble des déclarations statutaires via une facture unique et transparente, exempte de frais cachés. Ces services sont assurés par l'intermédiaire de partenaires agréés pour vous garantir un strict respect des normes sociales néerlandaises. Vous pouvez ainsi vous concentrer sur le recrutement des meilleurs talents pendant que nous sécurisons votre situation juridique. Nous nous réjouissons d'accompagner votre réussite sur ce marché dynamique.
Recrutez aux Pays-Bas en toute sérénité : demandez votre devis sous 24h
Foire aux questions
Quelle est l'indemnité obligatoire de congés payés aux Pays-Bas pour 2026 ?
L'indemnité obligatoire de congés payés (vakantiegeld) est fixée à un minimum de 8 % du salaire annuel brut du salarié. Cette somme est généralement versée en une fois en mai ou en juin ; toutefois, elle s'accumule mensuellement tout au long de l'année. Il s'agit d'une composante essentielle des avantages légaux néerlandais qui s'applique à tous les salariés, quel que soit leur type de contrat. En cas de départ d'un collaborateur avant la date de versement annuel, le solde cumulé doit être soldé sur son dernier bulletin de salaire.
Quel est le montant du salaire minimum horaire aux Pays-Bas en 2026 ?
Au 1er janvier 2026, le salaire minimum horaire légal pour les salariés âgés de 21 ans et plus est de 14,71 EUR brut. Ce montant doit passer à 14,99 EUR brut au 1er juillet 2026. Les employeurs doivent impérativement fonder tous leurs calculs de rémunération sur ces repères horaires plutôt que sur un salaire minimum mensuel fixe. Ce principe garantit l'équité des rémunérations entre les différents temps de travail hebdomadaires de référence, que votre entreprise soit organisée sur une base de 36 ou de 40 heures.
Quelles sont les conditions de salaire pour le régime des 30 % en 2026 ?
Pour 2026, le seuil de salaire imposable standard exigé pour le régime des 30 % est fixé à 48 013 EUR. Un seuil réduit de 36 497 EUR s'applique aux salariés de moins de 30 ans titulaires d'un Master reconnu. Ces montants correspondent au salaire imposable minimal requis après application de l'abattement fiscal. Le respect de ces exigences est indispensable pour obtenir le bénéfice de ce régime, dont notre équipe gère les demandes par le biais de partenaires agréés afin d'assurer une totale conformité.
La retraite d'entreprise est-elle un avantage obligatoire aux Pays-Bas ?
Si la retraite de base de l'État (AOW) est financée par les cotisations de sécurité sociale, les régimes de retraite complémentaire d'entreprise sont très fréquemment rendus obligatoires par les conventions collectives de travail (CAO). ICSPayroll intègre un régime de retraite performant dans son offre standard, prévoyant une cotisation de 15,2 % du salaire brut. Cela permet d'offrir à vos salariés une couverture retraite attractive tout en garantissant la conformité de votre entreprise avec les accords de branche applicables. Ces dispositifs sont gérés en toute sécurité via nos partenaires agréés.
Combien de temps l'employeur doit-il maintenir le salaire d'un salarié en arrêt maladie ?
La législation néerlandaise impose à l'employeur de maintenir la rémunération d'un collaborateur malade pendant une période pouvant aller jusqu'à 104 semaines, soit deux années entières. Pendant cette période, l'employeur est tenu de verser au moins 70 % du salaire brut du collaborateur. Dans de nombreux secteurs d'activité, les accords d'entreprise prévoient un complément à 100 % au cours de la première année de maladie. Cette obligation s'accompagne d'exigences strictes de réintégration professionnelle dans le cadre de la loi Poortwachter, que nous prenons en charge grâce à notre service d'accompagnement dédié.
Quel est le plafond de l'indemnité de transition pour 2026 ?
L'indemnité de transition (transitievergoeding) est plafonnée à 102 000 EUR pour l'exercice fiscal 2026. Si le salaire annuel brut d'un salarié dépasse ce montant, le plafond est alors réajusté au montant équivalent à une année entière de salaire brut. Cette indemnité légale de licenciement est due dès le premier jour d'embauche pour tous les types de contrats. Un calcul rigoureux de cette indemnité est essentiel lors de la résiliation d'un contrat afin d'éviter tout différend avec les autorités néerlandaises et de garantir votre conformité.
Puis-je embaucher des salariés aux Pays-Bas sans y établir une société locale ?
Vous pouvez recruter du personnel aux Pays-Bas sans créer de BV locale en recourant aux services d'un Employer of Record (EOR / portage salarial). Cette solution, proposée par ICSPayroll en collaboration avec des partenaires agréés, vous permet d'employer des talents locaux en toute légalité pendant que nous prenons en charge la paie, la fiscalité et les assurances obligatoires. C'est la solution la plus rapide pour les entreprises internationales qui s'implantent sur le marché. Vous recevez une facture mensuelle unique regroupant l'ensemble des coûts légaux et cotisations patronales.
Quelle est la durée légale de conservation des documents de paie néerlandais ?
L'administration fiscale néerlandaise (Belastingdienst) impose une durée minimale de conservation de sept ans pour l'ensemble des documents administratifs liés à la paie et aux ressources humaines. Cela comprend les contrats de travail signés, les bulletins de paie, les récapitulatifs annuels ainsi que les décisions relatives au régime des 30 %. Le respect de cet archivage est un prérequis incontournable de la conformité aux Pays-Bas. Notre portail en ligne pour les salariés garantit un archivage sécurisé de tous les documents nécessaires, accessibles pendant toute la durée légale requise pour vous prémunir contre les risques de contrôle fiscal.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations de retenue à la source et de sécurité sociale, indemnité de congés payés, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
L'indemnité obligatoire de congés payés (vakantiegeld) est fixée à un minimum de 8 % du salaire annuel brut du salarié. Cette somme est généralement versée en une fois en mai ou en juin ; toutefois, elle s'accumule mensuellement tout au long de l'année. Il s'agit d'une composante essentielle des avantages légaux néerlandais qui s'applique à tous les salariés, quel que soit leur type de contrat. En cas de départ d'un collaborateur avant la date de versement annuel, le solde cumulé doit être soldé sur son dernier bulletin de salaire.
Au 1er janvier 2026, le salaire minimum horaire légal pour les salariés âgés de 21 ans et plus est de 14,71 EUR brut. Ce montant doit passer à 14,99 EUR brut au 1er juillet 2026. Les employeurs doivent impérativement fonder tous leurs calculs de rémunération sur ces repères horaires plutôt que sur un salaire minimum mensuel fixe. Ce principe garantit l'équité des rémunérations entre les différents temps de travail hebdomadaires de référence, que votre entreprise soit organisée sur une base de 36 ou de 40 heures.
Pour 2026, le seuil de salaire imposable standard exigé pour le régime des 30 % est fixé à 48 013 EUR. Un seuil réduit de 36 497 EUR s'applique aux salariés de moins de 30 ans titulaires d'un Master reconnu. Ces montants correspondent au salaire imposable minimal requis après application de l'abattement fiscal. Le respect de ces exigences est indispensable pour obtenir le bénéfice de ce régime, dont notre équipe gère les demandes par le biais de partenaires agréés afin d'assurer une totale conformité.
Si la retraite de base de l'État (AOW) est financée par les cotisations de sécurité sociale, les régimes de retraite complémentaire d'entreprise sont très fréquemment rendus obligatoires par les conventions collectives de travail (CAO). ICSPayroll intègre un régime de retraite performant dans son offre standard, prévoyant une cotisation de 15,2 % du salaire brut. Cela permet d'offrir à vos salariés une couverture retraite attractive tout en garantissant la conformité de votre entreprise avec les accords de branche applicables. Ces dispositifs sont gérés en toute sécurité via nos partenaires agréés.
La législation néerlandaise impose à l'employeur de maintenir la rémunération d'un collaborateur malade pendant une période pouvant aller jusqu'à 104 semaines, soit deux années entières. Pendant cette période, l'employeur est tenu de verser au moins 70 % du salaire brut du collaborateur. Dans de nombreux secteurs d'activité, les accords d'entreprise prévoient un complément à 100 % au cours de la première année de maladie. Cette obligation s'accompagne d'exigences strictes de réintégration professionnelle dans le cadre de la loi Poortwachter, que nous prenons en charge grâce à notre service d'accompagnement dédié.
L'indemnité de transition (transitievergoeding) est plafonnée à 102 000 EUR pour l'exercice fiscal 2026. Si le salaire annuel brut d'un salarié dépasse ce montant, le plafond est alors réajusté au montant équivalent à une année entière de salaire brut. Cette indemnité légale de licenciement est due dès le premier jour d'embauche pour tous les types de contrats. Un calcul rigoureux de cette indemnité est essentiel lors de la résiliation d'un contrat afin d'éviter tout différend avec les autorités néerlandaises et de garantir votre conformité.
Vous pouvez recruter du personnel aux Pays-Bas sans créer de BV locale en recourant aux services d'un Employer of Record (EOR / portage salarial). Cette solution, proposée par ICSPayroll en collaboration avec des partenaires agréés, vous permet d'employer des talents locaux en toute légalité pendant que nous prenons en charge la paie, la fiscalité et les assurances obligatoires. C'est la solution la plus rapide pour les entreprises internationales qui s'implantent sur le marché. Vous recevez une facture mensuelle unique regroupant l'ensemble des coûts légaux et cotisations patronales.
L'administration fiscale néerlandaise (Belastingdienst) impose une durée minimale de conservation de sept ans pour l'ensemble des documents administratifs liés à la paie et aux ressources humaines. Cela comprend les contrats de travail signés, les bulletins de paie, les récapitulatifs annuels ainsi que les décisions relatives au régime des 30 %. Le respect de cet archivage est un prérequis incontournable de la conformité aux Pays-Bas. Notre portail en ligne pour les salariés garantit un archivage sécurisé de tous les documents nécessaires, accessibles pendant toute la durée légale requise pour vous prémunir contre les risques de contrôle fiscal.