Requisitos de Benefícios dos Trabalhadores nos Países Baixos: O Guia do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
A era de tolerância na aplicação da conformidade laboral holandesa terminou a 1 de janeiro de 2025; em 2026, os empregadores internacionais enfrentam um panorama em que qualquer lapso administrativo acarreta penalizações financeiras imediatas. Com a Autoridade Tributária (Belastingdienst) a emitir coimas formais pela falsa qualificação de trabalhadores independentes (falsos recibos verdes) e o regime dos 30% (30% ruling) a sofrer alterações estruturais, o custo de uma abordagem desinformada tornou-se insustentável. Certamente reconhece o imenso valor do leque de talentos holandês, mas a complexidade da legislação laboral local cria frequentemente uma barreira substancial à expansão.
Este guia abrangente proporciona total clareza sobre os requisitos de benefícios dos trabalhadores nos Países Baixos para 2026, assegurando que a sua organização domina o cumprimento das obrigações legais enquanto mantém um modelo de custos previsível. Consolidámos as mais recentes atualizações regulamentares num quadro de ação claro e prático para as suas equipas de RH e financeira. Obterá uma compreensão rigorosa do subsídio de férias obrigatório de 8%, do novo limiar salarial de 48 013 EUR para o regime dos 30% e dos aumentos do salário mínimo horário previstos por lei para janeiro e julho. Desde os limites máximos da indemnização de transição (transitievergoeding) até às obrigações de baixa médica, este guia serve como o seu roteiro definitivo para contratações seguras e eficientes nos Países Baixos.
Principais Conclusões
- Identifique os requisitos do salário mínimo horário obrigatório para 2026, entre 14,71 EUR e 14,99 EUR, e os limites específicos da Ketenregeling para contratos de trabalho a termo.
- Domine o subsídio de férias obrigatório de 8% e o limiar salarial atualizado de 48 013 EUR para o regime dos 30%, cumprindo todos os requisitos legais de benefícios nos Países Baixos.
- Calcule as obrigações do empregador quanto às contribuições para a segurança social, incluindo a contribuição de saúde Zvw de 6,10% e as contribuições obrigatórias para a pensão de velhice AOW.
- Prepare-se para a exigência legal de continuação do pagamento de salário por baixa médica durante dois anos e para as respetivas responsabilidades de reintegração exigidas pela Autoridade Tributária holandesa.
- Simplifique a conformidade recorrendo a um modelo de Employer of Record para consolidar todos os custos de benefícios obrigatórios numa única fatura mensal previsível.
Mínimos Obrigatórios por Lei: Salários e Condições de Trabalho
O mercado de trabalho holandês assenta numa base de proteções legais rigorosas. Os empregadores devem compreender que cumprir os requisitos de benefícios dos trabalhadores nos Países Baixos não é opcional: é um pré-requisito legal para operar no país. A mudança mais fundamental dos últimos anos reside no abandono dos salários mínimos mensais em prol de um salário mínimo horário obrigatório por lei. Tal medida assegura a equidade salarial em diferentes horários semanais de trabalho, quer a sua empresa adote um padrão de 36 ou de 40 horas.
Normas de Salário Mínimo para 2026
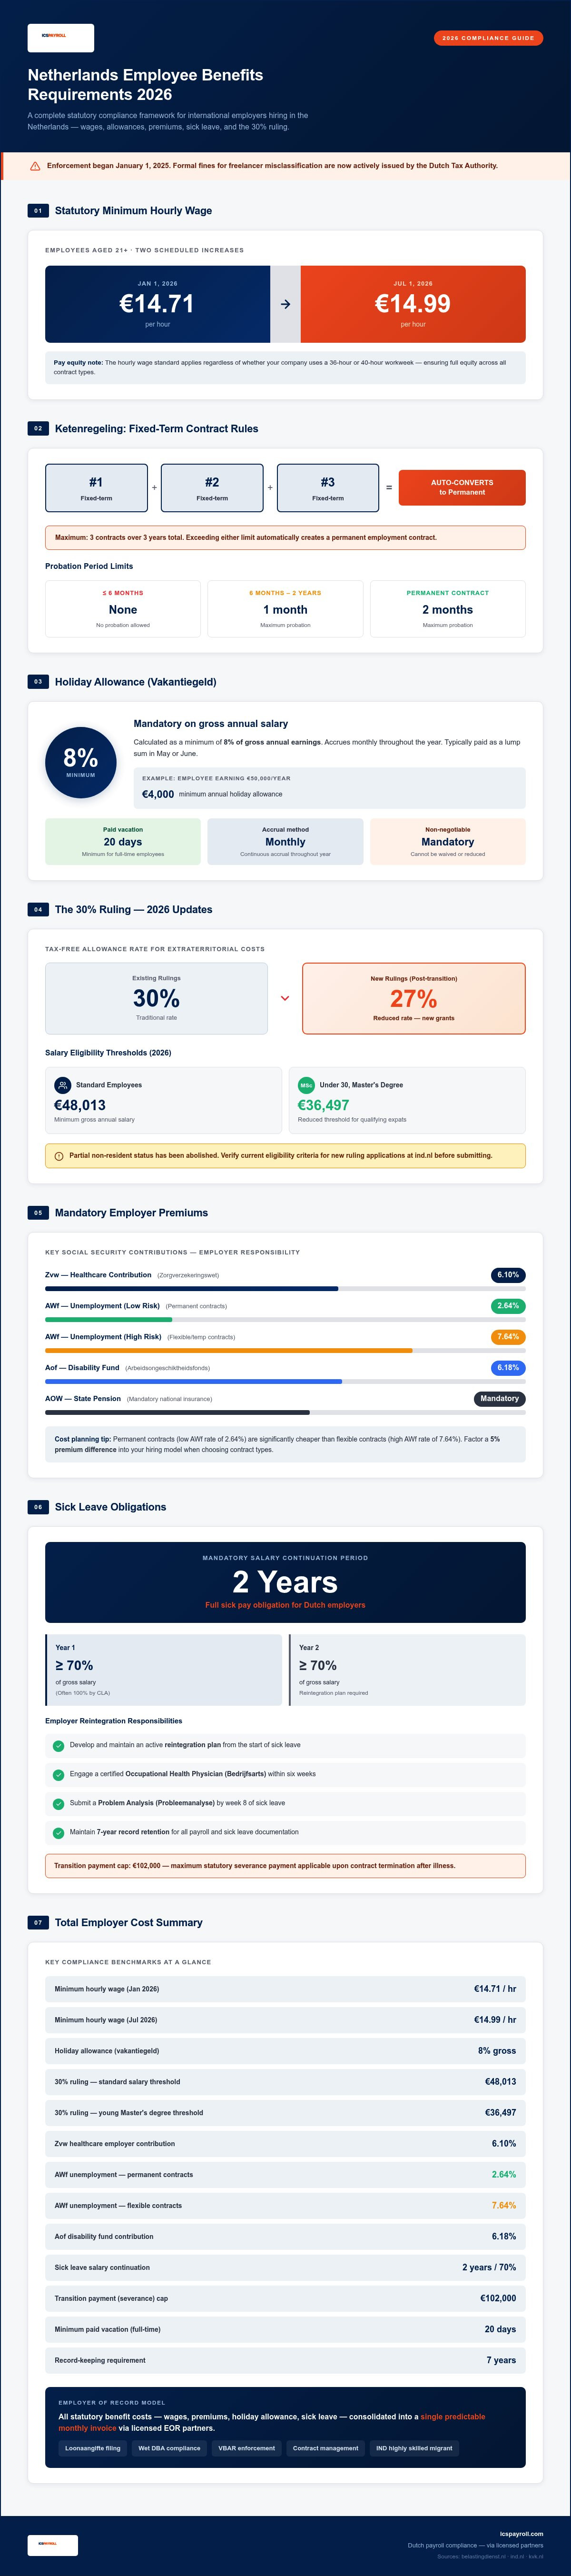
Com efeito a partir de 1 de janeiro de 2026, o salário mínimo horário obrigatório para trabalhadores com 21 ou mais anos de idade é de 14,71 EUR. Prevê-se que esta taxa aumente para 14,99 EUR a 1 de julho de 2026. Estes valores representam o patamar mínimo absoluto de remuneração. Deve certificar-se de que todos os cálculos de salário bruto estão alinhados com estes valores de referência para evitar sanções por incumprimento. Estão disponíveis orientações detalhadas sobre o imposto sobre os salários e as obrigações do empregador no portal oficial da belastingdienst.nl.
A gestão destas taxas variáveis exige rigor administrativo. A ICSPayroll simplifica este processo através do fornecimento de uma fatura mensal consolidada, que engloba todos os salários brutos e encargos sociais do empregador num único documento. Este modelo confere uma estrutura de custos previsível às empresas internacionais. Trata-se de algo particularmente vital ao navegar pelo complexo sistema de segurança social dos Países Baixos, que depende de uma comunicação de salários precisa para os regimes de seguros nacionais.
Períodos Experimentais e Duração dos Contratos
A "Ketenregeling" (regra da cadeia de contratos) regula a sucessão de contratos de trabalho a termo, por forma a evitar a utilização perpétua de pessoal temporário. Pode celebrar um máximo de três contratos a termo num período total de três anos. Caso seja emitido um quarto contrato ou seja ultrapassado o limite de três anos, o acordo converte-se automaticamente num contrato sem termo (efetivo). Este é um elemento fulcral dos requisitos legais nos Países Baixos para proteger a estabilidade do trabalhador.
Os períodos experimentais estão estritamente delimitados por lei. Para contratos com duração superior a seis meses e inferior a dois anos, o período experimental está limitado a um mês. Os contratos sem termo admitem um período experimental de dois meses. Os contratos de seis meses ou menos não podem conter legalmente uma cláusula de período experimental. Para assegurar o cumprimento destas condições, a ICSPayroll fornece um manual de acolhimento do colaborador normalizado e gere toda a documentação através de um portal online dedicado. Isto inclui a monitorização dos 20 dias obrigatórios de férias pagas para colaboradores a tempo inteiro. Ao coordenar estes serviços através de parceiros licenciados, garante que cada contrato cumpre rigorosamente as normas legais em vigor para 2026.
Benefícios Financeiros: Subsídio de Férias e o Regime dos 30%
A legislação laboral holandesa determina suplementos financeiros específicos que ultrapassam largamente o salário base horário. Estes requisitos de benefícios destinam-se a proporcionar aos trabalhadores liquidez adicional para lazer e a atrair competências internacionais. Os empregadores devem orçamentar estes custos com exatidão, de modo a prevenir responsabilidades inesperadas no encerramento do exercício fiscal. Dois pilares principais definem este enquadramento financeiro: o subsídio de férias legal e os incentivos fiscais para migrantes altamente qualificados.
O subsídio de férias, designado localmente por "vakantiegeld", é uma exigência imperativa. É calculado no valor mínimo de 8% do salário anual bruto do colaborador. Embora a maioria das empresas o pague sob a forma de montante único em maio ou junho, o seu apuramento é mensal. Esta obrigação representa um fator expressivo no custo total do emprego. De acordo com o relatório da OCDE sobre a tributação de salários e benefícios nos Países Baixos, estas contribuições obrigatórias criam um ambiente fiscal único que carece de uma gestão administrativa rigorosa.
O Panorama do Regime dos 30% em 2026
O regime dos 30% (30% ruling) continua a ser o instrumento mais eficaz para recrutar talento internacional. Permite aos empregadores atribuir um subsídio isento de impostos para cobrir despesas extraterritoriais. A partir de 2026, o limiar salarial padrão para aceder a este regime é de 48 013 EUR. Para colaboradores com menos de 30 anos e titulares de um diploma de mestrado reconhecido, aplica-se um limiar reduzido de 36 497 EUR. Deve confirmar os critérios mais recentes para migrantes altamente qualificados no portal oficial do ind.nl para verificar a respetiva elegibilidade.
As recentes reformas legislativas introduziram alterações estruturais neste incentivo. Os novos benefícios concedidos após o período de transição aplicam agora uma taxa de 27% em vez dos habituais 30%. O governo holandês aboliu igualmente o estatuto de não residente fiscal parcial. Deste modo, os beneficiários do regime passam a ser tratados como residentes fiscais para efeitos de todos os escalões de tributação (tax boxes), o que influencia a declaração de rendimentos e património globais. Para navegar por estas matérias complexas, a ICSPayroll disponibiliza serviços completos de pedido do regime dos 30% assegurados por parceiros licenciados.
Cálculo do Subsídio de Férias e Prazos de Pagamento
O cumprimento dos prazos é essencial. A maior parte dos colaboradores espera receber o seu subsídio de férias em maio para financiar as férias de verão. Se o trabalhador cessar funções antes deste período, o valor acumulado deve ser liquidado no recibo de vencimento final. O não pagamento deste subsídio pode originar litígios judiciais e coimas avultadas por parte da Autoridade do Trabalho.
O modelo de "fator de payroll" da ICSPayroll integra este custo de 8% de forma transparente e antecipada. A nossa estrutura de preços inclui igualmente uma contribuição de 15,2% para o plano de pensões. Tal assegura que cada fatura mensal reflete o custo real de contratação, eliminando surpresas no fecho do ano. Ao consolidar estes benefícios financeiros obrigatórios num modelo único e previsível, pode concentrar-se na expansão das suas operações enquanto assumimos os detalhes técnicos da conformidade estatutária holandesa.
Segurança Social e Encargos Sociais Obrigatórios do Empregador
O sistema de segurança social holandês compreende os seguros nacionais (volksverzekeringen) e os seguros dos trabalhadores (werknemersverzekeringen). Os empregadores estão legalmente obrigados a calcular e a entregar estas contribuições com precisão para evitar sanções administrativas. Estas verbas financiam a pensão de velhice AOW e as prestações de sobrevivência ANW. Pode consultar uma discriminação aprofundada destes mecanismos neste artigo sobre o sistema de segurança social nos Países Baixos. Para 2026, o salário máximo de incidência contributiva situa-se em 79 409 EUR. Todas as contribuições são calculadas até este limite máximo para garantir a conformidade fiscal.
A Zvw (Zorgverzekeringswet - Lei do Seguro de Saúde) exige uma contribuição patronal específica que não se confunde com os custos do seguro privado do trabalhador. Para o ano fiscal de 2026, esta taxa situa-se nos 6,10% do rendimento bruto do colaborador. Trata-se de um encargo suportado pelo empregador, não sendo deduzido no salário líquido do trabalhador. É indispensável certificar-se de que o registo da sua empresa se encontra concluído através do portal kvk.nl a fim de submeter corretamente estas declarações mensais. O registo constitui um pré-requisito para obter os números fiscais necessários ao cumprimento dos requisitos de benefícios nos Países Baixos.
Os fundos de desemprego e de incapacidade são geridos através dos encargos AWf e Aof. O AWf (Fundo Geral de Desemprego) utiliza taxas diferenciadas para fomentar a estabilidade do emprego a longo prazo. Em 2026, a taxa é de 2,74% para contratos sem termo e de 7,74% para contratos a termo ou flexíveis. Da mesma forma, a taxa do Aof (Fundo de Incapacidade) fixa-se em 6,27% para pequenos empregadores e em 7,63% para grandes empresas. Pode confirmar estas percentagens no quadro das contribuições para a segurança social da Autoridade Tributária holandesa. Uma correta classificação da sua equipa é essencial para aplicar as taxas adequadas no processamento salarial.
Gerir estas particularidades técnicas requer uma monitorização contínua das atualizações legislativas e dos prazos fixados para as entregas da declaração de remunerações (Loonaangifte). A ICSPayroll assume a entrega de todas as declarações de segurança social e o processamento dos encargos patronais, mantendo as suas operações protegidas. Estes serviços são organizados através de parceiros licenciados de modo a proporcionar uma sólida estrutura de conformidade. A nossa fatura mensal consolidada assegura total transparência, discriminando cada contribuição entregue ao sistema de segurança social holandês. Esta gestão proativa liberta-o para os seus objetivos de negócio enquanto asseguramos a sua conformidade perante as entidades locais.
Obrigações de Baixa Médica e Reintegração de Trabalhadores
A abordagem holandesa à doença constitui um pilar fulcral do mercado laboral do país, imputando ao empregador uma responsabilidade financeira e administrativa expressiva. Ao contrário de muitas jurisdições onde a segurança social assume os pagamentos de imediato, os Países Baixos exigem que as empresas continuem a pagar o salário durante um período de até 104 semanas. Esta obrigação de dois anos é um dos aspetos mais marcantes das exigências laborais locais. Deve assegurar o pagamento de, pelo menos, 70% do salário do trabalhador ao longo deste período. Na prática, muitas convenções coletivas de trabalho (CAO) impõem o complemento para 100% durante o primeiro ano de incapacidade temporária.
Gestão da Incapacidade de Longa Duração
O processo administrativo em caso de doença é regulado pela Lei de Melhoria do Porteiro (Wet Verbetering Poortwachter). Este diploma legal impõe uma intervenção proativa na reintegração. É imperativo recorrer a um médico do trabalho certificado, através de um serviço de medicina no trabalho (Arbodienst), logo na primeira semana após a comunicação da baixa. Existem prazos rigorosos para elaborar uma análise do problema e um plano formal de ação com vista à recuperação. O incumprimento destes passos pode levar a Autoridade Tributária ou o UWV a prorrogar a sua obrigação de pagamento salarial por um terceiro ano a título de penalização. É um procedimento de elevado risco que exige um registo documental minucioso.
A ICSPayroll mitiga estes riscos fornecendo apoio no acompanhamento de baixas médicas e aconselhamento na reintegração. As nossas soluções de EOR, asseguradas por parceiros licenciados, incluem coberturas de seguro contra o risco de doença. Desta forma, o impacto financeiro de uma incapacidade prolongada fica enquadrado na sua mensalidade fixa em vez de se tornar numa responsabilidade imprevista. Articulamos os processos com parceiros licenciados para que todos os prazos legais de reporte sejam cumpridos com o máximo rigor, eliminando a carga administrativa das suas equipas internas de RH.
A Indemnização de Transição (Transitievergoeding)
A cessação do contrato de trabalho nos Países Baixos dá geralmente origem a uma indemnização por despedimento obrigatória, designada por indemnização de transição (transitievergoeding). Os colaboradores têm direito a esta compensação desde o primeiro dia de trabalho, quer o contrato seja a termo ou sem termo. Para 2026, o valor máximo legal da indemnização de transição está fixado em 102 000 EUR. Caso o salário anual do trabalhador exceda este valor, o teto passa a corresponder a uma anuidade bruta de remuneração. Pode consultar os tetos legais atualizados nas diretrizes oficiais do governo holandês sobre a indemnização de transição.
O cálculo deste montante requer a avaliação precisa do tempo de serviço do colaborador e da sua retribuição mensal bruta, incluindo o subsídio de férias de 8%. Pode consultar detalhes adicionais sobre estes cálculos no nosso guia sobre legislação laboral nos Países Baixos para empregadores estrangeiros. Gerir estas obrigações com exatidão é imprescindível para assegurar uma operação conforme e sem sobressaltos. Se precisar de assistência para compreender estes requisitos técnicos, contacte a ICSPayroll para obter uma proposta personalizada.
Implementação em Conformidade: Gestão de Benefícios através de EOR
Para as organizações internacionais, a principal barreira ao cumprimento das normas de benefícios laborais holandesas consiste na inexistência de uma entidade jurídica local. A constituição de uma sociedade por quotas holandesa (BV) consome recursos substanciais e atrasa a entrada no mercado durante meses. Um Employer of Record (EOR) funciona como a ponte jurídica ideal, permitindo contratar talento nos Países Baixos sem necessidade de constituição societária local. Este modelo garante que todas as obrigações legais, desde os descontos para a reforma até ao subsídio de férias, são geridas com conhecimento especializado local. Todos os serviços de EOR disponibilizados são contratados através de parceiros devidamente licenciados, salvaguardando os mais elevados padrões de proteção jurídica.
A conformidade nos Países Baixos impõe um rigor administrativo total. A título de exemplo, a Autoridade Tributária exige a conservação obrigatória de todos os registos laborais e de processamento salarial durante um período mínimo de sete anos. A ICSPayroll assume essa responsabilidade por si, assegurando o arquivamento de cada contrato e recibo de vencimento nos termos da lei. Ao assegurar serviços compatíveis com as normas SNA e IND através de parceiros licenciados, garantimos um ambiente seguro para a sua expansão internacional.
Contratações em Semanas, Não em Meses
A celeridade é decisiva no contexto de recrutamento em 2026. A nossa estrutura operacional foi concebida para uma rápida implementação. É possível obter uma proposta personalizada para as suas necessidades específicas de contratação no prazo de 24 horas. Após a formalização do contrato de serviços, os contratos de trabalho costumam estar prontos em poucos dias. Para contratações de fora da UE, coordenamos o processamento urgente de vistos HSM (migrantes altamente qualificados) por intermédio de parceiros licenciados, num procedimento que dura geralmente cerca de três semanas. Esta resposta ágil permite que a sua equipa inicie funções produtivas enquanto tratamos de todos os trâmites dos regimes laboral e de imigração holandeses.
Eficiência Administrativa e Transparência
A transparência é o princípio estruturante do nosso modelo de "fator de payroll". Emitimos uma fatura mensal única e consolidada que abrange todos os salários brutos, encargos do empregador e benefícios obrigatórios. Esta modalidade de preços sem surpresas anula o risco de oscilações orçamentais imprevistas, facultando previsões financeiras exatas e simplificando a sua gestão de pagamentos a fornecedores. Não necessita de processar pagamentos dispersos para a contribuição Zvw de 6,10% ou para o subsídio de férias de 8%: tudo fica agregado num valor claro e previsível.
Os colaboradores beneficiam da mesma forma desta organização, acedendo a um portal online seguro para consultar recibos de vencimento e acompanhar em tempo real os seus 20 dias obrigatórios de férias pagas. Esta interface digital confere transparência aos profissionais e desonera o departamento interno de RH. Para uma análise técnica mais detalhada destes processos, consulte o nosso guia sobre o processamento salarial nos Países Baixos. Privilegiamos um contacto direto para garantir o cumprimento escrupuloso de todas as normas legais aplicáveis.
Garanta a sua Expansão nos Países Baixos com Rigor Legal
O domínio das referências de salário horário para 2026 e dos limiares atualizados do regime dos 30% é fundamental para a previsibilidade financeira. Estes requisitos de benefícios dos colaboradores formam o alicerce de uma presença regular e sustentável no mercado holandês. Ao prever custos como o subsídio de férias de 8% e o teto máximo da indemnização de transição, a sua empresa mantém-se resiliente perante as mudanças regulamentares. Este guia foi revisto por Joost Hubregtse, Diretor de Payroll, para oferecer a precisão técnica indispensável à sua equipa de Recursos Humanos.
Fazer crescer a sua equipa internacional não tem de ser um processo travado pela complexidade burocrática. Facilitamos o processamento célere de vistos HSM em 3 semanas e gerimos todas as declarações obrigatórias através de uma fatura única e transparente, sem custos ocultos. Estes serviços são prestados em articulação com parceiros licenciados para garantir a total conformidade com a legislação laboral holandesa. Concentre-se em recrutar os melhores profissionais enquanto salvaguardamos a sua segurança jurídica. Estamos prontos para apoiar a sua entrada com sucesso neste mercado dinâmico.
Contrate nos Países Baixos com confiança: Peça a sua proposta em 24 horas
Perguntas Frequentes
Qual é o subsídio de férias obrigatório nos Países Baixos para 2026?
O subsídio de férias obrigatório está fixado num mínimo de 8% do salário anual bruto do colaborador. Este pagamento é habitualmente efetuado sob a forma de montante único em maio ou junho; não obstante, o seu apuramento é mensal ao longo de todo o ano. Trata-se de uma componente essencial dos benefícios legais que se aplica a todos os trabalhadores, independentemente do tipo de contrato de trabalho celebrado. Se o colaborador cessar funções antes da data habitual de pagamento anual, o saldo acumulado terá de ser liquidado no recibo de vencimento final.
Qual é o valor do salário mínimo por hora nos Países Baixos em 2026?
A partir de 1 de janeiro de 2026, o salário mínimo horário obrigatório para trabalhadores com 21 anos ou mais é de 14,71 EUR brutos. Está previsto que este valor aumente para 14,99 EUR brutos a 1 de julho de 2026. Os empregadores devem assegurar que todos os salários são calculados com base nestes referenciais horários, em substituição de um mínimo mensal fixo. Esta metodologia garante a equidade remuneratória em diferentes cargas horárias semanais de trabalho, quer a sua organização aplique um horário de 36 ou de 40 horas.
Quais são os requisitos salariais para o regime dos 30% em 2026?
Para 2026, o limiar salarial tributável geral para beneficiar do regime dos 30% é de 48 013 EUR. Aplica-se um limiar reduzido de 36 497 EUR aos colaboradores com menos de 30 anos que sejam titulares de um grau de mestrado reconhecido. Estes valores correspondem ao salário tributável mínimo exigido após a dedução da parcela isenta de impostos. O cumprimento destes critérios é indispensável para a concessão do benefício fiscal, o qual é gerido pela nossa equipa através de pedidos formulados com recurso a parceiros licenciados.
O plano de pensões é um benefício obrigatório para os colaboradores nos Países Baixos?
Embora a pensão do Estado (AOW) seja financiada pelas contribuições para a segurança social, os planos de pensões complementares financiados pelo empregador são frequentemente de cumprimento obrigatório ao abrigo de Convenções Coletivas de Trabalho (CAO). A ICSPayroll integra um plano de pensões sólido como elemento standard da sua oferta, contemplando uma contribuição de 15,2% sobre o salário bruto. Isto assegura que a sua equipa usufrui de benefícios de reforma atrativos enquanto a sua organização cumpre todas as normas setoriais aplicáveis, através de processos geridos de forma segura com parceiros licenciados.
Durante quanto tempo é o empregador obrigado a pagar o salário a um trabalhador de baixa médica?
A lei holandesa estabelece que o empregador deve continuar a pagar a retribuição ao colaborador incapacitado por doença durante um período máximo de 104 semanas (dois anos completos). Ao longo deste tempo, a entidade patronal deve pagar pelo menos 70% do salário bruto. Em muitos setores de atividade, o uso comum dita o complemento do valor até 100% durante o primeiro ano de ausência. Esta responsabilidade compreende deveres rigorosos de reintegração estipulados pela Lei de Melhoria do Porteiro (Wet Verbetering Poortwachter), os quais gerimos com recurso a aconselhamento especializado em baixas médicas.
Qual é o teto máximo da indemnização de transição para 2026?
A indemnização de transição (transitievergoeding) tem como limite máximo o montante de 102 000 EUR no ano fiscal de 2026. Se a remuneração anual bruta do trabalhador for superior a este valor de referência, o teto é reajustado para o montante equivalente a um ano inteiro de salário bruto. Esta compensação por cessação de contrato é devida a partir do primeiro dia de trabalho em todas as tipologias contratuais. O cálculo rigoroso deste montante na rescisão contratual é vital para evitar litígios perante a Autoridade do Trabalho holandesa e salvaguardar a plena conformidade legal.
Posso contratar trabalhadores nos Países Baixos sem possuir uma entidade jurídica local?
Sim, é perfeitamente possível contratar pessoal nos Países Baixos sem constituir uma BV local através da utilização de um serviço de Employer of Record (EOR). Esta solução, facilitada pela ICSPayroll em conjunto com parceiros licenciados, permite empregar talento local dentro da legalidade enquanto gerimos todas as obrigações de processamento salarial, impostos e seguros sociais. É a solução mais rápida e eficiente para empresas internacionais acederem ao mercado, recebendo uma única fatura mensal consolidada que engloba a totalidade dos custos obrigatórios e encargos sociais do empregador.
Qual é o prazo legal de conservação dos documentos de processamento salarial nos Países Baixos?
A Autoridade Tributária holandesa (Belastingdienst) determina a obrigação estrita de conservação dos registos de processamento salarial e de administração de pessoal durante um período mínimo de sete anos. Incluem-se neste âmbito contratos de trabalho assinados, recibos de vencimento, declarações anuais de rendimentos e despachos de concessão do regime dos 30%. O arquivo adequado destes ficheiros é fulcral para a conformidade legal. O nosso portal online de colaboradores garante que toda a documentação relevante permanece arquivada de forma segura e acessível durante o prazo previsto por lei, protegendo a sua empresa contra riscos de auditoria.

Artigo redigido por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenção na fonte sobre salários e declarações de segurança social, subsídio de férias, pensões, baixas médicas e cumprimento de CAO, com possibilidade de integração e admissão em 48 horas.
Perguntas frequentes
O subsídio de férias obrigatório está fixado num mínimo de 8% do salário anual bruto do colaborador. Este pagamento é habitualmente efetuado sob a forma de montante único em maio ou junho; não obstante, o seu apuramento é mensal ao longo de todo o ano. Trata-se de uma componente essencial dos benefícios legais que se aplica a todos os trabalhadores, independentemente do tipo de contrato de trabalho celebrado. Se o colaborador cessar funções antes da data habitual de pagamento anual, o saldo acumulado terá de ser liquidado no recibo de vencimento final.
A partir de 1 de janeiro de 2026, o salário mínimo horário obrigatório para trabalhadores com 21 anos ou mais é de 14,71 EUR brutos. Está previsto que este valor aumente para 14,99 EUR brutos a 1 de julho de 2026. Os empregadores devem assegurar que todos os salários são calculados com base nestes referenciais horários, em substituição de um mínimo mensal fixo. Esta metodologia garante a equidade remuneratória em diferentes cargas horárias semanais de trabalho, quer a sua organização aplique um horário de 36 ou de 40 horas.
Para 2026, o limiar salarial tributável geral para beneficiar do regime dos 30% é de 48 013 EUR. Aplica-se um limiar reduzido de 36 497 EUR aos colaboradores com menos de 30 anos que sejam titulares de um grau de mestrado reconhecido. Estes valores correspondem ao salário tributável mínimo exigido após a dedução da parcela isenta de impostos. O cumprimento destes critérios é indispensável para a concessão do benefício fiscal, o qual é gerido pela nossa equipa através de pedidos formulados com recurso a parceiros licenciados.
Embora a pensão do Estado (AOW) seja financiada pelas contribuições para a segurança social, os planos de pensões complementares financiados pelo empregador são frequentemente de cumprimento obrigatório ao abrigo de Convenções Coletivas de Trabalho (CAO). A ICSPayroll integra um plano de pensões sólido como elemento standard da sua oferta, contemplando uma contribuição de 15,2% sobre o salário bruto. Isto assegura que a sua equipa usufrui de benefícios de reforma atrativos enquanto a sua organização cumpre todas as normas setoriais aplicáveis, através de processos geridos de forma segura com parceiros licenciados.
A lei holandesa estabelece que o empregador deve continuar a pagar a retribuição ao colaborador incapacitado por doença durante um período máximo de 104 semanas (dois anos completos). Ao longo deste tempo, a entidade patronal deve pagar pelo menos 70% do salário bruto. Em muitos setores de atividade, o uso comum dita o complemento do valor até 100% durante o primeiro ano de ausência. Esta responsabilidade compreende deveres rigorosos de reintegração estipulados pela Lei de Melhoria do Porteiro (Wet Verbetering Poortwachter), os quais gerimos com recurso a aconselhamento especializado em baixas médicas.
A indemnização de transição (transitievergoeding) tem como limite máximo o montante de 102 000 EUR no ano fiscal de 2026. Se a remuneração anual bruta do trabalhador for superior a este valor de referência, o teto é reajustado para o montante equivalente a um ano inteiro de salário bruto. Esta compensação por cessação de contrato é devida a partir do primeiro dia de trabalho em todas as tipologias contratuais. O cálculo rigoroso deste montante na rescisão contratual é vital para evitar litígios perante a Autoridade do Trabalho holandesa e salvaguardar a plena conformidade legal.
Sim, é perfeitamente possível contratar pessoal nos Países Baixos sem constituir uma BV local através da utilização de um serviço de Employer of Record (EOR). Esta solução, facilitada pela ICSPayroll em conjunto com parceiros licenciados, permite empregar talento local dentro da legalidade enquanto gerimos todas as obrigações de processamento salarial, impostos e seguros sociais. É a solução mais rápida e eficiente para empresas internacionais acederem ao mercado, recebendo uma única fatura mensal consolidada que engloba a totalidade dos custos obrigatórios e encargos sociais do empregador.
A Autoridade Tributária holandesa (Belastingdienst) determina a obrigação estrita de conservação dos registos de processamento salarial e de administração de pessoal durante um período mínimo de sete anos. Incluem-se neste âmbito contratos de trabalho assinados, recibos de vencimento, declarações anuais de rendimentos e despachos de concessão do regime dos 30%. O arquivo adequado destes ficheiros é fulcral para a conformidade legal. O nosso portal online de colaboradores garante que toda a documentação relevante permanece arquivada de forma segura e acessível durante o prazo previsto por lei, protegendo a sua empresa contra riscos de auditoria.