
Baja por enfermedad en los Países Bajos: Guía de cumplimiento para empleadores en 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Por Joost Hubregtse, director de ICS Staffing & Payroll B.V. Revisado jurídicamente por Zishan Hussain, abogado laboralista, el 5 de agosto de 2026. Las tarifas salariales, los topes de prestaciones y los umbrales fiscales en los Países Bajos se actualizan el 1 de enero y el 1 de julio; todas las cifras que figuran a continuación se corresponden con los valores vigentes a 6 de agosto de 2026.
La enfermedad prolongada de un empleado en los Países Bajos constituye un compromiso financiero legal que puede extenderse durante 104 semanas y, en determinados supuestos, hasta 156. El Derecho laboral neerlandés está articulado en torno a la protección del trabajador, lo que convierte una baja médica prolongada tanto en una exposición a costes directos como en un procedimiento administrativo sujeto a plazos perentorios. Conciliar la obligación de abonar el 70% del salario con la prohibición legal de despido durante los dos primeros años exige una planificación estratégica que debe comenzar el primer día de ausencia, no en el mes doce.
Esta guía detalla las obligaciones de las empresas en 2026 en el marco de la normativa sobre baja por enfermedad en los Países Bajos para empleadores: el fundamento legal del artículo 7:629 del Código Civil neerlandés (Burgerlijk Wetboek), las referencias salariales vigentes (salario mínimo interprofesional por hora de 14,99 € para empleados a partir de 21 años y un salario diario máximo de 309,91 €), los plazos estipulados por la Ley de mejora del control de acceso (Wet Verbetering Poortwachter) y las situaciones en las que el UWV asume el coste en lugar del empleador. Asimismo, clarifica con precisión qué responsabilidades puede asumir y cuáles no una estructura de Employer of Record (EOR).
Puntos clave
- La obligación de mantener el pago del salario durante 104 semanas se aplica durante toda la vigencia del contrato de trabajo: los dos años completos para empleados indefinidos, hasta la fecha de extinción para contratos de duración determinada y seis semanas para trabajadores que hayan alcanzado la edad de jubilación estatal (AOW).
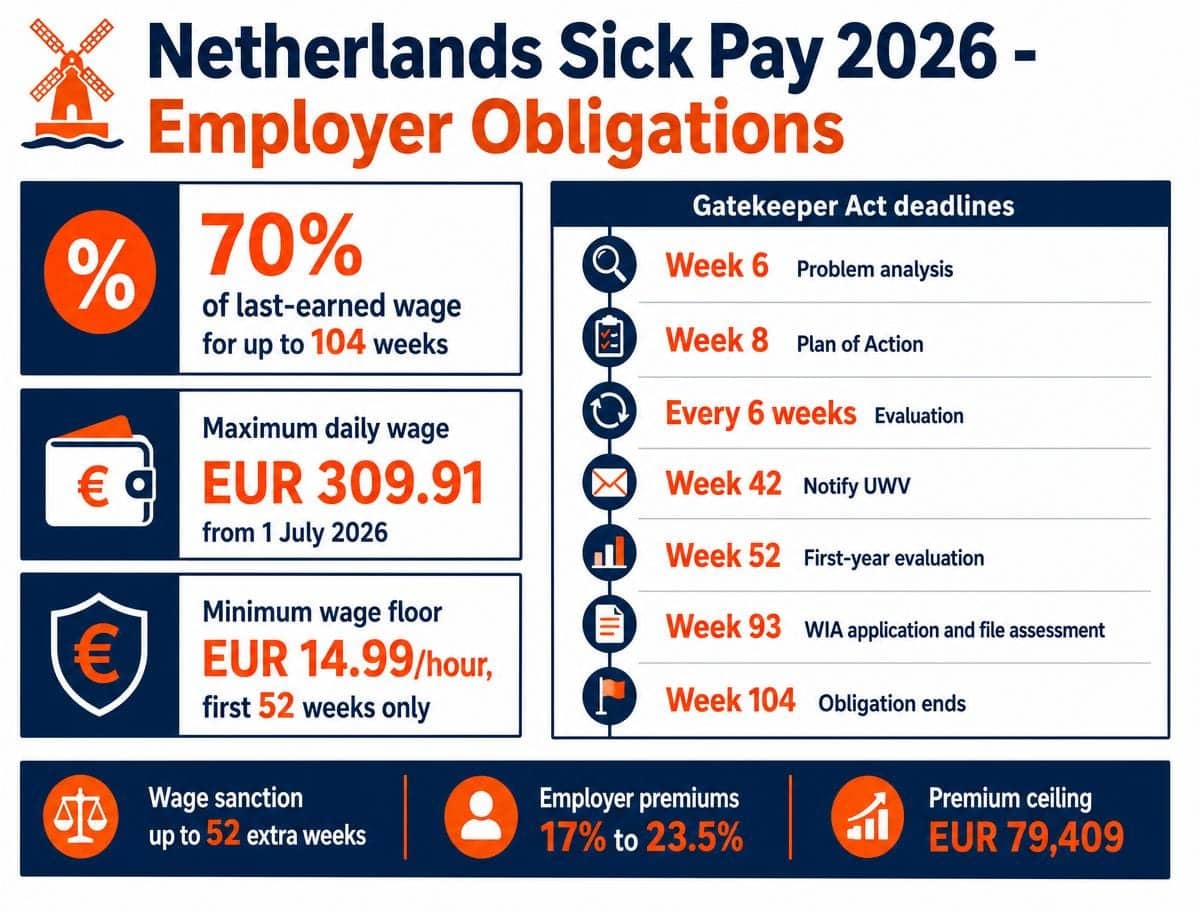
- El mínimo legal obligatorio es el 70% del último salario percibido, sujeto al salario máximo computable diario de 309,91 € (a partir del 1 de julio de 2026), garantizándose como suelo el salario mínimo legal únicamente durante las primeras 52 semanas.
- Las cargas sociales del empleador añaden entre un 17% y un 23,5% adicional sobre el salario bruto por incapacidad temporal, según la modalidad contractual y la dimensión de la empresa, hasta una base máxima anual sujeta a primas de 79.409 €.
- El incumplimiento de los plazos del proceso Gatekeeper expone a la empresa a una sanción salarial de hasta 52 semanas adicionales, evaluada en el momento de la solicitud de la prestación por incapacidad WIA en la semana 93, no al término de la semana 104.
- El artículo 7:629 otorga a las empresas dos recursos que la mayoría de los empleadores extranjeros desconoce: la suspensión y la interrupción definitiva del pago del salario en caso de obstrucción del proceso por parte del empleado.
- La Ley sobre prestaciones por enfermedad (Ziektewet) y la póliza sin riesgo (no-riskpolis) transfieren el coste económico al Estado en supuestos tasados, pero nunca las obligaciones de gestión administrativa. Una solución de EOR transfiere el rol patronal al proveedor del servicio, pero no suprime la exposición del cliente bajo las normas neerlandesas de responsabilidad solidaria del cesionario.
La regla de las 104 semanas: comprensión de las obligaciones de mantenimiento salarial
El artículo 7:629 del Código Civil neerlandés obliga al empleador a continuar abonando el salario (loondoorbetaling bij ziekte (fuente principal: Burgerlijk Wetboek Boek 7 (Derecho laboral contractual), wetten.overheid.nl)) durante un periodo de hasta 104 semanas cuando el trabajador no pueda desempeñar las funciones acordadas por enfermedad, embarazo o parto. Dicha obligación se inicia el primer día de notificación de la baja y rige con independencia de que la contingencia sea o no de origen profesional.
El riesgo financiero no se agota en el abono ordinario de las nóminas. Si el UWV dictamina que los esfuerzos de reinserción laboral de la empresa han sido insuficientes, puede imponer una sanción económica salarial (loonsanctie) de hasta 52 semanas adicionales en virtud del artículo 25(9) de la Ley sobre el trabajo y los ingresos según la capacidad laboral (Wet WIA). Esto prolonga la exposición máxima a tres años y prorroga simultáneamente la prohibición de despido. En la práctica, esta penalización suele imponerse por defectos formales en la documentación antes que por una falta real de voluntad de reincorporación. Existen dos mecanismos legales para limitar este coste que a menudo se pasan por alto. En primer lugar, el contrato de trabajo o el convenio colectivo aplicable (CAO) pueden prever hasta dos días de carencia no remunerados (wachtdagen) al inicio de cada proceso de incapacidad. En segundo lugar, el artículo 7:629 faculta al empleador para suspender temporalmente el abono salarial si el empleado incumple las instrucciones razonables por escrito para evaluar su derecho a la prestación, y para cesar definitivamente el pago si rechaza una oferta de trabajo adecuado, entorpece su propia recuperación o se niega a cooperar en el plan de acción. Ambos instrumentos exigen notificar de forma fehaciente e inmediata al empleado en cuanto se aprecie el incumplimiento; la omisión de esta notificación inmediata extingue el derecho de la empresa a ampararse en ella. En caso de discrepancia entre las partes - típicamente sobre la aptitud del empleado para desempeñar un puesto adaptado - , cualquiera de ellas puede instar un dictamen pericial (deskundigenoordeel) ante el UWV. Este paso tiene una trascendencia procesal crítica: conforme al artículo 7:629a, los tribunales desestimarán de plano cualquier reclamación de cantidad formulada por el empleado si no se aporta dicho dictamen.
A quién pagar: modalidades contractuales y cobertura
La obligación afecta a prácticamente la totalidad de los trabajadores, si bien su duración difiere según la modalidad. En los contratos por tiempo indefinido, la cobertura comprende las 104 semanas completas. En los contratos de duración determinada, el deber subsiste únicamente hasta la fecha pactada de finalización; en el último día laborable de vigencia contractual, el empleador debe cursar la baja médica del trabajador ante el UWV y, a partir del día siguiente, este organismo público asume la cobertura económica en aplicación de la Ley sobre prestaciones por enfermedad (Ziektewet). La omisión de dicha comunicación genera sanciones administrativas directas. Los contratos a demanda y de cero horas generan asimismo el derecho al mantenimiento del salario: si la incapacidad sobreviene durante un llamamiento en vigor, se continúa remunerando hasta su conclusión; si el patrón de trabajo se ha consolidado en el tiempo, el artículo 7:610b establece una presunción legal iuris tantum de que la jornada contratada equivale al promedio de horas trabajadas en los tres meses anteriores, calculándose la base de la baja sobre dicho cómputo. Los trabajadores que hayan alcanzado la edad legal de jubilación (AOW) configuran un régimen diferenciado: la obligación patronal de abono salarial se reduce a seis semanas, tras las cuales procede el despido por incapacidad sobrevenida. Es habitual que las empresas internacionales apliquen erróneamente el periodo de 104 semanas a este colectivo, incurriendo en sobrecostes innecesarios. Paralelamente, dos conceptos económicos continúan devengándose en todas las modalidades: la paga legal de vacaciones (vakantiegeld) del 8% sobre el salario efectivamente abonado por enfermedad, y el devengo íntegro de las vacaciones legales anuales conforme al artículo 7:635, una contingencia económica que se materializa como compensación económica en la liquidación final si el contrato se extingue.
Protección frente al despido durante los primeros dos años
La prohibición de despido legal (opzegverbod) recogida en el artículo 7:670 veta la extinción del contrato durante los primeros dos años de incapacidad. Queda terminantemente prohibido resolver la relación laboral por motivos de salud y, en la inmensa mayoría de los casos, tampoco cabe hacerlo por causas objetivas o disciplinarias independientes mientras persista la situación de baja médica. Las excepciones admitidas son más reducidas de lo que habitualmente se cree, aunque superan lo que refieren las guías superficiales: despido disciplinario procedente por motivos graves y urgentes (urgente reden) desvinculados de la enfermedad; resolución contractual durante el periodo de prueba válidamente concertado; rescisión de mutuo acuerdo mediante acuerdo transaccional (vaststellingsovereenkomst), una vía viable pero que entraña serios riesgos, dado que si el empleado renuncia de forma improcedente a sus derechos bajo la Ziektewet puede ser privado del subsidio público y demandar la nulidad del acuerdo; cese total y definitivo de la actividad empresarial; y aquellos casos en los que la incapacidad médica se inicie con posterioridad a la recepción formal del expediente de despido por parte del UWV. Una vez consumadas las 104 semanas reglamentarias y acreditado un expediente de reintegración intachable, el despido por incapacidad de larga duración resulta legalmente viable, devengándose la correspondiente indemnización por despido (transitievergoeding) calculada sobre la totalidad de la relación laboral, con inclusión íntegra del periodo de baja. Para un análisis detallado del marco legal, consulte nuestra guía sobre Derecho laboral en los Países Bajos para empresas extranjeras: Guía de cumplimiento 2026.
Cálculo del salario legal por enfermedad y baremos retributivos de 2026
El suelo legal imperativo equivale al 70% del último salario devengado por el trabajador, cálculo que se encuentra sujeto a topes. El artículo 7:629 establece que dicho 70% se aplicará exclusivamente sobre el tramo salarial que no supere el salario máximo computable diario previsto en el artículo 17 de la Ley de financiación de la seguridad social (Wet financiering sociale verzekeringen). Este tope asciende a 309,91 € brutos al día desde el 1 de julio de 2026, lo que representa aproximadamente 6.740 € al mes bajo el criterio estándar de 21,75 días laborales. Si el empleado percibe una remuneración superior a dicho umbral, la obligación mínima legal de la empresa se limita al 70% de 309,91 € (aproximadamente 216,94 € diarios), salvo previsión en contrario en el contrato individual o en el convenio sectorial. El 70% debe aplicarse sobre la retribución global ordinaria que el empleado habría devengado en activo, no solo sobre el salario base: los conceptos estructurales como la decimotercera mensualidad, pluses de turno fijos, complementos personales y horas extraordinarias habituales forman parte ineludible de la base de cálculo.
Aproximadamente tres cuartas partes de la masa laboral en los Países Bajos está sujeta a un convenio colectivo de trabajo (CAO). Cuando existe un CAO aplicable, este suele mejorar sensiblemente los mínimos legales, siendo una fórmula sumamente habitual el abono del 100% durante las primeras 52 semanas y del 70% durante el segundo año, si bien otros convenios aplican escalas porcentuales decrecientes. Es preceptivo examinar el CAO de aplicación antes de liquidar al 70%. Asimismo, la acumulación de derechos de pensión se mantiene de ordinario durante la incapacidad; la gran mayoría de los planes de previsión contemplan la exoneración del pago de aportaciones o la cotización continuada con base en el salario previo a la baja. Conviene reparar en la base técnica: la aportación al plan de pensiones se liquida sobre la base pensionable (pensioengrondslag) - salario computable minorado por la deducción legal o franchise - y no sobre el salario bruto íntegro. El porcentaje global de cotizaciones varía sustancialmente según el sector y el fondo de pensiones, por lo que el presupuesto empresarial debe calcularse conforme al reglamento específico del plan y no sobre estimaciones porcentuales genéricas.
Obligaciones del primer año frente al segundo año
A lo largo de las primeras 52 semanas de baja, la cuantía resultante del 70% no puede quedar en ningún caso por debajo del salario mínimo legal imperativo aplicable a la categoría y edad del empleado. Si el 70% arroja una cantidad inferior, la empresa debe complementarla a su costa. El salario mínimo legal por hora para mayores de 21 años se fijó en 14,71 € desde el 1 de enero de 2026 y subió a 14,99 € el 1 de julio de 2026 (un incremento del 1,90%). Para los trabajadores menores de 21 años rige la escala reglamentaria de salario mínimo juvenil. Durante el segundo año de baja, esta garantía legal de sueldo mínimo desaparece: la empresa satisface estrictamente el 70%, aun cuando el importe resultante se sitúe por debajo del salario mínimo. En tal tesitura, el empleado se encuentra facultado para solicitar ante el UWV un complemento social asistencial (toeslag) que iguale sus ingresos al mínimo de subsistencia, extremo que conviene comunicar al trabajador para minorar la conflictividad laboral sin incurrir en costes directos para la empresa.
Cotizaciones sociales y cargas patronales
El abono del salario en situación de incapacidad temporal no exime al empleador de sus obligaciones con la seguridad social. Se debe mantener el envío mensual de las declaraciones de retenciones sobre el trabajo y cotizaciones a la seguridad social (aangifte loonheffingen), ingresando las cargas sociales del empleador sobre la retribución satisfecha. Para el ejercicio 2026, los tipos aplicables son: Aof (Fondo de incapacidad laboral), 6,27% para pequeñas empresas y 7,63% para medianas y grandes; AWf (Fondo de desempleo), 2,74% para contratos indefinidos escritos que no sean a demanda y 7,74% para contratos temporales o flexibles; Whk (Fondo de reincorporación laboral), fijado individualmente mediante baremo de siniestralidad, con una media del 1,52% en 2026; la contribución al cuidado infantil del 0,50%; y la cotización sanitaria patronal de la Zvw (Ley del seguro de enfermedad) del 6,10%. El coste agregado real oscila en torno al 17,1% para contratos indefinidos en pequeñas empresas, escalando hasta aproximadamente el 23,5% en contratos eventuales dentro de grandes corporaciones. Todas estas aportaciones se topan sobre la base máxima de cotización para 2026, situada en 79.409 € anuales. Los empleadores que ostenten la condición de autoaseguradores (eigenrisicodrager) respecto de la prestación por incapacidad sobrevenida (WGA) o de la Ziektewet asumirán una estructura de costes diferente sujeta a cálculos actuariales propios. Conforme a las exigencias fiscales de la Belastingdienst, los archivos de gestión de nóminas deben custodiarse durante un periodo mínimo de siete años.
Gestión de la Ley de mejora del control de acceso (Wet Verbetering Poortwachter)
La Ley de mejora del control de acceso instaura un riguroso marco de obligaciones procedimentales con el fin de atajar la incapacidad laboral prolongada mediante una reincorporación temprana y activa. En virtud de esta norma, la empresa no actúa como un mero pagador salarial, sino como coordinadora directa del proceso de rehabilitación, en estrecha colaboración con un servicio de prevención de riesgos y medicina del trabajo acreditado (arbodienst) o un médico de empresa (bedrijfsarts). El UWV inspeccionará minuciosamente el expediente de reinserción y puede penalizar a la empresa con hasta 52 semanas adicionales de abono salarial forzoso si dictamina que las medidas adoptadas o el respaldo documental resultan deficientes.
La empresa está obligada a instruir y custodiar un expediente de reintegración (re-integratiedossier) en el que consten todas las incidencias de la baja y las intervenciones practicadas por ambas partes. Dicho expediente servirá de base al informe final de reintegración (re-integratieverslag) que debe acompañar a la solicitud de incapacidad permanente (WIA) del empleado, erigiéndose en el principal medio probatorio evaluado por el UWV. Conviene recordar que las sanciones administrativas suelen traer causa de omisiones formales en los plazos y documentos, más que de una desatención dolosa de la salud del trabajador.
Calendario de reintegración: hitos procedimentales
Semana 1: Notificación formal de la baja al arbodienst o al médico de empresa. Queda legalmente vedado interrogar al trabajador sobre el diagnóstico médico; únicamente está permitido inquirir acerca del plazo previsible de reincorporación y de las tareas que eventualmente pueda desempeñar. Semana 6: Si el médico de empresa o el arbodienst prevé una baja prolongada, deberá emitirse el análisis del problema (probleemanalyse) dentro del plazo improrrogable de seis semanas desde el primer día de incapacidad. Si el carácter duradero de la dolencia sobreviene más adelante, el informe deberá requerirse inmediatamente en ese momento; las ausencias leves que no apunten a cronicidad no activan este trámite. Semana 8: Con base en el análisis del problema, el empleador y el empleado deben formalizar conjuntamente un Plan de Acción (Plan van Aanpak) que establezca las medidas concretas orientadas a la reincorporación laboral y designar a un gestor del caso (casemanager), debiendo reflejarse las valoraciones de ambas partes en dicho documento. Cada seis semanas a partir de ese hito: Evaluación y actualización periódica del plan mediante registro documental exhaustivo. Semana 42: Notificación telemática obligatoria al UWV sobre la existencia de una situación de incapacidad prolongada, a cursar a más tardar el primer día laborable posterior a la semana 42 de baja médica; su omisión conlleva una sanción de hasta 455 € y puede perjudicar la tramitación ordinaria de la prestación WIA. Semana 52: Celebración de la evaluación de primer año (eerstejaarsevaluatie) con constancia expresa de las posturas de ambas partes; este hito marca el momento decisivo en el que se debe valorar formalmente la reinserción en otra empresa. Hacia la semana 88: El UWV remite al trabajador la documentación para solicitar la prestación por incapacidad permanente (WIA). Semana 93: El empleado formaliza la solicitud de WIA aportando el informe de reintegración. Es en este preciso instante cuando el UWV somete el expediente patronal a examen técnico (RIV-toets), y no al término de la semana 104; en caso de advertirse defectos o negligencias, se concede un plazo de subsanación durante las semanas restantes, cuya inobservancia deviene en sanción salarial. Semana 104: Conclusión formal de la obligación patronal de pago retributivo, salvo imposición de sanción por el UWV.
Primer itinerario vs. segundo itinerario de reintegración
El Primer itinerario (Spoor 1) se enfoca a la reincorporación del empleado en su puesto original o en un puesto alternativo adecuado dentro de la propia organización. La empresa debe agotar todas las alternativas internas: adaptación horaria, reasignación de funciones, modificaciones ergonómicas o recolocación en otros departamentos. El Segundo itinerario (Spoor 2) se activa cuando el médico de empresa determina que la continuidad del trabajador en la plantilla resulta inviable médicamente. En este escenario, la empresa asume la obligación financiera y organizativa de prestar asistencia especializada para que el empleado encuentre una colocación adecuada en otra entidad externa, habitualmente mediante servicios de recolocación (outplacement) y orientación sociolaboral. En la operativa práctica, Spoor 2 debe activarse a más tardar durante la evaluación del primer año si las perspectivas de acomodo interno son desfavorables; la demora en la apertura de este segundo itinerario constituye una de las causas más frecuentes de sanción salarial por el UWV.
Excepciones y subsidios por incapacidad temporal: cuándo asume el pago el UWV
La Ley sobre prestaciones por enfermedad (Ziektewet) articula una red de protección pública que en determinados supuestos legalmente previstos asume el coste salarial, liberando a la empresa de dicha carga. Con todo, la exoneración económica no exime de la carga administrativa: mientras subsista la relación jurídica laboral con la empresa, las obligaciones del procedimiento Gatekeeper se mantienen plenamente vigentes para el empleador.
En la mayor parte de estas contingencias, el UWV abona la prestación directamente a la empresa bajo la modalidad de reembolso; de este modo, el calendario de pagos de nómina del empleado no sufre alteraciones y el empleador compensa el subsidio público con el salario continuado. El cobro efectivo está condicionado a la estricta puntualidad en las comunicaciones: una notificación extemporánea puede provocar que el coste de la baja recaiga íntegramente sobre la empresa, a pesar de que el trabajador reuniese todos los requisitos de elegibilidad.
Embarazo, parto y donación de órganos
Cuando una trabajadora se encuentre en situación de incapacidad para el trabajo debido a embarazo o parto, o por complicaciones de salud derivadas de estos eventos acaecidas antes o después del permiso legal de maternidad, tiene derecho a percibir un subsidio por enfermedad equivalente al 100% de su salario diario computable, limitado al tope diario legal de 309,91 €. La notificación correspondiente al UWV debe formalizarse a más tardar el cuarto día hábil posterior a aquel en que la empresa tenga conocimiento razonable de la contingencia. De igual modo, los trabajadores en proceso de recuperación por donación de órganos acceden a un subsidio médico del 100% de la base computable diaria. Es importante advertir que el permiso directo por maternidad y parto constituye un derecho independiente regulado por la Ley de conciliación laboral y familiar (Wet arbeid en zorg), financiado al 100% hasta dicho tope máximo, sin que tenga naturaleza jurídica de baja médica por enfermedad.
La póliza sin riesgo para trabajadores con discapacidad
La póliza sin riesgo (no-riskpolis) ampara a aquellos empleados que cuenten con una limitación laboral legalmente reconocida o procedan de programas contributivos de invalidez (incluidos los regímenes WIA, WAO, WAZ o Wajong), así como a otros colectivos especialmente tutelados. Si un trabajador acogido a esta protección causa baja médica, el UWV asume directamente el abono del salario bajo la Ziektewet, blindando al empleador frente al riesgo económico de los dos años de mantenimiento retributivo. La finalidad de esta medida es erradicar las reticencias financieras que desincentivan la contratación de personas con discapacidad. Con carácter general, el empleado no está obligado a comunicar esta condición durante los primeros dos meses de vigencia del contrato de trabajo, pero la empresa puede consultar formalmente sobre este punto una vez transcurrido dicho periodo de prueba. Otros instrumentos similares, como las medidas compensatorias dirigidas a la contratación de trabajadores de edad avanzada, obedecen a esta misma lógica de cobertura pública.
Mitigación del riesgo de incapacidad temporal mediante servicios de Employer of Record (EOR)
Operar en los Países Bajos sin disponer de una filial o entidad jurídica local expone a la empresa a un serio riesgo de incumplimiento cuando sobreviene una baja médica: el calendario procesal del sistema Gatekeeper impone actuaciones locales, fechadas fehacientemente y respaldadas por documentación técnica que un departamento de recursos humanos a distancia no puede gestionar con la celeridad exigida. Mediante un acuerdo de EOR, una entidad mercantil neerlandesa asume la posición de empleador formal, suscribe el contrato de trabajo y responde de las exigencias imperativas derivadas del artículo 7:629 y de la Ley de mejora del control de acceso.
Resulta indispensable delimitar con precisión técnica el alcance real de este esquema, pues a menudo se difunden interpretaciones comerciales sobredimensionadas. Lo que se transfiere íntegramente es la condición de empleador: la obligación de abono continuado del salario, la contratación y seguimiento con el arbodienst, la custodia y gestión del expediente Gatekeeper, los trámites y partes telemáticos ante el UWV, las solicitudes de prestaciones Ziektewet o de la póliza no-risk y la exposición patrimonial frente a posibles sanciones salariales. Por el contrario, lo que no se elimina es el régimen que vincula al cliente final. En la medida en que el cliente dirija de facto la prestación laboral cotidiana del empleado, la operación califica como puesta a disposición de trabajadores bajo el ordenamiento jurídico neerlandés. Ello conlleva el deber de inscripción en el registro mercantil conforme a la Ley de mediación laboral (Waadi), la garantía imperativa de igualdad retributiva respecto al personal homólogo y, si el esquema encaja como contrato de payrolling según el artículo 7:692 del Código Civil, el deber de conceder condiciones laborales y un plan de pensiones sustancialmente equivalentes a los que disfrutaría contratado directamente por la empresa usuaria. Asimismo, el cliente preserva su exposición por responsabilidad subsidiaria y solidaria (inlenersaansprakelijkheid) relativa a eventuales deudas por retenciones del IRPF y cotizaciones a la seguridad social impagadas, así como bajo las normas de responsabilidad en cadena (ketenaansprakelijkheid) por salarios insatisfechos. Cualquier proveedor que sugiera un blindaje patrimonial absoluto está ignorando la legislación neerlandesa vigente. A partir del 1 de enero de 2027 entrará en vigor la Ley de admisión de prestadores de mano de obra (Wtta), introduciendo un régimen de autorización pública obligatoria fiscalizado por un nuevo organismo supervisor; desde el 1 de enero de 2028 quedará terminantemente prohibida la cesión de personal sin dicha autorización, y las empresas usuarias que contraten proveedores no autorizados serán sancionadas directamente con severas multas. Todo empleador que evalúe a un socio de EOR o de nóminas en 2026 debe verificar de inmediato el calendario de homologación y adecuación de dicho proveedor a la Wtta.
Cómo gestiona ICSPayroll el riesgo derivado de bajas laborales
Integramos el factor de riesgo derivado de bajas por incapacidad en el propio coeficiente del servicio de nóminas, evitando que su empresa tenga que buscar y negociar pólizas complementarias de cobertura de absentismo. Nuestro equipo asume íntegramente las relaciones con el arbodienst y el médico de empresa acreditado, y custodia el expediente Gatekeeper conforme a los estándares probatorios del UWV: el análisis del problema, el Plan de Acción, las revisiones periódicas sexenales, la comunicación de la semana 42, la evaluación del primer año y la redacción del informe de reintegración preceptivo en la semana 93. De igual manera, activamos de inmediato las medidas legales de suspensión o cesación salarial cuando el caso lo amerita, formalizando la notificación escrita que exige la ley para no consentir situaciones de obstrucción o fraude durante dos años de inacción. Asimismo, custodiamos la totalidad de los expedientes retributivos y médicos no confidenciales durante el plazo legal de siete años.
Cumplimiento normativo consolidado para plantillas internacionales
Consolidamos los costes laborales de su empresa - salario bruto, asignación de vacaciones del 8%, provisión por derechos de descanso acumulados, aportaciones a planes de pensiones, cargas sociales patronales y provisiones para indemnizaciones por despido - en una única factura mensual transparente, lo que permite visualizar el coste total de contratación antes de que sobrevenga una incapacidad, y no como un quebranto sobrevenido a posteriori. El personal accede a un manual corporativo de bienvenida y a una plataforma digital para la comunicación formal de incidencias y ausencias, asignándose un interlocutor técnico específico para la resolución de situaciones complejas. Para conocer en detalle nuestro marco operativo, examine nuestra guía sobre Externalización de nóminas en los Países Bajos: Modelo de implantación y cumplimiento 2026. Si desea una propuesta presupuestaria adaptada a su equipo en los Países Bajos, contacte con nuestro equipo especializado. Solemos remitir los presupuestos en el plazo de un día hábil.
Protección y gestión de su plantilla neerlandesa en 2026 y ejercicios posteriores
El imperativo legal de mantener el abono del salario durante dos años constituye la contingencia de costes laborales más relevante para cualquier multinacional que opere en los Países Bajos. Solventar esta contingencia con éxito radica menos en el desembolso periódico de las nóminas que en el rigor procesal del expediente: el diagnóstico de la semana 6, el plan formal de la semana 8, la notificación oficial de la semana 42, el balance anual de la semana 52 y la auditoría previa de la semana 93. Las compañías que desatienden estos plazos afrontan sistemáticamente el coste íntegro de un tercer año de salario forzoso.
La estructura legal básica permanece invariable, pero las magnitudes dinerarias evolucionan a gran velocidad. El salario mínimo y el salario diario computable se corrigen semestralmente; los tipos de cotización a la seguridad social se revisan cada año natural; el régimen fiscal para impatriados (régimen del 30%) sufre una reforma de calado el 1 de enero de 2027; y el régimen de homologación pública de proveedores de trabajo modificará sustancialmente el mercado de provisión de mano de obra el 1 de enero de 2028. Tanto si opta por una gestión interna directa como si externaliza sus operaciones a través de un EOR, asegúrese de cotejar sus costes con los tipos oficiales actualizados en cada semestre y evite basarse en baremos de ejercicios pretéritos. Solicite una propuesta personalizada si precisa que nuestro equipo audite y cuantifique su nivel de exposición.
Preguntas frecuentes
¿A cuánto asciende la retribución por baja médica en los Países Bajos en 2026?
Al menos al 70% del último salario devengado por el trabajador, durante un periodo máximo legal de 104 semanas, calculado exclusivamente sobre el tramo salarial que no rebase el tope diario computable de 309,91 € (desde el 1 de julio de 2026). Durante las primeras 52 semanas, la prestación no puede situarse por debajo del salario mínimo legal imperativo (14,71 €/hora desde el 1 de enero de 2026 y 14,99 €/hora desde el 1 de julio de 2026 para trabajadores a partir de 21 años). Cerca del 75% de los empleados en los Países Bajos está acogido a un convenio colectivo (CAO), y muchos de estos acuerdos sectoriales mejoran sustancialmente el suelo legal, fijando frecuentemente la percepción del 100% durante el primer año.
¿Es posible despedir a un trabajador en situación de baja laboral prolongada?
Por norma general no durante los dos primeros años, como consecuencia de la prohibición legal de despido (opzegverbod). Entre las escasas excepciones admitidas se hallan el despido disciplinario procedente por faltas muy graves y urgentes ajenas al proceso patológico, el desistimiento patronal dentro del periodo de prueba, el cese definitivo de la actividad empresarial, la incapacidad sobrevenida con posterioridad al registro de la solicitud de despido ante el UWV y la resolución por mutuo acuerdo formalizada en un acuerdo transaccional; este último cauce exige sumo cuidado y asesoramiento experto previo, dado que el trabajador puede perder su derecho a las prestaciones de la seguridad social y reclamar judicialmente la nulidad de la renuncia. En el caso de trabajadores que hayan alcanzado la edad ordinaria de jubilación (AOW), el despido resulta procedente tras seis semanas de baja médica ininterrumpida.
¿En qué consiste la Ley de mejora del control de acceso (Gatekeeper)?
Es el cuerpo legal procesal que disciplina las situaciones de incapacidad de larga duración. Impone un riguroso calendario de actuaciones: análisis del problema antes de la semana 6 en previsiones de baja duradera, adopción de un Plan de Acción conjunto en la semana 8, revisiones de seguimiento al menos cada seis semanas, notificación oficial al UWV a más tardar el primer día hábil posterior a la semana 42, balance formal de primer año en la semana 52 y presentación del informe consolidado de reintegración acompañando a la solicitud de incapacidad permanente (WIA) en la semana 93. El UWV fiscaliza el expediente en ese hito y puede resolver la imposición de una sanción salarial de hasta 52 semanas adicionales de abono forzoso.
¿Quién asume el coste del médico de empresa en los Países Bajos?
El empleador. La contratación de un servicio acreditado de medicina del trabajo (arbodienst) o de un médico de empresa titulado reviste carácter preceptivo por ley, recayendo sus honorarios sobre la empresa. Este mismo principio rige para los gastos derivados de las acciones de reinserción externa mediante Segundo Itinerario (Spoor 2) y orientación laboral cuando la continuidad interna queda descartada médicamente.
¿Qué mecanismos existen si el trabajador rehúsa cooperar en su reintegración?
El artículo 7:629 confiere a la empresa dos facultades diferenciadas. Procede la suspensión cautelar del salario cuando el empleado desatienda las directrices escritas razonables dirigidas a recabar los informes indispensables para evaluar la procedencia de la baja; y procede la supresión o cese retributivo definitivo si rechaza una oferta de trabajo adecuado a sus capacidades, entorpece de forma voluntaria su restablecimiento físico o se niega a colaborar en el Plan de Acción. La empresa debe cursar notificación inmediata y por escrito en cuanto constate el incumplimiento; de lo contrario, decae su legitimación para aplicar tales medidas. En caso de discrepancia técnica sobre el grado de aptitud funcional, cualquiera de las partes puede recurrir a un dictamen pericial del UWV; los juzgados rechazarán cualquier demanda retributiva del trabajador que carezca de dicho informe previo.
¿Resulta aplicable el régimen del 30% sobre las retribuciones de baja médica?
Sí, resulta aplicable siempre que el trabajador continúe satisfaciendo los requisitos de concesión. En 2026, la exención tributaria máxima permanece en el 30%, exigiéndose que la retribución imponible sujeta a gravamen tras aplicar el beneficio sobrepase los 48.013 € anuales (o 36.497 € para menores de 30 años en posesión de titulación universitaria de máster convalidada). La cuantía máxima sobre la que se aplica el régimen se halla topada por el límite fijado en la Ley de altos cargos (norma WNT), situado en 262.000 €. Toda vez que el abono salarial al 70% puede reducir la base retributiva por debajo del mínimo exigido, el derecho al régimen fiscal puede decaer automáticamente; por tanto, este impacto impositivo debe proyectarse antes de la contingencia y no al liquidar el ejercicio fiscal. A partir del 1 de enero de 2027, la exención se reduce al 27% para la mayoría de beneficiarios y se elevan los umbrales mínimos retributivos (previsiblemente a 50.436 € y 38.338 €), respetándose un régimen transitorio para quienes ya viniesen disfrutando del beneficio en 2023. La consideración opcional de contribuyente no residente parcial quedó extinguida con efectos desde 2025, expirando sus últimas medidas transitorias a finales de 2026.
¿Cuál es el marco aplicable tras cumplirse los 2 años de baja médica continuada?
La obligación patronal ordinaria de mantenimiento retributivo se extingue transcurridas 104 semanas, momento en el que el empleado pasa a solicitar la prestación contributiva de incapacidad laboral (WIA) ante el UWV, trámite formalizado en la semana 93. Si el organismo dictamina en dicho examen que las gestiones patronales o el expediente documental de reinserción incurren en omisiones, dictará una sanción salarial que obligará a la empresa a continuar retribuyendo al trabajador y prorrogará la prohibición de despido hasta un máximo de 52 semanas complementarias. Por el contrario, si el expediente es calificado de conforme, la empresa queda facultada para extinguir el contrato de trabajo por causa de incapacidad permanente, previa liquidación de la indemnización por despido (transitievergoeding) devengada sobre toda la antigüedad en la compañía, incluyendo los dos años computados en baja médica.
Fuentes y referencias normativas
Cada una de las disposiciones legales y magnitudes cuantitativas reseñadas en este documento se fundamenta en los preceptos técnicos, boletines oficiales y resoluciones judiciales que se detallan a continuación. Le recomendamos examinar siempre el texto normativo en vigor adaptado a las singularidades de su plantilla.
- Artículo 7:629 del Código Civil neerlandés, obligación de abonar el 70% del salario durante hasta 104 semanas por enfermedad
- Artículo 23 de la Ley WIA, periodo legal de carencia de 104 semanas previo al acceso a las prestaciones por incapacidad WIA
- Artículo 29 de la Ley sobre prestaciones por enfermedad (Ziektewet), cobertura pública del UWV para empleados sin empleador directo
- UWV: procedimiento oficial de incapacidad temporal, exigencias de reintegración y solicitud de la prestación WIA en la semana 93
- UWV: baremos y tabla de salario diario máximo 2026 aplicable como tope a las prestaciones por enfermedad y contingencias WIA
- Belastingdienst: escala de tipos generales y reducidos aplicables al fondo de desempleo AWf según modalidad de contrato
- CBS: series estadísticas oficiales sobre índices de absentismo laboral por enfermedad según rama de actividad y dimensión empresarial (conjunto 80072ned)
- CBS StatLine: plataforma de datos públicos oficiales sobre indicadores laborales, evolución salarial y masa de empleo citados en el informe
- Sentencia del Tribunal Supremo de 17 de abril de 2020, ECLI:NL:HR:2020:723: delimitación del alcance del deber patronal de abono salarial y cargas de reinserción bajo el art. 7:629 BW
- Sentencia del Tribunal de Justicia de la Unión Europea de 20 de enero de 2009, C-350/06 (Schultz-Hoff): principios comunitarios sobre devengo y conservación de vacaciones anuales retribuidas durante periodos de incapacidad temporal de larga duración

Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial íntegramente participada por Intercompany Solutions responsable del servicio ICS Payroll. Supervisa las áreas de Employer of Record y gestión de nóminas en los Países Bajos: formalización de contratos de trabajo, liquidación de retenciones salariales y cotizaciones sociales, asignación de vacaciones, previsión social complementaria, gestión de contingencias por enfermedad y cumplimiento de convenios colectivos (CAO), con capacidad de tramitación e incorporación de trabajadores en un plazo de 48 horas.


Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
Al menos al 70% del último salario devengado por el trabajador, durante un periodo máximo legal de 104 semanas, calculado exclusivamente sobre el tramo salarial que no rebase el tope diario computable de 309,91 € (desde el 1 de julio de 2026). Durante las primeras 52 semanas, la prestación no puede situarse por debajo del salario mínimo legal imperativo (14,71 €/hora desde el 1 de enero de 2026 y 14,99 €/hora desde el 1 de julio de 2026 para trabajadores a partir de 21 años). Cerca del 75% de los empleados en los Países Bajos está acogido a un convenio colectivo (CAO), y muchos de estos acuerdos sectoriales mejoran sustancialmente el suelo legal, fijando frecuentemente la percepción del 100% durante el primer año.
Por norma general no durante los dos primeros años, como consecuencia de la prohibición legal de despido (opzegverbod). Entre las escasas excepciones admitidas se hallan el despido disciplinario procedente por faltas muy graves y urgentes ajenas al proceso patológico, el desistimiento patronal dentro del periodo de prueba, el cese definitivo de la actividad empresarial, la incapacidad sobrevenida con posterioridad al registro de la solicitud de despido ante el UWV y la resolución por mutuo acuerdo formalizada en un acuerdo transaccional; este último cauce exige sumo cuidado y asesoramiento experto previo, dado que el trabajador puede perder su derecho a las prestaciones de la seguridad social y reclamar judicialmente la nulidad de la renuncia. En el caso de trabajadores que hayan alcanzado la edad ordinaria de jubilación (AOW), el despido resulta procedente tras seis semanas de baja médica ininterrumpida.
Es el cuerpo legal procesal que disciplina las situaciones de incapacidad de larga duración. Impone un riguroso calendario de actuaciones: análisis del problema antes de la semana 6 en previsiones de baja duradera, adopción de un Plan de Acción conjunto en la semana 8, revisiones de seguimiento al menos cada seis semanas, notificación oficial al UWV a más tardar el primer día hábil posterior a la semana 42, balance formal de primer año en la semana 52 y presentación del informe consolidado de reintegración acompañando a la solicitud de incapacidad permanente (WIA) en la semana 93. El UWV fiscaliza el expediente en ese hito y puede resolver la imposición de una sanción salarial de hasta 52 semanas adicionales de abono forzoso.
El empleador. La contratación de un servicio acreditado de medicina del trabajo (arbodienst) o de un médico de empresa titulado reviste carácter preceptivo por ley, recayendo sus honorarios sobre la empresa. Este mismo principio rige para los gastos derivados de las acciones de reinserción externa mediante Segundo Itinerario (Spoor 2) y orientación laboral cuando la continuidad interna queda descartada médicamente.
El artículo 7:629 confiere a la empresa dos facultades diferenciadas. Procede la suspensión cautelar del salario cuando el empleado desatienda las directrices escritas razonables dirigidas a recabar los informes indispensables para evaluar la procedencia de la baja; y procede la supresión o cese retributivo definitivo si rechaza una oferta de trabajo adecuado a sus capacidades, entorpece de forma voluntaria su restablecimiento físico o se niega a colaborar en el Plan de Acción. La empresa debe cursar notificación inmediata y por escrito en cuanto constate el incumplimiento; de lo contrario, decae su legitimación para aplicar tales medidas. En caso de discrepancia técnica sobre el grado de aptitud funcional, cualquiera de las partes puede recurrir a un dictamen pericial del UWV; los juzgados rechazarán cualquier demanda retributiva del trabajador que carezca de dicho informe previo.
Sí, resulta aplicable siempre que el trabajador continúe satisfaciendo los requisitos de concesión. En 2026, la exención tributaria máxima permanece en el 30%, exigiéndose que la retribución imponible sujeta a gravamen tras aplicar el beneficio sobrepase los 48.013 € anuales (o 36.497 € para menores de 30 años en posesión de titulación universitaria de máster convalidada). La cuantía máxima sobre la que se aplica el régimen se halla topada por el límite fijado en la Ley de altos cargos (norma WNT), situado en 262.000 €. Toda vez que el abono salarial al 70% puede reducir la base retributiva por debajo del mínimo exigido, el derecho al régimen fiscal puede decaer automáticamente; por tanto, este impacto impositivo debe proyectarse antes de la contingencia y no al liquidar el ejercicio fiscal. A partir del 1 de enero de 2027, la exención se reduce al 27% para la mayoría de beneficiarios y se elevan los umbrales mínimos retributivos (previsiblemente a 50.436 € y 38.338 €), respetándose un régimen transitorio para quienes ya viniesen disfrutando del beneficio en 2023. La consideración opcional de contribuyente no residente parcial quedó extinguida con efectos desde 2025, expirando sus últimas medidas transitorias a finales de 2026.
La obligación patronal ordinaria de mantenimiento retributivo se extingue transcurridas 104 semanas, momento en el que el empleado pasa a solicitar la prestación contributiva de incapacidad laboral (WIA) ante el UWV, trámite formalizado en la semana 93. Si el organismo dictamina en dicho examen que las gestiones patronales o el expediente documental de reinserción incurren en omisiones, dictará una sanción salarial que obligará a la empresa a continuar retribuyendo al trabajador y prorrogará la prohibición de despido hasta un máximo de 52 semanas complementarias. Por el contrario, si el expediente es calificado de conforme, la empresa queda facultada para extinguir el contrato de trabajo por causa de incapacidad permanente, previa liquidación de la indemnización por despido (transitievergoeding) devengada sobre toda la antigüedad en la compañía, incluyendo los dos años computados en baja médica.
Artículos relacionados


