
Multi-Country EOR vs. lokaler EOR in den Niederlanden: Vergleichsleitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Der Aufbau Ihres Teams in den Niederlanden im Jahr 2026 erfordert mehr als ein elegantes Dashboard; er verlangt einen Verteidigungsschild gegen einige der schützendsten Arbeitsgesetze Europas. Wenn Sie sich zwischen einem Multi-Country EOR und einem lokalen EOR NL entscheiden, erkennen Sie wahrscheinlich, dass globale Plattformen zwar umfassenden Komfort bieten, sie jedoch oft mit den feinen Nuancen der niederländischen Compliance zu kämpfen haben. Die Navigation durch Kündigungsverfahren, das Lohnabrechnungssystem nach niederländischem Recht oder die Gehaltsschwellen der 30%-Regelung 2026 erfordert spezialisiertes lokales Wissen, das automatisierter „Bot-Wall“-Support einfach nicht bieten kann.
Dieser Vergleichsleitfaden zeigt, warum ein spezialisierter lokaler Partner überlegene Sicherheit für Ihre niederländischen Operationen bietet. Sie erfahren, wie Sie die steuerpflichtige Gehaltsnorm von €48.013 für die 30%-Regelung handhaben und warum der direkte Zugang zu Experten sicherstellt, dass die Einarbeitung in Wochen statt in Monaten erfolgt. Wir bieten einen transparenten Blick auf die Landschaft 2026, vom €14,99 Mindeststundenlohn (in Kraft seit 1. Juli 2026) bis zu den Komplexitäten des Wet DBA und dem bevorstehenden Wtta-Zulassungssystem, um sicherzustellen, dass Ihre Expansion konform und betrieblich effizient bleibt.
Wichtigste Erkenntnisse
- Verstehen Sie, wie ein Employer of Record (EOR) die Notwendigkeit beseitigt, eine lokale niederländische BV zu gründen, während Ihre Belegschaft nach niederländischem Recht legal beschäftigt bleibt.
- Erfahren Sie, warum lokales Fachwissen für die Verwaltung der „Ketenregeling“ (Kettenregelung) und der Gleichbehandlungsregeln, die für niederländische Lohnabrechnungsvereinbarungen gelten, unerlässlich ist.
- Meistern Sie die Steueraktualisierungen 2026, einschließlich der steuerpflichtigen Gehaltsnorm von €48.013 für die 30%-Regelung und der Obergrenze für den steuerfreien Freibetrag, die ab 2026 für alle Nutzer gilt.
- Analysieren Sie die strategischen Unterschiede zwischen einem Multi-Country EOR und einem lokalen EOR NL, um zu identifizieren, welcher Anbietertyp die Sicherheit bietet, die Ihr Geschäftsmodell erfordert.
- Bereiten Sie sich auf das Wtta-Zulassungssystem vor: Die Registrierung bei der neuen niederländischen Arbeitsmarktbehörde öffnet Ende 2026, das Gesetz tritt am 1. Januar 2027 in Kraft, und die Durchsetzung beginnt am 1. Januar 2028.
Die EOR-Landschaft in den Niederlanden für 2026 definieren
Ein Employer of Record (EOR) fungiert als der formelle, rechtliche Arbeitgeber Ihrer Mitarbeiter innerhalb einer bestimmten Gerichtsbarkeit. In den Niederlanden ist dieses Modell für internationale Unternehmen effektiv, die Talente einstellen möchten, ohne den administrativen Aufwand der Gründung einer niederländischen BV. Der EOR übernimmt die rechtlichen Arbeitgeberpflichten, einschließlich der Lohnabrechnung, des Lohnsteuereinbehalts und der Einhaltung der Vorschriften der niederländischen Steuer- und Zollverwaltung (Belastingdienst). Es ist eine strategische Lösung, die es Ihnen ermöglicht, den Betrieb innerhalb weniger Wochen aufzunehmen, während die lokalen Beschäftigungsregeln eingehalten werden.
Die Struktur basiert auf einer Dreiecksbeziehung. Sie behalten die operative Kontrolle über die täglichen Aufgaben, die Leistung und die Projektfristen des Mitarbeiters; der EOR verwaltet den rechtlichen Beschäftigungsrahmen. Wichtig zu wissen: Nach niederländischem Recht qualifiziert eine EOR-Vereinbarung im Allgemeinen als die Zurverfügungstellung von Arbeitskräften an Dritte und in den meisten Konfigurationen als Lohnabrechnungsvereinbarung. Das bedeutet, dass der Arbeitnehmer Anspruch auf mindestens die gleichen Beschäftigungsbedingungen wie vergleichbare Arbeitnehmer in Ihrer Organisation hat, einschließlich, seit 2021, einer angemessenen Rentenregelung. Ein seriöser lokaler EOR integriert dies vom ersten Tag an in den Vertrag und das Angebot, anstatt mit einer standardisierten globalen Vorlage zu arbeiten.
Die Aktenführung ist ebenfalls mehrschichtig geregelt: Die Lohnbuchhaltung unterliegt der allgemeinen fiskalischen Aufbewahrungspflicht von 7 Jahren, spezifische Lohnsteuerdokumente wie die Ausweiskopie des Mitarbeiters und die Lohnsteuererklärung müssen 5 volle Kalenderjahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden, während unter der DSGVO die meisten anderen Personalaktenposten nicht länger als etwa 2 Jahre nach dem Austritt aufbewahrt werden sollten. Ein pauschaler Ansatz „alles 7 Jahre aufbewahren“ ist weder erforderlich noch datenschutzkonform; auch hier kommt es auf Präzision an.
Für 2026 muss der EOR sicherstellen, dass alle gesetzlichen Anforderungen präzise erfüllt werden. Dazu gehört der Mindeststundenlohn von €14,99 für Arbeitnehmer ab 21 Jahren, der seit dem 1. Juli 2026 gilt (von 1. Januar bis 30. Juni 2026 betrug er €14,71; der Betrag wird jedes Jahr am 1. Januar und 1. Juli indexiert). Der gesetzliche Urlaubsgeldanspruch von 8% des Lohns ist eine weitere Kernanforderung (bei Gehältern, die das Dreifache des Mindestlohns übersteigen, ist eine schriftliche Abweichung möglich). Arbeitgeberbeiträge, wie AWf (WW-Prämie, 2,74% niedrig / 7,74% hoch), Aof (6,27% / 7,63%), die Whk-Prämie und die Arbeitgeber-Zvw-Abgabe von 6,10%, berechnet bis zum Höchstbeitragslohn 2026 von €79.409, müssen korrekt gehandhabt werden. Fehler führen zu Korrekturpflichten und zusätzlichen Festsetzungen durch die Belastingdienst, und Verstöße gegen den Mindestlohn können zu Bußgeldern der niederländischen Arbeitsbehörde (Nederlandse Arbeidsinspectie) führen.
Multi-Country EOR: Der generalistische Ansatz
Diese Anbieter konzentrieren sich auf Skalierung und sind für Unternehmen konzipiert, die gleichzeitig in Dutzenden von Ländern einstellen. Sie priorisieren Dashboard-Automatisierung und standardisierte globale Verträge. Sie verlassen sich jedoch oft auf Drittanbieter in den Niederlanden, was zu Verzögerungen bei der Lösung komplexer lokaler Probleme führen kann. Standardisierte globale Verträge passen auch schlecht zum niederländischen Lohnabrechnungssystem, wo die Beschäftigungsbedingungen denen des Kunden entsprechen müssen, eine Nuance, die Generalisten häufig übersehen.
Lokaler EOR: Der spezialisierte Ansatz
Ein lokaler Spezialist operiert direkt innerhalb des niederländischen Systems. Er bietet sofortigen Zugang zu Experten, die die Nuancen der 30%-Regelung und die steuerpflichtige Gehaltsnorm 2026 von €48.013 verstehen. Da sie keine Subunternehmer einsetzen, ist die Kommunikation schneller. Für diejenigen, die Unterstützung für hochqualifizierte Migranten benötigen, wird die Einwanderungspatenschaft über unseren lizenzierten Partner arrangiert. Dies stellt sicher, dass spezialisierte Steuervorteile und Visa ohne die Reibungsverluste eines globalen Helpdesks verwaltet werden.
Die Risiken des globalen Generalismus vs. lokales Fachwissen
Die Wahl zwischen einem Multi-Country EOR und einem lokalen EOR NL hängt oft von der Tiefe des lokalen Risikomanagements ab. Globale Generalisten bieten ein einziges Dashboard für Dutzende von Ländern, fungieren aber typischerweise als Aggregatoren: Sie beauftragen die eigentliche Anstellung Ihrer niederländischen Mitarbeiter an einen Drittpartner. Diese versteckte Schicht erzeugt Kommunikationsschwierigkeiten und lässt Sie hinter einer „Bot-Wall“ zurück, wenn dringende rechtliche Fragen auftreten. Ein lokaler Spezialist beseitigt diese Barriere durch direkten, menschlich geführten Support.
Einhaltung der niederländischen Arbeitsgesetze 2026
Präzision ist entscheidend bei der Verwaltung der „Ketenregeling“ oder Kettenregel. Das niederländische Recht erlaubt derzeit maximal drei aufeinanderfolgende befristete Verträge innerhalb eines Zeitraums von 36 Monaten, bevor ein unbefristeter Vertrag kraft Gesetzes entsteht; eine neue Kette beginnt erst nach einer Unterbrechung von mehr als sechs Monaten zwischen den Verträgen. Beachten Sie, dass eine Reform bevorsteht: Im Rahmen des anhängigen „Wet meer zekerheid flexwerkers“ soll dieses Intervall erheblich verlängert werden (die Gleichbehandlungsregeln für Zeitarbeitnehmer werden voraussichtlich zuerst kommen, gefolgt von der geänderten Kettenregel, die aktuelle Planung deutet auf 2027-2028 hin). Lokale Spezialisten verfolgen diese Zeitpläne und den Gesetzgebungsprozess.
Für die zweite Jahreshälfte 2026 stellen Sie sicher, dass Ihre Stundenlöhne den Mindestlohn von €14,99 (ab 21 Jahren) erfüllen. Die Übergangsentschädigung (transitievergoeding) wird ab dem ersten Beschäftigungstag fällig, eine Regel, die seit 2020 in Kraft ist, in Höhe von einem Drittel eines Bruttomonatsgehalts pro Dienstjahr und ist 2026 auf maximal €102.000 brutto oder ein Bruttojahresgehalt, falls höher, begrenzt. Probezeiten sind streng geregelt: Bei Verträgen von sechs Monaten oder kürzer ist überhaupt keine Probezeit zulässig; bei befristeten Verträgen von mehr als sechs Monaten, aber weniger als zwei Jahren gilt maximal 1 Monat; und bei unbefristeten Verträgen und befristeten Verträgen von zwei Jahren oder länger gilt maximal 2 Monate. Die korrekte Verwaltung dieser Details erfordert einen Partner, der nicht durch die Gesetze fünfzig anderer Nationen abgelenkt wird.
Es gibt auch eine strukturelle Änderung, auf die sich jeder Nutzer eines EOR vorbereiten muss: der Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta). Ab dem 1. Januar 2027 müssen Unternehmen, die Arbeitskräfte zur Verfügung stellen, einschließlich EOR- und Lohnabrechnungsanbieter, unter einem Zulassungssystem arbeiten, das von der neuen Nederlandse Autoriteit Uitleenmarkt überwacht wird. Anbieter müssen sich Ende 2026 registrieren, um vom Übergangsregime zu profitieren, 2027 die Zulassung beantragen, und ab dem 1. Januar 2028 wird die Arbeitsaufsichtsbehörde die Regeln durchsetzen, mit Bußgeldern sowohl für nicht zugelassene Anbieter als auch für die Kunden, die sie nutzen. Fragen Sie jeden potenziellen EOR, global oder lokal, wie er sich vorbereitet.
Die Herausforderung bei Krankheit und Behinderung
Die Niederlande haben einige der schützendsten Krankheitsgesetze der Welt. Arbeitgeber müssen weiterhin mindestens 70% des Lohns des Arbeitnehmers für bis zu 104 Wochen Krankheit zahlen. In den ersten 52 Wochen muss der Arbeitgeber, wenn 70% unter den gesetzlichen Mindestlohn fallen, diesen aufstocken. Beachten Sie zwei weitere Risiken: Die meisten CAOs und die Marktüblichkeit sehen im ersten Jahr 100% vor, und wenn die UWV die Reintegrationsbemühungen als unzureichend erachtet, kann sie die Lohnfortzahlungspflicht um bis zu 52 zusätzliche Wochen (die „Loonsanctie“) verlängern, effektiv ein drittes Jahr. Globale Plattformen haben oft Schwierigkeiten, eine Versicherungsdeckung gegen dieses Risiko zu integrieren; ein lokaler EOR bietet besser integrierte Lösungen und wickelt Krankmeldungen und Reintegrationsberichte an die UWV ab. Für Unternehmen, die im Ausland rekrutieren, erfordert der Weg des Highly Skilled Migrant (HSM) eine strikte Einhaltung der Gehaltsvorgaben; da die Einwanderungspatenschaft über unseren lizenzierten Partner arrangiert wird, werden die IND-Anforderungen sorgfältig verwaltet.
Compliance-Analyse: HSM-Visa und die 30%-Regelung
Die 30%-Regelung (jetzt offiziell die „Expatregeling“) bleibt eines der effektivsten Instrumente zur Anziehung internationaler Talente. Sie ermöglicht Arbeitgebern, einen steuerfreien Freibetrag für extraterritoriale Kosten in Höhe von, im Jahr 2026, bis zu 30% des Lohns inklusive des Freibetrags (in der Praxis: 30/70 des steuerpflichtigen Lohns) zu zahlen. Zwei wichtige Änderungen prägen das Jahr 2026:
- Das Tapering-Modell (30%/20%/10%), das kurzzeitig für Neueinsteiger 2024 eingeführt wurde, wurde rückgängig gemacht. Für 2025 und 2026 bleibt der Höchstbetrag einheitlich bei 30%. Ab dem 1. Januar 2027 sinkt der Prozentsatz für die gesamte Laufzeit auf einheitlich 27%, und die Gehaltsnormen steigen; Übergangsregelungen schützen Arbeitnehmer, die die Regelung bereits im Dezember 2023 nutzten.
- Seit dem 1. Januar 2026 gilt die Obergrenze für die Regelung ausnahmslos für alle Nutzer: Der Freibetrag darf nur auf Gehälter bis zur WNT-Norm von €262.000 berechnet werden, was im Jahr 2026 einen maximalen steuerfreien Freibetrag von €78.600 ergibt. Der Übergangsschutz gegen diese Obergrenze lief Ende 2025 aus.
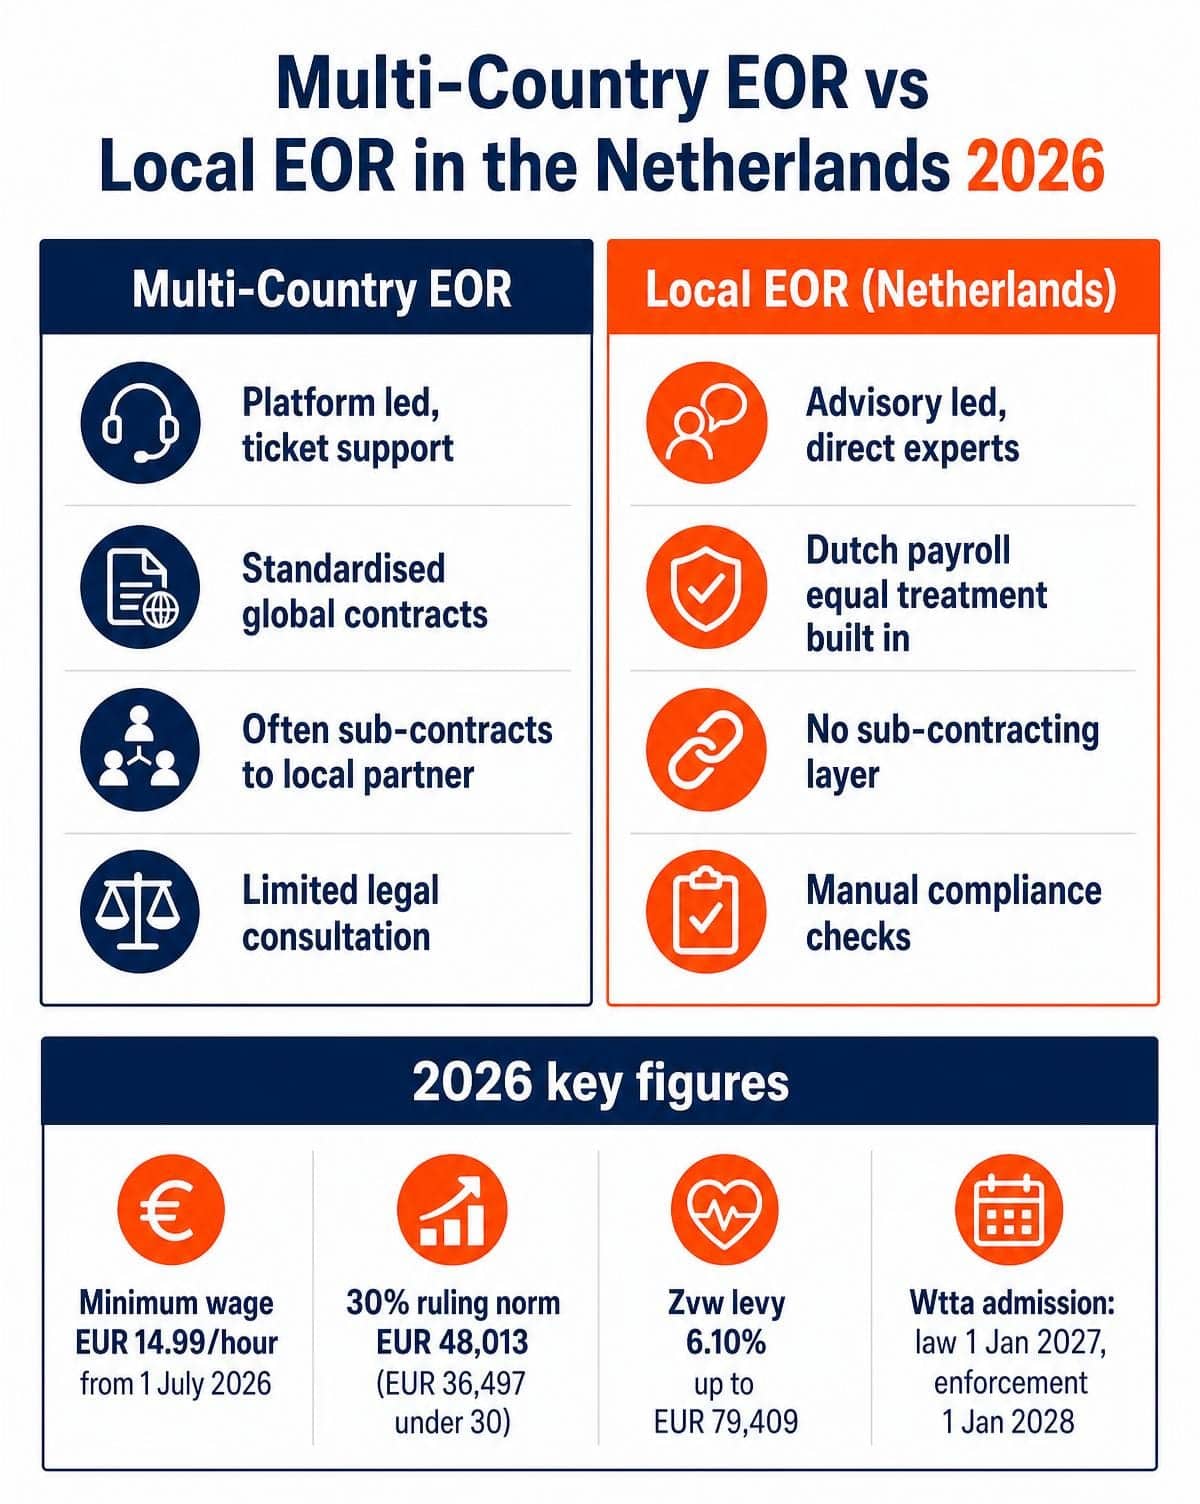
Navigieren durch die Gehaltsnormen 2026
Für 2026 beträgt die steuerpflichtige Standardgehaltsnorm für die 30%-Regelung €48.013. Dies ist der steuerpflichtige Lohn, nachdem der steuerfreie Freibetrag angewendet wurde: Wenn der Lohn zu niedrig ist, um volle 30% zu zahlen und trotzdem die Norm zu erfüllen, muss der Freibetrag entsprechend reduziert werden. Für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden akademischen Masterabschluss gilt 2026 eine niedrigere Norm von €36.497. Beide Werte werden jährlich indexiert. Beachten Sie, dass die Gehaltsnormen der 30%-Regelung (Belastingdienst) und die Kriterien für hochqualifizierte Migranten (IND) zwei separate Tests sind, die von zwei separaten Behörden bewertet werden, eine häufige Quelle der Verwirrung, die ein lokaler Spezialist vor Vertragsunterzeichnung klärt. Die 150-km-Entfernungsanforderung (der Arbeitnehmer muss in den meisten der 24 Monate vor dem ersten Arbeitstag mehr als 150 km von der niederländischen Grenze entfernt gelebt haben) muss ebenfalls im Voraus überprüft werden.
Schnelle Einstellung und Einwanderung
Die Einstellung eines hochqualifizierten Migranten erfordert die Koordination mit dem Immigrations- und Einbürgerungsdienst (IND). Da ICSPayroll Geschwindigkeit und Compliance priorisiert, wird die Einwanderungspatenschaft über unseren lizenzierten Partner arrangiert. Anträge, die von einem anerkannten Sponsor eingereicht werden, profitieren von der Zielbearbeitungszeit der IND von zwei Wochen für einen vollständigen Antrag; die gesetzliche Entscheidungsfrist beträgt 90 Tage. Die monatlichen Gehaltskriterien 2026 (brutto, exklusive 8% Urlaubsgeld) sind: €5.942 für hochqualifizierte Migranten ab 30 Jahren; €4.357 für unter 30-Jährige; und €3.122 unter dem reduzierten Kriterium für frisch Graduierte in den Niederlanden oder von qualifizierten internationalen Spitzenuniversitäten (das reduzierte Kriterium ist nicht altersabhängig). Das zum Antragsdatum geltende Kriterium bestimmt die Genehmigung.
Entscheidungsrahmen: Wann man sich für lokal statt global entscheiden sollte
Die Wahl zwischen einem Multi-Country EOR und einem lokalen EOR NL hängt von Ihrer Expansionsstrategie ab. Wenn Sie ein oder zwei Personen für grundlegende Rollen gleichzeitig in zehn Ländern einstellen, bietet eine globale Plattform umfassenden Komfort. Wenn die Niederlande ein strategischer Hub sind, überwiegen die Risiken der Nicht-Compliance die Vorteile eines globalen Dashboards.
Vergleich der Servicemodelle
Globale Plattformen sind überwiegend plattformbasiert: Self-Service-Onboarding, automatisierte Lohnabrechnung, begrenzte Rechtsberatung, Ticket-basierter Support. Ein lokaler EOR wie ICSPayroll ist beratungsgeführt: maßgeschneiderte Serviceverträge, manuelle Compliance-Prüfungen und direkter Zugang zu Experten.
Das Risikomanagement erstreckt sich auch auf die Klassifizierung der Arbeitskräfte. Für strukturelle, Vollzeitstellen ist ein Beschäftigungsmodell über einen EOR im Allgemeinen sicherer als freiberufliche Verträge. Die Belastingdienst hat die Durchsetzung gegen Scheinselbstständigkeit unter dem Wet DBA am 1. Januar 2025 wieder aufgenommen. Für 2026 gilt eine teilweise verlängerte „sanfte Landung“: Die Durchsetzung beginnt grundsätzlich mit einem Unternehmensbesuch statt einer Buchprüfung, 2026 werden keine Verzugsbußgelder (verzuimboetes) verhängt, und Nachveranlagungen können nicht weiter als bis zum 1. Januar 2025 zurückreichen, aber Strafen für nachweisliche Absicht oder grobe Fahrlässigkeit sind möglich, und die Durchsetzung soll ab 2027 normalisiert werden. Abwarten ist keine Strategie.
Zur Betriebsstätte: Die Nutzung eines EOR reduziert das Risiko erheblich, aber nicht automatisch, dass Ihr Unternehmen als steuerlich in den Niederlanden ansässig gilt. Die Betriebsstätte hängt vom anwendbaren Steuerabkommen und den Fakten ab, insbesondere davon, ob Mitarbeiter in den Niederlanden routinemäßig Verträge abschließen oder Befugnisse in Ihrem Namen ausüben. Ein lokaler Spezialist wird die Konfigurationen aufzeigen, die Risiken schaffen, anstatt ein pauschales Ergebnis zu versprechen.
Kostentransparenz und Rechnungsstellung
Finanzielle Planbarkeit ist ein wichtiger Faktor. Globale Anbieter verstecken häufig FX-Aufschläge oder schränken rechtliche Unterstützung hinter „Enterprise“-Tarifen ein. ICSPayroll bietet eine einzige monatliche Rechnung, die alle Beschäftigungskosten abdeckt: Bruttogehalt, das 8% Urlaubsgeld, Rente und die Arbeitgeberbeiträge 2026 (AWf, Aof, Whk, Zvw über dem Höchstbeitragslohn von €79.409). Diese Zahlen sind in Ihrem Angebot vom ersten Tag an berücksichtigt, und unsere Verwaltung wird gemäß den oben beschriebenen gesetzlichen Aufbewahrungsfristen geführt.
ICSPayroll: Der lokale Spezialist für den niederländischen Markt
ICSPayroll agiert als engagierter Partner für Unternehmen, die Präzision vor Volumen priorisieren. Unter der Leitung von Joost Hubregtse bietet unser Team Lohnabrechnungs- und Compliance-Überwachung, die auf das niederländische Regulierungsumfeld zugeschnitten ist, einschließlich der Gleichbehandlungspflichten, die für die niederländische Gehaltsabrechnung gelten. Wir nehmen Ihnen den administrativen Aufwand der 30%-Regelung und der HR-Administration ab. Für die Visa-Unterstützung wird die Einwanderungspatenschaft über unseren lizenzierten Partner in voller Übereinstimmung mit den IND-Vorschriften arrangiert. Wir liefern maßgeschneiderte Angebote innerhalb von 24 Stunden.
Unser Engagement für Compliance und Geschwindigkeit
Ihre Operationen in den Niederlanden können vor oder ganz ohne eine niederländische BV beginnen. Wir verwalten den gesamten Beschäftigungszyklus, einschließlich des 8% Urlaubsgeldes, der Krankheitsrisikoabdeckung und der Lohnabrechnung zum oder über dem geltenden Mindestlohn (€14,99 pro Stunde für 21+, zweite Hälfte 2026). Mitarbeiter haben über ein sicheres Portal Zugang zu Lohnabrechnungen, Verträgen und Urlaubsansprüchen. Unsere Verwaltung erfüllt die Aufbewahrungsstandards der Belastingdienst und die Grundsätze der DSGVO zur Datenbegrenzung.
Eine kollaborative Partnerschaft für dauerhaften Erfolg
Sie erhalten eine monatliche Rechnung, die alle Beschäftigungskosten abdeckt, einschließlich Rentenbeiträge und Arbeitgeberabgaben für 2026. Im Gegensatz zu globalen Anbietern werden Sie nicht auf „Bot-Walls“ stoßen, wenn Sie technische Updates wie die €48.013 Gehaltsnorm, die 2026er Obergrenze der 30%-Regelung oder den Wtta-Vorbereitungszeitplan navigieren. Wir übernehmen Krankheits- und Reintegrationsberichte an die UWV und Lohnsteuererklärungen an die Belastingdienst, damit Sie dies nicht tun müssen.
Sichern Sie Ihre niederländische Expansion mit lokalem Fachwissen
Erfolg auf dem niederländischen Markt im Jahr 2026 erfordert einen Partner, der technische Compliance über globales Volumen priorisiert. Globale Plattformen fehlt die spezialisierte Tiefe, die zur Verwaltung der €48.013 Gehaltsnorm, der Gleichbehandlungsregeln für die Lohnabrechnung oder der „Ketenregeling“ erforderlich ist. Die Wahl eines lokalen Spezialisten bedeutet, dass jedes Lohnabrechnungsdetail den aktuellen niederländischen Gesetzen entspricht, einschließlich der unterjährigen Änderungen, die ein globales Dashboard nur langsam aufnimmt, wie die Mindestlohnerhöhung am 1. Juli 2026.
ICSPayroll ermöglicht schnelle Einstellungen in Wochen statt Monaten, Expertenunterstützung für die 30%-Regelung und Einwanderungspatenschaft über unseren lizenzierten Partner. Eine klare monatliche Rechnung, alle gesetzlichen Verpflichtungen, keine versteckten Gebühren.
Häufig gestellte Fragen
Was ist der Unterschied zwischen einem globalen EOR und einem lokalen niederländischen EOR?
Ein globaler EOR verwaltet Mitarbeiter in mehreren Ländern über eine standardisierte Plattform; ein lokaler niederländischer EOR konzentriert sich ausschließlich auf die Niederlande. Globale Anbieter verlassen sich oft auf Drittanbieter und automatisierte Helpdesks. Lokale Spezialisten bieten direkten Zugang zu Experten, die niederländische spezifische Regeln, die 30%-Regelung, die Kettenregel und das Gleichbehandlungsregime für die Lohnabrechnung mit höherer Präzision handhaben.
Wie viel kostet die Nutzung eines Employer of Record in den Niederlanden im Jahr 2026?
Die Gesamtkosten umfassen das Bruttogehalt, das 8% Urlaubsgeld, die Rente und die Arbeitgeberbeiträge (AWf, Aof, Whk und die Zvw-Arbeitgeberabgabe, berechnet bis zum Höchstbeitragslohn von €79.409). Je nach Vertragsart und Sektor belaufen sich die Arbeitgeberkosten typischerweise auf zusätzlich etwa 20-25% des Bruttolohns. Die Servicegebühr hängt von der Komplexität des Vertrags und davon ab, ob spezialisierte Steueranträge erforderlich sind. Wir bieten eine transparente Einzelrechnungsstellung.
Kann ein lokaler EOR bei der Beantragung der 30%-Regelung helfen?
Ja. Ein lokaler EOR überprüft das Kriterium der Rekrutierungsentfernung (150 km) und stellt sicher, dass die steuerpflichtige Gehaltsnorm 2026 von €48.013 (oder €36.497 für qualifizierte Masterabsolventen unter 30) erfüllt und eingehalten wird, einschließlich der Reduktionsmechanismen, wenn ein Gehalt nahe an der Norm liegt. Der Antrag muss innerhalb von vier Monaten nach dem ersten Arbeitstag bei der Belastingdienst eingereicht werden, um rückwirkende Wirkung zu erzielen.
Ist ICSPayroll ein lizenzierter IND-Sponsor für hochqualifizierte Migranten?
Nein. Die Einwanderungspatenschaft wird über unseren lizenzierten Partner arrangiert. Diese Struktur ermöglicht es uns, die internationale Einstellung zu erleichtern, während alle IND-Anforderungen von einem anerkannten Sponsor erfüllt werden.
Welche Gehaltsanforderungen gelten 2026 für internationale Einstellungen in den Niederlanden?
Es gelten zwei separate Tests. Für die IND-Genehmigung für hochqualifizierte Migranten: €5.942 brutto pro Monat (ab 30 Jahren), €4.357 (unter 30), oder €3.122 unter dem reduzierten Kriterium für frisch Graduierte, alles exklusive 8% Urlaubsgeld, monatlich auf das Bankkonto des Migranten gezahlt. Für die 30%-Regelung: ein steuerpflichtiges Jahresgehalt von mindestens €48.013 (oder €36.497 für Masterabsolventen unter 30). Das Erfüllen eines Tests bedeutet nicht automatisch, dass der andere erfüllt ist.
Wie lange dauert es, einen Mitarbeiter über einen lokalen EOR einzustellen?
Für EU/EWR-Bürger dauert das Onboarding typischerweise Tage bis wenige Wochen, sobald die Dokumentation vollständig ist. Wenn eine HSM-Genehmigung erforderlich ist, beträgt die Zielbearbeitungszeit der IND für einen vollständigen Antrag eines anerkannten Sponsors zwei Wochen (die gesetzliche Höchstfrist beträgt 90 Tage); planen Sie gegebenenfalls zusätzliche Zeit für die MVV-Abholung und Reise ein.
Birgt die Nutzung eines EOR in den Niederlanden ein Risiko einer Betriebsstätte?
Ein EOR reduziert das Betriebsstättenrisiko erheblich, da der EOR der rechtliche Arbeitgeber ist, der alle lokalen Abzüge handhabt, aber es eliminiert es nicht in jedem Szenario. Die Betriebsstätte wird gemäß dem anwendbaren Steuerabkommen beurteilt und hängt von den Fakten ab, insbesondere davon, ob in den Niederlanden ansässige Mitarbeiter routinemäßig Verträge in Ihrem Namen abschließen. Für die meisten Support-, Liefer- und Nicht-Vertriebsrollen bietet das EOR-Modell einen robusten Rahmen; für leitende kommerzielle Rollen sollten Sie spezifischen Rat einholen.
Wie hoch ist der Mindestlohn 2026 für Mitarbeiter in den Niederlanden?
Seit dem 1. Juli 2026 beträgt der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren €14,99 brutto (vom 1. Januar bis 30. Juni 2026 betrug er €14,71). Er wird jedes Jahr am 1. Januar und 1. Juli indexiert; für unter 21-Jährige gelten niedrigere Jugendsätze, und ein CAO kann höhere Mindestlöhne festlegen. Die 8% Urlaubsgeld kommen zusätzlich hinzu. Unterbezahlung kann zu Bußgeldern der niederländischen Arbeitsbehörde führen.
Quellen und Referenzen
Jede oben genannte Regel und Zahl ist auf die unten aufgeführten Quellen zurückzuführen: die genauen Gesetzesartikel, die Seiten der Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:692 niederländisches Zivilgesetzbuch, die gesetzliche Definition von Payroll
- Artikel 7:690 niederländisches Zivilgesetzbuch, der Zeitarbeitsvertrag (uitzend)
- Artikel 8 Waadi, gleicher Lohn für ausgeliehene Arbeitnehmer (loonverhoudingsnorm)
- Stichting Normering Arbeid, das NEN 4400-1 Register der auditierten Payroll- und Zeitarbeitsfirmen
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenbeitragssätze und wann jeder gilt
- Niederländische Arbeitsbehörde, Durchsetzung, Inspektionen und Sanktionspolitik
- CBS, Arbeitnehmerentgelte und Beschäftigung nach Wirtschaftszweigen (nationaler Kontendatensatz 84165ENG)
- Eurostat, Stundensatz der Arbeitskosten nach NACE-Aktivität (Datensatz lc_lci_lev), für länderübergreifenden Vergleich
- Oberster Gerichtshof 11. April 2025, ECLI:NL:HR:2025:543: der Zeitarbeitsvertrag von Art. 7:690 BW in einer dreieckigen Plattformarbeitsbeziehung
- Oberster Gerichtshof 21. November 2025, ECLI:NL:HR:2025:1733: Missbrauch aufeinanderfolgender Zeitarbeitsverträge gemäß Art. 5(5) Richtlinie 2008/104/EG und der Waadi
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden möglich.

Häufig gestellte Fragen
Ein globaler EOR verwaltet Mitarbeiter in mehreren Ländern über eine standardisierte Plattform; ein lokaler niederländischer EOR konzentriert sich ausschließlich auf die Niederlande. Globale Anbieter verlassen sich oft auf Drittanbieter und automatisierte Helpdesks. Lokale Spezialisten bieten direkten Zugang zu Experten, die niederländische spezifische Regeln, die 30%-Regelung, die Kettenregel und das Gleichbehandlungsregime für die Lohnabrechnung mit höherer Präzision handhaben.
Die Gesamtkosten umfassen das Bruttogehalt, das 8% Urlaubsgeld, die Rente und die Arbeitgeberbeiträge (AWf, Aof, Whk und die Zvw-Arbeitgeberabgabe, berechnet bis zum Höchstbeitragslohn von €79.409). Je nach Vertragsart und Sektor belaufen sich die Arbeitgeberkosten typischerweise auf zusätzlich etwa 20-25% des Bruttolohns. Die Servicegebühr hängt von der Komplexität des Vertrags und davon ab, ob spezialisierte Steueranträge erforderlich sind. Wir bieten eine transparente Einzelrechnungsstellung.
Ja. Ein lokaler EOR überprüft das Kriterium der Rekrutierungsentfernung (150 km) und stellt sicher, dass die steuerpflichtige Gehaltsnorm 2026 von €48.013 (oder €36.497 für qualifizierte Masterabsolventen unter 30) erfüllt und eingehalten wird, einschließlich der Reduktionsmechanismen, wenn ein Gehalt nahe an der Norm liegt. Der Antrag muss innerhalb von vier Monaten nach dem ersten Arbeitstag bei der Belastingdienst eingereicht werden, um rückwirkende Wirkung zu erzielen.
Nein. Die Einwanderungspatenschaft wird über unseren lizenzierten Partner arrangiert. Diese Struktur ermöglicht es uns, die internationale Einstellung zu erleichtern, während alle IND-Anforderungen von einem anerkannten Sponsor erfüllt werden.
Es gelten zwei separate Tests. Für die IND-Genehmigung für hochqualifizierte Migranten: €5.942 brutto pro Monat (ab 30 Jahren), €4.357 (unter 30), oder €3.122 unter dem reduzierten Kriterium für frisch Graduierte, alles exklusive 8% Urlaubsgeld, monatlich auf das Bankkonto des Migranten gezahlt. Für die 30%-Regelung: ein steuerpflichtiges Jahresgehalt von mindestens €48.013 (oder €36.497 für Masterabsolventen unter 30). Das Erfüllen eines Tests bedeutet nicht automatisch, dass der andere erfüllt ist.
Für EU/EWR-Bürger dauert das Onboarding typischerweise Tage bis wenige Wochen, sobald die Dokumentation vollständig ist. Wenn eine HSM-Genehmigung erforderlich ist, beträgt die Zielbearbeitungszeit der IND für einen vollständigen Antrag eines anerkannten Sponsors zwei Wochen (die gesetzliche Höchstfrist beträgt 90 Tage); planen Sie gegebenenfalls zusätzliche Zeit für die MVV-Abholung und Reise ein.
Ein EOR reduziert das Betriebsstättenrisiko erheblich, da der EOR der rechtliche Arbeitgeber ist, der alle lokalen Abzüge handhabt, aber es eliminiert es nicht in jedem Szenario. Die Betriebsstätte wird gemäß dem anwendbaren Steuerabkommen beurteilt und hängt von den Fakten ab, insbesondere davon, ob in den Niederlanden ansässige Mitarbeiter routinemäßig Verträge in Ihrem Namen abschließen. Für die meisten Support-, Liefer- und Nicht-Vertriebsrollen bietet das EOR-Modell einen robusten Rahmen; für leitende kommerzielle Rollen sollten Sie spezifischen Rat einholen.
Seit dem 1. Juli 2026 beträgt der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren €14,99 brutto (vom 1. Januar bis 30. Juni 2026 betrug er €14,71). Er wird jedes Jahr am 1. Januar und 1. Juli indexiert; für unter 21-Jährige gelten niedrigere Jugendsätze, und ein CAO kann höhere Mindestlöhne festlegen. Die 8% Urlaubsgeld kommen zusätzlich hinzu. Unterbezahlung kann zu Bußgeldern der niederländischen Arbeitsbehörde führen.


