
Niederländische Sozialversicherung für Arbeitgeber: Das vollständige Compliance-Referenzhandbuch für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Eine falsche Berechnung der niederländischen Sozialversicherung, selbst um einen Bruchteil eines Prozents, kann eine Korrektur durch den Belastingdienst auslösen, die ein gesamtes europäisches Expansionsbudget durcheinanderbringt. Internationale Unternehmen kämpfen ständig mit der technischen Kluft zwischen nationaler und Arbeitnehmerversicherung und damit, dass mehrere der maßgeblichen Sätze jedes Jahr im Januar und der Mindestlohn zweimal im Jahr geändert werden. Sie benötigen mehr als einen allgemeinen Überblick; Sie benötigen ein Referenzhandbuch, das die Zahlen für 2026 präzise angibt und trennt, was heute in Kraft ist, von dem, was 2027 und 2028 in Kraft tritt.
Dieser Leitfaden stellt die Beitragslandschaft für 2026 dar, einschließlich der AWf-, Aof-, Whk- und Zvw-Sätze, die für eine genaue Lohnabrechnung erforderlich sind. Er behandelt die gesetzliche Mindestlohnerhöhung im Juli 2026 auf 14,99 € pro Stunde, die Schwellenwerte der 30%-Regelung und deren geplante Reduzierung, die siebjährige Aufbewahrungspflicht für Unterlagen sowie zwei Gesetze, die die niederländische Lohnabrechnung und Personalbeschaffung neu gestalten werden: das Wtta-Zulassungsregime und das Wet meer zekerheid flexwerkers.
Wichtige Erkenntnisse
- Verstehen Sie die duale Struktur des niederländischen Systems, indem Sie zwischen der vom Arbeitnehmer gezahlten nationalen Versicherung (volksverzekeringen) und der vom Arbeitgeber gezahlten Arbeitnehmerversicherung (werknemersverzekeringen) unterscheiden.
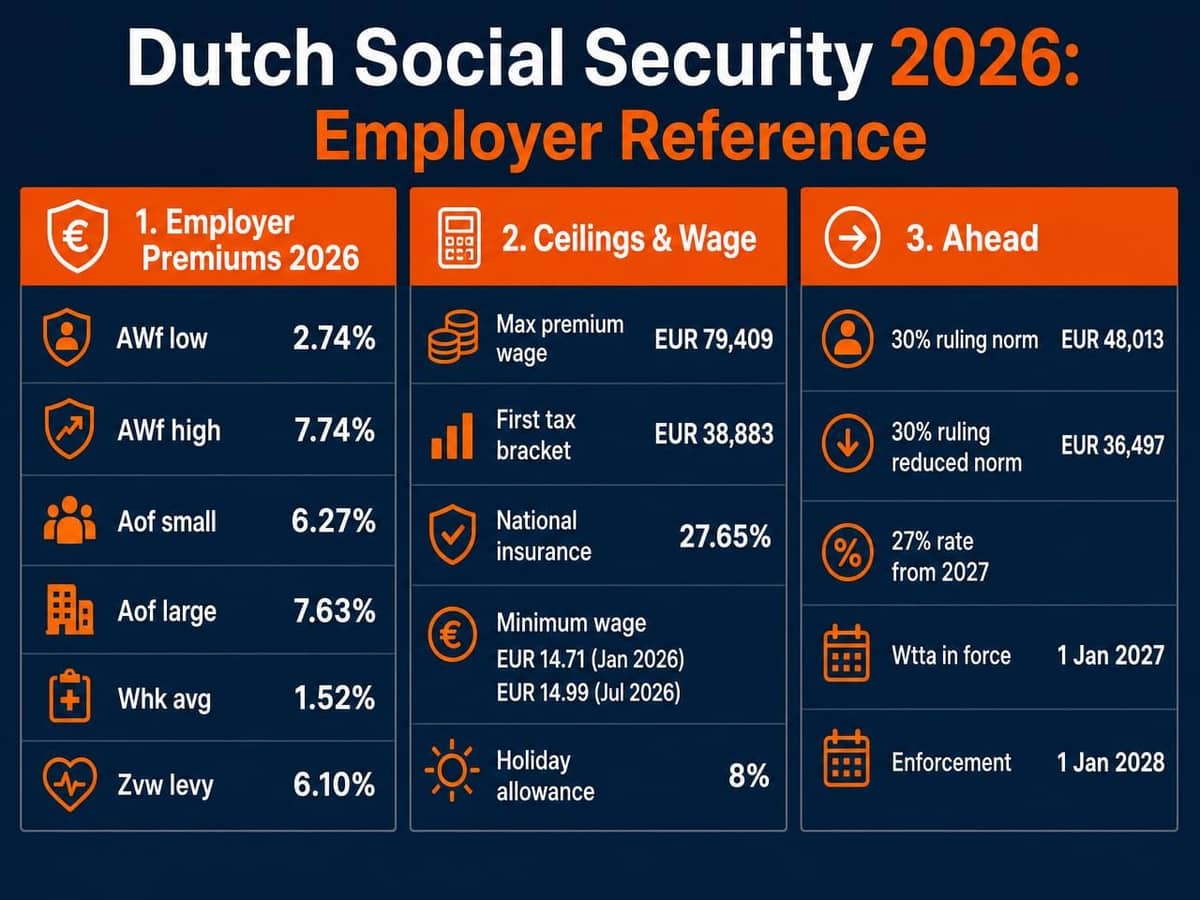
- Wenden Sie die korrekten Sätze für 2026 an: AWf 2,74% oder 7,74%, Aof 6,27% oder 7,63%, ein individuell festgelegter Whk-Beitrag (Durchschnitt 2026 1,52%) und die Zvw-Arbeitgeberabgabe von 6,10%.
- Beachten Sie, dass der maximale Beitragslohn und der Zvw-Beitragslohn für 2026 auf 79.409 € gestiegen sind und dass die nationale Versicherung nur auf die erste Einkommensteuerstufe von 38.883 € erhoben wird.
- Planen Sie die Mindestlohnerhöhungen für 2026 auf 14,71 € und 14,99 € pro Stunde sowie den darüber liegenden 8%igen Urlaubszuschlag ein.
- Erkennen Sie, dass die 104-wöchige Lohnzahlungspflicht bei Krankheit aus Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches resultiert und nicht aus dem Krankenversicherungsgesetz.
- Bereiten Sie sich auf die Wtta-Zulassungspflicht vor, die am 1. Januar 2027 mit der Durchsetzung ab dem 1. Januar 2028 in Kraft tritt, und auf das Wet meer zekerheid flexwerkers.
Die niederländische Sozialversicherungslandschaft: Ein Rahmen für Arbeitgeber 2026
Der niederländische Sozialversicherungsrahmen (Primärquelle: Wet financiering sociale verzekeringen (Wfsv), wetten.overheid.nl) schützt Einwohner und Arbeitnehmer vor den finanziellen Folgen von Krankheit, Invalidität, Arbeitslosigkeit und Alter. Er stützt sich auf ein duales Finanzierungsmodell, bei dem sowohl Arbeitgeber als auch Arbeitnehmer zu verschiedenen Fonds beitragen. Für internationale Organisationen ist es eine Voraussetzung für eine genaue Kostenmodellierung und für die Verwaltung niederländischer Arbeitsverträge, zu verstehen, welcher Seite dieser Trennung jeder Beitrag zuzuordnen ist.
Die Compliance wird von zwei zentralen Behörden geregelt. Der Belastingdienst (Steuer- und Zollverwaltung) zieht alle Lohnsteuern und Sozialversicherungsbeiträge über die monatliche Lohnabrechnung (loonaangifte) ein. Die UWV (Arbeitnehmerversicherungsagentur) verwaltet die Leistungsseite des Systems, bewertet und zahlt Arbeitslosengeld (WW) und Invaliditätsleistungen (WIA) und stellt die Sektordaten bereit, die in bestimmte Beitragsberechnungen einfließen.
Die Versicherung ist für Arbeitnehmer obligatorisch. Selbstständige sind nicht völlig außerhalb des Systems: Als niederländische Einwohner sind sie obligatorisch im Rahmen der nationalen Versicherungen versichert und zahlen den einkommensabhängigen Zvw-Beitrag selbst. Was sie nicht betrifft, sind die Arbeitnehmerversicherungssysteme, weshalb sie keinen gesetzlichen Anspruch auf WW oder WIA haben und typischerweise eine private Invaliditätsversicherung abschließen. Eine Gesetzgebung zur Einführung einer obligatorischen Invaliditätsversicherung für Selbstständige ist in Vorbereitung und sollte beobachtet werden.
Nationale Versicherung vs. Arbeitnehmerversicherungssysteme
Die niederländischen Sozialversicherungssysteme unterteilen die Sozialversicherung in zwei Kategorien.
Die Nationale Versicherung (volksverzekeringen) deckt jeden rechtmäßigen Einwohner der Niederlande ab, unabhängig vom Beschäftigungsstatus. Die Beiträge werden vom Arbeitgeber vom Bruttogehalt des Arbeitnehmers einbehalten und mit der Lohnsteuererklärung abgeführt. Sie finanzieren das Allgemeine Rentengesetz (AOW), das Allgemeine Hinterbliebenengesetz (Anw) und das Langzeitpflegegesetz (Wlz).
Die Arbeitnehmerversicherung (werknemersverzekeringen) gilt nur für Personen in einem Arbeitsverhältnis. Diese Beiträge werden vom Arbeitgeber zusätzlich zum Bruttolohn gezahlt und nicht vom Arbeitnehmer abgezogen. Sie finanzieren das Arbeitslosenversicherungsgesetz (WW), das Gesetz über Arbeit und Einkommen nach Arbeitsfähigkeit (WIA) und das Krankenversicherungsgesetz (ZW).
Die Unterscheidung ist kommerziell wichtig: Die nationale Versicherung ist ein Arbeitnehmerkostenpunkt, den der Arbeitgeber verwaltet, während die Arbeitnehmerversicherung ein echter Arbeitgeber-Overhead ist, der in Ihre Gesamtarbeitskosten einkalkuliert werden muss. Viele internationale Firmen arbeiten mit einem Lohnabrechnungsspezialisten zusammen, um diese Aufteilung von der ersten Lohnabrechnung an korrekt zu halten.
Scheinbeschäftigung und Sozialversicherungspflichten
Fehlklassifizierungen stellen für ausländische Firmen weiterhin ein erhebliches Risiko dar. Nach dem Wet DBA beurteilt der Belastingdienst, ob ein Auftragnehmer tatsächlich ein Arbeitnehmer ist. Seit dem Urteil des Obersten Gerichtshofs im Fall Deliveroo vom 24. März 2023 ist diese Beurteilung ganzheitlich: Das Autoritätsverhältnis ist ein Faktor unter mehreren, neben der Art und Dauer der Arbeit, ob der Arbeitnehmer in die Organisation eingebunden ist und inwieweit der Arbeitnehmer tatsächlich als Unternehmer agiert. Kein einzelnes Element ist entscheidend.
Die Durchsetzungsposition hat sich schrittweise entwickelt. Das Vollstreckungsmoratorium wurde am 1. Januar 2025 aufgehoben, und zusätzliche Nachzahlungen (naheffingen) können mit rückwirkender Wirkung ab diesem Datum auferlegt werden. Für 2025 galt eine vollständige "Soft Landing", unter der keine Strafen verhängt wurden. Ab dem 1. Januar 2026 wurde diese Soft Landing nur teilweise verlängert: Vergrijpboetes, die Absicht oder grobe Fahrlässigkeit erfordern, können nun verhängt werden, während Verzuimboetes voraussichtlich nicht vor dem 1. Januar 2027 zurückkehren werden. Inspektionen im Jahr 2026 beginnen im Allgemeinen mit einem Unternehmensbesuch statt einer sofortigen Buchprüfung.
Auch die Gesetzgebung hat sich geändert. Der Klarstellungsteil des Wet VBAR wurde zurückgezogen und soll durch ein separates Zelfstandigenwet ersetzt werden, während die gesetzliche Vermutung der Beschäftigung unterhalb eines definierten Stundenlohns als eigenständiger Vorschlag fortbesteht. Arbeitgeber sollten jegliche Kommentare, die das VBAR noch als den kommenden Rahmen beschreiben, als veraltet betrachten.
Wo eine Umklassifizierung stattfindet, sind die Konsequenzen sofort spürbar: Die einstellende Partei haftet für rückwirkende Lohnsteuern und Sozialversicherungsbeiträge zuzüglich Zinsen. Alle Sozialversicherungsunterlagen, einschließlich des Nachweises der Beitragszahlungen und Arbeitnehmerdaten, müssen gemäß der unten beschriebenen gesetzlichen Aufbewahrungspflicht aufbewahrt werden.
Arbeitgeberfinanzierte Arbeitnehmerversicherung: WW-, WIA- und ZW-Verpflichtungen
Die vom Arbeitgeber gezahlten Beiträge machen den Großteil der nicht-lohnbezogenen Arbeitskosten in den Niederlanden aus. Sie sind nicht einheitlich: Die Sätze variieren je nach Vertragsart, Arbeitgebergröße und, für den Whk, nach der individuellen Schadenshistorie des Arbeitgebers.
Die vom Arbeitgeber zu zahlenden Sätze für 2026 sind wie folgt:
| Beitrag | Satz 2026 |
|---|---|
| AWf (WW) niedrig – unbefristet | 2,74% |
| AWf (WW) hoch – flexibel | 7,74% |
| Aof – kleine Arbeitgeber | 6,27% |
| Aof – große Arbeitgeber | 7,63% |
| Whk (WGA + ZW-flex) | Individuell festgelegt; Durchschnitt 2026 1,52% |
| Zvw-Arbeitgeberabgabe | 6,10% |
| Zuschlag Kinderbetreuungsbeihilfe | 0,50% |
Alle diese werden auf den Lohn bis zum Höchstbeitragslohn von 79.409 € pro Jahr für 2026 (305,41 € pro Tag) berechnet, gegenüber 75.864 € im Jahr 2025. Arbeitgeber im öffentlichen Sektor zahlen den Ufo-Beitrag von 0,68% anstelle von AWf.
Insgesamt sollte ein kleiner Arbeitgeber mit unbefristetem Personal grob 17% zusätzlich zum Bruttogehalt einplanen; ein großer Arbeitgeber mit flexiblen Verträgen wird deutlich höher liegen. Rentenbeiträge, Urlaubsgeld und alle CAO-vorgeschriebenen Fonds kommen noch hinzu. Die Leitlinien der Regierung zu Lohnsteuer und Sozialversicherungsbeiträgen legen die gesetzliche Grundlage dar.
AWf-Beiträge und die Auswirkungen der Ketenregeling
Die niederländische Regierung verwendet einen differenzierten AWf-Beitrag, um unbefristete Arbeitsverhältnisse zu fördern. Der hohe Satz ist gesetzlich genau fünf Prozentpunkte über dem niedrigen Satz festgelegt, was für 2026 2,74% und 7,74% ergibt.
Um den niedrigen Satz anzuwenden, benötigen Sie einen schriftlichen Arbeitsvertrag für einen unbefristeten Zeitraum, der kein Abrufvertrag (oproep) ist. Der unterschriebene Vertrag muss in Ihrer Lohnabrechnung vorhanden sein; ein nicht unterschriebener oder fehlender Vertrag bedeutet, dass der hohe Satz angewendet wird, und der Belastingdienst kann rückwirkend korrigieren. Der niedrige Satz gilt auch in drei weiteren Situationen: schriftliche BBL-Ausbildungsverträge, Arbeitnehmer unter 21 Jahren mit nicht mehr als 48 bezahlten Stunden pro Vierwochenzeitraum oder 52 Stunden pro Monat und der AWf-Beitrag, der über Leistungszahlungen erhoben wird.
Eine Revisionsregel wird häufig übersehen. Wenn ein Arbeitnehmer mit einem unbefristeten Vertrag von weniger als 35 Wochenstunden im Kalenderjahr für mehr als 30% mehr Stunden als vertraglich vereinbart bezahlt wird, gilt der hohe Satz rückwirkend für das gesamte Jahr. Strukturelle Überstunden bei Teilzeit-Dauerverträgen stellen daher ein echtes Kostenrisiko für jede niederländische Lohnabrechnung dar.
Das Kettenmanagement (die ketenregeling) interagiert direkt damit. Derzeit sind maximal drei aufeinanderfolgende befristete Verträge innerhalb von 36 Monaten zulässig, danach wird der nächste Vertrag unbefristet, und eine Unterbrechung von mehr als sechs Monaten setzt die Kette zurück. Diese Regeln ändern sich, wie weiter unten dargelegt.
Invaliditätsversicherung (Aof) und Whk-Berechnungen
Der Aof (Arbeidsongeschiktheidsfonds) ist ein differenzierter Beitrag: Kleine Arbeitgeber, definiert als solche mit einer Lohnsumme bis zum 25-fachen der durchschnittlichen beitragspflichtigen Lohnsumme, zahlen 2026 6,27%, während andere Arbeitgeber 7,63% zahlen. Der Aof finanziert IVA-, WAO-, WAZ-, WAZO- und ZW-Leistungen sowie WGA-Leistungen erst ab dem elften Jahr.
Die ersten zehn Jahre der WGA-Leistungen und das ZW-Flex-Risiko werden durch den Whk (Werkhervattingskas) finanziert, weshalb der Whk neben dem Aof steht und ihn nicht dupliziert. Der Whk wird pro Arbeitgeber festgelegt. Kleine Arbeitgeber zahlen einen rein sektoralen Satz, große Arbeitgeber einen vollständig individuell differenzierten Satz basierend auf ihrer eigenen Leistungsgeschichte, und mittelgroße Arbeitgeber eine gewichtete Kombination aus beiden. Der Belastingdienst sendet jedem Arbeitgeber vor Jahresbeginn einen Bescheid oder eine Mitteilung mit den Whk-Bestandteilen; es gibt eine sechswöchige Einspruchsfrist ab dem Datum dieses Bescheids. Arbeitgeber können auch wählen, das WGA- und ZW-Flex-Risiko als Eigenrisicodrager selbst zu tragen, wobei in diesem Fall die entsprechenden Whk-Bestandteile null betragen.
Ein Begriff, der immer wieder zu Verwirrung führt: Das ZW ist das Sicherheitsnetz für Arbeitnehmer, die ohne Arbeitgeber krank werden, zum Beispiel Zeitarbeitnehmer in bestimmten Phasen, Arbeitnehmer, deren befristeter Vertrag während der Krankheit endet, und Arbeitnehmer, die durch eine No-Risk-Police abgedeckt sind. Es ist nicht die Quelle der Arbeitgeberpflicht zur Fortzahlung des Lohns bei Krankheit. Diese Pflicht ergibt sich aus Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches und funktioniert wie folgt:
- Der Arbeitgeber zahlt für bis zu 104 Wochen mindestens 70% des Lohns.
- In den ersten 52 Wochen darf der Betrag das geltende gesetzliche Mindestlohn nicht unterschreiten.
- Die Pflicht ist auf den Höchsttagessatz nach dem Wfsv begrenzt, skaliert also nicht unbegrenzt mit dem Gehalt.
- Die 104-Wochen-Frist kann um bis zu 52 Wochen verlängert werden, wenn die UWV die Reintegrationsbemühungen des Arbeitgebers als unzureichend erachtet.
Viele Tarifverträge und individuelle Verträge verbessern die gesetzliche Untergrenze, üblicherweise 100% im ersten und 70% im zweiten Jahr. Die Reintegrationspflichten nach dem Wet verbetering poortwachter laufen parallel dazu.
Arbeitnehmerfinanzierte Nationale Versicherung und Gesundheitswesen (Zvw)
Während der vorherige Abschnitt die tatsächlichen Arbeitgeberkosten abdeckte, fungiert der Arbeitgeber auch als Einziehungsstelle für die nationale Versicherung, die vom Bruttolohn des Arbeitnehmers einbehalten wird. Die rechtliche Haftung für den korrekten Einbehalt liegt vollständig beim Arbeitgeber, auch wenn die wirtschaftliche Belastung beim Arbeitnehmer liegt.
Für 2026 beträgt der kombinierte nationale Versicherungssatz 27,65%, bestehend aus:
| System | Satz 2026 |
|---|---|
| AOW (Altersrente) | 17,90% |
| Anw (Hinterbliebene) | 0,10% |
| Wlz (Langzeitpflege) | 9,65% |
| Gesamt | 27,65% |
Entscheidend ist, dass die nationale Versicherung nur auf die erste Einkommensteuerstufe erhoben wird, die für 2026 bis zu 38.883 € beträgt. Es gibt keine separate nationale Versicherungsobergrenze oberhalb dieses Betrags. Der Höchstbeitragslohn von 79.409 € gilt für die Arbeitnehmerversicherungsbeiträge und den Zvw-Beitrag, nicht für die nationale Versicherung.
Zum Kontext: Die Box-1-Struktur für 2026 für Personen unterhalb des staatlichen Rentenalters beträgt 35,75% bis 38.883 €, 37,56% von 38.883 € bis 78.426 € und 49,50% darüber. Nur die erste Stufe enthält die nationale Versicherung; die höheren Stufen sind reine Einkommensteuer, weshalb der Schritt von der ersten zur zweiten Stufe vergleichsweise gering ist.
AOW, ANW und WLZ: Der Einbehaltungsprozess
Der AOW-Einbehalt endet, sobald ein Arbeitnehmer das staatliche Rentenalter erreicht hat, wobei der Satz der ersten Stufe entsprechend sinkt. Die Verfolgung dieses Datums pro Arbeitnehmer ist unerlässlich; ein Versäumnis, den Einbehalt einzustellen, führt zu einer Überzahlung, die dann zurückgefordert werden muss.
Für international mobile Mitarbeiter ist der Ausgangspunkt nicht die niederländische Regelung, sondern die Koordinierungsregeln. Innerhalb der EU, des EWR und der Schweiz bestimmt die Verordnung 883/2004, welche Gesetzgebung des Mitgliedstaats gilt, nachgewiesen durch eine A1-Bescheinigung. Außerhalb dieser Gruppe kann ein bilaterales Sozialversicherungsabkommen gelten. Wenn die Gesetzgebung eines anderen Staates gilt, wird keine niederländische nationale Versicherung einbehalten, auch wenn weiterhin niederländische Lohnsteuer fällig sein kann. Die korrekte Position vor der ersten Lohnabrechnung zu klären, ist erheblich kostengünstiger als eine nachträgliche Korrektur.
Der Zvw-Arbeitgeberbeitrag für 2026
Der einkommensabhängige Beitrag nach dem Krankenversicherungsgesetz (Zvw) existiert in zwei Formen. Für Arbeitnehmer zahlt der Arbeitgeber eine werkgeversheffing von 6,10% im Jahr 2026, gegenüber 6,51% im Jahr 2025. Dies ist eine Arbeitgeberabgabe: Sie wird nicht vom Gehalt des Arbeitnehmers abgezogen. Wenn die Person nicht für die Arbeitnehmerversicherungssysteme versichert ist, zum Beispiel ein geschäftsführender Gesellschafter, gilt der niedrigere Satz von 4,85% und wird von der Einzelperson getragen.
Beide werden auf den Beitragslohn bis zu einem Höchstbetrag von 79.409 € für 2026 berechnet, derselben Obergrenze wie der Höchstbeitragslohn.
Bestimmte Kategorien, einschließlich einiger Praktikanten und Arbeitnehmer, die unter ein anwendbares internationales Sozialversicherungsabkommen fallen, sind von der Abgabe ausgenommen. Die Zvw-Bemessungsgrundlage erfasst auch steuerpflichtige Sachleistungen: Der Zuschlag für die private Nutzung eines Firmenwagens zum Beispiel ist Teil des Beitragslohns.
Die 30%-Regelung reduziert diese Bemessungsgrundlage. Da bis zu 30% des Gehalts als steuerfreie Zulage für extraterritoriale Kosten ausgewiesen werden können, sinkt die steuerpflichtige Bemessungsgrundlage sowohl für die nationale Versicherung als auch für die Zvw-Abgabe entsprechend. Der Versicherungsschutz des Arbeitnehmers bleibt unberührt; es ändert sich nur die Bemessungsgrundlage, über die die Beiträge berechnet werden.
Finanzdaten 2026: Mindestlohn, Gehaltsnormen und Compliance
Der niederländische gesetzliche Mindestlohn wird seit dem 1. Januar 2024 ausschließlich auf Stundenbasis berechnet. Es gibt keine gesetzlichen monatlichen, wöchentlichen oder täglichen Mindestbeträge mehr; der monatliche Betrag ergibt sich einfach aus der vertraglich vereinbarten Stundenzahl.
| Datum | Gesetzlicher Mindeststundenlohn (ab 21 J.) |
|---|---|
| 1. Januar 2026 | 14,71 € |
| 1. Juli 2026 | 14,99 € |
Niedrigere Mindestjugendlöhne gelten für Arbeitnehmer im Alter von 15 bis 20 Jahren, und separate Sätze gelten für BBL-Auszubildende. Die Indexierung erfolgt jährlich am 1. Januar und 1. Juli, und die Gehälter müssen ab diesen Daten angepasst werden.
Zusätzlich zum Bruttogehalt gilt der gesetzliche 8%ige Urlaubszuschlag. Er wird auf den jährlichen Bruttolohn berechnet, wird normalerweise im Mai oder Juni gezahlt und ist bei Beendigung des Arbeitsverhältnisses für den anteiligen Betrag fällig. Die gesetzliche Verpflichtung ist auf das Dreifache des Mindestlohns begrenzt, obwohl die meisten CAOs und Verträge dies erweitern. Der Urlaubszuschlag ist Teil des Lohns sowohl für die nationale Versicherung als auch für die Arbeitnehmerversicherung, weshalb die Zahlung im Mai zu einem Anstieg der Beitragsverpflichtung in diesem Monat führt.
Administrative Sorgfalt ist eine rechtliche Anforderung und keine betriebliche Präferenz. Lohn- und Sozialversicherungsunterlagen müssen unter der allgemeinen steuerlichen Aufbewahrungspflicht sieben Jahre lang aufbewahrt werden. Zwei Einschränkungen gelten. Erstens müssen Kopien von Ausweisdokumenten und die Lohnsteuerdaten des Arbeitnehmers fünf Jahre nach dem Ende des Kalenderjahres, in dem das Arbeitsverhältnis endet, aufbewahrt werden, eine andere Frist als die Siebenjahresregel. Zweitens ist die Aufbewahrungspflicht eine Untergrenze für Steuerzwecke, keine Lizenz, alles unbegrenzt aufzubewahren; personenbezogene Daten, die nicht durch eine gesetzliche Aufbewahrungsfrist abgedeckt sind, müssen gelöscht werden, sobald sie nach der DSGVO nicht mehr erforderlich sind. Die digitale Speicherung ist zulässig, sofern die Aufzeichnungen für eine Inspektion zugänglich und lesbar bleiben.
30%-Regelung und Sozialversicherungsinteraktionen
Die 30%-Regelung, die jetzt zunehmend als Expatriate-Regelung bezeichnet wird, ist 2026 weiterhin mit den vollen 30% verfügbar. Die Gehaltsnormen für 2026 sind:
| Norm | Betrag 2026 |
|---|---|
| Standard-Gehaltsnorm | 48.013 € |
| Reduzierte Norm, unter 30 mit qualifizierendem Masterabschluss | 36.497 € |
| Obergrenze für das Gehalt, auf das die Regelung angewendet werden darf (WNT-Norm) | 262.000 € |
Dies sind steuerpflichtige Gehaltszahlen, d.h. das Gehalt, das nach Abzug der steuerfreien Zulage verbleibt. Würde das steuerpflichtige Gehalt unter die Norm fallen, muss die Zulage reduziert werden, damit die Norm weiterhin erfüllt wird. Die reduzierte Norm erfordert, dass der Abschluss vom niederländischen IDW bewertet oder im Voraus vom Belastingdienst genehmigt wird.
Zwei Änderungen verdienen jetzt besondere Aufmerksamkeit:
Erstens gilt die Obergrenze nach der WNT-Norm ab dem 1. Januar 2026 für jeden Begünstigten. Die Übergangsregelung, die Mitarbeiter schützte, die die Regelung im Dezember 2022 innehatten, ist zu diesem Datum abgelaufen, sodass einige langjährige Begünstigte ihre Zulage erstmals im Lohnjahr 2026 begrenzt sehen werden.
Zweitens sinkt ab dem 1. Januar 2027 die maximale steuerfreie Erstattung von 30% auf pauschal 27% für die gesamte Dauer der Regelung, und die Gehaltsnormen steigen. Welches Regime anzuwenden ist, hängt davon ab, wann die Regelung begann:
| Regelung erstmals angewendet | 2026 | Ab 2027 |
|---|---|---|
| Am oder vor dem 31. Dezember 2023 | 30%, aktuelle Normen | 30%, aktuelle Normen |
| Während 2024 | 30%, aktuelle Normen | 27%, aktuelle Normen |
| Ab 1. Januar 2025 | 30%, aktuelle Normen | 27%, erhöhte Normen |
Arbeitgeber, die in der zweiten Hälfte des Jahres 2026 international rekrutieren, sollten die Position für 2027 bereits im Angebotsstadium modellieren, da ein Paket, das die Norm 2026 erfüllt, die Norm 2027 möglicherweise nicht erfüllt.
Kommende Änderungen: Die Wtta und das Wet Meer Zekerheid Flexwerkers
Zwei Gesetze werden die Personalbereitstellung und die Struktur flexibler Verträge erheblich verändern. Keines davon ist bisher in Kraft, und beide haben feste Daten.
Die Wtta (Wet toelating terbeschikkingstelling van arbeidskrachten) führt ein obligatorisches Zulassungsregime für jedes Unternehmen ein, das Arbeitnehmer einem Dritten unter dessen Weisung zur Verfügung stellt. Sie gilt gleichermaßen für Zeitarbeitsfirmen, Entsendefirmen, Lohnabrechnungsdienstleister und ausländische Lieferanten; entscheidend ist die tatsächliche Vereinbarung und nicht die vertragliche Bezeichnung. Die wichtigsten Termine und Anforderungen sind:
- 1. November bis 31. Dezember 2026: Registrierungsfenster für die Übergangsregelung bei der Nederlandse Autoriteit Uitleenmarkt (NAU).
- 1. Januar 2027: Das Gesetz tritt in Kraft und der Standardrahmen wird angewendet.
- 1. Mai bis 30. Juni 2027: Fenster zur Einreichung eines vollständigen Zulassungsantrags.
- 1. Januar 2028: Die Durchsetzung durch die niederländische Arbeitsbehörde beginnt. Ab diesem Datum dürfen Entleiher nur noch Lieferanten beauftragen, die im öffentlichen Register aufgeführt sind, und beide Parteien müssen mit Strafen rechnen, wenn sie dies nicht tun.
Die Zulassung erfordert ein gültiges VOG, eine finanzielle Sicherheitseinlage von 100.000 € (reduziert auf 50.000 € für Start-ups) und eine nachweisliche Einhaltung des Standardrahmens für Arbeits-, Sozialversicherungs- und Steuerrecht. Eine begrenzte Ausnahme besteht, wenn die Einnahmen aus der Bereitstellung sowohl unter 10% der Lohnsumme als auch unter 5 Millionen € pro Jahr bleiben.
Das Wet meer zekerheid flexwerkers wurde am 12. Mai 2026 von der Tweede Kamer und am 7. Juli 2026 von der Eerste Kamer verabschiedet. Seine Bestandteile treten zu unterschiedlichen Daten in Kraft:
- 31. Dezember 2026: Die Anforderung gleichwertiger Arbeitsbedingungen für Zeitarbeitnehmer.
- 1. Januar 2028 (frühestens): Der Null-Stunden-Vertrag wird durch einen Bandbreitenvertrag ersetzt, bei dem die maximale Stundenzahl 130% des garantierten Minimums nicht überschreiten darf, mit Ausnahmen für Schüler, Studenten und Personen im staatlichen Rentenalter. Die Unterbrechungsfrist der ketenregeling verlängert sich von sechs auf 36 Monate, wodurch die „Drehtür“-Konstruktion geschlossen wird, während die maximale Anzahl von drei befristeten Verträgen bestehen bleibt. Die maximale Dauer der Zeitarbeitsphasen wird ebenfalls verkürzt.
Arbeitgeber, die sich auf Abrufvereinbarungen oder kurze Ketten von befristeten Verträgen verlassen, sollten ihr Risiko im Jahr 2027 und nicht erst im Umsetzungsjahr bewerten.
Übergangszahlungen und Rentenbeiträge
Abfindungskosten gehören in dasselbe Budget. Die Übergangszahlung sammelt sich ab dem ersten Beschäftigungstag an, auch während der Probezeit, und beträgt ein Drittel des monatlichen Bruttogehalts pro vollem Dienstjahr. Für 2026 ist sie auf brutto 102.000 € begrenzt, oder ein Jahresbruttogehalt, falls dieses höher ist.
Die Zahlung ist grundsätzlich immer dann fällig, wenn das Arbeitsverhältnis auf Initiative des Arbeitgebers endet, auch wenn ein befristeter Vertrag nicht verlängert wird, und auch wenn der Arbeitnehmer aufgrund eines schwerwiegenden, schuldhaften Verhaltens des Arbeitgebers kündigt. Sie ist nicht fällig, wenn der Arbeitnehmer grundlos kündigt oder wenn die Entlassung auf das eigene schwerwiegende, schuldhafte Verhalten des Arbeitnehmers folgt. Erfolgt die Beendigung durch eine Vergleichsvereinbarung, entsteht keine gesetzliche Übergangszahlung, obwohl diese normalerweise als Verhandlungsgrundlage dient.
Unabhängig von der gesetzlichen Sozialversicherung müssen Sie feststellen, ob Ihre Aktivitäten unter einen obligatorischen branchenweiten Pensionsfonds (bedrijfstakpensioenfonds) fallen. Die Teilnahme ist obligatorisch, wenn der Geltungsbereich des Fonds dies vorsieht, und die Beitragssätze werden vom Fonds und nicht per Gesetz festgelegt. Eine rückwirkende Einschreibung nach einer Prüfung ist ein bekanntes und kostspieliges Ergebnis für ausländische Arbeitgeber, die davon ausgingen, dass die Frage optional sei.
Auch die Probezeiten sollten von Anfang an korrekt festgelegt werden: maximal zwei Monate für unbefristete Verträge und befristete Verträge von zwei Jahren oder länger, ein Monat für befristete Verträge von sechs Monaten oder länger, aber unter zwei Jahren, und überhaupt keine Probezeit für Verträge von sechs Monaten oder kürzer.
Compliance managen: Warum ein lokaler EOR-Partner unerlässlich ist
Es besteht ein hartnäckiges Missverständnis, dass ein ausländisches Unternehmen, das direkt die niederländische Lohnabrechnung durchführt, dadurch eine Betriebsstätte schafft. Dies ist nicht der Fall. Eine ausländische Einheit kann sich beim Belastingdienst als Lohnsteuerabzugsverpflichteter für die niederländische Lohnsteuer registrieren, ohne dass diese Registrierung an sich eine Betriebsstätte begründet. Ob eine Betriebsstätte besteht, ist eine separate Frage, die durch das anwendbare Steuerabkommen und das niederländische Körperschaftsteuerrecht bestimmt wird und davon abhängt, ob eine feste Geschäftseinrichtung zur Verfügung des Unternehmens steht oder ein abhängiger Vertreter regelmäßig Verträge abschließt.
Wahr ist, dass die Beauftragung eines lokalen Employer of Record (EOR) den Verwaltungsaufwand reduziert und die Verpflichtungen konsolidiert. ICSPayroll fungiert als der gesetzliche Arbeitgeber in den Niederlanden und übernimmt die Verantwortung für den Einbehalt der Lohnsteuer und der nationalen Versicherung, die Abführung der Arbeitnehmerversicherungsbeiträge und der Zvw-Abgabe sowie die Führung gesetzeskonformer Aufzeichnungen. Die Arbeitgeberkosten, einschließlich AWf, Aof, Whk und Zvw, werden in einer einzigen monatlichen Rechnung zusammengefasst, wodurch die Gesamtkosten der Beschäftigung im Voraus sichtbar werden, anstatt nachträglich rekonstruiert zu werden. Das ist der praktische Grund, warum viele ausländische Firmen ihre niederländische Lohnabrechnung vom ersten Tag an auslagern.
Es sollte auch klar festgestellt werden, dass ein EOR das Risiko einer Betriebsstätte, das sich aus der eigenen Tätigkeit des Kunden in den Niederlanden ergibt, nicht beseitigt. Wenn Ihre Mitarbeiter Funktionen ausüben, die selbst eine feste Geschäftseinrichtung darstellen, oder Verträge in Ihrem Namen abschließen, besteht dieses Risiko unabhängig davon, wer die Lohnabrechnung verwaltet. Jeder Anbieter, der etwas anderes vorschlägt, übertreibt.
Unser Service umfasst die HR-Verwaltung und ein Mitarbeiterportal, über das Mitarbeiter auf Gehaltsabrechnungen und Verträge zugreifen können. Lohn- und Versicherungsunterlagen werden für die oben beschriebenen gesetzlichen Aufbewahrungsfristen aufbewahrt.
Risikominimierung mit einem EOR-Modell
Das EOR-Modell eignet sich gut, um die Ketenregelung zu verwalten, die derzeit die Kette auf drei befristete Verträge innerhalb von 36 Monaten begrenzt, und um sich auf die Änderungen vorzubereiten, die ab 2028 in Kraft treten.
Das größte finanzielle Risiko, das wir absorbieren, ist die Langzeiterkrankung. Nach Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches muss der Arbeitgeber für bis zu 104 Wochen mindestens 70% des Lohns weiterzahlen, wobei in den ersten 52 Wochen ein Mindestlohn nicht unterschritten werden darf und während des gesamten Zeitraums eine Obergrenze beim Höchsttagessatz gilt, und muss die Reintegration nach dem Wet verbetering poortwachter aktiv managen. Ein Versäumnis, diese Reintegrationspflichten zu erfüllen, kann die Zahlungsfrist um ein weiteres Jahr verlängern. ICSPayroll trägt diese Verpflichtung als gesetzlicher Arbeitgeber und koordiniert während des gesamten Prozesses mit der UWV.
Als Personaldienstleister fällt ICS Staffing & Payroll B.V. selbst in den Geltungsbereich der Wtta und bereitet sich auf die Zulassung gemäß dem oben dargelegten Zeitplan vor. Wir würden jedem Kunden, der einen niederländischen Lohn- oder Personaldienstleister beauftragt, dringend empfehlen, diesen Anbieter direkt nach seiner Wtta-Position zu fragen, da ab dem 1. Januar 2028 Entleiher, die mit nicht zugelassenen Lieferanten zusammenarbeiten, selbst mit Strafen rechnen müssen.
Ihr Partner für den niederländischen Markteintritt
Immigration erfordert eine sorgfältigere Erklärung, als sie üblicherweise gegeben wird. Für eine Aufenthaltserlaubnis für hochqualifizierte Migranten muss der anerkannte Sponsor (erkend referent) die juristische Person sein, die den Arbeitnehmer beschäftigt und das Gehalt zahlt. Es ist nicht möglich, eine nicht verwandte Partei als anerkannten Sponsor mit einer anderen Einheit als gesetzlichen Arbeitgeber zu kombinieren.
In der Praxis bedeutet dies eine von zwei Strukturen. Entweder erwirbt der Kunde selbst den Status eines anerkannten Sponsors und beschäftigt den Arbeitnehmer direkt, oder der Arbeitnehmer wird von einer Einheit beschäftigt, die den Status eines anerkannten Sponsors besitzt. Wir beraten Sie, welcher Weg zu Ihrer Situation passt, und koordinieren den Prozess entsprechend; wir stellen Sponsoring und Beschäftigung nicht als trennbar dar, wenn sie es nicht sind.
Was die Fristen angeht, so wendet die IND ein Ziel von zwei Wochen für die Entscheidung über einen von einem anerkannten Sponsor eingereichten Antrag auf Aufenthaltserlaubnis an, gegenüber einer gesetzlichen Entscheidungsfrist von 90 Tagen. Die Zwei-Wochen-Frist ist ein Serviceziel und keine Garantie. Anträge auf den Status als anerkannter Sponsor selbst dauern erheblich länger, bis zu 90 Tage und manchmal mehr, wenn zusätzliche Fragen auftauchen.
Sicherung Ihrer niederländischen Lohnabrechnungs-Compliance für 2026
Die Grundlage einer gesetzeskonformen niederländischen Lohnabrechnung besteht darin zu wissen, welche Beiträge vom Arbeitnehmer einbehalten werden, welche echten Arbeitgeberkosten sind und welche Obergrenze für jeden gilt. Die nationale Versicherung von 27,65% wird vom Arbeitnehmer einbehalten und nur auf die erste Stufe von 38.883 € erhoben. Arbeitnehmerversicherungsbeiträge und die 6,10% Zvw-Abgabe sind Arbeitgeberkosten, berechnet bis zu 79.409 €.
Über die Sätze hinaus ist 2026 ein Jahr für die Zukunftsplanung. Die 30%-Regelung sinkt 2027 auf 27% mit höheren Gehaltsnormen. Das Wtta-Zulassungsfenster öffnet im November 2026 und die Durchsetzung folgt im Januar 2028. Das Wet meer zekerheid flexwerkers gestaltet Abruf- und befristete Verträge ab 2028 neu, wobei die Bestimmungen für Zeitarbeitnehmer Ende dieses Jahres in Kraft treten.
Die aktuellen Zahlen korrekt zu erfassen, ist das Minimum. Die Änderungen von 2027 und 2028 in die heute unterzeichneten Verträge einzubauen, schützt das Budget tatsächlich.
Sichern Sie Ihre niederländische Compliance mit einem maßgeschneiderten Lohnabrechnungsangebot von ICSPayroll. Wir freuen uns darauf, Ihr Geschäftswachstum in den Niederlanden zu unterstützen.
Häufig gestellte Fragen
Wie hoch sind die Arbeitgeberbeiträge zur Sozialversicherung in den Niederlanden für 2026?
Arbeitgeber zahlen die Zvw-Abgabe mit 6,10%, den AWf-Arbeitslosenversicherungsbeitrag mit 2,74% für qualifizierende unbefristete Verträge oder 7,74% für flexible Verträge, den Aof-Invaliditätsbeitrag mit 6,27% für kleine Arbeitgeber oder 7,63% für große Arbeitgeber, einen individuell festgelegten Whk-Beitrag von durchschnittlich 1,52% und einen Kinderbetreuungszuschlag von 0,50%. Alle werden bis zu einem Höchstlohn von 79.409 € berechnet. Insgesamt erhöht dies das Bruttogehalt um etwa 17% bis 19%, vor Rentenbeiträgen.
Ist der 8%ige Urlaubszuschlag sozialversicherungspflichtig?
Ja. Der Urlaubszuschlag ist Teil des Bruttolohns und wird in die Berechnungsgrundlage für die nationale Versicherung und die Arbeitnehmerversicherungsbeiträge einbezogen. Da er in der Regel in einer einzigen Rate im Mai oder Juni gezahlt wird, führt dies zu einem entsprechenden Anstieg der Beitragsverpflichtung in diesem Monat.
Müssen ausländische Arbeitgeber für Remote-Mitarbeiter in den Niederlanden Sozialversicherungsbeiträge zahlen?
Wenn ein Arbeitnehmer in den Niederlanden lebt und arbeitet, gilt im Allgemeinen die niederländische Sozialversicherung. Innerhalb der EU, des EWR und der Schweiz bestimmt die Verordnung 883/2004 den zuständigen Staat, und eine A1-Bescheinigung belegt die Position. Ein ausländischer Arbeitgeber kann niederländische Verpflichtungen erfüllen, indem er sich entweder direkt als Lohnsteuerabzugsverpflichteter registriert oder einen Employer of Record nutzt. Die Registrierung als Lohnsteuerabzugsverpflichteter schafft an sich keine Betriebsstätte.
Was ist der Unterschied zwischen dem niedrigen und dem hohen AWf-Beitrag?
Der niedrige Satz von 2,74% gilt für schriftliche unbefristete Verträge, die keine Abrufverträge sind, sowie für bestimmte BBL-Auszubildende und junge Arbeitnehmer mit begrenzten Stunden. Der hohe Satz ist gesetzlich genau fünf Prozentpunkte höher, nämlich 7,74%, und gilt für befristete und flexible Verträge. Beachten Sie, dass strukturelle Überstunden von über 30% bei Teilzeit-Dauerverträgen von unter 35 Stunden die rückwirkende Anwendung des hohen Satzes auslösen.
Wie lange muss ein Arbeitgeber Sozialversicherungs- und Lohnunterlagen in den Niederlanden aufbewahren?
Lohn- und Sozialversicherungsunterlagen müssen unter der allgemeinen steuerlichen Aufbewahrungspflicht sieben Jahre lang aufbewahrt werden. Kopien von Ausweisdokumenten und die Lohnsteuerdaten des Arbeitnehmers müssen fünf Jahre nach dem Ende des Kalenderjahres, in dem das Arbeitsverhältnis endet, aufbewahrt werden. Die digitale Speicherung ist zulässig, sofern die Aufzeichnungen für eine Inspektion zugänglich bleiben. Daten, die nicht durch eine gesetzliche Aufbewahrungsfrist abgedeckt sind, müssen gelöscht werden, sobald sie nicht mehr erforderlich sind.
Was passiert, wenn ein Mitarbeiter in den Niederlanden über einen längeren Zeitraum erkrankt?
Nach Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuches muss der Arbeitgeber für bis zu 104 Wochen mindestens 70% des Lohns weiterzahlen. In den ersten 52 Wochen darf der Betrag das gesetzliche Mindestlohn nicht unterschreiten, und während des gesamten Zeitraums ist die Verpflichtung auf den Höchsttagessatz begrenzt. Die Reintegration muss aktiv nach dem Wet verbetering poortwachter gemanagt werden; unzureichende Bemühungen können die Verpflichtung um bis zu weitere 52 Wochen verlängern. Das Krankenversicherungsgesetz ist ein separates Sicherheitsnetz für Arbeitnehmer ohne Arbeitgeber, nicht die Quelle dieser Verpflichtung.
Sind Rentenbeiträge Teil des obligatorischen Sozialversicherungssystems?
Nein. Rentenpflichten liegen außerhalb des gesetzlichen Sozialversicherungssystems, können aber durch einen branchenweiten Pensionsfonds dennoch obligatorisch sein. Ob ein solcher Fonds gilt, hängt von der Art Ihrer Aktivitäten ab, und die Einschreibung kann rückwirkend durchgesetzt werden.
Kann die 30%-Regelung auf Sozialversicherungsbeiträge angewendet werden?
Die Regelung reduziert die steuerpflichtige Bemessungsgrundlage, über die die nationale Versicherung und der Zvw-Beitrag berechnet werden, da bis zu 30% des Gehalts als steuerfreie Zulage ausgewiesen werden. Der Versicherungsschutz bleibt unberührt. Für 2026 muss das steuerpflichtige Gehalt nach Abzug der Zulage über 48.013 € liegen, oder 36.497 € für Arbeitnehmer unter 30 mit einem qualifizierenden Masterabschluss. Ab 2027 sinkt der Prozentsatz auf 27% und die Normen steigen.
Beseitigt ein Employer of Record das Risiko einer Betriebsstätte?
Nicht von selbst. Ein EOR eliminiert die Notwendigkeit, eine lokale Einheit für Beschäftigungszwecke zu gründen, und übernimmt die Pflichten des gesetzlichen Arbeitgebers. Ob Ihre Aktivitäten in den Niederlanden eine Betriebsstätte darstellen, wird separat nach dem anwendbaren Steuerabkommen und dem niederländischen Körperschaftsteuerrecht bestimmt, bezogen auf das, was Ihre Mitarbeiter tatsächlich tun.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die untenstehenden Quellen zurückführbar: die exakten gesetzlichen Artikel, die Seiten der Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 9 Wfsv, Arbeitgeberbeiträge zur Sozialversicherung
- Artikel 27 Wfsv, differenzierter Whk-Beitrag pro Arbeitgeber
- Artikel 29 Krankenversicherungsgesetz, UWV-Krankengeld für Arbeitnehmer ohne Arbeitgeber
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenversicherungsbeitragssätze und wann jeder gilt
- UWV, Höchsttagessatz 2026 zur Begrenzung von Kranken- und WIA-Leistungen
- UWV, Krankheit, Reintegrationspflichten und der WIA-Antrag in Woche 93
- CBS, Arbeitnehmerentgelte und Beschäftigung nach Wirtschaftszweigen (Datensatz der volkswirtschaftlichen Gesamtrechnungen 84165ENG)
- Eurostat, Stundensatz der Arbeitskosten nach NACE-Tätigkeit (Datensatz lc_lci_lev), für länderübergreifenden Vergleich
- Oberster Gerichtshof 18. Februar 2022, ECLI:NL:HR:2022:282: Qualifikation eines Managementvertrags und die daraus resultierende Arbeitnehmerversicherungsbeitragspflicht
- Oberster Gerichtshof 27. Mai 2022, ECLI:NL:HR:2022:772: Entscheidungen zum Versicherungsstatus für die Arbeitnehmerversicherung gemäß Art. 59 Abs. 3 Wfsv
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record- und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei ein Onboarding innerhalb von 48 Stunden möglich ist.

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.


