オランダにおけるEORとは?完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
専門チームを採用するためだけにオランダ現地法人(BV: 私有有限責任会社)を設立することは、2026年現在、もはや最も効率的な市場参入の方法ではありません。オランダには優秀な人材が集まっている一方で、現地の複雑な労働法やWet DBA(就労関係規制緩和法)の厳格な運用の下での管理負担に頭を悩ませる企業も少なくありません。多くのグローバル企業が、オランダにおけるEORとは何か、そしてそれが恒久的施設(PE: Permanent Establishment)リスクに対する法的シールドとしてどのように機能するのかを検討しています。EOR(Employer of Record: 記録上の雇用主 / 雇用代行業者)は、貴社に代わってすべての法的・財務的義務を管理することで、オランダ市場への安全な架け橋を提供します。
本ガイドでは、2026年の最新の法定要件に対応しつつ、わずか数週間でコンプライアンスを遵守した雇用を実現するための明確なロードマップを提示します。法定最低時給(14.71ユーロ)、更新された30%ルールの給与基準額(48,013ユーロ)、および完全なコンプライアンス維持に必要な社会保障負担金について詳しく解説します。EORモデルを活用してバックオフィスの負担を解消し、コアビジネスの成長に集中する方法を包括的にご理解いただけます。
重要なポイント
- オランダにおけるEORの仕組みと、法的雇用主のすべての義務を代行する認可パートナーを通じて人材を雇用する方法を理解できます。
- 最低時給14.71ユーロや、30%ルールの標準給与基準額48,013ユーロなど、2026年の極めて重要な財務指標を把握できます。
- オランダ法人(BV)の設立と比較したEORモデルのメリット(特に市場参入のスピードと管理コストの削減)を評価できます。
- 認可パートナーのネットワークを通じて手配される雇用サービスを活用し、オランダの労働法およびWet DBAへの完全なコンプライアンスを確保できます。
- 合理化されたプロセスと透明性の高い料金体系により、オランダでの業務体制をわずか数週間で立ち上げる方法を学べます。
オランダにおけるEORとは?定義と法的枠組み
EOR(Employer of Record: 記録上の雇用主 / 雇用代行業者)(一次情報源:労働者派遣配分法(Waadi: Wet allocatie arbeidskrachten door intermediairs)、wetten.overheid.nl)は、オランダにおける貴社従業員の法的雇用主としての役割を担う専門サービス事業者です。この仕組みにより、海外企業はオランダ法人(BV)を設立したり現地支店を登記したりすることなく、現地の人材を雇用できます。オランダ市場へ迅速かつ安全に参入を目指す企業にとって、オランダのEORの仕組みを正しく理解することは不可欠です。EORが給与計算、源泉徴収、社会保障拠出などの煩雑な管理業務を担当する一方で、従業員の日常的な業務指示や人事評価の権限は貴社が保持します。
多くの外国企業が、恒久的施設(PE: Permanent Establishment)認定のリスクを軽減するためにこのモデルを活用しています。オランダの税法上、外国企業が国内に固定的な事業拠点または従属代理人を有していると見なされた場合、PEが認定され、法人税の納税義務や複雑な申告義務が生じる可能性があります。オランダにおけるEORの専門サービスを利用して雇用関係を現地の適格な法人経由で処理することにより、親会社を特定の課税リスクから保護することができます。
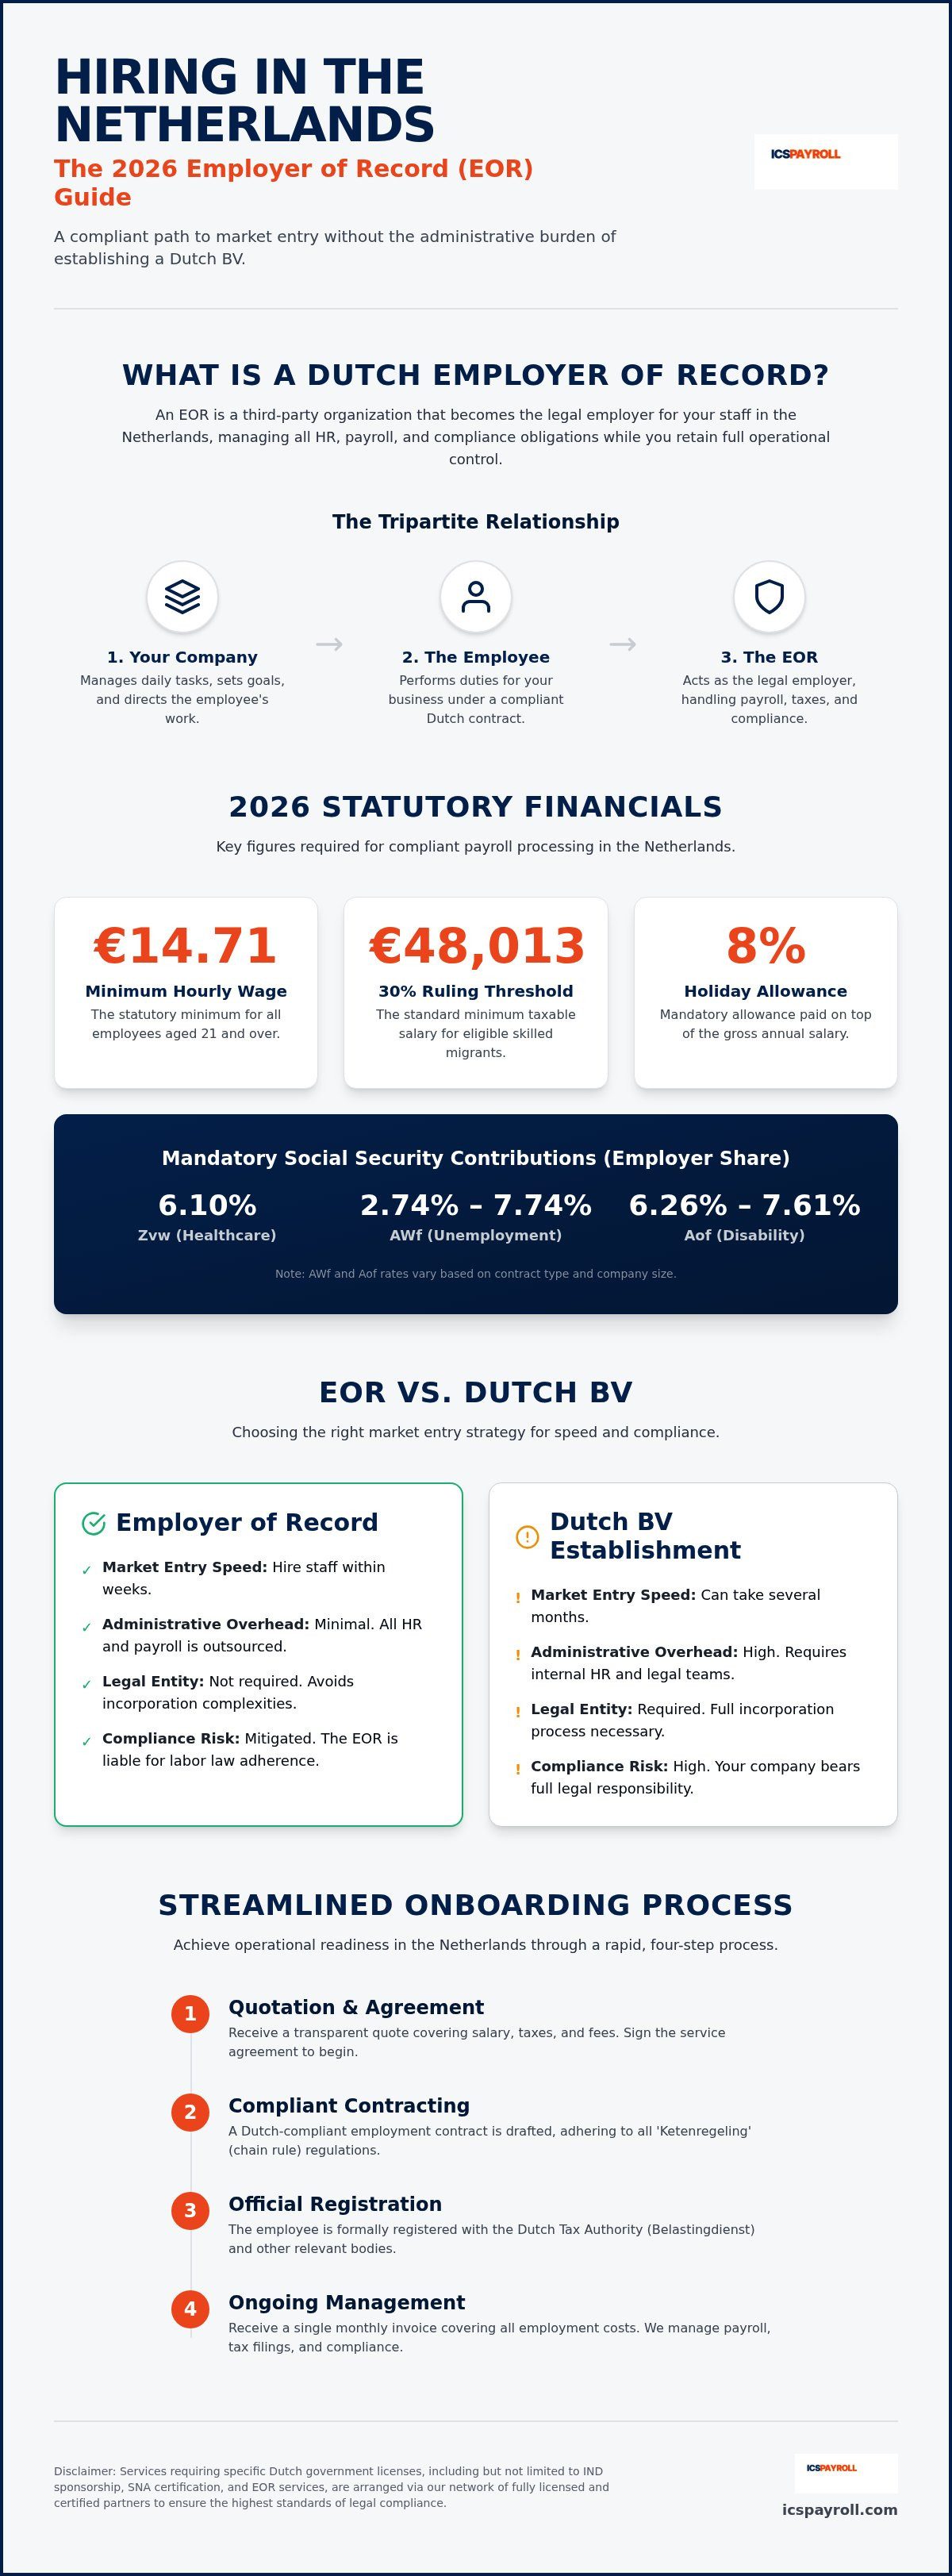
オランダのEORモデルは、クライアント企業、従業員、そして法的雇用主の三者間関係として機能します。
三者間関係の構造
クライアント企業は業務上の指揮命令権を維持します。従業員の勤務スケジュールの管理、業務目標の設定、企業文化への統合は貴社が行います。従業員は貴社のために業務を遂行しますが、雇用契約はEOR事業者との間で締結されます。そしてEORがすべての法的責任を負います。これには、オランダの労働法の遵守、2026年の各種法定申告の管理、および毎月の給与税申告(loonaangifte)の処理が含まれます。ビザスポンサーシップを含むこれらの管理・法務サービスは、最高水準のコンプライアンスを維持するために認可パートナーを通じて手配されます。
オランダにおけるEORとPEOの違い
進出戦略を策定する上で、EORとPEO(Professional Employer Organization: 習熟雇用者組織)の違いを区別することは極めて重要です。PEOは通常、共同雇用モデル(Co-employment)の下で運用されるため、クライアント企業がオランダ法人(BV)などの現地法人をすでに保有している必要があります。対照的に、EORは単独の法的雇用主として機能するため、オランダに法人がない企業にとって最適な選択肢となります。詳細な比較については、当社の現地EORとグローバルEORの比較ガイドをご参照ください。この違いを理解することで、貴社の組織体制にとって最も安全性と管理の簡便性が高いモデルを選択できます。
2026年におけるオランダEORモデルの仕組み
オランダEORの業務フローは、スピードと法的正確性を兼ね備えるように設計されています。まず、総支給額、法定社会保障費、30%ルールなどの各種手当を反映した個別見積もりの作成から始まります。オランダのEORの運用プロセスを把握することで、企業はオランダ進出の予算を高い確度で計画できます。条件が合意されると、サービス契約書およびオランダの法規に準拠した雇用契約書が数日以内に作成されます。競争の激しい人材市場で優秀な人材を確保するためには、この迅速な対応が不可欠です。
オンボーディング(採用手続き)には、オランダ税務庁(Belastingdienst)への正式な登録が含まれます。この手続きにより、すべての賃金税および社会保障拠出が法的雇用主の納税番号に正しく紐付けられます。クライアント企業には、雇用にかかる総費用をまとめた請求書が毎月1本発行されます。複数の政府機関へ個別に納付する必要がなくなるため、オランダにおけるEORがもたらす管理業務の軽減メリットを実感していただけます。
オンボーディングと契約管理
契約書はオランダの「連鎖規則(Ketenregeling)」を厳格に遵守する必要があります。この規制により、有期雇用契約の更新は3年間で最大3回までに制限されています。この制限を超えると、契約は自動的に無期雇用契約へと転換されます。円滑なコミュニケーションを確保するため、従業員には社内規則やオランダの労働慣行を記載したハンドブックが提供されます。セキュアなデジタルポータルを通じて、従業員は毎月の給与明細やリアルタイムの有給休暇残高にいつでもアクセスできます。
毎月の給料計算とコンプライアンスサイクル
EORは給与サイクルごとに、必要なすべての保険料を計算・源泉徴収します。2026年の料率は、国民医療保険法(Zvw: Zorgverzekeringswet)保険料が6.10%、失業基金(AWf: Algemeen Werkloosheidsfonds)保険料が2.74%または7.74%、障害保険基金(Aof: Arbeidsongeschiktheidsfonds)保険料が6.26%から7.61%の間で変動します。また、法定の8%の休暇手当(Holiday allowance)は、契約条件に応じて毎月積立計上されるか、毎年5月に一括支給されます。企業年金の拠出金はオランダの福利厚生パッケージの重要な要素であり、通常、総給与の約15.2%の拠出が必要です。貴社の雇用要件に合わせた詳細な費用内訳が必要な場合は、個別見積もりをご請求いただければ、正確な数値をご提示いたします。
2026年の財務基準および法定要件
2026年1月1日以降、オランダにおける21歳以上の従業員の法定最低時給は14.71ユーロです。この基準額は、オランダでのEOR雇用を検討する際の給与体系構築の基本となります。基本給に加え、契約が更新されない場合に雇用主が支払う義務のある「移行手当(Transitievergoeding)」も考慮しなければなりません。2026年の移行手当の上限額は102,000ユーロ、または年収の1年分のいずれか高い方となります。さらに、従業員の私傷病リスクの管理も大きな財務義務です。オランダの法律では、法的雇用主は長期疾病期間中、最大2年間にわたり給与の少なくとも70%を支払うことが義務付けられています。
EORモデルは、これらの法定コストと保険の要件が適切に処理されることを保証し、安全な緩衝材として機能します。認可パートナーを通じて手配される雇用サービスを活用することで、貴社は複雑なオランダ労働法の義務から生じる直接の法的責任を回避しながら、チームの日常業務に対する完全な指揮管理を維持できます。
30%ルールと高度外国人材(Highly Skilled Migrants)
30%ルール(特定技能外国人に対する30%所得非課税制度)は、オランダに海外から優秀な人材を惹きつけるための極めて重要な優遇措置です。2026年における30%ルールの標準課税所得基準額は48,013ユーロ(非課税手当を除く)です。なお、従前の「部分的非居住者ステータス」は廃止されたため、Box 2(実質的持分からの所得)およびBox 3(貯蓄・投資からの所得)において外国納税者ステータスを選択することはできなくなっている点にご留意ください。さらに、新法により導入された27%非課税率への段階的引き下げ措置も適用されます。最新の基準額と規制の詳細は、税務庁の公式ウェブサイトで確認できます。
高度外国人材(HSM)ビザとスポンサーシップ
欧州経済領域(EEA)域外に居住する従業員を採用する場合、高度外国人材(HSM: Highly Skilled Migrant)ビザの取得が必要になることが一般的です。これらのビザは、移民帰化局(IND: Immigratie- en Naturalisatiedienst)の認定スポンサーである認可パートナーを通じて手配されます。申請プロセスは、すべての必要書類が提出されてから通常約3週間で完了します。公的な所得基準および年齢基準については、移民帰化局(IND)の高度外国人材基準をご参照ください。EOR事業者が継続的なスポンサーシップ義務を代行するため、貴社が自らスポンサーライセンスを取得することなく、従業員の合法的な就労資格を維持できます。
EOR対オランダ法人(BV):適切な進出戦略の選択
現地法人を設立するか、EOR(雇用代行)を活用するかは、グローバル企業にとって極めて重要な戦略的意思決定です。オランダのBV(非公開有限責任会社)を設立するには、公証人費用、最低資本金要件、商工会議所(KvK: Kamer van Koophandel)への必須登記など、正式な会社設立手続きが求められます。BVは現地のブランディングや事業運営において最大限の統制力を発揮できる反面、恒常的な管理インフラの維持が不可欠となります。これには、現地の法人税申告、年次監査への対応、オランダの銀行口座の維持などが含まれます。長期的な固定費をかけることなく迅速に市場へ参入したい場合、オランダのEOR活用が有力な選択肢となります。
EORモデルは、数か月ではなく数週間で人材を雇用できるようにすることで、無駄のない効率的な選択肢を提供します。法的および財務的なコンプライアンス管理の負担を専門パートナーに移転しつつ、従業員への業務指示権は手元に残すことができます。スピードとコストを比較した場合、EORモデルはオランダでの雇用に伴う初期投資と継続的な法的リスクを大幅に削減します。この手法は、柔軟性を最優先し、初期の成長フェーズにおいて現地法人の管理負担を避けたい企業に特に効果的です。
EORを選択すべきケース
オランダで最初の1名から5名程度の人材を採用する場合、EORが最も合理的な選択肢となります。物理的なオフィススペースを構える必要のないリモートワーク主体のチームに最適です。会社設立手続きを省略することで、最小限の財務リスクでオランダ市場の実現可能性を検証できます。これら2つの手法の詳しい比較については、当社のオランダ法人(BV)とEORの比較ガイドをご覧いただき、2026年の成長目標に合致するモデルをご確認ください。
恒久的施設(PE)と課税リスク
外国企業にとって最大の懸念事項の1つは恒久的施設(PE)のリスクであり、これが認定されるとオランダ国内で多額の法人税納税義務が生じる可能性があります。EORを活用すれば、EORが正式な現地雇用主として機能するため、このリスクを軽減する助けとなります。EORは、すべての給与税申告(Loonaangifte)が2026年の最新規制に完全に準拠して行われることを保証します。もしBV設立の道を選択される場合は、外国企業の登記や現地取締役の要件について、オランダ商工会議所(KvK)の定める規則を確認する必要があります。現地の専門家による安全な進出サポートをご希望の場合は、専門的なEORコンサルティングについて今すぐお問い合わせください。
ICSPayrollがオランダの現地EORパートナーとして選ばれる理由
オランダ労働市場特有の法制度を円滑にナビゲートするには、現地の深い専門知識を持つパートナーの選定が不可欠です。ICSPayrollは、海外企業とオランダの複雑な法規制要件をつなぐ専門的な架け橋として機能しています。Joost Hubregtseをはじめとする当社のプロフェッショナルチームは、オランダ市場に特化しており、現地のWet DBAやVBAR(就労関係評価基準法)規制に関する深い知見を提供します。オランダのEORを検討される企業は、スピードを損なうことなく管理リスクを排除してくれるパートナーを求めています。当社では、従業員の詳細情報をいただいてから24時間以内に個別のお見積もりを提示し、効率的な採用プロセスを支援します。また、完全な監査即応性を維持するため、すべての給料計算および雇用関連書類について法定の7年間の保管義務を徹底しています。
透明な料金体系と1本の明瞭な請求書
当社では「ペイロールファクター(給与係数)」を採用した透明性の高い料金モデルを採用しており、予期せぬ追加費用や隠れたコストは一切ありません。この係数は、総給与に加えて、休暇手当、企業年金、社会保障費などの雇用主の法定負担コストを包括的に算出した乗数です。クライアント企業には毎月1本の一元化された請求書が発行されるため、海外拠点の会計処理や資金繰りの管理が大幅にシンプルになります。この「ワンストップ」ソリューションにより、すべての法定要件が単一のプロフェッショナルな枠組み内で処理されるため、税務顧問や年金コンサルタントを個別に雇う必要がなくなります。契約書の作成から休職者の職場復帰支援まで、包括的な労務管理サービスを提供します。
駐在員・外国人財(HSM)への専門的サポート
世界中から優秀な人材を獲得するには、オランダの税制優遇措置や移民法規則に対する高度な理解が必要です。当社は30%ルールの申請を代行し、貴社のグローバル人材が2026年に利用可能な最大の税制優遇を受けられるよう支援します。Joost Hubregtse率いるチームは、給与計算期間の翌月末に設定されている法定提出期限までに、すべての給与税申告(Loonaangifte)をオランダ税務庁へ確実に提出します。また、EEA域外からの従業員に対しては、認可パートナーを通じて迅速な高度外国人材(HSM)ビザ手続きを手配します。これらの申請は通常3週間以内に認可されるため、迅速なオンボーディングとスムーズな事業立ち上げが可能です。
コンプライアンスと確かな精度でオランダ市場への参入を加速
Employer of Record(EOR)モデルは、現地法人を設立する事務的負担を負うことなくオランダで採用を進めたい海外企業にとって、確実なソリューションです。オランダにおけるEORの役割を正確に把握することで、最低時給14.71ユーロの遵守や専門的な30%ルール申請など、複雑な2026年の法定コストを包括的に管理する仕組みを活用できます。このアプローチにより、恒久的施設(PE)リスクを効果的に軽減し、Wet DBAやVBARなどの最新の労働法への完全な準拠を実現できます。
当社のチームは、わずか数週間で稼働可能な体制を整え、オランダ市場への確実な架け橋を提供します。毎月1本の一元化された請求書、そして現地の完全なコンプライアンス保証による安心感をご活用ください。完全な透明性と現地の確かな専門知識をもって、貴社の優秀な人材の確保と事業拡大を全力でサポートいたします。
オランダでの雇用を安心してスタート。24時間以内に貴社向けEOR見積もりをお届けします。
執筆:Joost Hubregtse(ペイロールディレクター)
Joost Hubregtseは、オランダの労働法および国際給与計算コンプライアンスの分野で15年以上の実績を持つ専門家です。ICSPayrollのペイロールディレクターとして、国境を越えた雇用ソリューションや30%ルールの申請手続きを専門としています。2026年10月24日にJoost Hubregtseにより監修済み。
よくある質問(FAQ)
2026年におけるオランダのEORとPEOの違いは何ですか?
EORはお客様のスタッフの単独の法的雇用主として機能するのに対し、PEOはオランダ現地法人(BV)を保有していることを前提とした共同雇用モデル(Co-employment)で運用されます。海外企業にとっては、現地法人の設立が不要であり、恒久的施設(PE)のリスクを全面的に管理できるEORが標準的な選択肢となります。この違いを理解することは、最新のオランダ労働規制を遵守する上で極めて重要です。
オランダ法人(BV)がなくても、外国企業はEORを利用できますか?
はい。外国企業は、EORを活用することで現地のBVがなくても法的にスタッフを雇用できます。オランダにおけるEORを活用する最大のメリットは、商工会議所(KvK)への登記を行わずに、わずか数週間で雇用を開始できる点にあります。EORが認可パートナーを通じてすべての法定責任を代行するため、貴社は海外からチームの日常的な業務指示に専念できます。
直接雇用と比較して、オランダでのEORの費用はどのくらいですか?
EORの費用は、通常、従業員の総給与に一定の管理手数料またはペイロールファクター(給与係数)を乗じる形で設定されます。直接雇用の場合は法人設立費用、現地の税務顧問費用、オランダの会計ソフトウェア導入などに多額の投資が必要となりますが、EORモデルでは一本化された請求書で対応できます。そのため、中小規模のチームにおいては、現地法人維持のための管理コストが削減され、総オーバーヘッドが低く抑えられることが一般的です。
EORを通じた30%ルールの2026年の給与要件はどうなっていますか?
2026年に30%ルールの適用を受けるには、30歳以上の従業員の場合、課税対象給与が年間最低48,013ユーロ以上である必要があります。修士号(Master)を保持する30歳未満の従業員の場合は、基準額は36,497ユーロとなります。これらの数値はオランダ税務庁(Belastingdienst)によって厳格に適用されます。ICSPayrollは、27%への段階的引き下げ措置を含む2026年のすべての基準が正しく適用されるよう申請を管理します。
オランダのEORを通じて従業員の受け入れを開始するまでにどれくらいの日数がかかりますか?
従業員の詳細情報が確定した後、通常1週間から3週間程度で業務を開始できます。この期間には、法令に準拠した契約書の作成や現地の社会保障機関への登録手続きが含まれます。高度外国人材(HSM)ビザが必要な場合は認可パートナーを通じて手続きが進められ、通常さらに3週間ほど要しますが、迅速な市場参入ルートが確保されます。
EORモデルにおいて、オランダの疾病手当や職場復帰支援の責任は誰が負いますか?
法的雇用主であるEORが、疾病手当の支払義務および法定の復職支援プロセス(リインテグレーション)を管理する責任を負います。ゲートキーパー改善法(Wet Verbetering Poortwachter)に基づき、法的雇用主は最大2年間にわたり従業員の職場復帰を支援しなければなりません。専門的な労働衛生医(Arbodienst)による評価など、すべての法的義務を確実に遂行するため、これらのサービスは認可パートナーを通じて手配されます。
EOR経由で雇用された従業員に対しても、8%の休暇手当の支払いは必須ですか?
はい。8%の休暇手当(Holiday allowance)は、オランダのすべての労働者に対する法定要件です。これは総給料をもとに計算され、雇用契約書に明確に記載される必要があります。EORは、オランダ政府の公式ガイドラインに従い、この手当が毎月積み立てられるか、通常5月に全額支給されるように処理します。
オランダのEORは高度外国人材(HSM)ビザの取得をサポートできますか?
はい。EORは、移民帰化局(IND)の認定スポンサーである認可パートナーを通じてHSMビザの手続きをサポートします。これにより、貴社が自らスポンサーライセンスを取得することなく、海外の優秀な人材を受け入れることが可能になります。EORは申請手続き全体を管理し、所得要件や行政手続きの期限が厳格に遵守されるようサポートすることで、従業員の合法的な就労資格を維持します。
情報源と参考文献
上記のすべてのルールと数値は、以下の情報源に基づいています。具体的な条文、各種金額を公開している規制当局のページ、統計データセット、および判例をご確認いただけます。個別の状況に応じて、常に最新の規定をご確認ください。
- オランダ民法(Burgerlijk Wetboek)第7編第692条:ペイローリングの法定定義
- オランダ民法第7編第690条:労働者派遣(uitzend)契約
- 労働者派遣配分法(Waadi)第8条:派遣労働者の同一労働同一賃金原則(loonverhoudingsnorm)
- Stichting Normering Arbeid(労働基準財団):監査済み給料計算・人材会社のNEN 4400-1登録簿
- オランダ税務庁(Belastingdienst):低率および高率のAWf失業保険料率とその適用条件
- オランダ労働監察局(Nederlandse Arbeidsinspectie):法執行、査察および罰則方針
- オランダ中央統計局(CBS):経済活動別の雇用者報酬および雇用者数(国民経済計算データセット 84165ENG)
- 欧州委員会統計局(Eurostat):NACE経済活動別の時間当たり労働コスト水準(国別比較用データセット lc_lci_lev)
- オランダ最高裁判所判決(2025年4月11日、ECLI:NL:HR:2025:543):三者間プラットフォーム労働関係における民法第7編第690条の派遣労働契約
- オランダ最高裁判所判決(2025年11月21日、ECLI:NL:HR:2025:1733):指令2008/104/EC第5条(5)およびWaadiに基づく連続派遣契約の濫用
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EORおよびオランダの給与計算サービス(雇用契約書の作成、賃金税および社会保障申告、休暇手当、企業年金、病気休業管理、労働協約[CAO]の遵守など)の責任者を務めており、最短48時間でのオンボーディング支援を行っています。

よくあるご質問
EORはお客様のスタッフの単独の法的雇用主として機能するのに対し、PEOはオランダ現地法人(BV)を保有していることを前提とした共同雇用モデル(Co-employment)で運用されます。海外企業にとっては、現地法人の設立が不要であり、恒久的施設(PE)のリスクを全面的に管理できるEORが標準的な選択肢となります。この違いを理解することは、最新のオランダ労働規制を遵守する上で極めて重要です。
はい。外国企業は、EORを活用することで現地のBVがなくても法的にスタッフを雇用できます。オランダにおけるEORを活用する最大のメリットは、商工会議所(KvK)への登記を行わずに、わずか数週間で雇用を開始できる点にあります。EORが認可パートナーを通じてすべての法定責任を代行するため、貴社は海外からチームの日常的な業務指示に専念できます。
EORの費用は、通常、従業員の総給与に一定の管理手数料またはペイロールファクター(給与係数)を乗じる形で設定されます。直接雇用の場合は法人設立費用、現地の税務顧問費用、オランダの会計ソフトウェア導入などに多額の投資が必要となりますが、EORモデルでは一本化された請求書で対応できます。そのため、中小規模のチームにおいては、現地法人維持のための管理コストが削減され、総オーバーヘッドが低く抑えられることが一般的です。
2026年に30%ルールの適用を受けるには、30歳以上の従業員の場合、課税対象給与が年間最低48,013ユーロ以上である必要があります。修士号(Master)を保持する30歳未満の従業員の場合は、基準額は36,497ユーロとなります。これらの数値はオランダ税務庁(Belastingdienst)によって厳格に適用されます。ICSPayrollは、27%への段階的引き下げ措置を含む2026年のすべての基準が正しく適用されるよう申請を管理します。
従業員の詳細情報が確定した後、通常1週間から3週間程度で業務を開始できます。この期間には、法令に準拠した契約書の作成や現地の社会保障機関への登録手続きが含まれます。高度外国人材(HSM)ビザが必要な場合は認可パートナーを通じて手続きが進められ、通常さらに3週間ほど要しますが、迅速な市場参入ルートが確保されます。
法的雇用主であるEORが、疾病手当の支払義務および法定の復職支援プロセス(リインテグレーション)を管理する責任を負います。ゲートキーパー改善法(Wet Verbetering Poortwachter)に基づき、法的雇用主は最大2年間にわたり従業員の職場復帰を支援しなければなりません。専門的な労働衛生医(Arbodienst)による評価など、すべての法的義務を確実に遂行するため、これらのサービスは認可パートナーを通じて手配されます。
はい。8%の休暇手当(Holiday allowance)は、オランダのすべての労働者に対する法定要件です。これは総給料をもとに計算され、雇用契約書に明確に記載される必要があります。EORは、オランダ政府の公式ガイドラインに従い、この手当が毎月積み立てられるか、通常5月に全額支給されるように処理します。
はい。EORは、移民帰化局(IND)の認定スポンサーである認可パートナーを通じてHSMビザの手続きをサポートします。これにより、貴社が自らスポンサーライセンスを取得することなく、海外の優秀な人材を受け入れることが可能になります。EORは申請手続き全体を管理し、所得要件や行政手続きの期限が厳格に遵守されるようサポートすることで、従業員の合法的な就労資格を維持します。