オランダにおけるEOR(登録雇用主)と現地法人設立の比較:2026年戦略ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
Joost Hubregtse(給与ディレクター)
Joost Hubregtseは、オランダ労働法および国際給与コンプライアンスの分野で広く認められた専門家です。Belastingdienst(オランダ税務当局)や社会保障制度の複雑な仕組みへの対応に長年のキャリアを捧げ、海外企業のオランダへの円滑な進出を支援しています。ICSPayrollの給与ディレクターとして、グローバルなクライアント向けの戦略的雇用ソリューションとコンプライアンス監査を統括しています。
2026年9月18日 Joost Hubregtse レビュー済み
貴社の2026年の事業拡大戦略が、実際には必要のない法人設立手続きによって足止めされてはいないでしょうか。オランダ進出におけるEOR(Employer of Record:登録雇用主)と現地法人設立の選択は、市場参入のスピードと長期的なコンプライアンスリスクを決定づける極めて重要な財務上の決断です。104週間にわたる病気休暇中の給与支払義務や複雑な30%ルーリング(特定外国人材向け所得税優遇措置)など、オランダ労働法に伴う管理負担は海外企業にとって大きな障壁となります。本記事では、2026年の目標達成に向けてオランダ現地法人(BV)を設立すべきか、それともEORを活用すべきかを判断するための財務・法務フレームワークを比較解説します。税制優遇を受けるための48,013ユーロの給与基準やWet DBA(就労関係査定法)の厳格な適用など、最新の規制動向も網羅しています。本ガイドを通じて、事業の機動性と現地法人設立に伴う固定費のバランスを取りながら、コンプライアンスに準拠した雇用ロードマップを明確に把握していただけます。
重要ポイント
- オランダBVの管理コストがEORの柔軟性を上回る具体的な人員数の損益分岐点を把握できます。
- 30%ルーリングに必要な48,013ユーロの給与要件や、法定最低時給14.99ユーロなど、2026年のコンプライアンス要件を理解できます。
- 参入スピードおよびPE(Permanent Establishment:恒久的施設)認定リスクの軽減という観点から、EORと現地法人の戦略的トレードオフを評価できます。
- Wet DBAの厳格な法執行と、2026年末までに施行される「雇用の推定規定」を理解し、安全な事業拡大を実現できます。
- 2026年の上限額が102,000ユーロに設定された解雇移行手当(transitievergoeding)の管理や、義務付けられているLoonaangifte(給与税申告)の期限管理に関する詳細な指針を確認できます。
オランダの雇用環境を理解する:EORか現地法人か
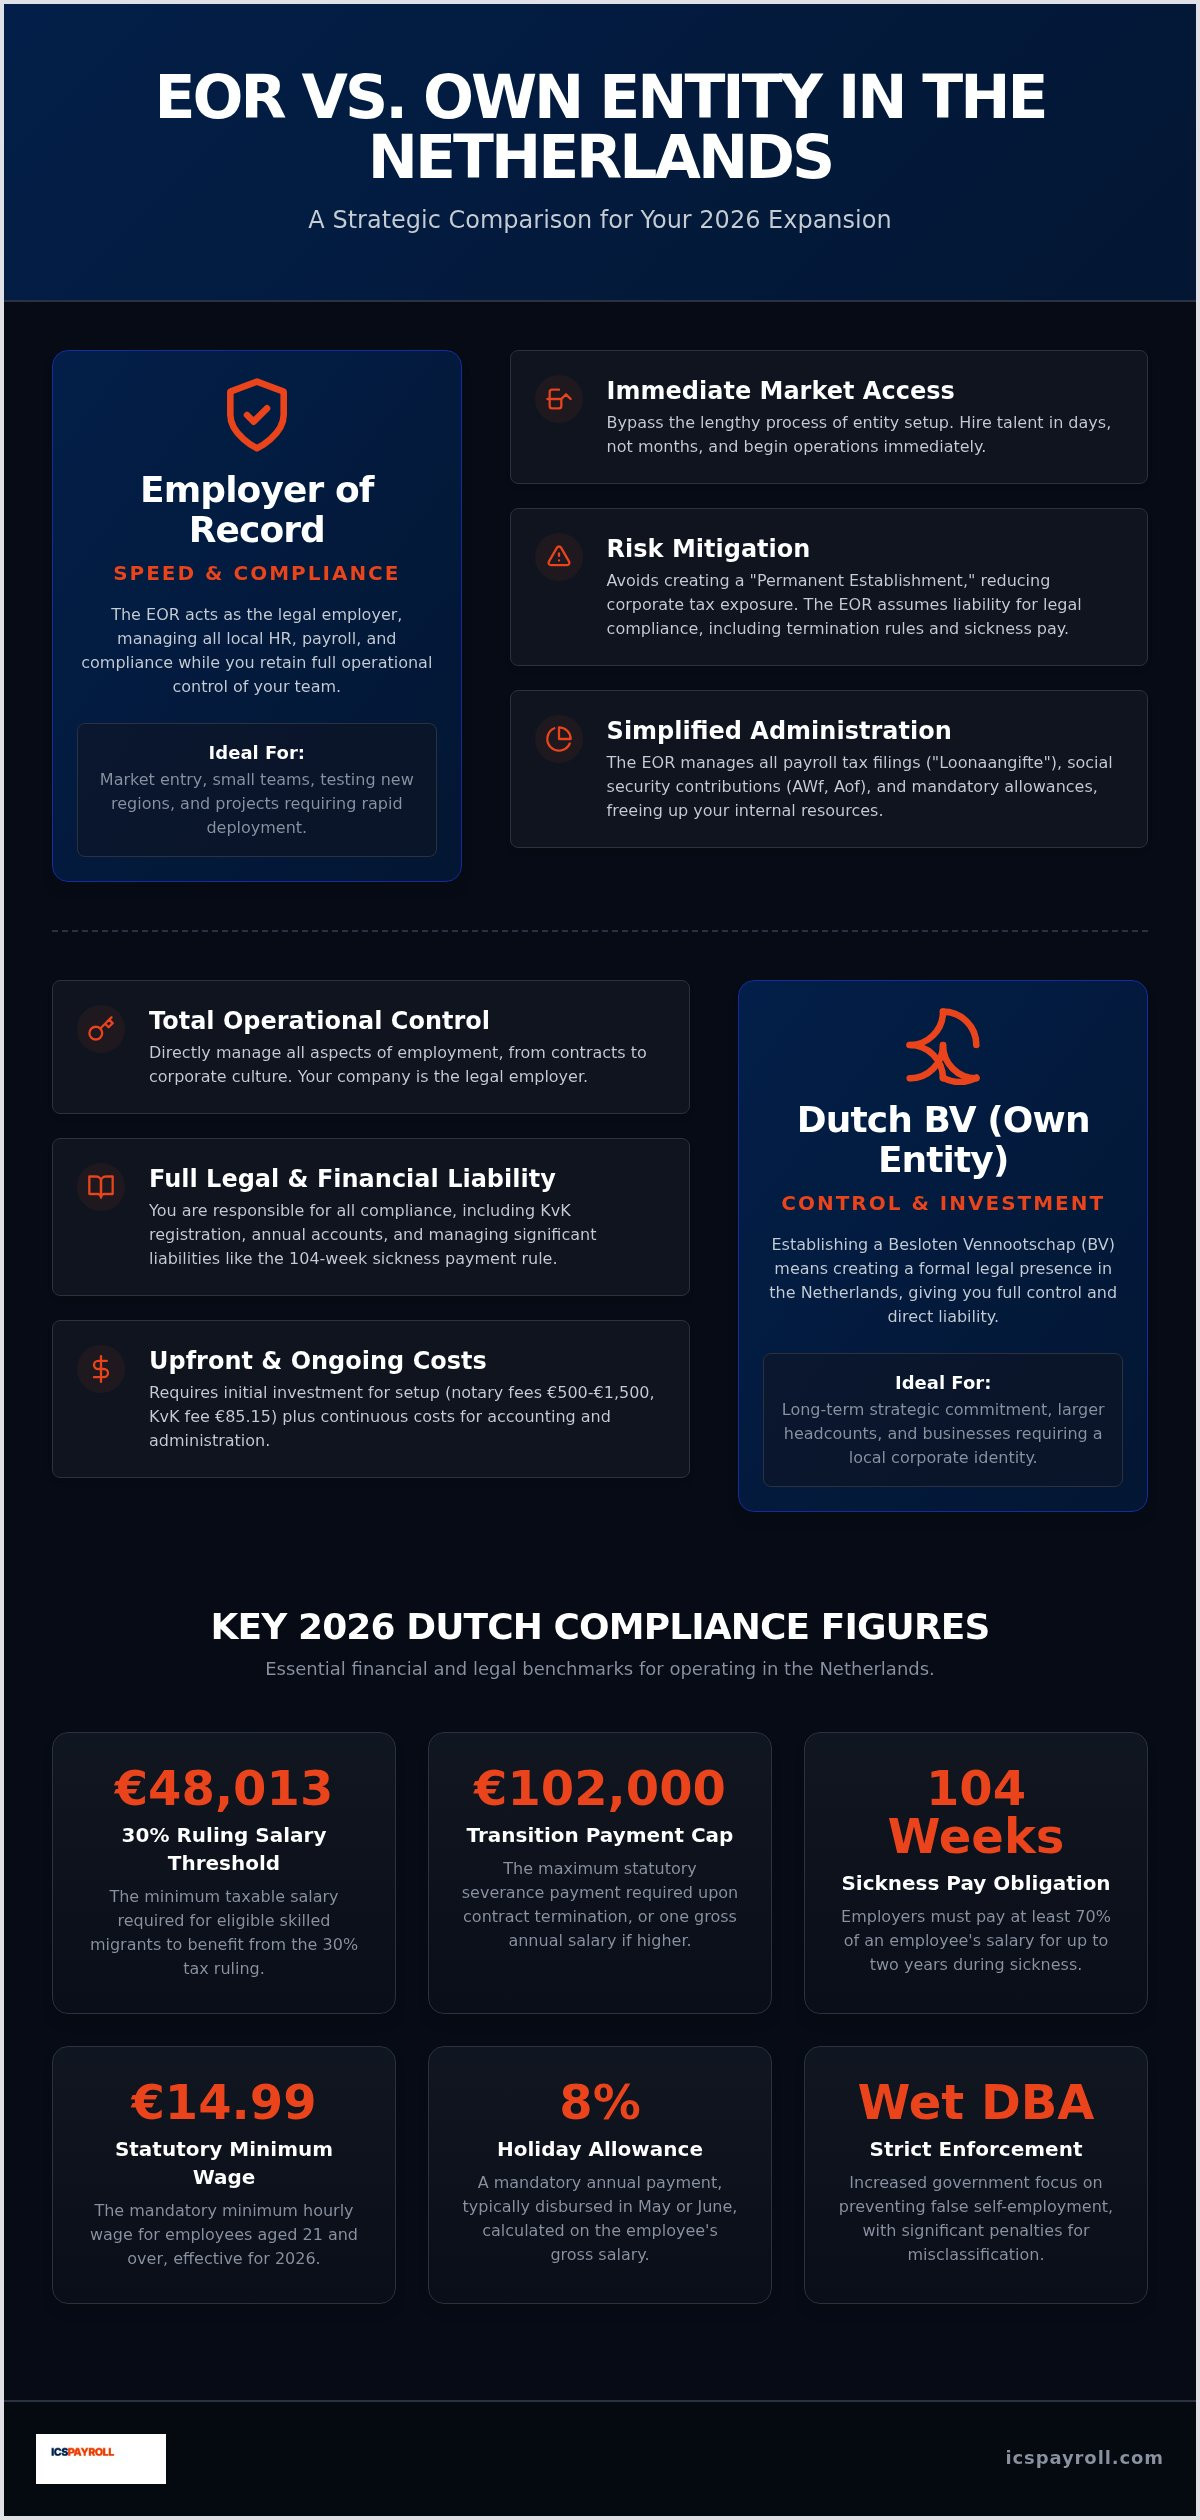
オランダにおけるEOR利用か現地法人設立かの判断は、根本的に異なる2つの法構造の選択を意味します。いずれのモデルもBelastingdienst(オランダ税務当局)の管轄下にありますが、どちらを選択するかによって企業の事務管理負担は劇的に変化します。2026年の規制環境において、海外企業に対するコンプライアンス要件は一層厳格化しています。オランダ政府は現在、偽装自営業を防止するためにWet DBA(就労関係査定法)の執行を全面的に強化しており、特定の賃金水準において労働者性を推定する反証可能な「雇用の推定規定」が2026年12月31日までに施行される予定です。これらの制度改定により、単に業務委託(コントラクター)として人材を雇用することはもはや低リスクな手段ではなくなり、現地当局の要件を満たす正式な雇用形態を選択することが不可欠となっています。
オランダBV(非公開株式会社)の法体系
Besloten Vennootschap(BV)は、オランダにおける標準的な非公開有限責任会社です。この法人を設立するには、KvK(オランダ商工会議所)への正式な登記を行い、税務目的のRSIN番号(法人税等識別番号)を取得する必要があります。この手続きには通常、公証人費用がかかるほか、オランダ国内における現地取締役の選任や登記上の住所確保が必要となります。BVが設立されると、貴社は法人税の申告や年次決算書の公開義務について全責任を負うことになります。また、毎回の給与計算期間の翌月末日までに、直接「Loonaangifte」(給与税申告)を行わなければなりません。このモデルは完全な統制力を提供しますが、オランダ法が要求する緻密な事務手続きを管理するために、社内のリソースを大幅に投入する必要があります。
EORという選択肢:即座の市場参入
Employer of Record(EOR:登録雇用主)は、税務および社会保障上の法的な雇用主として機能し、貴社は日々の業務指揮命令権を維持します。このモデルを活用すれば、現地に「PE(恒久的施設)」を創出することなく人材を採用できるため、法人税のリスクを回避し、KvKへの法人登記も不要になります。EORは、8%の法定休暇手当(vakantiegeld)や、AWf(失業基金)およびAof(障害基金)などの社会保険料納付を含むすべての法定要件を代行します。さらに、すべての雇用契約が有期労働契約の上限を定める「Ketenregeling」(連鎖契約規制)に準拠することを保証する現地密着型のソリューションです。この枠組みを利用することで、時間のかかる法人設立プロセスを回避し、煩雑なコンプライアンス管理を現地の専門パートナーに任せながら、事業成長に専念することが可能になります。
オランダBV(非公開株式会社)設立の実情:コストとコンプライアンス
オランダBVの設立には、初期予算に影響を与える一連の固定費および変動費が発生します。オランダ政府の公式ビジネスポータルには登記手続きの概要が記載されていますが、実際には500ユーロから1,500ユーロの公証人費用と85.15ユーロのKvK登録料が発生します。これらの初期費用に加え、継続的な会計業務、年次財務諸表の公開、そして厳格な給与計算管理を行わなければなりません。2026年、BelastingdienstはWet DBAの執行を強化しており、労働者の誤分類(偽装個人事業主)に対して厳しい罰則を科しています。この規制強化により、オランダにおけるEOR利用か現地法人設立かの判断は、財務上の安全性を左右する極めて重要な問題となっています。
財務上のリスクは契約終了時にも及びます。オランダ法の下では、解雇または有期契約の更新拒絶時において、従業員には法定移行手当(transitievergoeding)を受け取る権利があります。2026年の法定移行手当の上限額は税込102,000ユーロ(従業員の年収がそれ以上の場合は年間総給与額)に設定されています。こうした退職関連費用の管理には綿密な引当と法的な精査が必要となり、直接法人を保有する場合の間接費を押し上げます。これは長期的な事業拡大コストを算出する上で必ず織り込むべき重大な負債リスクです。
直接雇用に伴う管理負担
オランダでの直接雇用には、基本給を大きく上回る重い社会的義務が伴います。雇用主は法定の8%の休暇手当を支給する義務があり、通常は約15.2%の従業員年金拠出を行います。さらに極めて重要な点として、オランダ法は長期の疾病休職中、最長104週間にわたって従業員の給与の少なくとも70%を支払い続けることを雇用主に義務付けています。この傷病補償リスクだけでも、多くの企業が専門パートナーの活用を選ぶ要因となっています。また、現地の労働裁判所とのトラブルを防ぐため、最新の競業避止義務改革やKetenregelingの契約期間上限を反映した現地準拠の就業規則を策定する必要があります。
恒久的施設(PE)と税務リスク
オランダBVを通じて事業を展開すると、貴社に「PE(恒久的施設)」が生じます。このステータスにより、現地拠点に帰属するすべての利益に対してオランダの法人税納付義務が発生します。さらに、30%ルーリングの適用を受けるためには、最高給与制限法規であるBalkenende Norm(262,000ユーロの上限)に準拠する必要があります。EORを活用すれば、事業を行うための恒久的な拠点を置かずに人材を採用できるため、二重課税のリスクや複雑な税務上のネクサス(連結点)問題を回避できます。法人の設立負担を負わずに迅速な事業展開を進めたい場合は、個別見積もりをご請求いただくことで、現地給与モデルが貴社の予算にどのように適合するかをご確認いただけます。
現地のEORを活用する戦略的メリット
EORを利用する最大の戦略的利点は、市場参入までの期間を劇的に短縮できることです。BVの設立には公証人手続きの順番待ちやKvKの登録遅延がつきものですが、EORを利用すれば数週間で事業を開始できます。この機動力は、競争の激しい市場で需要の高い優秀な人材を獲得するために欠かせません。現地の専門パートナーを活用することで、現地の銀行口座開設やオランダ税務当局への直接登録を行う必要がなくなります。このスピード感は、迅速な成長を目指してオランダでのEOR利用か現地法人設立かを検討する際の決定打となります。貴社は事業目標の達成に集中し、オランダの法規制遵守に必要な複雑な管理基盤はパートナーに委ねることができます。
財務の透明性は、一本化された給与ファクター(payroll factor)によって実現されます。この単一の料率の中に、総支給額、法定の8%の休暇手当、15.2%の年金拠出金、そしてAWfやAofなどの社会保険料がすべて含まれます。これにより、予期せぬ管理コストの発生を防ぎ、予測可能な費用構造を維持できます。EORが貴社に代わって処理する法定要件の詳細は、オランダ政府の事業者向け情報でもご確認いただけます。個別の請求項目によるコストの変動を排除し、月々の支出を安定させることが可能です。
2026年における30%ルーリングへの対応
30%ルーリングは、海外から高度人材を誘致するための極めて強力な制度であり続けています。2026年における標準的な課税対象給与の基準額は48,013ユーロです。該当する修士号を保有する30歳未満の従業員の場合、下限基準額は36,497ユーロとなります。なお、2024年1月1日以降に適用が開始されたルーリングについては、税免除率が27%へと引き下げられる法改正が進行中である点にご注意ください。また、2025年1月1日以降、新規申請者に対する部分的不居住者ステータスは廃止されました。ICSPayrollはライセンスを持つ現地パートナーを通じてこれらの申請を管理し、確実な法令遵守を実現します。この税制優遇を活用すれば、雇用主側の総給与コストを増やすことなく従業員の手取り額を大幅に向上させることができ、求人競争力を大きく高めることができます。
HSM(高度外国人材)ビザの迅速な手続き
海外からの人材採用において、HSM(高度外国人材:Highly Skilled Migrant)ビザの取得は不可欠な前提条件となることが少なくありません。オランダBVを設立してこれを自社で行う場合、まずはIND(オランダ移民帰化局)から認可スポンサー(recognized sponsor)の資格を取得する必要があり、これには数か月を要する場合があります。一方、EORを利用すれば、必要な認定を既に取得しているライセンス保有パートナーを通じて即座に手続きを進められます。迅速申請を利用した場合、通常約3週間でビザの承認が下ります。この迅速性により、自社の法人インフラ構築による遅延を生じさせることなく、不可欠な人材を即座に迎え入れることができます。EORの選択は、採用スケジュールがお役所仕事の都合ではなく、人材の確保可能性に基づいて進められることを保証します。シェンゲン圏外からの人材も、初日から合法的に就労できるという安心感が得られます。
切り替えのタイミング:法人化への転換点の算出
EORからオランダBVへの移行判断は、通常、法人の固定管理コストがEORの変動手数料を下回る損益分岐点に基づいて行われます。多くの海外企業にとって、この転換点は現地の人員数がフルタイム従業員5人から10人に達した段階で訪れます。この水準を超えると、現地法人を設立してスケールメリットを活かすことで、現地取締役の維持費、専門的な会計費用、法務顧問費用などの間接費を正当化できるようになります。ただし、財務シミュレーションを行う際には、取締役に対する「Gebruikelijk loon(役員みなし給与制度)」の要件や、登記住所の年間維持費用も加味しなければなりません。オランダにおけるEOR利用か現地法人設立かの判断には、こうした長期的なコミットメントに対する冷静な見極めが求められます。
また、事業の性質や複雑さも切り替えのタイミングを左右します。事業拡大がパイロットプロジェクトであったり、期間が24か月未満の特定プロジェクトであったりする場合は、EORの柔軟性が圧倒的に有利です。BVを設立すると恒久的な税務上のプレゼンスが発生し、将来的な撤退や清算手続きも非常に複雑になります。さらに、現地在庫の保管や対面での顧客対応など、商業上の理由から物理的なオフィスが必要かどうかも考慮すべき点です。チームが完全リモートで機能している場合、成長初期の数年間は、直接管理するメリットよりも自社法人を持つ管理負担のほうが大きくなることが一般的です。
人員規模と財務上のベンチマーク
EORの手数料とオランダBVの固定間接費を比較するには、月々の支出を詳細に分析する必要があります。BVを維持する場合、毎月の「Loonaangifte」(給与税申告)を処理するための現地給与計算担当者と、法人税申告を管理する税務顧問が必要になります。これらの専門サービス費用は、現地取締役の費用と合わせると、従業員に最初の給与を支払う前であっても年間15,000ユーロを超えることがあります。これに対し、EORは採用人数に応じて費用が変動する従量モデルを提供します。そのため、オランダ市場の採算性をテストしている段階の企業や、人員規模が変動しやすい企業にとっては、EORのほうがはるかに安全な選択肢となります。
直接雇用に向けた組織の準備状況
組織の準備状況とは、単に予算の問題だけではありません。オランダの厳格な労働保護制度を管理・運用できる能力が社内にあるかどうかも問われます。社内の人事担当者は、オランダ法の下で104週間続く義務的な傷病給与補償と復職支援を適切に遂行できる体制を整えておく必要があります。また、給与および業務に関するすべてのデータについて、法律で定められた7年間の保管義務を遵守しなければなりません。社内にオランダ現地の労働慣行に精通した人事スペシャリストがいない場合、これらの業務はBelastingdienstに対するコンプライアンス違反を招く原因となります。ICSPayrollは、将来的に自社BVの設立を決断された企業様に対し、専門的なオランダ給与計算代行サービスを提供することで、この移行フェーズを包括的に支援します。外部委託モデルから直接雇用へと移行する際にも、コンプライアンスを完璧に維持することができます。
ICSPayrollによるオランダでの適法雇用
オランダにおけるEOR利用か現地法人設立かの決断は、貴社の海外展開のスピードと安全性を左右します。ICSPayrollは現地の信頼できるパートナーとして、オランダ労働法に伴う事務負担を取り除き、貴社が中核事業の目標に集中できるよう支援します。初回の雇用契約書作成から毎月の給与税申告に至るまで、雇用ライフサイクル全体を包括的に管理するソリューションをご提供します。社内に複雑な人事管理インフラを構築する必要をなくすことで、貴社が常に機動性を保ち、最新のBelastingdienst(オランダ税務当局)の規制に完全準拠できる環境を整えます。
当社の透明性の高い給与ファクター料金モデルにより、海外雇用に伴う不確定要素は排除されます。この単一の包括料率には、法定の8%の休暇手当、年金拠出金、そしてAWfやAofなどのすべての事業主持分社会保険料が含まれています。隠れた手数料や予期せぬ管理費用は一切発生しません。すべての請求書において完全な透明性を徹底しています。また、従業員の方々は最新のオンラインポータルを利用でき、給与明細、年次源泉徴収票(jaaropgaaf)、退職手当の管理データへ直接アクセス可能です。このデジタルファーストのアプローチにより、オランダの一流企業と変わらないプロフェッショナルな入社体験を提供できます。
現地の専門知識とサポート体制
ICSPayrollとの提携により、オランダ現地に拠点を置く給与計算スペシャリストのチームを直接ご活用いただけます。煩雑な実務手続きはすべて当社にお任せください。当社の専門家は、2026年の最低時給14.99ユーロや厳格なKetenregelingの契約更新制限など、オランダ市場特有の法定要件を熟知しています。また、競業避止義務条項の現代化など、最新の法改正を反映した適法なオランダの雇用契約書および就業規則をご用意します。現地の最新知識と直結した安心の体制をご利用いただけます。なお、当社がこれらの円滑な業務遂行を統括する一方で、EORライセンス事業およびHSMビザスポンサーシップなどの専門業務は、提携する正規ライセンスパートナーを通じて手配されます。
オランダチームの立ち上げ手順
オランダでのチーム構築は、驚くほど迅速に進めることができます。必要な従業員情報をご提供いただき次第、サービス利用契約を締結し、オンボーディング手続きを開始します。多くの場合、最初のオランダ人財は数日以内に雇用が有効化され、必要な保険にも完全に加入した状態で業務を開始できます。この圧倒的なスピードは、迅速な人材確保においてEOR利用と現地法人設立を比較する際の決定的な強みであり、競合他社が法人設立手続きに追われている間に優秀な人材を確保することができます。貴社の採用戦略について、ぜひお気軽に当社のチームまでご相談ください。24時間以内に個別のお見積もりを作成し、貴社が確固たる見通しを持って次の一歩を踏み出せるよう支援します。単身のスペシャリストの雇用から大規模なチーム編成まで、現地の専門知識を駆使してオランダの複雑な官僚主義的手続きをスムーズに乗り切るための確実な道筋をご案内します。
2026年のオランダ市場における戦略的成長
2026年の規制環境を乗り切るには、事業上の統制力と管理効率のバランスが不可欠です。オランダにおけるEOR利用か現地法人設立かの選択は、突き詰めれば「事業規模」と「参入スピード」の問題です。多くの企業にとって、まずはEORから開始することが、オランダBVの煩雑な設立手続きを回避しながら、数週間で人材を採用できる機動性を手に入れる最善の方法です。この手法により、最低時給14.99ユーロの順守や厳格な傷病補償リスクへの対策を完全に講じることができます。また、現地の従業員数が5名から10名の損益分岐点に達するまでは、現地法人の設立に伴う恒久的施設(PE)認定リスクを回避することが可能です。
オランダでの安全かつ適法な採用をご希望の方は、ICSPayrollの24時間迅速見積もりをぜひご請求ください。当社は提携ライセンスパートナーを通じて約3週間でのHSMビザ手続きを支援し、30%ルーリングの包括的な申請サポートを提供しています。この現地に根ざしたアプローチにより、社内チームの管理負担を解消しながら、すべての雇用においてBelastingdienstの厳格な基準を満たすことができます。オランダ市場への進出は、貴社にとって重要な成長の節目となります。長期的な成功に向けて、安全で法令を遵守した確実な進出ルートをご提供いたします。
よくある質問(FAQ)
現地の法人がなくてもオランダで従業員を雇用できますか?
はい。EOR(Employer of Record:登録雇用主)を活用することで、現地法人を設立することなくオランダ国内の人材を雇用できます。EORが法的な雇用主となり、貴社に代わってすべての給与計算、社会保障、および税務上の義務を履行します。この仕組みにより、日々の業務指示を直接維持しながら、Belastingdienst(オランダ税務当局)の規制を完全に遵守できます。法人設立を行わずに市場の採算性をテストするための最も安全な方法です。
2026年の30%ルーリングの給与基準額はいくらですか?
2026年における30%ルーリングの標準的な課税対象給与の基準額は48,013ユーロです。該当する修士号を有する30歳未満の従業員の場合、必要な課税対象給与額は36,497ユーロとなります。なお、2024年1月1日以降に開始されたルーリングについては、2027年に非課税枠が一律27%に移行する予定です。これらの申請は、正確性を期すために認可を受けた提携パートナーを通じて行われます。
EORを利用する場合と比べて、オランダBVの設立にはどのくらいの期間がかかりますか?
オランダBVの設立には、公証人の予約やKvK(オランダ商工会議所)の登記手続きが必要となるため、通常数か月を要します。一方、EORを利用すれば、数週間で採用を開始することが可能です。従業員情報をご提供いただければ、数日以内にサービス契約および雇用契約の準備が完了します。このスピードの違いは、迅速な市場参入においてEORと現地法人設立を比較する際の最大の決定要因です。なお、提携ライセンスパートナーを通じたHSM(高度外国人材)ビザの手続きには通常約3週間かかります。
2026年のオランダにおける雇用主の法定負担金には何が含まれますか?
雇用主の法定負担金には、8%の休暇手当と約15.2%の年金拠出金が含まれます。さらに雇用主は、AWf(失業基金)やAof(障害基金)などの社会保険料を納める義務があります。2026年のZvw(国民医療保険法)拠出金率は6.10%です。EORを利用すると、これらのコストは月々の単一の請求書に集約されるため、完全な透明性が確保され、直接法人運営に伴う個別の支払い項目の煩雑さから予算を保護できます。
オランダの病気休暇と復職支援はEORでどのように処理されますか?
EORは、オランダ労働法で義務付けられている104週間にわたる病気休暇中の給与支払義務を全面的に管理します。これには、義務付けられている復職支援ガイダンスの提供や、長期疾病時の給与補償リスクの引き受けが含まれます。EORが従業員とUWV(オランダ従業員保険機構)との間の安定した橋渡し役として機能するため、貴社の人事チームから重い事務負担が取り除かれ、法定の傷病休職規定を確実に遵守できます。
後からEORから自社のオランダBVへ移行することは可能ですか?
はい。従業員の雇用関係はいつでも自社のオランダBVへと移行することができます。多くの海外企業は、現地の従業員数が5名から10名に達した段階でこの切り替えを選択しています。ICSPayrollでは、新設された法人向けに専門的なオランダ給与計算代行サービスを提供し、この事業の進化を支援します。事業モデルが直接雇用へと移行する際にも、税務申告や「Loonaangifte」の期限管理が途切れることなく安全に維持されます。
2026年のオランダの法定最低時給はいくらですか?
2026年7月1日現在、21歳以上の従業員に対する法定最低時給は税込14.99ユーロです(2026年前半の14.71ユーロから引き上げられました)。オランダは時給ベースの法定最低賃金制度を導入しているため、各給与計算期間における実際の労働時間に基づいて給与を計算する必要があります。この厳密な管理は、社会問題・雇用省の規制を遵守する上で極めて重要です。
EORは恒久的施設(PE)認定リスクを防ぐことができますか?
EORを利用することで、恒久的施設(PE)の認定リスクを大幅に軽減できます。EORが法的な雇用主となるため、海外企業が現地に事業拠点を有しているとみなされ、オランダの法人税納付義務が発生することを回避できます。これは、物理的なオフィスをまだ必要としない企業がオランダでEORか現地法人かを検討する際、決定的に有利な要素となります。現地BVに伴う複雑な課税連結点問題を抱えることなく、適法に事業を拡大できます。
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社であるICS Staffing & Payroll B.V.のディレクターを務めています。EOR(登録雇用主)およびオランダ給与計算サービスを統括し、雇用契約書の作成、給与税および社会保険の申告、休暇手当、年金、病気休暇、CAO(労働協約)の順守を担当。最短48時間での入社手続きを可能にしています。
よくあるご質問
はい。EOR(Employer of Record:登録雇用主)を活用することで、現地法人を設立することなくオランダ国内の人材を雇用できます。EORが法的な雇用主となり、貴社に代わってすべての給与計算、社会保障、および税務上の義務を履行します。この仕組みにより、日々の業務指示を直接維持しながら、Belastingdienst(オランダ税務当局)の規制を完全に遵守できます。法人設立を行わずに市場の採算性をテストするための最も安全な方法です。
2026年における30%ルーリングの標準的な課税対象給与の基準額は48,013ユーロです。該当する修士号を有する30歳未満の従業員の場合、必要な課税対象給与額は36,497ユーロとなります。なお、2024年1月1日以降に開始されたルーリングについては、2027年に非課税枠が一律27%に移行する予定です。これらの申請は、正確性を期すために認可を受けた提携パートナーを通じて行われます。
オランダBVの設立には、公証人の予約やKvK(オランダ商工会議所)の登記手続きが必要となるため、通常数か月を要します。一方、EORを利用すれば、数週間で採用を開始することが可能です。従業員情報をご提供いただければ、数日以内にサービス契約および雇用契約の準備が完了します。このスピードの違いは、迅速な市場参入においてEORと現地法人設立を比較する際の最大の決定要因です。なお、提携ライセンスパートナーを通じたHSM(高度外国人材)ビザの手続きには通常約3週間かかります。
雇用主の法定負担金には、8%の休暇手当と約15.2%の年金拠出金が含まれます。さらに雇用主は、AWf(失業基金)やAof(障害基金)などの社会保険料を納める義務があります。2026年のZvw(国民医療保険法)拠出金率は6.10%です。EORを利用すると、これらのコストは月々の単一の請求書に集約されるため、完全な透明性が確保され、直接法人運営に伴う個別の支払い項目の煩雑さから予算を保護できます。
EORは、オランダ労働法で義務付けられている104週間にわたる病気休暇中の給与支払義務を全面的に管理します。これには、義務付けられている復職支援ガイダンスの提供や、長期疾病時の給与補償リスクの引き受けが含まれます。EORが従業員とUWV(オランダ従業員保険機構)との間の安定した橋渡し役として機能するため、貴社の人事チームから重い事務負担が取り除かれ、法定の傷病休職規定を確実に遵守できます。
はい。従業員の雇用関係はいつでも自社のオランダBVへと移行することができます。多くの海外企業は、現地の従業員数が5名から10名に達した段階でこの切り替えを選択しています。ICSPayrollでは、新設された法人向けに専門的なオランダ給与計算代行サービスを提供し、この事業の進化を支援します。事業モデルが直接雇用へと移行する際にも、税務申告や「Loonaangifte」の期限管理が途切れることなく安全に維持されます。
2026年7月1日現在、21歳以上の従業員に対する法定最低時給は税込14.99ユーロです(2026年前半の14.71ユーロから引き上げられました)。オランダは時給ベースの法定最低賃金制度を導入しているため、各給与計算期間における実際の労働時間に基づいて給与を計算する必要があります。この厳密な管理は、社会問題・雇用省の規制を遵守する上で極めて重要です。
EORを利用することで、恒久的施設(PE)の認定リスクを大幅に軽減できます。EORが法的な雇用主となるため、海外企業が現地に事業拠点を有しているとみなされ、オランダの法人税納付義務が発生することを回避できます。これは、物理的なオフィスをまだ必要としない企業がオランダでEORか現地法人かを検討する際、決定的に有利な要素となります。現地BVに伴う複雑な課税連結点問題を抱えることなく、適法に事業を拡大できます。