EOR vs. Entidade Própria nos Países Baixos: A Comparação Estratégica para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Joost Hubregtse, Diretor de Processamento Salarial
Joost Hubregtse é um especialista reconhecido em direito laboral neerlandês e conformidade de processamento salarial internacional. Com uma carreira dedicada a navegar pelas complexidades da Belastingdienst e dos quadros de segurança social, garante que as empresas estrangeiras alcancem uma entrada harmoniosa nos Países Baixos. Como Diretor de Payroll na ICSPayroll, gere soluções estratégicas de contratação e auditorias de conformidade para uma carteira global de clientes.
Revisto por Joost Hubregtse a 18 de setembro de 2026
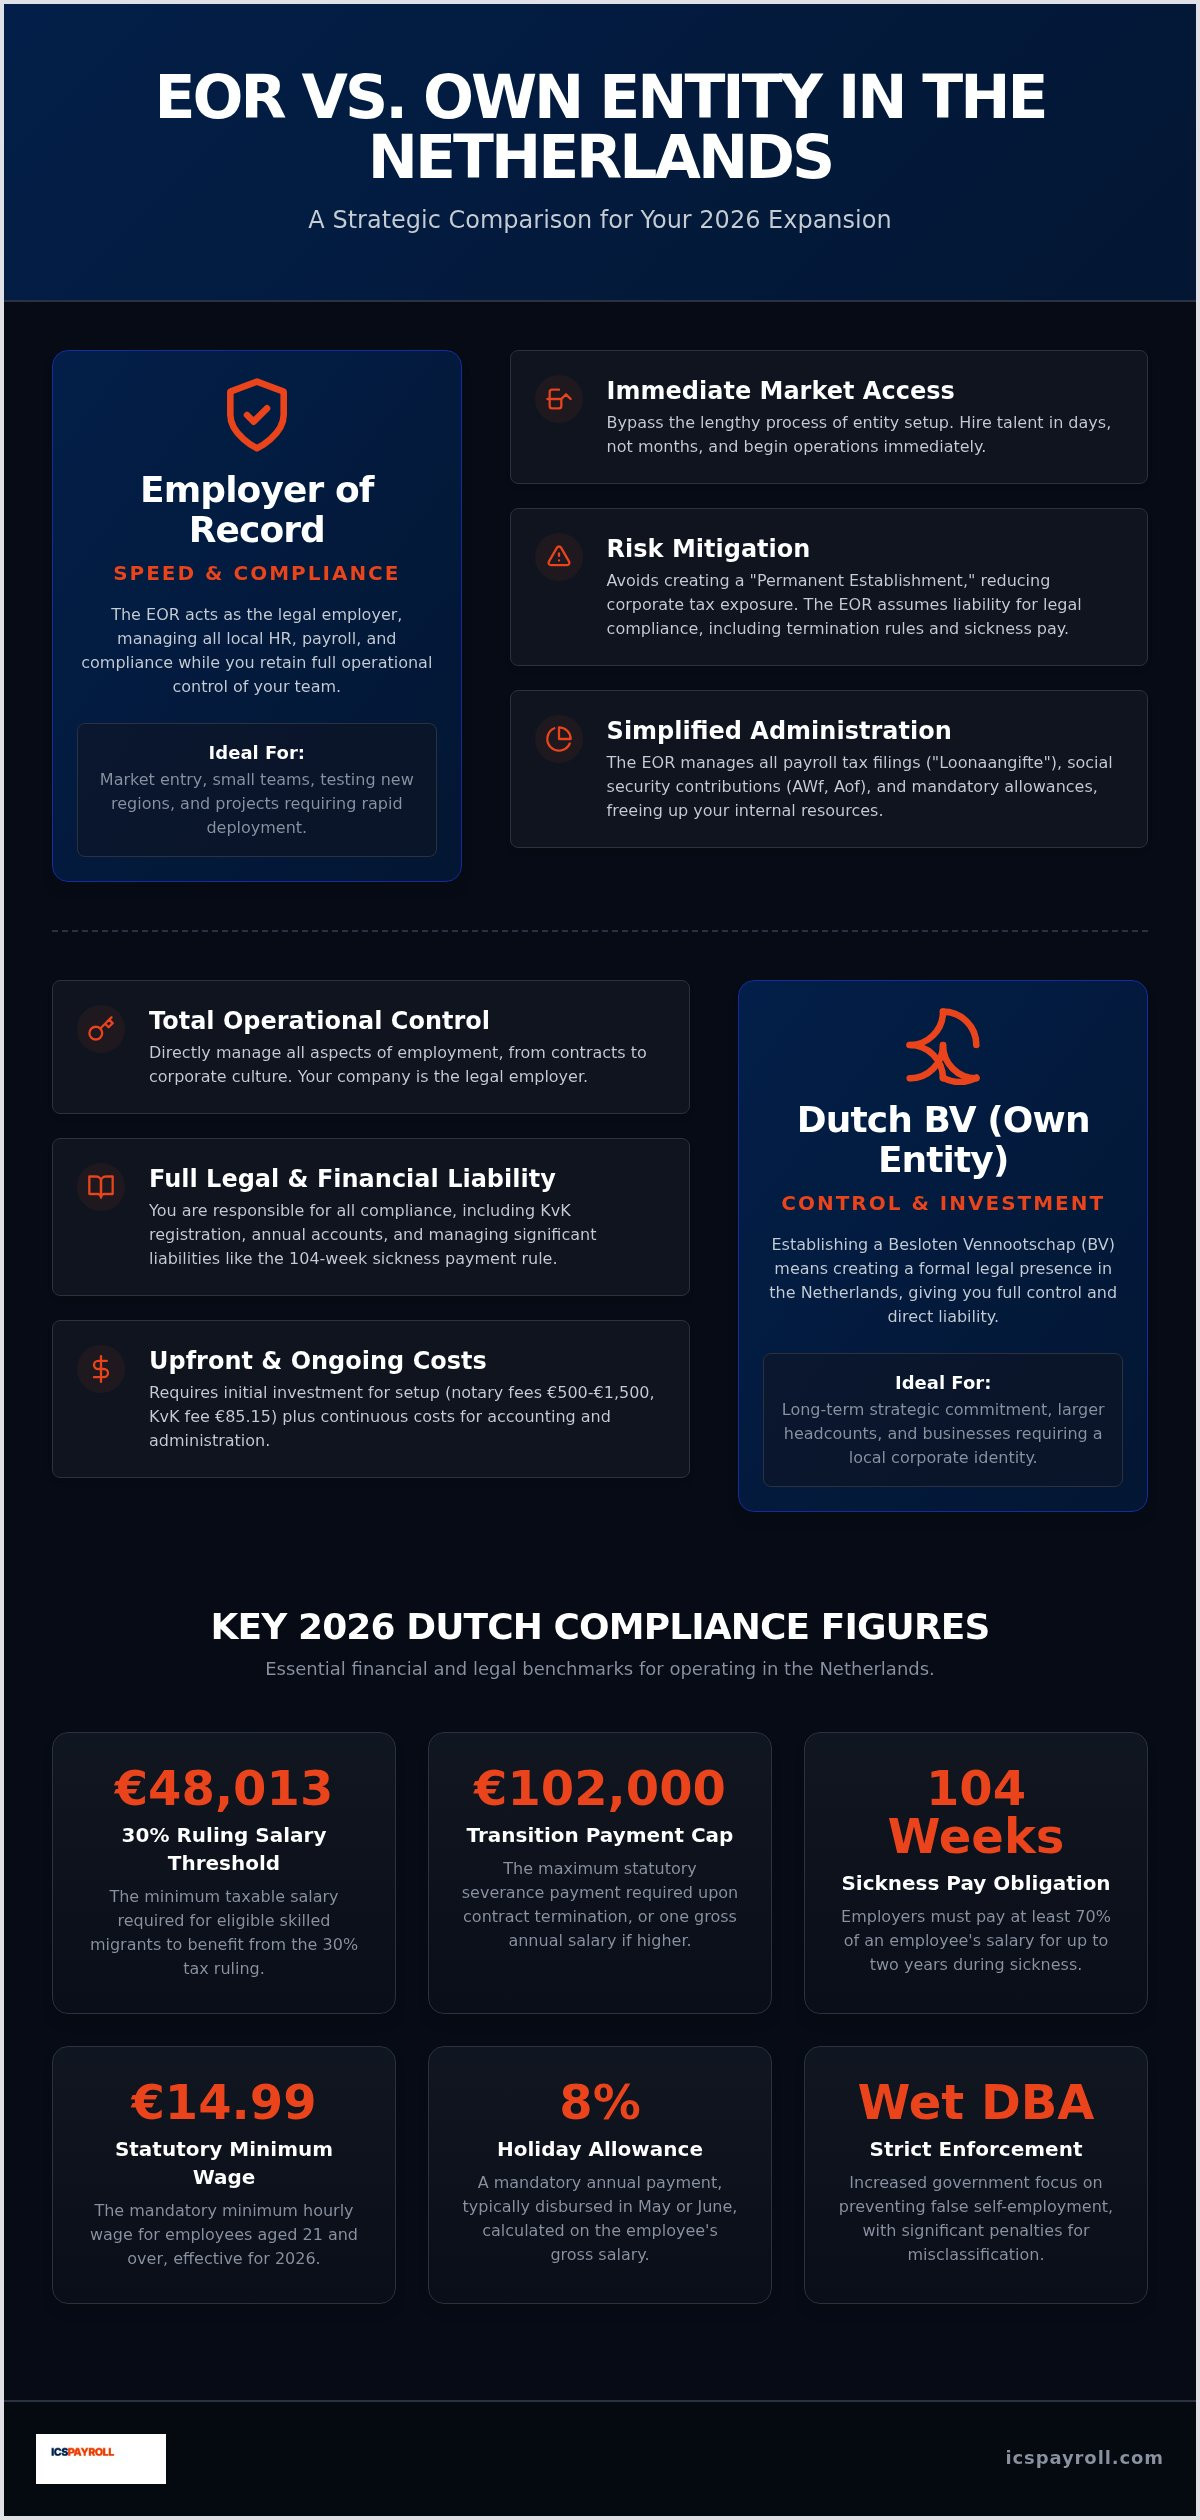
E se a sua estratégia de expansão para 2026 estiver a ser travada por uma estrutura jurídica de que nem sequer precisa? Escolher entre um EOR vs entidade própria nos Países Baixos é uma decisão financeira crítica que dita a sua velocidade de entrada e o risco de conformidade a longo prazo. Provavelmente concorda que a carga administrativa do direito do trabalho neerlandês, incluindo a obrigação de 104 semanas por baixa médica e a complexidade do regime dos 30% [30% ruling], representa um obstáculo significativo para as empresas internacionais. Esta comparação estratégica fornece os quadros financeiros e jurídicos para ajudá-lo a decidir entre constituir uma BV neerlandesa ou recorrer a um Employer of Record para os seus objetivos de 2026. Apresentamos uma visão geral do panorama regulamentar atual, incluindo o limiar salarial de 48.013 € para benefícios fiscais e a aplicação rigorosa da Wet DBA. No final deste guia, terá um roteiro claro para contratações em total conformidade, equilibrando a agilidade operacional com os custos fixos da constituição local.
Principais Pontos a Reter
- Identifique o limiar específico de número de colaboradores em que os custos administrativos de uma BV neerlandesa superam a flexibilidade de um Employer of Record.
- Domine o panorama de conformidade para 2026, incluindo o requisito salarial de 48.013 € para o regime dos 30% e o salário mínimo legal de 14,99 € por hora.
- Avalie as vantagens e desvantagens estratégicas entre EOR vs entidade própria nos Países Baixos no que diz respeito à velocidade de entrada e à mitigação de riscos de estabelecimento estável.
- Proteja a sua expansão compreendendo a aplicação rigorosa da Wet DBA e a presunção ilidível de laboralidade que entra em vigor no final de 2026.
- Aceda a um roteiro detalhado para gerir as indemnizações de transição [transitievergoeding], limitadas a 102.000 € em 2026, e cumprir os prazos obrigatórios da declaração de impostos sobre os salários [Loonaangifte].
Compreender o Panorama Laboral Neerlandês: EOR vs Entidade
A decisão entre um EOR vs entidade própria nos Países Baixos representa uma escolha entre duas arquiteturas jurídicas distintas. A Belastingdienst (Administração Fiscal Neerlandesa) supervisiona ambos os modelos, mas a carga administrativa varia significativamente dependendo da sua opção. No ambiente regulamentar de 2026, a conformidade tornou-se mais complexa para as empresas estrangeiras. O governo neerlandês aplica agora ativamente a Wet DBA para evitar o falso trabalho independente, e uma nova presunção ilidível de laboralidade para determinados níveis salariais entrará em vigor até 31 de dezembro de 2026. Estas alterações significam que a simples contratação de um prestador de serviços independente já não é uma estratégia de baixo risco; deve escolher uma estrutura formal de emprego que satisfaça as autoridades locais.
O Quadro Jurídico de uma BV Neerlandesa
Uma Besloten Vennootschap (BV) é a sociedade de responsabilidade limitada neerlandesa padrão. Estabelecer esta entidade exige um registo formal na KvK (Câmara de Comércio) para obter um número RSIN exclusivo para efeitos fiscais. Este processo envolve habitualmente honorários notariais e a nomeação de um administrador local ou uma sede social nos Países Baixos. Uma vez ativa a BV, a sua organização assume a total responsabilidade pelas declarações de imposto sobre o rendimento das pessoas coletivas e pela publicação obrigatória de contas anuais. Também terá de gerir o envio direto das declarações de impostos sobre os salários [Loonaangifte] até ao último dia do mês seguinte ao período de processamento salarial. Este modelo oferece controlo total, mas exige recursos internos substanciais para gerir o rigor administrativo exigido pela legislação neerlandesa.
A Alternativa EOR: Acesso Imediato ao Mercado
Um Employer of Record (EOR) atua como o empregador legal para efeitos fiscais e de segurança social, enquanto mantém a relação funcional diária com os seus colaboradores. Este modelo permite-lhe contratar talento sem estabelecer um «Estabelecimento Estável» local, o que mitiga os riscos fiscais de tributação societária e elimina a necessidade de registo na KvK. O EOR assume todos os requisitos legais, incluindo o subsídio de férias obrigatório de 8% e as contribuições para a segurança social, como o AWf e o Aof. É uma solução localizada que proporciona tranquilidade ao garantir que cada contrato cumpre a «regra de sucessão» de contratos a termo [Ketenregeling]. Ao utilizar este modelo, pode contornar o moroso processo de constituição e focar-se no crescimento operacional, enquanto o seu parceiro jurídico gere os minuciosos detalhes da conformidade neerlandesa.
A Realidade de Constituir uma BV Neerlandesa: Custos e Conformidade
A constituição de uma BV neerlandesa envolve uma sucessão de despesas fixas e variáveis que definem o seu orçamento operacional. Embora o portal governamental oficial para empresas descreva os passos de registo, a realidade financeira inclui despesas notariais entre 500 € e 1.500 € e uma taxa da Câmara de Comércio (KvK) de 85,15 €. Para além destes custos iniciais, a sua organização terá de gerir a contabilidade corrente, a publicação anual de demonstrações financeiras e um rigoroso processamento salarial. Em 2026, a Belastingdienst intensificou a aplicação da Wet DBA, impondo penalizações severas para a classificação incorreta de trabalhadores. Este foco regulamentar reforçado torna a escolha entre EOR vs entidade própria nos Países Baixos uma questão de segurança fiscal.
A exposição financeira estende-se à cessação de contratos. Ao abrigo da lei neerlandesa, os colaboradores têm direito a uma indemnização de transição estatutária [transitievergoeding] aquando do despedimento ou da não renovação de um contrato a termo. Para 2026, o limite máximo legal da indemnização de transição está fixado em 102.000 € brutos, ou um salário anual bruto se o colaborador auferir um montante superior. Gerir estes custos de cessação exige provisões cuidadosas e acompanhamento jurídico, o que aumenta os custos indiretos de uma entidade direta. É um passivo significativo que deve ter em conta nos seus custos de expansão a longo prazo.
Cargas Administrativas do Emprego Direto
O emprego direto nos Países Baixos acarreta pesadas obrigações sociais que vão além do salário-base. É obrigatório pagar um subsídio de férias de 8% e, por norma, contribuir com cerca de 15,2% para planos de pensões dos trabalhadores. O aspeto mais crítico é que a lei neerlandesa exige que as entidades patronais continuem a pagar pelo menos 70% do salário de um trabalhador durante um período até 104 semanas de baixa médica prolongada. Este risco de doença, por si só, leva frequentemente as empresas a recorrer a um parceiro especializado. Também necessita de um manual do colaborador adaptado localmente que reflita as recentes reformas aos pactos de não concorrência e os limites da «Ketenregeling» para contratos a termo, evitando litígios nos tribunais de trabalho locais.
Estabelecimento Estável e Riscos Fiscais
Operar através de uma BV neerlandesa cria um «Estabelecimento Estável» para a sua empresa. Este estatuto desencadeia obrigações de imposto sobre as sociedades neerlandês sobre todos os lucros atribuíveis ao escritório local. Exige também o cumprimento do teto salarial da Balkenende Norm de 262.000 € para a aplicação do regime dos 30%. O recurso a um EOR permite-lhe contratar talento sem estabelecer uma instalação fixa de negócios, o que mitiga o risco de dupla tributação e questões complexas de nexo fiscal. Se precisa de crescer rapidamente sem a sobrecarga de uma entidade jurídica, pode solicitar uma proposta personalizada para perceber como um modelo de processamento salarial local se ajusta ao seu orçamento.
Vantagens Estratégicas da Utilização de um Employer of Record Local
A principal vantagem estratégica de um EOR é a redução imediata do prazo de entrada no mercado. Enquanto a constituição de uma BV envolve atrasos notariais e o registo na KvK, um EOR permite iniciar operações em poucas semanas. Esta agilidade é essencial para atrair talento de elevada procura num mercado competitivo. Ao recorrer a um parceiro local, elimina a necessidade de contas bancárias locais e registos diretos na Administração Fiscal Neerlandesa. Esta eficiência é um fator fundamental ao avaliar EOR vs entidade própria nos Países Baixos para um crescimento imediato. Pode concentrar-se nas metas do projeto enquanto o seu parceiro gere a complexa infraestrutura administrativa exigida pela conformidade neerlandesa.
A transparência financeira é garantida através de um fator de payroll consolidado. Esta percentagem única engloba o salário bruto, o subsídio de férias obrigatório de 8% e a contribuição de 15,2% para a pensão. Também incorpora encargos sociais como o AWf e o Aof. Este modelo proporciona uma estrutura de custos previsível que protege o seu orçamento de surpresas administrativas. Poderá consultar mais informações do governo neerlandês para empreendedores relativamente aos requisitos legais que este modelo gere em seu nome. Elimina a volatilidade de faturas desagregadas e garante uma despesa mensal estável.
Dominar o Regime dos 30% em 2026
O regime dos 30% continua a ser uma ferramenta essencial para atrair peritos internacionais. Para 2026, o limiar salarial tributável geral é de 48.013 €. Os colaboradores com menos de 30 anos titulares de um grau de mestrado qualificado devem atingir o limiar inferior de 36.497 €. Note-se a transição legislativa para uma taxa de 27% para os regimes com início a partir de 1 de janeiro de 2024. Adicionalmente, o estatuto parcial de não residente foi abolido para novos candidatos a partir de 1 de janeiro de 2025. A ICSPayroll gere estes pedidos através de parceiros licenciados para garantir precisão e conformidade. Este benefício fiscal especializado aumenta substancialmente o rendimento líquido dos seus colaboradores sem aumentar os seus custos salariais brutos, tornando a sua oferta muito mais competitiva.
Processamento Acelerado de Vistos HSM
A obtenção de um visto de Migrante Altamente Qualificado (HSM - Highly Skilled Migrant) é frequentemente um pré-requisito para contratações internacionais. Uma BV neerlandesa tem primeiro de solicitar o estatuto de patrocinador reconhecido junto do IND, um processo que pode demorar vários meses. Um EOR disponibiliza uma solução imediata ao articular estes serviços com parceiros licenciados que já detêm as certificações necessárias. Os pedidos acelerados resultam, normalmente, na aprovação do visto em cerca de três semanas. Esta rapidez permite-lhe integrar profissionais fundamentais sem os atrasos inerentes à criação da sua própria infraestrutura empresarial. Escolher um EOR garante que o seu calendário de recrutamento é ditado pela disponibilidade de talento e não pelos prazos burocráticos. Proporciona a segurança de saber que os seus colaboradores de fora do espaço Schengen estão legalmente autorizados a trabalhar desde o primeiro dia.
Quando Fazer a Transição: Calcular o Ponto de Mudança para a Sua Empresa
A decisão de transitar de um Employer of Record para uma BV neerlandesa recai normalmente sobre um ponto de viragem em que os custos administrativos fixos passam a ser inferiores às taxas variáveis do EOR. Para a maioria das empresas internacionais, este limiar surge quando o número de colaboradores locais se situa entre 5 e 10 trabalhadores a tempo inteiro. A partir deste ponto, as economias de escala proporcionadas por uma entidade própria podem justificar as despesas com administradores locais, contabilidade especializada e assessoria jurídica. Contudo, o seu cálculo financeiro deve incluir as exigências salariais mínimas para administradores [Gebruikelijk loon] e os custos anuais de manutenção de uma sede social. Avaliar EOR vs entidade própria nos Países Baixos exige uma análise lúcida destes compromissos a longo prazo.
A complexidade operacional também dita o calendário da sua transição. Se a sua expansão for um projeto-piloto ou um contrato específico com duração inferior a 24 meses, a flexibilidade de um EOR é superior. Constituir uma BV cria uma presença fiscal permanente que é complexa de dissolver. Deve também ponderar se o seu negócio necessita de um escritório físico por motivos comerciais, como o armazenamento local de inventário ou operações de atendimento ao cliente. Se a sua equipa for totalmente remota, a carga administrativa de uma entidade própria muitas vezes supera os benefícios do controlo direto durante os primeiros anos de crescimento.
Limiares de Pessoal e Referências Financeiras
Comparar as taxas de EOR com os custos fixos de uma BV neerlandesa exige uma análise detalhada da sua despesa mensal. Uma BV necessita de um técnico de processamento salarial local para gerir os envios mensais da «Loonaangifte» e de um consultor fiscal para tratar das declarações de imposto sobre o rendimento das pessoas coletivas. Estes serviços profissionais, somados ao custo de um administrador local, podem ultrapassar 15.000 € anuais antes sequer de ser pago um único salário. Em contraste, um EOR oferece um modelo de custos variáveis que acompanha o ritmo das suas contratações. Isto torna-o a escolha mais segura para equipas que ainda estão a avaliar a viabilidade do mercado neerlandês ou que apresentam variações no número de colaboradores.
Prontidão Operacional para Contratação Direta
A prontidão operacional vai além do orçamento; requer a capacidade de gerir as rígidas proteções laborais neerlandesas. A sua equipa interna de RH tem de estar preparada para lidar com a cobertura obrigatória do risco de doença, que se prolonga por 104 semanas segundo a legislação neerlandesa. Tem também a obrigação legal de cumprir o requisito de conservação de registos de pessoal e dados empresariais durante sete anos. Se a sua organização não contar com um especialista local em RH, estas tarefas podem levar ao incumprimento perante a Belastingdienst. A ICSPayroll apoia as empresas durante esta transição, fornecendo serviços especializados de administração de processamento salarial nos Países Baixos assim que decidir constituir a sua própria BV. Isto assegura que a sua conformidade se mantém intacta na passagem de um modelo externalizado para a contratação direta.
Contratação Conforme nos Países Baixos com a ICSPayroll
Escolher entre um EOR vs entidade própria nos Países Baixos é uma decisão que define a velocidade e a segurança da sua expansão internacional. A ICSPayroll atua como o seu parceiro local, eliminando o atrito administrativo do direito laboral neerlandês enquanto se foca nos objetivos centrais do seu negócio. Oferecemos uma solução abrangente que gere todo o ciclo de vida do colaborador, desde a redação inicial do contrato até à entrega pontual e rigorosa das declarações mensais de impostos sobre os salários. Ao eliminar a necessidade de uma complexa infraestrutura interna de RH, garantimos que a sua empresa permanece ágil e em total conformidade com as mais recentes normas da Belastingdienst.
O nosso modelo de preços transparente baseado num fator de payroll elimina as incertezas associadas à contratação internacional. Este fator único e com tudo incluído cobre o subsídio de férias obrigatório de 8%, as contribuições para pensões e todos os encargos sociais patronais, como o AWf e o Aof. Não encontrará taxas ocultas ou cobranças administrativas inesperadas. Priorizamos a transparência em cada fatura. Os seus colaboradores beneficiam igualmente de um portal online moderno, com acesso direto aos seus recibos de vencimento, declarações anuais de rendimentos e gestão da indemnização de transição. Esta abordagem digital assegura uma experiência de integração profissional que reflete os padrões dos melhores empregadores neerlandeses.
A Nossa Experiência Local e Apoio
Trabalhar com a ICSPayroll significa ter acesso direto a uma equipa de especialistas em processamento salarial sediada nos Países Baixos. Tratamos dos detalhes para que não tenha de se preocupar. Os nossos peritos gerem os requisitos legais específicos do mercado neerlandês, incluindo o salário mínimo de 14,99 € por hora para 2026 e os rigorosos limites aos contratos sucessivos da Ketenregeling. Fornecemos contratos de trabalho e manuais do colaborador neerlandeses em conformidade, que refletem as reformas legislativas em vigor, tais como a modernização das cláusulas de não concorrência. É uma ligação direta ao conhecimento local. Tenha em atenção que, embora facilitemos estes resultados, os serviços especializados, como o licenciamento de EOR e o patrocínio de vistos HSM, são articulados através da nossa rede de parceiros licenciados.
Começar com a Sua Equipa Neerlandesa
A transição para uma força de trabalho neerlandesa pode ser notavelmente célere. Assim que nos fornecer os dados necessários do colaborador, podemos finalizar o contrato de prestação de serviços e iniciar o processo de integração. Em muitos casos, a sua primeira contratação nos Países Baixos pode estar ativa e totalmente segurada numa questão de dias. Esta rapidez constitui uma vantagem decisiva na comparação entre EOR vs entidade própria nos Países Baixos, permitindo-lhe assegurar talento antes de os seus concorrentes conseguirem concluir o processo de constituição de empresa. Convidamo-lo a contactar a nossa equipa para uma consulta sobre a sua estratégia de contratação. Apresentamos propostas personalizadas no prazo de 24 horas, garantindo que dispõe dos dados financeiros exatos para avançar com confiança. Quer esteja a contratar um único especialista ou a formar uma equipa maior, a nossa experiência local proporciona um rumo estável através da complexa burocracia neerlandesa.
Crescimento Estratégico no Mercado Neerlandês para 2026
Navegar pelo ambiente regulamentar de 2026 exige um equilíbrio entre controlo operacional e eficiência administrativa. A escolha entre um EOR vs entidade própria nos Países Baixos resume-se a uma questão de escala e velocidade. Para a maioria das empresas, começar com um Employer of Record oferece a flexibilidade necessária para contratar em semanas, contornando o complexo processo de constituição de uma BV neerlandesa. Este modelo assegura a total conformidade com o salário mínimo de 14,99 € e a estrita cobertura do risco de baixa médica. Permite ainda que a sua empresa evite os riscos de estabelecimento estável inerentes à constituição de uma entidade local até a equipa atingir o limiar de 5 a 10 trabalhadores.
Pode contratar nos Países Baixos com total confiança solicitando uma proposta em 24 horas à ICSPayroll. Facilitamos a tramitação de vistos HSM em cerca de três semanas e oferecemos apoio abrangente para o regime dos 30% através dos nossos parceiros licenciados. Esta abordagem local retira a carga administrativa à sua equipa interna, garantindo ao mesmo tempo que cada contratação cumpre os padrões rigorosos da Belastingdienst. A sua expansão para o mercado neerlandês é um marco importante. Estamos aqui para fornecer o caminho seguro e em conformidade para o seu sucesso duradouro.
Perguntas Frequentes
Posso contratar trabalhadores nos Países Baixos sem uma entidade jurídica local?
Sim, pode contratar talento neerlandês sem uma entidade local recorrendo a um Employer of Record (EOR). O EOR atua como o empregador legal, gerindo todo o processamento salarial, segurança social e obrigações fiscais em seu nome. Este modelo permite que a sua empresa se mantenha em conformidade com a Belastingdienst enquanto mantém a relação funcional diária com os seus colaboradores. É uma forma segura de testar o mercado sem constituir empresa.
Qual é o limiar salarial para o regime dos 30% em 2026?
O limiar salarial tributável geral para o regime dos 30% em 2026 é de 48.013 €. Para colaboradores com idade inferior a 30 anos titulares de um grau de mestrado qualificado, o salário tributável exigido é de 36.497 €. É importante ter em atenção que, para os regimes com início a partir de 1 de janeiro de 2024, a isenção fiscal passará para uma taxa fixa de 27% em 2027. Estes pedidos são geridos através de parceiros licenciados para garantir a máxima precisão.
Quanto tempo demora a constituir uma BV neerlandesa em comparação com a utilização de um EOR?
A constituição de uma BV neerlandesa demora habitualmente vários meses devido ao agendamento de atos notariais e aos requisitos de registo na KvK. Pelo contrário, um EOR permite iniciar as contratações em poucas semanas. Assim que os dados dos colaboradores forem facultados, o contrato de prestação de serviços e o contrato de trabalho podem estar prontos em poucos dias. Esta rapidez é um dos principais fatores de diferenciação ao comparar EOR vs entidade própria nos Países Baixos para uma entrada célere no mercado. A tramitação de vistos HSM através de parceiros licenciados demora normalmente cerca de três semanas.
Quais são as contribuições patronais obrigatórias nos Países Baixos para 2026?
As contribuições obrigatórias incluem um subsídio de férias de 8% e uma contribuição para pensões de 15,2%. As entidades patronais também devem pagar contribuições para a segurança social, como o AWf (desemprego) e o Aof (incapacidade). Para 2026, a contribuição de saúde Zvw é de 6,10%. Estes custos são consolidados numa única fatura mensal ao utilizar um EOR. Isto proporciona total transparência e protege o seu orçamento de cobranças desagregadas associadas à gestão direta de uma entidade.
Como é que um EOR gere as baixas médicas e a reintegração nos Países Baixos?
Um EOR assume integralmente a obrigação legal neerlandesa de pagamento de salário durante 104 semanas em caso de baixa médica. Isto inclui prestar o acompanhamento de reintegração obrigatório e assumir o risco do pagamento de vencimentos durante uma doença prolongada. O EOR atua como a ligação estável entre o colaborador e o UWV. Isto liberta a sua equipa interna de RH de uma pesada carga administrativa e garante a plena conformidade com a regulamentação legal aplicável a baixas médicas.
É possível mudar de um EOR para a minha própria BV neerlandesa mais tarde?
Sim, pode efetuar a transição da sua equipa para a sua própria BV neerlandesa em qualquer altura. Muitas empresas internacionais optam por fazer esta mudança quando a sua equipa local atinge entre 5 e 10 colaboradores. A ICSPayroll apoia esta evolução disponibilizando serviços especializados de processamento salarial neerlandês para a sua nova entidade. Isto assegura que as suas declarações fiscais e os prazos da «Loonaangifte» se mantêm seguros à medida que o seu modelo de negócio transita para o emprego direto.
Qual é o salário mínimo por hora nos Países Baixos para 2026?
O salário mínimo legal por hora para trabalhadores com 21 ou mais anos de idade é de 14,99 € brutos a partir de 1 de julho de 2026. Este valor sucede a um aumento intercalar no início de 2026 para 14,71 €. Desde que os Países Baixos adotaram um salário mínimo horário obrigatório, a remuneração deve ser calculada com base nas horas efetivamente trabalhadas em cada período. Esta precisão é essencial para manter a conformidade perante o Ministério dos Assuntos Sociais e do Emprego.
Um EOR protege contra o risco de estabelecimento estável?
A utilização de um EOR mitiga significativamente o risco de estabelecimento estável. Dado que o EOR é a entidade patronal legal, a sua empresa estrangeira evita criar uma instalação fixa de negócios que desencadearia obrigações de imposto sobre as sociedades neerlandês. Este é um aspeto decisivo no debate entre EOR vs entidade própria nos Países Baixos para empresas que ainda não necessitam de um escritório físico. Permite um crescimento em total conformidade sem os complexos problemas de nexo fiscal de uma BV local.
Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions que opera a ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial neerlandês: contratos de trabalho, retenções na fonte de impostos sobre os salários e declarações para a segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, sendo a integração de colaboradores possível em 48 horas.
Perguntas frequentes
Sim, pode contratar talento neerlandês sem uma entidade local recorrendo a um Employer of Record (EOR). O EOR atua como o empregador legal, gerindo todo o processamento salarial, segurança social e obrigações fiscais em seu nome. Este modelo permite que a sua empresa se mantenha em conformidade com a Belastingdienst enquanto mantém a relação funcional diária com os seus colaboradores. É uma forma segura de testar o mercado sem constituir empresa.
O limiar salarial tributável geral para o regime dos 30% em 2026 é de 48.013 €. Para colaboradores com idade inferior a 30 anos titulares de um grau de mestrado qualificado, o salário tributável exigido é de 36.497 €. É importante ter em atenção que, para os regimes com início a partir de 1 de janeiro de 2024, a isenção fiscal passará para uma taxa fixa de 27% em 2027. Estes pedidos são geridos através de parceiros licenciados para garantir a máxima precisão.
A constituição de uma BV neerlandesa demora habitualmente vários meses devido ao agendamento de atos notariais e aos requisitos de registo na KvK. Pelo contrário, um EOR permite iniciar as contratações em poucas semanas. Assim que os dados dos colaboradores forem facultados, o contrato de prestação de serviços e o contrato de trabalho podem estar prontos em poucos dias. Esta rapidez é um dos principais fatores de diferenciação ao comparar EOR vs entidade própria nos Países Baixos para uma entrada célere no mercado. A tramitação de vistos HSM através de parceiros licenciados demora normalmente cerca de três semanas.
As contribuições obrigatórias incluem um subsídio de férias de 8% e uma contribuição para pensões de 15,2%. As entidades patronais também devem pagar contribuições para a segurança social, como o AWf (desemprego) e o Aof (incapacidade). Para 2026, a contribuição de saúde Zvw é de 6,10%. Estes custos são consolidados numa única fatura mensal ao utilizar um EOR. Isto proporciona total transparência e protege o seu orçamento de cobranças desagregadas associadas à gestão direta de uma entidade.
Um EOR assume integralmente a obrigação legal neerlandesa de pagamento de salário durante 104 semanas em caso de baixa médica. Isto inclui prestar o acompanhamento de reintegração obrigatório e assumir o risco do pagamento de vencimentos durante uma doença prolongada. O EOR atua como a ligação estável entre o colaborador e o UWV. Isto liberta a sua equipa interna de RH de uma pesada carga administrativa e garante a plena conformidade com a regulamentação legal aplicável a baixas médicas.
Sim, pode efetuar a transição da sua equipa para a sua própria BV neerlandesa em qualquer altura. Muitas empresas internacionais optam por fazer esta mudança quando a sua equipa local atinge entre 5 e 10 colaboradores. A ICSPayroll apoia esta evolução disponibilizando serviços especializados de processamento salarial neerlandês para a sua nova entidade. Isto assegura que as suas declarações fiscais e os prazos da «Loonaangifte» se mantêm seguros à medida que o seu modelo de negócio transita para o emprego direto.
O salário mínimo legal por hora para trabalhadores com 21 ou mais anos de idade é de 14,99 € brutos a partir de 1 de julho de 2026. Este valor sucede a um aumento intercalar no início de 2026 para 14,71 €. Desde que os Países Baixos adotaram um salário mínimo horário obrigatório, a remuneração deve ser calculada com base nas horas efetivamente trabalhadas em cada período. Esta precisão é essencial para manter a conformidade perante o Ministério dos Assuntos Sociais e do Emprego.
A utilização de um EOR mitiga significativamente o risco de estabelecimento estável. Dado que o EOR é a entidade patronal legal, a sua empresa estrangeira evita criar uma instalação fixa de negócios que desencadearia obrigações de imposto sobre as sociedades neerlandês. Este é um aspeto decisivo no debate entre EOR vs entidade própria nos Países Baixos para empresas que ainda não necessitam de um escritório físico. Permite um crescimento em total conformidade sem os complexos problemas de nexo fiscal de uma BV local.