EOR vs propre entité aux Pays-Bas : comparaison stratégique 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Joost Hubregtse, Directeur de la paie
Joost Hubregtse est un expert reconnu en droit du travail néerlandais et en conformité de paie internationale. Fort d'une carrière dédiée à maîtriser les complexités du Belastingdienst et des régimes de sécurité sociale, il veille à ce que les entreprises étrangères réussissent leur implantation aux Pays-Bas en toute sérénité. En tant que directeur de la paie chez ICSPayroll, il gère des solutions d'emploi stratégiques et des audits de conformité pour une clientèle internationale.
Relu par Joost Hubregtse le 18 septembre 2026
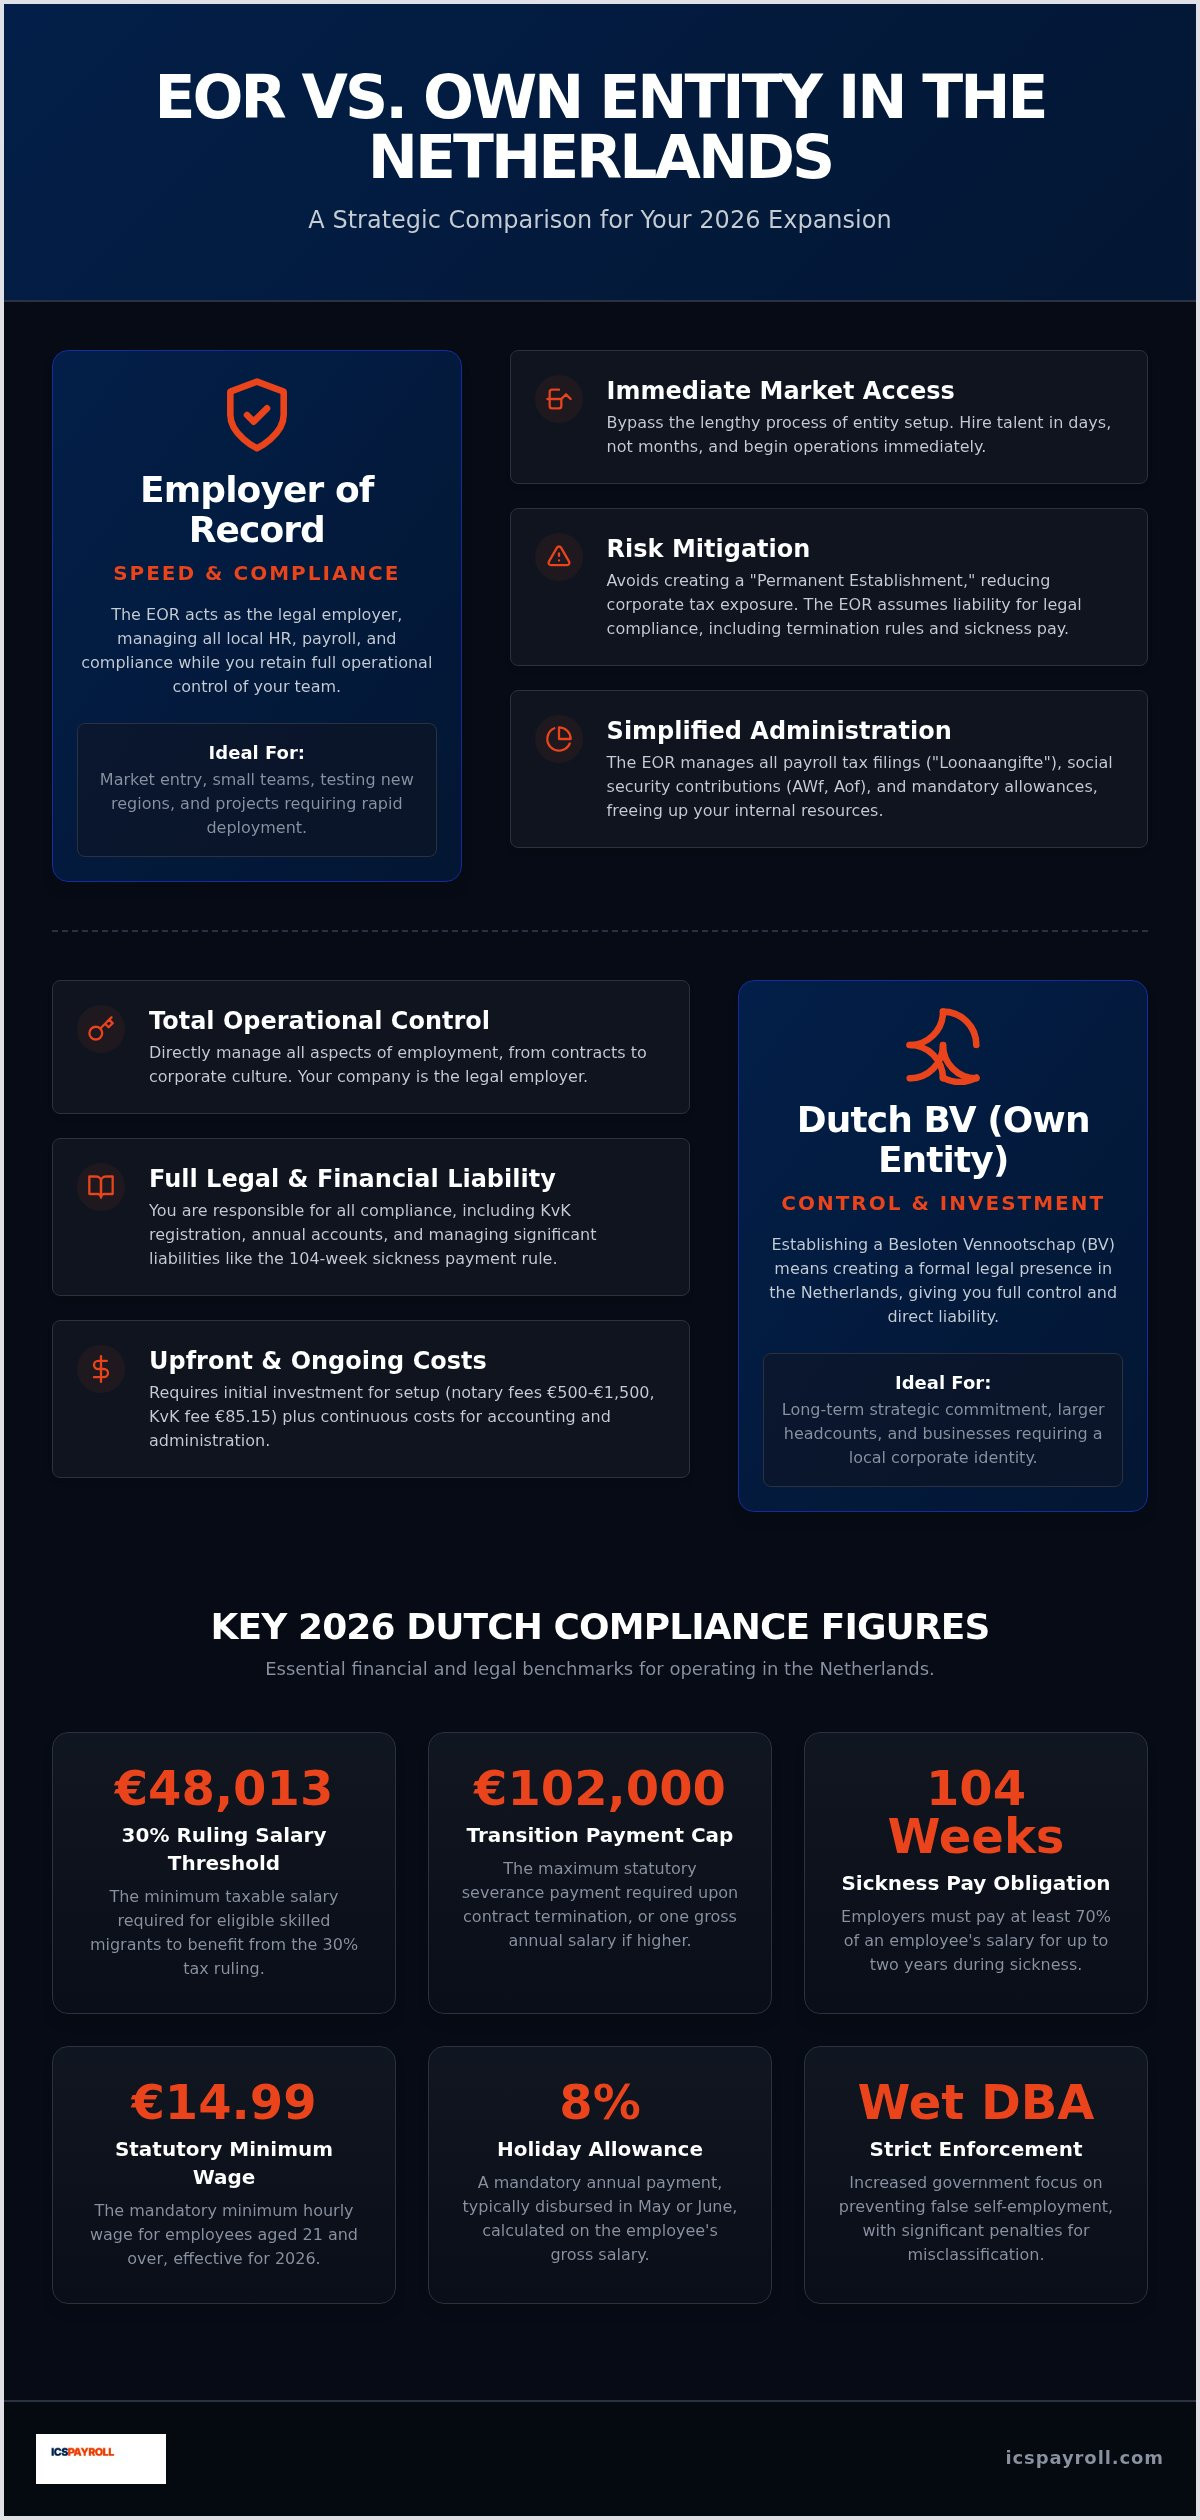
Et si votre stratégie d'expansion pour 2026 était freinée par une structure juridique dont vous n'avez pas réellement besoin ? Choisir entre un EOR et sa propre entité aux Pays-Bas est une décision financière majeure qui détermine votre rapidité d'accès au marché ainsi que votre niveau de risque de conformité à long terme. Vous conviendrez certainement que la charge administrative liée au droit du travail néerlandais - notamment l'obligation de maintien de salaire pendant 104 semaines en cas de maladie et la complexité du régime des 30 % - constitue un obstacle de taille pour les sociétés internationales. Cette comparaison stratégique présente les cadres financiers et juridiques nécessaires pour arbitrer entre la création d'une BV néerlandaise et le recours à un Employer of Record (société de portage salarial international) pour concrétiser vos objectifs 2026. Nous ferons le point sur le paysage réglementaire actuel, y compris le seuil de salaire de 48 013 € requis pour bénéficier d'avantages fiscaux et le contrôle strict de la Wet DBA. À l'issue de ce guide, vous disposerez d'une feuille de route claire pour recruter en toute conformité, en trouvant le juste équilibre entre agilité opérationnelle et coûts fixes d'une constitution locale.
Points clés à retenir
- Identifiez le seuil précis d'effectifs à partir duquel les coûts administratifs d'une BV néerlandaise dépassent la flexibilité offerte par un Employer of Record.
- Maîtrisez le cadre réglementaire 2026, notamment l'exigence de salaire de 48 013 € pour le régime des 30 % et le salaire horaire minimum légal de 14,99 €.
- Évaluez les compromis stratégiques entre EOR et entité propre aux Pays-Bas en matière de rapidité de déploiement et d'atténuation du risque d'établissement stable.
- Sécurisez votre expansion en appréhendant l'application stricte de la Wet DBA et la présomption réfragable de salariat entrant en vigueur fin 2026.
- Accédez à une méthodologie détaillée pour gérer les indemnités de transition (plafonnées à 102 000 € pour 2026) et respecter les échéances obligatoires de la Loonaangifte.
Comprendre le marché de l'emploi néerlandais : EOR vs entité propre
Le choix entre un EOR et sa propre entité aux Pays-Bas correspond à un arbitrage entre deux architectures juridiques bien distinctes. Le Belastingdienst (l'administration fiscale néerlandaise) supervise ces deux modèles, mais la charge administrative varie considérablement selon l'option retenue. Dans le contexte réglementaire de 2026, la conformité s'est encore complexifiée pour les entreprises étrangères. Les autorités néerlandaises appliquent désormais avec rigueur la Wet DBA pour lutter contre le faux travail indépendant, et une nouvelle présomption réfragable d'emploi salarié liée à des seuils de rémunération spécifiques doit entrer en vigueur d'ici le 31 décembre 2026. Ces évolutions impliquent que le simple recours à des prestataires indépendants n'est plus une stratégie exempte de risques ; vous devez impérativement opter pour un cadre d'emploi formel conforme aux exigences des autorités locales.
Le cadre juridique d'une BV néerlandaise
Une Besloten Vennootschap (BV) est la société à responsabilité limitée standard aux Pays-Bas. Créer cette entité impose une immatriculation officielle auprès de la KvK (Chambre de commerce) afin d'obtenir un numéro RSIN unique à des fins fiscales. Ce processus implique généralement des frais de notaire ainsi que la désignation d'un dirigeant local ou la domiciliation d'un siège social aux Pays-Bas. Une fois la BV active, votre entreprise assume l'entière responsabilité des déclarations d'impôt sur les sociétés et de la publication obligatoire de ses comptes annuels. Vous devez également prendre en charge directement les déclarations de retenue à la source sur les salaires (« Loonaangifte ») au plus tard le dernier jour du mois suivant la période de paie. Ce modèle confère un contrôle absolu, mais requiert des ressources internes considérables pour garantir la rigueur administrative imposée par le droit néerlandais.
L'alternative de l'EOR : un accès immédiat au marché
Un Employer of Record (EOR) agit comme l'employeur légal pour les questions fiscales et de sécurité sociale, tandis que vous conservez la direction opérationnelle quotidienne de vos collaborateurs. Cette formule vous permet de recruter des talents sans créer d'« établissement stable » local, ce qui écarte les risques liés à l'impôt sur les sociétés et vous dispense d'une immatriculation à la KvK. L'EOR s'occupe de l'ensemble des obligations légales, y compris l'indemnité légale de congés payés de 8 % (vakantiegeld) et les cotisations sociales patronales comme l'AWf et l'Aof. Il s'agit d'une solution locale garantissant votre sérénité : chaque contrat respecte scrupuleusement la règle du cumul des contrats à durée déterminée (« Ketenregeling »). Grâce à ce dispositif, vous évitez les lourdeurs de la constitution d'une société pour vous consacrer à votre croissance commerciale, pendant que votre partenaire gère minutieusement la conformité néerlandaise.
La réalité de la création d'une BV néerlandaise : coûts et conformité
Créer une BV aux Pays-Bas engendre une série de dépenses fixes et variables qui pèsent sur votre budget d'exploitation. Si le portail officiel du gouvernement pour les entreprises détaille les démarches d'immatriculation, la réalité financière englobe des honoraires notariés oscillant entre 500 € et 1 500 € ainsi que des frais de Chambre de commerce (KvK) de 85,15 €. Au-delà de ces frais de démarrage, votre organisation doit assurer une comptabilité récurrente, la publication annuelle de ses états financiers et une gestion de paie très stricte. En 2026, le Belastingdienst a intensifié ses contrôles au titre de la Wet DBA, assortis de lourdes pénalités en cas de requalification de faux indépendants. Cette surveillance réglementaire accrue fait du choix entre EOR et entité propre aux Pays-Bas une décision déterminante pour votre sécurité financière.
Le risque financier concerne également la rupture des contrats de travail. En droit néerlandais, les salariés bénéficient d'une indemnité légale de licenciement (transitievergoeding) en cas de rupture de contrat ou de non-renouvellement d'un contrat à durée déterminée. Pour 2026, le plafond légal de l'indemnité de transition s'élève à 102 000 € brut, ou un an de salaire brut si celui-ci est supérieur. Prévoir et gérer ces indemnités de départ exige des provisions financières rigoureuses et une assistance juridique, ce qui alourdit les frais généraux d'une structure directe. Il s'agit d'un passif significatif à intégrer dans vos projections de coûts d'expansion à long terme.
Les contraintes administratives de l'embauche directe
L'emploi direct aux Pays-Bas implique d'importantes obligations sociales qui dépassent le simple salaire de base. Vous devez verser l'allocation de congés payés obligatoire de 8 % et cotiser en moyenne à hauteur d'environ 15,2 % pour la retraite des salariés. Plus contraignant encore : le droit néerlandais impose à l'employeur de continuer à verser au moins 70 % de la rémunération du salarié pendant une durée maximale de 104 semaines en cas de maladie de longue durée. Ce risque financier lié à l'incapacité de travail pousse fréquemment les entreprises à solliciter un partenaire spécialisé. Il vous faudra également rédiger un règlement intérieur localisé, conforme aux récentes réformes sur les clauses de non-concurrence et aux limites contractuelles de la « Ketenregeling », pour prévenir tout litige devant les tribunaux du travail.
Établissement stable et risques fiscaux
Opérer par l'intermédiaire d'une BV crée un « établissement stable » pour votre entreprise, déclenchant l'assujettissement à l'impôt sur les sociétés néerlandais sur l'ensemble des bénéfices attribuables à la structure locale. Cela impose par ailleurs le respect du plafond de rémunération de la norme Balkenende (fixé à 262 000 €) pour l'application du régime des 30 %. Le recours à un EOR vous permet d'embaucher des professionnels sans disposer d'une installation fixe d'affaires, écartant ainsi les risques de double imposition et les problématiques complexes de rattachement fiscal. Si vous devez vous déployer sans le poids d'une entité juridique, vous pouvez demander un devis sur mesure pour évaluer l'adéquation d'un modèle de paie externalisé avec votre budget.
Avantages stratégiques du recours à un Employer of Record local
Le principal atout stratégique d'un EOR réside dans la réduction immédiate de vos délais d'accès au marché. Alors que la création d'une BV nécessite des formalités notariales et l'enregistrement auprès de la KvK, un EOR vous rend opérationnel en quelques semaines. Cette réactivité est capitale pour attirer des profils rares sur un marché de l'emploi concurrentiel. En vous appuyant sur un partenaire local, vous vous affranchissez de l'ouverture de comptes bancaires locaux et des démarches directes auprès du Belastingdienst. Cette efficacité opérationnelle représente un critère central pour arbitrer entre EOR et entité propre aux Pays-Bas dans le cadre d'un développement rapide. Vous pouvez ainsi vous concentrer sur vos jalons commerciaux pendant que votre partenaire prend en charge l'infrastructure administrative exigée par la réglementation néerlandaise.
La visibilité financière est assurée par un coefficient de paie global consolidé. Ce pourcentage unique couvre le salaire brut, l'allocation légale de congés payés de 8 %, la cotisation de retraite de 15,2 % ainsi que les cotisations sociales patronales telles que l'AWf et l'Aof. Ce modèle procure une structure de coûts prévisible qui met votre budget à l'abri des aléas administratifs. Vous trouverez des informations complémentaires sur le portail d'information du gouvernement néerlandais pour les entrepreneurs concernant les exigences légales que ce modèle gère pour votre compte. Cela élimine la dispersion de facturations multiples au profit d'un coût mensuel maîtrisé.
Maîtriser le régime des 30 % en 2026
Le régime des 30 % (30%-regeling) demeure un levier incontournable pour attirer des talents internationaux. Pour 2026, le seuil de salaire imposable de droit commun est fixé à 48 013 €. Les salariés de moins de 30 ans titulaires d'un diplôme de niveau Master reconnu doivent justifier d'un seuil réduit de 36 497 €. Il convient de noter l'ajustement législatif prévoyant un taux réduit à 27 % pour les autorisations accordées à compter du 1er janvier 2024. Par ailleurs, le statut de non-résident partiel a été supprimé pour les nouveaux bénéficiaires depuis le 1er janvier 2025. ICSPayroll pilote ces démarches par le biais de partenaires agréés afin d'en garantir la parfaite conformité. Cet avantage fiscal spécifique augmente substantiellement la rémunération nette de vos salariés sans alourdir votre masse salariale brute, rendant vos offres d'embauche particulièrement attractives.
Traitement accéléré des visas pour travailleurs hautement qualifiés (HSM)
L'obtention d'un visa de migrant hautement qualifié (Highly Skilled Migrant - HSM) constitue souvent un prérequis lors de recrutements internationaux. Une BV néerlandaise doit au préalable solliciter le statut de référent reconnu (erkend referent) auprès de l'IND, une procédure qui s'étale couramment sur plusieurs mois. Un EOR apporte une solution immédiate en organisant ces formalités via des partenaires agréés déjà certifiés. Les dossiers traités en procédure accélérée aboutissent en règle générale à la délivrance du visa en trois semaines environ. Ce calendrier resserré vous permet d'intégrer des profils stratégiques sans subir les délais inhérents à la création de votre propre structure sociétaire. Choisir un EOR garantit que vos recrutements soient dictés par la disponibilité des talents et non par la lenteur bureaucratique, avec l'assurance que vos collaborateurs hors espace Schengen travaillent en toute légalité dès leur premier jour.
Quand faire la transition : calculer le point de bascule pour votre entreprise
La décision d'abandonner le portage salarial (EOR) pour créer une BV néerlandaise repose en principe sur un point de bascule où les charges administratives fixes deviennent inférieures aux frais variables d'EOR. Pour la plupart des entreprises étrangères, ce seuil se situe lorsque l'équipe locale atteint entre 5 et 10 salariés à temps plein. Au-delà, les économies d'échelle procurées par une entité propre peuvent justifier les coûts d'un dirigeant local, d'une expertise comptable dédiée et de conseils juridiques. Néanmoins, votre analyse financière doit obligatoirement intégrer les règles du salaire d'usage (« Gebruikelijk loon ») applicables aux dirigeants (DGA) ainsi que les dépenses de domiciliation du siège social. Arbitrer entre EOR et entité propre aux Pays-Bas exige une vision lucide de ces engagements à long terme.
Le degré de complexité opérationnelle oriente également le calendrier de votre transition. Si votre implantation prend la forme d'un projet pilote ou répond à un contrat ciblé d'une durée inférieure à 24 mois, la souplesse de l'EOR reste largement supérieure. Créer une BV engendre une présence fiscale pérenne dont la dissolution s'avère complexe. Il faut également déterminer si votre activité nécessite des locaux physiques pour des impératifs commerciaux, tels que le stockage de marchandises ou l'accueil de clients. Si vos collaborateurs travaillent entièrement à distance, la charge administrative d'une entité dédiée surpasse souvent les bénéfices d'un contrôle direct au cours des premières années d'activité.
Effectifs et repères financiers
Comparer les honoraires d'un EOR aux charges fixes d'une BV néerlandaise requiert un examen détaillé de vos dépenses mensuelles. Une BV impose de recourir à un gestionnaire de paie local pour soumettre chaque mois la « Loonaangifte » et à un fiscaliste pour établir les déclarations fiscales de la société. Ces services professionnels, combinés aux frais de direction locale, dépassent couramment 15 000 € par an avant même le versement du moindre salaire. À l'inverse, l'EOR fonctionne selon un modèle de coûts variables calqué sur vos embauches effectives. Cela en fait le choix le plus sécurisant pour les structures qui testent encore la viabilité du marché néerlandais ou dont les effectifs connaissent des fluctuations.
Maturité opérationnelle pour l'embauche directe
Être prêt sur le plan opérationnel ne se résume pas à une question budgétaire : cela implique d'être en capacité d'assumer les strictes protections du droit du travail néerlandais. Vos équipes RH internes doivent être prêtes à gérer l'obligation de maintien de salaire en cas de maladie, qui s'étend sur 104 semaines aux Pays-Bas. Vous avez également l'obligation légale de conserver les archives de paie et documents d'entreprise pendant une durée de sept ans. Si votre organisation ne compte aucun spécialiste RH familier du contexte local, ces exigences peuvent mener à des non-conformités auprès du Belastingdienst. ICSPayroll accompagne les sociétés dans cette étape charnière en assurant des services spécialisés de gestion de paie néerlandaise dès lors que vous optez pour la création de votre BV. Cela garantit une conformité sans faille lors du passage d'une solution externalisée à l'emploi direct.
Embaucher en conformité aux Pays-Bas avec ICSPayroll
Choisir entre un EOR et sa propre entité aux Pays-Bas est un arbitrage qui conditionne la rapidité et la sérénité de votre expansion internationale. ICSPayroll se positionne comme votre partenaire de proximité pour neutraliser les complexités du droit du travail local pendant que vous vous consacrez à vos priorités commerciales. Nous déployons une solution complète qui couvre l'intégralité du cycle de vie des collaborateurs, de la rédaction initiale des contrats de travail jusqu'à la transmission rigoureuse des déclarations mensuelles de paie. En vous dispensant de déployer une lourde infrastructure RH interne, nous vous garantissons une organisation agile et parfaitement alignée sur les dernières directives du Belastingdienst.
Notre modèle tarifaire transparent à coefficient de paie global écarte toute incertitude lors de vos recrutements internationaux. Ce coefficient unique et forfaitaire intègre l'indemnité légale de congés payés de 8 %, les régimes de retraite ainsi que toutes les cotisations sociales patronales (AWf, Aof, etc.). Vous ne rencontrerez aucun frais dissimulé ni surcoût administratif imprévu : la lisibilité guide chacune de nos facturations. Vos salariés accèdent par ailleurs à un portail en ligne moderne leur permettant de consulter leurs bulletins de paie, récapitulatifs fiscaux annuels et éléments d'indemnité de départ. Cette approche digitale offre une expérience d'intégration professionnelle à la hauteur des exigences des meilleurs employeurs néerlandais.
Notre expertise locale et notre accompagnement
Collaborer avec ICSPayroll, c'est s'assurer un accès direct à des gestionnaires de paie basés aux Pays-Bas. Nous prenons en charge la technique pour que vous n'ayez pas à vous en soucier. Nos experts appliquent rigoureusement les normes légales locales, y compris le salaire minimum 2026 de 14,99 € par heure et les limites contractuelles de la Ketenregeling. Nous mettons à disposition des contrats de travail et guides d'entreprise néerlandais conformes aux réformes législatives en vigueur, notamment l'encadrement modernisé des clauses de non-concurrence. C'est l'assurance d'une maîtrise juridique locale immédiate. Veuillez noter que si nous coordonnons l'ensemble des opérations, les prestations réglementées telles que le portage EOR sous licence et le parrainage de visas HSM sont assurées par l'intermédiaire de notre réseau de partenaires agréés.
Constituer votre équipe néerlandaise dès aujourd'hui
La mise en place de votre équipe aux Pays-Bas peut être particulièrement rapide. Dès la transmission des informations relatives au salarié, nous finalisons le contrat de service et lançons l'intégration. Dans de nombreux cas, votre premier collaborateur peut être en poste et couvert par les assurances sociales en l'espace de quelques jours. Cette rapidité d'exécution constitue un atout décisif dans le comparatif EOR vs entité propre aux Pays-Bas, puisqu'elle vous permet de signer des talents stratégiques avant même que vos concurrents n'aient achevé les démarches d'immatriculation. Contactez notre équipe pour échanger sur vos besoins en recrutement. Nous transmettons des devis détaillés sous 24 heures pour vous donner une visibilité financière parfaite. Que vous recrutiez un spécialiste unique ou structuriez un pôle complet, notre ancrage local vous assure un parcours sécurisé au cœur des obligations administratives néerlandaises.
Croissance stratégique sur le marché néerlandais en 2026
Réussir son implantation dans le contexte réglementaire de 2026 suppose un arbitrage permanent entre maîtrise opérationnelle et efficacité administrative. La décision d'opter pour un EOR ou sa propre entité aux Pays-Bas reste avant tout une question d'envergure et de rapidité d'exécution. Pour la majorité des entreprises, débuter via un Employer of Record apporte l'agilité nécessaire pour recruter en quelques semaines sans s'imposer la lourdeur d'une création de BV. Ce modèle garantit une conformité intégrale avec le salaire minimum horaire de 14,99 € et la gestion du risque maladie. Il protège également votre société contre les risques d'établissement stable liés à une immatriculation locale tant que vos effectifs n'atteignent pas le seuil de 5 à 10 salariés.
Vous pouvez recruter aux Pays-Bas en toute confiance en demandant un devis sous 24 heures à ICSPayroll. Nous prenons en charge la gestion des visas HSM en trois semaines environ et assurons un accompagnement complet sur le régime des 30 % avec nos partenaires agréés. Cette approche de terrain allège la charge de travail de vos équipes internes tout en veillant à ce que chaque recrutement réponde scrupuleusement aux critères du Belastingdienst. Votre expansion sur le marché néerlandais est une étape déterminante : nous sommes à vos côtés pour lui offrir une trajectoire pérenne et rigoureusement conforme.
Foire aux questions
Puis-je embaucher des salariés aux Pays-Bas sans créer d'entité juridique locale ?
Oui, vous pouvez recruter des salariés aux Pays-Bas sans créer de structure locale en ayant recours à un Employer of Record (EOR). L'EOR assume le rôle d'employeur légal, prenant en charge la paie, les cotisations sociales et les déclarations fiscales pour votre compte. Ce fonctionnement permet à votre entreprise de respecter l'ensemble des obligations imposées par le Belastingdienst tout en conservant la direction opérationnelle de votre équipe. C'est une démarche sécurisée pour explorer le marché sans devoir créer de filiale.
Quel est le seuil de salaire pour le régime des 30 % en 2026 ?
Le seuil de salaire imposable standard pour bénéficier du régime des 30 % en 2026 s'élève à 48 013 €. Pour les collaborateurs de moins de 30 ans détenteurs d'un diplôme de Master reconnu, le seuil de rémunération imposable requis est de 36 497 €. Il convient de noter que pour les autorisations prenant effet à compter du 1er janvier 2024, l'abattement non imposable passera à un taux forfaitaire de 27 % en 2027. Ces dossiers sont traités via des partenaires agréés afin de sécuriser l'éligibilité.
Combien de temps faut-il pour créer une BV néerlandaise par rapport au recours à un EOR ?
Créer une BV néerlandaise nécessite généralement plusieurs mois en raison des démarches notariales et des formalités d'immatriculation auprès de la KvK. À l'inverse, un EOR vous permet d'embaucher en quelques semaines. Dès que les coordonnées de l'employé sont transmises, le contrat de service et le contrat de travail peuvent être établis en quelques jours. Cette rapidité d'exécution est un élément distinctif majeur entre EOR et entité propre aux Pays-Bas pour accéder rapidement au marché. Le traitement des visas HSM par des partenaires agréés demande en moyenne trois semaines.
Quelles sont les cotisations patronales obligatoires aux Pays-Bas pour 2026 ?
Les cotisations obligatoires comprennent une indemnité de congés payés de 8 % et une contribution de retraite d'environ 15,2 %. Les employeurs doivent également s'acquitter des cotisations de sécurité sociale telles que l'AWf (assurance chômage) et l'Aof (invalidité). Pour 2026, la cotisation santé Zvw s'établit à 6,10 %. En passant par un EOR, ces coûts sont intégrés dans une facture mensuelle unique, garantissant une parfaite transparence budgétaire face aux multiples postes de facturation d'une filiale en propre.
Comment un EOR gère-t-il les arrêts maladie et la réintégration aux Pays-Bas ?
L'EOR assume l'obligation légale de maintien de salaire pendant les 104 semaines requises par le droit du travail néerlandais. Cela englobe le suivi obligatoire de réintégration professionnelle et la prise en charge du risque salarial en cas d'incapacité prolongée. L'EOR sert d'interlocuteur officiel auprès de l'UWV, déchargeant vos équipes RH internes d'une lourde gestion administrative tout en garantissant la conformité légale.
Est-il possible de basculer d'un EOR vers sa propre BV néerlandaise par la suite ?
Oui, vous pouvez transférer vos salariés vers votre propre BV néerlandaise à tout moment. De nombreuses sociétés internationales choisissent d'effectuer cette transition lorsque leurs effectifs locaux atteignent entre 5 et 10 salariés. ICSPayroll facilite ce changement en fournissant des services experts de gestion de paie néerlandaise pour votre nouvelle structure. Cela garantit le strict respect de vos déclarations fiscales et des échéances de « Loonaangifte » lors du passage à l'emploi direct.
Quel est le salaire minimum horaire aux Pays-Bas pour 2026 ?
Le salaire horaire minimum légal pour les salariés de 21 ans et plus est fixé à 14,99 € brut à compter du 1er juillet 2026, après une première revalorisation à 14,71 € plus tôt dans l'année. Les Pays-Bas appliquant un salaire minimum horaire obligatoire, les rémunérations doivent être calculées sur la base des heures réelles travaillées sur chaque période, une rigueur indispensable vis-à-vis du ministère des Affaires sociales et de l'Emploi.
Le recours à un EOR protège-t-il contre le risque d'établissement stable ?
Le recours à un EOR atténue très significativement le risque d'établissement stable. Dans la mesure où l'EOR intervient en qualité d'employeur officiel, votre société étrangère n'établit pas d'installation fixe d'affaires susceptible d'attirer l'impôt sur les sociétés néerlandais. C'est un argument fondamental dans le débat entre EOR et entité propre aux Pays-Bas pour les structures qui n'ont pas encore l'utilité de bureaux physiques, permettant un développement sécurisé sans la complexité fiscale d'une BV locale.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de paie néerlandaise : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, pécule de vacances, retraite, congés maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
Oui, vous pouvez recruter des salariés aux Pays-Bas sans créer de structure locale en ayant recours à un Employer of Record (EOR). L'EOR assume le rôle d'employeur légal, prenant en charge la paie, les cotisations sociales et les déclarations fiscales pour votre compte. Ce fonctionnement permet à votre entreprise de respecter l'ensemble des obligations imposées par le Belastingdienst tout en conservant la direction opérationnelle de votre équipe. C'est une démarche sécurisée pour explorer le marché sans devoir créer de filiale.
Le seuil de salaire imposable standard pour bénéficier du régime des 30 % en 2026 s'élève à 48 013 €. Pour les collaborateurs de moins de 30 ans détenteurs d'un diplôme de Master reconnu, le seuil de rémunération imposable requis est de 36 497 €. Il convient de noter que pour les autorisations prenant effet à compter du 1er janvier 2024, l'abattement non imposable passera à un taux forfaitaire de 27 % en 2027. Ces dossiers sont traités via des partenaires agréés afin de sécuriser l'éligibilité.
Créer une BV néerlandaise nécessite généralement plusieurs mois en raison des démarches notariales et des formalités d'immatriculation auprès de la KvK. À l'inverse, un EOR vous permet d'embaucher en quelques semaines. Dès que les coordonnées de l'employé sont transmises, le contrat de service et le contrat de travail peuvent être établis en quelques jours. Cette rapidité d'exécution est un élément distinctif majeur entre EOR et entité propre aux Pays-Bas pour accéder rapidement au marché. Le traitement des visas HSM par des partenaires agréés demande en moyenne trois semaines.
Les cotisations obligatoires comprennent une indemnité de congés payés de 8 % et une contribution de retraite d'environ 15,2 %. Les employeurs doivent également s'acquitter des cotisations de sécurité sociale telles que l'AWf (assurance chômage) et l'Aof (invalidité). Pour 2026, la cotisation santé Zvw s'établit à 6,10 %. En passant par un EOR, ces coûts sont intégrés dans une facture mensuelle unique, garantissant une parfaite transparence budgétaire face aux multiples postes de facturation d'une filiale en propre.
L'EOR assume l'obligation légale de maintien de salaire pendant les 104 semaines requises par le droit du travail néerlandais. Cela englobe le suivi obligatoire de réintégration professionnelle et la prise en charge du risque salarial en cas d'incapacité prolongée. L'EOR sert d'interlocuteur officiel auprès de l'UWV, déchargeant vos équipes RH internes d'une lourde gestion administrative tout en garantissant la conformité légale.
Oui, vous pouvez transférer vos salariés vers votre propre BV néerlandaise à tout moment. De nombreuses sociétés internationales choisissent d'effectuer cette transition lorsque leurs effectifs locaux atteignent entre 5 et 10 salariés. ICSPayroll facilite ce changement en fournissant des services experts de gestion de paie néerlandaise pour votre nouvelle structure. Cela garantit le strict respect de vos déclarations fiscales et des échéances de « Loonaangifte » lors du passage à l'emploi direct.
Le salaire horaire minimum légal pour les salariés de 21 ans et plus est fixé à 14,99 € brut à compter du 1er juillet 2026, après une première revalorisation à 14,71 € plus tôt dans l'année. Les Pays-Bas appliquant un salaire minimum horaire obligatoire, les rémunérations doivent être calculées sur la base des heures réelles travaillées sur chaque période, une rigueur indispensable vis-à-vis du ministère des Affaires sociales et de l'Emploi.
Le recours à un EOR atténue très significativement le risque d'établissement stable. Dans la mesure où l'EOR intervient en qualité d'employeur officiel, votre société étrangère n'établit pas d'installation fixe d'affaires susceptible d'attirer l'impôt sur les sociétés néerlandais. C'est un argument fondamental dans le débat entre EOR et entité propre aux Pays-Bas pour les structures qui n'ont pas encore l'utilité de bureaux physiques, permettant un développement sécurisé sans la complexité fiscale d'une BV locale.