オランダの社会保険制度:2026年版 雇用主向けコンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
2026年の法規制の変更に対する準備が整っていない場合、オランダでの給与計算ミスに伴う潜在的なコストは、海外進出によって得られる利益を容易に上回ってしまうリスクがあります。オランダで法令を遵守し、安定した事業基盤を維持するためには、雇用主が負担すべき社会保険料(dutch social security contributions for employers)を正確に把握することが不可欠です。専門的な法律用語や、毎年行われる法定保険料率の改定に頭を悩ませる企業は少なくありません。
こうした過度な事務負担が、本来注力すべき事業戦略の妨げになることは避けたい課題です。本ガイドでは、自信を持って事業を推進できるよう必要な情報をわかりやすく整理しました。2026年の失業基金および障害基金の具体的な料率、30%ルーリング(30%税制優遇措置)における改定後の給与基準額(48,013ユーロ)による影響、そして現地法人を急ぎ設立することなくライセンスを保有するパートナーを通じてこれらの責務を管理する方法について解説します。
重要ポイント
- 正確な保険料控除と申告を行うため、国民保険と従業員保険の法的な相違点を正確に把握する。
- 2026年の具体的なAWf保険料率およびAof保険料率に基づき、雇用主が負担する社会保険料の総額を算出する。
- 義務化された給与基準額48,013ユーロや27%への段階的引き下げなど、2026年の30%ルーリングの改定に対応する。
- 厳格な給与税申告(Loonaangifte)の期限を遵守し、Wet DBAに基づく最新の就労区分ガイドラインに沿って罰則を回避する。
- EOR(Employer of Record:登録上の雇用主)パートナーを活用し、法定保険料や年金拠出金のすべてを単一の請求書で一本化して管理することで、事務負担を大幅に軽減する。
2026年におけるオランダ雇用主の社会保険料負担の基本
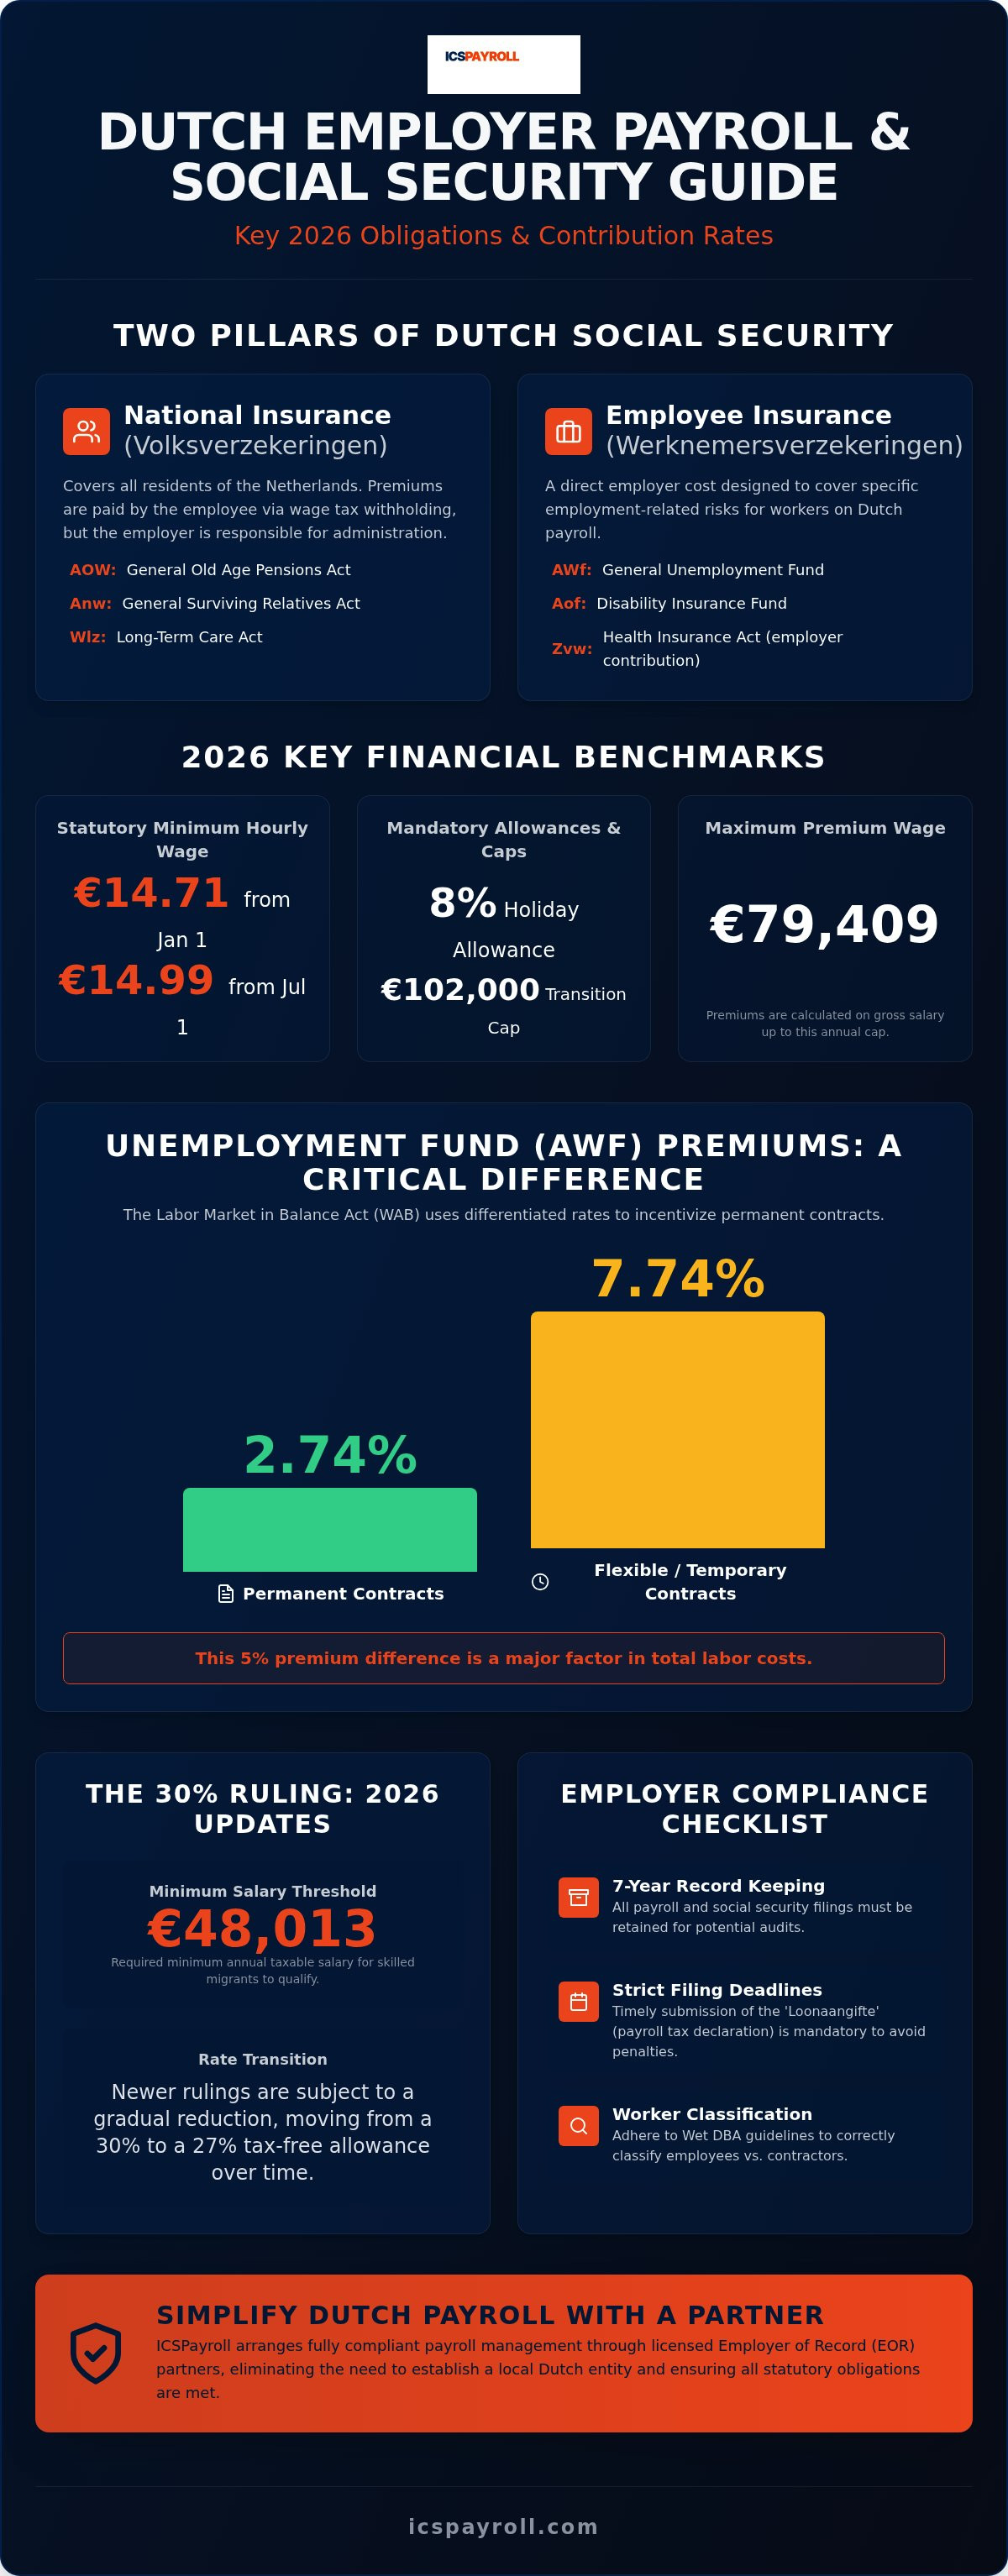
オランダの社会保障制度は、国内に居住または就労するすべての人々に強固なセーフティネットを提供するための包括的な二重構造となっています。海外企業にとって、雇用主が負担すべき社会保険料の仕組みを把握することは、合法的な事業運営の前提条件です。この制度は「国民保険」と「従業員保険」という2つの主要カテゴリーに大別されます。どちらも加入は義務付けられていますが、対象となる保障リスクや保険料の財源構造が異なります。これら2つの層を正確に区別できない場合、総人件費の試算に重大な誤差が生じるおそれがあります。
2026年の規制環境では、極めて高い事務的正確性が求められます。オランダ政府が労働者保護の強化を継続的に進める中、海外の雇用主は改定された拠出率や報告要件に適応しなければなりません。これらの保険料の徴収および執行を担う中央機関が、Belastingdienst(オランダ税務当局)です。雇用主には、従業員負担分の正確な源泉徴収と、雇用主負担分の保険料の期日通りの納付を行う法的責任があります。これらの義務を正しく理解することが、オランダ市場で法令を遵守し、安定した事業基盤を築くための第一歩となります。
雇用主の義務の範囲
オランダのペイロールに登録されているスタッフについては、雇用主の義務は例外なく適用されます。この義務は、従来のオフィス勤務の従業員にとどまりません。企業の本社が海外にある場合でも、オランダ国内に居住して就労しているリモートワーカーには現地の法規則が適用されます。雇用主として事業所登録を行い、毎月すべての法定保険料を納付することが法律で義務付けられています。コンプライアンスとは単に支払いを済ませることだけではなく、厳格な記録管理も含まれます。法定監査の要件を満たすため、すべての社会保険申告書および給与記録は最低7年間保管しなければなりません。この徹底した記録保持により、Belastingdienstによる過去の年度への遡及調査が行われた場合でも、完全なコンプライアンスを証明することができます。
国民保険と従業員保険の違い
国民保険(Volksverzekeringen)と従業員保険(Werknemersverzekeringen)の区別は、オランダ労働法の根幹をなす基本事項です。国民保険は全居住者を対象とし、AOW(一般高齢者年金法)、Anw(一般遺族年金法)、Wlz(長期介護法)の3つの主要な柱で構成されます。国民保険の保険料は、給与税の天引きを通じて従業員本人が負担しますが、その事務処理と納付手続きは雇用主が責任を持って行います。
一方、従業員保険は、雇用に直接起因するリスクをカバーするための雇用主全額負担のコストです。これらの保険料は失業手当や障害補償の財源となり、労働者が就労不能となった際の生活を支えます。Belastingdienstは、すべての社会保険料および給与税の徴収を担う中核機関です。これらの拠出金を正しく区分して処理することで、従業員に必要な法的保護を提供しつつ、企業側における未納罰則のリスクを排除できます。
法定雇用主保険料と2026年の拠出率
オランダにおける総雇用コストを算出するには、法律で義務付けられている各種保険料を正確に把握する必要があります。これらのコストは固定されたものではなく、政府の予算更新や経済見通しに基づいて毎年改定されます。2026年の雇用主負担の社会保険料は、労働市場の柔軟性と労働者保護のバランスを取るよう設計されています。大半の保険料は、上限である年間最高対象賃金79,409ユーロまでの総支給額を基準に計算されます。
2026年の賃金基準
オランダの法定最低賃金は完全に時給制へ移行しており、以前のような月額固定の最低賃金制度は廃止されています。2026年1月1日発効の法定最低時給は14.71ユーロに設定されています。この料率は2026年7月1日に14.99ユーロへ引き上げられる予定です。基本給に加えて、法律で定められた8%の休暇手当(Holiday Allowance)も計上する必要があります。これは通常、年間の総支給額をもとに計算され、毎年5月に支払われます。また、雇用関係を終了する際には、法定の解雇補償金であるTransitievergoeding(移行手当)の支給も考慮しなければなりません。2026年のTransitievergoedingの上限額は102,000ユーロ、または従業員の年収がこれを上回る場合は年収1年分相当額と定められています。
AWf保険料とAof保険料の詳細
一般失業基金(AWf)では、無期雇用を促進するために差別化された料率体系が導入されています。WAB(労働市場バランス法)に基づき、無期雇用契約には2.74%の低いAWf保険料率が適用されます。一方で、有期雇用や柔軟な契約形態には7.74%の高い料率が適用されます。この5%の料率差は、海外企業にとって雇用契約の管理が財務戦略上いかに重要であるかを示しています。
障害保険基金(Aof)も同様に段階的な料率となっていますが、こちらは雇用主の企業規模によって区分されます。2026年のAof保険料率は、小規模雇用主が6.27%、大規模雇用主が7.63%となっています。業界区分に応じた最新の公式料率表は、Belastingdienstのウェブサイトで確認することができます。
これらの基金に加えて、雇用主には医療保険法(Zvw)に基づく拠出金(2026年は6.10%)を負担する義務があります。また、労働再開基金(Whk)の保険料は、自社の過去の就労不能発生リスクや業界区分に応じて変動し、全国平均料率は1.52%となっています。このように多岐にわたるコストを手作業で管理するのは容易ではありません。これらの義務を効率化したい場合は、個別のお見積もりをご依頼いただくことで、各種保険料が予算に与える影響を正確に確認できます。雇用主が負担すべき社会保険料を一元管理することで、追徴課税や税務調査につながる事務的ミスを未然に防止することが可能です。
総人件費の管理:年金制度と30%ルーリングの影響
30%ルーリングは、海外からの人材採用に伴う高額なコストを抑制するための極めて有効な制度です。これは、オランダに移住する高度外国人材に発生する追加費用を補填するため、総給与の最大30%を非課税の手当として支給できる仕組みです。この制度は従業員の手取りを増やすだけでなく、雇用主が負担する社会保険料にも好影響を与えます。30%の手当は課税前給与から控除されるため、社会保険料の計算基礎となる課税対象賃金が圧縮されます。その結果、従業員の手取り額を向上させながら、企業の保険料負担を軽減させることができます。これは、オランダの労働市場においてグローバル人材を獲得するための強力な戦略的施策となります。
2026年における30%ルーリングの改定点
2026年において、本優遇措置を適用するための標準的な年間最低給与基準額は48,013ユーロです。従業員が30歳未満で修士号(Master's degree)を保持している場合、基準額は36,497ユーロに引き下げられます。現在、本制度は制度改革の過渡期にあるため、法改正の動向を注視する必要があります。2026年中は30%の非課税率が維持されますが、2024年1月1日以降に適用が承認された案件については、2027年1月1日より一律27%へと引き下げられる予定です。さらに留意すべき点として、部分的非居住者納税者ステータスの廃止が挙げられます。この変更により、従業員は確定申告のBox 2(実質的支配持分からの所得)およびBox 3(貯蓄・投資からの所得)において国外源泉所得の非課税適用を受けることができなくなりました。制度変更の詳細は、当社のガイド記事「オランダの30%ルーリング:2026年版 雇用主向け完全解説」をご覧ください。
年金拠出および傷病手当リスクへの対応
法定の社会保険料負担に加え、オランダで競争力のある報酬体系を構築するには、民間年金制度の導入が実質的に不可欠です。オランダの「3層構造」の年金制度において、第1層は国の公的年金(AOW)ですが、第2層は雇用主が提供する企業年金となります。ICSPayrollでは、総給与の15.2%を標準的な企業年金拠出率として設定しています。これは法定保険料に上乗せされる多額の費用であるため、採用計画の初期段階から総人件費の試算に15.2%の年金費用を組み込んでおく必要があります。
また、雇用主は従業員の健康管理や長期傷病に関して重い財務的責任を負っています。オランダの法律では、従業員が病気や怪我で就労不能となった場合、最長2年間にわたり給与の最低70%を支払い続ける義務があります。さらに、多くの労働協約(CAO)では初年度に100%の給与支給が義務付けられています。この要件は、小規模な組織にとって予期せぬ資金繰りの圧迫要因となり得ます。多くの企業は、長期欠勤中の給与支払いをカバーする傷病保険(Ziekteverzuimverzekering)に加入することでこのリスクを軽減しています。2026年度の人件費予算を適正かつ持続可能な水準に保つには、こうした重層的なコストを体系的に管理することが重要です。
雇用主のコンプライアンス:申告、期限、および法的リスク
オランダのコンプライアンス管理は厳格な申告期限によって定められており、事務的な遅延は一切認められません。主要な報告手段となるのが、給与税申告(Loonaangifte)です。対象となる給与計算期間の翌月末日までに申告書を提出し、税額および保険料を納付しなければなりません。例えば、2026年1月分の申告と納付の期限は2月28日となります。この期限を徒過した場合、Belastingdienstから即座に自動的な過料が科されます。正確な給与申告を毎月期日通りに行うことが、雇用主負担の社会保険料を適切に納付し、不必要な金銭的リスクから企業を守る基本です。
また、人材の就労形態を法的に正しく分類することも不可欠です。Wet DBA(労働関係評価規制法)の厳格な運用およびVBAR(労働関係および法的推定の明確化法)の導入により、独立業務委託者(フリーランス)と通常の従業員との区分が厳格に監視されています。税務当局から「偽装自営業(実質的な雇用関係)」と判定された場合、過去に遡って社会保険料の追徴請求や多額の過料が科されます。このリスクは、現地にBV(非公開有限責任会社)を持たない外国企業において特に高くなります。意図せず「恒久的施設(Permanent Establishment)」とみなされ、オランダ国内の法人税や社会保障法の全面的な適用対象となり、現地法人の保護を受けられない事態に陥る可能性があるためです。
さらに、2026年は競業避止義務条項の大幅な改正に伴い、契約書の文言を厳密に整備することが求められます。新たな雇用契約書には、有効期間(最長12か月)、明確な地理的制限、そして条項を設ける必要性についての説得力のある事業上の正当理由を明記しなければなりません。これらの具体的な要件を満たさない場合、競業避止条項が無効となり、企業の知的財産や営業秘密を保護できなくなるおそれがあります。
連鎖規制(Ketenregeling)と有期契約の上限
「Ketenregeling(連鎖規制)」は、オランダ法において認められる有期雇用契約の更新回数および期間を規定する制度です。同一の従業員に対しては、最長36か月の期間内で最大3回まで有期契約を締結することが可能です。この上限に達した場合、または契約間のインターバルが6か月以下の場合は、次回の契約更新時に自動的に無期雇用契約へと転換されます。意図しない長期的な雇用責任を負わないよう、この契約上限を適切に管理することが極めて重要です。規制の詳細については、当社の「オランダ労働法ガイド」をご参照ください。
コンプライアンス監査と帳簿記録の保存義務
長期的な事業安全性を確保する唯一の方法は、整合性のある監査証跡を維持し続けることです。SNA(労働基準財団:Stichting Normering Arbeid)認証およびNEN 4400規格は高品質な雇用の証ですが、ICSPayrollでは認可・認定を受けたパートナーを通じてこれらの厳格なコンプライアンス基準を遵守しています。この体制により、発注元が未納の税金や社会保険料について連帯責任を負わされる「連鎖責任(Chain Liability)」のリスクからお客様を保護します。また、すべての従業員について、初回給与支払日までに有効な市民サービス番号であるBSN(Burgerservicenummer)を登録しなければなりません。法定要件を満たすため、すべての給与記録は7年間保管する義務がある点にご留意ください。現地での給与申告や法的手続きに不安がある場合は、ICSPayrollへお問い合わせいただき、安全な給与管理ソリューションをご検討ください。
現地のEORパートナーを活用したオランダ社会保険管理の効率化
オランダに現地法人(BV)を設立するプロセスには多大な時間と費用がかかり、市場参入の遅れを招くことが少なくありません。EOR(Employer of Record:登録上の雇用主)サービスを活用すれば、現地法人の代わりにスタッフの法的な雇用主となるため、より迅速な進出が可能になります。この仕組みにより、雇用主が負担すべきオランダの社会保険料のすべてが極めて正確に算出され、源泉徴収および納付されます。貴社は日々の業務指揮命令に専念し、BelastingdienstやUWV(従業員保険事業体)に関わる煩雑な行政手続きは当社がすべて代行します。当社の確立されたインフラを活用することで、数か月を要していたオランダでの事業立ち上げをわずか数週間に短縮できます。
ICSPayrollが提供するファクターモデルは、変動しがちな人件費の不確実性を排除し、毎月の一本化された請求書に統合します。この請求書には総給与、法定保険料、年金拠出金のすべてが含まれているため、総支出の透明性が完全に確保されます。また、海外からの専門人材を採用する企業向けには、認可パートナーを通じて高度外国人材(HSM:Highly Skilled Migrant)ビザの優先審査手続きをサポートします。これにより通常数か月かかるビザ申請期間が約3週間に短縮され、新入社員の迅速な就労開始が実現します。現地法人設立の固定費をかけることなく、オランダの社会保険義務を安全に果たすための最適な手段です。
ICSPayrollが選ばれる理由
貴社の従業員は、最新のオンラインポータルを通じて快適なデジタル環境を利用できます。このポータルからは、デジタル給与明細、年間源泉徴収票、リアルタイムの有給休暇残高に24時間年中無休でアクセス可能です。単なるソフトウェアの提供にとどまらず、オランダ特有の繊細な雇用課題に対しても専門スタッフが直接手厚くサポートします。これには、前述の長期病気休業リスクに対応するための包括的な復職支援プログラムも含まれます。当社は迅速な対応を徹底しており、採用スケジュールを遅らせないよう24時間以内に個別のお見積もりを提示します。この高い透明性により、確信を持って将来の人件費を予測することができます。
オランダ進出への第一歩
オランダ国内の専門知識を集約した当社の体制が、海外の法制度を乗り切るための確かな安心をお届けします。当社はコンプライアンスに対して徹底した姿勢を取り、細部に至るまで最高水準の法令遵守を実現します。透明性を重視し、実務的で直接的なヒューマンサポートを提供する点が当社の誇りです。ペイロールディレクターのJoost Hubregtseは次のように述べています。「オランダで持続可能な国際チームを構築するには、現地の給与計算を完璧に行う以外に道はありません。複雑な規制環境の中において、私たちは貴社を守る確かな盾となります。」2026年の法規制を熟知したパートナーを選ぶことで、貴社のビジネス成長を阻むあらゆる事務的障壁を取り除くことができます。
2026年のオランダ市場参入を盤石にするために
2026年の規制環境を的確に理解することは、オランダで事業を拡大するすべての企業にとって必須の要件です。優秀な人材を惹きつけつつ法令を遵守するためには、15.2%の標準的な企業年金拠出と、改定後の給与基準額48,013ユーロのバランスを精緻に設計しなければなりません。遡及的な税務監査や役員個人の賠償責任リスクから自社を守るには、オランダにおける雇用主の社会保険料負担を厳密に計算することが不可欠です。安定した組織運営を継続するためにも、将来予定されている30%ルーリングの27%への縮小や、厳格化された競業避止義務規制の動向を常に先回りして把握することが重要です。
当社のチームは貴社の守護者として、Loonaangifteの給与税申告から傷病手当リスクの管理に至るまで、あらゆる専門実務を包括的に引き受けます。追加費用のない透明な月次請求書を通じて、オランダの給与計算と社会保険の完全なコンプライアンスを提供します。この体制により、現地市場への参入に伴う事務的摩擦を解消し、オランダ労働法に精通した専門家による万全のサポート体制のもとで従業員を雇用することが可能になります。
安心のオランダ人材採用:24時間以内に届くお見積もりを今すぐご依頼ください
約3週間でのHSMビザ優先発給により、オランダ現地チームを迅速かつ確実に立ち上げることができます。貴社のオランダ市場進出が実りあるものとなるよう、全力で支援いたします。
よくあるご質問(FAQ)
2026年におけるオランダの主要な雇用主負担社会保険料は何ですか?
主要な保険料には、AWf(一般失業基金)、Aof(障害保険基金)、Whk(労働再開基金)、およびZvw(医療保険法)拠出金があります。2026年のZvw雇用主拠出率は、上限対象賃金79,409ユーロまでの給与に対して6.10%です。雇用主が負担すべきこれらの社会保険料は厳格に規定されており、法令遵守は必須です。法定料率の全容は、Belastingdienstの公式ウェブサイトでご確認いただけます。
30%ルーリングは雇用主の社会保険料負担にどのような影響を与えますか?
30%ルーリングの適用を受けると、適格な外国人労働者に対して給与の最大30%を非課税の手当として支給できます。これにより、社会保険料の計算基礎となる課税対象賃金が圧縮されます。非課税手当部分は社会保険料の算定対象外となるため、通常の採用と比較して雇用主の総負担額が大幅に軽減されます。この制度は、従業員の手取りを増やしつつ国際的な人件費を抑制するための極めて有効な手段です。
2026年の高度外国人材向け給与基準額はいくらですか?
2026年における標準的な高度外国人材(HSM)申請者の給与基準額は48,013ユーロです。修士号(Master's degree)を保有する30歳未満の従業員の場合、必要な最低課税給与額は36,497ユーロとなります。これらの基準を満たすことは法律上の必須要件です。この金額基準はHSMビザと30%ルーリングの双方に適用されます。基準に関する公式見解は、IND(移民帰化局)のウェブサイトで案内されています。
オランダでは企業年金の提供が義務付けられていますか?
国全体で年金提供を一律に義務付ける単一の法律はありませんが、多くの産業において業界別年金基金(Bpf)への加入が義務付けられています。これらの要件は労働協約(CAO)によって詳細に定められています。ICSPayrollでは、総給与の15.2%を拠出する標準年金プランを提供することで手続きを簡素化しています。これにより、オランダ市場で期待される第2層の年金保障を従業員に提供しながら、業界水準に完全準拠した体制を整えることができます。
給与税申告の期日に遅れた場合はどうなりますか?
給与税申告(Loonaangifte)の期日に遅延が生じると、Belastingdienst(オランダ税務当局)から自動的に過料が科されます。給与計算期間の翌月末日までに申告と納付の両方を完了しなければなりません。初回の給与支払日までに、すべての従業員の有効なBSN(市民サービス番号)を登録しておくことも不可欠な前提手続きです。税務当局からの罰則を回避するためには、確実な給与計算管理体制が不可欠です。Belastingdienstの要件に沿った運用を行ってください。
現地法人がない外国企業でもオランダの社会保険料を納付できますか?
EOR(登録上の雇用主)サービスを活用することで、オランダに現地法人を設立することなく人材を採用・管理できます。ICSPayrollが法的な雇用主となり、現地の税務、社会保険、給与計算の全義務を代行します。現地法人(BV)が不要なため、恒久的施設(Permanent Establishment)とみなされる課税リスクも排除できます。当社の確立された国内インフラと認可パートナーを通じて、すべての法定要件を確実に処理します。
2026年の法定移行手当(Transitievergoeding)の上限額はいくらですか?
2026年の法定移行手当の上限額は102,000ユーロです。従業員の年間給与がこの上限を上回る場合、手当の上限額は総年収の1年分相当額となります。この手当は、ほぼすべての契約終了時に支給が義務付けられています。この金額を正しく算定することは、当社の標準給与計算サービスに含まれています。法定解雇手当の規則に関する詳細は、business.gov.nlの公式ページで確認できます。
社会保険および給与関連の記録はどのくらいの期間保管する必要がありますか?
オランダの法律により、すべての給与および社会保険に関する帳簿・記録は最低7年間保管することが義務付けられています。この保存期間は、税務当局や社会保険機関による事後監査に対応するための必須要件です。なお、不動産に関連する記録については10年間の保管が義務付けられています。デジタルファイルを適切に整理して保持することで、税務調査時に必要書類を迅速に提示できます。記録保存に関する詳細な規定は、Belastingdienstの公式ウェブサイトで公開されています。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約、給与税・社会保険申告、休暇手当、年金、病気休暇、CAOコンプライアンス管理など、オランダにおけるEOR(登録上の雇用主)およびペイロールサービスを統括しており、最短48時間でのオンボーディングを実現しています。
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
主要な保険料には、AWf(一般失業基金)、Aof(障害保険基金)、Whk(労働再開基金)、およびZvw(医療保険法)拠出金があります。2026年のZvw雇用主拠出率は、上限対象賃金79,409ユーロまでの給与に対して6.10%です。雇用主が負担すべきこれらの社会保険料は厳格に規定されており、法令遵守は必須です。法定料率の全容は、Belastingdienst(オランダ税務当局)の公式ウェブサイトでご確認いただけます。
30%ルーリングの適用を受けると、適格な外国人労働者に対して給与の最大30%を非課税の手当として支給できます。これにより、社会保険料の計算基礎となる課税対象賃金が圧縮されます。非課税手当部分は社会保険料の算定対象外となるため、通常の採用と比較して雇用主の総負担額が大幅に軽減されます。この制度は、従業員の手取りを増やしつつ国際的な人件費を抑制するための極めて有効な手段です。
2026年における標準的な高度外国人材(HSM)申請者の給与基準額は48,013ユーロです。修士号(Master's degree)を保有する30歳未満の従業員の場合、必要な最低課税給与額は36,497ユーロとなります。これらの基準を満たすことは法律上の必須要件です。この金額基準はHSMビザと30%ルーリングの双方に適用されます。基準に関する公式見解は、IND(移民帰化局)のウェブサイトで案内されています。
国全体で年金提供を一律に義務付ける単一の法律はありませんが、多くの産業において業界別年金基金(Bpf)への加入が義務付けられています。これらの要件は労働協約(CAO)によって詳細に定められています。ICSPayrollでは、総給与の15.2%を拠出する標準年金プランを提供することで手続きを簡素化しています。これにより、オランダ市場で期待される第2層の年金保障を従業員に提供しながら、業界水準に完全準拠した体制を整えることができます。
給与税申告(Loonaangifte)の期日に遅延が生じると、Belastingdienst(オランダ税務当局)から自動的に過料が科されます。給与計算期間の翌月末日までに申告と納付の両方を完了しなければなりません。初回の給与支払日までに、すべての従業員の有効なBSN(市民サービス番号)を登録しておくことも不可欠な前提手続きです。税務当局からの罰則を回避するためには、確実な給与計算管理体制が不可欠です。
EOR(登録上の雇用主)サービスを活用することで、オランダに現地法人を設立することなく人材を採用・管理できます。ICSPayrollが法的な雇用主となり、現地の税務、社会保険、給与計算の全義務を代行します。現地法人(BV)が不要なため、恒久的施設(Permanent Establishment)とみなされる課税リスクも排除できます。当社の確立された国内インフラと認可パートナーを通じて、すべての法定要件を確実に処理します。
2026年の法定移行手当の上限額は102,000ユーロです。従業員の年間給与がこの上限を上回る場合、手当の上限額は総年収の1年分相当額となります。この手当は、ほぼすべての契約終了時に支給が義務付けられています。この金額を正しく算定することは、当社の標準給与計算サービスに含まれています。法定解雇手当の規則に関する詳細は、business.gov.nlの公式ページで確認できます。
オランダの法律により、すべての給与および社会保険に関する帳簿・記録は最低7年間保管することが義務付けられています。この保存期間は、税務当局や社会保険機関による事後監査に対応するための必須要件です。なお、不動産に関連する記録については10年間の保管が義務付けられています。デジタルファイルを適切に整理して保持することで、税務調査時に必要書類を迅速に提示できます。詳細な規則はBelastingdienstの公式ウェブサイトで確認できます。


