荷蘭社會保障:2026年僱主合規指南
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
如果你未為2026年的法規變動作好準備,荷蘭計糧出錯帶來的隱藏成本,往往會徹底抵銷你拓展海外業務的收益。對於任何想在荷蘭合規且穩定營運的企業嚟講,熟習荷蘭僱主社會保障供款(dutch social security contributions for employers)係必不可少的一步。面對繁複的專業術語,加上法定保費率年年調整,覺得無從入手亦都十分正常。
我們明白這些行政重擔會分散你專注核心業務策略的精力。這份指南將會為你提供清晰方向,助你安心拓展。我們將深入拆解2026年失業基金同傷殘基金的具體供款比例、30% ruling(荷蘭外派員工30%稅收優惠)48,013歐元薪酬門檻的最新影響,以及如何透過合資格持牌合作夥伴管理這些法定責任。即使你暫時未在荷蘭設立本地實體公司,都可以確保百分百符合當地法規。
重點摘要
- 認清國民保險同僱員保險的法律界線,確保準確扣繳與申報各項保費。
- 利用2026年最新的 AWf 同 Aof 保費率,精準計算荷蘭僱主社會保障供款的總成本。
- 掌握2026年 30% ruling 的最新變更,包括48,013歐元的法定年薪門檻,以及逐步過渡至27%優惠稅率的安排。
- 嚴格遵守 Loonaangifte(工資稅申報)截止期限,並遵循 Wet DBA(勞動關係評估法案)最新的工種分類指引,避免企業面臨高額罰款。
- 借助 Employer of Record(EOR,名義僱主)合作夥伴簡化行政流程,一張統一發票即可處理好所有法定保費與退休金供款。
了解2026年荷蘭僱主社會保障供款
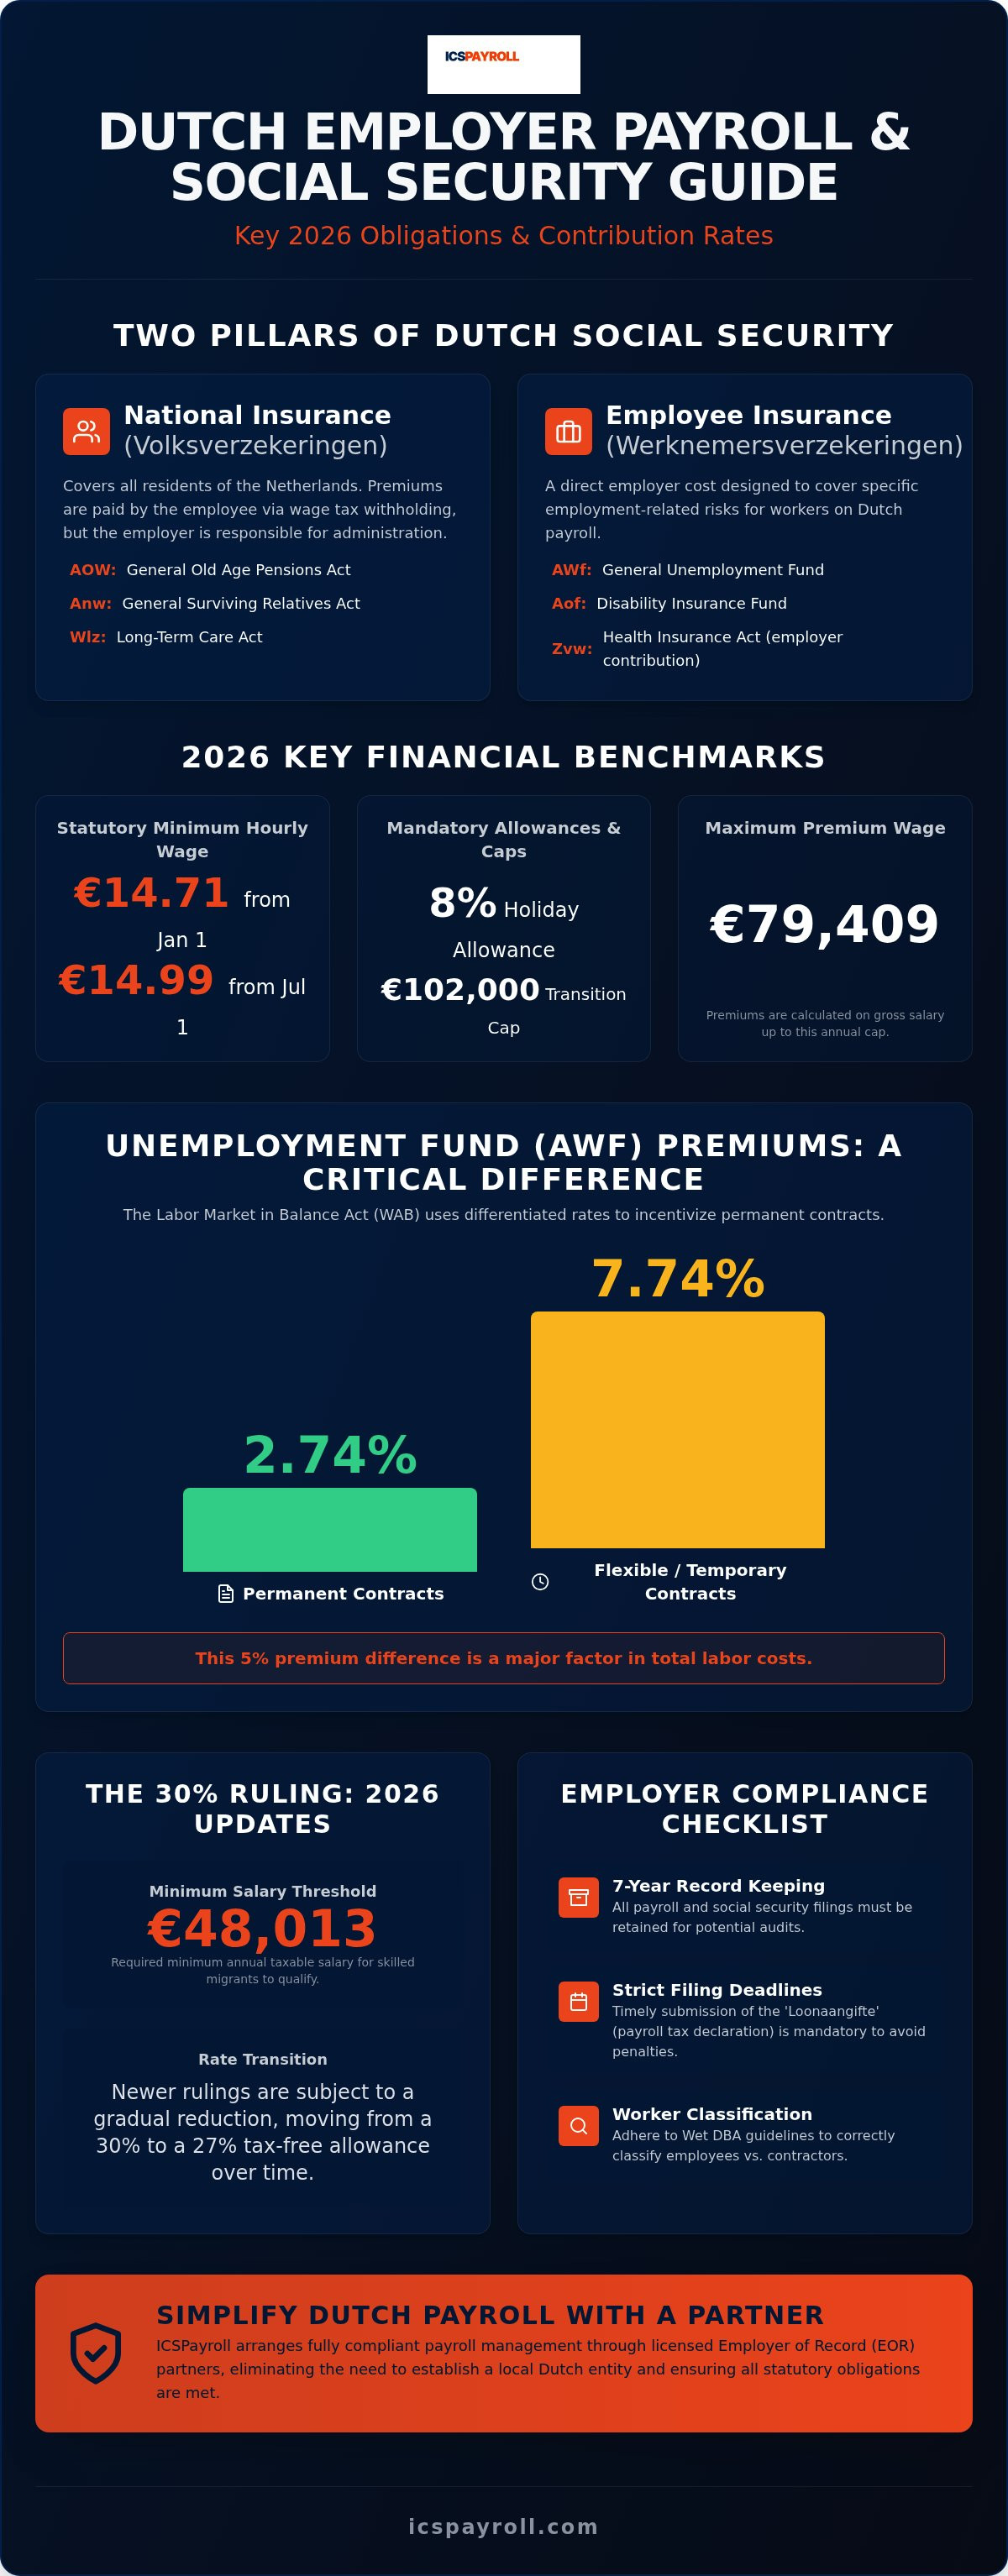
荷蘭的社會保障制度採用雙軌制架構,旨在為所有在荷蘭居住或工作的人士提供堅實的安全網。對於跨國企業嚟講,掌握各項具體的荷蘭僱主社會保障供款,係合法經營的先決條件。整個制度主要分為兩大類:國民保險同僱員保險。兩者都屬於法定強制性,但涵蓋的風險範圍不同,資金籌集同保費結構亦各有分別。如果未能分清這兩個層次,很容易會嚴重計錯整體的用工總成本。
2026年的監管環境對行政精準度要求極高。隨着荷蘭政府持續完善勞工保障,跨國僱主必須適應最新的供款比率同申報要求。Belastingdienst(荷蘭稅務局)係負責徵收同執行這類保費的核心主管機構。你的機構有法律責任準確扣繳員工自付部分,並按時繳納由僱主承擔的保費。深入了解這些責任,係你在荷蘭市場保持合規同穩健營運的第一步。
僱主責任的適用範圍
在荷蘭,只要員工列入荷蘭工資名冊(payroll),僱主就必須履行相關法定責任,沒有任何商榷餘地。這項規定不單止適用於傳統辦公室崗位。即使你的企業總部設於海外,只要遠程員工居住並在荷蘭境內工作,同樣受當地法規約束。你在法律上必須登記成為僱主,並確保每月繳清所有法定供款。合規並非單純準時交錢,嚴謹的存檔記錄同樣重要。你必須將所有社會保障申報與計糧薪酬記錄妥善保存至少七年,以符合法定審計要求。這樣嚴格的記錄保存,能確保你的企業在面對荷蘭稅務局的追溯審查時,有充足證據證明完全合規。
國民保險對比僱員保險
劃分國民保險(Volksverzekeringen)同僱員保險(Werknemersverzekeringen)的界線,係荷蘭勞工法的核心基石。國民保險保障所有荷蘭居民,包含三大支柱:AOW(一般老年養老金法)、Anw(一般遺屬養老金法)同 Wlz(長期護理法)。國民保險保費雖然係透過工資稅由員工薪金扣除,但僱主依然要負責行政扣繳與申報程序。
相反,僱員保險則純粹係僱主的直接成本,專門用於涵蓋與就業相關的特定風險。這些保費主要資助失業救濟同傷殘保障,確保員工在無法工作時仍獲得基本生活支援。Belastingdienst 係徵收所有社保保費與工資稅的核心機構。只要正確分類各項供款,你就可以確保員工獲得應有的法定保障,同時避免企業因少交保費而招致罰款。
法定僱主保費與2026年供款比率
要精準計算荷蘭的整體用工成本,就必須徹底清楚各項法定保險費。這些成本並非一成不變,而係每年根據政府預算調整同經濟預測更新。2026年荷蘭僱主社會保障供款的結構,旨在平衡勞動市場靈活性與勞工保障。大部分保費都係按員工的稅前工資(gross wage)計算,最高累計保費工資上限為79,409歐元。
2026年法定工資基準
荷蘭的法定最低工資現已全面改為按時薪計算,取消了過往固定的月薪最低標準。由2026年1月1日起,法定最低時薪定為14.71歐元;並計劃於2026年7月1日調升至14.99歐元。除了底薪之外,你亦必須預留法定8%的假期津貼(holiday allowance)。這筆津貼通常按年薪總額計算,並於每年5月發放。若僱傭關係終止,你還必須考慮法定過渡補償金(Transitievergoeding,即解僱遣散補償)。2026年這項法定補償的上限為102,000歐元;如果員工年薪高於此上限,則以一年稅前總年薪為限。
AWf 與 Aof 保費細節
一般失業基金(AWf)採用差別費率制度,藉此鼓勵企業聘用長期合約員工。根據《勞動市場平衡法》(WAB),永久合約(常額合約)適用較低的2.74% AWf 保費率;而靈活工時或臨時合約則需繳納高達7.74%的高費率。這5%的差額,令到合約管理成為跨國企業一項極為關鍵的財務策略。
傷殘保險基金(Aof)同樣採用差別費率,但劃分標準取決於僱主規模。2026年,小型僱主的費率為6.27%,大型僱主則為7.63%。你可以瀏覽 Belastingdienst 官方網站 查閱最新的官方費率表,核對所屬行業類別的具體數字。
除了上述基金,僱主亦需承擔醫療保險法(Zvw)僱主徵費,2026年的費率為6.10%。重返工作基金(Whk)保費則因應公司的個別風險評級同所屬行業而有所不同,全國平均水平為1.52%。要單靠手動計算去追蹤這些層層疊加的成本並不容易。如果你希望簡化這些合規程序,可以隨時索取量身定制的薪酬管理報價,詳細了解各項保費對你具體預算的影響。透過綜合託管模式管理荷蘭僱主社保供款,可以徹底杜絕常見的行政疏漏,避免日後面臨代價沉重的稅務審查。
管理整體用工成本:退休金與30% Ruling的影響
30% ruling(荷蘭外派員工30%稅收優惠)依然係控制跨國招聘高昂成本的最有效途徑之一。其運作方式係將高技術外派人才移居荷蘭產生的額外開支,以免稅津貼形式發放。這項政策不單只對僱員有利,亦直接減輕了荷蘭僱主社會保障供款的負擔。因為30%免稅額係在稅前扣除,用於計算社保保費的應稅基數隨之降低。這樣既可減輕企業的整體保費負擔,同時亦提高員工的實質到手薪酬,係吸引全球頂尖人才落戶荷蘭的極具競爭力策略工具。
2026年 30% Ruling 的政策演變
踏入2026年,申請這項稅收優惠的標準年薪門檻為48,013歐元。如果你的員工年齡在30歲以下並持有碩士學位,門檻則降至36,497歐元。由於這項法規現正處於過渡階段,僱主必須密切留意立法進展。雖然整個2026年仍可適用30%的比例,但對於自2024年1月1日或之後批出的個案,由2027年1月1日起將統一調整為27%的固定費率。另一個必須留意的重大變動,係「部分非居民納稅人身份」(partial non-resident taxpayer status)已被廢除。這意味着員工日後不可再就報稅表中的 Box 2(實質性權益收入)同 Box 3(儲蓄及投資資產)申請海外所得免稅。想了解更多法規變動細節,可參閱我們的專題指南:荷蘭 30% Ruling:2026年僱主全面指引。
退休金與疾病風險保障
除了法定荷蘭僱主社會保障供款之外,一份具競爭力的荷蘭聘用合約幾乎必然包含職業退休金計劃。在荷蘭的「三支柱」養老金體系中,第一支柱為國家基本養老金(AOW),第二支柱則係由僱主營運的職業退休金。在 ICSPayroll,我們採用標準的僱主退休金供款比例,即稅前薪金的15.2%。這筆成本相當顯著,係疊加在上文提到的各項法定保費之上。在策劃薪酬預算時,一開始就必須將這15.2%計入整體用工成本之內。
此外,荷蘭僱主在員工健康與長期病假方面承擔極大的財務風險。根據荷蘭法律,如果員工生病,僱主有法定責任在長達兩年的時間內支付至少70%的薪金。在第一年內,許多集體勞工協議(CAO)甚至要求全額支付100%薪金。這項規定可能會給中小型企業帶來突如其來的現金流壓力。許多企業會選擇購買疾病風險保險,以轉嫁員工長期病假期間的工資開支。要妥善管理這些層層成本,必須採取系統化方法,確保2026財政年度的用工預算保持精準且可持續。
僱主合規:稅務申報、截止日期與法定風險
荷蘭的法規執行以期限嚴格、對行政延誤零容忍而聞名。最主要的申報渠道係 Loonaangifte(工資稅申報)。僱主必須在每個計薪週期次月的最後一天之前完成申報並結清款項。例如,2026年1月份的申報及繳款截止日期為2月28日。一旦逾期,Belastingdienst 將會自動發出罰單。精準申報能確保所有荷蘭僱主社會保障供款準時入賬,保障企業免受不必要的財務損失。
管理人力資源亦涉及正確判定工作者身份。隨着 Wet DBA 的嚴格執法以及 VBAR(Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden,勞動關係評估與法律推定澄清法案)的引入,獨立承包商(自僱人士)與正式僱員之間的界線受到嚴密監管。如果當局認定雙方實質上存在「假自僱」(fictitious employment)關係,你的公司將會面臨追溯追繳保費以及巨額罰款。對於未在荷蘭設立本地 BV 公司(有限責任公司)的海外企業嚟講,風險尤其高,因為這可能無意中構成「常設機構」(Permanent Establishment),令你的外國公司在缺乏本地法人盾牌的情況下,直接被納入荷蘭企業所得稅同當地社保法規的監管範圍。
進入2026年,由於競業禁止條款(non-compete clauses)迎來重大改革,合約條文的精確度同樣至關重要。新合約現時必須明確規定最長期限不得超過12個月、界定清晰的地域範圍,並列出充分的重大商業利益理據。若未能符合這些具體法定標準,相關條款將視為無效,令企業的知識產權失去保障。
連鎖合同規則(Ketenregeling)與合約限制
「Ketenregeling」(連鎖合同規則)嚴格限制了荷蘭法律下簽訂定期合約的次數與年期。僱主在合共36個月的期限內,最多只可以簽訂三份連續定期合約。一旦超出此上限,或者各合約之間的間隔為六個月或以下,下一份合約就會自動轉為無固定期限的永久合約。清楚掌握這些限制,係防止企業承擔意料之外長期僱傭責任的關鍵。你可以參閱我們的荷蘭外國僱主勞工法指南,了解更多相關法規細節。
合規審計與記錄保存
保持清晰透明的審計軌跡,係確保企業長遠穩健的唯一方法。雖然 SNA(Stichting Normering Arbeid,荷蘭勞工標準基金會)認證係卓越合規的標誌,但 ICSPayroll 透過持牌及受認證的合作夥伴網絡落實這些嚴格標準。這種架構能保護你免受「連帶責任」(Chain Liability)影響,避免因下游外判問題而為未繳稅款埋單。每位員工在首個發薪日之前,都必須登記有效的 BSN(公民服務號碼)。請切記,所有薪酬人事記錄必須保存七年以符合法定要求。如果你對本地申報的法律程序感到繁瑣,不妨立即聯絡 ICSPayroll,探討我們安全可靠的薪酬管理方案。
透過本地EOR合作夥伴簡化荷蘭社保管理
在荷蘭成立本地 BV 公司既費時又昂貴,往往會拖慢你進軍市場的步伐。Employer of Record(EOR,名義僱主)作為員工在法律上的名義僱主,為企業提供了一個更快捷的替代方案。這種模式能確保所有荷蘭僱主社會保障供款均能精準計算、代扣及繳納。你可以全權保留團隊的日常業務管理權,而我們則代你處理與 Belastingdienst 及 UWV(荷蘭僱員保險局)相關的繁瑣行政工作。借助我們成熟的本地架構,你只需數星期即可在荷蘭開展業務,無需空等數月之久。
ICSPayroll 的系數計費模式(factor model)將難以預測的各項浮動用工成本,轉化為每月一張清晰明確的綜合發票。發票已包含稅前薪金、法定保費以及退休金供款,讓你對整體支出一目了然。對於聘用海外人才的企業,我們透過持牌合作夥伴提供高技術移民(HSM)簽證快速辦理服務,通常可在短短三星期內完成簽證審批,讓新員工迅速投入工作。這是無需設立本地實體公司即可妥善處理荷蘭僱主社保供款的安全可靠方案。
ICSPayroll 的核心優勢
你的員工可以透過我們的網上平台享受現代化數碼體驗,全天候24小時隨時查閱電子糧單、年度稅務報表以及實時年假餘額。在軟件技術之外,我們亦為荷蘭僱傭體系中較為敏感繁複的環節提供專人支援,包括全面的病假復工跟進指導,助你妥善應對前文提及的長期病假法律風險。我們的團隊講求高效率,承諾在24小時內提供量身定制的報價,確保你的招聘計劃如期進行。高度透明的報價體系,讓你在預測勞工成本時更有預算。
開展你的荷蘭業務新篇章
我們在當地的專業顧問團隊,能為你跨越外國法律壁壘提供堅實後盾。我們秉持嚴謹務實的態度對待合規,確保每個細節都符合最高法律標準。這種「實事求是、直截了當」的作風以透明度為核心,並以提供人性化專業服務為榮。正如薪酬總監 Joost Hubregtse 所言:「精準的本地薪酬管理,係在荷蘭建立可持續跨國團隊的唯一基石。在錯綜複雜的法規迷宮中,我們就是你的合規守護者。」選擇深諳2026年法規細節的合作夥伴,助你掃除一切行政障礙,專注業務成功。
穩步進軍2026年荷蘭市場
掌握2026年監管架構,係任何有意在荷蘭擴充業務的企業的必修課。你需要在15.2%標準退休金供款與48,013歐元最新工資門檻之間取得平衡,以維持企業競爭力並確保合規。精準計算荷蘭僱主社會保障供款,係保護企業免受追溯性稅務審查同個人法律責任風險的唯一防線。緊貼 27% 優惠稅率過渡期及最新競業禁止條款限制,對於維持團隊穩定發展亦至關重要。
我們的團隊將全方位擔任你的合規守護者,由 Loonaangifte 稅務申報到疾病風險保障,一手包辦所有繁複技術細節。我們透過一張透明、無隱藏收費的每月綜合發票,為你提供全方位的荷蘭薪酬與社會保障合規管理。這種方式消除了進軍新市場的行政阻力,同時確保你的團隊獲得熟悉荷蘭勞工法的本地專家全力支援。
配合約三星期內即可完成的高技術移民簽證快速通道,助你迅速且安全地建立荷蘭本地團隊。我們期待全力支援你在荷蘭市場大展拳腳、擴充業務。
常見問題
2026年荷蘭最主要的僱主社會保障保費有哪些?
主要法定保費包括 AWf(失業基金)、Aof(傷殘基金)、Whk(重返工作基金)以及 Zvw(醫療保險徵費)。2026年,Zvw 僱主供款比例為工資的6.10%,上限為79,409歐元。這些荷蘭僱主社會保障供款受嚴格法律監管,必須強制繳納。你可以在 Belastingdienst 官方網站 查閱完整的法定費率清單。
30% Ruling 對僱主社會保障供款有何影響?
30% ruling 允許僱主向符合條件的外派員工發放免稅津貼。這筆津貼會直接扣減用於計算荷蘭僱主社保供款的應稅工資基數。由於免稅津貼無需繳納社保保費,因此僱主的整體用工成本會遠低於一般標準招聘。這項福利係企業控制跨國用人成本、同時提高員工淨收入的重要策略手段。
2026年高技術移民政策的薪酬門檻係幾多?
2026年常規高技術移民申請人的法定年薪門檻為48,013歐元。對於30歲以下並持有碩士學位的員工,最低應稅年薪要求為36,497歐元。達到這些門檻係法定強制要求,這些數字同時適用於 HSM(高技術移民)簽證及 30% ruling。有關法定限額的官方指引,可瀏覽 IND(荷蘭移民局)網站。
荷蘭僱主是否必須為員工提供退休金計劃?
雖然荷蘭沒有單一的全國性法例強制所有僱主提供退休金,但大部分行業都受制於行業強制性退休金基金(Bpf),相關要求由集體勞工協議(CAO)明文規定。ICSPayroll 提供相當於稅前薪金15.2%的標準退休金方案,以簡化流程,確保你的員工獲得荷蘭市場普遍預期的第二支柱保障,同時令企業完全符合所屬行業標準。
如果僱主未能按時申報工資稅會有甚麼後果?
逾期提交 Loonaangifte(工資稅申報)會直接招致荷蘭稅務局自動處以罰款。你必須在計薪週期次月的最後一日前完成申報並結清稅款。確保每位員工在首個出糧日前登記有效的 BSN 碼,係整個流程中極其關鍵的一環。建立嚴謹可靠的薪酬管理流程,係避免遭受 Belastingdienst 處罰的唯一途徑。
外國公司在沒有荷蘭實體的情況下可以繳納荷蘭社保嗎?
你可以透過與名義僱主(EOR)合作,在無需設立本地實體的情況下於荷蘭合法招聘。ICSPayroll 可以作為法律上的名義僱主,全面統籌所有本地稅務、保險及計糧出糧責任。這種模式無需在當地註冊荷蘭 BV 公司,亦消除了構成常設機構(Permanent Establishment)的稅務風險。我們透過成熟的本地架構同持牌合作夥伴網絡處理所有法定要求。
2026年員工的最高法定過渡補償金(遣散費)係幾多?
2026年法定過渡補償金(Transitievergoeding)的上限為102,000歐元。如果員工的稅前年薪高於此上限,補償金則以一年稅前總薪金為限。幾乎所有由僱主發起的解僱程序都必須依法支付這筆補償。準確計算補償金額係我們薪酬託管服務的標準項目。你可以瀏覽 business.gov.nl 官方頁面 了解更多法定解僱遣散規則。
僱主必須保存社會保障及薪酬記錄幾多年?
荷蘭法律規定,僱主必須將所有薪酬及社會保障記錄妥善保存至少七年。這段法定保存期專門供稅務局或社會保障機構進行合規審計時查閱之用。與不動產相關的記錄更必須保存十年。建立有條理的數碼檔案庫,可確保企業在需要時迅速提交所需文件。詳細的行政存檔規定可參閱 Belastingdienst 官方網站。

撰文者
Joost Hubregtse
Joost Hubregtse 是 ICS Staffing & Payroll B.V. 的董事,該公司為 Intercompany Solutions 旗下全資附屬機構,全力支援 ICS Payroll 業務。他專責名義僱主(EOR)及荷蘭本地薪酬服務,涵蓋僱傭合約、工資稅與社會保障申報、假期津貼、退休金、病假管理以及 CAO(集體勞工協議)合規,最快可於48小時內完成員工入職手續。
符合 NEN 4400 標準,已獲 SNA 認證。
ICS Staffing and Payroll B.V. 已列入 Stichting Normering Arbeid 的 SNA 註冊名錄。透過 SNA 認證機構用工,可限制您對未繳工資稅及社保費的鏈條責任。
常見問題
主要法定保費包括 AWf(失業基金)、Aof(傷殘基金)、Whk(重返工作基金)以及 Zvw(醫療保險徵費)。2026年,Zvw 僱主供款比例為工資的6.10%,上限為79,409歐元。這些荷蘭僱主社會保障供款受嚴格法律監管,必須強制繳納。你可以在 Belastingdienst 官方網站查閱完整的法定費率清單。
30% ruling 允許僱主向符合條件的外派員工發放免稅津貼。這筆津貼會直接扣減用於計算荷蘭僱主社保供款的應稅工資基數。由於免稅津貼無需繳納社保保費,因此僱主的整體用工成本會遠低於一般標準招聘。這項福利係企業控制跨國用人成本、同時提高員工淨收入的重要策略手段。
2026年常規高技術移民申請人的法定年薪門檻為48,013歐元。對於30歲以下並持有碩士學位的員工,最低應稅年薪要求為36,497歐元。達到這些門檻係法定強制要求,這些數字同時適用於 HSM(高技術移民)簽證及 30% ruling。有關法定限額的官方指引,可瀏覽 IND 網站。
雖然荷蘭沒有單一的全國性法例強制所有僱主提供退休金,但大部分行業都受制於行業強制性退休金基金(Bpf),相關要求由集體勞工協議(CAO)明文規定。ICSPayroll 提供相當於稅前薪金15.2%的標準退休金方案,以簡化流程,確保你的員工獲得荷蘭市場普遍預期的第二支柱保障,同時令企業完全符合所屬行業標準。
逾期提交 Loonaangifte(工資稅申報)會直接招致荷蘭稅務局自動處以罰款。你必須在計薪週期次月的最後一日前完成申報並結清稅款。確保每位員工在首個出糧日前登記有效的 BSN 碼,係整個流程中極其關鍵的一環。建立嚴謹可靠的薪酬管理流程,係避免遭受 Belastingdienst 處罰的唯一途徑。
你可以透過與名義僱主(EOR)合作,在無需設立本地實體的情況下於荷蘭合法招聘。ICSPayroll 可以作為法律上的名義僱主,全面統籌所有本地稅務、保險及計糧出糧責任。這種模式無需在當地註冊荷蘭 BV 公司,亦消除了構成常設機構(Permanent Establishment)的稅務風險。我們透過成熟的本地架構同持牌合作夥伴網絡處理所有法定要求。
2026年法定過渡補償金(Transitievergoeding)的上限為102,000歐元。如果員工的稅前年薪高於此上限,補償金則以一年稅前總薪金為限。幾乎所有由僱主發起的解僱程序都必須依法支付這筆補償。準確計算補償金額係我們薪酬託管服務的標準項目。你可以瀏覽 business.gov.nl 官方頁面了解更多法定解僱遣散規則。
荷蘭法律規定,僱主必須將所有薪酬及社會保障記錄妥善保存至少七年。這段法定保存期專門供稅務局或社會保障機構進行合規審計時查閱之用。與不動產相關的記錄更必須保存十年。建立有條理的數碼檔案庫,可確保企業在需要時迅速提交所需文件。詳細的行政存檔規定可參閱 Belastingdienst 官方網站。


