Sécurité sociale néerlandaise : guide de conformité 2026 pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Les coûts cachés d'une erreur de paie aux Pays-Bas l'emportent souvent sur les bénéfices de votre expansion internationale si vous n'êtes pas préparé aux évolutions réglementaires de 2026. Maîtriser les cotisations sociales patronales néerlandaises est une étape obligatoire pour toute entreprise souhaitant maintenir une présence conforme et stable aux Pays-Bas. Il est fréquent de se sentir dépassé par la terminologie technique et les ajustements réguliers des taux de cotisations légales qui interviennent chaque année.
Nous comprenons que ces charges administratives puissent vous détourner de vos objectifs stratégiques. Ce guide vous apporte la clarté nécessaire pour avancer en toute confiance. Nous analyserons les pourcentages spécifiques de 2026 pour les fonds de chômage et d'invalidité, l'impact du seuil salarial actualisé à 48 013 EUR pour le régime des 30 %, ainsi que la manière de gérer ces obligations par le biais de partenaires agréés. Cela vous garantit une conformité totale sans exiger l'établissement immédiat d'une entité juridique néerlandaise locale.
Points clés à retenir
- Identifier les distinctions juridiques entre l'assurance nationale et l'assurance des salariés afin d'assurer un précompte et des déclarations de cotisations sans faille.
- Calculer le coût total des cotisations sociales patronales néerlandaises en appliquant les taux de primes spécifiques 2026 pour l'AWf et l'Aof.
- Appréhender les évolutions 2026 du régime des 30 %, notamment le seuil salarial obligatoire de 48 013 EUR et la transition vers le taux de 27 pour cent.
- Protéger votre entreprise contre les pénalités en respectant les échéances strictes de la Loonaangifte et en suivant les dernières directives de qualification des travailleurs sous la Wet DBA.
- Alléger votre charge administrative en vous appuyant sur un partenaire Employer of Record pour gérer l'ensemble des cotisations légales et de retraite via une facture unique.
Comprendre les cotisations sociales patronales néerlandaises en 2026
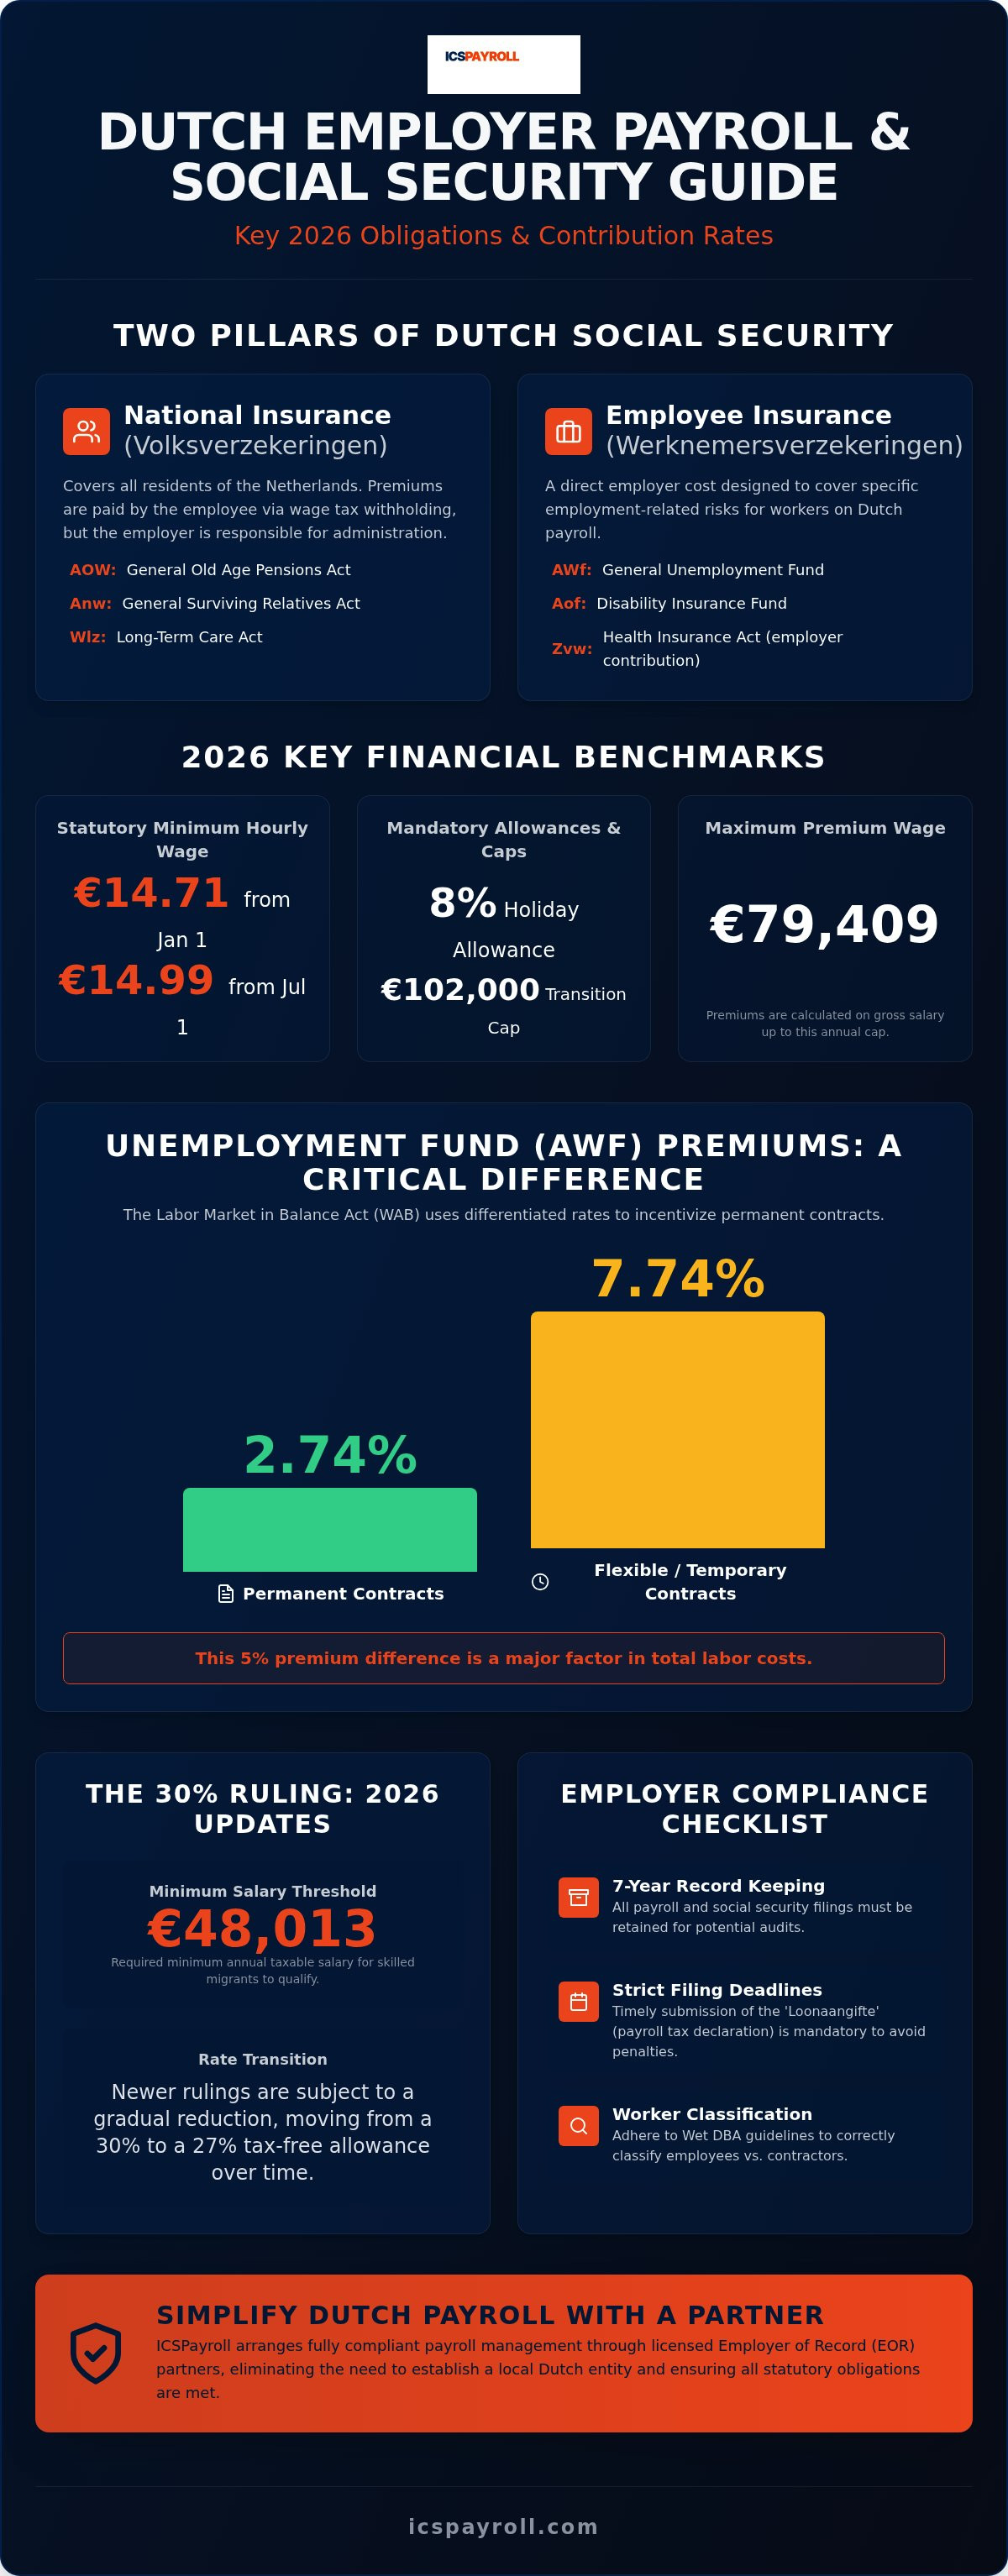
Le système de sécurité sociale néerlandais repose sur une double structure complète, conçue pour fournir un filet de sécurité robuste à toute personne résidant ou travaillant aux Pays-Bas. Pour les entreprises internationales, maîtriser les cotisations sociales patronales néerlandaises spécifiques est une condition préalable indispensable à toute activité légale. Ce système se divise en deux branches principales : les assurances nationales (Volksverzekeringen) et les assurances des salariés (Werknemersverzekeringen). Bien que toutes deux soient obligatoires, elles couvrent des risques distincts et sont financées par des mécanismes de cotisation différents. L'absence de distinction entre ces deux niveaux peut entraîner d'importantes erreurs de calcul sur votre coût total d'emploi.
Le contexte réglementaire de 2026 accorde une importance primordiale à la rigueur administrative. À mesure que le gouvernement néerlandais renforce la protection des travailleurs, les employeurs internationaux doivent s'adapter aux taux de cotisation actualisés et aux obligations déclaratives associées. La Belastingdienst (administration fiscale) agit en tant qu'autorité centrale pour le recouvrement et le contrôle de ces cotisations. Votre organisation est responsable de la retenue exacte de la part salariale ainsi que du versement ponctuel des charges patronales. Comprendre ces obligations constitue la première étape vers une présence conforme et pérenne sur le marché néerlandais.
Le champ des obligations de l'employeur
Aux Pays-Bas, les obligations patronales sont impératives pour tout salarié inscrit sur une paie néerlandaise. Cette exigence ne s'arrête pas aux postes traditionnels basés dans un bureau. Les télétravailleurs résidant et exerçant leur activité sur le territoire néerlandais relèvent de ces règles locales, même si votre siège social se trouve à l'étranger. Vous avez l'obligation légale de vous immatriculer en tant qu'employeur et de vous assurer que toutes les cotisations obligatoires sont réglées mensuellement. La conformité ne se résume pas au seul paiement ; elle exige également un archivage minutieux. Vous devez conserver l'ensemble des déclarations de sécurité sociale et des registres de paie pendant au moins sept ans afin de satisfaire aux audits légaux. Cette tenue rigoureuse des dossiers garantit à votre entreprise la capacité d'attester sa parfaite conformité lors de tout contrôle rétroactif de la part de l'administration fiscale néerlandaise.
Assurance nationale vs assurance des salariés
La distinction entre l'assurance nationale (Volksverzekeringen) et l'assurance des salariés (Werknemersverzekeringen) est fondamentale en droit du travail néerlandais. L'assurance nationale offre une couverture universelle à l'ensemble des résidents et s'articule autour de trois régimes majeurs : l'AOW (loi générale sur l'assurance vieillesse), l'Anw (loi générale sur les proches survivants) et la Wlz (loi sur les soins de longue durée). Si les salariés s'acquittent des cotisations d'assurance nationale par le biais de retenues à la source sur le salaire, l'employeur demeure responsable de leur traitement administratif.
À l'inverse, l'assurance des salariés représente un coût direct pour l'employeur, destiné à couvrir les risques professionnels spécifiques. Ces primes financent les prestations de chômage et la protection contre l'invalidité, assurant un soutien financier aux collaborateurs incapables d'exercer leurs fonctions. La Belastingdienst centralise la collecte de toutes les cotisations sociales et retenues à la source sur les salaires. En classant correctement ces cotisations, vous assurez à vos salariés leurs droits légaux tout en prémunissant votre entreprise contre d'éventuelles pénalités pour insuffisance de versement.
Cotisations patronales légales et taux de contribution 2026
Calculer le coût global de l'emploi aux Pays-Bas nécessite une compréhension exacte des différentes cotisations d'assurance imposées par la loi. Ces coûts ne sont pas fixes ; ils évoluent chaque année en fonction du budget de l'État et des prévisions économiques. Pour 2026, les cotisations sociales patronales néerlandaises sont calibrées pour concilier flexibilité du marché du travail et protection sociale. La majorité de ces cotisations est calculée sur le salaire brut du salarié, dans la limite d'un plafond annuel de salaire cotisable (maximum premieloon) fixé à 79 409 €.
Les critères de référence salariaux pour 2026
Le salaire minimum légal néerlandais est désormais exclusivement défini sur une base horaire, supprimant définitivement les anciens planchers mensuels fixes. Au 1er janvier 2026, le salaire horaire minimum s'établit à 14,71 €. Ce taux doit passer à 14,99 € au 1er juillet 2026. Au-delà du salaire de base, vous devez obligatoirement intégrer l'indemnité de congés payés de 8 % (vakantiegeld). Elle est généralement calculée sur le salaire annuel brut et versée au mois de mai. En cas de rupture du contrat de travail, vous devez également provisionner l'indemnité légale de transition (Transitievergoeding). Pour 2026, cette indemnité de licenciement est plafonnée à 102 000 €, ou à l'équivalent d'un salaire annuel brut si la rémunération de l'employé dépasse ce montant.
Détails des cotisations AWf et Aof
Le Fonds général du chômage (AWf) applique un système de tarification différencié pour encourager les embauches pérennes. En vertu de la loi sur l'équilibre du marché du travail (WAB), les contrats à durée indéterminée bénéficient d'un taux AWf réduit de 2,74 %. Les contrats flexibles ou à durée déterminée sont soumis à un taux plein de 7,74 %. Cet écart de 5 % fait de la gestion contractuelle un levier financier stratégique pour les entreprises internationales.
Le Fonds d'assurance invalidité (Aof) est lui aussi différencié, mais le critère repose sur la taille de l'employeur. En 2026, les petits employeurs cotisent à un taux de 6,27 %, contre 7,63 % pour les grands employeurs. Vous pouvez consulter les barèmes officiels les plus récents sur le site web de la Belastingdienst afin de vérifier ces données selon votre secteur d'activité.
En complément de ces régimes, vous êtes redevable de la contribution patronale au titre de la loi sur l'assurance maladie (Zvw), fixée à 6,10 % pour 2026. La prime du fonds de reprise du travail (Whk) varie selon le profil de risque individuel et le secteur de votre entreprise, avec une moyenne nationale de 1,52 %. Ces coûts cumulés s'avèrent complexes à piloter manuellement. Si vous souhaitez rationaliser ces démarches, vous pouvez demander un devis de paie personnalisé pour évaluer l'impact direct de ces cotisations sur votre budget. Centraliser ces cotisations sociales patronales néerlandaises au sein d'un modèle unifié permet de prévenir les anomalies administratives, souvent synonymes de redressements coûteux.
Gestion du coût total du travail : retraites et impact du régime des 30 %
Le régime des 30 % (30%-regeling) demeure l'un des leviers les plus performants pour maîtriser les dépenses associées au recrutement international. Il opère sous la forme d'un remboursement d'indemnité forfaitaire net d'impôt couvrant les frais de délocalisation des travailleurs hautement qualifiés s'installant aux Pays-Bas. Ce dispositif ne profite pas qu'au salarié ; il a également un impact direct sur les cotisations sociales patronales néerlandaises. Dans la mesure où l'abattement de 30 % est déduit du salaire brut imposable avant l'assiette fiscale, la base de calcul des cotisations sociales s'en trouve diminuée. L'entreprise supporte ainsi une charge globale de cotisations réduite tout en augmentant la rémunération nette disponible du salarié. C'est un instrument décisif pour renforcer l'attractivité des employeurs face aux talents mondiaux.
L'évolution du régime des 30 % en 2026
Pour l'exercice 2026, le seuil salarial standard requis pour prétendre à cet avantage fiscal s'élève à 48 013 EUR. Si votre collaborateur a moins de 30 ans et détient un diplôme de niveau Master, ce seuil est ramené à 36 497 EUR. Il convient de suivre attentivement l'actualité législative, car le dispositif traverse une phase de transition. Alors que le taux plein de 30 % demeure applicable tout au long de 2026, un plafonnement uniforme à 27 % doit entrer en vigueur au 1er janvier 2027 pour les décisions accordées à compter du 1er janvier 2024. Autre évolution notable : la suppression du statut d'assujetti partiel non-résident. Cette réforme prive les collaborateurs de la possibilité d'exonérer leurs revenus étrangers relevant de la Box 2 et de la Box 3 de leur déclaration fiscale. Retrouvez des explications détaillées sur ces ajustements dans notre guide consacré au régime des 30 % aux Pays-Bas.
Couverture des retraites et des risques maladie
Au-delà des cotisations sociales patronales obligatoires aux Pays-Bas, une offre d'embauche compétitive intègre presque systématiquement un régime de retraite complémentaire. Le système néerlandais repose sur trois piliers : le premier est la pension d'État (AOW), tandis que le second réunit les retraites professionnelles collectives gérées par l'employeur. Chez ICSPayroll, nous appliquons un taux de cotisation de retraite standard de 15,2 % du salaire brut. Ce coût important vient s'ajouter aux charges patronales légales détaillées précédemment. Il est capital d'inclure ces 15,2 % dès l'origine dans vos projections de coût d'embauche.
Les employeurs doivent également faire face à des obligations financières lourdes en cas de maladie prolongée d'un salarié. Aux Pays-Bas, la loi impose de maintenir au minimum 70 % du salaire pendant une durée pouvant aller jusqu'à deux ans d'arrêt de travail. Durant la première année, de nombreuses conventions collectives de travail (CAO) imposent même un maintien à 100 %. Cette contrainte peut déstabiliser la trésorerie des structures de taille modeste. Pour s'en prémunir, de nombreuses entreprises souscrivent une assurance absentéisme pour arrêt maladie (ziekteverzuimverzekering), prenant en charge le maintien de salaire en cas d'absence prolongée. Piloter ces multiples strates de dépenses exige une méthode rigoureuse afin de garantir un budget de personnel fiable et soutenable pour l'exercice fiscal 2026.
Conformité de l'employeur : déclarations, échéances et risques légaux
La conformité aux Pays-Bas est régie par des échéances strictes et une tolérance zéro pour les retards déclaratifs. La déclaration de paie périodique (Loonaangifte) constitue le véhicule déclaratif central. Vous devez impérativement télétransmettre cette déclaration et acquitter le paiement correspondant au plus tard le dernier jour du mois suivant la période de paie. Par exemple, la déclaration pour la période de janvier 2026 doit être finalisée avant le 28 février. Tout manquement déclenche des sanctions automatiques de la part de la Belastingdienst. Déclarer avec rigueur permet d'apurer l'ensemble des cotisations sociales patronales néerlandaises dans les temps, protégeant ainsi votre entreprise de tout risque financier évitable.
La gestion de vos effectifs suppose également une qualification juridique irréprochable des statuts de travail. Avec l'application stricte de la Wet DBA et l'introduction du projet VBAR (loi clarifiant l'évaluation des relations de travail et la présomption légale), la frontière entre prestataire indépendant et salarié fait l'objet d'un contrôle accru. Si l'administration requalifie une relation en « contrat de travail fictif » (fictieve dienstbetrekking), votre société s'expose à des redressements de cotisations rétroactifs assortis de lourdes amendes. Ce risque est particulièrement marqué pour les entreprises étrangères ne disposant pas d'une BV locale, susceptibles de caractériser par inadvertance un « établissement stable ». Ce statut soumettrait votre entreprise étrangère à l'impôt sur les sociétés néerlandais et au droit local de la sécurité sociale sans la protection d'un écran corporatif local.
Sur le plan contractuel, la précision est tout aussi cruciale en 2026 suite aux réformes encadrant les clauses de non-concurrence. Les nouveaux contrats doivent désormais mentionner une durée maximale limitée à 12 mois, délimiter une zone géographique stricte et comporter une justification d'intérêt commercial légitime incontestable. Le non-respect de ces critères formels entraîne la nullité de la clause, laissant votre propriété intellectuelle sans protection.
La « Ketenregeling » et les limites des contrats à durée déterminée
La règle d'enchaînement des contrats (Ketenregeling) régit le nombre de contrats à durée déterminée successifs autorisés par le droit néerlandais. Vous pouvez proposer un maximum de trois contrats successifs sur une période globale de 36 mois. Dès lors que cette limite est franchie, ou si l'intervalle entre deux contrats est inférieur ou égal à six mois, le contrat suivant se transforme automatiquement en CDI à temps plein. Maîtriser ces plafonds est indispensable pour éviter la création fortuite d'engagements à durée indéterminée. Pour approfondir ces aspects réglementaires, consultez notre guide sur le droit du travail aux Pays-Bas.
Audits de conformité et tenue des registres
Tenir une piste d'audit documentaire irréprochable est la seule garantie de sérénité sur le long terme. Si la certification SNA (Stichting Normering Arbeid) est un label de référence incontournable, ICSPayroll structure ces critères stricts de conformité en s'appuyant sur des partenaires certifiés et agréés. Ce dispositif vous protège contre le mécanisme de « responsabilité en chaîne » (Ketenaansprakelijkheid), qui permet d'engager la responsabilité d'un donneur d'ordre pour des impôts impayés. Chaque collaborateur doit obligatoirement disposer d'un BSN (numéro d'identification citoyen) validé avant le versement de son premier salaire. Rappelons enfin que l'ensemble des archives de paie doit être conservé pendant sept ans afin de satisfaire aux obligations légales. Si les subtilités juridiques des déclarations locales vous interrogent, contactez ICSPayroll dès aujourd'hui pour découvrir nos solutions sécurisées d'administration de la paie.
Simplifier la sécurité sociale néerlandaise avec un partenaire EOR local
Immatriculer une BV néerlandaise locale s'avère un processus chronophage et coûteux qui freine fréquemment vos ambitions d'implantation. Un Employer of Record (EOR / entreprise de portage) offre une solution plus rapide en endossant le rôle d'employeur officiel de vos équipes. Ce dispositif garantit que toutes les cotisations sociales patronales néerlandaises sont calculées, précomptées et versées avec une parfaite exactitude. Vous conservez la direction opérationnelle de votre équipe au quotidien, pendant que nous prenons en charge la complexité administrative liée à la Belastingdienst et à l'UWV. Grâce à notre assise établie, vous pouvez démarrer vos activités aux Pays-Bas en quelques semaines au lieu de plusieurs mois.
Le modèle au coefficient d'ICSPayroll substitue la prévisibilité d'une facture mensuelle consolidée unique aux aléas des coûts salariaux variables. Ce modèle regroupe salaires bruts, cotisations légales et abondements de retraite pour vous offrir une visibilité limpide sur votre budget réel. Pour les entreprises qui recrutent à l'international, nous organisons les démarches accélérées de visa pour travailleur hautement qualifié (HSM) par l'intermédiaire de nos partenaires certifiés. Ce service permet couramment de ramener le délai d'obtention du visa à trois semaines seulement, accélérant ainsi l'intégration de vos recrues. C'est le moyen le plus sûr de piloter les cotisations sociales patronales néerlandaises sans supporter les contraintes d'une structure locale.
L'avantage ICSPayroll
Vos collaborateurs bénéficient d'un environnement numérique moderne grâce à notre portail en ligne. Cette interface leur offre un accès 24h/24 et 7j/7 aux fiches de paie électroniques, aux récapitulatifs fiscaux annuels et au solde de congés en temps réel. Au-delà des outils digitaux, nous apportons un accompagnement humain sur les volets les plus sensibles de la législation sociale néerlandaise. Cela comprend notamment le suivi de réintégration en cas d'arrêt maladie, vous aidant à maîtriser les risques d'absence prolongée évoqués plus haut. Notre équipe met un point d'honneur à agir rapidement : nous remettons des propositions chiffrées sur mesure sous 24 heures pour garantir le respect de votre calendrier d'embauche. Cette transparence vous permet de budgétiser vos coûts salariaux en toute sérénité.
Lancer votre expansion aux Pays-Bas
Notre pôle d'expertise nationale vous procure l'assurance indispensable pour appréhender un système juridique étranger. Nous adoptons une approche rigoureuse et rigoureusement légaliste de la conformité, garantissant que chaque modalité répond aux normes les plus strictes. Notre positionnement pragmatique privilégie la transparence et s'illustre par un fonctionnement direct à dimension humaine. Comme le souligne Joost Hubregtse, Directeur de la paie : « La rigueur de la gestion de paie locale est la seule voie pour constituer une équipe internationale pérenne aux Pays-Bas. Nous faisons office de rempart protecteur au cœur d'un univers réglementaire exigeant. » En retenant un partenaire rompu aux spécificités des réformes de 2026, vous levez les freins administratifs qui jalonnent votre réussite.
Sécuriser votre entrée sur le marché néerlandais en 2026
Maîtriser le cadre réglementaire de 2026 est indispensable pour toute entreprise qui se développe aux Pays-Bas. Vous devez concilier la norme de retraite à 15,2 % avec le nouveau seuil salarial de 48 013 EUR pour rester attractif tout en demeurant en règle. Le calcul exact des cotisations sociales patronales néerlandaises constitue votre unique rempart contre les redressements rétroactifs et la mise en jeu de la responsabilité des dirigeants. Il est impératif d'anticiper la transition vers un taux d'abattement fiscal à 27 % et les nouvelles restrictions sur les clauses de non-concurrence afin de fidéliser vos talents.
Notre équipe intervient comme un bouclier protecteur, assurant le traitement de chaque détail technique, de la déclaration Loonaangifte à la couverture du risque d'invalidité et de maladie. Nous garantissons une conformité intégrale pour votre paie et vos charges sociales aux Pays-Bas à travers une facturation mensuelle consolidée sans mauvaise surprise. Cette formule élimine les lourdeurs administratives d'une nouvelle implantation tout en garantissant à vos collaborateurs l'accompagnement d'experts locaux qui maîtrisent parfaitement les subtilités du droit du travail néerlandais.
Recrutez aux Pays-Bas en toute confiance : demandez votre devis sous 24 heures dès aujourd'hui
Grâce à la prise en charge accélérée des visas HSM en près de trois semaines, constituer votre équipe néerlandaise s'effectue rapidement et en toute sécurité. Nous sommes à vos côtés pour faire de votre développement aux Pays-Bas une réussite pérenne.
Foire aux questions
Quelles sont les principales cotisations sociales patronales aux Pays-Bas pour 2026 ?
Les cotisations principales regroupent l'AWf (chômage), l'Aof (invalidité), la Whk (reprise du travail) et la contribution Zvw (assurance maladie). Pour 2026, la contribution patronale Zvw s'élève à 6,10 % du salaire dans la limite d'un plafond de 79 409 €. Ces cotisations sociales patronales néerlandaises sont strictement encadrées par la loi. La conformité ne tolère aucune exception. La liste exhaustive des barèmes officiels est accessible sur le site internet de la Belastingdienst.
Comment le régime des 30 % influence-t-il les cotisations sociales patronales ?
Le régime des 30 % autorise le versement d'une indemnité nette d'impôt aux impatriés éligibles. Cela vient diminuer le salaire brut imposable retenu pour le calcul des cotisations sociales patronales néerlandaises. Cette indemnité étant exonérée de cotisations sociales, le coût d'emploi global pour l'employeur est nettement inférieur à celui d'une embauche classique. Cet avantage fiscal s'avère déterminant pour modérer les frais salariaux internationaux tout en optimisant le salaire net de vos collaborateurs.
Quel est le seuil de salaire 2026 pour le statut de travailleur hautement qualifié ?
Pour 2026, le seuil de rémunération applicable aux demandeurs standard du statut de travailleur hautement qualifié s'élève à 48 013 EUR. Pour les salariés de moins de 30 ans titulaires d'un Master, le salaire imposable minimal exigé est de 36 497 EUR. Atteindre ces montants constitue une obligation légale impérative. Ces seuils s'appliquent tant pour le visa de travailleur hautement qualifié (HSM) que pour l'octroi du régime des 30 %. Les directives officielles sont publiées sur le site web de l'IND.
Les employeurs sont-ils obligés de mettre en place un régime de retraite aux Pays-Bas ?
S'il n'existe pas d'obligation légale universelle imposée par une loi unique, la plupart des secteurs d'activité relèvent d'un fonds de pension de branche obligatoire (Bpf). Ces dispositions sont édictées par les conventions collectives de travail (CAO). ICSPayroll simplifie cette démarche en proposant un plan de retraite standardisé à hauteur de 15,2 % du salaire brut. Vos collaborateurs bénéficient ainsi de la couverture de deuxième pilier attendue sur le marché néerlandais, tout en assurant à votre entreprise une stricte conformité sectorielle.
Que risque un employeur en cas de retard de déclaration des taxes sur les salaires ?
Tout retard de déclaration de paie (Loonaangifte) entraîne l'application immédiate de pénalités automatiques de la part de l'administration fiscale néerlandaise. La déclaration doit être soumise et le montant acquitté avant le dernier jour du mois suivant la période concernée. Vérifier que chaque collaborateur détient un numéro BSN valide avant sa première paie est une démarche cruciale pour sécuriser ce calendrier. Une gestion rigoureuse de la paie est l'unique garantie pour s'épargner des amendes de la Belastingdienst.
Une société étrangère peut-elle payer les cotisations sociales sans filiale néerlandaise ?
Vous avez la possibilité de recruter aux Pays-Bas sans créer de structure locale en mandatant un Employer of Record (EOR). ICSPayroll prend en charge la responsabilité d'employeur légal, administrant la fiscalité, les assurances et l'ensemble des obligations de paie locales. Cette formule évite la constitution d'une BV néerlandaise tout en éliminant le risque de créer un établissement stable. Nous gérons l'ensemble des exigences réglementaires grâce à nos infrastructures locales et nos partenaires agréés.
Quel est le montant maximal de l'indemnité de transition pour un salarié en 2026 ?
Le plafond légal de l'indemnité de transition pour 2026 s'élève à 102 000 EUR. Si le salaire annuel brut d'un travailleur dépasse cette somme, l'indemnité de rupture est bornée à une année de salaire brut. Cette indemnité est obligatoire pour la quasi-totalité des fins de contrat. Son calcul conforme fait partie intégrante de nos prestations de paie. Consultez la page officielle business.gov.nl pour connaître le détail des modalités légales de licenciement.
Combien de temps l'employeur doit-il conserver les archives sociales et de paie ?
La législation néerlandaise vous contraint à archiver l'intégralité des dossiers de paie et de sécurité sociale pendant au moins sept ans. Ce délai de conservation est requis dans le cadre de contrôles diligentés par les services fiscaux ou les organismes de sécurité sociale. Les pièces touchant aux biens immobiliers doivent être gardées pendant dix ans. Conserver des dossiers numériques parfaitement classés permet de répondre immédiatement à toute réquisition administrative. L'ensemble des règles de conservation est accessible sur le site de la Belastingdienst.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il est responsable des services d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations fiscales et de sécurité sociale, pécule de vacances, retraites, arrêts maladie et conformité aux conventions collectives (CAO), avec un accueil des salariés réalisable sous 48 heures.
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Les cotisations principales regroupent l'AWf (chômage), l'Aof (invalidité), la Whk (reprise du travail) et la contribution Zvw (assurance maladie). Pour 2026, la contribution patronale Zvw s'élève à 6,10 % du salaire dans la limite d'un plafond de 79 409 €. Ces cotisations sociales patronales néerlandaises sont strictement encadrées par la loi. La conformité ne tolère aucune exception. La liste exhaustive des barèmes officiels est accessible sur le site internet de la Belastingdienst.
Le régime des 30 % autorise le versement d'une indemnité nette d'impôt aux impatriés éligibles. Cela vient diminuer le salaire brut imposable retenu pour le calcul des cotisations sociales patronales néerlandaises. Cette indemnité étant exonérée de cotisations sociales, le coût d'emploi global pour l'employeur est nettement inférieur à celui d'une embauche classique. Cet avantage fiscal s'avère déterminant pour modérer les frais salariaux internationaux tout en optimisant le salaire net de vos collaborateurs.
Pour 2026, le seuil de rémunération applicable aux demandeurs standard du statut de travailleur hautement qualifié s'élève à 48 013 EUR. Pour les salariés de moins de 30 ans titulaires d'un Master, le salaire imposable minimal exigé est de 36 497 EUR. Atteindre ces montants constitue une obligation légale impérative. Ces seuils s'appliquent tant pour le visa de travailleur hautement qualifié (HSM) que pour l'octroi du régime des 30 %. Les directives officielles sont publiées sur le site web de l'IND.
S'il n'existe pas d'obligation légale universelle imposée par une loi unique, la plupart des secteurs d'activité relèvent d'un fonds de pension de branche obligatoire (Bpf). Ces dispositions sont édictées par les conventions collectives de travail (CAO). ICSPayroll simplifie cette démarche en proposant un plan de retraite standardisé à hauteur de 15,2 % du salaire brut. Vos collaborateurs bénéficient ainsi de la couverture de deuxième pilier attendue sur le marché néerlandais, tout en assurant à votre entreprise une stricte conformité sectorielle.
Tout retard de déclaration de paie (Loonaangifte) entraîne l'application immédiate de pénalités automatiques de la part de l'administration fiscale néerlandaise. La déclaration doit être soumise et le montant acquitté avant le dernier jour du mois suivant la période concernée. Vérifier que chaque collaborateur détient un numéro BSN valide avant sa première paie est une démarche cruciale pour sécuriser ce calendrier. Une gestion rigoureuse de la paie est l'unique garantie pour s'épargner des amendes de la Belastingdienst.
Vous avez la possibilité de recruter aux Pays-Bas sans créer de structure locale en mandatant un Employer of Record (EOR). ICSPayroll prend en charge la responsabilité d'employeur légal, administrant la fiscalité, les assurances et l'ensemble des obligations de paie locales. Cette formule évite la constitution d'une BV néerlandaise tout en éliminant le risque de créer un établissement stable. Nous gérons l'ensemble des exigences réglementaires grâce à nos infrastructures locales et nos partenaires agréés.
Le plafond légal de l'indemnité de transition pour 2026 s'élève à 102 000 EUR. Si le salaire annuel brut d'un travailleur dépasse cette somme, l'indemnité de rupture est bornée à une année de salaire brut. Cette indemnité est obligatoire pour la quasi-totalité des fins de contrat. Son calcul conforme fait partie intégrante de nos prestations de paie. Consultez la page officielle business.gov.nl pour connaître le détail des modalités légales de licenciement.
La législation néerlandaise vous contraint à archiver l'intégralité des dossiers de paie et de sécurité sociale pendant au moins sept ans. Ce délai de conservation est requis dans le cadre de contrôles diligentés par les services fiscaux ou les organismes de sécurité sociale. Les pièces touchant aux biens immobiliers doivent être gardées pendant dix ans. Conserver des dossiers numériques parfaitement classés permet de répondre immédiatement à toute réquisition administrative. L'ensemble des règles de conservation est accessible sur le site de la Belastingdienst.


