Segurança Social Neerlandesa: Guia de Conformidade do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Os custos ocultos de um erro no processamento salarial neerlandês frequentemente superam os benefícios da sua expansão internacional se não estiver preparado para as alterações regulamentares de 2026. Dominar as contribuições para a segurança social neerlandesa a cargo do empregador é um passo obrigatório para qualquer empresa que pretenda manter uma presença estável e em conformidade nos Países Baixos. É frequente sentir frustração perante a terminologia técnica e os frequentes ajustamentos às taxas contributivas legais que ocorrem todos os anos.
Compreendemos que estes encargos administrativos possam desviar as atenções dos seus objetivos estratégicos. Este guia proporciona a clareza necessária para avançar com confiança. Analisaremos as percentagens específicas de 2026 para os fundos de desemprego e invalidez, o impacto do limiar salarial atualizado de 48 013 EUR para o regime dos 30% [30%-regeling], e como gerir estas obrigações através de parceiros licenciados. Isto garante a sua total conformidade sem a necessidade imediata de constituir uma entidade local nos Países Baixos.
Principais Conclusões
- Identificar as distinções jurídicas entre o seguro nacional e o seguro dos trabalhadores para assegurar uma retenção e declaração corretas das contribuições.
- Calcular o custo total das contribuições para a segurança social neerlandesa a cargo do empregador com recurso às taxas específicas de 2026 para o AWf e o Aof.
- Navegar pelas atualizações de 2026 do regime dos 30%, incluindo o limiar salarial obrigatório de 48 013 EUR e a transição para a taxa de 27%.
- Proteger a sua empresa de coimas cumprindo os prazos rigorosos da Loonaangifte e seguindo as diretrizes mais recentes de classificação de trabalhadores ao abrigo da Wet DBA.
- Simplificar a sua carga administrativa recorrendo a um parceiro de Employer of Record para gerir todas as contribuições legais e planos de pensões através de uma única fatura.
Compreender as Contribuições para a Segurança Social Neerlandesa a Cargo do Empregador em 2026
O sistema de segurança social neerlandês funciona como uma estrutura dual abrangente concebida para fornecer uma sólida rede de segurança a todos os que residem ou trabalham nos Países Baixos. Para as empresas internacionais, dominar as contribuições específicas para a segurança social neerlandesa a cargo do empregador é um pré-requisito para operar dentro da legalidade. Este sistema está dividido em duas categorias principais: seguro nacional e seguro dos trabalhadores. Embora ambos sejam obrigatórios, cobrem riscos distintos e são financiados através de estruturas de taxas diferentes. Não distinguir estes dois níveis pode resultar em erros de cálculo significativos no custo total de contratação.
O ambiente regulamentar de 2026 exige uma elevada precisão administrativa. À medida que o governo neerlandês continua a aperfeiçoar a proteção laboral, os empregadores internacionais têm de se adaptar a taxas contributivas e requisitos declarativos atualizados. A Belastingdienst é a autoridade central responsável pela cobrança e execução destas contribuições. A sua organização é responsável pela retenção precisa das parcelas a cargo dos colaboradores e pelo pagamento atempado dos encargos pagos pelo empregador. Compreender estas obrigações é o primeiro passo para assegurar uma presença estável e em conformidade no mercado neerlandês.
O Âmbito das Obrigações do Empregador
As obrigações do empregador nos Países Baixos não são negociáveis para qualquer colaborador registado num processamento salarial neerlandês. Esta obrigatoriedade vai além das funções tradicionais em escritório. Trabalhadores remotos que residam e trabalhem nos Países Baixos estão abrangidos por estas regras locais, mesmo que a sede da sua empresa se situe noutro país. É legalmente exigido que se registe como empregador e assegure que todas as contribuições legais são liquidadas mensalmente. A conformidade não se resume ao pagamento; exige também uma documentação meticulosa. Deve conservar todas as declarações de segurança social e registos de processamento salarial por um período mínimo de sete anos para cumprir os requisitos legais de auditoria. Esta rigorosa conservação de registos garante que a sua empresa possa comprovar a total conformidade durante qualquer inspeção retrospetiva por parte das autoridades fiscais neerlandesas.
Seguro Nacional vs. Seguro dos Trabalhadores
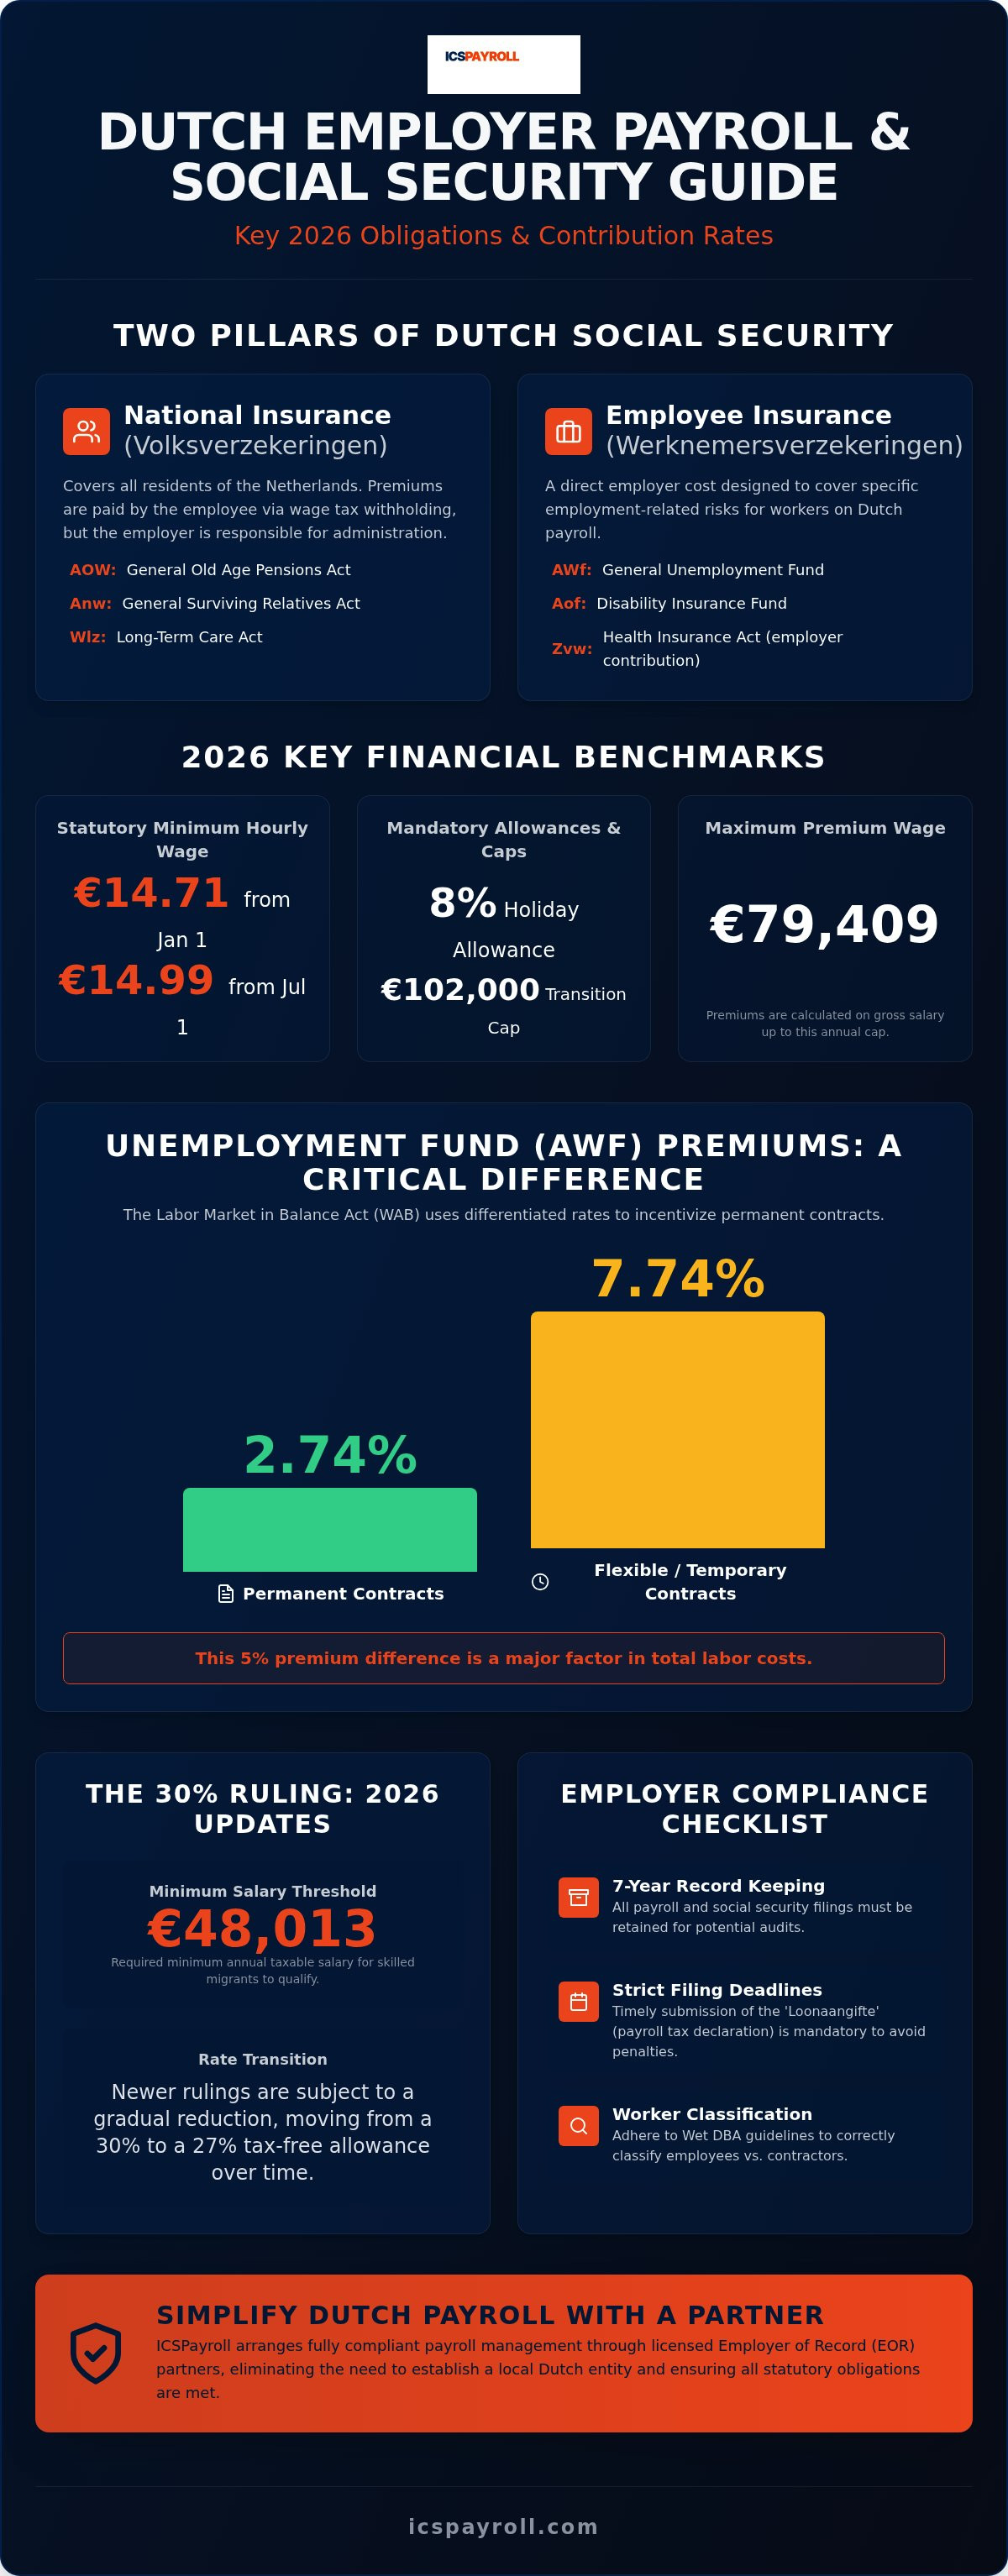
A distinção entre o seguro nacional (Volksverzekeringen) e o seguro dos trabalhadores (Werknemersverzekeringen) é fundamental no direito laboral neerlandês. O seguro nacional oferece cobertura a todos os residentes e engloba três pilares centrais: AOW (Lei Geral de Pensões de Velhice), Anw (Lei Geral dos Familiares Sobreviventes) e Wlz (Lei dos Cuidados de Longa Duração). Embora os trabalhadores paguem as contribuições do seguro nacional através de deduções no imposto sobre o rendimento do trabalho, o empregador continua a ser responsável pelo seu processamento administrativo.
Em contrapartida, o seguro dos trabalhadores constitui um custo direto do empregador destinado a cobrir riscos específicos associados ao emprego. Estas contribuições financiam subsídios de desemprego e proteção na invalidez, garantindo o apoio aos profissionais caso fiquem incapacitados de desempenhar as suas funções. A Belastingdienst é a autoridade central para a cobrança de todas as contribuições de segurança social e impostos sobre o trabalho. Ao classificar corretamente estas contribuições, assegura que os seus colaboradores recebem a proteção legal devida, enquanto a sua empresa evita penalizações por insuficiência de pagamento.
Encargos Sociais Obrigatórios do Empregador e Taxas Contributivas para 2026
Calcular o custo total de contratação nos Países Baixos requer uma compreensão exata dos vários prémios de seguros obrigatórios por lei. Estes custos não são estáticos; sofrem alterações anuais com base nas atualizações orçamentais do governo e nas previsões económicas. Para 2026, as contribuições para a segurança social neerlandesa a cargo do empregador foram estruturadas de forma a equilibrar a flexibilidade do mercado de trabalho com a proteção dos trabalhadores. A maioria destas contribuições é calculada com base no salário bruto do colaborador, até um limite máximo tributável de 79 409 €.
Os Valores de Referência Salariais para 2026
O salário mínimo legal neerlandês é agora estritamente horário, eliminando os anteriores mínimos mensais fixos. A partir de 1 de janeiro de 2026, o salário mínimo por hora é fixado em 14,71 €. Está previsto que este valor aumente para 14,99 € a 1 de julho de 2026. Para além do salário base, é necessário incluir o subsídio de férias obrigatório de 8%. Este montante é habitualmente calculado sobre o salário anual bruto e liquidado em maio. Em caso de cessação do contrato de trabalho, deve também considerar a compensação por transição (Transitievergoeding). Para 2026, esta indemnização legal por despedimento está limitada a 102 000 €, ou ao equivalente a um salário anual bruto se o colaborador auferir um valor superior a este teto.
Especificidades das Taxas AWf e Aof
O Fundo Geral de Desemprego (AWf) recorre a um sistema de taxas diferenciadas para incentivar os contratos sem termo. Ao abrigo da Lei do Mercado de Trabalho em Equilíbrio (WAB), os contratos permanentes beneficiam de uma taxa reduzida de AWf de 2,74%. Os contratos flexíveis ou a termo estão sujeitos a uma taxa agravada de 7,74%. Esta diferença de 5% faz da gestão contratual uma estratégia financeira crucial para empresas internacionais.
O Fundo de Seguro de Invalidez (Aof) também é diferenciado, mas o critério varia em função da dimensão do empregador. Em 2026, as pequenas empresas pagam uma taxa de 6,27%, enquanto as grandes empresas contribuem com 7,63%. Pode consultar as tabelas oficiais de taxas mais recentes no website da Belastingdienst para verificar estes valores de acordo com o seu setor de atividade.
Adicionalmente a estes fundos, é responsável pela contribuição patronal da Lei do Seguro de Saúde (Zvw), que se fixa em 6,10% para 2026. A taxa do Fundo de Regresso ao Trabalho (Whk) varia consoante o perfil de risco específico e o setor da sua empresa, registando uma média nacional de 1,52%. Acompanhar manualmente estes custos cumulativos pode ser complexo. Se pretende otimizar estas obrigações, pode solicitar uma proposta personalizada de processamento salarial para verificar o impacto destas taxas no seu orçamento. Gerir estas contribuições para a segurança social neerlandesa a cargo do empregador através de um modelo consolidado previne erros administrativos que frequentemente resultam em auditorias onerosas.
Gestão dos Custos Laborais Totais: Pensões e o Impacto do Regime dos 30%
O regime dos 30% continua a ser uma das ferramentas mais eficazes para gerir os elevados custos do recrutamento internacional. Funciona como um reembolso isento de impostos destinado a cobrir as despesas adicionais incorridas por migrantes altamente qualificados que se mudam para os Países Baixos. Este benefício não favorece apenas o colaborador; influencia igualmente de forma direta as contribuições para a segurança social neerlandesa a cargo do empregador. Visto que a dedução de 30% incide sobre o salário bruto antes da aplicação de impostos, a base tributável utilizada para o cálculo das contribuições é reduzida. Daqui resulta uma menor carga contributiva global para a empresa, aumentando em simultâneo o salário líquido do colaborador. Trata-se de um instrumento estratégico que torna o mercado de trabalho neerlandês substancialmente mais competitivo para o talento global.
A Evolução do Regime dos 30% em 2026
Para 2026, o limiar salarial padrão para aceder a esta vantagem fiscal é de 48 013 EUR. Caso o seu colaborador tenha menos de 30 anos e seja titular de um mestrado, o limiar é ajustado para 36 497 EUR. É imprescindível acompanhar atentamente as alterações legislativas, dado que este regime se encontra num período de transição. Embora a taxa de 30% se mantenha aplicável ao longo de 2026, está programada uma redução para uma taxa fixa de 27% com início a 1 de janeiro de 2027 para aprovações concedidas a partir de 1 de janeiro de 2024. Outra alteração crucial a considerar é a abolição do estatuto de contribuinte parcial não residente. Isto significa que os colaboradores deixam de poder usufruir de isenções sobre rendimentos de fonte estrangeira no Box 2 e Box 3 das suas declarações fiscais. Poderá consultar mais informações sobre estas mudanças no nosso guia sobre O Regime dos 30% nos Países Baixos.
Cobertura do Risco de Doença e Pensões
Para além das contribuições obrigatórias para a segurança social neerlandesa a cargo do empregador, um pacote remuneratório competitivo nos Países Baixos inclui quase invariavelmente um plano de pensões privado. No sistema neerlandês de "três pilares", o primeiro pilar corresponde à pensão estatal (AOW), mas o segundo pilar compreende as pensões profissionais geridas pelo empregador. Na ICSPayroll, aplicamos uma contribuição padrão para a pensão de 15,2% do salário bruto. Este é um encargo considerável que acresce aos prémios legais abordados nas secções anteriores. É crucial integrar estes 15,2% no cálculo do custo total de emprego desde o início.
Os empregadores enfrentam ainda riscos financeiros substanciais no que diz respeito à saúde e a situações de doença prolongada dos colaboradores. Nos Países Baixos, é legalmente obrigado a suportar pelo menos 70% do salário do colaborador durante um período até dois anos em caso de baixa médica. Durante o primeiro ano, muitos acordos coletivos de trabalho (CAO) impõem inclusivamente o pagamento a 100%. Esta exigência pode exercer uma forte pressão na tesouraria de entidades de menor dimensão. Diversas empresas mitigam este risco subscrevendo um seguro de doença, que assume os encargos salariais durante as ausências de longa duração. Gerir todas estas camadas de custos exige uma abordagem metódica para assegurar que o seu orçamento laboral permanece rigoroso e sustentável no exercício fiscal de 2026.
Conformidade do Empregador: Declarações, Prazos e Riscos Legais
A conformidade nos Países Baixos é pautada por prazos imperativos e tolerância zero para incumprimentos administrativos. O principal mecanismo de reporte é a Loonaangifte (declaração de retenções na fonte). Deve submeter esta declaração e efetuar o respetivo pagamento até ao último dia do mês seguinte ao período de processamento salarial. Por exemplo, a declaração de janeiro de 2026 vence a 28 de fevereiro. O incumprimento deste prazo origina coimas automáticas emitidas pela Belastingdienst. Um reporte rigoroso garante que todas as contribuições para a segurança social neerlandesa a cargo do empregador sejam liquidadas pontualmente, protegendo o seu negócio de contingências financeiras desnecessárias.
A gestão da sua força de trabalho envolve igualmente a correta classificação profissional. Com a fiscalização da Wet DBA e a introdução da VBAR (Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden), a fronteira entre prestador de serviços independente e trabalhador dependente é rigorosamente vigiada. Se as autoridades determinarem a existência de uma "relação de trabalho fictícia", a sua empresa fica sujeita à cobrança retrospetiva de contribuições e a coimas pesadas. Este risco é particularmente elevado para empresas estrangeiras sem uma BV neerlandesa constituída, uma vez que podem, involuntariamente, constituir um "Estabelecimento Estável". Este estatuto submete a empresa estrangeira ao imposto sobre o rendimento das pessoas coletivas e à legislação de segurança social neerlandesa sem o benefício de proteção jurídica local.
O rigor contratual é igualmente fulcral em 2026 devido às alterações substanciais aplicadas aos pactos de não concorrência. Os novos contratos devem agora estipular uma duração máxima de 12 meses, delimitar com precisão o âmbito geográfico e apresentar uma justificação comercial fundamentada. A falta de cumprimento destes critérios específicos pode invalidar a cláusula, deixando a sua propriedade intelectual desprotegida.
A Ketenregeling e os Limites aos Contratos
A "Ketenregeling" rege a sucessão de contratos a termo permitida pela legislação neerlandesa. Pode celebrar, no máximo, três contratos sucessivos dentro de um período acumulado de 36 meses. Ultrapassado este limite, ou caso o intervalo entre contratos seja igual ou inferior a seis meses, o contrato seguinte converte-se automaticamente num contrato sem termo. Compreender estes limites é fundamental para evitar a assunção involuntária de responsabilidades a longo prazo. Pode encontrar informação aprofundada sobre estas regras no nosso guia de Direito do Trabalho nos Países Baixos.
Auditorias de Conformidade e Conservação de Documentos
Manter um histórico documental rigoroso é a única forma de garantir a segurança a longo prazo. Embora a certificação SNA (Stichting Normering Arbeid) seja uma referência de excelência, a ICSPayroll assegura estas normas de conformidade através de parceiros licenciados e certificados. Este enquadramento salvaguarda a sua empresa da responsabilidade solidária em cadeia ("Chain Liability"), em que o cliente pode ser responsabilizado por impostos em dívida. Cada colaborador tem de ter um número de identificação fiscal e de segurança social neerlandês (BSN) válido e registado antes do primeiro dia de pagamento. Recorde-se de que todos os documentos relativos ao processamento salarial devem ser guardados durante sete anos para satisfazer as exigências legais. Caso tenha dúvidas sobre a complexidade jurídica das obrigações locais, contacte a ICSPayroll hoje mesmo para conhecer as nossas soluções seguras de administração salarial.
Simplificar a Segurança Social Neerlandesa com um Parceiro EOR Local
A constituição de uma BV local nos Países Baixos é um processo moroso e dispendioso que pode atrasar a sua entrada no mercado. Um Employer of Record (EOR) proporciona uma alternativa rápida ao atuar como o empregador legal da sua equipa. Este modelo assegura que todas as contribuições para a segurança social neerlandesa a cargo do empregador são apuradas, retidas e liquidadas com precisão absoluta. A sua organização mantém a gestão operacional diária dos colaboradores, enquanto a nossa estrutura assegura os requisitos administrativos junto da Belastingdienst e do UWV. Tirando partido da nossa infraestrutura implementada, poderá iniciar operações nos Países Baixos numa questão de semanas, em vez de meses.
O modelo de fator da ICSPayroll substitui a incerteza dos custos laborais variáveis por uma fatura mensal única e consolidada. Este modelo integra salários brutos, contribuições obrigatórias e encargos com pensões, proporcionando uma perspetiva totalmente transparente dos seus custos totais. Para empresas que contratam talento além-fronteiras, agilizamos os pedidos de visto para Migrantes Altamente Qualificados (HSM) através dos nossos parceiros autorizados. Este serviço reduz habitualmente o tempo de espera pelo visto para apenas três semanas, permitindo que os seus novos colaboradores se integrem com rapidez nas suas operações. É uma via segura para gerir as contribuições para a segurança social neerlandesa a cargo do empregador sem a sobrecarga de gerir uma entidade local.
A Vantagem da ICSPayroll
Os seus colaboradores têm ao seu dispor uma experiência digital intuitiva através do nosso portal online. A plataforma oferece acesso permanente a recibos de vencimento digitais, declarações anuais de rendimentos e saldos de férias em tempo real. Mais do que suporte tecnológico, fornecemos acompanhamento humano especializado para os aspetos mais sensíveis do enquadramento laboral neerlandês. Isso inclui apoio no processo de reintegração por baixa médica para ajudar a mitigar os riscos de doença prolongada mencionados anteriormente. A nossa equipa prima pela celeridade: disponibilizamos propostas personalizadas no prazo de 24 horas para que os seus planos de recrutamento não sofram atrasos. Esta transparência permite orçamentar os custos laborais com total previsibilidade.
Iniciar as Operações nos Países Baixos
O nosso polo de competências a nível nacional oferece a tranquilidade necessária para atuar num enquadramento jurídico estrangeiro. Assumimos uma abordagem resoluta e rigorosa à conformidade legal, assegurando que cada detalhe cumpre os mais elevados padrões normativos. Esta postura direta e prática prioriza a transparência e valoriza a intervenção de profissionais dedicados. Como refere Joost Hubregtse, Payroll Director: "O rigor no processamento salarial local é a única via para construir uma equipa internacional sustentável nos Países Baixos. Atuamos como o seu parceiro protetor num panorama regulamentar exigente." Ao selecionar um parceiro conhecedor das minúcias das regras de 2026, elimina as barreiras administrativas rumo ao sucesso.
Assegurar a sua Entrada no Mercado Neerlandês em 2026
Dominar o quadro regulamentar de 2026 é imprescindível para qualquer organização em expansão nos Países Baixos. É fundamental conciliar o custo padrão de 15,2% para pensões com o limiar salarial atualizado de 48 013 EUR para assegurar a competitividade e a conformidade legal. O rigor no cálculo das contribuições para a segurança social neerlandesa a cargo do empregador é a única garantia contra auditorias retrospetivas e riscos de responsabilidade pessoal. É indispensável antecipar a transição para a taxa de 27% do regime especial e as novas restrições aos pactos de não concorrência com vista a assegurar a estabilidade das suas equipas.
A nossa equipa atua como o seu parceiro protetor, tratando de cada detalhe técnico, desde a entrega das declarações Loonaangifte até à cobertura do risco de doença. Asseguramos a conformidade integral em matéria de processamento salarial e segurança social nos Países Baixos através de uma fatura mensal consolidada, sem surpresas. Esta abordagem elimina os atritos burocráticos associados à entrada num novo mercado, garantindo em simultâneo que a sua equipa beneficia do suporte de especialistas locais familiarizados com o direito laboral neerlandês.
Contrate nos Países Baixos com total confiança: solicite a sua proposta em 24 horas
Com a emissão célere de vistos HSM em cerca de três semanas, é viável estruturar a sua equipa nos Países Baixos de forma célere e segura. Estamos disponíveis para apoiar o êxito da sua expansão no mercado neerlandês.
Perguntas Frequentes
Quais são as principais contribuições de segurança social a cargo do empregador nos Países Baixos para 2026?
As contribuições principais incluem o AWf (Desemprego), Aof (Invalidez), Whk (Regresso ao Trabalho) e a taxa da Zvw (Seguro de Saúde). Para 2026, a contribuição patronal da Zvw é de 6,10% do salário até ao teto de 79 409 €. Estas contribuições para a segurança social neerlandesa a cargo do empregador são estritamente regulamentadas. O seu cumprimento não é negociável. Encontrará a relação completa de taxas legais no website da Belastingdienst.
De que forma o regime dos 30% afeta as contribuições de segurança social a cargo do empregador?
O regime dos 30% permite pagar um subsídio isento de impostos a colaboradores expatriados qualificados. Esta medida diminui o salário tributável utilizado para calcular as contribuições para a segurança social neerlandesa a cargo do empregador. Uma vez que o subsídio está isento de descontos para a segurança social, o custo total suportado pelo empregador é substancialmente menor em comparação com uma contratação comum. Esta prerrogativa é um elemento fulcral na gestão de custos do trabalho internacionais, aumentando simultaneamente o rendimento líquido do profissional.
Qual é o limiar salarial de 2026 para o regime dos migrantes altamente qualificados?
O limiar salarial de 2026 para candidatos a migrante altamente qualificado (regime geral) é de 48 013 EUR. Para colaboradores com menos de 30 anos titulares de mestrado, o salário mínimo tributável exigido é de 36 497 EUR. O cumprimento destes patamares constitui uma exigência legal. Estes valores aplicam-se quer ao visto HSM quer ao regime dos 30%. Pode consultar as orientações oficiais sobre estes limites no website do IND.
Os empregadores são obrigados a disponibilizar um plano de pensões nos Países Baixos?
Embora não exista uma lei geral única a nível nacional que obrigue à adesão a regimes de pensões, a maioria dos setores de atividade está vinculada a fundos setoriais obrigatórios de pensões (Bpf). Estas determinações constam dos Acordos Coletivos de Trabalho (CAO). A ICSPayroll simplifica este processo ao disponibilizar um plano de pensões padrão de 15,2% sobre o vencimento bruto. Isto assegura que a sua equipa usufrui da cobertura de segundo pilar esperada no mercado neerlandês, ao mesmo tempo que a empresa cumpre escrupulosamente os padrões do setor.
Quais as consequências para o empregador que não liquide os impostos sobre os salários dentro do prazo?
O atraso no envio da Loonaangifte acarreta a aplicação automática de coimas pelas autoridades tributárias neerlandesas. Deve submeter a respetiva declaração e finalizar o pagamento até ao último dia do mês seguinte ao ciclo salarial. Garantir que cada funcionário possui um BSN válido e registado antes do primeiro processamento salarial é essencial neste procedimento. Uma administração salarial fidedigna é a única forma de prevenir penalizações aplicadas pela Belastingdienst.
Uma entidade estrangeira pode suportar a segurança social neerlandesa sem ter uma empresa local?
É perfeitamente viável admitir profissionais nos Países Baixos sem constituir uma entidade jurídica local através de uma parceria com um Employer of Record (EOR). A ICSPayroll atua como o empregador legal, assegurando a totalidade das obrigações fiscais, de seguros e de processamento de remunerações. Este modelo não requer a existência de uma BV neerlandesa, afastando o risco de verificação de um Estabelecimento Estável. Asseguramos todos os requisitos legais através da nossa infraestrutura local e parceiros devidamente autorizados.
Qual é o montante máximo da compensação por transição para um colaborador em 2026?
O valor máximo legal da compensação por transição para 2026 é de 102 000 EUR. Se o salário anual do trabalhador for superior a este limite, a indemnização restringe-se a uma retribuição anual bruta. Esta compensação é obrigatória para a generalidade das cessações contratuais. O apuramento correto desta verba integra os nossos serviços regulares de processamento salarial. Poderá obter detalhes adicionais na página oficial do business.gov.nl no que respeita às disposições relativas à compensação legal por cessação de funções.
Durante quanto tempo deve a entidade patronal conservar os registos salariais e de segurança social?
A legislação neerlandesa determina a conservação de todos os registos relativos a remunerações e segurança social por um período mínimo de sete anos. Este intervalo de retenção é obrigatório para efeitos de fiscalização pelas autoridades fiscais ou organismos de segurança social. Registos respeitantes a bens imóveis têm de ser guardados durante dez anos. Manter arquivos digitais devidamente estruturados permite à empresa fornecer os elementos documentais com prontidão. As regras discriminadas sobre conservação administrativa podem ser consultadas no website da Belastingdienst.

Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais e declarações de segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração de colaboradores possível em 48 horas.
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
As contribuições principais incluem o AWf (Desemprego), Aof (Invalidez), Whk (Regresso ao Trabalho) e a taxa da Zvw (Seguro de Saúde). Para 2026, a contribuição patronal da Zvw é de 6,10% do salário até ao teto de 79 409 €. Estas contribuições para a segurança social neerlandesa a cargo do empregador são estritamente regulamentadas. O seu cumprimento não é negociável. Encontrará a relação completa de taxas legais no website da Belastingdienst.
O regime dos 30% permite pagar um subsídio isento de impostos a colaboradores expatriados qualificados. Esta medida diminui o salário tributável utilizado para calcular as contribuições para a segurança social neerlandesa a cargo do empregador. Uma vez que o subsídio está isento de descontos para a segurança social, o custo total suportado pelo empregador é substancialmente menor em comparação com uma contratação comum. Esta prerrogativa é um elemento fulcral na gestão de custos do trabalho internacionais, aumentando simultaneamente o rendimento líquido do profissional.
O limiar salarial de 2026 para candidatos a migrante altamente qualificado (regime geral) é de 48 013 EUR. Para colaboradores com menos de 30 anos titulares de mestrado, o salário mínimo tributável exigido é de 36 497 EUR. O cumprimento destes patamares constitui uma exigência legal. Estes valores aplicam-se quer ao visto HSM quer ao regime dos 30%. Pode consultar as orientações oficiais sobre estes limites no website do IND.
Embora não exista uma lei geral única a nível nacional que obrigue à adesão a regimes de pensões, a maioria dos setores de atividade está vinculada a fundos setoriais obrigatórios de pensões (Bpf). Estas determinações constam dos Acordos Coletivos de Trabalho (CAO). A ICSPayroll simplifica este processo ao disponibilizar um plano de pensões padrão de 15,2% sobre o vencimento bruto. Isto assegura que a sua equipa usufrui da cobertura de segundo pilar esperada no mercado neerlandês, ao mesmo tempo que a empresa cumpre escrupulosamente os padrões do setor.
O atraso no envio da Loonaangifte acarreta a aplicação automática de coimas pelas autoridades tributárias neerlandesas. Deve submeter a respetiva declaração e finalizar o pagamento até ao último dia do mês seguinte ao ciclo salarial. Garantir que cada funcionário possui um BSN válido e registado antes do primeiro processamento salarial é essencial neste procedimento. Uma administração salarial fidedigna é a única forma de prevenir penalizações aplicadas pela Belastingdienst.
É perfeitamente viável admitir profissionais nos Países Baixos sem constituir uma entidade jurídica local através de uma parceria com um Employer of Record (EOR). A ICSPayroll atua como o empregador legal, assegurando a totalidade das obrigações fiscais, de seguros e de processamento de remunerações. Este modelo não requer a existência de uma BV neerlandesa, afastando o risco de verificação de um Estabelecimento Estável. Asseguramos todos os requisitos legais através da nossa infraestrutura local e parceiros devidamente autorizados.
O valor máximo legal da compensação por transição para 2026 é de 102 000 EUR. Se o salário anual do trabalhador for superior a este limite, a indemnização restringe-se a uma retribuição anual bruta. Esta compensação é obrigatória para a generalidade das cessações contratuais. O apuramento correto desta verba integra os nossos serviços regulares de processamento salarial. Poderá obter detalhes adicionais na página oficial do business.gov.nl no que respeita às disposições relativas à compensação legal por cessação de funções.
A legislação neerlandesa determina a conservação de todos os registos relativos a remunerações e segurança social por um período mínimo de sete anos. Este intervalo de retenção é obrigatório para efeitos de fiscalização pelas autoridades fiscais ou organismos de segurança social. Registos respeitantes a bens imóveis têm de ser guardados durante dez anos. Manter arquivos digitais devidamente estruturados permite à empresa fornecer os elementos documentais com prontidão. As regras discriminadas sobre conservação administrativa podem ser consultadas no website da Belastingdienst.
Artigos relacionados


