オランダ給与税ガイド:2026年雇用主向けコンプライアンス要件
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダでの給与計算プロセスにおける些細な事務的過誤は、単なる警告にとどまらず、即座に金銭的ペナルティを発生させ、Belastingdienst(オランダ税務当局)との関係を複雑化させる原因となります。海外雇用主にとって、2026年への移行には新たな法的要件の導入が伴います。これには、7月までに時給14.99ユーロに引き上げられる法定最低賃金や、48,013ユーロに改定される30%ルーリングの適用給与基準額が含まれます。本オランダ給与税ガイドでは、事務負担を増やすことなくこれらの制度変更へ確実に対応するための技術的知見を提示します。
30%ルーリングの要件厳格化や、毎月のLoonaangifte(給与税申告)の厳格な提出期限など、オランダの社会保障および税法への習熟は容易ではありません。本稿は2026年の信頼できるリファレンスとして、複雑な給与税および社会保障の規定を実行可能なステップに整理して解説します。6.10%のZvw(国民医療保険制度)拠出金やAWf(失業基金)保険料をはじめとする雇用主負担費用の内訳を明確化し、法改正の最新状況を詳述することで、貴社業務の安全性と法令遵守を確保します。
重要ポイント
- 給与税および社会保険料を源泉徴収する統合的義務であるLoonheffing(給与天引き源泉徴収制度)の仕組みを理解する。
- 本オランダ給与税ガイドに基づき、2026年の標準給与基準額48,013ユーロを適用した30%ルーリングの実施手順を把握する。
- 国民保険と従業員保険の保険料を区分し、業界標準となる15.2%の年金制度拠出に備える。
- 毎月のLoonaangifte申告手続きを習熟し、全給与データに義務付けられている厳格な7年間の記録保存要件を遵守する。
- 認可パートナー経由で管理されるEmployer of Record(EOR:登録雇用主サービス)を活用し、現地オランダ法人(BV)を設立することなく法令に準拠した人材採用を実現する方法を確認する。
オランダの給与税(Loonheffing)制度の理解
Loonheffing(給与税・社会保険料等源泉徴収)という用語は、オランダのすべての雇用主が管理すべき税金および保険料の総称的枠組みを指します。これには、給与税(loonbelasting)と国民保険料(volksverzekeringen)の双方が含まれます。オランダの所得税制度に基づき、雇用主は従業員の総支給額からこれらの金額を源泉徴収する法的義務を負っています。これにより、手取り額が労働者の銀行口座に振り込まれる前に、国が必要な財源を確実に徴収できます。この源泉徴収モデルは、オランダ国内で事業を展開するすべての企業にとって税務コンプライアンスの根幹となります。
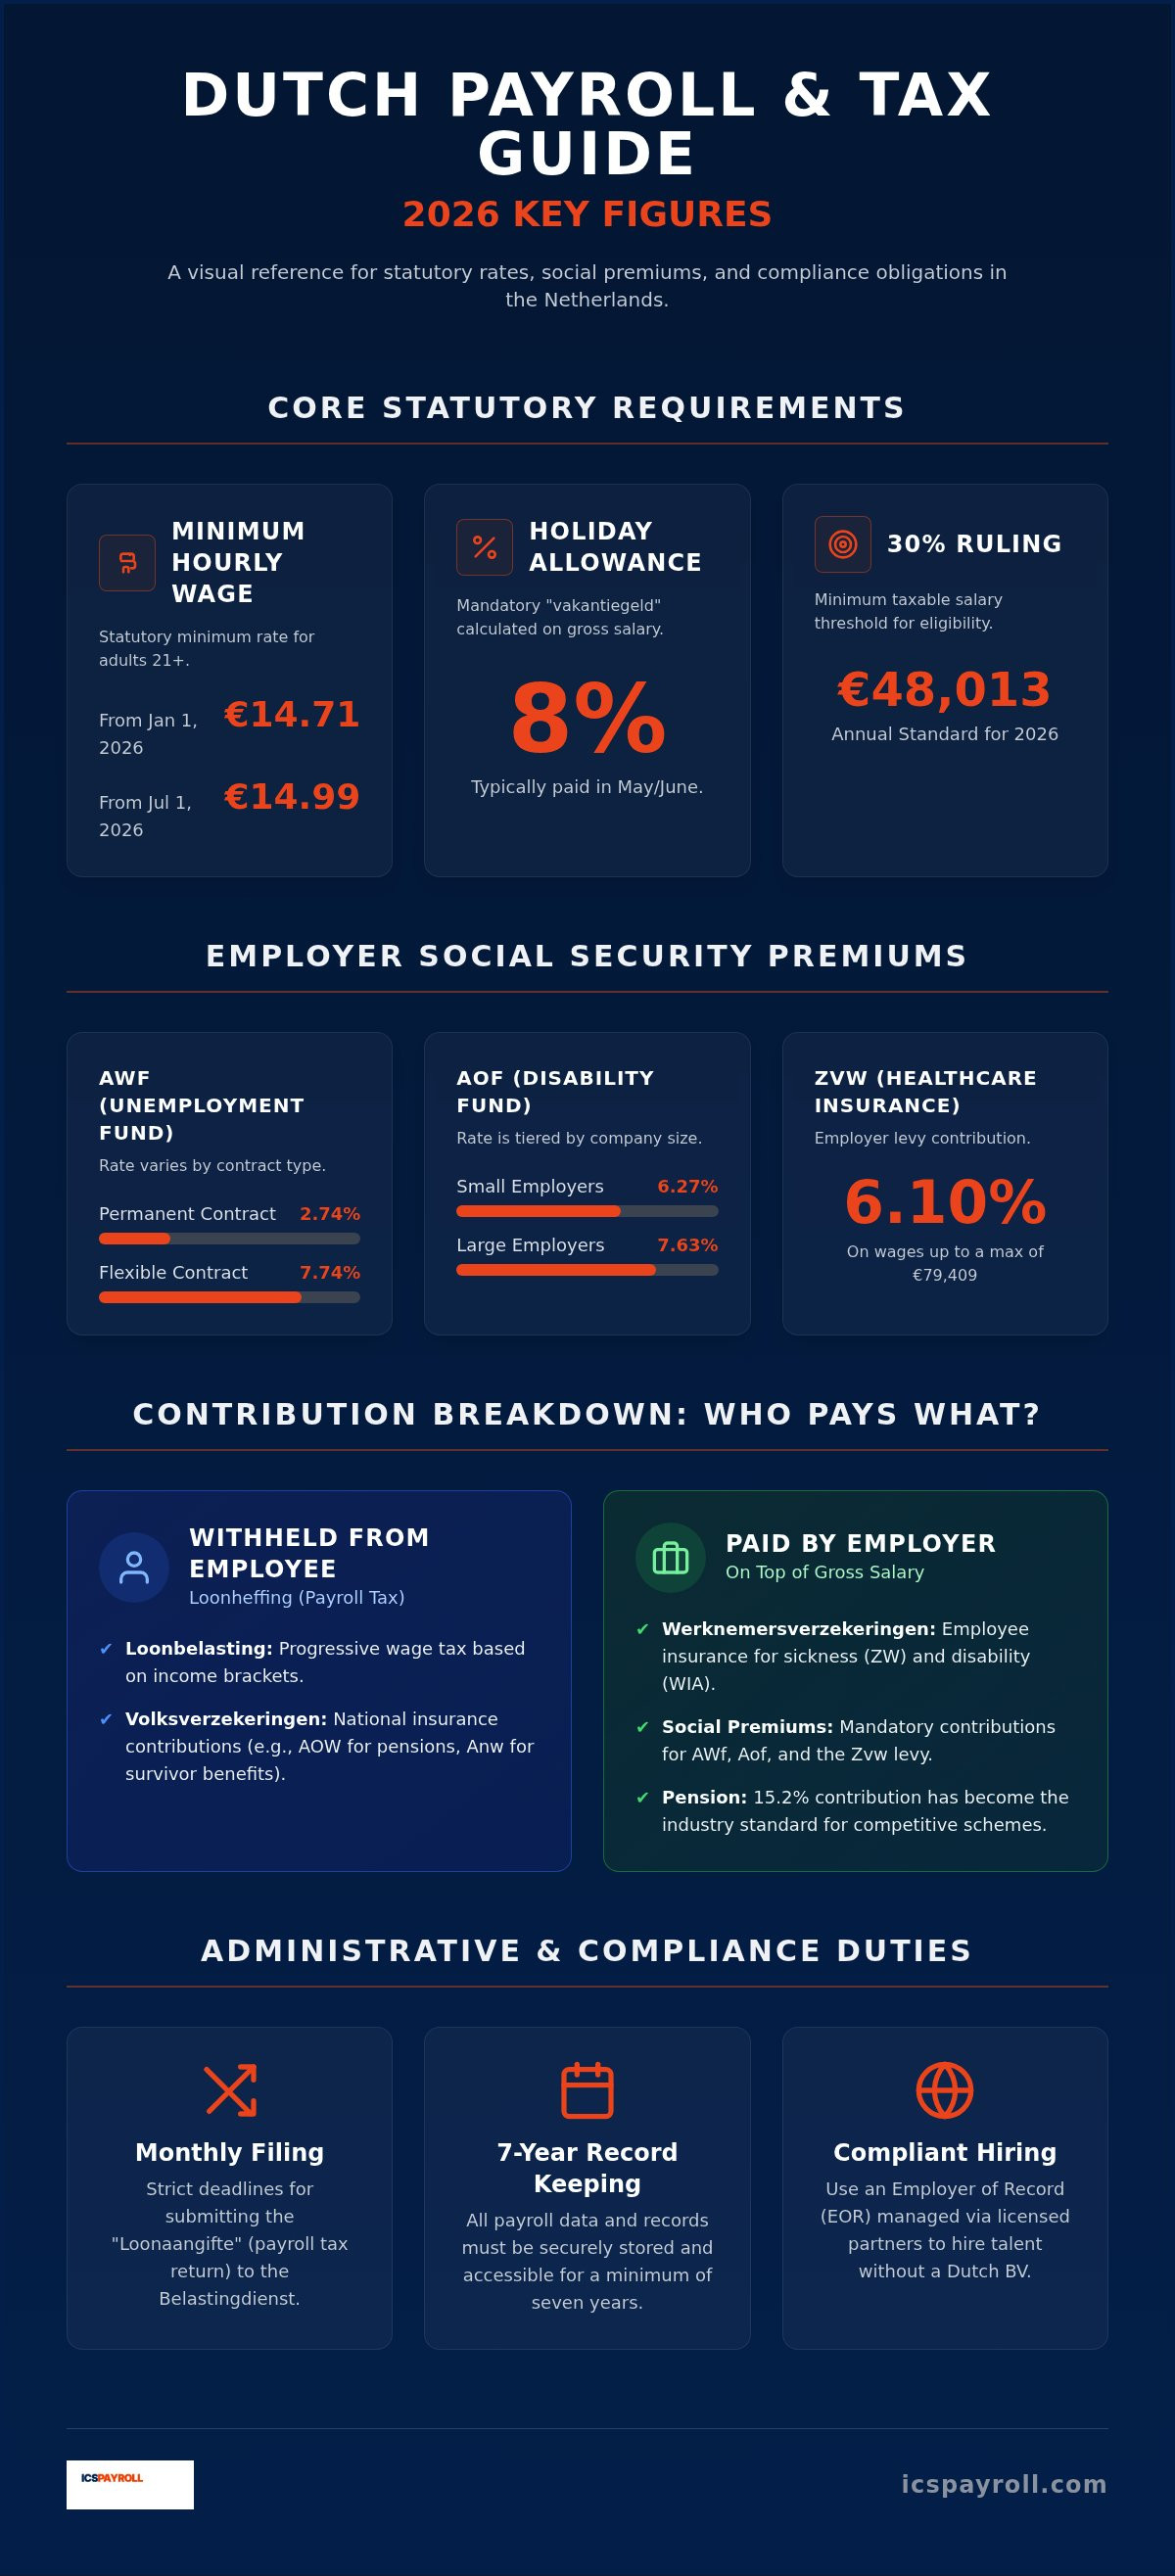
コンプライアンスの第一歩は、法定最低時給の遵守です。2026年1月1日現在、21歳以上の成人の最低時給は14.71ユーロです。このレートは2026年7月1日に時給14.99ユーロへと引き上げられます。基本給に加えて、オランダの労働法では8%の休暇手当(vakantiegeld)の支給が義務付けられており、通常は5月または6月に支払われます。本オランダ給与税ガイドでは、これらが交渉の余地のない法定要件であることを強調します。これらの基準を満たさない場合、労働監督当局による厳格な監査や遡及支払命令が科されるリスクがあります。
Belastingdienst(オランダ税務当局)の役割
Belastingdienst(オランダ税務・税関局)は、給与コンプライアンスの主幹監督機関です。最初の従業員を採用する前に、雇用主として登録し、オランダの税務識別番号(Loonheffingennummer)を取得する必要があります。この識別番号は、毎月の申告および連絡において不可欠です。正確な税額計算を行うためには、Belastingdienstが公表している公式の税額表を参照し、現在の税率区分に基づいた正確な源泉徴収を行う必要があります。税務当局はこのデータを用いて、当該課税年度を通じた社会保障受給権および個人の納税義務を管理しています。
2026年の法定雇用主保険料
Loonheffingは従業員から源泉徴収されますが、雇用主は別途、自社負担の社会保険料を納付しなければなりません。これらの拠出金はオランダの社会保障セーフティネットの維持に不可欠です。AWf(失業基金)料率は契約形態によって異なり、無期雇用契約では2.74%、有期または柔軟な契約形態では7.74%となります。Aof(障害基金)料率は企業規模に応じて段階的に設定されており、小規模雇用主は6.27%、大規模雇用主は7.63%です。さらに、Zvw(国民医療保険制度法)拠出金として、年間上限額79,409ユーロまでの給与に対して6.10%の拠出が義務付けられています。予期せぬ負債を回避するためには、これらの正確な料率管理がオランダ給与計算事務の中核となります。
給与税および社会保険の主要構成要素
オランダの社会保障体系は、保険料の控除および支払方法を規定する2つの主要カテゴリに分かれています。国民保険(volksverzekeringen)は全居住者を対象とし、従業員保険(werknemersverzekeringen)は現役の就業者のために適用されます。この区分を把握することは、オランダ税務当局のガイドラインに準拠するために極めて重要です。本オランダ給与税ガイドでは、これらの義務を正しく区別し、財務報告の正確性を担保するための技術的な整理を行います。
国民保険と従業員保険の違い
国民保険には、一般老齢年金法(AOW)および一般遺族年金法(Anw)が含まれます。これらは通常、第1課税区分内で従業員の総支給額から源泉徴収されます。一方、従業員保険は、傷病(ZW:傷病手当法)や長期障害(WIA:労働能力に応じた労働・所得法)といった特定の就労リスクを補償するものです。国民保険とは異なり、従業員保険料は総支給額に上乗せして雇用主が全額負担します。双方の区分とも、年間保険料上限額である79,409ユーロまでの総支給額に対する割合として算出されます。この枠組みにより、個人と雇用の双方が社会保障の財源を支えています。
法定給付および手当
8%の休暇手当は、過去12か月間に支給された総給与総額に基づいて計算されます。支払いは通常5月に行われますが、キャッシュフロー管理の観点から毎月積み立てる雇用主も存在します。2026年においては、15.2%の年金制度拠出が、競争力と遵法性を兼ね備えた採用における業界標準となっています。この料率は総人件費係数(payroll factor)の大きな割合を占めるため、厳密な管理が求められます。従業員はオンライン従業員ポータルを通じてこれらの拠出金や積立状況を確認でき、給与明細や契約書情報へリアルタイムにアクセス可能です。
また、雇用主は従業員の健康管理や契約解除に関しても重大な法的責任を負っています。従業員が病気で就労不能となった場合、法律により雇用主は最長104週間にわたり給与の少なくとも70%を支払う義務があります。この2年間の義務には、法的基準を満たすための義務的職場復帰支援(再統合)手続きが含まれます。解雇移行手当(transitievergoeding)は、雇用主側の都合により雇用契約を終了または更新しない場合に支払うべき法定の手当です。2026年の上限額は102,000ユーロ、または年間給与額のいずれか高い方と定められています。こうした重複するリスクに対処するには、専門的なオランダ給与管理サービスを活用することが有効です。
戦略的税制優遇:2026年の30%ルーリング
30%ルーリング(30%課税特例)は、海外から高度専門人材をオランダへ誘致するための重要な制度です。この優遇措置により、雇用主は移住に伴う国外滞在関連費用(エクストラテリトリアル・コスト)を補填するため、非課税手当を支給できます。2026年の標準給与基準額は48,013ユーロです。この金額は、非課税手当を控除した後に必要とされる最低課税対象給与額を表します。本オランダ給与税ガイドで留意すべき点として、2026年の非課税率は30%のまま維持されますが、2024年1月1日以降に取得された裁定については、2027年1月1日より27%への段階的引き下げが予定されています。この改定は、税制優遇措置を徐々に適正化する法改正方針を反映したものです。
もうひとつの重要な変更は、部分的非居住者資格(partial non-resident status)の廃止です。2025年1月1日以降、新規申請者はボックス2(実質的持分所得)およびボックス3(貯蓄・投資所得)の非課税優遇を享受できる同資格を選択できなくなりました。2023年時点で既に同資格を保持していた対象者には経過措置が設けられており、2026年12月31日まで適用を継続できます。これらの詳細な規定を理解することは、正確な長期財務計画の策定や、外国人社員の手取り額に関する透明性の高い説明において不可欠です。
海外採用者の適格基準
この特例を受けるには、従業員がオランダでの勤務開始前24か月のうち16か月以上、オランダ国境から150kmを超える地域に居住していた必要があります。また、専門知識の流入を促進するため、若手専門職には緩和規定が設けられています。認可された修士号を保有する30歳未満の高度外国人材(Highly Skilled Migrant)の場合、2026年の引き下げ給与基準額は36,497ユーロです。詳細な制度内容や背景情報については、弊社のオランダ30%ルーリング解説ガイドをご参照ください。
申請手続きとコンプライアンス
この税制上の優遇を適用するには、雇用主と従業員の双方が署名した共同申請書をBelastingdienstに提出する必要があります。初回の申請手続きには正確性が極めて強く求められます。遡及適用の申請は、雇用開始日から4か月以内に厳しく制限されています。EU域外から人材を採用する場合、高度外国人材(HSM)ビザの申請が前提となることが多くあります。これらは認可パートナーを通じて手配することで、約3週間で迅速に発給可能です。移民および居住要件に関する公式基準は、IND(オランダ移民帰化局)のウェブサイトで管理されています。この枠組みに沿ったコンプライアンスを維持することで、企業と外国人社員の双方が厳格な規制を遵守しながら税制上の利点を最大限に享受できます。
行政手続きの期限と法定報告義務
Belastingdienstは、申告期限の遅延に対して一切の猶予を認めない方針をとっています。毎月の給与税申告(Loonaangifte)または納付の期限を過ぎると、自動的に過料などの金銭的ペナルティが科されます。本オランダ給与税ガイドで強調すべき点として、申告書および納付金は、当該給与計算期間の翌月末日までに税務局に到着している必要があります。例えば、1月分の申告と納付は2月末日までに完了しなければなりません。この月次サイクルに加え、雇用主はすべてのオランダ給与データについて厳格な7年間の保存義務を負っています。これには、契約書、身分証明書、給与明細、源泉徴収証明書類が含まれます。これらの記録は安全に保管され、法定保険料が正しく算出されているかを税務調査で検証できるよう常時閲覧可能な状態で維持する必要があります。
月次給与計算サイクル
法令に準拠した給与計算を管理するには、正確性を担保する体系的な3つのステップが必要です。第1に、各従業員の総支給額から手取り額への計算を行います。この計算には、本ガイドの前項で解説したAWf、Aof、Zvw拠出金など、2026年のすべての法定保険料を反映させる必要があります。第2に、Belastingdienstへ電子的手段によってLoonaangifteを送信します。この提出は、その期間の納税義務の公式な確定申告として機能します。過去の申告の事後修正は事務的に煩雑であり不要な税務調査を誘発しかねないため、この段階での正確性が不可欠です。最後に、デジタル給与明細を発行します。オンライン従業員ポータルを活用することが最も効率的な配信手段であり、従業員に財務明細への即時アクセスを提供する一方、すべての控除および手当の内訳を明示するという雇用主の法的義務を充足できます。
年次報告とコンプライアンス監査
会計年度の終了時には、雇用主は翌年2月末日までに、Jaaropgaaf(年間源泉徴収票)と呼ばれる年次証明書をすべての従業員へ交付しなければなりません。この書類は、前暦年中に支給された総賃金と源泉徴収された税額を要約したものです。従業員個人の確定申告における重要書類であり、月次のLoonaangifte申告で提出されたデータと完全に一致している必要があります。この水準の事務的精度を維持するには、専門的な監督体制が不可欠です。ICSPayrollでは、給与部門ディレクターのJoost Hubregtseがこれらのコンプライアンス業務を統括し、すべてのクライアントが当局の適格基準を維持できるよう徹底しています。また、正確な報告には、KVK(オランダ商工会議所)に登録されている企業情報の最新性を維持することも含まれます。本オランダ給与税ガイドで留意すべき点として、法人組織の構造や所在地の変更は速やかに更新し、税務当局との連絡不整合を回避する必要があります。これらの定期的な期限管理のサポートが必要な場合は、確実な処理を実現する弊社の専門チームへオランダ給与計算事務をアウトソーシングすることが可能です。
現地の給与計算・EORパートナーによるコンプライアンス確保
オランダ市場への参入にあたっては、現地法人の設立か、Employer of Record(EOR:登録雇用主サービス)の活用かという戦略的選択が求められます。多くの国際企業にとって、EORはオランダ国内の就業者に対する法的な雇用主として機能し、すべての源泉徴収および社会保険料の納付責任を全面的に引き受けます。この体制を採用することで、オランダ法人(BV)を設立する管理負担や恒久的施設(PE)認定に伴う法的リスクを負うことなく、オランダで人材を採用することが可能になります。本オランダ給与税ガイドの指針に従い、現地の専門知識を活用することで、すべての契約書および給与明細がBelastingdienstの厳格な基準を満たすよう整備できます。
EORと現地法人設立の比較
EORの最大の利点は、市場参入の迅速性にあります。オランダBVの設立には数か月を要し、多額の法的費用と資本準備が必要ですが、EOR体制の構築は通常数週間で完了します。この迅速な立ち上げは、競争の激しい市場で優秀な人材を獲得するために極めて有利です。さらに、法令に準拠したEORスキームを利用することで、親会社がより広範なオランダ法人税の納税義務に晒される恒久的施設(PE)リスクを軽減できます。これらの利点に関する詳細な分析は、弊社の包括的な解説書オランダにおけるEmployer of Record(2026年版)でご確認いただけます。
ICSPayrollの強み
ICSPayrollは、企業に確実な費用予見性を提供するため、透明性の高いペイロールファクター(人件費係数)価格モデルを採用しています。この単一の乗数により、15.2%の年金拠出や8%の休暇手当を含むすべての法定・義務的雇用コストが網羅されます。これらの変動費はすべて毎月の明確な1通の請求書に統合されるため、AWfやAofなどの個別の保険料率を手動で追跡・計算する必要がありません。この予測可能なコスト設計は、2026年の予算策定における本オランダ給与税ガイドの重要な推奨事項です。
弊社のサービスは、基本的な給与計算処理にとどまりません。認可パートナーを通じて手配されるHSMビザ申請や30%ルーリングの申請など、専門的な行政手続きも一括して支援します。これらのプロセスにより、高度外国人材が事務的な遅延なく48,013ユーロの給与基準額やその他の条件を満たせるよう担保します。オランダでの雇用予測費用の透明な内訳をご希望の場合は、弊社のチームへ個別見積もりをご依頼ください。通常24時間以内にご案内いたします。
オランダ雇用戦略の将来適応性を高めるために
オランダで法令遵守を維持するには、改定される法定基準への継続的な注意が不可欠です。本オランダ給与税ガイドで詳述したとおり、雇用主は2026年半ばに予定される時給14.99ユーロへの最低賃金引き上げや、30%ルーリングにおける48,013ユーロの厳格な給与基準額に備える必要があります。これらを義務的な15.2%の年金拠出や8%の休暇手当と並行して適正に管理することが、Belastingdienstからの制裁金を回避し、安定した事業運営を維持するための前提条件となります。国民保険と雇用主負担の保険料を明確に識別することで、海外人材の権利を保護しつつ、総人件費を正確に見積もることが可能になります。
採用プロセスをプロフェッショナルなEORモデルへと移行することで、現地法人設立の事務負担を排除できます。弊社は数か月ではなく数週間で業務基盤を構築し、貴社のチームが遅滞なく法令に準拠した状態で稼働できる環境を整えます。不透明な追加費用のない明瞭な月次請求書を発行し、グローバル予算管理の完全な透明性を提供します。オランダでの安心な採用:ICSPayrollへのお問い合わせで24時間以内に見積もりを取得し、今すぐオランダ市場での確固たる地盤を確立してください。貴社の事業拡大を支援できることを心よりお待ちしております。
よくある質問(FAQ)
2026年のオランダにおける標準的な給与税率はいくらですか?
2026年のオランダの給与税制度は累進課税構造を採用しています。第1区分は年収38,883ユーロまでが35.75%、第2区分は年収78,426ユーロまでが37.56%です。年収78,426ユーロを超える部分に対する最高限界税率は49.5%となります。第1区分の税率には国民保険料が含まれています。本オランダ給与税ガイドを活用することで、これら源泉徴収税額を正確に算定し、Belastingdienstへの完全なコンプライアンスを維持できます。
オランダの義務的休暇手当の金額はいくらですか?
オランダにおける義務的な休暇手当(vakantiegeld)は、従業員の年間総支給額の8%です。この法定給付は通常、5月または6月に一括して支給されます。契約形態や就労期間にかかわらず、すべての従業員に適用されます。雇用主は総人件費を試算する際、基本総給与額に加えてこの8%を織り込む必要があります。オランダ労働法上の絶対要件であり、給与明細に明確に記載しなければなりません。
2026年の30%ルーリングの給与基準額はいくらですか?
2026年における30%ルーリングの標準最低課税給与基準額は48,013ユーロです。この金額は、非課税手当を適用した後の70%に相当する課税対象給与部分を表します。認可された修士号を有する30歳未満の従業員には、引き下げ基準額の36,497ユーロが適用されます。また、高度外国人材向けの本税制優遇を受けるには、オランダ国境から150km以上離れた地域に居住していたという距離要件も満たす必要があります。
オランダで従業員を採用するにはオランダ法人(BV)が必要ですか?
Employer of Record(EOR:登録雇用主サービス)を活用する場合、オランダで従業員を雇用するために現地法人(BV)を設立する必要はありません。EORが法的な雇用主として機能し、給与計算、税務、社会保障に関するすべての義務を貴社に代わって処理します。これにより、恒久的施設(PE)の法的リスクを冒すことなく、現地人材の雇用や駐在員の配置を迅速に進めることができます。数週間以内のオランダ市場進出を目指す企業にとって効果的な選択肢です。
2026年の雇用主負担社会保険料率はどのようになっていますか?
2026年の雇用主負担社会保険料は、給与上限額79,409ユーロまでに対して計算される複数の保険料で構成されます。AWf(失業基金)は無期契約で2.74%、柔軟契約で7.74%です。Aof(障害基金)は小規模雇用主が6.27%、大規模雇用主が7.63%となります。さらに、雇用主は6.10%のZvw(国民医療保険制度法)拠出金を納付する必要があります。これらの費用は雇用主が直接負担するものであり、従業員の給与から源泉徴収される税金とは明確に区別されます。
オランダでは給与記録を何年間保管する必要がありますか?
オランダの雇用主は、すべての給与記録を最低7年間保管する法的義務を負っています。この法定保存義務は、身分証明書類、雇用契約書、給与明細、源泉徴収証明書など、すべての管理データに適用されます。Belastingdienstは、過去の遵法状況を検証するために税務調査でこれらの書類提出を求める場合があります。安全なデジタルアーカイブを維持することで、行政からの要請に速やかに対応し、書類不備による過料を回避できます。
2026年の解雇移行手当の法定上限額はいくらですか?
法定の解雇移行手当(transitievergoeding)の上限額は、2026年は102,000ユーロです。従業員の年間総給与額がこの金額を超える場合、上限は年間総給与1年分と同額になります。この手当は、雇用主の主導により契約が終了または更新拒否された場合に支払いが義務付けられます。勤続年数と月額給与に基づいて算定され、退職する労働者の契約終了後の経済的移行を支援する役割を果たします。
新規採用者のHSMビザはどのくらいの期間で発給されますか?
高度外国人材(HSM)ビザは、認可パートナーを経由して申請した場合、通常約3週間で審査および発給が行われます。この迅速な手続きにより、海外企業は専門性の高い人材をオランダへ迅速に異動・配属させることができます。申請にあたっては、雇用主がIND(移民帰化局)公認スポンサーであるか、同ステータスを持つEORパートナーを利用している必要があります。候補者が2026年の所定の給与基準額を満たしていることが、迅速かつ確実なビザ承認の前提条件となります。

著者紹介
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを展開するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用代行(Employer of Record)およびオランダ給与計算サービス(雇用契約書の作成、給与税・社会保険申告、休暇手当、年金、病気休暇、CAO[労働協約]遵守など)を統括しており、最短48時間でのオンボーディング対応を実現しています。
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
2026年のオランダの給与税制度は累進課税構造を採用しています。第1区分は年収38,883ユーロまでが35.75%、第2区分は年収78,426ユーロまでが37.56%です。年収78,426ユーロを超える部分に対する最高限界税率は49.5%となります。第1区分の税率には国民保険料が含まれています。本オランダ給与税ガイドを活用することで、これら源泉徴収税額を正確に算定し、Belastingdienstへの完全なコンプライアンスを維持できます。
オランダにおける義務的な休暇手当(vakantiegeld)は、従業員の年間総支給額の8%です。この法定給付は通常、5月または6月に一括して支給されます。契約形態や就労期間にかかわらず、すべての従業員に適用されます。雇用主は総人件費を試算する際、基本総給与額に加えてこの8%を織り込む必要があります。オランダ労働法上の絶対要件であり、給与明細に明確に記載しなければなりません。
2026年における30%ルーリングの標準最低課税給与基準額は48,013ユーロです。この金額は、非課税手当を適用した後の70%に相当する課税対象給与部分を表します。認可された修士号を有する30歳未満の従業員には、引き下げ基準額の36,497ユーロが適用されます。また、高度外国人材向けの本税制優遇を受けるには、オランダ国境から150km以上離れた地域に居住していたという距離要件も満たす必要があります。
Employer of Record(EOR:登録雇用主サービス)を活用する場合、オランダで従業員を雇用するために現地法人(BV)を設立する必要はありません。EORが法的な雇用主として機能し、給与計算、税務、社会保障に関するすべての義務を貴社に代わって処理します。これにより、恒久的施設(PE)の法的リスクを冒すことなく、現地人材の雇用や駐在員の配置を迅速に進めることができます。数週間以内のオランダ市場進出を目指す企業にとって効果的な選択肢です。
2026年の雇用主負担社会保険料は、給与上限額79,409ユーロまでに対して計算される複数の保険料で構成されます。AWf(失業基金)は無期契約で2.74%、柔軟契約で7.74%です。Aof(障害基金)は小規模雇用主が6.27%、大規模雇用主が7.63%となります。さらに、雇用主は6.10%のZvw(国民医療保険制度法)拠出金を納付する必要があります。これらの費用は雇用主が直接負担するものであり、従業員の給与から源泉徴収される税金とは明確に区別されます。
オランダの雇用主は、すべての給与記録を最低7年間保管する法的義務を負っています。この法定保存義務は、身分証明書類、雇用契約書、給与明細、源泉徴収証明書など、すべての管理データに適用されます。Belastingdienstは、過去の遵法状況を検証するために税務調査でこれらの書類提出を求める場合があります。安全なデジタルアーカイブを維持することで、行政からの要請に速やかに対応し、書類不備による過料を回避できます。
法定の解雇移行手当(transitievergoeding)の上限額は、2026年は102,000ユーロです。従業員の年間総給与額がこの金額を超える場合、上限は年間総給与1年分と同額になります。この手当は、雇用主の主導により契約が終了または更新拒否された場合に支払いが義務付けられます。勤続年数と月額給与に基づいて算定され、退職する労働者の契約終了後の経済的移行を支援する役割を果たします。
高度外国人材(HSM)ビザは、認可パートナーを経由して申請した場合、通常約3週間で審査および発給が行われます。この迅速な手続きにより、海外企業は専門性の高い人材をオランダへ迅速に異動・配属させることができます。申請にあたっては、雇用主がIND(移民帰化局)公認スポンサーであるか、同ステータスを持つEORパートナーを利用している必要があります。候補者が2026年の所定の給与基準額を満たしていることが、迅速かつ確実なビザ承認の前提条件となります。


