Guide de l'impôt sur les salaires aux Pays-Bas : Exigences de conformité des employeurs en 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Un simple oubli administratif dans le traitement de votre paie aux Pays-Bas n'entraîne pas seulement un avertissement : il déclenche des pénalités financières immédiates et complique vos relations avec la Belastingdienst. Pour les employeurs internationaux, l'année 2026 apporte une vague de nouvelles exigences légales, notamment un salaire horaire minimum qui atteindra 14,99 € d'ici juillet et un seuil de salaire révisé pour le régime des 30 % [30% ruling] fixé à 48 013 €. Ce guide de l'impôt sur les salaires aux Pays-Bas fournit la précision technique requise pour gérer ces évolutions sans subir de surcharge administrative.
Vous trouvez probablement que maîtriser la sécurité sociale et la législation fiscale néerlandaises est un défi de taille, en particulier avec le durcissement du régime des 30 % et les échéances mensuelles strictes de la Loonaangifte. Cet article constitue votre référence définitive pour 2026, avec pour objectif de simplifier les réglementations complexes sur l'impôt sur les salaires et la sécurité sociale en étapes concrètes. Nous vous proposons une ventilation claire des charges patronales, incluant la cotisation Zvw de 6,10 % et les primes AWf, tout en détaillant les dernières modifications législatives afin de garantir la sécurité et la conformité de vos opérations.
Points clés à retenir
- Comprendre le système de la Loonheffing en tant qu'obligation collective de prélever l'impôt sur les salaires et les cotisations de sécurité sociale à la source.
- Apprendre à appliquer le régime des 30 % à l'aide du seuil salarial standard de 48 013 EUR pour 2026 dans le cadre de ce guide fiscal néerlandais de référence.
- Distinguer les assurances nationales des assurances des salariés tout en anticipant la cotisation standard de 15,2 % au régime de retraite.
- Maîtriser le processus mensuel de dépôt de la Loonaangifte et s'assurer que votre entreprise respecte l'obligation stricte de conservation des données de paie pendant sept ans.
- Découvrir comment un portage salarial international [Employer of Record - EOR] géré par des partenaires agréés vous permet de recruter des talents en toute conformité aux Pays-Bas sans créer de BV locale.
Comprendre le système fiscal de la paie néerlandaise (Loonheffing)
Le terme Loonheffing désigne un ensemble collectif d'impôts et de cotisations que tout employeur aux Pays-Bas doit gérer. Il englobe à la fois l'impôt sur les salaires (loonbelasting) et les cotisations d'assurance nationale (volksverzekeringen). En vertu du système néerlandais d'imposition sur le revenu, les employeurs ont l'obligation légale de prélever ces montants directement sur le salaire brut du salarié à la source. Cela permet à l'État de percevoir les fonds nécessaires avant que le salaire net ne soit versé sur le compte bancaire du collaborateur. Ce modèle de retenue à la source proactive constitue la pierre angulaire de la conformité fiscale pour toute entreprise opérant sur le territoire.
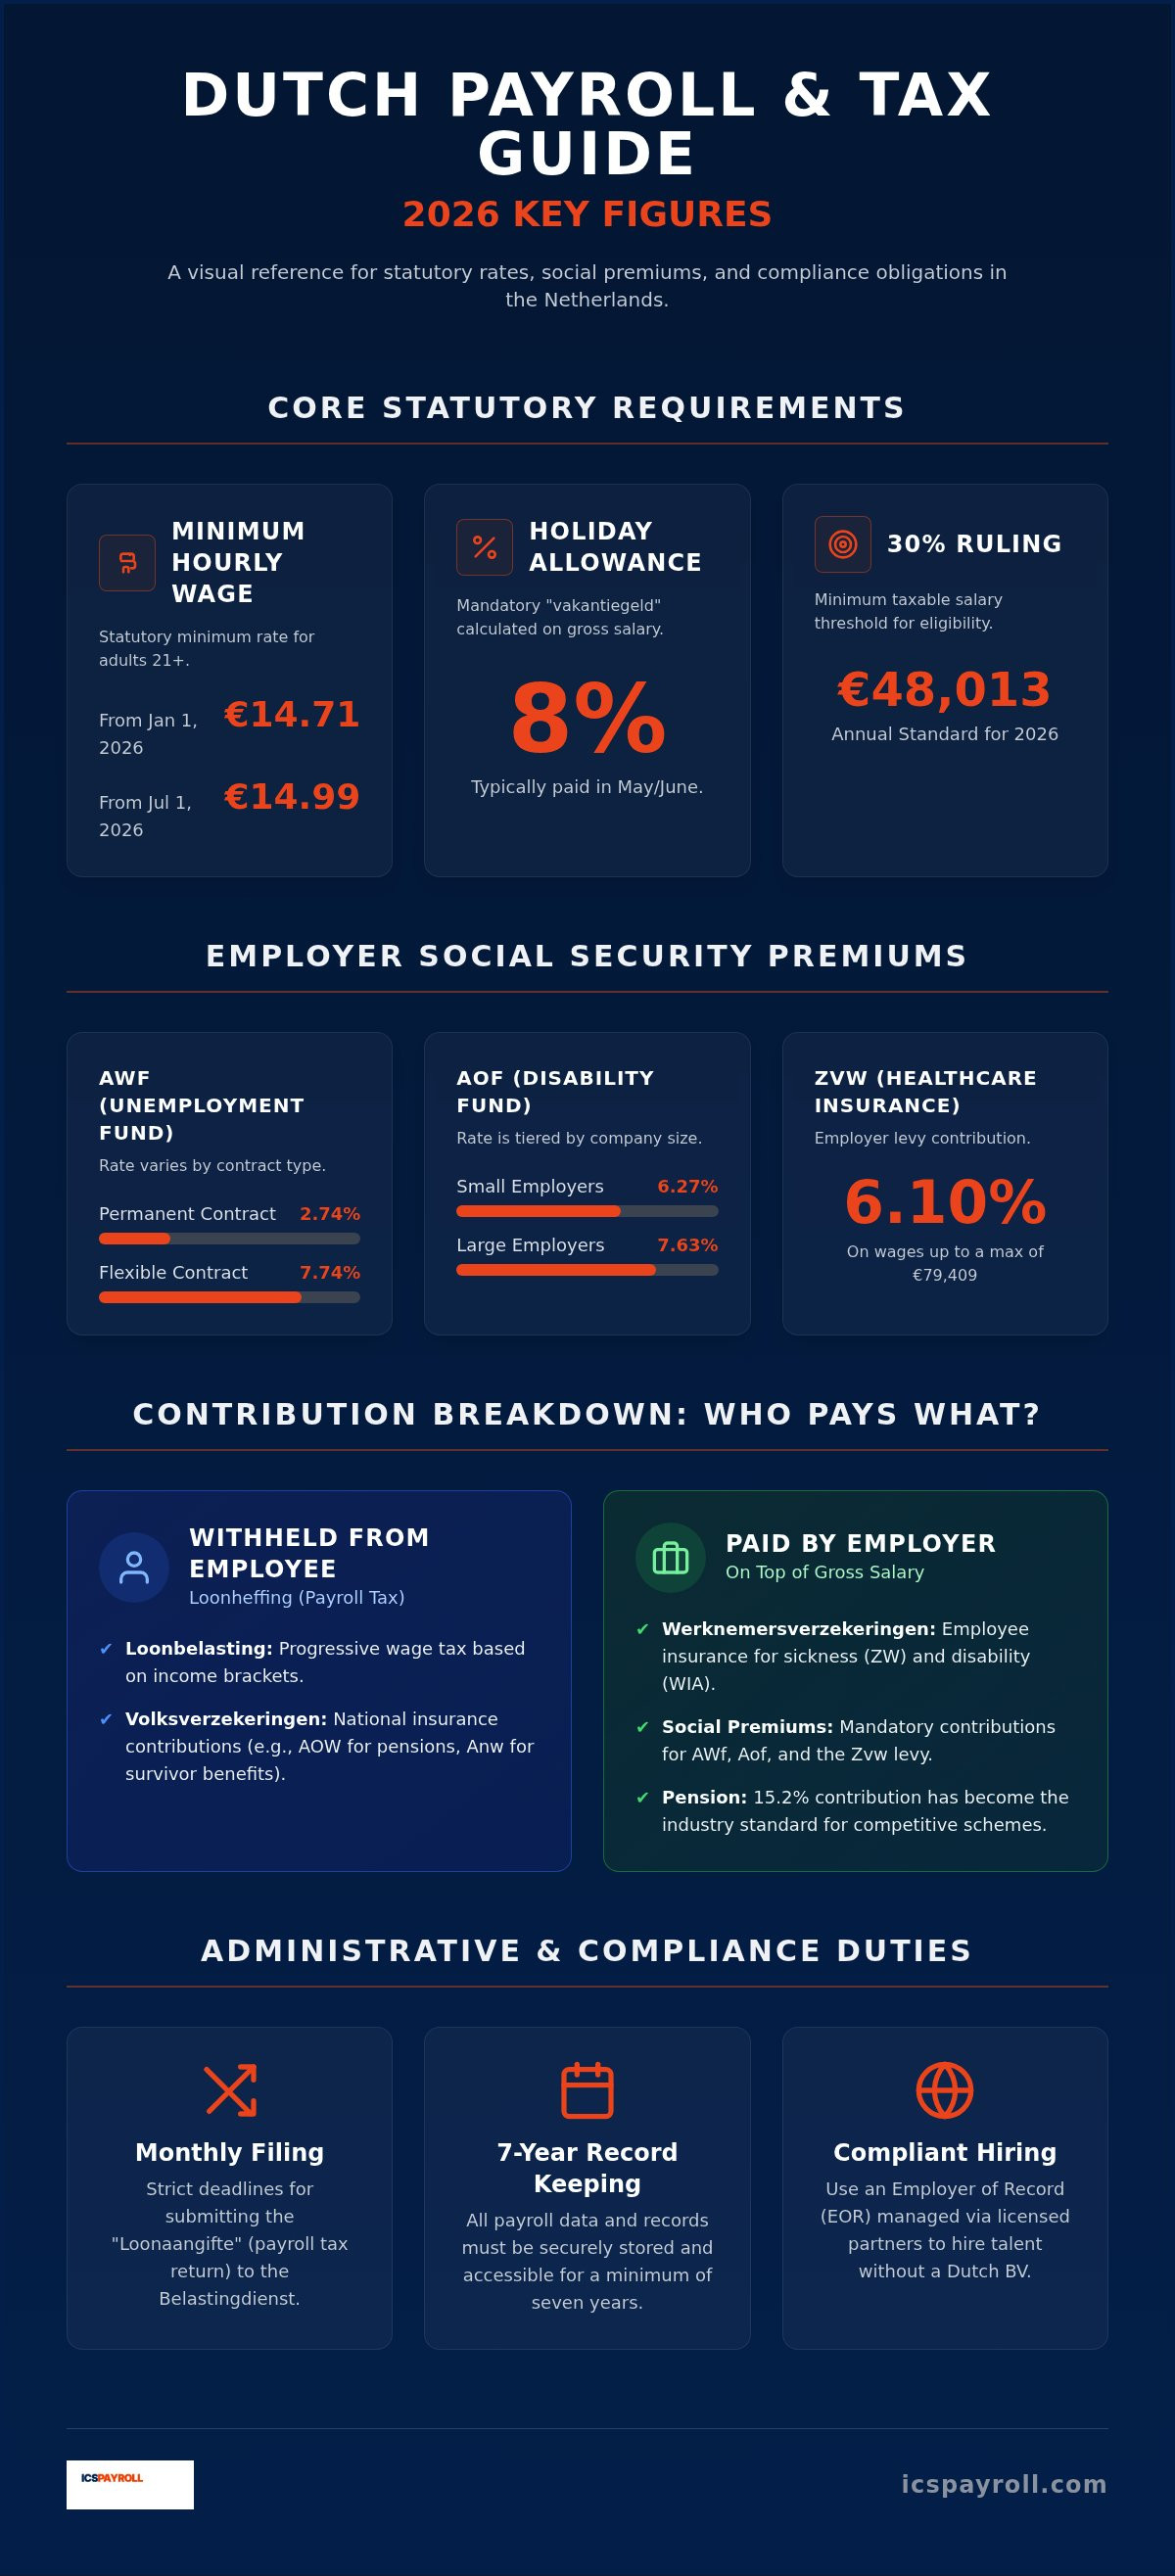
La conformité commence par le respect du salaire horaire minimum légal. Au 1er janvier 2026, le taux horaire minimum pour les adultes de 21 ans et plus est de 14,71 EUR par heure. Ce taux passe à 14,99 EUR par heure au 1er juillet 2026. Au-delà du salaire de base, le droit du travail néerlandais impose une prime de vacances de 8 % (vakantiegeld), généralement versée en mai ou en juin. Ce guide de l'impôt sur les salaires aux Pays-Bas souligne qu'il s'agit d'exigences légales non négociables. Le non-respect de ces critères de référence peut entraîner des contrôles rigoureux et des injonctions de paiements rétroactifs par les autorités du travail.
Le rôle de la Belastingdienst
La Belastingdienst, ou l'administration fiscale et douanière néerlandaise, sert d'organe principal de contrôle pour la conformité de la paie. Avant d'embaucher votre premier salarié, vous devez vous enregistrer en tant qu'employeur pour obtenir un numéro d'identification fiscal. Cet identifiant est indispensable pour toutes les déclarations mensuelles et correspondances. Pour effectuer des calculs précis, vous devez consulter les barèmes fiscaux officiels fournis par la Belastingdienst afin d'assurer une retenue exacte selon les tranches d'imposition en vigueur. L'administration utilise ces données pour suivre les droits à la sécurité sociale et les obligations fiscales individuelles tout au long de l'année fiscale.
Cotisations patronales légales pour 2026
Alors que la Loonheffing est prélevée sur le salaire de l'employé, les employeurs doivent également payer des cotisations patronales distinctes d'assurance sociale. Ces contributions sont vitales pour le filet de protection sociale néerlandais. L'AWf (Fonds de chômage) varie selon la nature du contrat de travail : 2,74 % pour les contrats à durée indéterminée et 7,74 % pour les contrats flexibles ou temporaires. L'Aof (Fonds d'invalidité) est échelonné selon la taille de l'entreprise : 6,27 % pour les petits employeurs et 7,63 % pour les grandes structures. De plus, la cotisation au titre de la Zvw (loi sur l'assurance maladie) exige un versement de 6,10 % sur les salaires plafonnés à 79 409 EUR. La gestion rigoureuse de ces pourcentages constitue un volet essentiel de la gestion de paie aux Pays-Bas pour éviter tout passif imprévu.
Éléments clés de l'impôt sur les salaires et des assurances sociales
Le paysage de la sécurité sociale néerlandaise se divise en deux catégories fondamentales qui déterminent la façon dont les cotisations sont prélevées et acquittées. Les assurances nationales (volksverzekeringen) couvrent tous les résidents, tandis que les assurances des salariés (werknemersverzekeringen) sont réservées aux personnes occupant un emploi actif. Cette distinction est capitale pour maintenir la conformité avec les directives de la Belastingdienst. Ce guide de l'impôt sur les salaires vous apporte la clarté technique nécessaire pour différencier ces obligations et garantir l'exactitude de vos déclarations financières.
Assurances nationales vs assurances des salariés
Les assurances nationales comprennent notamment le régime général de retraite (AOW) et le régime des survivants (Anw). Elles sont généralement prélevées sur le salaire brut du salarié au sein de la première tranche d'imposition. En revanche, les assurances des salariés couvrent des risques professionnels précis, tels que la maladie (ZW) et l'invalidité de longue durée (WIA). Contrairement aux assurances nationales, ces charges patronales sont intégralement payées par l'employeur en sus du salaire brut. Les deux catégories sont calculées sous forme de pourcentage du salaire brut, dans la limite du plafond annuel de cotisation fixé à 79 409 EUR. Cette différenciation garantit que la protection sociale est cofinancée par l'individu et l'entreprise employeuse.
Avantages obligatoires et indemnités légales
La prime de vacances obligatoire de 8 % est calculée sur le salaire brut total perçu au cours des 12 mois précédents. Le versement a généralement lieu en mai, bien que certains employeurs choisissent une provision mensuelle pour optimiser leur trésorerie. Pour 2026, une cotisation patronale de 15,2 % au régime de retraite est devenue la norme du marché pour attirer des talents de manière compétitive et conforme. Ce pourcentage représente une part importante du coût total de la paie et doit être anticipé avec rigueur. Les employés peuvent suivre ces cotisations et droits acquis sur le portail salarié en ligne, qui offre un accès en temps réel aux fiches de paie et aux éléments contractuels.
Les employeurs assument également un risque significatif concernant la santé des employés et la rupture du contrat de travail. En cas de maladie, la loi contraint l'employeur à verser au moins 70 % du salaire pendant une période de 104 semaines. Cette obligation de deux ans comprend des démarches obligatoires de réintégration pour répondre aux exigences légales. L'indemnité de transition (transitievergoeding) est une indemnité légale de licenciement due lorsque le contrat prend fin à l'initiative de l'employeur. En 2026, cette indemnité est plafonnée à 102 000 EUR, ou à l'équivalent d'un salaire annuel brut si ce dernier est supérieur. Naviguer entre ces multiples risques devient bien plus aisé lorsque vous faites appel à un expert en gestion de paie néerlandaise pour administrer votre personnel.
Avantages fiscaux stratégiques : Le régime des 30 % en 2026
Le régime des 30 % [30% ruling] demeure un levier décisif pour attirer les compétences internationales aux Pays-Bas. Ce dispositif autorise les employeurs à verser une indemnité non imposable destinée à couvrir les dépenses extraterritoriales liées à l'expatriation. Pour 2026, le seuil de salaire imposable minimal standard s'élève à 48 013 EUR. Ce chiffre représente le salaire imposable minimal exigé après application de l'abattement fiscal. Ce guide souligne que si le taux d'exonération reste à 30 % pour 2026, une transition programmée vers un taux de 27 % s'appliquera dès le 1er janvier 2027 pour les décisions rendues à compter du 1er janvier 2024. Cet ajustement traduit une volonté législative de normaliser progressivement ces avantages fiscaux au fil du temps.
Une autre modification majeure réside dans la suppression du statut de non-résident partiel. Depuis le 1er janvier 2025, les nouveaux bénéficiaires ne peuvent plus opter pour ce régime, qui accordait auparavant des exonérations d'impôt sur les revenus des Box 2 et Box 3. Une disposition transitoire est toutefois maintenue pour les personnes qui bénéficiaient déjà de ce statut en 2023, leur permettant d'en conserver l'usage jusqu'au 31 décembre 2026. La maîtrise de ces subtilités est indispensable pour bâtir des plans financiers à long terme fiables et communiquer en toute transparence avec vos expatriés sur leur rémunération nette disponible.
Critères d'éligibilité pour les recrutements internationaux
Pour être éligible au dispositif, un travailleur doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de travail aux Pays-Bas. Des allègements spécifiques sont prévus pour les jeunes professionnels afin d'encourager la venue d'experts qualifiés. Les migrants hautement qualifiés de moins de 30 ans titulaires d'un diplôme de Master reconnu bénéficient d'un seuil salarial réduit, fixé à 36 497 EUR pour 2026. Vous trouverez des informations plus détaillées et le contexte historique dans notre guide consacré au régime des 30 % aux Pays-Bas.
Procédure de demande et conformité
L'obtention de cet avantage fiscal nécessite une demande conjointe soumise par l'employeur et le travailleur auprès de la Belastingdienst. L'exactitude du dossier initial est primordiale. Les demandes rétroactives sont strictement limitées à quatre mois à compter de la date d'embauche. Pour les entreprises qui recrutent hors de l'Union européenne, la délivrance d'un visa de migrant hautement qualifié (HSM) est souvent indispensable. Ces démarches peuvent être traitées en trois semaines environ lorsqu'elles sont coordonnées par des partenaires agréés. Les conditions officielles applicables aux travailleurs immigrés et les conditions de séjour sont consultables sur le site ind.nl. Veiller à la conformité dans ce cadre permet à l'entreprise comme à l'expatrié de maximiser les avantages fiscaux disponibles tout en respectant scrupuleusement les exigences réglementaires.
Échéances administratives et déclarations légales
La Belastingdienst applique une politique de tolérance zéro quant au calendrier déclaratif. Tout retard dans le dépôt de la déclaration mensuelle de paie (Loonaangifte) ou dans le règlement correspondant déclenche l'application automatique d'amendes financières. Ce guide de l'impôt sur les salaires rappelle que la déclaration et le paiement doivent parvenir aux autorités fiscales au plus tard le dernier jour du mois suivant la période de référence. À titre d'exemple, la déclaration et le règlement relatifs au mois de janvier doivent impérativement être finalisés avant la fin du mois de février. En parallèle de ces cycles mensuels, les employeurs doivent respecter l'obligation légale de conservation des archives pendant sept ans pour l'ensemble des données de paie néerlandaises. Cela englobe les contrats de travail, les justificatifs d'identité, les fiches de paie et les relevés de retenue à la source. Ces documents doivent être archivés de manière sécurisée et demeurer consultables en cas de contrôle visant à vérifier le calcul des cotisations légales.
Le cycle mensuel de paie
Assurer une paie conforme repose sur une méthode rigoureuse en trois temps pour garantir une parfaite exactitude. En premier lieu, vous devez calculer le passage du salaire brut au salaire net pour chaque employé. Ce calcul doit intégrer l'ensemble des cotisations légales 2026, y compris les prélèvements AWf, Aof et Zvw présentés précédemment dans ce guide. Deuxièmement, vous devez télétransmettre la Loonaangifte par voie électronique à la Belastingdienst. Cet envoi constitue la déclaration formelle de vos dettes fiscales pour la période concernée. Une rigueur totale s'impose, car rectifier d'anciennes déclarations s'avère lourd sur le plan administratif et peut éveiller des contrôles approfondis. Enfin, vous devez mettre à disposition les bulletins de paie dématérialisés. L'utilisation d'un portail salarié en ligne constitue la solution la plus efficace, offrant aux équipes un accès immédiat à leurs documents tout en répondant à votre obligation de transparence sur le détail des déductions et indemnités.
Déclarations annuelles et audits de conformité
À la clôture de l'exercice fiscal, l'employeur doit impérativement remettre un récapitulatif annuel des salaires, appelé Jaaropgaaf, à chaque employé avant la fin du mois de février. Ce document récapitule les salaires bruts perçus et les montants d'impôts prélevés au cours de l'année civile écoulée. Il s'agit d'une pièce maîtresse pour la déclaration personnelle de revenus du collaborateur, qui doit coïncider rigoureusement avec les chiffres déclarés mensuellement dans la Loonaangifte. Maintenir ce degré de rigueur administrative requiert un suivi spécialisé. Chez ICSPayroll, Joost Hubregtse, Directeur de la paie, supervise ces processus de conformité afin d'assurer la parfaite régularité fiscale de nos clients auprès des administrations. Une gestion rigoureuse repose également sur l'exactitude des informations d'immatriculation de l'entreprise enregistrées auprès de la KVK (Chambre de commerce). Ce guide de la paie néerlandaise vous rappelle que tout changement d'adresse ou de structure juridique doit être notifié sans délai pour éviter toute rupture d'échange avec le fisc. Si vous recherchez un accompagnement pour sécuriser ces échéances périodiques, vous pouvez externaliser votre gestion de paie aux Pays-Bas auprès de notre équipe d'experts pour une conformité garantie.
Assurer la conformité avec un partenaire local de paie et d'EOR
S'implanter sur le marché néerlandais implique un choix stratégique : créer une entité juridique locale ou s'appuyer sur une société de portage salarial international [Employer of Record - EOR]. Pour beaucoup de structures internationales, l'EOR assume le rôle d'employeur légal de vos collaborateurs aux Pays-Bas, prenant en charge l'ensemble des retenues d'impôt et des cotisations de sécurité sociale. Cette organisation vous permet de recruter des talents locaux sans subir le poids administratif lié à la création d'une BV néerlandaise ni risquer la requalification juridique en établissement stable [Permanent Establishment]. En appliquant ce guide de l'impôt sur les salaires, vous capitalisez sur l'expertise d'un partenaire local pour veiller à ce que chaque contrat et bulletin de salaire respecte les critères stricts de la Belastingdienst.
EOR vs création directe d'une entité
Le point fort d'un EOR réside dans sa rapidité de déploiement sur le marché. Alors que la création d'une BV néerlandaise demande plusieurs mois et des capitaux juridiques significatifs, la mise en place d'un EOR est généralement effective en l'espace de quelques semaines. Ce déploiement express est déterminant pour recruter les meilleurs profils au sein d'un marché très concurrentiel. De surcroît, le recours à un dispositif d'EOR conforme écarte le risque de créer un établissement stable, évitant ainsi d'exposer votre société mère aux obligations de l'impôt sur les sociétés aux Pays-Bas. Vous découvrirez une analyse détaillée de ces avantages dans notre guide dédié à l'Employer of Record aux Pays-Bas.
L'avantage ICSPayroll
ICSPayroll fonctionne selon un modèle tarifaire transparent fondé sur un coefficient de paie [payroll factor], garantissant aux entreprises une prévisibilité financière absolue. Ce multiplicateur unique réunit la totalité des coûts d'emploi obligatoires et légaux, y compris la cotisation de retraite de 15,2 % et la prime de vacances de 8 %. L'ensemble de ces composantes figure sur une facture mensuelle limpide, éliminant la tâche de suivre individuellement chaque taux de cotisation patronale (AWf, Aof, etc.). Cette structure de coûts transparente représente un atout central de notre guide fiscal de la paie pour anticiper vos budgets 2026.
Notre accompagnement va bien plus loin que le simple traitement des bulletins de salaire. Nous prenons en charge des démarches administratives complexes, telles que les dossiers de visas HSM et les demandes liées au régime des 30 %, organisées en lien avec des partenaires agréés. Ces démarches garantissent que les professionnels qualifiés satisfont au seuil salarial de 48 013 EUR et aux autres critères légaux sans blocage administratif. Afin d'obtenir une estimation claire de vos charges prévisionnelles de personnel aux Pays-Bas, n'hésitez pas à demander une proposition commerciale personnalisée à nos experts, généralement transmise sous 24 heures.
Pérenniser votre stratégie d'embauche aux Pays-Bas
Préserver sa conformité aux Pays-Bas impose une veille active sur l'évolution des repères légaux. Comme l'a exposé en détail ce guide de l'impôt sur les salaires aux Pays-Bas, les employeurs doivent anticiper le relèvement du salaire minimum à 14,99 EUR de l'heure à la mi-2026 ainsi que le seuil de 48 013 EUR nécessaire à l'octroi du régime des 30 %. Intégrer ces barèmes aux côtés des cotisations de retraite obligatoires de 15,2 % et de la prime de vacances de 8 % s'avère indispensable pour éviter les sanctions de la Belastingdienst et pérenniser vos activités. En différenciant précisément les assurances nationales des charges patronales, vous pourrez évaluer avec rigueur votre coût global d'embauche tout en sécurisant vos équipes internationales.
Transférer la gestion de vos recrutements vers une structure EOR professionnelle supprime la contrainte administrative liée à l'immatriculation d'une entité locale. Nous assurons une mise en place opérationnelle en quelques semaines plutôt qu'en plusieurs mois, garantissant que votre personnel travaille en toute légalité et sans délai. Vous disposez d'une facture mensuelle globale sans frais cachés, pour une parfaite maîtrise budgétaire à l'échelle internationale. Recrutez aux Pays-Bas en toute sérénité : Obtenez votre devis en 24h avec ICSPayroll et consolidez votre implantation néerlandaise dès aujourd'hui. Nous serons ravis de vous accompagner dans la réussite de vos projets de développement.
Foire aux questions
Quel est le taux standard de l'impôt sur les salaires aux Pays-Bas pour 2026 ?
Le barème fiscal de la paie néerlandaise applique une structure progressive par tranches en 2026. La tranche 1 est fixée à 35,75 % pour les revenus allant jusqu'à 38 883 €. La tranche 2 s'applique aux revenus jusqu'à 78 426 € à un taux de 37,56 %. Le taux marginal supérieur est de 49,5 % pour la fraction excédant 78 426 €. Ces pourcentages comprennent les cotisations d'assurance nationale au niveau de la première tranche. Ce guide fiscal de la paie vous assure d'effectuer des retenues précises pour rester en parfaite conformité avec la Belastingdienst.
À combien s'élève la prime de vacances obligatoire aux Pays-Bas ?
La prime légale de vacances aux Pays-Bas représente 8 % du salaire brut annuel perçu par l'employé. Cette indemnité obligatoire est traditionnellement versée sous la forme d'un paiement unique en mai ou en juin. Elle concerne l'ensemble des salariés, indépendamment de la typologie ou de la durée de leur contrat de travail. Les employeurs doivent impérativement intégrer ces 8 % en supplément de la rémunération brute de base lors du calcul des coûts de main-d'œuvre. Il s'agit d'une règle incontournable du droit du travail néerlandais qui doit apparaître distinctement sur le bulletin de salaire.
Quel est le seuil de rémunération pour bénéficier du régime des 30 % en 2026 ?
Le seuil de salaire imposable minimal standard requis pour le régime des 30 % en 2026 est de 48 013 EUR. Ce montant constitue la part imposable de 70 % de la rémunération après application de l'abattement net d'impôt. Pour les salariés âgés de moins de 30 ans possédant un diplôme de Master certifié, un seuil préférentiel de 36 497 EUR s'applique. Les candidats doivent également résider à plus de 150 km des frontières des Pays-Bas pour prétendre à ce levier fiscal stratégique réservé aux travailleurs hautement qualifiés.
Dois-je créer une BV néerlandaise pour recruter des salariés aux Pays-Bas ?
La constitution d'une BV néerlandaise n'est pas obligatoire pour embaucher du personnel aux Pays-Bas si vous faites appel à un portage salarial [Employer of Record - EOR]. L'EOR intervient comme employeur officiel, assumant l'ensemble des obligations de paie, déclarations fiscales et charges sociales à votre place. Ce modèle permet à votre société d'intégrer des talents locaux ou d'expatrier des spécialistes en un temps record sans vous exposer aux risques fiscaux d'un établissement stable. C'est une démarche particulièrement adaptée aux structures souhaitant s'établir aux Pays-Bas en l'espace de quelques semaines.
Quels sont les taux de cotisations patronales de sécurité sociale pour 2026 ?
Les cotisations de sécurité sociale à la charge de l'employeur pour 2026 regroupent plusieurs contributions assises sur les rémunérations dans la limite d'un plafond de 79 409 EUR. L'AWf (Fonds de chômage) s'élève à 2,74 % pour les CDI et à 7,74 % pour les contrats flexibles. L'Aof (Fonds d'invalidité) est de 6,27 % pour les petites entreprises et de 7,63 % pour les grandes structures. Les entreprises s'acquittent également d'une cotisation d'assurance santé (Zvw) de 6,10 %. Ces charges patronales sont supportées directement par l'employeur et sont indépendantes des prélèvements opérés sur le salaire du travailleur.
Quelle est la durée légale de conservation des documents de paie aux Pays-Bas ?
Les employeurs ont l'obligation légale de conserver tous les documents et registres de paie pendant au moins sept ans aux Pays-Bas. Cette exigence concerne l'ensemble des archives administratives : pièces d'identité, contrats de travail, bulletins de salaire et justificatifs de retenue à la source. La Belastingdienst est en droit d'exiger ces pièces lors d'un contrôle pour s'assurer de la régularité des exercices passés. Disposer d'un système d'archivage numérique sécurisé permet à votre entreprise de fournir rapidement les éléments demandés et d'éviter les pénalités pour documents manquants ou incomplets.
Quel est le plafond légal de l'indemnité de transition pour 2026 ?
Le montant maximal légal de l'indemnité de licenciement ou de transition (transitievergoeding) s'élève à 102 000 EUR pour l'année 2026. Si le salaire annuel brut de l'employé dépasse ce chiffre, le plafond s'aligne alors sur la valeur d'une année complète de salaire brut. Ce dédommagement est exigé dès lors qu'un contrat de travail est rompu ou n'est pas renouvelé du fait de l'employeur. Le montant est évalué en fonction de l'ancienneté et du salaire mensuel du salarié, afin de compenser financièrement son départ après la résiliation du contrat.
Quel est le délai d'obtention d'un visa de migrant hautement qualifié (HSM) ?
Les visas de migrant hautement qualifié (HSM) sont généralement traités et accordés dans un délai moyen de trois semaines lorsqu'ils sont pris en charge par des partenaires agréés. Ce circuit court offre aux sociétés étrangères la possibilité de transférer leurs experts rapidement sur le sol néerlandais. L'employeur doit être officiellement reconnu comme garant par l'IND ou s'associer avec une structure EOR bénéficiant de cette homologation. La conformité du salaire proposé avec les barèmes 2026 constitue une condition incontournable pour obtenir une issue favorable rapide pour votre recrue.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions derrière ICS Payroll. Il supervise les activités d'Employer of Record et les services de paie néerlandaise : contrats de travail, déclarations de retenue à la source et de sécurité sociale, pécules de vacances, retraites, arrêts maladie et respect des conventions collectives (CAO), avec une intégration opérationnelle réalisable sous 48 heures.
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Le barème fiscal de la paie néerlandaise applique une structure progressive par tranches en 2026. La tranche 1 est fixée à 35,75 % pour les revenus allant jusqu'à 38 883 €. La tranche 2 s'applique aux revenus jusqu'à 78 426 € à un taux de 37,56 %. Le taux marginal supérieur est de 49,5 % pour la fraction excédant 78 426 €. Ces pourcentages comprennent les cotisations d'assurance nationale au niveau de la première tranche. Ce guide fiscal de la paie vous assure d'effectuer des retenues précises pour rester en parfaite conformité avec la Belastingdienst.
La prime légale de vacances aux Pays-Bas représente 8 % du salaire brut annuel perçu par l'employé. Cette indemnité obligatoire est traditionnellement versée sous la forme d'un paiement unique en mai ou en juin. Elle concerne l'ensemble des salariés, indépendamment de la typologie ou de la durée de leur contrat de travail. Les employeurs doivent impérativement intégrer ces 8 % en supplément de la rémunération brute de base lors du calcul des coûts de main-d'œuvre. Il s'agit d'une règle incontournable du droit du travail néerlandais qui doit apparaître distinctement sur le bulletin de salaire.
Le seuil de salaire imposable minimal standard requis pour le régime des 30 % en 2026 est de 48 013 EUR. Ce montant constitue la part imposable de 70 % de la rémunération après application de l'abattement net d'impôt. Pour les salariés âgés de moins de 30 ans possédant un diplôme de Master certifié, un seuil préférentiel de 36 497 EUR s'applique. Les candidats doivent également résider à plus de 150 km des frontières des Pays-Bas pour prétendre à ce levier fiscal stratégique réservé aux travailleurs hautement qualifiés.
La constitution d'une BV néerlandaise n'est pas obligatoire pour embaucher du personnel aux Pays-Bas si vous faites appel à un portage salarial [Employer of Record - EOR]. L'EOR intervient comme employeur officiel, assumant l'ensemble des obligations de paie, déclarations fiscales et charges sociales à votre place. Ce modèle permet à votre société d'intégrer des talents locaux ou d'expatrier des spécialistes en un temps record sans vous exposer aux risques fiscaux d'un établissement stable. C'est une démarche particulièrement adaptée aux structures souhaitant s'établir aux Pays-Bas en l'espace de quelques semaines.
Les cotisations de sécurité sociale à la charge de l'employeur pour 2026 regroupent plusieurs contributions assises sur les rémunérations dans la limite d'un plafond de 79 409 EUR. L'AWf (Fonds de chômage) s'élève à 2,74 % pour les CDI et à 7,74 % pour les contrats flexibles. L'Aof (Fonds d'invalidité) est de 6,27 % pour les petites entreprises et de 7,63 % pour les grandes structures. Les entreprises s'acquittent également d'une cotisation d'assurance santé (Zvw) de 6,10 %. Ces charges patronales sont supportées directement par l'employeur et sont indépendantes des prélèvements opérés sur le salaire du travailleur.
Les employeurs ont l'obligation légale de conserver tous les documents et registres de paie pendant au moins sept ans aux Pays-Bas. Cette exigence concerne l'ensemble des archives administratives : pièces d'identité, contrats de travail, bulletins de salaire et justificatifs de retenue à la source. La Belastingdienst est en droit d'exiger ces pièces lors d'un contrôle pour s'assurer de la régularité des exercices passés. Disposer d'un système d'archivage numérique sécurisé permet à votre entreprise de fournir rapidement les éléments demandés et d'éviter les pénalités pour documents manquants ou incomplets.
Le montant maximal légal de l'indemnité de licenciement ou de transition (transitievergoeding) s'élève à 102 000 EUR pour l'année 2026. Si le salaire annuel brut de l'employé dépasse ce chiffre, le plafond s'aligne alors sur la valeur d'une année complète de salaire brut. Ce dédommagement est exigé dès lors qu'un contrat de travail est rompu ou n'est pas renouvelé du fait de l'employeur. Le montant est évalué en fonction de l'ancienneté et du salaire mensuel du salarié, afin de compenser financièrement son départ après la résiliation du contrat.
Les visas de migrant hautement qualifié (HSM) sont généralement traités et accordés dans un délai moyen de trois semaines lorsqu'ils sont pris en charge par des partenaires agréés. Ce circuit court offre aux sociétés étrangères la possibilité de transférer leurs experts rapidement sur le sol néerlandais. L'employeur doit être officiellement reconnu comme garant par l'IND ou s'associer avec une structure EOR bénéficiant de cette homologation. La conformité du salaire proposé avec les barèmes 2026 constitue une condition incontournable pour obtenir une issue favorable rapide pour votre recrue.


