Guia de Impostos sobre Salários nos Países Baixos: Requisitos de Conformidade para Empregadores em 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Um simples lapso administrativo no seu processo de processamento salarial nos Países Baixos não resulta apenas numa advertência; desencadeia coimas financeiras imediatas e complica a sua relação com a Belastingdienst. Para os empregadores internacionais, a transição para 2026 traz uma vaga de novos requisitos legais, incluindo um salário mínimo por hora que sobe para 14,99 € até julho e um limiar salarial revisto de 48 013 € para o regime dos 30% [30% ruling]. Este guia de impostos sobre salários nos Países Baixos oferece o rigor técnico necessário para gerir estas mudanças sem sobrecarga administrativa.
Dominar o direito fiscal e da segurança social neerlandês é frequentemente uma tarefa complexa, em particular com o endurecimento das regras do regime dos 30% e os prazos mensais rigorosos da Loonaangifte. Este artigo serve como a sua referência definitiva para 2026, com o objetivo de simplificar as normas complexas do imposto sobre os salários e da segurança social em passos práticos. Apresentamos uma discriminação clara dos encargos sociais do empregador, incluindo a taxa de 6,10% da Zvw e os prémios do AWf, detalhando as mais recentes alterações legislativas para garantir que as suas operações permanecem seguras e em total conformidade.
Principais Conclusões
- Compreenda o sistema de Loonheffing como uma obrigação coletiva de retenção na fonte do imposto sobre os salários e das contribuições para a segurança social.
- Saiba como aplicar o regime dos 30% utilizando o limiar salarial padrão de 48 013 EUR para 2026, como parte deste guia definitivo de impostos sobre salários nos Países Baixos.
- Diferencie entre as contribuições para os seguros nacionais e os seguros dos trabalhadores, preparando-se ao mesmo tempo para o padrão de contribuição de 15,2% para o plano de pensões.
- Domine o processo de submissão mensal da Loonaangifte e garanta que a sua empresa cumpre o rigoroso requisito de conservação de registos de dados salariais durante sete anos.
- Descubra de que forma um Employer of Record (EOR) gerido através de parceiros licenciados lhe permite contratar profissionais em conformidade nos Países Baixos sem constituir uma BV neerlandesa local.
Compreender o Sistema de Impostos sobre Salários Neerlandês (Loonheffing)
O termo Loonheffing representa um quadro coletivo de impostos e quotizações que todos os empregadores nos Países Baixos têm de gerir. Abrange tanto o imposto sobre os salários (loonbelasting) como as contribuições para os seguros nacionais (volksverzekeringen). Ao abrigo do sistema de imposto sobre o rendimento neerlandês, os empregadores têm a obrigação legal de reter estes montantes diretamente do salário ilíquido do trabalhador, na fonte. Desta forma, assegura-se que o Estado recebe os fundos necessários antes de o salário líquido chegar à conta bancária do colaborador. Este modelo de retenção proativa é a pedra angular da conformidade fiscal para qualquer empresa que opere nesta jurisdição.
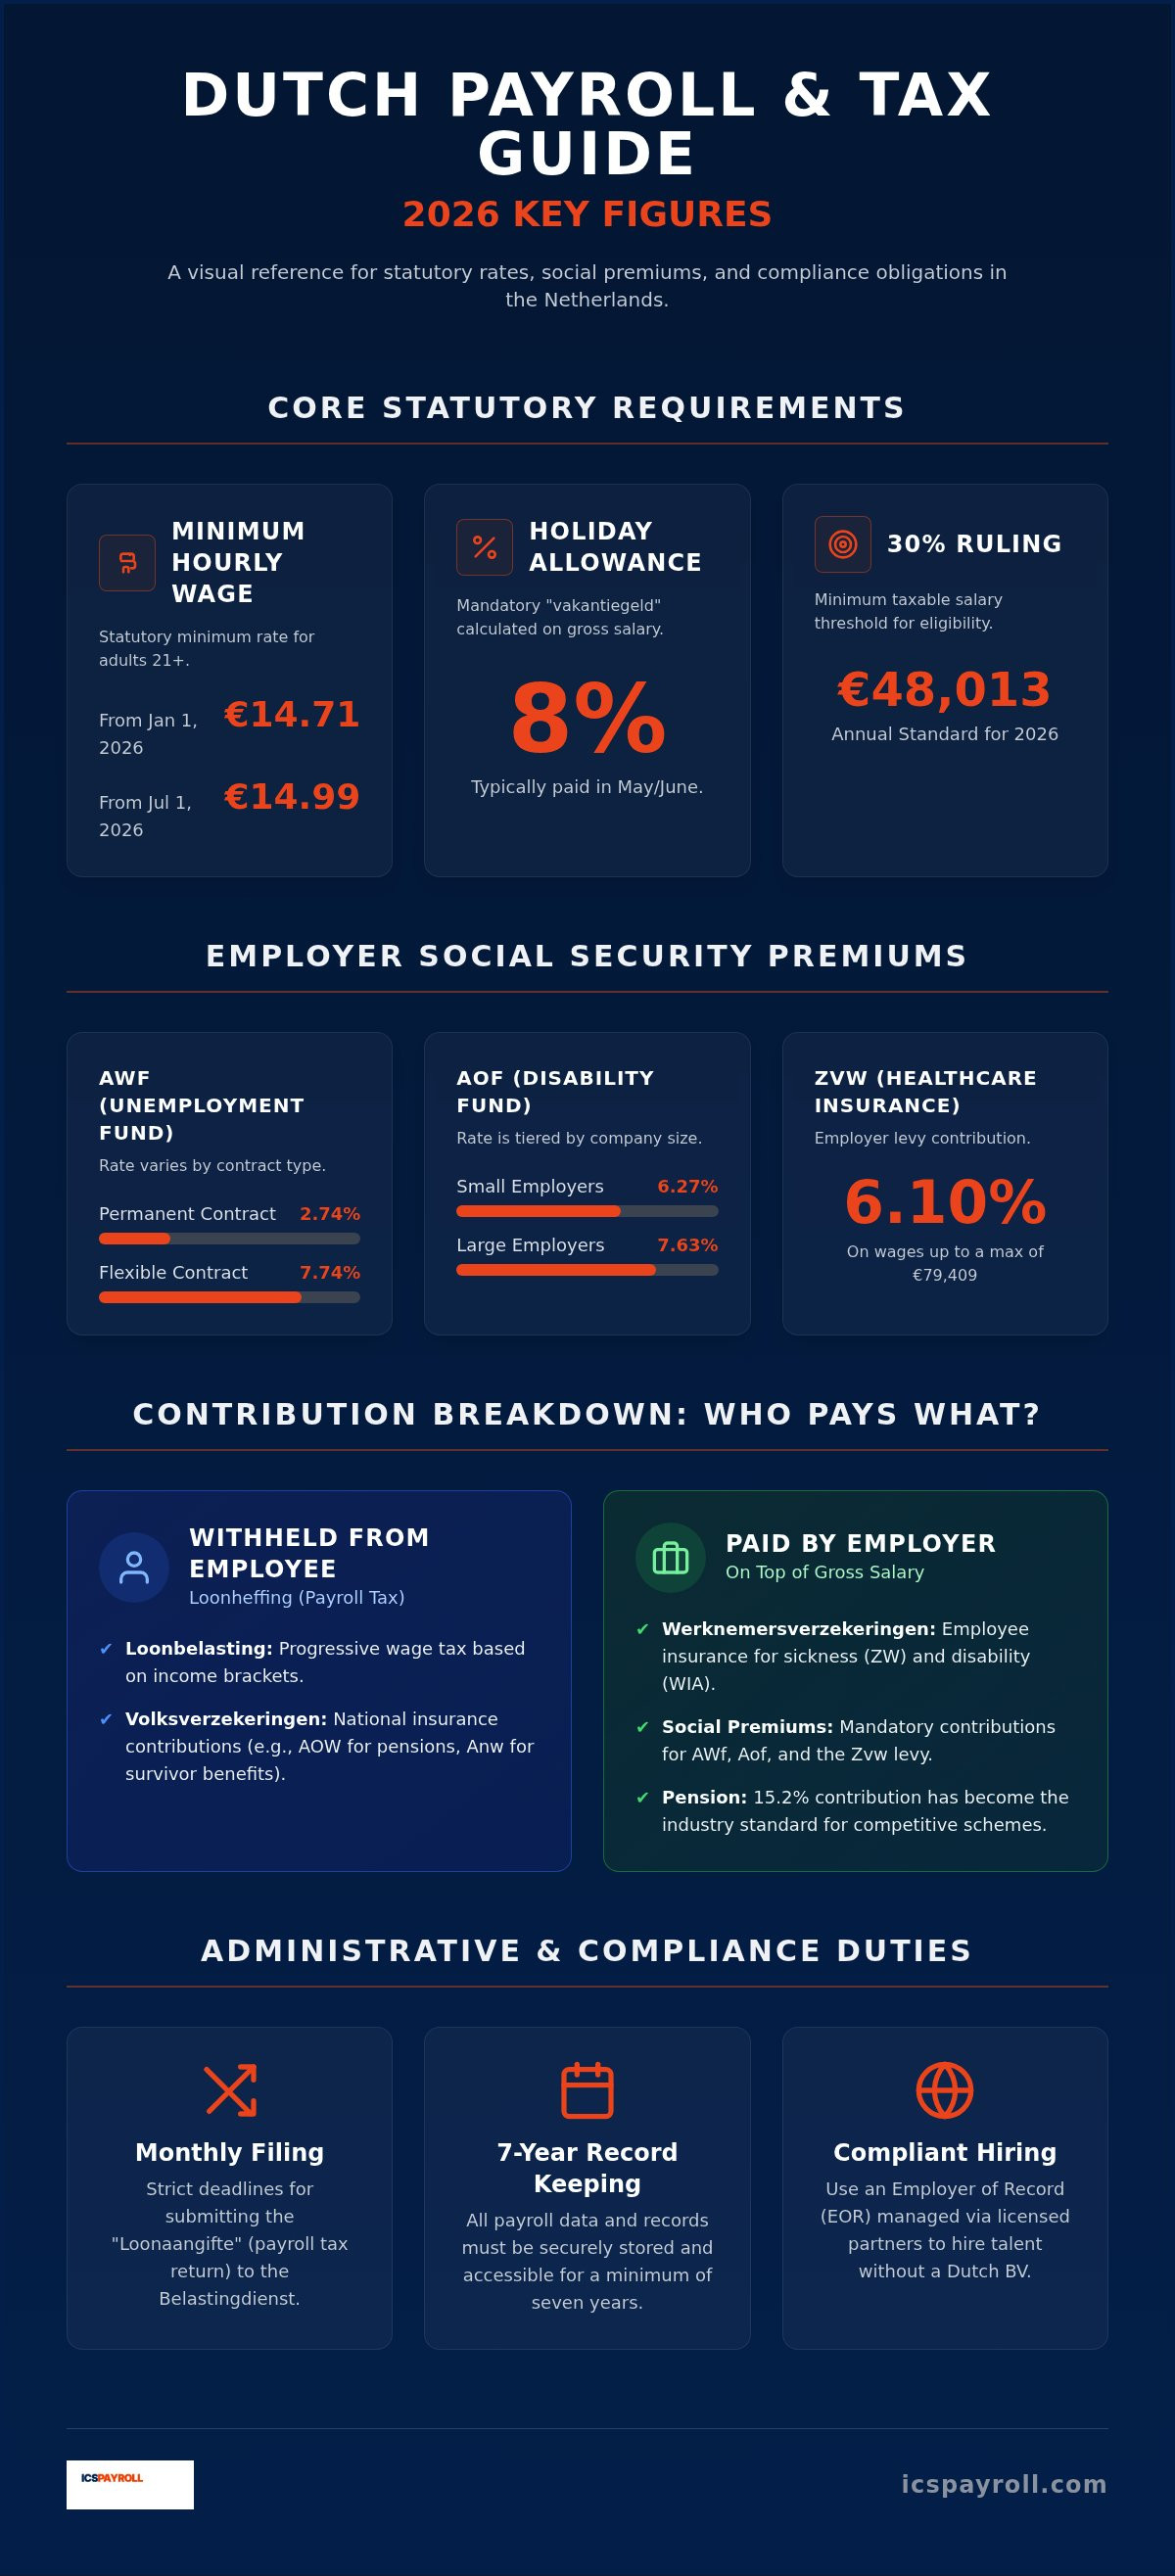
O cumprimento legal começa pela aplicação estrita do salário mínimo legal por hora. A partir de 1 de janeiro de 2026, o valor mínimo para trabalhadores com idade igual ou superior a 21 anos é de 14,71 EUR por hora. Este valor aumenta para 14,99 EUR por hora a 1 de julho de 2026. Para além do salário base, o direito do trabalho neerlandês exige o pagamento de um subsídio de férias (vakantiegeld) de 8%, normalmente pago em maio ou junho. Este guia de impostos sobre salários nos Países Baixos sublinha que estes são requisitos legais obrigatórios. O incumprimento destes parâmetros pode resultar em inspeções rigorosas e ordens de pagamento retroativo por parte das autoridades laborais.
O Papel da Belastingdienst
A Belastingdienst (a Autoridade Tributária e Aduaneira dos Países Baixos) atua como a principal entidade fiscalizadora da conformidade salarial. Antes de contratar o seu primeiro colaborador, deve registar-se como empregador para obter um número fiscal de retenção na fonte. Este identificador é essencial para todas as declarações e comunicações mensais. Para cálculos exatos, deve consultar as tabelas fiscais oficiais disponibilizadas pela Belastingdienst, de forma a garantir a retenção correta com base nos escalões de tributação em vigor. A administração utiliza estes dados para acompanhar os direitos à segurança social e as responsabilidades fiscais individuais ao longo do ano fiscal.
Encargos Sociais do Empregador para 2026
Embora a Loonheffing seja retida ao trabalhador, os empregadores também devem pagar contribuições adicionais para a segurança social. Estas contribuições são fundamentais para a rede de proteção social neerlandesa. O prémio do AWf (Fundo de Desemprego) varia consoante o tipo de contrato: 2,74% para contratos permanentes e 7,74% para contratos flexíveis. O Aof (Fundo de Incapacidade) é escalonado em função da dimensão da empresa, sendo de 6,27% para pequenos empregadores e de 7,63% para grandes entidades. Adicionalmente, a contribuição para a Zvw (Lei do Seguro de Saúde) exige uma taxa de 6,10% sobre os salários até ao limite máximo de 79 409 EUR. A gestão destas percentagens específicas é uma componente fulcral da administração salarial nos Países Baixos para evitar passivos imprevistos.
Componentes Principais do Imposto sobre os Salários e dos Seguros Sociais
O panorama da segurança social neerlandesa divide-se em duas categorias principais que determinam a forma como as quotizações são retidas e liquidadas. Os seguros nacionais (volksverzekeringen) abrangem todos os residentes, enquanto os seguros dos trabalhadores (werknemersverzekeringen) se destinam exclusivamente àqueles que mantêm uma relação de trabalho ativa. Esta distinção é fundamental para manter a conformidade com as diretrizes da Belastingdienst. Este guia de impostos sobre salários nos Países Baixos fornece a clareza técnica necessária para distinguir estas obrigações e assegurar que o seu reporte financeiro permanece irrepreensível.
Seguros Nacionais vs. Seguros dos Trabalhadores
Os seguros nacionais incluem a Lei Geral de Pensões de Velhice (AOW) e a Lei Geral de Sobreviventes (Anw). Regra geral, estas parcelas são retidas no salário ilíquido do trabalhador no primeiro escalão de tributação. Por sua vez, os seguros dos trabalhadores cobrem riscos profissionais específicos, como a doença (ZW) e a incapacidade de longa duração (WIA). Ao contrário dos seguros nacionais, estas contribuições são pagas exclusivamente pelo empregador, a acrescer ao salário ilíquido. Ambas as categorias são calculadas como uma percentagem do salário ilíquido, até ao limite contributivo anual de 79 409 EUR. Esta diferenciação assegura que a rede de segurança social é financiada quer pelo trabalhador, quer pela entidade empregadora.
Benefícios Obrigatórios e Complementos Salariais
O subsídio de férias de 8% é calculado com base na totalidade da remuneração ilíquida auferida nos 12 meses anteriores. O pagamento realiza-se habitualmente em maio, embora alguns empregadores optem pelo seu processamento mensal para otimizar o fluxo de caixa. Para 2026, a contribuição de 15,2% para um plano de pensões consolidou-se como o padrão de mercado para contratações competitivas e conformes. Esta percentagem constitui uma parte substancial dos custos totais com pessoal e requer uma gestão rigorosa. Os trabalhadores podem acompanhar estas contribuições e valores acumulados através do portal do colaborador, que garante acesso em tempo real aos recibos de vencimento e às cláusulas contratuais.
Os empregadores assumem também encargos consideráveis no que toca à doença dos colaboradores e à cessação de contratos. Se um colaborador adoecer, a lei exige que o empregador pague pelo menos 70% do salário durante um período de 104 semanas. Esta obrigação de dois anos inclui etapas obrigatórias de reintegração profissional para cumprir os requisitos legais. A indemnização de transição (transitievergoeding) é uma compensação legal devida sempre que um contrato cessa por iniciativa do empregador. Para 2026, esta indemnização tem um teto de 102 000 EUR, ou o equivalente a um salário anual se este for superior. Lidar com estas exigências torna-se mais simples quando conta com uma gestão especializada de processamento salarial nos Países Baixos para apoiar a sua força de trabalho.
Vantagens Fiscais Estratégicas: O Regime dos 30% em 2026
O regime dos 30% [30% ruling] continua a ser um instrumento crucial para atrair talento internacional para os Países Baixos. Este benefício fiscal permite aos empregadores atribuir uma ajuda de custo isenta de tributação para cobrir as despesas extraterritoriais associadas à deslocação para o país. Para 2026, o limiar salarial de referência é de 48 013 EUR. Este valor corresponde ao salário tributável mínimo exigido após a dedução da parcela isenta. Este guia de impostos sobre salários nos Países Baixos destaca que, embora a taxa permaneça nos 30% para 2026, a transição programada para uma taxa de 27% terá início a 1 de janeiro de 2027 para os regimes concedidos a partir de 1 de janeiro de 2024. Esta alteração reflete uma orientação legislativa mais ampla com vista à harmonização dos benefícios fiscais ao longo do tempo.
Outra mudança substancial diz respeito à extinção do estatuto de não residente parcial. A partir de 1 de janeiro de 2025, os novos requerentes deixam de poder optar por este estatuto, o qual concedia isenções de tributação sobre os rendimentos dos Quadros (Box) 2 e 3. Está em vigor um regime transitório para quem já usufruía deste estatuto em 2023, permitindo a sua manutenção até 31 de dezembro de 2026. A compreensão destas especificidades é essencial para um planeamento financeiro de longo prazo e para manter uma comunicação transparente com os colaboradores expatriados sobre o respetivo salário líquido.
Critérios de Elegibilidade para Contratações Internacionais
Para se qualificar para o regime, o trabalhador tem de ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho nos Países Baixos. Existem isenções específicas para profissionais mais jovens, de forma a incentivar a atração de conhecimento especializado. Os migrantes altamente qualificados com menos de 30 anos que possuam um diploma de mestrado reconhecido beneficiam de um limiar salarial reduzido de 36 497 EUR em 2026. Pode consultar orientações políticas detalhadas e o enquadramento histórico no nosso artigo sobre o regime dos 30% nos Países Baixos.
Candidatura e Conformidade
A obtenção deste benefício fiscal exige a submissão de um pedido conjunto por parte do empregador e do trabalhador junto da Belastingdienst. O rigor no pedido inicial é determinante. Os pedidos com efeitos retroativos estão estritamente limitados a quatro meses a contar da data de início do contrato de trabalho. No caso de empresas que contratam fora da UE, a obtenção do visto para migrantes altamente qualificados (HSM) é frequentemente um pré-requisito indispensável. Este processo pode ser acelerado para cerca de três semanas quando gerido através de parceiros licenciados. Os critérios oficiais e requisitos de residência para estes profissionais podem ser consultados no portal da IND. O cumprimento escrupuloso destas obrigações assegura que tanto a empresa como o colaborador tiram o máximo partido dos incentivos fiscais em vigor, respeitando integralmente as normas legais.
Prazos Administrativos e Comunicações Obrigatórias
A Belastingdienst adota uma política de tolerância zero relativamente ao cumprimento dos prazos declarativos. O incumprimento do prazo de entrega da declaração mensal de impostos sobre salários (Loonaangifte) ou do respetivo pagamento resulta na aplicação imediata de coimas. Este guia de impostos sobre salários nos Países Baixos salienta que tanto a declaração como o pagamento têm de ser rececionados pelas autoridades fiscais até ao último dia do mês seguinte ao período de processamento. Por exemplo, a entrega e o pagamento relativos a janeiro têm de estar concluídos até ao fim de fevereiro. Além destes ciclos mensais, os empregadores são obrigados a conservar todos os registos do processamento salarial durante um período legal mínimo de sete anos. Isto abrange contratos, documentos de identificação, recibos de vencimento e comprovativos de retenção na fonte. Estes elementos têm de ser armazenados de forma segura e estar disponíveis para eventuais auditorias, com vista a comprovar o cálculo rigoroso de todos os encargos legais.
O Ciclo Mensal de Processamento Salarial
A gestão de um processamento salarial em total conformidade assenta num procedimento metódico de três fases para garantir uma exatidão absoluta. Em primeiro lugar, deve calcular o salário do valor ilíquido para o líquido relativamente a cada colaborador. Este apuramento tem de integrar todas as quotizações legais de 2026, designadamente as taxas do AWf, Aof e Zvw referidas nas secções anteriores deste documento. Em segundo lugar, deve submeter a Loonaangifte por via eletrónica à Belastingdienst. Esta submissão consubstancia a declaração formal das suas responsabilidades tributárias para o respetivo período. O rigor é crucial nesta fase, dado que eventuais declarações de substituição para períodos anteriores são complexas e podem desencadear auditorias fiscais desnecessárias. Por último, deve disponibilizar os recibos de vencimento digitais. A utilização de um portal do colaborador online é a forma mais eficaz de distribuição, assegurando que o trabalhador acede de imediato aos seus dados e que a entidade patronal cumpre a exigência legal de fornecer um descritivo transparente de todas as retenções e subsídios.
Comunicação Anual e Auditorias de Conformidade
No fecho do ano fiscal, os empregadores são obrigados a emitir e entregar a cada trabalhador a declaração anual de rendimentos, designada Jaaropgaaf, até ao final de fevereiro. Este documento resume a totalidade dos rendimentos auferidos e os impostos retidos na fonte durante o ano civil precedente. É uma peça fulcral para a declaração de IRS (imposto sobre o rendimento das pessoas singulares) do colaborador e os seus valores devem coincidir rigorosamente com as submissões mensais da Loonaangifte. Assegurar esta consistência administrativa exige acompanhamento especializado. Na ICSPayroll, Joost Hubregtse, Payroll Director, coordena estes fluxos de trabalho para garantir que os clientes cumprem todas as exigências legais perante as autoridades. Uma comunicação eficaz depende também da atualização constante do registo comercial na KvK (Câmara de Comércio). Este guia recorda que qualquer alteração na morada ou na estrutura societária deve ser comunicada com celeridade para prevenir falhas de notificação com a autoridade tributária. Caso pretenda apoio na gestão destes prazos, pode externalizar o seu processamento salarial nos Países Baixos junto da nossa equipa especializada para total tranquilidade.
Garantir a Conformidade com um Parceiro Local de Payroll e EOR
A entrada no mercado neerlandês exige uma decisão estratégica: constituir uma entidade jurídica local ou recorrer a um Employer of Record (EOR). Para muitas empresas internacionais, um EOR atua como o empregador legal da sua equipa nos Países Baixos, assumindo a responsabilidade integral por todas as retenções na fonte e contribuições para a segurança social. Esta solução permite contratar talentos no país sem o encargo burocrático de constituir uma BV neerlandesa e sem os riscos fiscais inerentes a um Estabelecimento Estável. Ao seguir as orientações deste guia de impostos sobre salários nos Países Baixos, pode tirar partido da experiência local de um parceiro para assegurar que cada contrato de trabalho e recibo de vencimento satisfazem os exigentes padrões da Belastingdienst.
EOR vs. Constituição de Entidade Própria
A principal mais-valia de um EOR reside na rapidez de entrada no mercado. Enquanto a constituição de uma BV neerlandesa pode demorar vários meses e implica custos jurídicos e de capital avultados, a implementação através de um EOR fica habitualmente concluída em poucas semanas. Esta agilidade é determinante para garantir profissionais qualificados num mercado de trabalho altamente competitivo. Acresce que a utilização de uma estrutura de EOR em conformidade mitiga o risco de caracterização de um Estabelecimento Estável, o que, de outra forma, poderia sujeitar a sua empresa-mãe ao regime geral de imposto sobre o rendimento das pessoas coletivas neerlandês. Pode consultar uma análise aprofundada destas soluções no nosso guia detalhado sobre Employer of Record nos Países Baixos.
A Vantagem da ICSPayroll
A ICSPayroll opera com base num modelo tarifário assente num multiplicador salarial transparente, assegurando às empresas uma previsibilidade orçamental absoluta. Este fator único integra todos os custos de trabalho legais e obrigatórios, incluindo a contribuição para o plano de pensões de 15,2% e o subsídio de férias de 8%. Todas as variáveis surgem consolidadas numa fatura mensal única, dispensando a necessidade de calcular manualmente cada taxa contributiva, como o AWf ou o Aof. Esta estrutura de custos transparente constitui um pilar do nosso guia para o planeamento financeiro de 2026.
A nossa oferta vai além do processamento salarial convencional. Prestamos apoio em procedimentos administrativos especializados, como pedidos de visto HSM e a submissão do regime dos 30%, geridos através de parceiros devidamente licenciados. Desta forma, garantimos que os profissionais altamente qualificados cumprem o limiar salarial de 48 013 EUR e os demais requisitos legais sem atrasos processuais. Caso pretenda uma estimativa pormenorizada dos custos previstos com pessoal nos Países Baixos, solicite uma proposta à nossa equipa, disponibilizada habitualmente no prazo de 24 horas.
Preparar a sua Estratégia de Contratação nos Países Baixos para o Futuro
Garantir uma operação conforme nos Países Baixos requer uma monitorização contínua das atualizações legislativas. Como detalhado neste guia de impostos sobre salários nos Países Baixos, os empregadores têm de antecipar o aumento do salário mínimo para 14,99 EUR por hora em meados de 2026, bem como o rigoroso patamar salarial de 48 013 EUR associado ao regime dos 30%. Gerir estas condicionantes em articulação com o plano de pensões de 15,2% e os 8% de subsídio de férias é imperativo para evitar penalizações da Belastingdienst e salvaguardar a estabilidade do seu negócio. Ao dominar a distinção entre os seguros nacionais e as contribuições a cargo do empregador, conseguirá prever com precisão o custo total de emprego, protegendo a sua equipa internacional.
Optar por uma estrutura profissional de EOR elimina o peso burocrático decorrente da criação de uma sociedade local. Asseguramos uma integração operacional em poucas semanas, permitindo que a sua equipa inicie funções em total conformidade e sem perda de tempo. Beneficia de uma fatura mensal consolidada, sem surpresas nem custos ocultos, assegurando controlo financeiro absoluto. Contrate nos Países Baixos com total confiança: solicite a sua proposta em 24 horas à ICSPayroll e consolide a sua presença no mercado neerlandês hoje mesmo. Estamos prontos para apoiar o sucesso da sua expansão.
Perguntas Frequentes
Qual é a taxa normal do imposto sobre os salários nos Países Baixos para 2026?
O sistema fiscal neerlandês de impostos sobre salários baseia-se numa tabela progressiva de escalões em 2026. O 1.º escalão aplica uma taxa de 35,75% para rendimentos até 38 883 €. O 2.º escalão abrange rendimentos até 78 426 € com uma taxa de 37,56%. A taxa marginal máxima é de 49,5% para rendimentos acima de 78 426 €. Estas taxas incluem as contribuições para a segurança social nacional no primeiro escalão. Este guia de impostos sobre salários nos Países Baixos assegura o cálculo correto destas retenções em conformidade com as regras da Belastingdienst.
A quanto corresponde o subsídio de férias obrigatório nos Países Baixos?
O subsídio de férias obrigatório nos Países Baixos corresponde a 8% da remuneração anual ilíquida do trabalhador. Este benefício legal é habitualmente liquidado de uma só vez em maio ou junho, abrangendo todos os colaboradores independentemente da modalidade ou duração do contrato de trabalho. Os empregadores devem prever este acréscimo de 8% sobre a remuneração base ao projetar os custos totais do trabalho. Trata-se de uma obrigação imperativa da legislação laboral neerlandesa, devendo constar de forma clara no recibo de vencimento.
Qual é o limiar salarial para o regime dos 30% em 2026?
O limiar salarial anual tributável padrão para o regime dos 30% em 2026 é de 48 013 EUR. Este montante corresponde à fração tributável de 70% do salário após a dedução da ajuda de custo isenta. Para profissionais com menos de 30 anos titulares de um mestrado reconhecido, aplica-se um limiar reduzido de 36 497 EUR. Para aceder a esta vantagem fiscal, os candidatos têm igualmente de cumprir o critério de distância territorial de mais de 150 km em relação à fronteira dos Países Baixos.
É obrigatório ter uma BV para contratar trabalhadores nos Países Baixos?
Não é obrigatório constituir uma sociedade (BV) nos Países Baixos para admitir trabalhadores caso opte por um Employer of Record (EOR). O EOR assume o papel de entidade empregadora legal, assegurando todo o processamento de salários, retenções fiscais e obrigações de segurança social por sua conta. Desta forma, a sua empresa pode contratar recursos locais ou deslocar quadros qualificados com rapidez, sem incorrer nos riscos associados a um Estabelecimento Estável. É uma solução ágil para empresas que pretendem operar no mercado em poucas semanas.
Quais são as taxas contributivas do empregador para a segurança social em 2026?
Os encargos sociais do empregador para 2026 englobam diversos prémios calculados sobre remunerações até ao limite anual de 79 409 EUR. A taxa do AWf (Fundo de Desemprego) fixa-se em 2,74% para contratos permanentes e em 7,74% para contratos flexíveis. O Aof (Fundo de Incapacidade) cifra-se em 6,27% para pequenos empregadores e em 7,63% para grandes empresas. Adicionalmente, os empregadores suportam a taxa de 6,10% referente à Zvw (Lei do Seguro de Saúde). Estes custos constituem obrigações patronais diretas e não se confundem com as retenções operadas sobre a retribuição do colaborador.
Durante quanto tempo devem ser arquivados os registos salariais nos Países Baixos?
Nos Países Baixos, os empregadores têm a obrigação legal de conservar todos os registos relativos ao processamento salarial durante um período mínimo de sete anos. Esta exigência abrange toda a documentação administrativa, incluindo documentos de identificação, contratos de trabalho, recibos de vencimento e comprovativos de liquidação e retenção de impostos. A Belastingdienst pode solicitar estes elementos no âmbito de inspeções fiscais para aferir a conformidade histórica. Manter um arquivo digital seguro permite responder prontamente a notificações oficiais e previne sanções por documentação em falta ou incompleta.
Qual é o teto máximo da indemnização de transição em 2026?
O limite legal da indemnização de transição (transitievergoeding) está fixado em 102 000 EUR para 2026. Se a retribuição anual ilíquida do colaborador for superior a esta quantia, o teto passa a coincidir com o valor correspondente a um ano de salário. Esta compensação é devida sempre que o contrato de trabalho cesse por iniciativa ou não renovação do empregador. O seu cálculo baseia-se na antiguidade e no salário mensal do trabalhador, atuando como um mecanismo financeiro de suporte após o término do vínculo contratual.
Qual é o tempo médio de obtenção do visto HSM para um novo colaborador?
Os vistos para Migrantes Altamente Qualificados (HSM) são habitualmente concedidos num prazo médio aproximado de três semanas quando mediados por parceiros licenciados. Esta tramitação célere permite a deslocação rápida de quadros especializados para os Países Baixos. O procedimento pressupõe que o empregador detenha o estatuto de entidade reconhecida junto da IND ou atue através de um parceiro de EOR devidamente credenciado. O cumprimento dos limiares salariais estabelecidos para 2026 é um requisito indispensável para o deferimento célere do processo.

Artigo redigido por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e gestão de processamento salarial nos Países Baixos: contratos de trabalho, retenção de impostos sobre salários e comunicações à segurança social, subsídio de férias, pensões, baixas por doença e cumprimento de acordos coletivos (CAO), permitindo a integração de novos colaboradores em apenas 48 horas.
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
O sistema fiscal neerlandês de impostos sobre salários baseia-se numa tabela progressiva de escalões em 2026. O 1.º escalão aplica uma taxa de 35,75% para rendimentos até 38 883 €. O 2.º escalão abrange rendimentos até 78 426 € com uma taxa de 37,56%. A taxa marginal máxima é de 49,5% para rendimentos acima de 78 426 €. Estas taxas incluem as contribuições para a segurança social nacional no primeiro escalão. Este guia de impostos sobre salários nos Países Baixos assegura o cálculo correto destas retenções em conformidade com as regras da Belastingdienst.
O subsídio de férias obrigatório nos Países Baixos corresponde a 8% da remuneração anual ilíquida do trabalhador. Este benefício legal é habitualmente liquidado de uma só vez em maio ou junho, abrangendo todos os colaboradores independentemente da modalidade ou duração do contrato de trabalho. Os empregadores devem prever este acréscimo de 8% sobre a remuneração base ao projetar os custos totais do trabalho. Trata-se de uma obrigação imperativa da legislação laboral neerlandesa, devendo constar de forma clara no recibo de vencimento.
O limiar salarial anual tributável padrão para o regime dos 30% em 2026 é de 48 013 EUR. Este montante corresponde à fração tributável de 70% do salário após a dedução da ajuda de custo isenta. Para profissionais com menos de 30 anos titulares de um mestrado reconhecido, aplica-se um limiar reduzido de 36 497 EUR. Para aceder a esta vantagem fiscal, os candidatos têm igualmente de cumprir o critério de distância territorial de mais de 150 km em relação à fronteira dos Países Baixos.
Não é obrigatório constituir uma sociedade (BV) nos Países Baixos para admitir trabalhadores caso opte por um Employer of Record (EOR). O EOR assume o papel de entidade empregadora legal, assegurando todo o processamento de salários, retenções fiscais e obrigações de segurança social por sua conta. Desta forma, a sua empresa pode contratar recursos locais ou deslocar quadros qualificados com rapidez, sem incorrer nos riscos associados a um Estabelecimento Estável. É uma solução ágil para empresas que pretendem operar no mercado em poucas semanas.
Os encargos sociais do empregador para 2026 englobam diversos prémios calculados sobre remunerações até ao limite anual de 79 409 EUR. A taxa do AWf (Fundo de Desemprego) fixa-se em 2,74% para contratos permanentes e em 7,74% para contratos flexíveis. O Aof (Fundo de Incapacidade) cifra-se em 6,27% para pequenos empregadores e em 7,63% para grandes empresas. Adicionalmente, os empregadores suportam a taxa de 6,10% referente à Zvw (Lei do Seguro de Saúde). Estes custos constituem obrigações patronais diretas e não se confundem com as retenções operadas sobre a retribuição do colaborador.
Nos Países Baixos, os empregadores têm a obrigação legal de conservar todos os registos relativos ao processamento salarial durante um período mínimo de sete anos. Esta exigência abrange toda a documentação administrativa, incluindo documentos de identificação, contratos de trabalho, recibos de vencimento e comprovativos de liquidação e retenção de impostos. A Belastingdienst pode solicitar estes elementos no âmbito de inspeções fiscais para aferir a conformidade histórica. Manter um arquivo digital seguro permite responder prontamente a notificações oficiais e previne sanções por documentação em falta ou incompleta.
O limite legal da indemnização de transição (transitievergoeding) está fixado em 102 000 EUR para 2026. Se a retribuição anual ilíquida do colaborador for superior a esta quantia, o teto passa a coincidir com o valor correspondente a um ano de salário. Esta compensação é devida sempre que o contrato de trabalho cesse por iniciativa ou não renovação do empregador. O seu cálculo baseia-se na antiguidade e no salário mensal do trabalhador, atuando como um mecanismo financeiro de suporte após o término do vínculo contratual.
Os vistos para Migrantes Altamente Qualificados (HSM) são habitualmente concedidos num prazo médio aproximado de três semanas quando mediados por parceiros licenciados. Esta tramitação célere permite a deslocação rápida de quadros especializados para os Países Baixos. O procedimento pressupõe que o empregador detenha o estatuto de entidade reconhecida junto da IND ou atue através de um parceiro de EOR devidamente credenciado. O cumprimento dos limiares salariais estabelecidos para 2026 é um requisito indispensável para o deferimento célere do processo.
Artigos relacionados


