
Niederlande EOR für britische Unternehmen: Compliance-Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Die traditionelle Annahme, dass ein britisches Unternehmen eine niederländische BV gründen muss, um vor Ort Mitarbeiter einzustellen, ist ein kostspieliges Missverständnis, das oft zu unnötigem Verwaltungsaufwand führt. Die Nutzung eines niederländischen EOR (Employer of Record) für britische Unternehmen ermöglicht es Ihnen, erstklassige niederländische Talente einzustellen, ohne eine lokale juristische Person unterhalten zu müssen, während ein spezialisierter Anbieter die tägliche Compliance-Last trägt. Sie erkennen wahrscheinlich das Potenzial des niederländischen Marktes, doch Bedenken hinsichtlich des Risikos einer Betriebsstätte und der Komplexität der Einwanderungssponsoring nach dem Brexit schaffen oft erhebliche Eintrittsbarrieren.
Dieser Leitfaden für 2026 vereinfacht den Übergang, indem er eine konforme Alternative zur direkten Gründung bietet. Sie erfahren, wie Sie die neuesten Gehaltsnormen navigieren, einschließlich des steuerpflichtigen Gehaltsschwellenwerts von EUR 48.013 für die 30%-Regelung (das „Expat-Schema“), des gesetzlichen Mindestlohns von EUR 14,99 pro Stunde, der seit dem 1. Juli 2026 gilt, und der obligatorischen 8% Urlaubsgeld. Wir werden auch detailliert beschreiben, wie die Einwanderungssponsoring über unseren lizenzierten Partner arrangiert wird, damit Ihr Team innerhalb von Wochen statt Monaten einsatzbereit ist.
Am Ende dieses Artikels werden Sie ein klares Verständnis der aktuellen „ketenregeling“-Vertragsregeln, der Arbeitgeberbeitragssätze für AWf, Aof und Zvw im Jahr 2026 und, entscheidend, welche häufig zitierten Reformen 2026 tatsächlich in Kraft sind und welche noch das Parlament durchlaufen, haben. Wir bieten die technische Präzision, die erforderlich ist, um die niederländische Lohnabrechnung mit Vertrauen zu verwalten, damit Ihre britische Muttergesellschaft auf der Grundlage des geltenden Rechts planen kann, nicht auf der Grundlage von Gerüchten.
Wichtige Erkenntnisse
- Verstehen Sie, wie ein niederländischer EOR für britische Unternehmen die Notwendigkeit einer lokalen juristischen Person beseitigt und gleichzeitig die Einhaltung des niederländischen Arbeitsrechts sicherstellt, und wo Restrisiken wie die Betriebsstätte noch Aufmerksamkeit erfordern.
- Meistern Sie die finanziellen Anforderungen für 2026, einschließlich der steuerpflichtigen Gehaltsnorm von EUR 48.013 für die 30%-Regelung, des Stundenmindestlohns von EUR 14,99 (ab 1. Juli 2026) und der genauen Arbeitgeber-Sozialversicherungsbeitragssätze.
- Erfahren Sie den tatsächlichen Status der Arbeitnehmerklassifizierungsreform im Jahr 2026: Der „Klarstellungs“-Teil des VBAR-Gesetzes wurde zurückgezogen, während die gesetzliche Vermutung der Arbeitnehmerschaft für niedrige Stundenlöhne vom Parlament angenommen wurde, aber noch nicht in Kraft ist.
- Entdecken Sie, wie die Einwanderungssponsoring über einen lizenzierten IND-anerkannten Sponsor arrangiert wird, wobei IND-Entscheidungen für anerkannte Sponsoren typischerweise innerhalb von etwa zwei Wochen nach einem vollständigen Antrag ergehen.
- Identifizieren Sie die Nuancen der „ketenregeling“, Probezeiten, Lohnfortzahlungspflichten und des obligatorischen 8% Urlaubsgeldes, einschließlich der gesetzlichen Obergrenze für Urlaubsgeld für Besserverdienende, die die meisten Leitfäden weglassen.
- Bereiten Sie sich auf das vor, was kommt: das Wtta-Zulassungssystem für Arbeitsvermittler (ab 1. Januar 2027), die Reduzierung der 30%-Regelung auf 27% (ab 2027) und gleichwertige Beschäftigungsbedingungen für überlassene Arbeitnehmer (ab 31. Dezember 2026).
Erweiterung nach dem Brexit navigieren: Warum britische Firmen einen niederländischen EOR nutzen
Regulierungsänderungen nach dem Brexit haben britische Unternehmen als Drittstaatenunternehmen neu eingestuft. Dieser Status erschwert die direkte Einstellung innerhalb der Europäischen Union, da britische Staatsangehörige nun eine Arbeitserlaubnis benötigen, um in den Niederlanden beschäftigt zu werden. Er schafft auch neue Hürden für die internationale Logistik; weitere Informationen zur Bewältigung dieser Versandherausforderungen finden Sie hier. Ein niederländischer EOR für britische Unternehmen fungiert als rechtlicher Arbeitgeber und verwaltet die lokalen administrativen Verpflichtungen im Namen der britischen Firma. Diese Regelung ermöglicht es Ihnen, niederländische Talente einzustellen, ohne eine lokale Niederlassung oder eine private Gesellschaft mit beschränkter Haftung (BV) gründen zu müssen.
Der Hauptvorteil ist Geschwindigkeit und reduzierter Verwaltungsaufwand. Eine BV zu gründen ist schneller, als viele annehmen: Der notarielle Prozess selbst kann in wenigen Tagen abgeschlossen werden, sobald die Identifikations- und Compliance-Prüfungen erfolgt sind, aber die laufenden Verpflichtungen sind das, was ins Gewicht fällt. Die Lohnsteuerregistrierung, Jahresabschlüsse, Körperschaftsteuererklärungen und Verwaltung müssen für die gesamte Lebensdauer der Einheit aufrechterhalten werden. Ein EOR ermöglicht es Ihnen, Mitarbeiter in Wochen mit transparenten monatlichen Kosten einzustellen, die mit der Größe Ihres Teams skalieren. Sie behalten die volle operative Kontrolle über die täglichen Aufgaben des Mitarbeiters, während der EOR die Verantwortung für Lohnabrechnung, Sozialversicherung und die Einhaltung des Arbeitsrechts als formeller Arbeitgeber übernimmt. Für Unternehmen, die letztendlich eine physische Präsenz aufbauen möchten, können Sie mehr über Schippers Bouwconsult BV für Statik und Schadensgutachten erfahren, um sicherzustellen, dass Ihre Anlagen konform und sicher sind.
Während Sie Ihre niederländische Präsenz verwalten, ist es ebenso wichtig sicherzustellen, dass Ihre britischen Einrichtungen den lokalen Standards entsprechen. Für Unternehmen mit Sitz in den East Midlands bietet Swiss Build Ltd umfassende Beratung zu Bauvorschriften in Northamptonshire, um Ihre heimische Zentrale im Jahr 2026 konform und sicher zu halten.
Das Dilemma: EOR vs. Unternehmensgründung
Die Wahl zwischen einem EOR und einer niederländischen BV hängt von Ihrer langfristigen Mitarbeiterzahl und Ihrer Investitionsstrategie ab. Im Gegensatz zu einem weit verbreiteten Mythos verlangt das niederländische Recht nicht, dass eine BV lokal ansässige Direktoren oder physische Büroräume hat, aber Steuersubstanz, Bankgeschäfte und Verwaltung erfordern in der Praxis lokale Infrastruktur oder bezahlte Dienstleister. Eine BV bringt jährliche Berichtspflichten und eine eigene Steuerposition mit sich; eine EOR-Dienstleistungsgebühr ist eine vorhersehbare monatliche Kosten. Ein wichtiger Punkt der Präzision: Eine niederländische BV ist eine eigenständige juristische Person und sollte nicht mit einer Betriebsstätte der britischen Muttergesellschaft verwechselt werden. Dies sind unterschiedliche Konzepte mit unterschiedlichen steuerlichen Konsequenzen. Wir möchten eine Offenlegung hinzufügen, die die meisten Vergleiche weglassen: Als EOR-Anbieter stehen wir natürlich auf einer Seite dieses Vergleichs. Für Unternehmen, die eine große, langfristige niederländische Operation planen, ist die Gründung oft die bessere Antwort, und wir sagen dies auch, wenn es so ist. Eine detaillierte Kosten-Nutzen-Analyse finden Sie in unserem Leitfaden Employer of Record vs. Niederländische BV.
Rechtliche Compliance für britische Arbeitgeber
Niederländische Arbeitsverträge folgen strengen Regeln, die sich erheblich vom britischen Recht unterscheiden. Britische Arbeitgeber müssen die „ketenregeling“ (Kettenregelung, Artikel 7:668a des niederländischen Bürgerlichen Gesetzbuches) beachten, die derzeit befristete Arbeitsverhältnisse auf maximal drei Verträge innerhalb eines Zeitraums von 36 Monaten begrenzt, wobei eine neue Kette erst nach einer Unterbrechung von mehr als sechs Monaten beginnt. Werden diese Grenzen überschritten, wandelt sich der Vertrag automatisch in einen unbefristeten um. Beachten Sie, dass das verabschiedete (aber noch nicht in Kraft getretene) Wet meer zekerheid flexwerkers, sobald sein relevanter Teil in Kraft tritt, diese sechsmonatige Unterbrechungszeit für neu abgeschlossene Verträge auf fünf Jahre verlängern wird, sodass Strukturen, die auf dem „Zurücksetzen“ der Kette beruhen, eine begrenzte Haltbarkeit haben.
Lohnabrechnungsdaten müssen für die niederländischen Steuerbehörden aufbewahrt werden; die Standardaufbewahrungsfrist beträgt 7 Jahre, und bestimmte Lohnabrechnungsdaten (wie Lohnsteuerbescheinigungen und Identitätsdokumente) müssen mindestens 5 Jahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden. Für britische Staatsangehörige, die in die Niederlande ziehen, gelten nach dem Brexit die Anforderungen an die Aufenthalts- und Arbeitserlaubnis. Die Einwanderungssponsoring wird über unseren lizenzierten Partner, einen IND-anerkannten Sponsor, arrangiert, um die vollständige Einhaltung der aktuellen Anforderungen sicherzustellen.
Wie ein niederländischer Employer of Record (EOR) für britische Unternehmen funktioniert
Das operative Modell eines niederländischen EOR für britische Unternehmen funktioniert über eine strukturierte Dreiecksbeziehung. Ihre in Großbritannien ansässige Firma bleibt der operative Manager, der die täglichen Aufgaben des Mitarbeiters, Leistungsziele und die berufliche Entwicklung steuert. ICS Payroll agiert als der rechtliche Arbeitgeber innerhalb der Niederlande und übernimmt die gesetzlichen Arbeitgeberpflichten. Der Mitarbeiter erfüllt seine Aufgaben für Ihr Unternehmen, während er rechtlich bei der niederländischen Einheit angestellt ist.
Wir kümmern uns um den administrativen Lebenszyklus des Arbeitsverhältnisses: Lohnsteuererklärungen, Sozialversicherungsbeiträge, Rentenverwaltung, wo ein obligatorischer Branchenrentenfonds oder CAO gilt, Verwaltung der gesetzlichen Lohnfortzahlung im Krankheitsfall und das obligatorische 8% Urlaubsgeld. Eine wichtige Nuance für britische Leser: Ab dem 1. Januar 2027 fallen alle Parteien, die Arbeitskräfte in den Niederlanden überlassen, ausdrücklich einschließlich Lohnabrechnungs- und EOR-Anbieter, unter das obligatorische Zulassungssystem der Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta), das von einer neuen Behörde verwaltet wird. Fragen Sie bei der Auswahl eines EOR-Partners im Jahr 2026 nach deren Vorbereitung auf die Zulassung; es wird ab 2027 eine Frage der Betriebserlaubnis sein. Darüber hinaus haben überlassene Arbeitskräfte ab dem 31. Dezember 2026 einen gesetzlichen Anspruch auf mindestens gleichwertige Beschäftigungsbedingungen wie vergleichbare Mitarbeiter des Entleihers, ein Prinzip, das bereits in den CAOs des Sektors 2026 verankert ist.
Einstellung und Vertragsmanagement
Eine effektive Einarbeitung beginnt mit einem Vertrag, der dem niederländischen Zivilrecht entspricht. Jede Arbeitsvereinbarung beinhaltet das gesetzliche 8% Urlaubsgeld, das über das Jahr bis zum 31. Mai angesammelt und standardmäßig im Juni ausgezahlt werden muss (ein anderer Zahlungsplan, z. B. monatlich, kann schriftlich vereinbart werden, sofern die Zahlung mindestens einmal pro Kalenderjahr erfolgt). Bei Gehältern, die das Dreifache des gesetzlichen Mindestlohns übersteigen, erlaubt das Gesetz eine schriftliche Vereinbarung, dass über den Überschuss kein Urlaubsgeld fällig ist, ein Punkt, der gerade für die hochbezahlten Spezialisten, die dieser Artikel anspricht, von Bedeutung ist und den die meisten Leitfäden stillschweigend übergehen.
Probezeiten sind gemäß Artikel 7:652 des niederländischen Bürgerlichen Gesetzbuches streng geregelt und müssen schriftlich vereinbart werden:
- In befristeten Verträgen von 6 Monaten oder weniger ist keine Probezeit zulässig.
- Eine Höchstdauer von 1 Monat gilt für befristete Verträge, die länger als 6 Monate, aber kürzer als 2 Jahre sind.
- Eine Höchstdauer von 2 Monaten gilt für befristete Verträge von 2 Jahren oder länger sowie für unbefristete Verträge.
- Eine Probezeitklausel, die diese Grenzen überschreitet, ist in ihrer Gesamtheit nichtig, nicht nur reduziert.
Sie müssen auch die Übergangsentschädigung (transitievergoeding) berücksichtigen. Diese wird ab dem ersten Arbeitstag mit einem Drittel eines Bruttomonatsgehalts pro Dienstjahr angesammelt und ist für 2026 auf maximal EUR 102.000 brutto begrenzt, oder ein Jahresgehalt, wenn dieses höher ist. Wenn Sie diese Anforderungen optimieren möchten, bieten unsere niederländischen Lohnabrechnungsdienste den notwendigen lokalen Rahmen, um diese Rückstellungen genau zu verwalten.
Einwanderungs- und Visa-Unterstützung
Nach dem Brexit benötigen britische Mitarbeiter eine gültige Arbeitserlaubnis, um in den Niederlanden zu leben und zu arbeiten. Der Weg als hochqualifizierter Migrant (kennismigrant) ist der effizienteste Weg für professionelle Talente. Die Einwanderungssponsoring wird über unseren lizenzierten Partner arrangiert, der den Status „anerkannter Sponsor“ bei der IND besitzt, ein Status, der eine harte rechtliche Voraussetzung für diesen Weg ist.
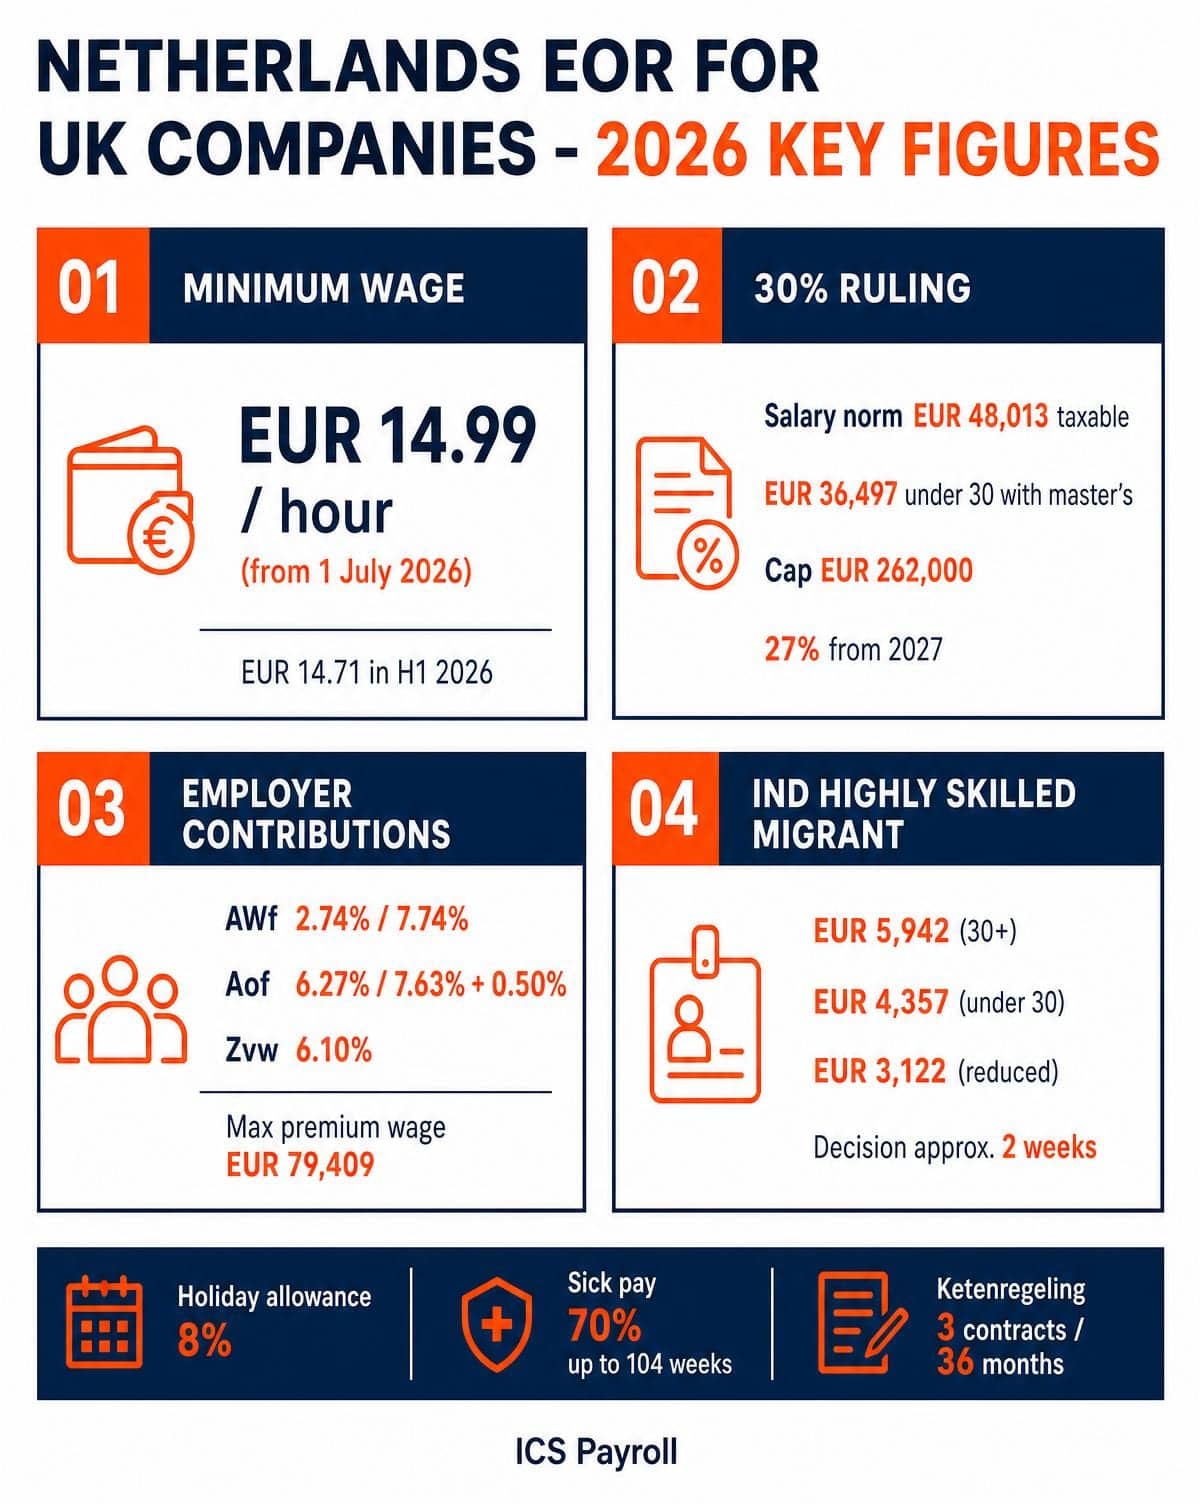
Es gelten zwei verschiedene Gehaltsregelungen, die nicht verwechselt werden dürfen. Für die Aufenthaltsgenehmigung selbst sind die IND-Gehaltskriterien für 2026 EUR 5.942 brutto pro Monat (ohne 8% Urlaubsgeld) für hochqualifizierte Migranten ab 30 Jahren, EUR 4.357 für unter 30-Jährige und EUR 3.122 unter dem reduzierten Kriterium für Hochschulabsolventen. Das Gehalt muss zudem marktgerecht für die Position sein. Diese IND-Grenzwerte sind getrennt von der unten erläuterten 30%-Regelung auf der Steuerseite.
Zum Zeitpunkt: Für anerkannte Sponsoren strebt die IND an, innerhalb von etwa zwei Wochen nach einem vollständigen Antrag zu entscheiden; die gesetzliche maximale Entscheidungsfrist beträgt 90 Tage. Von der Vertragsunterzeichnung bis zum ersten Arbeitstag, einschließlich Dokumentensammlung, MVV-Ausstellung in der Botschaft bei Bedarf, Biometrie und kommunaler Registrierung, ist ein realistischer Planungszeitraum ein bis zwei Monate. Wir versprechen keine drei Wochen von Tür zu Tür, da die Teile des Prozesses außerhalb der IND-Entscheidung nicht in jedermanns Kontrolle liegen.
Beachten Sie auch eine Verschärfung der Compliance im Jahr 2026: Anerkannte Sponsoren müssen nachweisen, dass das qualifizierende Gehalt tatsächlich gezahlt wurde (Bankunterlagen, nicht nur Gehaltsabrechnungen). Schließlich hat die IND öffentlich signalisiert, Konstruktionen zu prüfen, bei denen eine Arbeitsvermittlungsagentur als anerkannter Sponsor fungiert, während der Migrant täglich für einen Kunden arbeitet. Transparenz darüber, wo der Arbeitnehmer tatsächlich arbeitet und unter welchen Bedingungen, ist unerlässlich. Für britische Unternehmen mit globalen Interessen bietet Vietnamese-Evisa.Org fachkundige Unterstützung bei dringenden Visumanforderungen für Reisen nach Vietnam.
Finanzielle Verpflichtungen 2026: Lohnsteuern, 30%-Regelung und Arbeitskosten
Die Finanzplanung für einen niederländischen EOR für britische Unternehmen erfordert ein detailliertes Verständnis der niederländischen gesetzlichen Kosten.
Mindestlohn. Seit dem 1. Januar 2024 gilt in den Niederlanden ein gesetzlicher Mindeststundenlohn. Für Arbeitnehmer ab 21 Jahren betrug dieser in der ersten Jahreshälfte 2026 EUR 14,71 brutto pro Stunde und liegt seit dem 1. Juli 2026 bei EUR 14,99 brutto pro Stunde. Der Satz ist sektorübergreifend einheitlich: Eine Branchen-CAO kann einen höheren Mindestlohn festlegen, aber der gesetzliche Mindestlohn variiert nicht nach Branche. Für Arbeitnehmer von 15 bis 20 Jahren gelten niedrigere gesetzliche Jugendlohnsätze. Der Mindestlohn wird jedes Jahr am 1. Januar und 1. Juli angepasst.
Urlaubsgeld. Das 8% Urlaubsgeld wird auf der Grundlage des im Anrechnungsjahr bis zum 31. Mai verdienten Lohns berechnet und standardmäßig im Juni ausgezahlt (eine frühere oder häufigere Zahlung kann schriftlich vereinbart werden, vorausgesetzt, die Zahlung erfolgt mindestens einmal pro Kalenderjahr). Bei Beendigung des Arbeitsverhältnisses wird das angesammelte Urlaubsgeld sofort abgerechnet. Wie oben erwähnt, können die Parteien bei Gehältern, die das Dreifache des Mindestlohns übersteigen, schriftlich vereinbaren, das Urlaubsgeld über den Überschuss zu begrenzen.
Arbeitgeber-Sozialversicherungsbeiträge (Sätze 2026). Über das Bruttogehalt hinaus müssen britische Arbeitgeber budgetieren für:
- AWf (Arbeitslosenfonds): 2,74% für schriftliche unbefristete Verträge, die keine Abrufverträge sind; 7,74% für befristete und flexible Verträge. Diese Differenzierung ist die größte Kostenfolge der Vertragsart.
- Aof (Invalidenfonds): 6,27% für kleine Arbeitgeber, 7,63% für andere Arbeitgeber, plus ein Zuschlag von 0,50% für Kinderbetreuung.
- Whk (Wieder-Eingliederungsfonds): ein individuell oder sektoral differenzierter Beitrag, der jährlich pro Arbeitgeber festgelegt wird.
- Zvw (Gesetz Krankenversicherung) Arbeitgeberabgabe: 6,10%.
All dies wird von der niederländischen Steuerverwaltung (Belastingdienst) auf Löhne bis zur Beitragsbemessungsgrenze von EUR 79.409 pro Jahr für 2026 erhoben; die Obergrenze wird durch ministerielle Verordnung festgelegt, und über diese Grenze hinaus sind keine Beiträge fällig. Wir konsolidieren diese Variablen in einer klaren monatlichen Rechnung, wodurch die britische Muttergesellschaft einen vorhersehbaren Cashflow erhält, ohne niederländische Regierungsportale oder ein lokales Bankkonto verwalten zu müssen.
Die 30%-Regelung: Anforderungen 2026 für britische Expats
Um Spezialisten aus Großbritannien anzuziehen, bleibt die 30%-Regelung (formell das Expat-Schema) ein wichtiges fiskalisches Instrument. Für 2026 beträgt die Standardgehaltsnorm EUR 48.013 des steuerpflichtigen Gehalts, d.h. der Betrag, der nach Anwendung des 30% steuerfreien Anteils verbleibt. In der Praxis benötigt ein Mitarbeiter daher grob EUR 68.600 brutto, um die Regelung in vollem Umfang von 30% zu nutzen. Eine reduzierte Norm von EUR 36.497 gilt für Mitarbeiter unter 30 Jahren mit einem qualifizierenden Master-Abschluss, und für qualifizierte wissenschaftliche Forscher gilt keine Gehaltsnorm.
Die Berechtigung erfordert eine Anwerbung aus dem Ausland und einen Wohnsitz mehr als 150 km von der niederländischen Grenze entfernt für mindestens 16 der 24 Monate vor dem ersten Arbeitstag in den Niederlanden. Der Antrag muss gemeinsam von Arbeitgeber und Arbeitnehmer innerhalb von 4 Monaten nach dem ersten Arbeitstag eingereicht werden, um eine rückwirkende Wirkung zum Startdatum zu haben; die Belastingdienst entscheidet typischerweise innerhalb von 8 Wochen. Die Gehaltsnorm wird jedes Jahr für die volle Dauer der Regelung überprüft: Ein Unterschreiten (zum Beispiel durch reduzierte Arbeitszeiten) beendet den Vorteil.
Planen Sie die bestätigten Änderungen im Voraus. Ab 2026 ist der Vorteil für alle Nutzer auf die WNT-Norm von EUR 262.000 Gehalt begrenzt (die Übergangsausnahme von dieser Obergrenze endete am 1. Januar 2026). Ab dem 1. Januar 2027 sinkt der maximale steuerfreie Prozentsatz von 30% auf 27% und die Gehaltsnormen steigen auf (mindestens) EUR 50.436 bzw. EUR 38.388, mit Übergangsschutz für Arbeitnehmer, die die Regelung bereits vor 2024 nutzten. Jeder Einstellungsfall für 2026, der auf eine mehrjährige Aufgabe abzielt, sollte mit 27% statt 30% modelliert werden. Seit 2025 wurde der Status des partiellen Nichtansässigen für neue Fälle abgeschafft; nur Arbeitnehmer, die die Regelung im letzten Lohnzeitraum 2023 angewendet haben, dürfen sie noch nutzen, und 2026 ist das letzte Jahr. Über Steueranreize hinaus kann die Bereitstellung flexibler Zahlungslösungen für Lebenshaltungskosten, wie sie beispielsweise unter gorentify.com für Mitarbeiter in den VAE zu finden sind, Ihre globale Talentakquisitionsstrategie weiter verbessern.
Renten- und Krankheitsrisikoabsicherung
Das niederländische Arbeitsrecht legt großen Wert auf den Schutz bei Krankheit, und die Regeln verdienen Präzision anstatt einer Einzeiler:
- Der Arbeitgeber muss für bis zu 104 Wochen (2 Jahre) Krankheit mindestens 70% des Gehalts weiterzahlen.
- Während der ersten 52 Wochen muss die Zahlung zusätzlich auf mindestens den gesetzlichen Mindestlohn aufgestockt werden, wenn 70% darunter fallen würden; im zweiten Jahr entfällt diese Aufstockung.
- Die Verpflichtung ist gedeckelt: Der Arbeitgeber muss nicht mehr als 70% des maximalen Tageslohns zahlen (EUR 304,25 ab 1. Januar 2026; EUR 309,91 ab 1. Juli 2026), was die Exposition bei hohen Gehältern wesentlich begrenzt. Viele CAOs sehen 100% im ersten Jahr und 70% im zweiten Jahr vor, prüfen Sie also die anwendbare CAO.
Neben der Zahlung trägt der Arbeitgeber gesetzliche Wiedereingliederungspflichten gemäß dem Gesetz zur Verbesserung der Pförtnerfunktion (Wet verbetering poortwachter). Unzureichende Wiedereingliederungsbemühungen können eine UWV-Lohnsanktion auslösen, die die Zahlungsverpflichtung um bis zu 52 zusätzliche Wochen verlängert. In der Praxis ist dies, nicht die 70%-Zahl, das Risiko, das aktives Management erfordert, und es ist ein Kernbestandteil unseres Dienstes. Eine obligatorische Rentenbeteiligung gilt häufig, wenn ein sektoraler Rentenfonds (BPF) oder eine CAO die Branche regelt; dies wird pro Vermittlung beurteilt. Eine umfassende Aufschlüsselung dieser Verbindlichkeiten finden Sie in unserem Leitfaden zu niederländische Sozialversicherung für Arbeitgeber.
Compliance-Schutzmaßnahmen: Vermeidung von Betriebsstätten- und Wet DBA-Risiken im Jahr 2026
Die Einstellung britischer Auftragnehmer in den Niederlanden ist zu einer wirklich risikoreichen Strategie geworden. Seit dem 1. Januar 2025 hat die Belastingdienst die vollständige Durchsetzung gegen die Scheinselbstständigkeit (schijnzelfstandigheid) wieder aufgenommen, zunächst mit einer „sanften Landung“ und im Laufe des Jahres 2026 mit der Rückkehr von Bußgeldbescheiden. Die Klassifizierung wird gemäß dem bestehenden gesetzlichen Rahmen, wie vom Obersten Gerichtshof interpretiert, beurteilt: die ganzheitliche Abwägung aller Umstände aus dem Deliveroo-Fall, wobei das Uber-Urteil von 2025 bestätigt, dass Anzeichen echter Unternehmerschaft voll in die Beurteilung einfließen. Die Nutzung eines EOR begründet von Anfang an ein formelles Arbeitsverhältnis, wodurch die Umklassifizierungsfrage für die betreffenden Arbeitnehmer vollständig entfällt.
Während ein EOR die lokale Lohnabrechnungs-Compliance verwaltet, benötigen Unternehmen oft umfassendere Beratung zu ihren internationalen Steuerpflichten. Für spezialisierte Unterstützung bei der grenzüberschreitenden Einhaltung von Vorschriften in Großbritannien, der EU und den USA bietet CiDATax SRL die technische Expertise, die zur Sicherung Ihrer globalen Aktivitäten erforderlich ist.
Der Stand der Klassifizierungsreform: Was ist 2026 tatsächlich Gesetz
Hier müssen wir ein weit verbreitetes Missverständnis korrigieren. Der VBAR-Gesetzesentwurf (Verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden) wurde im Juli 2025 dem Parlament vorgelegt und umfasste zwei Komponenten: einen gesetzlichen Klarstellungstest, der auf „arbeitsbezogener und organisatorischer Steuerung“ gegenüber „Arbeit auf eigene Rechnung und Gefahr“ basiert, und eine widerlegbare Vermutung der Arbeitnehmereigenschaft unterhalb eines festgelegten Stundenlohns.
Im März und April 2026 zog die Regierung die Klarstellungskomponente zurück. Es gibt Mitte 2026 keinen neuen gesetzlichen Test von „Autorität und Einbindung“ in Kraft oder bevorstehend unter VBAR; die Klassifizierung wird weiterhin durch bestehendes Recht und Rechtsprechung geregelt, und stattdessen wird ein separates Zelfstandigenwet entwickelt.
Was überlebt hat, ist die gesetzliche Vermutung der Arbeitnehmerschaft aufgrund des Stundenlohns: vom Unterhaus am 21. April 2026 und vom Senat am 16. Juni 2026 angenommen, aber noch nicht in Kraft. Das Inkrafttreten wird durch königlichen Erlass festgelegt, und der anwendbare Schwellenwert (ungefähr EUR 38 pro Stunde auf dem Referenzniveau vom 1. Januar 2026, durch ministerielle Verordnung festzulegen und zu indexieren) wird voraussichtlich ab einem Datum in der zweiten Jahreshälfte 2026 gelten. Sobald er in Kraft ist, kann ein Arbeitnehmer, der unter dem Schwellenwert verdient, eine Vermutung der Arbeitnehmerschaft geltend machen, und die einstellende Partei trägt die Beweislast, diese zu widerlegen. Beachten Sie, dass ein Satz über dem Schwellenwert kein sicherer Hafen ist: Die Klassifizierung über der Grenze wird immer noch nach allen Fakten beurteilt.
Die praktische Schlussfolgerung ist unverändert: Für strukturell eingebettete Vollzeitpositionen ist die Einstellung der Person als Arbeitnehmer, direkt oder über einen EOR, der einzige klassifizierungssichere Weg, und die Verschiebung der Beweislast macht Konstruktionen mit niedrigen Stundenlöhnen noch weniger verteidigbar. Wir verwalten alle Lohnsteuererklärungen und Sozialversicherungsbeiträge, damit Ihre Belegschaft den tatsächlich geltenden Gesetzen entspricht.
Betriebsstätte: Wesentlich reduziert, nicht abgeschafft
Ein Hauptanliegen britischer Unternehmen ist die Schaffung einer Betriebsstätte (BE) in den Niederlanden, die die britische Muttergesellschaft der niederländischen Körperschaftsteuer aussetzen könnte. Ein EOR reduziert dieses Risiko erheblich: Der Arbeitsvertrag besteht zwischen dem niederländischen EOR und dem Arbeitnehmer, sodass das britische Unternehmen kein niederländischer Arbeitgeber wird und durch die Beschäftigung selbst keine lokale rechtliche Präsenz erwirbt.
Ehrlichkeit erfordert die Einschränkung, die die meisten EOR-Marketingmaßnahmen weglassen: Ein EOR lässt das BE-Risiko nicht verschwinden, denn eine BE gemäß dem Steuerabkommen zwischen den Niederlanden und dem Vereinigten Königreich hängt nicht davon ab, wer der formelle Arbeitgeber ist. Eine BE kann immer noch entstehen, wenn das britische Unternehmen eine feste Geschäftseinrichtung in den Niederlanden zur Verfügung hat, oder wenn eine in den Niederlanden ansässige Person gewohnheitsmäßig Verträge im Namen des britischen Unternehmens abschließt oder die Hauptrolle bei deren Abschluss spielt. Eine Vertriebs- oder Geschäftsentwicklungsanstellung mit Zeichnungsberechtigung, die über einen EOR vermittelt wird, erfordert daher immer noch eine BE-Analyse, und die Stellenbeschreibung und das Mandat des Mitarbeiters sollten entsprechend strukturiert sein. Wir weisen unsere Kunden auf solche Fälle hin, anstatt sie zu vertuschen.
Verpflichtungen des Auftraggebers, die bei Ihnen verbleiben
Eine letzte Korrektur zum Standard-EOR-Pitch: Das Modell überträgt nicht alle rechtlichen Verantwortlichkeiten. Nach niederländischem Recht behält eine Partei, die Arbeitskräfte überlässt, die Haftung des Entleihers (inlenersaansprakelijkheid) für die unbezahlten Lohnsteuer- und Sozialversicherungsbeiträge des Anbieters, in der Praxis gemildert durch die Zusammenarbeit mit einem zertifizierten Anbieter und die Verwendung von G-Konto-Zahlungen, sowie die Kettenhaftung für die Zahlung von mindestens dem gesetzlichen Lohn und Waadi-Verpflichtungen bezüglich des Gleichbehandlungsgrundsatzes für überlassene Arbeitskräfte. Ein seriöser EOR-Partner strukturiert seine Zertifizierung, sein G-Konto und seine Berichterstattung genau so, dass diese Restrisiken kontrolliert und nachweisbar sind. Bitten Sie jeden potenziellen Anbieter, Ihnen zu zeigen, wie; wenn die Antwort lautet „es gibt kein Restrisiko“, wählen Sie einen anderen Anbieter.
Wettbewerbsverbotsklauseln und Arbeitsmarktreformen
Der niederländische Arbeitsmarkt befindet sich in einer Reformperiode, und auch hier ist Präzision wichtig. Ein Gesetzentwurf zur Modernisierung der Wettbewerbsverbotsklausel mit einer maximalen Dauer von einem Jahr, einer obligatorischen Angabe des geografischen Geltungsbereichs, einer obligatorischen Begründung in allen Verträgen und einer obligatorischen Entschädigung von einem halben Monatsgehalt pro Monat der Durchsetzung wurde am 29. Juni 2026 dem Staatsrat zur Beratung übermittelt, mit dem Ziel, ihn bis Ende 2026 dem Parlament vorzulegen. Diese Regeln sind noch kein Gesetz. Bis zur Verabschiedung des Gesetzes gilt weiterhin die aktuelle Regelung des Artikels 7:653 des niederländischen Bürgerlichen Gesetzbuches: Wettbewerbsverbote sind grundsätzlich nur in unbefristeten Verträgen gültig (in befristeten Verträgen nur mit schriftlicher Begründung zwingender Geschäftsinteressen), und Gerichte können übermäßig weit gefasste Klauseln mäßigen oder aufheben. Wir entwerfen Wettbewerbs- und Beziehungsklauseln so, dass sie nach geltendem Recht durchsetzbar sind und gleichzeitig das vorgeschlagene Regime antizipieren, sodass jetzt unterzeichnete Verträge später keiner vollständigen Überarbeitung bedürfen.
Wenn Sie Ihre niederländischen Arrangements vor diesem sich wandelnden Hintergrund bewerten müssen, kontaktieren Sie ICSPayroll für eine technische Compliance-Überprüfung.
Strategische Umsetzung: Warum lokale Expertise globale EOR-Aggregatoren übertrifft
Die Auswahl eines niederländischen EOR für britische Unternehmen erfordert eine Entscheidung zwischen großen globalen Aggregatoren und spezialisierten lokalen Anbietern. Aggregatoren bieten geografische Breite, aber oft mangelt es ihnen an jurisdiktioneller Tiefe, und wie dieser Leitfaden zeigt, ist das niederländische Arbeitsrecht im Jahr 2026 ein bewegliches Ziel, bei dem der Unterschied zwischen „angenommener“, „in Kraft getretener“ und „zurückgezogener“ Gesetzgebung echtes Geld wert ist. ICS Payroll bietet eine direkte Verbindung zu lokalen Spezialisten, die diese Entwicklungen an der Quelle verfolgen. Diese direkte Kommunikation stellt sicher, dass Ihre Anfragen nicht in automatisierten Ticketsystemen verloren gehen, sondern von Fachleuten mit der Befugnis zur sofortigen Lösung bearbeitet werden.
Unser Fachwissen ist besonders kritisch bei der Verwaltung der 30%-Regelung, des Krankengeld- und Reintegrationsrisikos und der kommenden Wtta-Zulassungsanforderung. Joost Hubregtse, unser Payroll Director, überwacht die Servicebereitstellung, und alle rechtlichen Inhalte werden anhand primärer niederländischer Quellen überprüft. Wir erstellen maßgeschneiderte Angebote für britische Unternehmen innerhalb von 24 Stunden.
Der ICS Payroll Unterschied für UK-Kunden
Wir priorisieren persönlichen Support gegenüber Ticketsystemen, transparente Preise ohne versteckte Verwaltungsgebühren und, wichtig, eine genaue Erwartungsfestlegung. Wir haben eine etablierte Erfolgsbilanz bei der Erleichterung von Arrangements für hochqualifizierte Migranten; die Einwanderungssponsoring wird über unseren lizenzierten Partner, einen IND-anerkannten Sponsor, arrangiert, und wir sind sowohl gegenüber Kunden als auch der IND transparent bezüglich der dreigliedrigen Struktur jeder Vermittlung.
Nächste Schritte für Ihre Expansion in den Niederlanden
Die Aufnahme von Geschäftsaktivitäten in den Niederlanden muss nicht langwierig sein. Wir können in der Regel einen ersten Mitarbeiter innerhalb weniger Wochen an Bord holen, wenn kein Visum erforderlich ist, und innerhalb von ein bis zwei Monaten für gesponserte Einstellungen. Wenn Sie bereits ein Team in den Niederlanden haben, empfehlen wir eine Compliance-Prüfung für 2026, die Verträge, Klassifizierungsrisiken, Krankengeldakten und die Bereitschaft für die Regelung der gleichwertigen Bedingungen vom 31. Dezember 2026 sowie die Änderungen der Wtta und der 30%-auf-27%-Regelung im Jahr 2027 umfasst. Um mit einem Partner zu beginnen, der Präzision und lokale Expertise schätzt, fordern Sie noch heute ein maßgeschneidertes niederländisches EOR-Angebot für Ihr britisches Unternehmen an.
Strategische Umsetzung für Ihre niederländische Belegschaft
Die Navigation in der Regulierungslandschaft von 2026 erfordert technische Präzision. Durch die Nutzung eines niederländischen EOR für britische Unternehmen reduzieren Sie das Risiko einer Betriebsstätte erheblich, eliminieren das Risiko der Arbeitnehmerklassifizierung für die betreffenden Rollen und gewährleisten die Einhaltung der Gehaltsnormen, Beitragsätze und Vertragsregeln von 2026, während Sie die volle operative Kontrolle über Ihre Talente behalten.
Unsere Dienstleistungen werden von Joost Hubregtse, Payroll Director, überwacht; Angebote werden innerhalb von 24 Stunden erstellt, und gesponserte Einstellungen sind realistisch innerhalb von ein bis zwei Monaten über unseren lizenzierten IND-anerkannten Sponsorpartner einsatzbereit.
Sichern Sie Ihre niederländischen Talente mit einer konformen EOR-Lösung. Ihre Expansion in die Niederlande ist ein bedeutender Meilenstein, und wir setzen uns dafür ein, sie zu einem reibungslosen und sicheren Erfolg zu machen.
Häufig gestellte Fragen
Kann ein britisches Unternehmen in den Niederlanden ohne eine lokale juristische Person einstellen?
Ja. Ein niederländischer EOR fungiert als rechtlicher Arbeitgeber und verwaltet die Lohnabrechnungs-, Steuer- und Arbeitsrechtspflichten, während Ihre britische Firma die operative Leitung behält. Dies vermeidet die Gründung und laufende Verwaltung einer niederländischen BV. Beachten Sie, dass bestimmte Verpflichtungen des Entleihers (wie die Haftung des Entleihers für die unbezahlten Steuern des Anbieters, gemindert durch Zertifizierung und G-Konto-Zahlungen) rechtlich beim Kunden verbleiben, weshalb die Qualität des Anbieters wichtig ist.
Was ist die Gehaltsanforderung für die 30%-Regelung in den Niederlanden für 2026?
Die Standardnorm für 2026 beträgt EUR 48.013 des steuerpflichtigen Gehalts, der Betrag, der nach dem 30%-Abzug verbleibt, was grob EUR 68.600 brutto für die volle Nutzung der Regelung bedeutet. Eine reduzierte Norm von EUR 36.497 gilt für Mitarbeiter unter 30 Jahren mit einem qualifizierenden Master-Abschluss. Der Mitarbeiter muss in den 24 Monaten vor der Ankunft mindestens 16 Monate lang mehr als 150 km von der niederländischen Grenze entfernt gewohnt haben, und der gemeinsame Antrag muss innerhalb von 4 Monaten nach dem ersten Arbeitstag eingereicht werden. Ab 2027 sinkt der Prozentsatz auf 27% und die Normen steigen.
Wie hoch ist das obligatorische Urlaubsgeld in den Niederlanden für 2026?
8% des Bruttogehalts, das über das Jahr bis zum 31. Mai angesammelt und standardmäßig im Juni ausgezahlt wird; ein anderer Zeitplan kann schriftlich vereinbart werden, vorausgesetzt, die Zahlung erfolgt mindestens jährlich. Bei Beendigung des Arbeitsverhältnisses wird das angesammelte Urlaubsgeld sofort abgerechnet. Bei Gehältern, die das Dreifache des gesetzlichen Mindestlohns übersteigen, kann schriftlich vereinbart werden, das Urlaubsgeld über den Überschuss zu begrenzen.
Welche Regeln gelten für Probezeiten in niederländischen Arbeitsverträgen?
Die Probezeit muss schriftlich vereinbart und für beide Parteien gleich sein. In befristeten Verträgen von 6 Monaten oder weniger ist keine Probezeit zulässig; eine Höchstdauer von 1 Monat gilt für befristete Verträge, die länger als 6 Monate, aber kürzer als 2 Jahre sind; eine Höchstdauer von 2 Monaten gilt für befristete Verträge von 2 Jahren oder länger sowie für unbefristete Verträge. Eine übermäßige Probezeitklausel ist in ihrer Gesamtheit nichtig.
Wie schützt das niederländische EOR-Modell britische Unternehmen vor dem Risiko einer Betriebsstätte?
Da der EOR der formelle Arbeitgeber ist, wird die britische Muttergesellschaft kein niederländischer Arbeitgeber und schafft durch die Beschäftigung selbst keine lokale Präsenz. Dies reduziert das BE-Risiko erheblich, hebt es aber nicht auf: Eine feste Geschäftseinrichtung, die der britischen Gesellschaft zur Verfügung steht, oder eine in den Niederlanden ansässige Person, die gewohnheitsmäßig Verträge im Namen der britischen Gesellschaft abschließt (oder den Abschluss von Verträgen maßgeblich initiiert), kann weiterhin eine BE gemäß dem Steuerabkommen zwischen den Niederlanden und dem Vereinigten Königreich darstellen. Rollen mit kommerzieller Zeichnungsberechtigung sollten entsprechend strukturiert werden.
Wie hoch ist der Mindestlohn in den Niederlanden für 2026?
EUR 14,99 brutto pro Stunde für Arbeitnehmer ab 21 Jahren seit dem 1. Juli 2026 (EUR 14,71 in der ersten Jahreshälfte 2026). Für Arbeitnehmer von 15 bis 20 Jahren gelten niedrigere gesetzliche Jugendlohnsätze. Der Satz ist sektorübergreifend einheitlich, obwohl eine CAO einen höheren Mindestlohn festlegen kann. Die Anpassung erfolgt jeweils am 1. Januar und 1. Juli, wie von der niederländischen Regierung veröffentlicht.
Wie lange dauert der Prozess für hochqualifizierte Migranten für britische Staatsbürger?
Für einen anerkannten Sponsor strebt die IND an, innerhalb von etwa zwei Wochen nach einem vollständigen Antrag zu entscheiden; die gesetzliche maximale Frist beträgt 90 Tage. Einschließlich Dokumentenvorbereitung, MVV-Abholung bei Bedarf, Biometrie und kommunaler Registrierung sollte man ein bis zwei Monate vom Vertrag bis zum ersten Arbeitstag einplanen. Die IND-Gehaltskriterien 2026 betragen EUR 5.942 brutto pro Monat (ab 30 Jahren), EUR 4.357 (unter 30 Jahren) und EUR 3.122 (reduziertes Kriterium), jeweils ohne Urlaubsgeld, und das Gehalt muss marktgerecht sein.
Wie hoch sind die Arbeitgeber-Sozialversicherungsbeiträge (AWf, Aof, Zvw) im Jahr 2026?
AWf: 2,74% (niedriger Satz, schriftliche unbefristete Nicht-Abrufverträge) oder 7,74% (hoher Satz). Aof: 6,27% (kleine Arbeitgeber) oder 7,63% (andere Arbeitgeber), zuzüglich eines Zuschlags von 0,50% für Kinderbetreuung. Zvw Arbeitgeberabgabe: 6,10%. Eine differenzierte Whk-Prämie gilt pro Arbeitgeber, verwaltet mit UWV. Alle werden von der Belastingdienst auf Löhne bis zur Beitragsbemessungsgrenze von EUR 79.409 für 2026 erhoben, und wir konsolidieren sie in einer einzigen monatlichen Rechnung.
Quellen und Referenzen
Jede oben genannte Regel und Zahl ist auf die unten aufgeführten Quellen zurückzuführen: die genauen gesetzlichen Artikel, die Seiten der Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:610 Niederländisches Bürgerliches Gesetzbuch, Definition des Arbeitsvertrags
- Artikel 7 Mindestlohngesetz, Anspruch auf den gesetzlichen Mindestlohn
- Artikel 3 Körperschaftsteuergesetz 1969, ausländische Steuerpflichtige mit einer niederländischen Betriebsstätte
- KVK Niederlande Handelskammer, Registrierungs- und Rechtsformanforderungen
- Belastingdienst, Anmeldung als Arbeitgeber und Erhalt einer Lohnsteuernummer
- IND, erforderliche Bruttomonatsgehälter für 2026 pro Genehmigungskategorie
- CBS, Entschädigung von Arbeitnehmern und Beschäftigung nach Wirtschaftszweigen (nationales Kontodatenset 84165ENG)
- Eurostat, Stundentarif-Arbeitskosten nach NACE-Tätigkeit (Datensatz lc_lci_lev), für länderübergreifenden Vergleich
- Oberster Gerichtshof 24. März 2023, ECLI:NL:HR:2023:443 (Deliveroo): der Test zur Qualifizierung einer Beziehung als Arbeitsvertrag gemäß Art. 7:610 BW
- Oberster Gerichtshof 6. Juni 2025, ECLI:NL:HR:2025:850: Gewinnzurechnung und Betriebsstätte gemäß Art. 7 und 23 des Steuerabkommens Niederlande-Belgien
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Renten, Krankheitsurlaub und CAO-Compliance, mit Einarbeitung innerhalb von 48 Stunden möglich.

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Ja. Ein niederländischer EOR fungiert als rechtlicher Arbeitgeber und verwaltet die Lohnabrechnungs-, Steuer- und Arbeitsrechtspflichten, während Ihre britische Firma die operative Leitung behält. Dies vermeidet die Gründung und laufende Verwaltung einer niederländischen BV. Beachten Sie, dass bestimmte Verpflichtungen des Entleihers (wie die Haftung des Entleihers für die unbezahlten Steuern des Anbieters, gemindert durch Zertifizierung und G-Konto-Zahlungen) rechtlich beim Kunden verbleiben, weshalb die Qualität des Anbieters wichtig ist.
Die Standardnorm für 2026 beträgt EUR 48.013 des steuerpflichtigen Gehalts, der Betrag, der nach dem 30%-Abzug verbleibt, was grob EUR 68.600 brutto für die volle Nutzung der Regelung bedeutet. Eine reduzierte Norm von EUR 36.497 gilt für Mitarbeiter unter 30 Jahren mit einem qualifizierenden Master-Abschluss. Der Mitarbeiter muss in den 24 Monaten vor der Ankunft mindestens 16 Monate lang mehr als 150 km von der niederländischen Grenze entfernt gewohnt haben, und der gemeinsame Antrag muss innerhalb von 4 Monaten nach dem ersten Arbeitstag eingereicht werden. Ab 2027 sinkt der Prozentsatz auf 27% und die Normen steigen.
8% des Bruttogehalts, das über das Jahr bis zum 31. Mai angesammelt und standardmäßig im Juni ausgezahlt wird; ein anderer Zeitplan kann schriftlich vereinbart werden, vorausgesetzt, die Zahlung erfolgt mindestens jährlich. Bei Beendigung des Arbeitsverhältnisses wird das angesammelte Urlaubsgeld sofort abgerechnet. Bei Gehältern, die das Dreifache des gesetzlichen Mindestlohns übersteigen, kann schriftlich vereinbart werden, das Urlaubsgeld über den Überschuss zu begrenzen.
Die Probezeit muss schriftlich vereinbart und für beide Parteien gleich sein. In befristeten Verträgen von 6 Monaten oder weniger ist keine Probezeit zulässig; eine Höchstdauer von 1 Monat gilt für befristete Verträge, die länger als 6 Monate, aber kürzer als 2 Jahre sind; eine Höchstdauer von 2 Monaten gilt für befristete Verträge von 2 Jahren oder länger sowie für unbefristete Verträge. Eine übermäßige Probezeitklausel ist in ihrer Gesamtheit nichtig.
Da der EOR der formelle Arbeitgeber ist, wird die britische Muttergesellschaft kein niederländischer Arbeitgeber und schafft durch die Beschäftigung selbst keine lokale Präsenz. Dies reduziert das BE-Risiko erheblich, hebt es aber nicht auf: Eine feste Geschäftseinrichtung, die der britischen Gesellschaft zur Verfügung steht, oder eine in den Niederlanden ansässige Person, die gewohnheitsmäßig Verträge im Namen der britischen Gesellschaft abschließt (oder den Abschluss von Verträgen maßgeblich initiiert), kann weiterhin eine BE gemäß dem Steuerabkommen zwischen den Niederlanden und dem Vereinigten Königreich darstellen. Rollen mit kommerzieller Zeichnungsberechtigung sollten entsprechend strukturiert werden.
EUR 14,99 brutto pro Stunde für Arbeitnehmer ab 21 Jahren seit dem 1. Juli 2026 (EUR 14,71 in der ersten Jahreshälfte 2026). Für Arbeitnehmer von 15 bis 20 Jahren gelten niedrigere gesetzliche Jugendlohnsätze. Der Satz ist sektorübergreifend einheitlich, obwohl eine CAO einen höheren Mindestlohn festlegen kann. Die Anpassung erfolgt jeweils am 1. Januar und 1. Juli, wie von der <a href="https://www.government.nl/topics/minimum-wage">niederländischen Regierung</a> veröffentlicht.
Für einen anerkannten Sponsor strebt die <a href="https://ind.nl/en">IND</a> an, innerhalb von etwa zwei Wochen nach einem vollständigen Antrag zu entscheiden; die gesetzliche maximale Frist beträgt 90 Tage. Einschließlich Dokumentenvorbereitung, MVV-Abholung bei Bedarf, Biometrie und kommunaler Registrierung sollte man ein bis zwei Monate vom Vertrag bis zum ersten Arbeitstag einplanen. Die IND-Gehaltskriterien 2026 betragen EUR 5.942 brutto pro Monat (ab 30 Jahren), EUR 4.357 (unter 30 Jahren) und EUR 3.122 (reduziertes Kriterium), jeweils ohne Urlaubsgeld, und das Gehalt muss marktgerecht sein.
AWf: 2,74% (niedriger Satz, schriftliche unbefristete Nicht-Abrufverträge) oder 7,74% (hoher Satz). Aof: 6,27% (kleine Arbeitgeber) oder 7,63% (andere Arbeitgeber), zuzüglich eines Zuschlags von 0,50% für Kinderbetreuung. Zvw Arbeitgeberabgabe: 6,10%. Eine differenzierte Whk-Prämie gilt pro Arbeitgeber, verwaltet mit UWV. Alle werden von der Belastingdienst auf Löhne bis zur Beitragsbemessungsgrenze von EUR 79.409 für 2026 erhoben, und wir konsolidieren sie in einer einzigen monatlichen Rechnung.


