
Employer of Record vs. Niederländische BV: Den richtigen Weg für Ihre Expansion in die Niederlande wählen
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
In den Niederlanden kann die Langzeitkrankheit eines einzelnen Mitarbeiters ein Unternehmen bis zu zwei Jahre lang zu obligatorischen Gehaltszahlungen verpflichten, und sogar bis zu drei Jahre, wenn die Behörden Ihre Wiedereingliederungsbemühungen als unzureichend erachten. Dies ist eine Haftung, die ausländische Unternehmen oft völlig unvorbereitet trifft. Sie möchten schnell den niederländischen Talentpool erschließen, aber die Wahl zwischen einem Employer of Record und einer niederländischen BV entscheidet darüber, wie viel dieses rechtlichen und finanziellen Risikos in Ihren Büchern verbleibt. Die Gründung einer BV bietet totale Kontrolle, erfordert jedoch eine Anfangsinvestition in Notargebühren zwischen 500 € und 1.500 € und laufende Buchführungspflichten, die jährlich 3.000 € übersteigen können.
Sie werden wahrscheinlich das Prestige einer lokalen Einheit gegen die Agilität eines spezialisierten Partners abwägen. Dieser Leitfaden bietet einen umfassenden Vergleich der niederländischen Markteintrittsstrategien, um Ihnen bei der Entscheidung zwischen der Gründung einer juristischen Person oder der Nutzung eines lokalen Employer of Record zu helfen. Wir werden den finanziellen Break-even-Punkt zwischen diesen Modellen definieren und erklären, wie Sie die Expat-Regelung (besser bekannt als die 30%-Regelung) für Ihre hochqualifizierten Migranten korrekt beantragen, einschließlich der Gehaltsschwellen für 2026 und der bereits für 2027 geplanten Änderungen. Sie erhalten einen schnellen, konformen Weg, um den Betrieb aufzunehmen, ohne die hohe administrative Last einer traditionellen Unternehmensgründung.
Wichtige Erkenntnisse
- Vergleichen Sie die langfristigen betrieblichen Auswirkungen eines Employer of Record und einer niederländischen BV, um zu bestimmen, welches Modell zu Ihrer aktuellen Mitarbeiterzahl und Ihren Wachstumsplänen passt.
- Bewerten Sie die obligatorischen Kosten der Unternehmensgründung, einschließlich Notargebühren und jährlicher Buchführung, gegenüber den festen monatlichen Servicegebühren eines lokalen Partners.
- Gewinnen Sie Klarheit darüber, wie ein EOR komplexe niederländische Arbeitsgesetze handhabt, wie die zweijährige Lohnfortzahlungspflicht im Krankheitsfall und den Antragsprozess für die 30%-Regelung, einschließlich der Einkommensnormen 2026 und der Reduzierung des Satzes 2027.
- Identifizieren Sie die Risiken einer Betriebsstätte, die zu unvorhergesehenen steuerlichen Konsequenzen führen können, wenn Sie in den Niederlanden ohne lokale rechtliche Präsenz einstellen.
- Lernen Sie den strategischen Break-even-Punkt kennen, an dem der Übergang von einem ausgelagerten Lohnabrechnungsmodell zu einer vollständigen niederländischen BV für Ihr Unternehmen finanziell sinnvoll ist.
Markteintrittsstrategien: Definition von EOR und der niederländischen BV
Im Jahr 2026 ziehen die Niederlande weiterhin internationale Firmen an, die ein stabiles, unternehmensfreundliches Umfeld suchen. Ihre strategische Lage und die Expat-Regelung für hochqualifizierte Migranten machen sie zu einem primären Zentrum für die europäische Expansion. Der Eintritt in diesen Markt erfordert jedoch eine klare Wahl zwischen zwei unterschiedlichen Wegen: einem Employer of Record vs. niederländischer BV. Die richtige Entscheidung hängt davon ab, ob Sie die sofortige Betriebsgeschwindigkeit oder die langfristige Unternehmensautonomie priorisieren.
Das Kernproblem für die meisten expandierenden Unternehmen ist der Kompromiss zwischen Kontrolle und administrativem Aufwand. Die Gründung einer lokalen Einheit bietet vollständige Autorität, erfordert aber erheblichen Zeit- und Wartungsaufwand. Umgekehrt können Sie mit einem ausgelagerten Partner innerhalb von Tagen statt Monaten Mitarbeiter einstellen. Das Verständnis der technischen Definitionen dieser Modelle ist der erste Schritt zur Risikominimierung Ihrer niederländischen Expansion.
Die niederländische BV: Totale Autonomie
Eine niederländische BV, oder Besloten Vennootschap, ist eine private Gesellschaft mit beschränkter Haftung. Sie existiert als separate juristische Person von Ihrer Muttergesellschaft. Diese Struktur stellt sicher, dass Ihr Unternehmen die direkte Eigentümerschaft an allen lokalen Arbeitsverträgen und dem geistigen Eigentum behält. Sie haben eine direkte Beziehung zur niederländischen Steuerverwaltung (Belastingdienst), was für die langfristige Steuerplanung und Unternehmensberichterstattung von entscheidender Bedeutung ist.
Der Betrieb einer BV erfordert eine formelle Registrierung bei der Handelskammer (KVK), die im Jahr 2026 eine einmalige Registrierungsgebühr von 85,15 € kostet, die jährlich an die Inflation angepasst wird. Sie müssen außerdem eine registrierte lokale Geschäftsadresse unterhalten und einen Geschäftsführer ernennen. Obwohl dieses Modell das höchste Maß an Kontrolle bietet, bedeutet es auch, dass Ihr Unternehmen unter dem komplexen niederländischen Arbeitsrecht und für die obligatorischen Sozialversicherungsbeiträge voll haftbar ist. Es ist eine dauerhafte Verpflichtung gegenüber der lokalen Landschaft.
Das EOR-Modell: Ausgelagerte Compliance
Ein Employer of Record (EOR) fungiert als gesetzlicher Arbeitgeber für Ihre Mitarbeiter in den Niederlanden. Er kümmert sich um die gesamte Lohnabrechnung, Lohnsteuerabzüge und Sozialversicherungsanmeldungen in Ihrem Namen. Dieses Modell verlagert den administrativen Aufwand und einen Großteil des Compliance-Risikos auf einen lokalen Experten. Sie behalten das Recht, die täglichen Aufgaben und die Leistung des Mitarbeiters zu verwalten, müssen sich aber nicht mit der Bürokratie des niederländischen Systems auseinandersetzen.
Dieser Ansatz eliminiert die Notwendigkeit eines lokalen Bankkontos oder einer registrierten Einheit. Es ist eine ideale Lösung für Unternehmen, die den niederländischen Markt testen, oder für solche mit einer Mitarbeiterzahl unter zehn Mitarbeitern. Durch die Nutzung einer bestehenden konformen Lohnbuchhaltungsinfrastruktur vermeiden Sie die 500 € bis 1.500 € an Notargebühren, die typischerweise für die BV-Gründung anfallen. Es ist ein schnellerer, risikoärmerer Weg, Talente zu sichern, ohne die unmittelbaren Gemeinkosten einer vollständigen rechtlichen Präsenz.
Eine niederländische BV gründen: Die Kosten der totalen Kontrolle
Die Entscheidung für eine niederländische BV verschafft Ihrem Unternehmen einen dauerhaften Fußabdruck in den Niederlanden. Es ist ein Zeichen langfristigen Engagements für den Markt. Diese Autonomie ist jedoch nicht kostenlos. Bei der Bewertung von Employer of Record vs. niederländischer BV müssen Sie über die anfängliche Einrichtung hinausblicken und die laufenden administrativen Kosten berücksichtigen. Die Aufrechterhaltung einer juristischen Person erfordert einen ständigen Zyklus von Anmeldungen, Steuervertretungen und rechtlicher Aufsicht, der Ressourcen verschlingen kann, wenn er nicht richtig verwaltet wird.
Die finanzielle Verpflichtung beginnt mit der Gründung. Obwohl es keine Mindestanforderung an das Stammkapital gibt, fallen Notargebühren an, die typischerweise zwischen 500 € und 1.500 € liegen, zuzüglich der KVK-Registrierungsgebühr von 85,15 €, was die realistischen Gesamteinrichtungskosten auf etwa 600 € bis 1.600 € vor jeglicher Rechts- oder Steuerberatung beziffert. Diese Zahlen stellen nur den Einstiegspreis dar. Das eigentliche Gewicht liegt in den jährlichen Buchführungspflichten. Die meisten kleinen BVs geben zwischen 1.500 € und 3.000 € pro Jahr für Buchhaltung, Umsatzsteueranmeldungen und Körperschaftsteuererklärungen aus. Die Körperschaftsteuer wird 2026 mit 19 % auf zu versteuernde Gewinne bis 200.000 € und 25,8 % auf alles darüber liegende erhoben – ein wettbewerbsfähiges steuerliches Umfeld, das jedoch eine sorgfältige Berichterstattung erfordert, um Strafen zu vermeiden.
Schritte zur Gründung einer BV im Jahr 2026
Die Gründung ist ein mehrstufiger rechtlicher Prozess. Zuerst muss ein niederländischer Notar die Gründungsurkunde entwerfen und ausführen. Nach Abschluss der KVK-Registrierung muss Ihr Unternehmen eine Umsatzsteuer- (BTW) und eine Lohnsteuernummer beim Belastingdienst beantragen. Sie müssen auch einen Geschäftsführer ernennen. Wenn der Geschäftsführer auch ein Hauptaktionär (ein DGA) ist, gelten spezielle Regeln: Das Halten von 5 % oder mehr der Anteile löst das substantial-interest-Regime und die obligatorischen customary-salary-Regeln aus, während die Befreiung von Arbeitnehmerversicherungsregelungen davon abhängt, ob der Geschäftsführer seine eigene Entlassung tatsächlich kontrolliert, ein Kontrolltest, nicht einfach ein Anteilsprozent. Diese Komplexität ist der Grund, warum viele expandierende Firmen die niederländische Lohnabrechnung als notwendige Unterstützungssäule für ihre lokale Einheit betrachten.
Die Last der Einhaltung des niederländischen Arbeitsrechts
Das größte Risiko beim Besitz einer BV ist die direkte Haftung nach niederländischem Arbeitsrecht, das bekanntermaßen arbeitnehmerfreundlich ist. Ein kritisches Beispiel ist die fortgesetzte Lohnfortzahlungspflicht bei Krankheit gemäß Artikel 7:629 des niederländischen Bürgerlichen Gesetzbuchs. Diese verpflichtet Sie, mindestens 70 % des Gehalts eines Mitarbeiters für bis zu zwei Jahre (104 Wochen) zu zahlen, wenn dieser erkrankt, und im ersten Jahr darf die Zahlung nicht unter den gesetzlichen Mindestlohn fallen. Daneben schreibt die Wet verbetering poortwachter einen strukturierten Wiedereingliederungsprozess vor, mit obligatorischer Einbeziehung eines Betriebsarztes oder eines arbeitsmedizinischen Dienstes. Wenn die UWV (Arbeitnehmerversicherungsagentur) feststellt, dass Sie zu wenig zur Wiedereingliederung beigetragen haben, kann sie Ihre Lohnzahlungspflicht um bis zu ein drittes Jahr verlängern.
Darüber hinaus müssen Sie die „ketenregeling“ oder die Kette-von-Verträgen-Regel beachten. Diese Regelung beschränkt Sie auf drei aufeinanderfolgende befristete Verträge innerhalb eines Zeitraums von 36 Monaten (mit Pausen von höchstens sechs Monaten dazwischen). Wenn Sie eine der beiden Grenzen überschreiten, wandelt sich der Vertrag automatisch in einen unbefristeten Vertrag um, es sei denn, ein anwendbarer Tarifvertrag sieht etwas anderes vor. Viele Branchen fallen auch unter Tarifverträge (CAO), die höhere Löhne, mehr Urlaubstage oder bessere Krankengeldleistungen als die gesetzlichen Mindestsätze vorschreiben können. Die Verwaltung dieser Nuancen erfordert ein Maß an lokaler Expertise, das weit über die üblichen HR-Praktiken hinausgeht. Die Wahl zwischen Employer of Record vs. niederländischer BV läuft oft darauf hinaus, ob Sie bereit sind, diese rechtlichen Komplexitäten selbst zu handhaben, oder ob Sie sie lieber an einen spezialisierten Partner auslagern möchten.
Die Employer of Record Alternative: Geschwindigkeit und Risikominderung
Für viele internationale Firmen wird die Wahl zwischen einem Employer of Record und einer niederländischen BV durch die Notwendigkeit eines sofortigen Markteintritts bestimmt. Während eine BV Wochen oder Monate der rechtlichen Vorbereitung erfordert, ermöglicht ein EOR die Einstellung und Einarbeitung niederländischer Talente in nur wenigen Geschäftstagen. Dieses Modell umgeht die Notwendigkeit einer lokalen Gründung vollständig. Sie vermeiden die logistischen Hürden, ein physisches Büro zu finden und ein niederländisches Bankkonto zu eröffnen, was für ausländische Unternehmen aufgrund strenger „Know Your Customer“-Regelungen (KYC) zunehmend schwierig geworden ist.
Der Hauptvorteil eines EOR ist die Verlagerung der Verantwortung als gesetzlicher Arbeitgeber. Der EOR fungiert als offizieller gesetzlicher Arbeitgeber und übernimmt die Verantwortung für die Richtigkeit der Lohnabrechnung, die Sozialversicherungsbeiträge und die Lohnsteueranmeldungen beim Belastingdienst. Bei einem Fehler in der Lohnabrechnung liegt das primäre Risiko beim EOR, nicht bei Ihrer Muttergesellschaft. Diese Vereinbarung bietet einen Schutzpuffer, der es Ihrem Team ermöglicht, sich auf das Geschäftswachstum zu konzentrieren, während ein lokaler Experte die Komplexität der niederländischen Arbeitsgesetze und die administrative Präzision verwaltet.
Vereinfachung des Antragsverfahrens für die Expat-Regelung (30%-Regelung)
Die Expat-Regelung, immer noch weitläufig als 30%-Regelung bekannt, ist wohl der wichtigste steuerliche Anreiz, um internationale Talente in die Niederlande zu locken. Von 2024 bis 2026 erlaubt sie Arbeitgebern, bis zu 30 % des Gehalts eines qualifizierten Mitarbeiters für maximal fünf Jahre steuerfrei zu zahlen. Es gelten zwei wichtige Beschränkungen. Erstens ist die Regelung auf die WNT-Norm begrenzt, die für 2026 bei 262.000 € Gehalt festgelegt ist. Diese Obergrenze gilt für Neufälle seit 2024 und ab dem 1. Januar 2026 für alle Mitarbeiter, die die Regelung nutzen, wodurch die maximale steuerfreie Erstattung 78.600 € pro Jahr beträgt. Zweitens, für Mitarbeiter, deren Regelung am oder nach dem 1. Januar 2024 begann, sinkt der steuerfreie Prozentsatz ab dem 1. Januar 2027 auf 27 %, und die Einkommensnormen steigen gleichzeitig.
Die Berechtigung hängt von bestimmten Gehaltsschwellen und dem Nachweis ab, dass der Mitarbeiter aus dem Ausland angeworben wurde, einschließlich des 150-Kilometer-Wohnsitztests: Der Mitarbeiter muss vor seinem ersten Arbeitstag in den Niederlanden mehr als 16 der 24 Monate länger als 150 km von der niederländischen Grenze entfernt gelebt haben. Für 2026 muss das zu versteuernde Jahresgehalt des Mitarbeiters, ohne den steuerfreien Freibetrag, 48.013 € übersteigen. Eine reduzierte Norm von 36.497 € gilt für Mitarbeiter mit einem qualifizierenden Masterabschluss, bis einschließlich des Monats, in dem sie 30 Jahre alt werden. Beim Vergleich von Employer of Record vs. niederländischer BV ist es wichtig zu beachten, dass ein spezialisierter EOR diesen gesamten Antragsprozess abwickelt, den Antrag innerhalb des erforderlichen Zeitfensters beim Belastingdienst einreicht und die Einkommensnorm jedes Jahr überwacht, denn wenn das Gehalt unter die Norm fällt, geht die Regelung verloren. Dies verhindert die kostspieligen rückwirkenden Steueranpassungen, die Unternehmen oft plagen, die versuchen, die Regelung über eine interne BV-Struktur zu verwalten.
Verwaltung von niederländischen Mitarbeiterleistungen
Niederländische Arbeitsverträge beinhalten obligatorische Leistungen, die sich erheblich von anderen europäischen Märkten unterscheiden. Eine Kernanforderung ist der 8%ige Urlaubszuschuss (vakantiegeld), der über das Jahr angesammelt und typischerweise im Mai oder Juni ausgezahlt wird. Ein EOR stellt sicher, dass diese Berechnung präzise und den Standards des jeweiligen Sektors entspricht. Über die gesetzlichen Anforderungen hinaus hilft Ihnen ein lokaler Partner, wettbewerbsfähige Rentenbeiträge und Versicherungspakete zu strukturieren, die bei niederländischen Fachkräften Anklang finden. Dieser menschenzentrierte Ansatz stellt sicher, dass Ihre Mitarbeiter Unterstützung in ihrer Muttersprache erhalten, wodurch ein nahtloses, lokalisiertes Erlebnis geschaffen wird, das eine gesichtslose globale Plattform nicht replizieren kann.
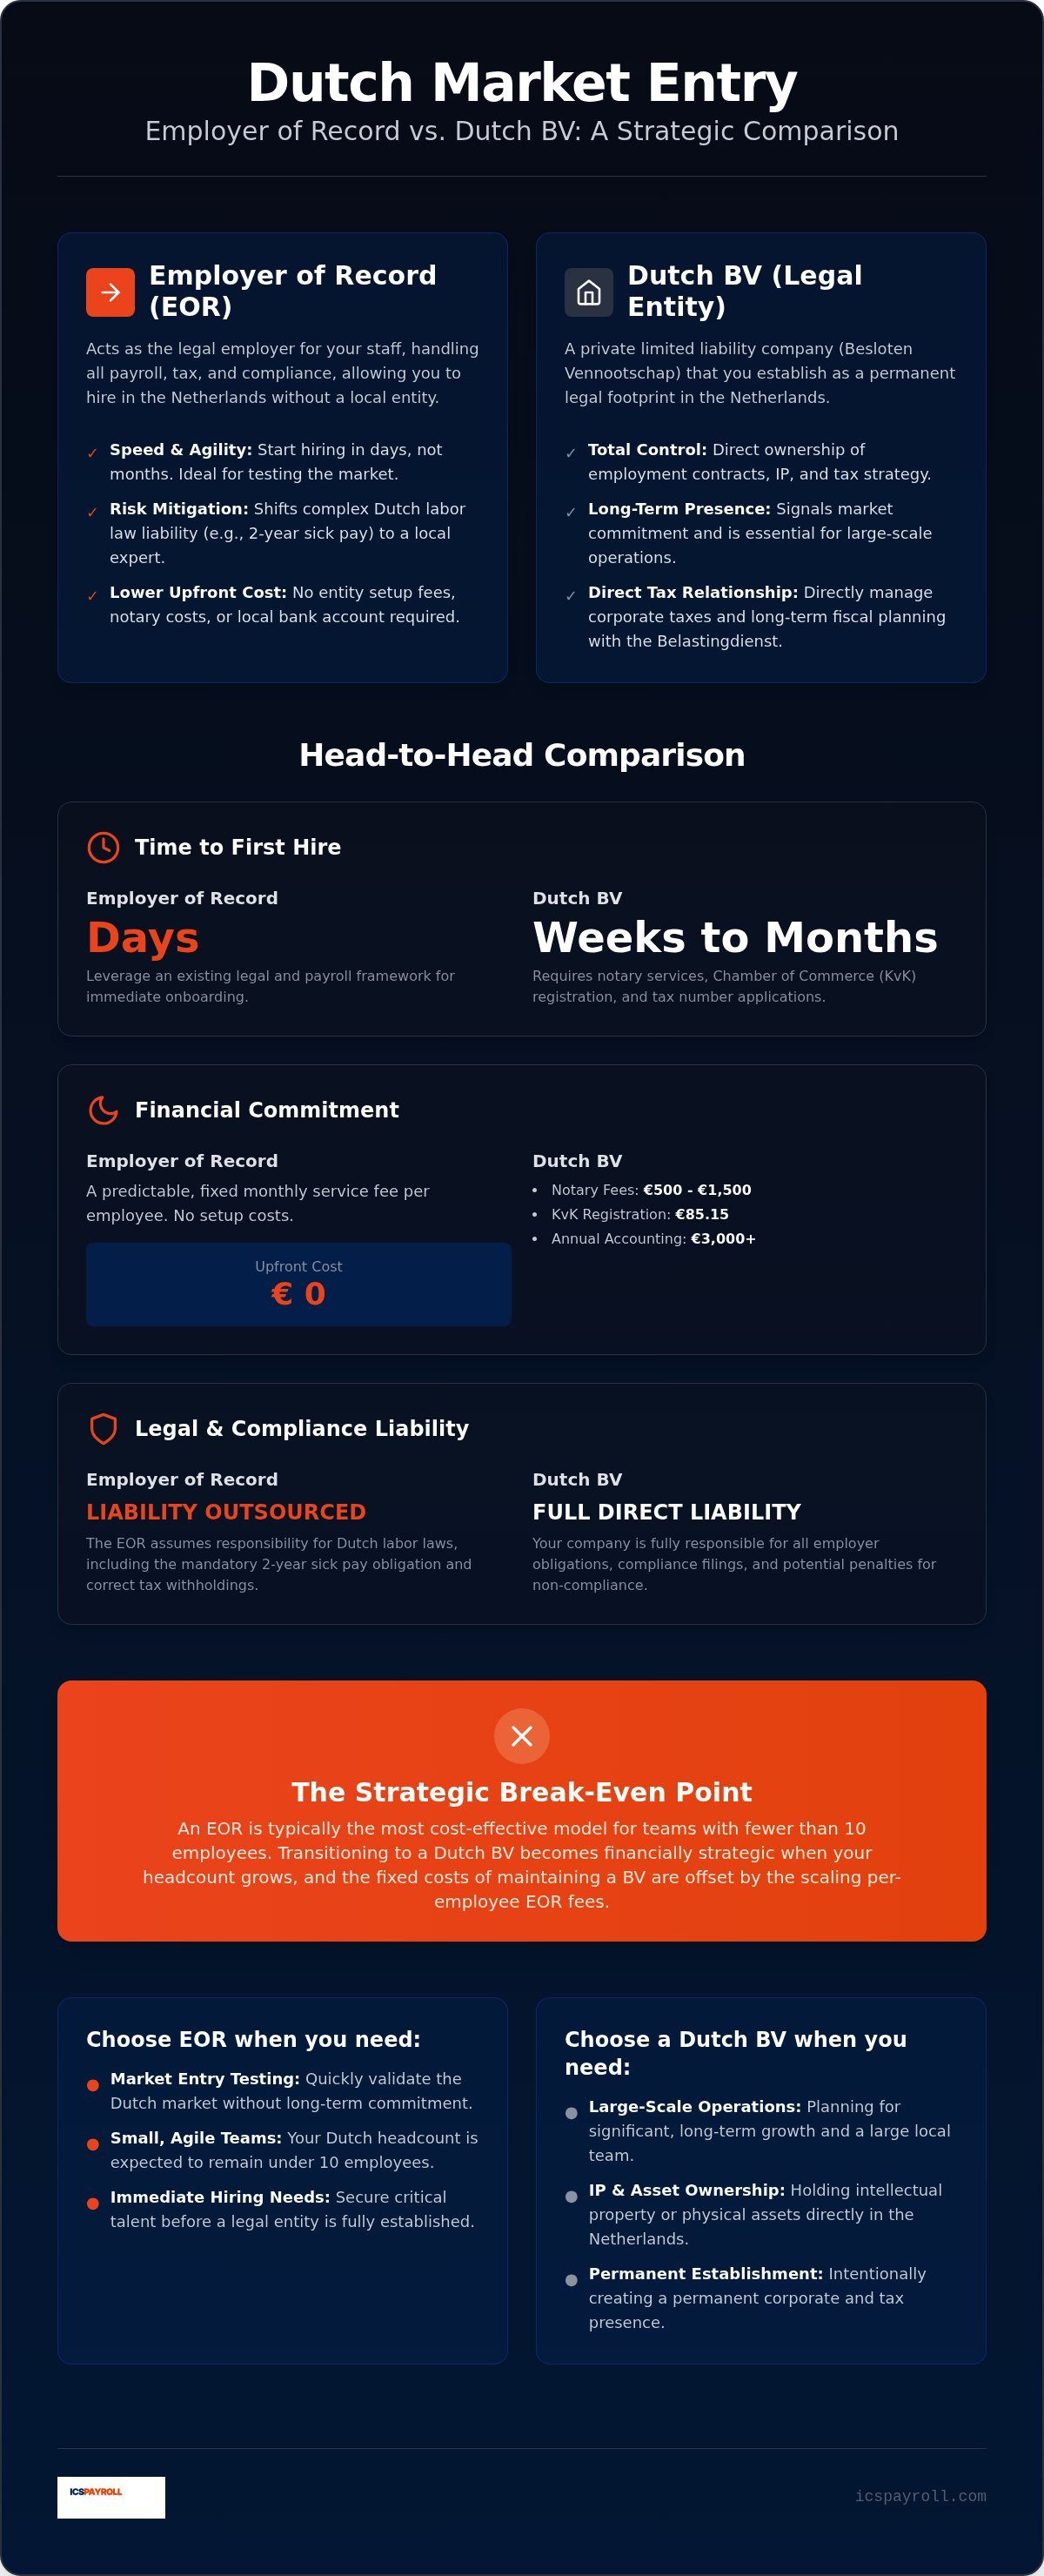
Direkter Vergleich: Wann man EOR vs. niederländische BV wählen sollte
Die Wahl zwischen einem Employer of Record und einer niederländischen BV erfordert einen nüchternen Blick auf Ihre prognostizierte Mitarbeiterzahl und Ihr Steuerrisiko. Während frühere Abschnitte die Einrichtungskosten und rechtlichen Verpflichtungen jedes Modells detailliert beschrieben haben, hängt die strategische Entscheidung oft von der Risikobereitschaft ab. Eine niederländische BV ist selbst ein niederländischer Steuerinländer: Ihre lokalen Operationen unterliegen ab dem ersten Tag der niederländischen Körperschaftsteuer, mit 19 % auf Gewinne bis zu 200.000 € und 25,8 % darüber hinaus. Die Einstellung über einen EOR bedeutet hingegen, dass Sie keine lokale Einheit haben, und sofern die Aktivitäten Ihrer Mitarbeiter keine Betriebsstätte schaffen (z. B. durch gewohnheitsmäßiges Abschließen von Verträgen in Ihrem Namen), können Sie die niederländische Körperschaftsteueranmeldung typischerweise ganz vermeiden. Wenn Ihre Präsenz experimentell ist, ist der EOR der sicherere Hafen.
Flexibilität ist der primäre Antrieb für Unternehmen in den frühen Phasen der Expansion. Das Testen des niederländischen Marktes mit einem lokalen Team ermöglicht es Ihnen, Ihr Geschäftsmodell zu validieren, bevor Sie sich auf die rechtliche „administrative Schuld“ einer BV einlassen. Wenn der Markteintritt erfolgreich ist, können Sie später von einem EOR zu Ihrer eigenen Einheit wechseln. Dieser gestaffelte Ansatz stellt sicher, dass Sie kein Kapital für Notargebühren und Registrierung verschwenden, falls sich Ihre strategische Ausrichtung ändert. Es geht darum, Agilität zu bewahren und gleichzeitig sicherzustellen, dass Ihre Mitarbeiter vollständig nach lokalen Standards geschützt sind.
Der Break-even-Punkt der Mitarbeiterzahl
Kleine Teams, typischerweise zwischen ein und zehn Mitarbeitern, finden das EOR-Modell oft kostengünstiger. Berücksichtigt man die jährlichen Buchhaltungskosten von 1.500 € bis 3.000 € und die Gründungskosten von etwa 600 € bis 1.600 € für eine BV, sind die Gemeinkosten pro Mitarbeiter für ein kleines Team unverhältnismäßig hoch. Der Break-even-Punkt tritt normalerweise ein, wenn Ihr Team über zehn Personen wächst. In diesem Stadium können die kumulierten monatlichen Servicegebühren eines EOR beginnen, die Fixkosten für die Aufrechterhaltung einer selbstverwalteten juristischen Person und einer lokalen Lohnbuchhaltungsstruktur zu übersteigen.
Operative Komplexität und Risiko
Die Kontrolle über die HR-Richtlinien ist ein wichtiges Unterscheidungsmerkmal. Mit einer niederländischen BV haben Sie die totale Autonomie, individuelle Handbücher und interne Vorschriften zu entwerfen. Diese Autonomie bringt jedoch die Last mit sich, mit dem niederländischen Arbeitsrecht auf dem Laufenden zu bleiben. Sie müssen die Nuancen des Kündigungsrechts persönlich verwalten, wobei der Weg je nach Grund unterschiedlich ist: Wirtschaftliche Kündigungen und Kündigungen nach zwei Jahren Krankheit laufen über die UWV, während andere Gründe das Amtsgericht oder eine Vergleichsvereinbarung erfordern.
Im EOR-Modell verlassen Sie sich auf den etablierten rechtlichen Rahmen des Anbieters. Dies reduziert Ihren administrativen Aufwand, bedeutet aber, dass Sie innerhalb ihrer konformen Vorlagen operieren. Für Unternehmen, die Geschwindigkeit und Risikominderung über eine detaillierte HR-Kontrolle stellen, ist der EOR die logische Wahl. Wenn Sie bereit sind zu bewerten, welches Modell zu Ihrem aktuellen Einstellungsplan passt, kann unser Spezialistenteam Ihren spezifischen Break-even-Punkt berechnen.
Strategische Entscheidungsfindung: Skalierung mit ICSPayroll
Die Entscheidung zwischen einem Employer of Record und einer niederländischen BV ist ein Meilenstein in Ihrem internationalen Wachstum. Während globale Generalistenplattformen eine breite Abdeckung bieten, fehlt ihnen oft die technische Tiefe, die zur Navigation durch die Besonderheiten des niederländischen Marktes erforderlich ist. ICSPayroll agiert als spezialisierter lokaler Experte. Wir bieten einen menschenzentrierten Ansatz, der sicherstellt, dass Ihre Expansion auf einem Fundament aus administrativer Präzision und rechtlicher Sicherheit aufgebaut ist. Unser Team verlässt sich nicht auf automatisierte Tickets; wir bieten direkten Zugang zu Spezialisten, die die lokale Landschaft genau kennen.
Der Übergang von einem EOR-Modell zu einer vollständigen niederländischen BV ist für viele skalierende Unternehmen eine natürliche Entwicklung. Wenn Ihr Team den im vorherigen Abschnitt besprochenen Break-even-Punkt erreicht, können Sie sich entscheiden, dauerhafte Wurzeln zu schlagen. ICSPayroll erleichtert diese Entwicklung. Wir können vom gesetzlichen Arbeitgeber zum Anbieter professioneller niederländischer Lohnabrechnungsdienste für Ihre neu gegründete Einheit wechseln. Dies gewährleistet Kontinuität für Ihre Mitarbeiter und erhält die Integrität Ihrer Expat-Regelungsentscheidungen und Rentenbeiträge während des Unternehmenswechsels.
Warum lokale Expertise in den Niederlanden wichtig ist
Erfolg auf dem niederländischen Markt erfordert mehr als nur die Abwicklung von Zahlungen. Er beinhaltet eine aktive Kommunikation mit dem Belastingdienst und dem IND (Einwanderungs- und Einbürgerungsdienst). Unser starker Fokus auf die Niederlande ermöglicht es uns, diese Beziehungen effektiv zu managen. Wir bleiben den Einkommensnormen 2026 für die Expat-Regelung, den geplanten Änderungen 2027 und den Gehaltsschwellen für hochqualifizierte Migranten voraus, die, wichtig ist, separate IND-Zahlen sind und nicht dieselben Zahlen wie die Einkommensnorm der Expat-Regelung. Jeder von uns ausgestellte Arbeitsvertrag spiegelt die aktuellen Marktstandards für Leistungen und Zulagen wider. Wir fungieren als Ihr Schutzengel und beseitigen die administrativen Belastungen, die internationale Operationen oft zum Stillstand bringen.
Nächste Schritte für Ihre Expansion in die Niederlande
Der Weg, den Sie heute wählen, wird Ihre operative Agilität für die kommenden Jahre bestimmen. Um eine fundierte Entscheidung zu treffen, müssen Sie Ihren aktuellen Einstellungszeitplan und Ihre langfristigen Mitarbeiterziele bewerten. Wir empfehlen einen strukturierten Ansatz für Ihren Markteintritt:
- Bewerten Sie Ihren unmittelbaren Personalbedarf und die Seniorität Ihrer niederländischen Mitarbeiter.
- Fordern Sie einen maßgeschneiderten Kostenvergleich an, um die finanziellen Auswirkungen eines EOR im Vergleich zu einer selbstverwalteten BV zu sehen.
- Lesen Sie unseren Leitfaden zum Employer of Record Niederlande 2026 für einen tieferen Einblick in konforme Einstellungspraktiken.
- Konsultieren Sie unser Team, um die Berechtigung Ihrer Mitarbeiter für die Expat-Regelung unter den Einkommensnormen 2026 zu überprüfen und die Auswirkungen der Reduzierung auf 27 % im Jahr 2027 auf Ihre Vergütungsplanung zu modellieren.
Unser Ziel ist es, Ihnen die Klarheit zu verschaffen, die Sie benötigen, um von der Neugier zur Zuversicht zu gelangen. Ob Sie den schnellen Einsatz eines EOR oder die administrative Unterstützung für eine neue niederländische BV benötigen, wir sorgen dafür, dass Ihr Unternehmen konform, effizient und bereit zur Skalierung bleibt.
Beschleunigen Sie Ihren Markteintritt in den Niederlanden mit Zuversicht
Die Entscheidung zwischen einem Employer of Record und einer niederländischen BV markiert den Übergang von der Planung zur Ausführung. Wie dargelegt, bietet das EOR-Modell einen schnellen, risikoärmeren Einstiegspunkt für Teams unter zehn Mitarbeitern, während die niederländische BV ein dauerhaftes Vehikel für größere Operationen darstellt. Durch das Verständnis des finanziellen Break-even-Punkts und der operativen Belastung durch die lokale Compliance können Sie einen Weg wählen, der mit Ihrem spezifischen Wachstumszeitplan und Ihrer Risikobereitschaft übereinstimmt. Diese Wahl ist mehr als nur Papierkram; es geht darum, eine nachhaltige Präsenz in einem wettbewerbsintensiven Markt aufzubauen.
ICSPayroll agiert als Ihr lokaler Beschützer in dieser komplexen Landschaft. Wir bieten einen spezialisierten Fokus auf den niederländischen Markt und eine fachkundige Verwaltung der Expat-Regelung, um sicherzustellen, dass Ihre hochqualifizierten Migranten vom ersten Tag an unterstützt werden. Unsere Prozesse entsprechen vollständig den niederländischen Arbeitsgesetzen von 2026 und geben Ihnen die Sicherheit, sich auf Ihre Kerngeschäftsziele zu konzentrieren. Konsultieren Sie ICSPayroll, um die beste Einstellungsstrategie für Ihr niederländisches Team zu finden und den ersten Schritt zu einer erfolgreichen Expansion zu unternehmen.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die unten genannten Quellen zurückzuführen: die genauen Gesetzesartikel, die Seiten der Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:610 Niederländisches Bürgerliches Gesetzbuch, Definition des Arbeitsvertrags
- Artikel 7 Gesetz über den Mindestlohn, Anspruch auf den gesetzlichen Mindestlohn
- Artikel 3 Körperschaftsteuergesetz 1969, ausländische Steuerpflichtige mit einer niederländischen Betriebsstätte
- KVK Niederländische Handelskammer, Registrierung und Anforderungen an die Rechtsform
- Belastingdienst, Anmeldung als Arbeitgeber und Erhalt einer Lohnsteuernummer
- IND, erforderliche Bruttomonatsgehälter für 2026 pro Genehmigungskategorie
- CBS, Arbeitnehmerentgelte und Beschäftigung nach Wirtschaftszweigen (nationales Kontodatenset 84165ENG)
- Eurostat, Stundensatz der Arbeitskosten nach NACE-Tätigkeit (Datensatz lc_lci_lev), für den länderübergreifenden Vergleich
- Oberster Gerichtshof 24. März 2023, ECLI:NL:HR:2023:443 (Deliveroo): der Test zur Qualifizierung einer Beziehung als Arbeitsvertrag gemäß Art. 7:610 BW
- Oberster Gerichtshof 6. Juni 2025, ECLI:NL:HR:2025:850: Gewinnzurechnung und Betriebsstätte gemäß Art. 7 und 23 des niederländisch-belgischen Steuerabkommens
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankenstand und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden möglich.

Häufig gestellte Fragen
Ja. Der EOR agiert als offizieller gesetzlicher Arbeitgeber und verwaltet den gesamten Antragsprozess mit dem Belastingdienst, indem er den gemeinsamen Antrag innerhalb der erforderlichen Frist nach Beginn der Anstellung einreicht. Er überprüft, ob der Mitarbeiter tatsächlich aus dem Ausland angeworben wurde und den 150-Kilometer-Wohnsitztest erfüllt. Diese Einrichtung bietet einen erheblichen Steuervorteil für hochqualifizierte Migranten, ohne dass Ihr Unternehmen die administrative Komplexität des Antrags selbst verwalten muss.
Das Einstellen in den Niederlanden ohne lokale juristische Person ist vollkommen legal, wenn man einen EOR nutzt. Der EOR übernimmt alle rechtlichen Arbeitgeberpflichten, einschließlich Lohnabrechnung und Steuerkonformität. Dieses Modell ist eine anerkannte Methode für internationale Unternehmen, schnell in den niederländischen Markt einzutreten. Es ermöglicht Ihnen, eine konforme Belegschaft zu unterhalten, während der EOR als lokale Brücke zu den niederländischen Behörden dient.
Die Gründung einer niederländischen BV beinhaltet mehrere obligatorische Kosten. Notargebühren für die Gründungsurkunde liegen typischerweise zwischen 500 € und 1.500 €. Die Registrierung bei der Handelskammer (KVK) kostet im Jahr 2026 85,15 €; diese Gebühr wird jährlich indexiert. Über die Einrichtung hinaus sollten Sie 1.500 € bis 3.000 € jährlich für obligatorische Buchhaltung und Steueranmeldungen einplanen. Diese Fixkosten fallen unabhängig von Ihrer Teamgröße an, was es zu einer erheblichen langfristigen Verpflichtung macht.
Die Einarbeitung eines Mitarbeiters über einen niederländischen EOR dauert in der Regel nur wenige Geschäftstage. Im Gegensatz zur BV-Gründung, die Wochen der rechtlichen Vorbereitung erfordert, verfügt der EOR über eine konforme Lohnabrechnungsstruktur, die sofort einsatzbereit ist. Sobald der Arbeitsvertrag unterzeichnet ist, übernimmt der EOR die Registrierung bei den Steuerbehörden. Diese Geschwindigkeit ermöglicht es Ihnen, Top-Talente zu sichern und den Betrieb fast sofort aufzunehmen.
Wenn ein Mitarbeiter langfristig erkrankt, verwaltet der EOR die obligatorische Lohnfortzahlungspflicht: mindestens 70 % des Gehalts für bis zu zwei Jahre, mit einem Mindestlohnboden im ersten Jahr. Er führt auch den Wiedereingliederungsprozess gemäß der Wet verbetering poortwachter durch, arbeitet mit Arbeitsmedizinern zusammen, um sicherzustellen, dass alle rechtlichen Schritte rechtzeitig eingehalten werden, was wichtig ist, da eine unzureichende Wiedereingliederung die Lohnpflicht um bis zu ein drittes Jahr verlängern kann. Der EOR bleibt während der gesamten Krankheit der verantwortliche gesetzliche Arbeitgeber.
Ja, jederzeit. Dies ist eine gängige Strategie für Unternehmen, die ihren finanziellen Break-even-Punkt erreicht haben. Wenn Sie bereit sind, werden die Arbeitsverhältnisse auf Ihre neue juristische Person übertragen. Ein spezialisierter Partner kann bei diesem Übergang unterstützen und sich mit dem Belastingdienst abstimmen, damit Leistungen wie die Expat-Regelung unter dem neuen Arbeitgeber korrekt fortgesetzt werden.
Die Nutzung eines EOR reduziert das Risiko einer Betriebsstätte (PE) im Vergleich zum eigenen Betrieb in den Niederlanden erheblich. Da der EOR der gesetzliche Arbeitgeber ist und Sie keine lokale Einheit haben, vermeiden Sie typischerweise die Auslösung der niederländischen Körperschaftsteuer. Das PE-Risiko hängt jedoch letztendlich von den spezifischen Aktivitäten ab, die Ihre Mitarbeiter ausführen: zum Beispiel kann das gewohnheitsmäßige Verhandeln und Abschließen von Verträgen in Ihrem Namen immer noch eine steuerpflichtige Präsenz schaffen. Es ist unerlässlich, einen lokalen Experten zu konsultieren, um Ihre Betriebsstruktur zu bewerten.
Für 2026 erfordert die Expat-Regelung ein zu versteuerndes Jahresgehalt, ohne den steuerfreien Freibetrag, von mehr als 48.013 €. Eine reduzierte Norm von mehr als 36.497 € gilt für Mitarbeiter mit einem qualifizierenden Masterabschluss, bis einschließlich des Monats, in dem sie 30 Jahre alt werden; ab dem Folgemonat gilt die allgemeine Norm. Wissenschaftliche Forscher an ausgewiesenen Einrichtungen und Ärzte in Facharztausbildung sind von der Gehaltsnorm befreit. Die Norm muss jedes Jahr erfüllt werden, nicht nur am Anfang, und ab 2027 steigen beide Normen (auf 50.436 € und 38.388 €) neben der Reduzierung des steuerfreien Prozentsatzes auf 27 % für Regelungen, die 2024 oder später begannen.


