Niederländische Urlaubsgeldregeln: Ein Leitfaden für ausländische Arbeitgeber für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Würden Sie riskieren, dass die niederländische Arbeitsbehörde eine Prüfung durchführt, nur wegen eines einfachen Berechnungsfehlers? Für ausländische Arbeitgeber ist das 8-prozentige Urlaubsgeld eine obligatorische gesetzliche Anforderung, die beim Eintritt in den niederländischen Markt oft zu unerwarteten Budgetproblemen führt. Die Beherrschung der niederländischen Urlaubsgeldregeln ist unerlässlich, um sicherzustellen, dass Ihre Lohnabrechnung konform bleibt und Ihre Arbeitskosten für 2026 genau prognostiziert werden. Wenn Sie diese Rückstellung nicht von Anfang an berücksichtigen, kann dies zu erheblichen finanziellen Strafen und unnötigen administrativen Rückschlägen führen.
Wir verstehen, dass die Verwaltung internationaler Compliance komplex erscheint, insbesondere wenn man mit spezifischen lokalen Vorschriften konfrontiert ist, die sich von denen Ihres Heimatlandes unterscheiden. Dieser Leitfaden bietet Ihnen den genauen Rahmen, den Sie benötigen, um dieses Urlaubsgeld präzise zu berechnen, zu versteuern und auszuzahlen. Sie erfahren die Berechnungsregeln für 2026, die steuerliche Behandlung dieser Zahlungen und die gesetzlichen Zeitvorgaben. Am Ende dieses Artikels haben Sie einen klaren Weg, um die niederländische Lohnabrechnung ohne das Risiko von Nichteinhaltung oder unerwarteten fiskalischen Überraschungen zu verwalten.
Wichtige Erkenntnisse
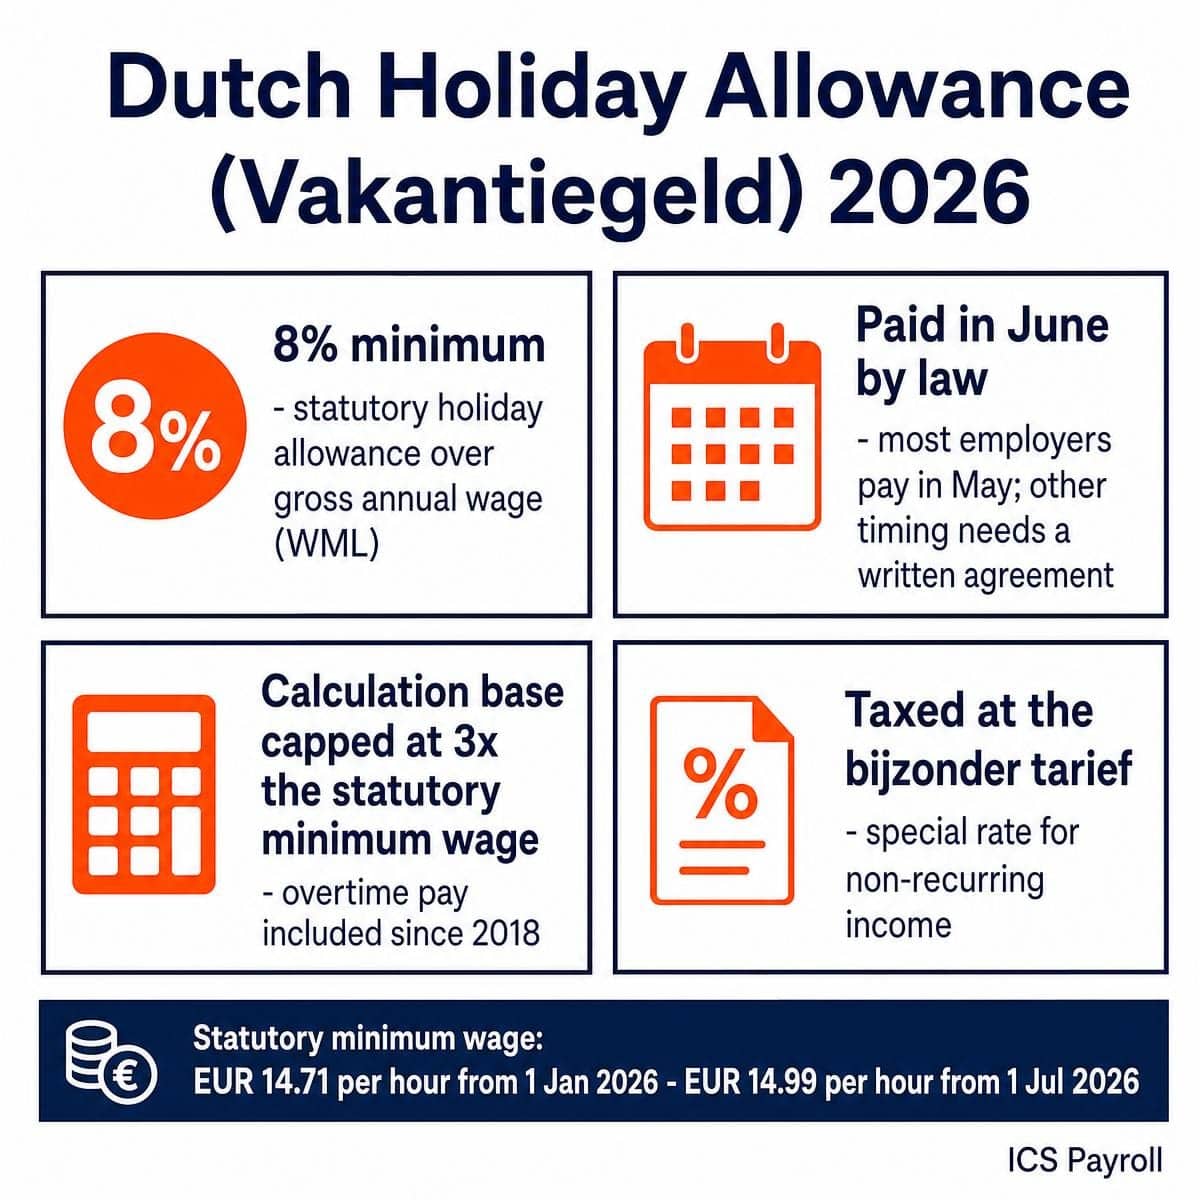
- Identifizieren Sie die spezifischen Bestandteile des Bruttojahresgehalts, einschließlich struktureller Überstunden und fester Zulagen, die in die obligatorische 8%-Berechnung einbezogen werden müssen, und beachten Sie, dass die gesetzliche Berechnungsbasis auf das Dreifache des Mindestlohns begrenzt ist.
- Verstehen Sie die Anwendung des besonderen Steuersatzes (bijzonder tarief), um einen genauen Lohnsteuerabzug zu gewährleisten und Probleme bei der Jahresendabrechnung für Ihre Mitarbeiter zu vermeiden.
- Beherrschen Sie den gesetzlichen Anspar- und Zahlungszyklus: Die Zahlung ist gesetzlich im Juni fällig, es sei denn, es wird schriftlich eine andere Vereinbarung getroffen, damit Ihr Unternehmen die Arbeitsvorschriften von 2026 vollständig einhält.
- Berücksichtigen Sie den gesetzlichen Mindestlohn von 2026 in Ihren Arbeitskostenprognosen: EUR 14,71 pro Stunde ab dem 1. Januar 2026, ansteigend auf EUR 14,99 pro Stunde ab dem 1. Juli 2026. Dies sind landesweite Sätze, die alle sechs Monate angepasst werden und nicht sektorabhängig sind.
- Erfahren Sie, wie ein Employer of Record (EOR) diese komplexen administrativen Prozesse automatisiert und die Notwendigkeit der Gründung einer lokalen niederländischen juristischen Einheit eliminiert.
Was ist das niederländische Urlaubsgeld (Vakantiegeld) im Jahr 2026?
Das niederländische Urlaubsgeld ist eine nicht verhandelbare gesetzliche Zahlung. Es stellt einen obligatorischen Zuschlag von mindestens 8 Prozent des Bruttojahresgehalts eines Arbeitnehmers dar. Diese Anforderung ist im Gesetz über den Mindestlohn und das Mindesturlaubsgeld (Wet minimumloon en minimumvakantiebijslag, WML) verankert. Die primäre gesetzgeberische Absicht ist es, sicherzustellen, dass alle Arbeitnehmer die finanziellen Mittel haben, um einen Jahresurlaub zu nehmen. Für ausländische Arbeitgeber ist das Verständnis dieser niederländischen Urlaubsgeldregeln der erste Schritt zur Aufrechterhaltung eines konformen Lohnabrechnungsbetriebs in den Niederlanden.
Dieser Anspruch gilt für jedes Mitglied Ihrer Belegschaft. Er gilt unabhängig von der Vertragsstruktur:
- Unbefristete Arbeitsverträge
- Befristete Arbeitsverträge
- Null-Stunden- oder Abrufvereinbarungen
Die Vernachlässigung dieser Verpflichtung ist ein schwerwiegender Verstoß gegen die Compliance. Die niederländische Arbeitsbehörde (Nederlandse Arbeidsinspectie) überwacht aktiv Lohnunterlagen und kann erhebliche Bußgelder für Unterzahlung oder fehlerhafte Zahlung des Urlaubsgeldes verhängen. Stellt die Arbeitsbehörde eine Unterzahlung fest, muss die Nachzahlung in der Regel innerhalb von vier Wochen erfolgen, und die Arbeitnehmer selbst können nicht gezahltes Urlaubsgeld über die Zivilgerichte bis zu fünf Jahre lang einfordern. Sie möchten diesen Konsequenzen aufgrund eines einfachen administrativen Versehens nicht ausgesetzt sein.
Gesetzlicher Anspruch und Mindestlohnkontext 2026
Die Berechnung dieses Urlaubsgeldes ist untrennbar mit dem gesetzlichen Mindestlohn verbunden. Die Niederlande wenden einen einheitlichen, landesweiten gesetzlichen Mindeststundenlohn für alle Arbeitnehmer ab 21 Jahren an, der zweimal jährlich indexiert und auf rijksoverheid.nl veröffentlicht wird. Für 2026 beträgt der Satz EUR 14,71 brutto pro Stunde ab dem 1. Januar 2026 und EUR 14,99 brutto pro Stunde ab dem 1. Juli 2026. Für Arbeitnehmer im Alter von 15 bis 20 Jahren gelten reduzierte Jugendsätze. Beachten Sie, dass viele Tarifverträge (CAOs) Lohnskalen über dem gesetzlichen Minimum festlegen; der für Ihren Sektor geltende CAO verdient immer eine gesonderte Prüfung.
Wenn Ihr Grundgehalt dem gesetzlichen Minimum entspricht, müssen die 8 Prozent als zusätzlicher Betrag gezahlt werden. Es kann nicht so strukturiert werden, dass der effektive Basisstundenlohn unter die gesetzliche Untergrenze fällt. Eine weitere Nuance sollten ausländische Arbeitgeber kennen: Nach dem WML muss das obligatorische Urlaubsgeld nur für Löhne bis zum Dreifachen des gesetzlichen Mindestlohns berechnet werden. Alles, was über diese Obergrenze hinausgeht, ist eine Frage des Vertrags oder des CAO, nicht des Gesetzes.
Ausnahmen und Tarifverträge (CAO)
Während der 8-Prozent-Satz das gesetzliche Minimum ist, folgen viele Sektoren einem Tarifvertrag (CAO), der einen höheren Prozentsatz vorschreibt. Zum Beispiel gilt der CAO für Zeitarbeitnehmer 8,33 Prozent, was ungefähr einem Monatsgehalt entspricht. Ein CAO kann auch vorsehen, dass kein separates Urlaubsgeld gezahlt wird, aber in diesem Fall muss die Gesamtvergütung mindestens 108 Prozent des Mindestlohns betragen. Für Arbeitnehmer, die mehr als das Dreifache des gesetzlichen Mindestlohns verdienen, können Arbeitgeber und Arbeitnehmer schriftlich vereinbaren, das Urlaubsgeld zu reduzieren oder darauf zu verzichten. Mangels einer solchen schriftlichen Vereinbarung oder eines abweichenden CAO gelten die gesetzlichen 8 Prozent.
Ausländische Unternehmen agieren oft über eine lokale Tochtergesellschaft, wie eine niederländische BV. Eine BV ist eine eigenständige niederländische juristische Einheit und unterliegt vollumfänglich dem lokalen Arbeitsrecht, einschließlich der strikten Einhaltung der niederländischen Urlaubsgeldregeln; der Betrieb über eine Tochtergesellschaft entbindet Sie nicht von diesen Verpflichtungen. Die Nutzung eines Employer of Record Niederlande Partners ermöglicht es Ihnen, diese Anforderungen ohne den administrativen Aufwand der direkten Unternehmensverwaltung zu erfüllen.
Wie berechnet man das Urlaubsgeld für niederländische Mitarbeiter?
Präzision ist nicht verhandelbar. Während die Berechnung mit dem Bruttogrundgehalt beginnt, müssen mehrere zusätzliche Komponenten berücksichtigt werden, um die von der niederländischen Arbeitsbehörde im Jahr 2026 angewandten Standards zu erfüllen. Die strikte Einhaltung der niederländischen Urlaubsgeldregeln erfordert einen methodischen Ansatz, um zu ermitteln, was für Rückstellungszwecke als „Lohn“ zählt. Verwenden Sie die folgenden vier Schritte, um eine konforme Berechnungsbasis zu etablieren.
- Schritt 1: Bestimmen Sie den gesamten Bruttojahreslohn. Dies umfasst das monatliche Grundgehalt und feste Zulagen, die Teil des vereinbarten Lohns sind.
- Schritt 2: Fügen Sie Überstundenvergütung hinzu. Seit der Änderung des WML im Jahr 2018 zählt die Bezahlung von Überstunden als Lohn für Urlaubsgeldzwecke, sodass auch strukturelle Überstundeneinnahmen die 8 Prozent ansparen müssen.
- Schritt 3: Schließen Sie den über Urlaubstage gezahlten Lohn ein und, wo gemäß CAO oder Rechtsprechung anwendbar, strukturelle Schicht- und unregelmäßige Stundenzuschläge, die Teil der normalen Vergütung des Arbeitnehmers sind.
- Schritt 4: Schließen Sie Nicht-Lohnbestandteile aus. Gewinnausschüttungen und echte Spesenrückerstattungen sind gesetzlich ausgeschlossen; gelegentliche Leistungsboni sind in der Regel ausgeschlossen, es sei denn, Ihr Arbeitsvertrag oder CAO sieht etwas anderes vor. Denken Sie auch an die gesetzliche Obergrenze: Die obligatorische Berechnungsbasis erstreckt sich nicht über das Dreifache des Mindestlohns hinaus.
Ein- und ausgeschlossene Gehaltsbestandteile
Einer der häufigsten Fehler bei ausländischen Arbeitgebern ist das Weglassen von Überstunden. Seit dem 1. Januar 2018 fallen Überstundenvergütungen unter die WML-Lohndefinition, was bedeutet, dass sie Urlaubsgeld ansparen. Wenn ein Arbeitnehmer konsequent über seine vertraglich vereinbarten Stunden hinaus arbeitet, müssen diese Einnahmen die 8 Prozent ansparen. Umgekehrt müssen Sie echte Spesenrückerstattungen, wie z. B. Home-Office-Zuschüsse oder Reisekostenpauschalen, ausschließen, da diese für diese Berechnung kein Lohn sind. Für Unternehmen, die das Risiko von Berechnungsfehlern mindern möchten, bietet eine professionelle niederländische Lohnabrechnungsverwaltung eine sichere, automatisierte Lösung.
Berechnung für Teilzeit- und Null-Stunden-Mitarbeiter
Die 8-Prozent-Regel gilt gleichermaßen für alle Mitarbeiter, aber die Ausführung unterscheidet sich je nach Vertragsart. Für Teilzeitbeschäftigte ist das Ergebnis automatisch proportional, da das Urlaubsgeld auf der Grundlage des tatsächlichen Bruttoverdienstes berechnet wird. Null-Stunden-Verträge erfordern mehr administrativen Aufwand: Das Urlaubsgeld wird über jede tatsächlich geleistete Stunde angesammelt, sodass der Arbeitnehmer 8 Prozent seiner tatsächlich erzielten Einnahmen erhält. Dies verhindert komplexe Abstimmungen am Jahresende. Wenn Sie eine flexible Belegschaft aufbauen, kann ein Employer of Record diese Vertragsstrukturen verwalten und gleichzeitig die vollständige Einhaltung der Arbeitsvorschriften von 2026 gewährleisten.
Zahlungszeitpunkt und Logistik für ausländische Arbeitgeber
Der Zeitpunkt der 8-Prozent-Ausschüttung ist ebenso streng geregelt wie die Berechnung selbst. Nach dem WML muss das Urlaubsgeld grundsätzlich im Juni gezahlt werden, obwohl es in der Praxis die meisten niederländischen Arbeitgeber im Mai, vor der Sommerferienzeit, auszahlen. Jeder andere Zahlungsplan, ob früher, später oder in Raten, erfordert eine schriftliche Vereinbarung mit dem Arbeitnehmer oder eine Grundlage im CAO. Der Ausschüttungszyklus umfasst üblicherweise den Ansparzeitraum vom 1. Juni des Vorjahres bis zum 31. Mai des laufenden Jahres. Tritt ein Mitarbeiter mitten im Zyklus in Ihr Unternehmen ein, zahlen Sie einen anteiligen Betrag, basierend auf seiner tatsächlichen Dienstzeit.
Die Beendigung des Arbeitsverhältnisses erfordert sofortiges Handeln bezüglich dieser Rückstellungen. Wenn ein Vertrag endet, sei es vom Arbeitgeber oder Arbeitnehmer initiiert, muss das gesamte angesparte, aber unbezahlte Urlaubsgeld vollständig abgerechnet werden. Diese Zahlung ist ein kritischer Bestandteil der Endabrechnung (eindafrekening). Eine genaue Aufzeichnung ist hier unerlässlich: Jeder seit der letzten Auszahlung angesparte Euro muss berücksichtigt werden, um Streitigkeiten oder Forderungen nach Beendigung des Arbeitsverhältnisses zu vermeiden, die Arbeitnehmer bis zu fünf Jahre lang geltend machen können.
Die jährliche Pauschalzahlung vs. monatliche Auszahlung
Während die jährliche Mai/Juni-Auszahlung die kulturelle und rechtliche Norm ist, gibt es alternative Strukturen für spezifische Mitarbeiterbedürfnisse. Eine monatliche Auszahlung der 8-Prozent-Zulage wird oft für flexible Arbeitnehmer oder kurzfristige Auftragnehmer mit befristeten Verträgen bevorzugt. Dieses „All-Inclusive“-Modell ist auf dem niederländischen Markt rechtlich zulässig, birgt jedoch strenge Transparenzanforderungen. Um konform zu bleiben, muss der Arbeitsvertrag die monatliche Zahlung ausdrücklich vorsehen, und die 8 Prozent müssen als separate, identifizierbare Position auf jeder Gehaltsabrechnung erscheinen. Eine Nicht-Trennung dieses Betrags vom Grundgehalt kann zu Klagen führen, dass das Urlaubsgeld nie gezahlt wurde, wodurch der Arbeitgeber möglicherweise gezwungen wird, es ein zweites Mal zu zahlen.
Urlaubsgeld und Krankheit
Der Gesundheitszustand des Arbeitnehmers unterbricht Ihre finanziellen Verpflichtungen nicht. Nach niederländischem Recht muss ein Arbeitgeber im Krankheitsfall für maximal 104 Wochen (zwei Jahre) mindestens 70 Prozent des zuletzt verdienten Lohns des Arbeitnehmers weiterzahlen. Im ersten Krankheitsjahr darf diese Zahlung nicht unter den gesetzlichen Mindestlohn fallen; im zweiten Jahr gilt diese Untergrenze nicht mehr. Viele CAOs und Einzelverträge verbessern dieses gesetzliche Minimum, wobei 100 Prozent im ersten Jahr gängige Praxis sind, aber 70 Prozent ist die gesetzliche Basis ab dem ersten Krankheitstag. Wiedereingliederungspflichten während dieser Zeit werden zusammen mit uwv.nl verwaltet.
Entscheidend für diesen Leitfaden: Das Urlaubsgeld wird auch während der Krankheit weiter angespart, berechnet auf den Lohn, den Sie weiterhin zahlen müssen. Die Anspardauer gilt auch während Schwangerschaft, geburtsbedingtem und Vaterschaftsurlaub in den Niederlanden und Elternzeit. Die Aufrechterhaltung dieser Ansparungen während Abwesenheitszeiten ist ein Eckpfeiler der niederländischen Arbeitsrechts-Compliance.
Besteuerung und Compliance: Die Kosten verstehen
Die fiskalische Auswirkung des Urlaubsgeldes geht über die brutto 8 Prozent Auszahlung hinaus. Arbeitgeber müssen die obligatorischen Arbeitgeberbeiträge berücksichtigen, die auf diesen zusätzlichen Lohn anfallen. Dazu gehören der Beitrag zur Arbeitslosenversicherung (AWf), der Beitrag zur Invaliditätsversicherung (Aof) und der Arbeitgeberbeitrag zum Krankenversicherungsgesetz (Zvw), jeweils bis zum jährlichen Höchstbeitragssatz. Bei der Berechnung der Gesamtkosten der Beschäftigung gemäß den niederländischen Urlaubsgeldregeln sollten Sie davon ausgehen, dass die tatsächlichen Arbeitgeberkosten erheblich höher sind als die alleinige 8-Prozent-Bruttosumme. Eine präzise Budgetierung dieser Sekundärkosten ist entscheidend für genaue Finanzprognosen für 2026.
Der besondere Steuersatz (Bijzonder Tarief) erklärt
Mitarbeiter sind oft überrascht, wenn ihr Nettourlaubsgeld proportional niedriger ist als ihr übliches monatliches Nettogehalt. Dies geschieht, weil das Urlaubsgeld dem Bijzonder Tarief (besonderer Satz) für den Lohnsteuerabzug unterliegt. Das Bijzonder Tarief ist der Abzugsmechanismus, der für nicht wiederkehrende Einkommen wie Boni und Urlaubsgeld verwendet wird, um eine Unterversteuerung der Jahreseinnahmen zu verhindern. Da die Niederlande ein progressives Steuersystem verwenden, wird dieses zusätzliche Einkommen mit dem Satz einbehalten, der dem voraussichtlichen Jahreseinkommen des Arbeitnehmers entspricht, einschließlich einer Anpassung für das Auslaufen von Steuergutschriften. Während dies im Mai eine hohe Belastung darstellen kann, wird jede Über- oder Unterversteuerung bei der jährlichen Einkommensteuerveranlagung des Arbeitnehmers korrigiert.
Arbeitgeberpflichten und Prüfungsrisiken
Die Aufrechterhaltung der Genauigkeit bei diesen Berechnungen ist die einzige Möglichkeit, Prüfungsrisiken zu mindern. Die niederländische Arbeitsbehörde priorisiert bei Inspektionen die Einhaltung des Mindestlohns und des Urlaubsgeldes, wobei sie insbesondere nach Unteransparungen oder fehlenden Posten auf der Gehaltsabrechnung sucht. Auf fiskalischer Seite beträgt die allgemeine Aufbewahrungspflicht für Ihre Geschäftsunterlagen, einschließlich Lohnunterlagen, sieben Jahre (zehn Jahre für Unterlagen in Bezug auf Immobilien), während bestimmte Lohnsteuerdokumente, wie Lohnsteuerbescheinigungen und Ausweiskopien, mindestens fünf Jahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden müssen. Diese Dokumentation muss zur Überprüfung leicht verfügbar sein, um nachzuweisen, dass alle gesetzlichen Verpflichtungen erfüllt wurden, wie sie im breiteren Rahmen des niederländischen Arbeitsrechts für ausländische Arbeitgeber festgelegt sind.
Eine effektive Finanzplanung erfordert, sowohl die 8 Prozent Bruttoansparung als auch die entsprechenden Arbeitgeberbeiträge monatlich zurückzulegen. Diese Praxis verhindert Liquiditätsprobleme, wenn die Pauschalzahlung im zweiten Quartal fällig wird. Für die genauesten Abzugsdaten für 2026 konsultieren Sie die aktuellen Lohnsteuertabellen, die von der niederländischen Steuerverwaltung unter belastingdienst.nl veröffentlicht werden. Die Verwaltung dieser Steuermechanismen und Aufbewahrungspflichten kann für internationale HR-Teams eine administrative Belastung sein; ein spezialisierter Lohnabrechnungspartner kann dies vollständig übernehmen.
Wie ein EOR die Verwaltung des niederländischen Urlaubsgeldes vereinfacht
Die Gründung einer lokalen niederländischen juristischen Einheit ist ein erhebliches Unterfangen, das viele ausländische Firmen vermeiden möchten. Ein Employer of Record (EOR) bietet eine optimierte Alternative, indem er als rechtlicher Arbeitgeber für Ihre niederländische Belegschaft fungiert. Dieses Modell eliminiert die Notwendigkeit einer komplexen Unternehmensregistrierung und stellt gleichzeitig sicher, dass Ihr Unternehmen die niederländischen Urlaubsgeldregeln vollständig einhält. Durch die Übertragung der rechtlichen Arbeitgeberpflichten an einen lokalen Spezialisten entlasten Sie Ihr internes HR-Team von der administrativen Bürde der Rückstellungsberechnung und der Verwaltung der Lohnsteuerabzüge.
Das EOR-Modell automatisiert die obligatorische 8-Prozent-Rückstellung ab der ersten Arbeitsstunde eines Mitarbeiters. Es stellt sicher, dass der bijzondere tarief bei jeder Auszahlung korrekt angewendet wird, egal ob Sie den gesetzlichen Juni-Zyklus, die übliche Mai-Zahlung oder eine vertraglich vereinbarte monatliche Auszahlung für flexible Mitarbeiter wählen. Sie erhalten eine einzige, transparente Monatsrechnung, die die Gesamtkosten der Beschäftigung abdeckt: Grundgehalt, Urlaubsgeld und alle Arbeitgeberbeiträge wie AWf, Aof und Zvw. Es ist ein unkomplizierter Ansatz, der finanzielle Vorhersehbarkeit für Ihr Budget 2026 bietet.
Keine Compliance-Probleme für internationale Firmen
Ein kompetenter EOR erledigt alle lokalen Steuer- und Arbeitsverpflichtungen präzise. Dies umfasst die Ketenregeling, die aufeinanderfolgende befristete Verträge auf maximal drei Verträge innerhalb von 36 Monaten begrenzt, bevor ein unbefristeter Vertrag kraft Gesetzes entsteht. Es deckt auch die strengen Probezeitregeln ab: Bei Verträgen von sechs Monaten oder kürzer ist keine Probezeit zulässig; maximal ein Monat gilt für befristete Verträge, die länger als sechs Monate, aber kürzer als zwei Jahre sind; und maximal zwei Monate gelten für befristete Verträge von zwei Jahren oder länger und für unbefristete Verträge.
Für qualifizierte internationale Mitarbeiter kann der EOR das Expat-Programm (30%-Regelung) erleichtern. Für 2026 beträgt die steuerpflichtige Gehaltsnorm, d.h. das nach Anwendung der steuerfreien Zulage verbleibende Gehalt, EUR 48.013 oder EUR 36.497 für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Masterabschluss. Die steuerfreie Zulage kann nur bis zur WNT-Vergütungsobergrenze von EUR 262.000 im Jahr 2026 angewendet werden. Arbeitgeber sollten auch vorausschauend planen: 2026 ist das letzte Jahr mit dem 30-Prozent-Satz für Mitarbeiter, die ab 2024 in das Programm eingetreten sind, da der maximale steuerfreie Prozentsatz ab dem 1. Januar 2027 auf 27 Prozent sinkt, zusammen mit einer strukturell höheren Gehaltsnorm. Wenn Ihr Talent ein Visum oder eine Arbeitserlaubnis benötigt, kann die Einwanderungsförderung über einen lizenzierten Sponsor arrangiert werden.
Strategische Lohnabrechnungsverwaltung
Die betriebliche Effizienz wird durch integrierte digitale Tools und menschliche Unterstützung verbessert. Ihre Mitarbeiter erhalten Zugang zu einem sicheren Online-Portal, wo sie ihre Gehaltsabrechnungen, Arbeitsverträge und angesammelten Urlaubssalden in Echtzeit verfolgen können. Diese Transparenz fördert Vertrauen und reduziert das Volumen administrativer Anfragen an Ihr Managementteam. Fachkundige Beratung bei der Ausarbeitung niederländischer Arbeitsverträge, die den lokalen Standards sowohl für Remote- als auch für Büromitarbeiter vollständig entsprechen, überbrückt die Lücke zwischen Ihren Unternehmenszielen und den Komplexitäten des niederländischen Arbeitsmarktes.
Sichern Sie Ihre Compliance auf dem niederländischen Markt
Die Verwaltung der 8%igen gesetzlichen Rückstellung ist eine grundlegende Anforderung für jedes internationale Unternehmen, das in den Niederlanden einstellt. Durch die strikte Einhaltung der niederländischen Urlaubsgeldregeln für 2026 stellen Sie sicher, dass Ihre Gehaltsabrechnung korrekt bleibt und vermeiden gleichzeitig die finanziellen Strafen, die mit Unterabzügen oder versäumten Zahlungen verbunden sind. Es ist wichtig zu beachten, dass die Einbeziehung struktureller Überstunden in Ihre Berechnungsbasis, die Aufschlüsselung des Urlaubsgeldes auf jeder Gehaltsabrechnung und die korrekte Anwendung des Besonderen Tarifs unverhandelbare Schritte zur Einhaltung der gesetzlichen Vorschriften sind. Diese technischen Details machen oft den Unterschied zwischen einer reibungslosen Expansion und einer kostspieligen Prüfung durch die Arbeitsbehörden aus.
Mit der richtigen spezialisierten Unterstützung von ICSPayroll für die niederländische Lohnabrechnungsverwaltung können Sie diese Vorschriften ohne den administrativen Aufwand einer lokalen Unternehmensgründung navigieren, die vollständige Einhaltung des niederländischen Arbeitsrechts für 2026 garantieren und Ihren Einstellungsprozess in Wochen statt Monaten beschleunigen. Erhalten Sie innerhalb von 24 Stunden ein maßgeschneidertes Angebot für die niederländische Lohnabrechnung.
Quellen und Referenzen
Jede Regel und Zahl oben lässt sich auf die untenstehenden Quellen zurückführen: die genauen gesetzlichen Artikel, die Regulierungsseiten, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 15 Mindestlohngesetz, das 8%ige Urlaubsgeld (vakantiebijslag)
- Artikel 7:641 Niederländisches Bürgerliches Gesetzbuch, Zahlung für nicht genommenen Urlaub bei Beendigung
- Artikel 7 Mindestlohngesetz, Anspruch auf den gesetzlichen Mindestlohn
- Rijksoverheid, gesetzliche Mindeststundenlöhne zum 1. Januar 2026
- Belastingdienst, Lohnsteuertabellen 2026 (weiße und grüne Tabellen mit den tatsächlichen Quellensteuersätzen)
- Belastingdienst, Abgabe der Lohnsteuererklärung (aangifte loonheffingen) und deren Fristen
- CBS, Arbeitnehmervergütung und Beschäftigung nach Wirtschaftszweigen (nationaler Kontendatensatz 84165ENG)
- CBS StatLine, die offene statistische Datenbank hinter den hier zitierten Lohn- und Beschäftigungszahlen
- Oberster Gerichtshof 23. Juni 2023, ECLI:NL:HR:2023:955: Zahlung von angespartem, aber nicht genommenem Urlaub und die Arbeitgeberpflicht zur Information und Warnung
- Oberster Gerichtshof 17. November 2023, ECLI:NL:HR:2023:1603: ob ein Arbeitgeber Urlaubstage gemäß Art. 7:638(8) BW abziehen darf, wenn der Arbeitnehmer während des geplanten Urlaubs erkrankt
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, mit einer möglichen Einarbeitung innerhalb von 48 Stunden.

Häufig gestellte Fragen
Ja, die Zahlung von mindestens 8 Prozent ist eine gesetzliche Anforderung für jeden Arbeitnehmer in den Niederlanden und gilt gleichermaßen für unbefristete, befristete und Null-Stunden-Verträge. Es gibt zwei Hauptausnahmen: Ein CAO kann vorsehen, dass kein separates Urlaubsgeld gezahlt wird, wobei in diesem Fall die Gesamtvergütung mindestens 108 Prozent des Mindestlohns betragen muss; und Arbeitnehmer, die mehr als das Dreifache des gesetzlichen Mindestlohns verdienen, können schriftlich eine Reduzierung oder den Verzicht auf den Anspruch vereinbaren. Mangels solcher Vereinbarungen gelten die 8 Prozent in vollem Umfang.
Sie können das Urlaubsgeld monatlich auszahlen, sofern der Arbeitsvertrag diese Struktur ausdrücklich zulässt. Dieses „All-Inclusive“-Modell wird häufig für flexible oder befristete Mitarbeiter verwendet. Um konform zu bleiben, müssen die 8 Prozent als separate, identifizierbare Position auf jeder Gehaltsabrechnung ausgewiesen werden. Eine Nicht-Trennung dieser Zahlung vom Grundgehalt kann zu Rechtsansprüchen auf unbezahltes Urlaubsgeld führen, das ein zweites Mal fällig wird.
Für Teilzeitkräfte ist die Berechnung streng proportional zu ihrem tatsächlichen Bruttoverdienst. Sie wenden den 8-Prozent-Satz auf den gesamten Bruttolohn an, der während des Ansparzeitraums erhalten wurde. Ein Arbeitnehmer, der 20 Stunden pro Woche arbeitet, erhält daher genau die Hälfte des Urlaubsgeldes eines Vollzeitkollegen mit dem gleichen Stundenlohn. Dieses anteilige Ergebnis ergibt sich automatisch aus der Berechnung über die tatsächlichen Einnahmen.
Das Urlaubsgeld unterliegt dem Lohnsteuerabzug nach dem Bijzonder Tarief (besonderer Satz) für nicht wiederkehrende Einkommen. Da diese Zahlung zusätzlich zu den regulären jährlichen Einkünften des Arbeitnehmers erfolgt, wird sie mit dem Satz einbehalten, der ihrer höchsten anwendbaren Klammer entspricht, angepasst für das Auslaufen von Steuergutschriften. Dies verhindert eine große Steuernachzahlung am Jahresende. Obwohl dies im Mai zu einer geringeren Nettoauszahlung führt, bleibt die jährliche Gesamtsteuerbelastung korrekt, und jede Differenz wird in der jährlichen Einkommensteuerveranlagung beglichen.
Ja, die Ansparung stoppt nicht während der Krankheit. Während der Krankheit müssen Sie mindestens 70 Prozent des zuletzt verdienten Lohns des Arbeitnehmers für bis zu 104 Wochen weiterzahlen (im ersten Jahr nie weniger als den gesetzlichen Mindestlohn; viele CAOs erfordern 100 Prozent im ersten Jahr). Das Urlaubsgeld wird weiterhin über den Lohn angespart, den Sie während dieser Zeit tatsächlich weiterzahlen.
Nach dem WML muss das Urlaubsgeld im Juni gezahlt werden, es sei denn, es wird schriftlich ein anderer Zeitplan vereinbart oder im CAO vorgesehen. In der Praxis zahlen die meisten niederländischen Arbeitgeber die Pauschale im Mai, vor der Sommerferienzeit. Die Zahlung deckt üblicherweise den Ansparzeitraum vom 1. Juni des Vorjahres bis zum 31. Mai des laufenden Jahres ab.
Ja. Die Gehaltsnorm für das Expat-Programm wird anhand des steuerpflichtigen Lohns des Arbeitnehmers geprüft, und das Urlaubsgeld, wie Boni und die meisten Leistungen, ist Teil dieses steuerpflichtigen Lohns. Für 2026 muss das steuerpflichtige Gehalt nach Anwendung der steuerfreien Zulage EUR 48.013 übersteigen (oder EUR 36.497 für qualifizierte Arbeitnehmer unter 30 mit einem Masterabschluss). Die steuerfreie Zulage selbst gilt auch für das Urlaubsgeld, bis zur Vergütungsobergrenze von EUR 262.000. Beachten Sie, dass ab dem 1. Januar 2027 der Prozentsatz für Arbeitnehmer, die ab 2024 in das Programm eingetreten sind, auf 27 Prozent sinkt, mit einer höheren Gehaltsnorm.
Alle angesparten, aber unbezahlten Urlaubsgelder müssen im letzten Abrechnungszyklus abgerechnet werden. Diese Endabrechnung, bekannt als Eindafrekening, beinhaltet die 8 Prozent, berechnet auf alle Bruttolöhne, die seit dem letzten Auszahlungsdatum verdient wurden. Beachten Sie, dass Arbeitnehmer unbezahltes Urlaubsgeld bis zu fünf Jahre lang geltend machen können und Ihre Lohnbuchhaltung für die geltenden gesetzlichen Fristen aufbewahrt werden muss, um eine korrekte Abrechnung nachzuweisen. Dies gewährleistet einen reibungslosen Übergang und verhindert rechtliche Streitigkeiten nach Beendigung des Arbeitsverhältnisses.