Kilometervergoeding Nederland 2026: Gids voor Werkgevers/Werknemers
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
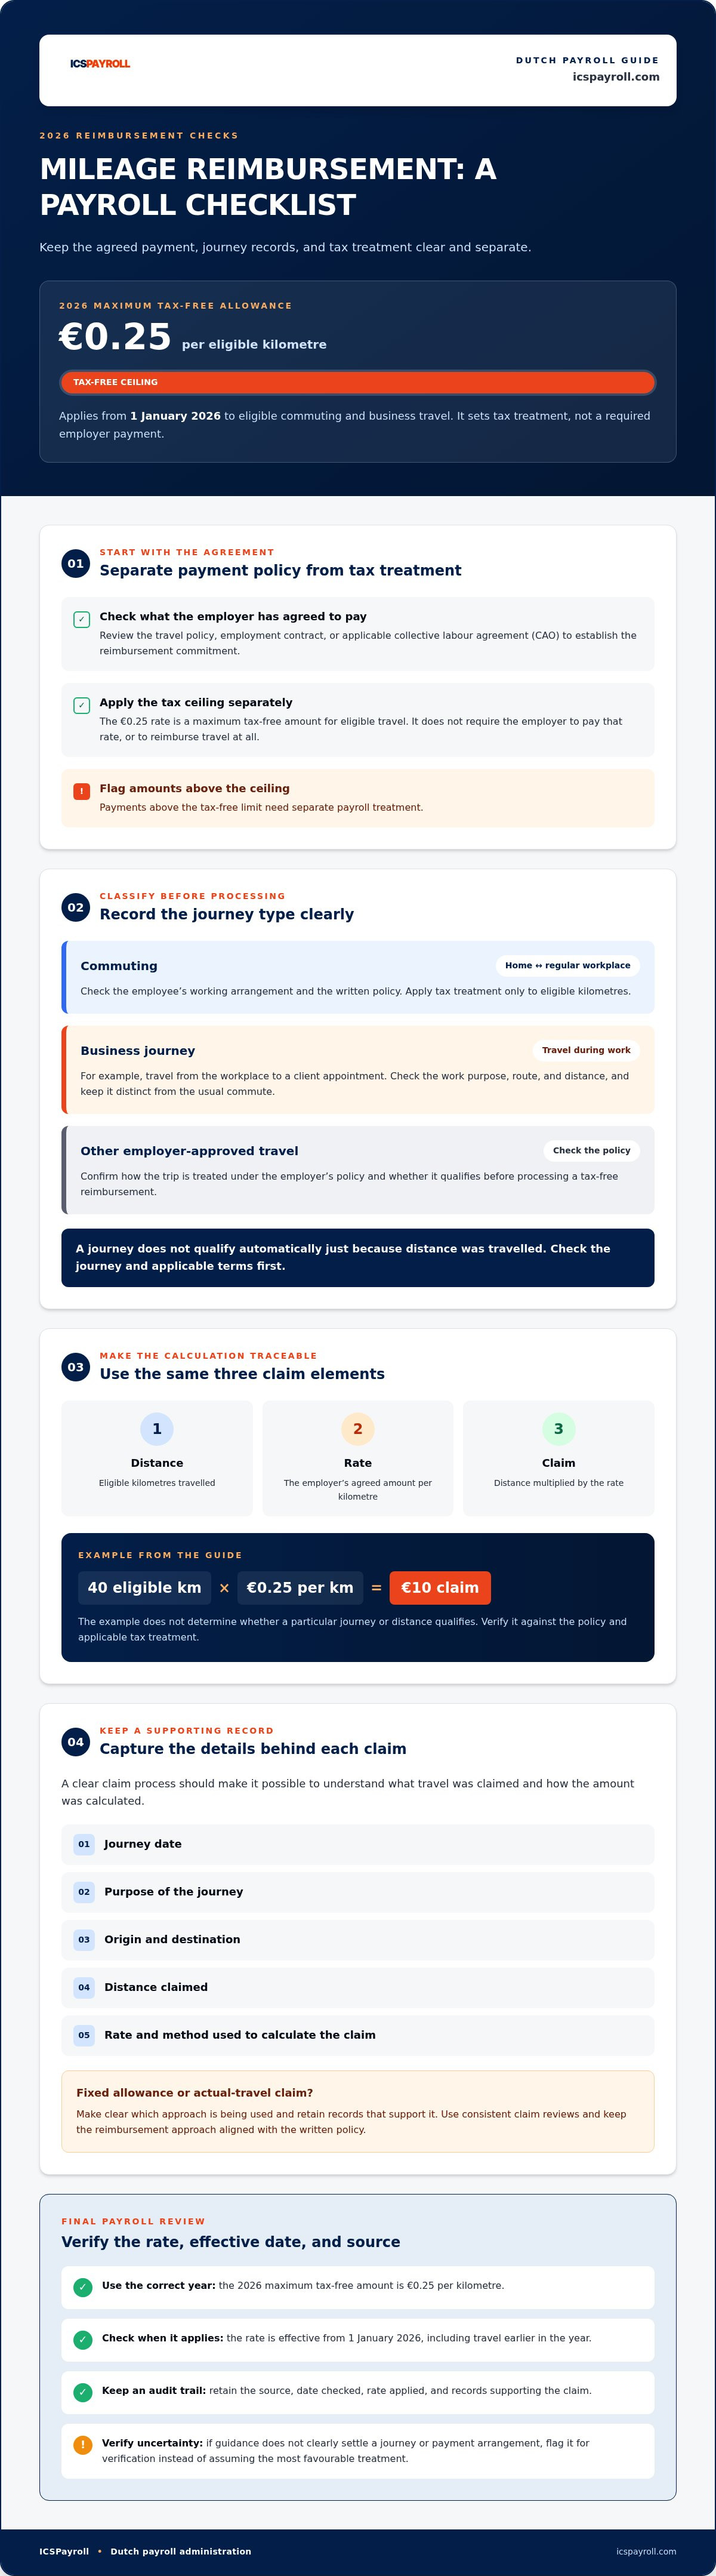
De grootste fout bij de kilometervergoeding in de salarisadministratie is het behandelen van een belastingvrije limiet als een betaling die werkgevers automatisch verplicht zijn te doen. Voor de kilometervergoeding 2026 bedraagt de maximale belastingvrije vergoeding €0,25 per kilometer voor in aanmerking komend woon-werkverkeer en zakelijke reizen, ingaand op 1 januari 2026, volgens de leidraad van de Belastingdienst over vergoedingen en verstrekkingen. De limiet bepaalt de fiscale behandeling, niet of een werkgever een vergoeding moet betalen.
Werkgevers en werknemers moeten reguliere reizen naar een werkplek onderscheiden van zakelijke reizen, de toepasselijke arbeidsvoorwaarden controleren en administratie bijhouden die elke declaratie ondersteunt. Een consistent proces zorgt ervoor dat de overeengekomen vergoeding en de verwerking ervan in de salarisadministratie beide duidelijk zijn.
Deze gids legt uit hoe de belastingvrije kilometervergoeding van 2026 werkt en hoe u vaste en variabele declaraties, ondersteunende documenten en de salarisadministratie moet afhandelen.
Door Joost Hubregtse, Payroll Director.
Beoordeeld door Joost Hubregtse, Payroll Director, op 3 oktober 2026.
Belangrijkste Punten
- Scheid het vergoedingsbeleid van de werkgever van de fiscale behandeling van betalingen onder de kilometervergoeding 2026.
- Classificeer woon-werkverkeer, zakelijke reizen en andere goedgekeurde reizen consistent voordat declaraties worden verwerkt.
- Gebruik een duidelijk declaratieproces dat reisdata, doelen, vertrekplaatsen, bestemmingen en afstanden registreert.
- Onderscheid vaste vergoedingen van declaraties op basis van daadwerkelijke reizen en bewaar bewijsstukken die de aanpak ondersteunen.
- Gebruik geverifieerde tarieven en consistente declaratiebeoordelingen als onderdeel van een nauwkeurige Nederlandse salarisadministratie.
Wat betekent kilometervergoeding in Nederland in 2026?
Een kilometervergoeding is een vergoeding door de werkgever voor in aanmerking komende reizen, meestal berekend door de afgelegde afstand te vermenigvuldigen met een overeengekomen bedrag per kilometer. Het beleid van de werkgever bepaalt wat hij betaalt; de Nederlandse belastingregels bepalen hoe de betaling wordt behandeld. Dit zijn afzonderlijke vragen. De leidraad van de Belastingdienst over vergoedingen en verstrekkingen licht de fiscale behandeling voor werkgevers en werknemers in Nederland toe.
Voor 2026 bedraagt de maximale belastingvrije kilometervergoeding €0,25 per kilometer voor in aanmerking komend woon-werkverkeer en zakelijke reizen. Dit is een belastingvrij plafond, geen verplicht betalingstarief. Werkgevers moeten beoordelen of een reis in aanmerking komt en de toepasselijke arbeidsvoorwaarden of collectieve arbeidsovereenkomst (CAO) controleren om vast te stellen welke vergoeding is overeengekomen.
Wat wordt bedoeld als mensen het hebben over kilometervergoeding?
Een kilometerdeclaratie bestaat uit drie elementen: de afgelegde afstand, het vergoedingstarief en het gedeclareerde bedrag. Bijvoorbeeld: 40 in aanmerking komende kilometers vermenigvuldigd met een werkgeverstarief van €0,25 per kilometer levert een declaratie van €10 op. Of de reis en afstand in aanmerking komen, hangt af van het relevante beleid en de fiscale behandeling. Niet elke reis komt automatisch op dezelfde basis in aanmerking.
Kilometervergoeding valt onder de bredere categorie van onkostenvergoedingen voor werkgerelateerde uitgaven. Het Nederlandstalige overzicht van Onkostenvergoeding biedt een algemene context voor die categorie.
Is een werkgever verplicht om een kilometervergoeding te betalen?
Het belastingvrije maximum verplicht een werkgever op zichzelf niet om reizen te vergoeden of het maximale tarief te betalen. Een betalingsverplichting kan zijn vastgelegd in een CAO of individuele arbeidsovereenkomst. Werknemers dienen hun toepasselijke voorwaarden en het reisbeleid van de werkgever te controleren. Werkgevers dienen deze documenten te raadplegen bij het vaststellen of wijzigen van vergoedingsafspraken, en de overeengekomen betaling gescheiden te houden van de fiscale behandeling ervan.
Welke Nederlandse regels en cijfers voor kilometervergoeding moeten werkgevers controleren voor 2026?
Voor het fiscale jaar 2026 bedraagt de maximale belastingvrije kilometervergoeding €0,25 per kilometer. De leidraad van de Belastingdienst over vergoedingen en verstrekkingen is de referentie voor het controleren van de fiscale behandeling. Het bedrag van €0,25 is een belastingvrij plafond voor in aanmerking komende reizen, geen tarief dat elke werkgever wettelijk verplicht is te betalen. Werkgevers kunnen een lager tarief hanteren of een ander beleid kiezen. Bedragen boven de belastingvrije limiet vereisen een afzonderlijke verwerking in de salarisadministratie.
Dit tarief is van toepassing op in aanmerking komende zakelijke reizen en woon-werkverkeer met een privévervoermiddel van een werknemer. Werkgevers dienen te beoordelen of elke reis voldoet aan de toepasselijke voorwaarden en ondersteunende administratie bij te houden. Het tarief alleen stelt niet vast dat elke gedeclareerde kilometer in aanmerking komt voor belastingvrije vergoeding.
Hoe moet het belastingvrije kilometerbedrag voor 2026 worden uitgelegd?
Vermeld het cijfer met het jaartal, de reikwijdte en de status: €0,25 per kilometer is de maximale belastingvrije vergoeding voor in aanmerking komend woon-werkverkeer en zakelijke reizen in 2026. Het is geen verplichte werkgeversbetaling of een universeel recht. Het tarief betreft de fiscale behandeling; arbeidsvoorwaarden en bedrijfsbeleid bepalen wat de werkgever heeft afgesproken te vergoeden.
Dat onderscheid is belangrijk bij het actualiseren van salarisinstellingen. Een tariefswijziging kan het belastingvrije deel van een betaling beïnvloeden zonder automatisch de vergoedingsverplichting van de werkgever te wijzigen. Controleer het schriftelijke beleid en de toepasselijke arbeidsvoorwaarden naast de fiscale leidraad.
Waarom moeten werkgevers de bron en ingangsdatum controleren?
Tarieven kunnen veranderen, en een cijfer van vorig jaar is mogelijk niet meer correct. De verhoging van 2026 van €0,23 naar €0,25 per kilometer geldt vanaf 1 januari 2026, inclusief reizen eerder in het jaar. Voor een broncontrole gedateerd oktober 2026, vergelijk de ingangsdatum van de officiële leidraad met de loonperioden die worden beoordeeld, vooral als declaraties aanvankelijk werden verwerkt met een eerder tarief.
Bewaar de bron, de gecontroleerde datum en het toegepaste tarief bij de relevante salarisadministratie. Als officiële leidraad een bepaalde reis of betalingsregeling niet duidelijk afhandelt, markeer deze dan voor verificatie in plaats van uit te gaan van de meest gunstige behandeling. Dit creëert een audit trail en ondersteunt consistente aanpassingen.
Voor internationale werkgevers die de Nederlandse salarisadministratie beheren, vormen consistente broncontroles en archivering een onderdeel van betrouwbare verwerking. De Nederlandse salarisadministratie kan vergoedingscontroles integreren in het bredere salarisproces.
Hoe beïnvloeden woon-werkverkeer en zakelijke kilometers de vergoeding?
Zowel woon-werkverkeer als zakelijke reizen kunnen in aanmerking komen voor belastingvrije kilometervergoeding in de Nederlandse salarisadministratie, maar het zijn verschillende soorten reizen en moeten afzonderlijk worden geregistreerd. De leidraad van de Belastingdienst over vergoedingen en verstrekkingen schetst de fiscale context: in 2026 is het maximale belastingvrije tarief €0,25 per kilometer voor in aanmerking komend woon-werkverkeer en zakelijke reizen. Dit betekent niet dat elke reis in aanmerking komt of dat een werkgever het maximum moet betalen. Controleer de reis en het toepasselijke beleid voordat u een declaratie verwerkt.
| Reiscategorie | Praktische omschrijving | Wat de werkgever moet controleren |
|---|---|---|
| Woon-werkverkeer | Reis tussen de woning van een werknemer en de reguliere werkplek. | Bevestig dat de reis past bij de arbeidsregeling van de werknemer en het schriftelijke beleid. Pas de fiscale behandeling van 2026 toe op in aanmerking komende kilometers en bewaar passende reisadministratie. |
| Zakelijke reis | Reizen tijdens werktijd, zoals van de werkplek naar een cliëntafspraak. | Controleer het werkdoel, de route en de afstand. Registreer de reis afzonderlijk van het gebruikelijke woon-werkverkeer en pas de relevante fiscale behandeling toe. |
| Andere door de werkgever goedgekeurde reizen | Een andere reis die voor het werk wordt ondernomen met goedkeuring van de werkgever. | Stel het zakelijke doel vast en of de reis voldoet aan de voorwaarden voor de gekozen vergoedingsmethode. Goedkeuring alleen bepaalt niet de fiscale behandeling. |
Pas niet automatisch één vergoedingsbesluit toe op elk reistype. Een werkgever kan één tarief in zijn beleid vaststellen, maar elke declaratie vereist nog steeds een consistente classificatie. Houd privéomwegen gescheiden van werkgerelateerde afstand; een omweg komt niet in aanmerking alleen omdat de hoofdreis dat wel doet.
Hoe moet woon-werkverkeer worden beoordeeld?
Begin met het woon-werktraject van de werknemer en de schriftelijke regels van de werkgever. Identificeer de reguliere werkplek en de gereisde dagen, en pas het beleid vervolgens consistent toe op vergelijkbare declaraties. Voordat een bedrag als belastingvrij wordt behandeld, controleer de huidige leidraad van de Belastingdienst voor het relevante jaar en de voorwaarden. Een vaste vergoeding en vergoeding op basis van daadwerkelijke reizen kunnen ook verschillende ondersteunende documenten vereisen.
Hoe verschilt zakelijke reiskostenvergoeding?
Een zakelijke reis is een reis voor een werktak in plaats van alleen een reis naar de reguliere werkplek. Een werknemer kan bijvoorbeeld van kantoor naar een klantafspraak reizen en vervolgens terugkeren. Registreer de datum, het doel, de vertrekplaats, de bestemming en de afstand voor elk traject. Deze details helpen de salarisadministratie de zakelijke reis te onderscheiden van woon-werkverkeer en ondersteunen de declaratie als deze wordt gecontroleerd.
Het correct toepassen van het tarief voor de kilometervergoeding 2026 hangt zowel af van de reiscategorie als van het bewijsmateriaal daarachter. Consistente classificatie maakt vergoedingsbesluiten duidelijker voor werknemers en gemakkelijker te verwerken via de salarisadministratie.
Hoe kunnen werkgevers kilometerdeclaraties berekenen, documenteren en verwerken?
Een consistente workflow helpt werkgevers elke reis te beoordelen, de vergoeding te berekenen en de fiscale behandeling in de salarisadministratie vast te leggen. Gebruik dezelfde beoordelingsstappen voor vergelijkbare declaraties, terwijl u het reisbeleid en de huidige leidraad van de Belastingdienst over de fiscale behandeling van vergoedingen controleert voordat u beslist of een bedrag in aanmerking komt voor belastingvrije behandeling.
Welke informatie moet een kilometerdeclaratie vastleggen?
Vraag werknemers voldoende details te verstrekken zodat de werkgever de reis kan begrijpen en beoordelen. Een praktische registratie kan omvatten:
- Reisdatum
- Doel van de reis
- Vertrek- en bestemmingsplaats, of de afgelegde route
- Totaal aantal gedeclareerde kilometers
- Reiscategorie, zoals woon-werkverkeer of een zakelijke reis
Dit zijn nuttige registratievelden, geen verklaring dat elk veld een afzonderlijke wettelijke vereiste is. Duidelijke, consistente informatie helpt dubbele declaraties te identificeren, zakenreizen te onderscheiden van woon-werkverkeer en ontbrekende details op te lossen voordat de salarisadministratie wordt verwerkt.
Hoe moet de salarisadministratie een kilometervergoeding verwerken?
Gebruik deze volgorde om een declaratie van indiening naar salarisadministratie te verplaatsen:
- Werknemer dient de declaratie in. De werknemer registreert de reisdetails en kilometers volgens het overeengekomen proces.
- Werkgever beoordeelt de reis. Controleer of de reis duidelijk is omschreven, overeenkomt met de relevante reiscategorie en binnen het schriftelijke beleid van de werkgever valt. Los onvolledige of onduidelijke declaraties op vóór goedkeuring.
- Bereken het bedrag. Gebruik de formule: goedgekeurde kilometers × toepasselijk geverifieerd tarief = vergoeding. Bijvoorbeeld, 18 goedgekeurde kilometers à €0,25 per kilometer levert een vergoeding van €4,50 op. Bevestig het toepasselijke tarief en de fiscale behandeling voor de periode voordat u deze toepast.
- Registreer de salarisbehandeling. Registreer de goedgekeurde vergoeding duidelijk gescheiden van het salaris, zodat de aard en fiscale behandeling ervan duidelijk zijn. Als een deel de toepasselijke belastingvrije limiet overschrijdt, beoordeel dat deel dan volgens de relevante salarisregels in plaats van aan te nemen dat de gehele betaling dezelfde behandeling krijgt.
- Bewaar ondersteunende documenten. Bewaar de declaratie, het beoordelingsresultaat, de berekening en de salarispost samen volgens de archiveringsprocedure van de werkgever. Pas de relevante Nederlandse bewaarplichten toe op deze administratie.
Dit proces maakt de berekening traceerbaar van de gerapporteerde reis tot de salarispost. Het geeft salarisadministrateurs ook een consistente basis voor het afhandelen van correcties en het beoordelen van terugkerende declaraties.
Voor ondersteuning bij de integratie van kilometerdeclaraties in een conforme Nederlandse salarisadministratie, zie hoe de Nederlandse salarisadministratie in het proces past.
Hoe kan de Nederlandse salarisadministratie de kilometervergoeding consistenter maken?
Kilometerdeclaraties zijn gemakkelijker te verwerken wanneer ze een gedefinieerde salarisroutine volgen. Een schriftelijk reisbeleid legt uit hoe werknemers declaraties indienen en hoe de werkgever deze beoordeelt. Consistente controles helpen de salarisadministratie goedgekeurde vergoedingen te onderscheiden van salarisbetalingen en de juiste fiscale behandeling toe te passen. Voor de kilometervergoeding 2026, gebruik het huidige tarief en de leidraad voor de relevante periode in plaats van een eerdere salarisinstelling zonder controle mee te nemen.
Wat moet een werkgever controleren voordat de salarisadministratie wordt afgesloten?
Controleer elke declaratie aan de hand van het goedgekeurde reisbeleid en de ondersteunende reisdetails voordat u de salarisadministratie definitief maakt. Bevestig dat de reiscategorie, kilometers en berekening duidelijk zijn, en los onvolledige of inconsistente declaraties op voordat u ze verwerkt.
Verifieer vervolgens de toepasselijke fiscale behandeling van 2026 aan de hand van de huidige officiële leidraad van de Belastingdienst. Bewaar de bron en datum van de controle bij uw salarisprocedures, zodat de basis voor het toepassen van een tarief duidelijk is. Gebruik dezelfde beoordelingsaanpak voor werknemers en loonperioden, en bewaar de declaratie, goedkeuring en salarisadministratie volgens de toepasselijke Nederlandse bewaarplichtregels.
Wanneer kan salarisadministratieondersteuning internationale werkgevers helpen?
Personeel in Nederland in dienst nemen omvat meer dan alleen het berekenen van vergoedingen. Werkgevers moeten ook de salarisadministratie, loonstroken, aangiften en naleving van de arbeidswetgeving coördineren. Voor een internationaal bedrijf dat niet bekend is met Nederlandse processen, kan het verbinden van een reisbeleid met nauwkeurige, consistente salarisadministraties een uitdaging zijn.
ICSPayroll verzorgt Nederlandse salarisadministratie, inclusief loonstroken en aangiften, voor internationale werkgevers. De Employer of Record service stelt een bedrijf in staat om personeel in Nederland in dienst te nemen zonder een bestaande Nederlandse entiteit. Deze diensten ondersteunen een bredere salaris- en arbeidsadministratie; kilometerdeclaraties moeten nog steeds worden beoordeeld aan de hand van het beleid van de werkgever en de huidige fiscale leidraad.
Een duidelijk beleid, herhaalbare declaratiebeoordeling en geverifieerde tarieven geven de salarisadministratie een solide basis voor het afhandelen van reiskostenvergoedingen. Internationale werkgevers kunnen de verwerking van kilometers opnemen in een bredere aanpak van de Nederlandse arbeidsadministratie met de Nederlandse salarisadministratie en Employer of Record ondersteuning van ICSPayroll.
Bouw een consistent kilometerproces in de Nederlandse salarisadministratie
Het nauwkeurig beheren van de kilometervergoeding 2026 begint met het gescheiden houden van twee beslissingen: wat de werkgever overeenkomt te vergoeden en hoe de betaling fiscaal wordt behandeld. Classificeer woon-werkverkeer en zakenreizen consistent, gebruik een geverifieerd tarief en zorg ervoor dat elke declaratie duidelijke ondersteunende reisdetails heeft.
Een schriftelijk beleid en een herhaalbaar beoordelingsproces helpen werkgevers dezelfde aanpak toe te passen voor alle werknemers en loonperioden. Ze maken het ook gemakkelijker voor de salarisadministratie om vast te leggen hoe elke vergoeding is beoordeeld. Voor internationale werkgevers zijn kilometerdeclaraties een onderdeel van het correct beheren van de Nederlandse arbeids- en salarisadministratie.
ICSPayroll biedt full-service Nederlandse salarisadministratie, inclusief loonstroken en aangiften, en Employer of Record ondersteuning voor bedrijven die personeel aannemen in Nederland. Ontdek Nederlandse salarisadministratie en Employer of Record ondersteuning om uw Nederlandse arbeidsadministratiebehoeften te bespreken.
Duidelijke administratie en een consistent salarisproces helpen werkgevers reiskostenvergoedingen met vertrouwen af te handelen en de Nederlandse salarisadministratie op koers te houden.
Veelgestelde Vragen
Wat is de belastingvrije kilometervergoeding in Nederland in 2026?
De maximale belastingvrije kilometervergoeding in 2026 bedraagt €0,25 per kilometer voor in aanmerking komende reizen. De leidraad van de Belastingdienst over vergoedingen en verstrekkingen is de officiële referentie voor het controleren van de voorwaarden. Het bedrag geldt vanaf 1 januari 2026, inclusief eerdere reizen in het jaar. Het is een belastingvrij maximum, geen tarief dat elke werkgever verplicht is te betalen. Werkgevers dienen de behandeling te verifiëren voordat zij declaraties verwerken.
Is een werkgever verplicht om kilometervergoeding te betalen in Nederland?
Nee. Het belastingvrije maximum op zichzelf verplicht een werkgever niet om een kilometervergoeding te betalen. Een betalingsverplichting kan in plaats daarvan zijn vastgelegd in een collectieve arbeidsovereenkomst (CAO) of een individuele arbeidsovereenkomst. Belastingregels bepalen hoe een betaling wordt behandeld, terwijl arbeidsvoorwaarden en het reisbeleid van de werkgever bepalen wat de werkgever heeft afgesproken te vergoeden. Controleer de toepasselijke documenten voordat u beslist wat betaalbaar is.
Kan een werkgever woon-werkverkeer belastingvrij vergoeden in 2026?
Ja, in aanmerking komende reizen tussen de woning van een werknemer en de reguliere werkplek kunnen belastingvrij worden vergoed tot €0,25 per kilometer in 2026. De werkgever moet woon-werkverkeer onderscheiden van andere reizen en de huidige belastingvoorwaarden toepassen. Een schriftelijk beleid kan verduidelijken hoe declaraties worden berekend en geregistreerd. De belastingvrije limiet betekent niet dat elke route of privéomweg in aanmerking komt, dus beoordeel de reisdetails voordat u de vergoeding goedkeurt.
Hoe berekent u de kilometervergoeding?
Vermenigvuldig de goedgekeurde kilometers volgens het beleid van de werkgever met het toepasselijke geverifieerde tarief. Bijvoorbeeld, 30 in aanmerking komende kilometers à €0,25 per kilometer resulteert in een vergoeding van €7,50. Controleer het tarief voor de relevante loonperiode en bevestig welke kilometers in aanmerking komen voordat u het totaal berekent. Als de werkgever meer betaalt dan het belastingvrije maximum, moet het meerdere een afzonderlijke fiscale behandeling krijgen in de salarisadministratie, in plaats van automatisch als belastingvrij te worden behandeld.
Welke informatie moeten werknemers opnemen in een kilometerdeclaratie?
Werknemers dienen de reisdatum, het doel, de vertrek- en bestemmingsplaats of route, en de gedeclareerde afstand te vermelden. Ze moeten ook aangeven of de reis woon-werkverkeer, een zakelijke reis of een andere door de werkgever goedgekeurde reis was. Deze details helpen de werkgever de declaratie te beoordelen, het reisbeleid consistent toe te passen en de salarispost te ondersteunen. Werkgevers dienen de vereiste informatie te specificeren in hun declaratieproces. De voorgestelde velden definiëren op zichzelf geen wettelijke archiveringsvereisten.
Is de kilometervergoeding hetzelfde voor woon-werkverkeer en zakenreizen?
Het maximale belastingvrije tarief van €0,25 per kilometer geldt voor in aanmerking komend woon-werkverkeer en zakenreizen in 2026. De reizen zijn echter niet uitwisselbaar voor declaratiebeoordeling. Woon-werkverkeer is de reis tussen huis en een reguliere werkplek; een zakenreis wordt gemaakt voor een werkgerelateerd doel, zoals een bezoek aan een cliënt. Werkgevers dienen elke reis te classificeren, de geschiktheid ervan te beoordelen en administratie bij te houden die de declaratie en de fiscale behandeling ervan verklaart.
Kan een werkgever meer vergoeden dan het belastingvrije kilometerbedrag van 2026?
Ja, een werkgever kan ervoor kiezen om meer dan €0,25 per kilometer te betalen. Het bedrag boven het belastingvrije maximum wordt over het algemeen behandeld als belastbaar loon, met inhouding van loonheffing. Als alternatief kan de werkgever het meerdere aanwijzen als eindheffingsbestanddeel onder de werkkostenregeling (WKR). Als de beschikbare vrije ruimte wordt overschreden, kan een eindheffing van 80% van toepassing zijn op de werkgever. Verifieer de behandeling en documenteer het besluit in de salarisadministratie.
Artikel door
Joost Hubregtse
Joost Hubregtse is Directeur van ICS Staffing & Payroll B.V., de volledig eigendom zijnde dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisadministratie diensten: arbeidsovereenkomsten, loonheffing en sociale zekerheid aangiften, vakantiegeld, pensioen, ziekteverlof en CAO-naleving, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
Een kilometerdeclaratie bestaat uit drie elementen: de afgelegde afstand, het vergoedingstarief en het gedeclareerde bedrag. Bijvoorbeeld: 40 in aanmerking komende kilometers vermenigvuldigd met een werkgeverstarief van €0,25 per kilometer levert een declaratie van €10 op. Of de reis en afstand in aanmerking komen, hangt af van het relevante beleid en de fiscale behandeling. Niet elke reis komt automatisch op dezelfde basis in aanmerking. Kilometervergoeding valt onder de bredere categorie van onkostenvergoedingen voor werkgerelateerde uitgaven. Het Nederlandstalige overzicht van Onkostenvergoeding (onkostenvergoeding) biedt een algemene context voor die categorie.
Het belastingvrije maximum verplicht een werkgever op zichzelf niet om reizen te vergoeden of het maximale tarief te betalen. Een betalingsverplichting kan zijn vastgelegd in een CAO of individuele arbeidsovereenkomst. Werknemers dienen hun toepasselijke voorwaarden en het reisbeleid van de werkgever te controleren. Werkgevers dienen deze documenten te raadplegen bij het vaststellen of wijzigen van vergoedingsafspraken, en de overeengekomen betaling gescheiden te houden van de fiscale behandeling ervan. Voor het fiscale jaar 2026 bedraagt de maximale belastingvrije kilometervergoeding €0,25 per kilometer. De leidraad van de Belastingdienst over vergoedingen en verstrekkingen is de referentie voor het controleren van de fiscale behandeling. Het bedrag van €0,25 is een belastingvrij plafond voor in aanmerking komende reizen, geen tarief dat elke werkgever wettelijk verplicht is te betalen. Werkgevers kunnen een lager tarief hanteren of een ander beleid kiezen. Bedragen boven de belastingvrije limiet vereisen een afzonderlijke verwerking in de salarisadministratie. Dit tarief is van toepassing op in aanmerking komende zakelijke reizen en woon-werkverkeer met een privévervoermiddel van een werknemer. Werkgevers dienen te beoordelen of elke reis voldoet aan de toepasselijke voorwaarden en ondersteunende administratie bij te houden. Het tarief alleen stelt niet vast dat elke gedeclareerde kilometer in aanmerking komt voor belastingvrije vergoeding.
Vermeld het cijfer met het jaartal, de reikwijdte en de status: €0,25 per kilometer is de maximale belastingvrije vergoeding voor in aanmerking komend woon-werkverkeer en zakelijke reizen in 2026. Het is geen verplichte werkgeversbetaling of een universeel recht. Het tarief betreft de fiscale behandeling; arbeidsvoorwaarden en bedrijfsbeleid bepalen wat de werkgever heeft afgesproken te vergoeden. Dat onderscheid is belangrijk bij het actualiseren van salarisinstellingen. Een tariefswijziging kan het belastingvrije deel van een betaling beïnvloeden zonder automatisch de vergoedingsverplichting van de werkgever te wijzigen. Controleer het schriftelijke beleid en de toepasselijke arbeidsvoorwaarden naast de fiscale leidraad.
Tarieven kunnen veranderen, en een cijfer van vorig jaar is mogelijk niet meer correct. De verhoging van 2026 van €0,23 naar €0,25 per kilometer geldt vanaf 1 januari 2026, inclusief reizen eerder in het jaar. Voor een broncontrole gedateerd oktober 2026, vergelijk de ingangsdatum van de officiële leidraad met de loonperioden die worden beoordeeld, vooral als declaraties aanvankelijk werden verwerkt met een eerder tarief. Bewaar de bron, de gecontroleerde datum en het toegepaste tarief bij de relevante salarisadministratie. Als officiële leidraad een bepaalde reis of betalingsregeling niet duidelijk afhandelt, markeer deze dan voor verificatie in plaats van uit te gaan van de meest gunstige behandeling. Dit creëert een audit trail en ondersteunt consistente aanpassingen. Voor internationale werkgevers die de Nederlandse salarisadministratie beheren, vormen consistente broncontroles en archivering een onderdeel van betrouwbare verwerking. De Nederlandse salarisadministratie kan vergoedingscontroles integreren in het bredere salarisproces. Zowel woon-werkverkeer als zakelijke reizen kunnen in aanmerking komen voor belastingvrije kilometervergoeding in de Nederlandse salarisadministratie, maar het zijn verschillende soorten reizen en moeten afzonderlijk worden geregistreerd. De leidraad van de Belastingdienst over vergoedingen en verstrekkingen schetst de fiscale context: in 2026 is het maximale belastingvrije tarief €0,25 per kilometer voor in aanmerking komend woon-werkverkeer en zakelijke reizen. Dit betekent niet dat elke reis in aanmerking komt of dat een werkgever het maximum moet betalen. Controleer de reis en het toepasselijke beleid voordat u een declaratie verwerkt. Pas niet automatisch één vergoedingsbesluit toe op elk reistype. Een werkgever kan één tarief in zijn beleid vaststellen, maar elke declaratie vereist nog steeds een consistente classificatie. Houd privéomwegen gescheiden van werkgerelateerde afstand; een omweg komt niet in aanmerking alleen omdat de hoofdreis dat wel doet.
Begin met het woon-werktraject van de werknemer en de schriftelijke regels van de werkgever. Identificeer de reguliere werkplek en de gereisde dagen, en pas het beleid vervolgens consistent toe op vergelijkbare declaraties. Voordat een bedrag als belastingvrij wordt behandeld, controleer de huidige leidraad van de Belastingdienst voor het relevante jaar en de voorwaarden. Een vaste vergoeding en vergoeding op basis van daadwerkelijke reizen kunnen ook verschillende ondersteunende documenten vereisen.
Een zakelijke reis is een reis voor een werktak in plaats van alleen een reis naar de reguliere werkplek. Een werknemer kan bijvoorbeeld van kantoor naar een klantafspraak reizen en vervolgens terugkeren. Registreer de datum, het doel, de vertrekplaats, de bestemming en de afstand voor elk traject. Deze details helpen de salarisadministratie de zakelijke reis te onderscheiden van woon-werkverkeer en ondersteunen de declaratie als deze wordt gecontroleerd. Het correct toepassen van het tarief voor de kilometervergoeding 2026 hangt zowel af van de reiscategorie als van het bewijsmateriaal daarachter. Consistente classificatie maakt vergoedingsbesluiten duidelijker voor werknemers en gemakkelijker te verwerken via de salarisadministratie. Een consistente workflow helpt werkgevers elke reis te beoordelen, de vergoeding te berekenen en de fiscale behandeling in de salarisadministratie vast te leggen. Gebruik dezelfde beoordelingsstappen voor vergelijkbare declaraties, terwijl u het reisbeleid en de huidige leidraad van de Belastingdienst over de fiscale behandeling van vergoedingen controleert voordat u beslist of een bedrag in aanmerking komt voor belastingvrije behandeling.
Vraag werknemers voldoende details te verstrekken zodat de werkgever de reis kan begrijpen en beoordelen. Een praktische registratie kan omvatten: Dit zijn nuttige registratievelden, geen verklaring dat elk veld een afzonderlijke wettelijke vereiste is. Duidelijke, consistente informatie helpt dubbele declaraties te identificeren, zakenreizen te onderscheiden van woon-werkverkeer en ontbrekende details op te lossen voordat de salarisadministratie wordt verwerkt.
Gebruik deze volgorde om een declaratie van indiening naar salarisadministratie te verplaatsen: Dit proces maakt de berekening traceerbaar van de gerapporteerde reis tot de salarispost. Het geeft salarisadministrateurs ook een consistente basis voor het afhandelen van correcties en het beoordelen van terugkerende declaraties. Voor ondersteuning bij de integratie van kilometerdeclaraties in een conforme Nederlandse salarisadministratie, zie hoe de Nederlandse salarisadministratie in het proces past. Kilometerdeclaraties zijn gemakkelijker te verwerken wanneer ze een gedefinieerde salarisroutine volgen. Een schriftelijk reisbeleid legt uit hoe werknemers declaraties indienen en hoe de werkgever deze beoordeelt. Consistente controles helpen de salarisadministratie goedgekeurde vergoedingen te onderscheiden van salarisbetalingen en de juiste fiscale behandeling toe te passen. Voor kilometervergoeding 2026, gebruik het huidige tarief en de leidraad voor de relevante periode in plaats van een eerdere salarisinstelling zonder controle mee te nemen.
Controleer elke declaratie aan de hand van het goedgekeurde reisbeleid en de ondersteunende reisdetails voordat u de salarisadministratie definitief maakt. Bevestig dat de reiscategorie, kilometers en berekening duidelijk zijn, en los onvolledige of inconsistente declaraties op voordat u ze verwerkt. Verifieer vervolgens de toepasselijke fiscale behandeling van 2026 aan de hand van de huidige officiële leidraad van de Belastingdienst. Bewaar de bron en datum van de controle bij uw salarisprocedures, zodat de basis voor het toepassen van een tarief duidelijk is. Gebruik dezelfde beoordelingsaanpak voor werknemers en loonperioden, en bewaar de declaratie, goedkeuring en salarisadministratie volgens de toepasselijke Nederlandse bewaarplichtregels.
Personeel in Nederland in dienst nemen omvat meer dan alleen het berekenen van vergoedingen. Werkgevers moeten ook de salarisadministratie, loonstroken, aangiften en naleving van de arbeidswetgeving coördineren. Voor een internationaal bedrijf dat niet bekend is met Nederlandse processen, kan het verbinden van een reisbeleid met nauwkeurige, consistente salarisadministraties een uitdaging zijn. ICSPayroll verzorgt Nederlandse salarisadministratie, inclusief loonstroken en aangiften, voor internationale werkgevers. De Employer of Record service stelt een bedrijf in staat om personeel in Nederland in dienst te nemen zonder een bestaande Nederlandse entiteit. Deze diensten ondersteunen een bredere salaris- en arbeidsadministratie; kilometerdeclaraties moeten nog steeds worden beoordeeld aan de hand van het beleid van de werkgever en de huidige fiscale leidraad. Een duidelijk beleid, herhaalbare declaratiebeoordeling en geverifieerde tarieven geven de salarisadministratie een solide basis voor het afhandelen van reiskostenvergoedingen. Internationale werkgevers kunnen de verwerking van kilometers opnemen in een bredere aanpak van de Nederlandse arbeidsadministratie met de ICSPayroll’s Nederlandse salarisadministratie en Employer of Record ondersteuning. Het nauwkeurig beheren van de kilometervergoeding 2026 begint met het gescheiden houden van twee beslissingen: wat de werkgever overeenkomt te vergoeden en hoe de betaling fiscaal wordt behandeld. Classificeer woon-werkverkeer en zakenreizen consistent, gebruik een geverifieerd tarief en zorg ervoor dat elke declaratie duidelijke ondersteunende reisdetails heeft. Een schriftelijk beleid en een herhaalbaar beoordelingsproces helpen werkgevers dezelfde aanpak toe te passen voor alle werknemers en loonperioden. Ze maken het ook gemakkelijker voor de salarisadministratie om vast te leggen hoe elke vergoeding is beoordeeld. Voor internationale werkgevers zijn kilometerdeclaraties een onderdeel van het correct beheren van de Nederlandse arbeids- en salarisadministratie. ICSPayroll biedt full-service Nederlandse salarisadministratie, inclusief loonstroken en aangiften, en Employer of Record ondersteuning voor bedrijven die personeel aannemen in Nederland. Ontdek Nederlandse salarisadministratie en Employer of Record ondersteuning om uw Nederlandse arbeidsadministratiebehoeften te bespreken. Duidelijke administratie en een consistent salarisproces helpen werkgevers reiskostenvergoedingen met vertrouwen af te handelen en de Nederlandse salarisadministratie op koers te houden.
De maximale belastingvrije kilometervergoeding in 2026 bedraagt €0,25 per kilometer voor in aanmerking komende reizen. De leidraad van de Belastingdienst over vergoedingen en verstrekkingen is de officiële referentie voor het controleren van de voorwaarden. Het bedrag geldt vanaf 1 januari 2026, inclusief eerdere reizen in het jaar. Het is een belastingvrij maximum, geen tarief dat elke werkgever verplicht is te betalen. Werkgevers dienen de behandeling te verifiëren voordat zij declaraties verwerken.
Nee. Het belastingvrije maximum op zichzelf verplicht een werkgever niet om een kilometervergoeding te betalen. Een betalingsverplichting kan in plaats daarvan zijn vastgelegd in een collectieve arbeidsovereenkomst (CAO) of een individuele arbeidsovereenkomst. Belastingregels bepalen hoe een betaling wordt behandeld, terwijl arbeidsvoorwaarden en het reisbeleid van de werkgever bepalen wat de werkgever heeft afgesproken te vergoeden. Controleer de toepasselijke documenten voordat u beslist wat betaalbaar is.
Ja, in aanmerking komende reizen tussen de woning van een werknemer en de reguliere werkplek kunnen belastingvrij worden vergoed tot €0,25 per kilometer in 2026. De werkgever moet woon-werkverkeer onderscheiden van andere reizen en de huidige belastingvoorwaarden toepassen. Een schriftelijk beleid kan verduidelijken hoe declaraties worden berekend en geregistreerd. De belastingvrije limiet betekent niet dat elke route of privéomweg in aanmerking komt, dus beoordeel de reisdetails voordat u de vergoeding goedkeurt.
Vermenigvuldig de goedgekeurde kilometers volgens het beleid van de werkgever met het toepasselijke geverifieerde tarief. Bijvoorbeeld, 30 in aanmerking komende kilometers à €0,25 per kilometer resulteert in een vergoeding van €7,50. Controleer het tarief voor de relevante loonperiode en bevestig welke kilometers in aanmerking komen voordat u het totaal berekent. Als de werkgever meer betaalt dan het belastingvrije maximum, moet het meerdere een afzonderlijke fiscale behandeling krijgen in de salarisadministratie, in plaats van automatisch als belastingvrij te worden behandeld.
Werknemers dienen de reisdatum, het doel, de vertrek- en bestemmingsplaats of route, en de gedeclareerde afstand te vermelden. Ze moeten ook aangeven of de reis woon-werkverkeer, een zakelijke reis of een andere door de werkgever goedgekeurde reis was. Deze details helpen de werkgever de declaratie te beoordelen, het reisbeleid consistent toe te passen en de salarispost te ondersteunen. Werkgevers dienen de vereiste informatie te specificeren in hun declaratieproces. De voorgestelde velden definiëren op zichzelf geen wettelijke archiveringsvereisten.
Het maximale belastingvrije tarief van €0,25 per kilometer geldt voor in aanmerking komend woon-werkverkeer en zakenreizen in 2026. De reizen zijn echter niet uitwisselbaar voor declaratiebeoordeling. Woon-werkverkeer is de reis tussen huis en een reguliere werkplek; een zakenreis wordt gemaakt voor een werkgerelateerd doel, zoals een bezoek aan een cliënt. Werkgevers dienen elke reis te classificeren, de geschiktheid ervan te beoordelen en administratie bij te houden die de declaratie en de fiscale behandeling ervan verklaart.
Ja, een werkgever kan ervoor kiezen om meer dan €0,25 per kilometer te betalen. Het bedrag boven het belastingvrije maximum wordt over het algemeen behandeld als belastbaar loon, met inhouding van loonheffing. Als alternatief kan de werkgever het meerdere aanwijzen als eindheffingsbestanddeel onder de werkkostenregeling (WKR). Als de beschikbare vrije ruimte wordt overschreden, kan een eindheffing van 80% van toepassing zijn op de werkgever. Verifieer de behandeling en documenteer het besluit in de salarisadministratie.