Gids voor Extern Werken in Nederland: Compliance en Payroll Standarden 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Door Joost Hubregtse, Payroll Director.
Joost Hubregtse is Payroll Director bij ICSPayroll, de Nederlandse payroll en EOR-specialist van Intercompany Solutions. Als ervaren payroll specialist en voormalig Head of Payroll overziet hij de aangiften loonheffingen, aanvragen voor de 30%-regeling en arbeidsrechtelijke compliance voor internationale werkgevers.
Beoordeeld door Joost Hubregtse, Payroll Director, op 2 oktober 2026.
Een snelle aanwerving kan een kostbaar complianceprobleem worden als Nederlandse arbeids-, payroll- of belastingregels over het hoofd worden gezien. Deze Nederlandse gids voor extern werken legt de beslissingen uit die internationale werkgevers moeten nemen voordat ze extern personeel aannemen, inclusief hoe de werknemersclassificatie en het risico op een vaste inrichting moeten worden beoordeeld.
Het Nederlandse arbeidsrecht kan vanuit het buitenland moeilijk te interpreteren zijn, en wijzigingen in de 30%-regeling voegen een extra planningsstap toe. Werkgevers hebben ook een duidelijk beeld nodig van de wettelijke kosten in 2026 voordat ze de compensatie vaststellen en een aanwervingsmodel kiezen. De juiste aanpak hangt af van de vraag of u een Nederlandse entiteit opricht, een Employer of Record (EOR) gebruikt, of een werknemer onder een andere regeling in dienst neemt.
Deze gids biedt een praktische compliance-routekaart voor arbeidseisen, payroll-administratie, werkgeverskosten en de regels van de 30%-regeling in 2026. Het legt ook uit hoe een EOR de aanwerving in Nederland kan ondersteunen zonder eerst een lokale BV op te richten, waardoor u in weken in plaats van maanden van planning naar indiensttreding kunt gaan, terwijl de lokale verplichtingen centraal blijven staan.
Belangrijkste punten
- Gebruik deze Nederlandse gids voor extern werken om de arbeids-, payroll- en werkplekverplichtingen in kaart te brengen voordat u extern personeel in dienst neemt.
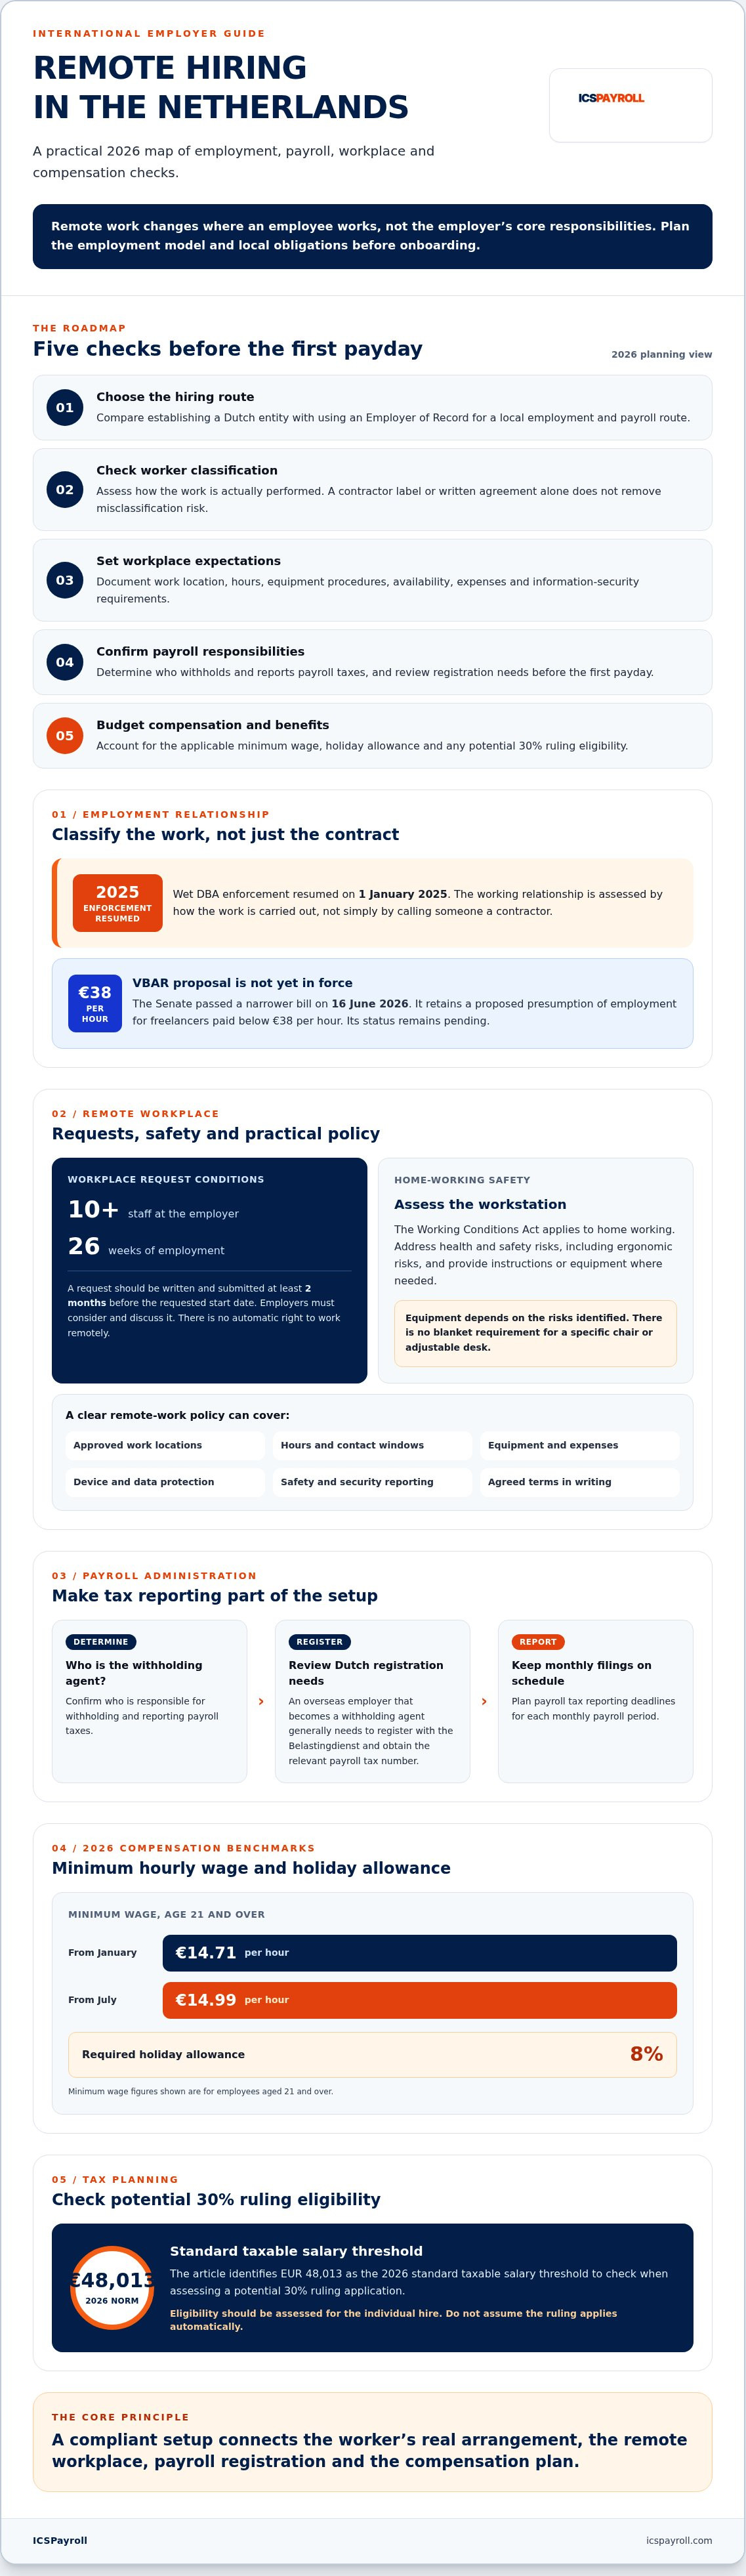
- Houd rekening met het uurloon van het wettelijk minimumloon van EUR 14,71 vanaf januari 2026 en EUR 14,99 vanaf juli 2026, plus de verplichte 8% vakantietoeslag.
- Plan de registratie van de loonbelasting en de maandelijkse loonaangifte-deadlines, zodat de salarisrapportage op schema blijft.
- Controleer of een internationale aanwerving in aanmerking komt voor de 30%-regeling, inclusief de standaard belastbare salarisdrempel van EUR 48.013 voor 2026.
- Vergelijk het oprichten van een Nederlandse entiteit met het gebruik van een Employer of Record om te zien hoe u kunt aannemen zonder eerst een lokale BV op te richten.
Het wettelijk kader voor extern werken in Nederland
Extern werken verandert de plaats waar een werknemer zijn taken uitvoert, niet de kernverantwoordelijkheden van de werkgever. Onder de Wet flexibel werken kunnen werknemers bij werkgevers met minimaal 10 personeelsleden na 26 weken dienstverband een verandering van hun werktijden, -schema of werkplek aanvragen. Een verzoek om een werkplek kan thuiswerken omvatten. De werknemer moet het verzoek schriftelijk indienen, minimaal twee maanden vóór de gewenste ingangsdatum. Werkgevers moeten het verzoek overwegen en bespreken, maar de wet geeft werknemers geen automatisch recht om extern te werken.
De Arbowet is ook van toepassing op thuiswerken. Werkgevers moeten gezondheids- en veiligheidsrisico’s aanpakken, inclusief ergonomische risico’s. Beoordeel de werkplek van de werknemer en zorg voor passende instructies en apparatuur waar nodig. Dit is geen algemene vereiste om elke externe werknemer te voorzien van een specifieke stoel of verstelbaar bureau. De juiste inrichting hangt af van de geïdentificeerde risico’s.
Houd arbeids- en aannemingsovereenkomsten strikt gescheiden. Onder de Wet DBA wordt de arbeidsrelatie beoordeeld op basis van hoe het werk daadwerkelijk wordt uitgevoerd, niet enkel door iemand een zzp’er te noemen. De handhaving van de bestaande regels is hervat op 1 januari 2025. De Eerste Kamer heeft op 16 juni 2026 een smallere VBAR-wet aangenomen, die een voorgesteld vermoeden van dienstverband voor zzp’ers die minder dan EUR 38 per uur betaald krijgen, behoudt. Deze is nog niet van kracht. Controleer de wetgevingsinformatie over VBAR van de Eerste Kamer voor de status ervan. Een schriftelijke overeenkomst kan alleen het risico op verkeerde classificatie niet wegnemen.
Een schriftelijk beleid voor extern werken zet deze plichten om in praktische, consistente stappen. Specificeer goedgekeurde werklocaties, procedure voor apparatuur, beschikbaarheidsverwachtingen, onkostenafhandeling en informatiebeveiligingseisen. Leg uit hoe werknemers apparaten en vertrouwelijke gegevens moeten beschermen, en hoe veiligheids- of beveiligingsproblemen moeten worden gemeld. In deze Nederlandse gids voor extern werken is het beleid een praktische controle, geen vervanging voor het beoordelen van elke functie en arbeidsovereenkomst.
Ergonomische eisen en vergoedingen voor thuiswerkplek
Er is geen uniform ergonomisch apparatuurpakket of universele maandelijkse internet- en elektriciteitsvergoeding voor elke externe werknemer. Beoordeel elke werkplek en bepaal welke apparatuur redelijkerwijs nodig is om te voldoen aan de gezondheids- en veiligheidsverplichtingen. Beschrijf een vergoeding of vergoeding voor apparatuur niet als belastingvrij zonder de huidige Belastingdienstregels en de specifieke regeling te controleren. Vermijd het vertrouwen op niet-ondersteunde “marktconforme” bedragen.
Beschikbaarheid, werktijden en contractvoorwaarden
De Nederlandse wet legt geen algemeen wettelijk recht vast om buiten werktijd losgekoppeld te zijn. Werkgevers kunnen nog steeds duidelijke grenzen stellen via beleid. Definieer contactvensters, reactie-verwachtingen en escalatieprocedures, en houd rekening met tijdzoneverschillen zonder constante beschikbaarheid te impliceren. De Nederlandse werkcultuur omvat diverse werkpatronen, dus spreek daadwerkelijke uren af in plaats van uit te gaan van een uniform rooster.
Extern werken vervangt de arbeidsovereenkomst niet. Leg afgesproken uren, afspraken over de werklocatie en eventuele toepasselijke onkostenvoorwaarden schriftelijk vast. Zorg ervoor dat het contract weergeeft hoe de werknemer in de praktijk zal werken.
Payroll compliance en fiscale verplichtingen voor werkgevers
Voordat u een Nederlandse werknemer betaalt, moet u bepalen wie verantwoordelijk is voor het inhouden en rapporteren van loonheffingen. Een buitenlandse werkgever die inhoudingsplichtige wordt, moet zich over het algemeen registreren bij de Nederlandse Belastingdienst en het relevante loonheffingennummer verkrijgen. Controleer de leidraad van de Belastingdienst over Nederlandse loonheffingen en werkgeversregistratie vóór de eerste betaaldag. Een Employer of Record kan een lokale arbeids- en payrollroute bieden zonder eerst een Nederlandse BV op te richten.
Voor elke loonperiode berekent de werkgever de vereiste loonbelasting en sociale verzekeringspremies, houdt werknemersbijdragen in waar van toepassing, en dient de loonaangifte in. De aangifte en betaling zijn uiterlijk de laatste dag van de volgende maand verschuldigd. Bewaar payroll- en personeelsdossiers gedurende zeven jaar, inclusief contracten, salarisberekeningen, loonstroken en gegevens ter onderbouwing van de fiscale behandeling. Controleer de leidraad van de Belastingdienst over het bewaren van bedrijfsgegevens en bewaartermijnen. Een duidelijke administratie helpt bij het afstemmen van aangiften en het beantwoorden van vragen over arbeidsvoorwaarden of betalingen.
Extern werven kan ook vragen oproepen over een vaste inrichting voor een buitenlands bedrijf. Een Nederlandse BV is een in Nederland gevestigde belastingplichtige, geen vaste inrichting. Als een buitenlandse entiteit iemand vanuit Nederland in dienst heeft zonder lokale entiteit, beoordeel dan de daadwerkelijke activiteiten en afspraken van het bedrijf voordat u beslist of er een risico op fiscale aanwezigheid is. De Belastingdienst legt uit hoe een vaste inrichting in Nederland van invloed kan zijn op een buitenlands bedrijf. Ga er niet van uit dat een thuiswerkrol er automatisch één creëert, of dat extern werken de mogelijkheid uitsluit. Voor niet-EU aanwervingen, controleer de relevante immigratieroute en de vereisten voor de Highly Skilled Migrant visa; immigratiesponsoring wordt geregeld via onze erkende partner.
Werkgeverspremies en payroll-administratie
Voor 2026 omvatten werkgeversbijdragen AWf-werkloosheidsverzekering van 2,74% voor kwalificerende vaste contracten of 7,74% voor flexibele contracten; Aof-arbeidsongeschiktheidsverzekering van 6,27% voor kleine werkgevers of 7,63% voor grote werkgevers; en de Zvw-werkgeversheffing van 6,10%. Deze premies worden berekend tot een maximaal premieplichtig loon van EUR 79.409. Het toepasselijke AWf-tarief is afhankelijk van contractvoorwaarden, dus classificeer elke arbeidsovereenkomst correct. Het officiële publicatieplatform van de Staatscourant vermeldt de gepubliceerde premietarieven. Een payrollfactor kan salaris en relevante werkgeversheffingen consolideren in één maandelijkse factuur, waardoor de kosten eenvoudiger te controleren zijn, terwijl de onderliggende werkgeversverplichtingen ongewijzigd blijven.
Contractreeksen, proeftijd en concurrentiebedingen
De ketenregeling zet een reeks van meer dan drie tijdelijke contracten, of contracten die langer duren dan 36 maanden, over het algemeen om in een vast dienstverband, onder voorbehoud van wettelijke uitzonderingen. De proeftijd is beperkt: tot twee maanden voor een contract voor onbepaalde tijd, één maand voor een tijdelijk contract van 6 tot 24 maanden, en geen voor contracten van zes maanden of minder.
De hervorming van het concurrentiebeding is in 2026 nog niet van kracht. Een wetsvoorstel met voorgestelde beperkingen is nog in behandeling, dus werkgevers moeten de huidige wet toepassen in plaats van voorgestelde voorwaarden te behandelen als reeds ingevoerde vereisten. Voor payroll-administratie of EOR-ondersteuning, bekijk de Nederlandse wervings- en payrollopties.
Financiële ijkpunten 2026: minimumloon en secundaire arbeidsvoorwaarden
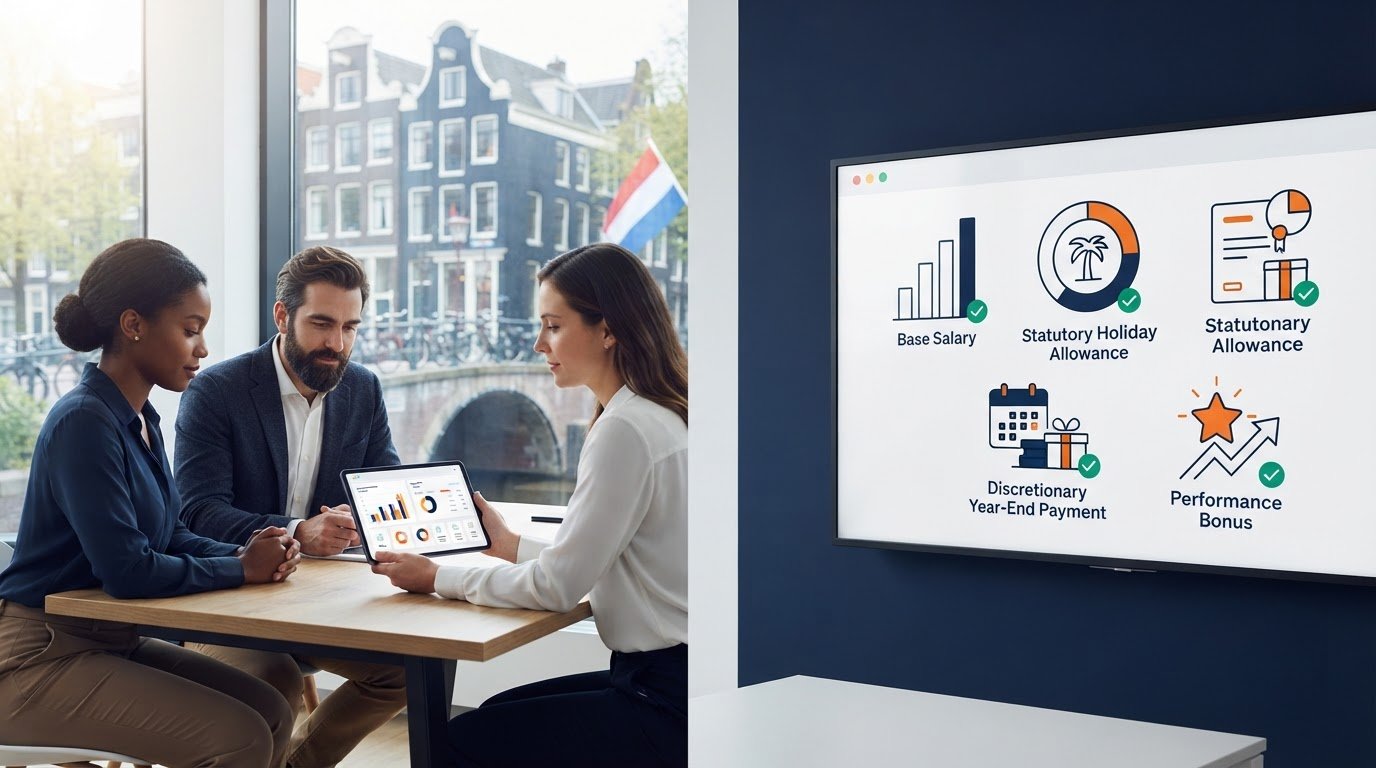
Stel compensatiebudgetten op basis van de toepasselijke wettelijke tarieven en verlofverplichtingen, niet alleen een hoofdsalaris. In 2026 bedraagt het bruto minimumloon voor werknemers van 21 jaar en ouder EUR 14,71 per uur vanaf 1 januari en EUR 14,99 vanaf 1 juli. Pas het geldende tarief toe voor elke betaalperiode en controleer de leeftijd en uren van de werknemer. Nederland vereist ook een vakantietoeslag van minimaal 8% van het brutoloon in de meeste standaard arbeidsovereenkomsten, dus neem dit mee bij het berekenen van de totale loonkosten.
Er is geen universele wettelijke werkgeverspensioenbijdrage van 15,2% voor elke Nederlandse werknemer. Een pensioenplicht kan van toepassing zijn via een verplicht bedrijfstakpensioenfonds, collectieve arbeidsovereenkomst of de eigen pensioenregeling van de werkgever. Controleer de functie en sector voordat u een percentage in uw prognose gebruikt. Dit onderscheid is belangrijk: een vermeld pensioenpercentage in een payrollregeling mag niet worden gepresenteerd als een wettelijk tarief dat voor alle werkgevers geldt.
Ziekte creëert een langdurige werkgeversverplichting. Volgens de Nederlandse wet blijven werkgevers over het algemeen minimaal 70% van het loon betalen gedurende maximaal 104 weken, met een minimumloonvloer gedurende het eerste jaar. Er gelden ook aparte re-integratieplichten. Voor internationale werkgevers raadt deze Nederlandse gids voor extern werken aan om rekening te houden met absentieprocedures en potentiële doorlopende loonkosten, niet alleen met het reguliere maandsalaris van de werknemer.
Vakantierechten en verlofbeleid
Wettelijke jaarlijkse vakantie wordt opgebouwd tegen vier keer de wekelijkse werktijd van een werknemer. Voor een fulltime werknemer die vijf dagen per week werkt, komt dit neer op 20 dagen per jaar. Volg de opbouw en aanvragen in een gedeeld systeem, zodat externe werknemers en managers saldi kunnen controleren. Wettelijk verlof vervalt over het algemeen zes maanden na het jaar waarin het is opgebouwd, tenzij de werknemer het redelijkerwijs niet kon opnemen; aanvullend contractueel verlof is onderworpen aan andere meeneemregels.
In aanmerking komend partner- en ouderschapsverlof kan UWV-uitkeringen omvatten, maar betalingsregels verschillen per verloftype. Bevestig de geschiktheid, timing en de rol van de werkgever bij het indienen van claims voordat u verlof goedkeurt. Noteer afgesproken data en houd de payroll op de hoogte, zodat salarisbetalingen en eventuele uitkeringsadministratie correct worden afgehandeld.
Transitievergoeding en ontslagkosten
De wettelijke transitievergoeding wordt opgebouwd vanaf de eerste dag van het dienstverband, inclusief de proeftijd. In 2026 bedraagt het maximum EUR 102.000, of een jaarsalaris bruto als dat hoger is. Neem deze potentiële verplichting op in de personeelsplanning en bereken deze aan de hand van de dienstjaren en salarisgegevens van de werknemer wanneer het dienstverband eindigt.
Langdurige ziekte kan de verantwoordelijkheden voor loon en re-integratie verlengen. Bekijk de absentieprocessen en overweeg hoe het bedrijf deze blootstelling zal beheren. Minimale lonen, verlof, ziekte en ontslagregels zijn afzonderlijke verplichtingen, dus beoordeel elk afzonderlijk bij het opstellen van een volledig arbeidsbudget.
Talent aantrekken: de 30%-regeling en HSM-visa
De 30%-regeling kan het netto compensatiepakket voor in aanmerking komende internationale aanwervingen verbeteren door een werkgever toe te staan een deel van de kwalificerende beloning als een belastingvrije vergoeding uit te betalen. Dit staat los van immigratiesponsoring: de regeling wordt verleend door de Belastingdienst, terwijl een IND-sponsorregeling betrekking heeft op verblijfs- en werkvergunning.
Voor 2026 bedraagt het standaard minimum belastbaar salaris na de aftrek EUR 48.013. Voor in aanmerking komende werknemers jonger dan 30 jaar met een kwalificerend masterdiploma, bedraagt de drempel EUR 36.497. Dit zijn drempels voor het belastbare salaris, geen bruto salariscijfers. Een brutosalaris van ongeveer EUR 68.590 is nodig om het volledige voordeel van 30% te ontvangen. De vergoeding is gemaximeerd op de WNT-norm van 2026 van EUR 262.000.
Plan verder dan het huidige jaar. Het 30%-tarief is van toepassing tot en met 2026. Voor beschikkingen die voor het eerst vanaf 1 januari 2024 zijn verleend, daalt het tarief vanaf 1 januari 2027 naar 27%; houders wier beschikkingen vóór 2024 zijn begonnen, behouden het 30%-tarief gedurende hun termijn. Gedeeltelijke niet-ingezetenenstatus voor Box 2 en Box 3 is niet langer beschikbaar voor nieuwe houders. Alleen houders van vóór 2024 behouden deze, tot 31 december 2026.
Highly Skilled Migrant Visa
Niet-EU en niet-EER-onderdanen hebben mogelijk een Nederlandse werkvergunning nodig. De Highly Skilled Migrant-route vereist een in aanmerking komende arbeidsovereenkomst, een kwalificerend salaris en sponsoring via een door de IND erkende sponsor. Bekijk de officiële vereisten voor Highly Skilled Migrant-visa voordat u een startdatum vaststelt. ICSPayroll regelt immigratiesponsoring via haar erkende partner, waarbij de verwerking van HSM-visa ongeveer drie weken in beslag neemt.
De 30%-regeling aanvragen
De werkgever en werknemer dienen gezamenlijk een aanvraag in bij de Belastingdienst. De werknemer moet vanuit het buitenland zijn geworven en minimaal 16 van de 24 maanden voorafgaand aan zijn eerste werkdag meer dan 150 kilometer van de Nederlandse grens hebben gewoond. Nederlandse loonbelasting moet worden ingehouden en de belastingdienst moet een schriftelijke beslissing afgeven.
Dien de aanvraag in binnen vier maanden na de startdatum van de werknemer om de regeling met terugwerkende kracht vanaf dag één te laten gelden. Indien later ingediend, geldt deze over het algemeen vanaf de maand na de indiening. Na goedkeuring configureert u de payroll om de vergoeding toe te passen en bewaart u de beslissing en ondersteunende geschiktheidsgegevens. Immigratiegoedkeuring en fiscale behandeling volgen afzonderlijke processen, een belangrijk onderscheid bij het plannen van een externe aanwerving in Nederland.
Ontdek ondersteuning bij de aanvraag van de 30%-regeling om de aanvraag te coördineren met de Nederlandse payroll.
Een conforme strategie voor extern werken implementeren
Een Employer of Record (EOR) kan een buitenlands bedrijf een route bieden om een werknemer in Nederland in dienst te nemen, vóór of in plaats van het oprichten van een Nederlandse BV. De EOR wordt de lokale wettelijke werkgever en beheert de arbeidsrelatie en de Nederlandse payroll. Het cliëntbedrijf stuurt het dagelijkse werk van de werknemer aan onder de overeengekomen regeling, dus verantwoordelijkheden moeten duidelijk worden vastgelegd in plaats van aan te nemen dat ze volledig overgaan.
Dit model kan de weg van aanwervingsbeslissing naar dienstverband verkorten. Begin met het definiëren van de functie en de voorgestelde voorwaarden, vraag vervolgens een offerte op maat aan, beoordeel verantwoordelijkheden en kosten, en stem de arbeidsovereenkomst en startdatum af. ICSPayroll stelt dat aanwerving in weken kan worden geregeld zonder lokale BV. Vraag om een duidelijke specificatie van salarisgerelateerde kosten en inbegrepen administratie voordat u de regeling goedkeurt.
De payrollfactor van ICSPayroll brengt de arbeidskosten samen in één maandelijkse factuur. De vermelde inclusies omvatten de 8% vakantietoeslag, 15,2% pensioen, ziekterisico, sociale zekerheid en werkgeverspremies, transitievergoeding, HR-administratie, online werknemersportaal, 30%-regeling aanvraag indien van toepassing, en ondersteuning bij ziekteverlof. Het pensioenbedrag is onderdeel van het kostenmodel van deze service, niet een universeel wettelijk tarief. Bevestig hoe aanpassingen, wettelijke wijzigingen, verlof, onkosten en andere overeengekomen items op de factuur verschijnen.
Definieer de nalevingsscope van de EOR
Leg voordat u tekent vast wie de salarisverwerking, loonrapportage, werkgeversbijdragen, contractadministratie en werknemersvragen afhandelt. Bevestig hoe werknemers toegang krijgen tot loonstroken en verlofsaldi, en of HR-administratie, een personeelshandboek en ondersteuning bij ziekteverlof zijn inbegrepen. Verifieer deze details in de serviceovereenkomst in plaats van aan te nemen dat elke EOR hetzelfde portaal, handboek of ondersteuning biedt.
Leg vast hoe werkplekproblemen en ziekmeldingen worden geëscaleerd. Nederlandse werkgevers hebben wettelijke verplichtingen tijdens ziekte en re-integratie van werknemers, maar de praktische taakverdeling tussen de EOR en de cliënt moet expliciet zijn. Identificeer de contactpersoon die verantwoordelijk is voor elke stap en hoe informatie veilig wordt gedeeld.
Plan voor een toekomstige Nederlandse BV
Een EOR kan dienen als een markttoetredingsregeling terwijl een bedrijf zijn operationele model op langere termijn evalueert. Als u later een Nederlandse BV opricht en de persoon direct in dienst wilt nemen, behandel de overgang dan als een geplande personeelsmutatie, niet als een automatische omzetting. Bekijk de EOR-overeenkomst, stem de wijziging af met de werknemer en relevante partijen, en coördineer contractdata, payrollgegevens, opgebouwd verlof, secundaire arbeidsvoorwaarden en de continuïteit van de dienstverlening voordat u een overdrachtsdatum vaststelt.
Een duidelijk overgangsplan helpt hiaten in de betaling of personeelsdocumentatie te voorkomen. Met deze aanpak kunt u beginnen met een praktische aanwervingsregeling, terwijl u een conforme weg naar direct dienstverband openhoudt als uw Nederlandse activiteiten groeien.
Huur met vertrouwen in Nederland in met ICSPayroll via Nederlandse EOR- of payrollondersteuning.
Breng uw Nederlandse aanwervingsplan in de praktijk
Een gedegen plan voor extern werken verbindt de arbeidsovereenkomst, payroll, werkplekregelingen en fiscale behandeling. Controleer wettelijke kosten en werknemersrechten voordat u de compensatie vaststelt, en beoordeel de geschiktheid voor de 30%-regeling vroegtijdig, zodat de aanvraag kan worden gecoördineerd met de payroll. Het juiste aanwervingsmodel kan u ook helpen om Nederlands talent in dienst te nemen vóór of in plaats van het oprichten van een lokale BV.
Een Employer of Record kan een lokale arbeidsroute en administratieve ondersteuning bieden, terwijl de verantwoordelijkheden voor compliance duidelijk moeten worden afgesproken. ICSPayroll biedt Nederlandse payroll- en EOR-ondersteuning, inclusief payroll-administratie en hulp bij de 30%-regeling. Immigratiesponsoring wordt geregeld via een erkende partner, en de verwerking van HSM-visa kan ongeveer drie weken in beslag nemen. De payrollfactor consolideert de arbeidskosten in één maandelijkse factuur.
Gebruik deze Nederlandse gids voor extern werken als uitgangspunt en bevestig vervolgens de details die van toepassing zijn op uw werknemer en bedrijf. Ontvang binnen 24 uur een offerte op maat voor Nederlandse payroll en zet de volgende stap met een duidelijker complianceplan.
Veelgestelde vragen
Kan ik werknemers in Nederland aannemen zonder een lokale juridische entiteit?
Ja. Een Employer of Record (EOR) kan namens uw bedrijf personeel in Nederland in dienst nemen, zodat uw bedrijf kan werven zonder eerst een Nederlandse juridische entiteit op te richten. De EOR handelt de lokale arbeids- en payrollverplichtingen af onder de overeengekomen regeling. Uw bedrijf stuurt nog steeds het werk van de werknemer aan, dus definieer verantwoordelijkheden duidelijk en controleer hoe de EOR-regeling omgaat met arbeidsvoorwaarden, kosten en compliance voordat de werknemer begint.
Wat is het minimumloon in Nederland voor 2026?
Voor werknemers van 21 jaar en ouder bedraagt het wettelijke bruto minimumloon EUR 14,71 per uur vanaf 1 januari 2026 en EUR 14,99 per uur vanaf 1 juli 2026. Pas het geldende tarief toe voor elke betaalperiode, en controleer de leeftijd van de werknemer, aangezien voor jongere werknemers andere minimumtarieven gelden. Nederland stelt het minimumloon per uur vast, dus bereken de lonen op basis van de gecontracteerde uren van de werknemer.
Hoe werkt de 30% belastingregeling voor externe werknemers in 2026?
In aanmerking komende werknemers die vanuit het buitenland zijn geworven, kunnen tot 30% van het kwalificerende salaris als belastingvrije vergoeding ontvangen tot en met 2026, onder voorbehoud van een schriftelijke beslissing van de Belastingdienst en inhouding van Nederlandse loonbelasting. De standaard belastbare salarisdrempel na de aftrek voor 2026 is EUR 48.013, niet de brutosalarisdrempel. Voor beschikkingen die voor het eerst vanaf 2024 zijn verleend, daalt het tarief vanaf 1 januari 2027 naar 27%. De status van extern werken alleen bepaalt de geschiktheid niet.
Wat is de verplichte vakantietoeslag in Nederland?
De vakantietoeslag bedraagt over het algemeen minimaal 8% van het brutoloon. Werkgevers bouwen deze meestal gedurende het jaar op en betalen deze uit volgens de arbeidsovereenkomst of toepasselijke regels. Maak de toeslag duidelijk in het contract en de payrollgegevens, en neem deze op in de totale compensatiebegroting. Controleer de precieze looncomponenten die voor de berekening worden gebruikt, vooral wanneer variabel loon of een specifieke collectieve arbeidsovereenkomst van toepassing is.
Hoe lang duurt het om een HSM-visum te krijgen voor een nieuwe aanwerving?
De verwerking van HSM-visa via de erkende partner van ICSPayroll duurt doorgaans ongeveer drie weken, hoewel de timing afhangt van de aanvraag en relevante autoriteiten. De werkgever moet een door de IND erkende sponsor gebruiken voor deze route, en de werknemer moet voldoen aan de toepasselijke voorwaarden. Bekijk de officiële vereisten voor Highly Skilled Migrant-visa en coördineer de startdatum van het dienstverband met het sponsorproces.
Wat zijn de werkgeversverplichtingen voor een thuiswerkplek in Nederland?
Werkgevers moeten gezondheids- en veiligheidsrisico's op de werkplek voor extern werk aanpakken volgens de Nederlandse arbeidsomstandighedenregels. Beoordeel de thuiswerkplek van de werknemer, geef passende gezondheids- en veiligheidsinstructies, en bepaal of apparatuur nodig is om geïdentificeerde risico's te beheren. De regels creëren geen universele verplichting om elke werknemer dezelfde stoel of hetzelfde bureau te bieden. Documenteer de beoordeling en leg uit hoe werknemers ongemakken, gevaren of wijzigingen in hun werkplek moeten melden.
Hoe hoog zijn de verplichte pensioenpremies voor Nederlandse werknemers?
Er is geen universeel wettelijk pensioenpremiespercentage dat van toepassing is op elke Nederlandse werknemer. Een pensioenplicht en de hoogte van de premie kunnen afhangen van de bedrijfstak, een collectieve arbeidsovereenkomst of de pensioenregeling van de werkgever. Het bruto salariscijfer van 15,2% dat in sommige payrollregelingen wordt gebruikt, is geen algemeen wettelijk tarief voor alle werkgevers. Controleer de relevante regeling en bevestig hoe bijdragen worden berekend voordat u een bedrag opneemt in uw arbeidsbudget.
Wat is de transitievergoeding en wanneer wordt deze betaald?
De transitievergoeding is een wettelijke vergoeding die verschuldigd kan zijn wanneer een werkgever het dienstverband van een werknemer beëindigt of een tijdelijk contract niet verlengt, onder voorbehoud van de toepasselijke regels. Deze wordt opgebouwd vanaf de eerste dag van het dienstverband, inclusief de proeftijd. In 2026 bedraagt het maximum EUR 102.000, of een jaarsalaris bruto als dat hoger is. De werkgever betaalt deze over het algemeen wanneer het dienstverband eindigt; bereken het bedrag aan de hand van de dienstjaren en salarisgegevens van de werknemer.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record- en Nederlandse payroll-diensten: arbeidsovereenkomsten, aangiften loonheffingen en sociale zekerheid, vakantietoeslag, pensioen, ziekteverlof en CAO-compliance, met een mogelijke indiensttreding binnen 48 uur.
NEN 4400-compliant. SNA-gecertificeerd.
ICS Staffing and Payroll B.V. staat in het SNA-register van Stichting Normering Arbeid. Inlenen via een SNA-gecertificeerde partij beperkt uw ketenaansprakelijkheid voor niet-afgedragen loonheffingen en premies.
Veelgestelde vragen
Ja. Een Employer of Record (EOR) kan namens uw bedrijf personeel in Nederland in dienst nemen, zodat uw bedrijf kan werven zonder eerst een Nederlandse juridische entiteit op te richten. De EOR handelt de lokale arbeids- en payrollverplichtingen af onder de overeengekomen regeling. Uw bedrijf stuurt nog steeds het werk van de werknemer aan, dus definieer verantwoordelijkheden duidelijk en controleer hoe de EOR-regeling omgaat met arbeidsvoorwaarden, kosten en compliance voordat de werknemer begint.
Voor werknemers van 21 jaar en ouder bedraagt het wettelijke bruto minimumloon EUR 14,71 per uur vanaf 1 januari 2026 en EUR 14,99 per uur vanaf 1 juli 2026. Pas het geldende tarief toe voor elke betaalperiode, en controleer de leeftijd van de werknemer, aangezien voor jongere werknemers andere minimumtarieven gelden. Nederland stelt het minimumloon per uur vast, dus bereken de lonen op basis van de gecontracteerde uren van de werknemer.
In aanmerking komende werknemers die vanuit het buitenland zijn geworven, kunnen tot 30% van het kwalificerende salaris als belastingvrije vergoeding ontvangen tot en met 2026, onder voorbehoud van een schriftelijke beslissing van de Belastingdienst en inhouding van Nederlandse loonbelasting. De standaard belastbare salarisdrempel na de aftrek voor 2026 is EUR 48.013, niet de brutosalarisdrempel. Voor beschikkingen die voor het eerst vanaf 2024 zijn verleend, daalt het tarief vanaf 1 januari 2027 naar 27%. De status van extern werken alleen bepaalt de geschiktheid niet.
De vakantietoeslag bedraagt over het algemeen minimaal 8% van het brutoloon. Werkgevers bouwen deze meestal gedurende het jaar op en betalen deze uit volgens de arbeidsovereenkomst of toepasselijke regels. Maak de toeslag duidelijk in het contract en de payrollgegevens, en neem deze op in de totale compensatiebegroting. Controleer de precieze looncomponenten die voor de berekening worden gebruikt, vooral wanneer variabel loon of een specifieke collectieve arbeidsovereenkomst van toepassing is.
De verwerking van HSM-visa via de erkende partner van ICSPayroll duurt doorgaans ongeveer drie weken, hoewel de timing afhangt van de aanvraag en relevante autoriteiten. De werkgever moet een door de IND erkende sponsor gebruiken voor deze route, en de werknemer moet voldoen aan de toepasselijke voorwaarden. Bekijk de officiële vereisten voor Highly Skilled Migrant-visa en coördineer de startdatum van het dienstverband met het sponsorproces.
Werkgevers moeten gezondheids- en veiligheidsrisico's op de werkplek voor extern werk aanpakken volgens de Nederlandse arbeidsomstandighedenregels. Beoordeel de thuiswerkplek van de werknemer, geef passende gezondheids- en veiligheidsinstructies, en bepaal of apparatuur nodig is om geïdentificeerde risico's te beheren. De regels creëren geen universele verplichting om elke werknemer dezelfde stoel of hetzelfde bureau te bieden. Documenteer de beoordeling en leg uit hoe werknemers ongemakken, gevaren of wijzigingen in hun werkplek moeten melden.
Er is geen universeel wettelijk pensioenpremiespercentage dat van toepassing is op elke Nederlandse werknemer. Een pensioenplicht en de hoogte van de premie kunnen afhangen van de bedrijfstak, een collectieve arbeidsovereenkomst of de pensioenregeling van de werkgever. Het bruto salariscijfer van 15,2% dat in sommige payrollregelingen wordt gebruikt, is geen algemeen wettelijk tarief voor alle werkgevers. Controleer de relevante regeling en bevestig hoe bijdragen worden berekend voordat u een bedrag opneemt in uw arbeidsbudget.
De transitievergoeding is een wettelijke vergoeding die verschuldigd kan zijn wanneer een werkgever het dienstverband van een werknemer beëindigt of een tijdelijk contract niet verlengt, onder voorbehoud van de toepasselijke regels. Deze wordt opgebouwd vanaf de eerste dag van het dienstverband, inclusief de proeftijd. In 2026 bedraagt het maximum EUR 102.000, of een jaarsalaris bruto als dat hoger is. De werkgever betaalt deze over het algemeen wanneer het dienstverband eindigt; bereken het bedrag aan de hand van de dienstjaren en salarisgegevens van de werknemer.