Aangifte loonheffingen in Nederland: Een werkgeversgids voor 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
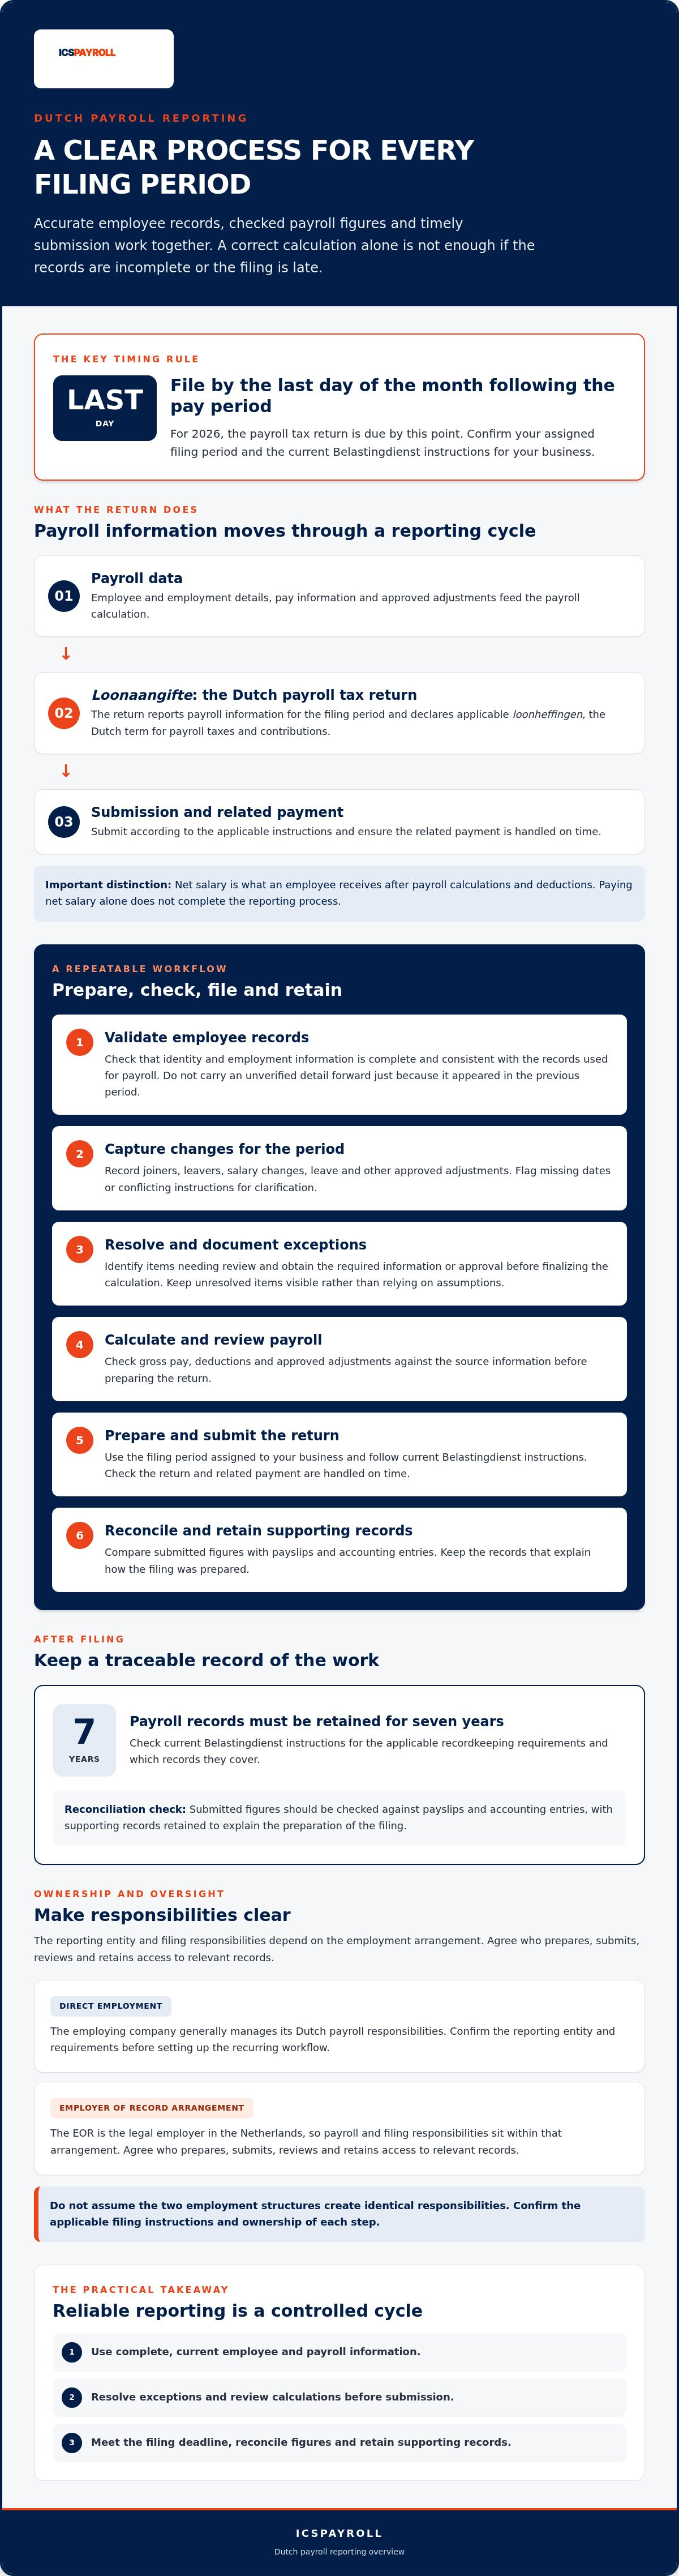
Een Nederlandse loonaangifte kan nauwkeurig zijn in de berekeningen en toch mislukken als de werknemersgegevens onvolledig zijn of de aangifte te laat wordt ingediend. Het aangeven van loonheffingen in Nederland is een terugkerend proces dat afhankelijk is van accurate gegevens, duidelijke controles en tijdige indiening. Voor 2026 moet de aangifte uiterlijk op de laatste dag van de maand volgend op de loonperiode worden ingediend, zoals uitgelegd in de leidraad loonheffingen van de Belastingdienst.
Werkgevers moeten loonberekeningen, werknemersinformatie, rapportage, betaling en ondersteunende documenten coördineren. Salarisadministratie moet zeven jaar worden bewaard. Raadpleeg de actuele instructies van de Belastingdienst voor de toepasselijke bewaarvereisten en de documenten die deze omvatten.
Deze gids legt uit hoe u Nederlandse loonaangiftes voorbereidt, indient, controleert en beheert, en hoe u beslist of interne administratie of specialistische ondersteuning beter bij uw bedrijf past.
Door Joost Hubregtse, Payroll Director.
Joost Hubregtse is Payroll Director bij ICSPayroll, de Nederlandse payroll- en EOR-specialist van Intercompany Solutions. Als ervaren payrollspecialist en voormalig Head of Payroll overziet hij loonaangiftes, 30%-regelingaanvragen en naleving van arbeidswetgeving voor internationale werkgevers.
Beoordeeld door Joost Hubregtse, Payroll Director, op 30 september 2026.
Belangrijkste punten
- Begrijp wat de Nederlandse loonaangifte omvat en hoe deze past in de payrollverwerking, verder dan het uitbetalen van nettosalarissen aan werknemers.
- Gebruik een gestructureerde voorbereidingsworkflow om werknemersgegevens, wijzigingen in de dienstbetrekking, brutoloon, inhoudingen en goedgekeurde aanpassingen te valideren vóór indiening.
- Controleer bij het aangeven van loonheffingen in Nederland uw toegewezen aangifteperiode en de actuele instructies van de Belastingdienst, en bevestig vervolgens dat de aangifte en de gerelateerde betaling tijdig worden afgehandeld.
- Vergelijk ingediende cijfers met loonstroken en boekhoudkundige posten, en bewaar de ondersteunende documenten die uitleggen hoe u de aangifte hebt voorbereid.
- Vergelijk interne administratie met specialistische Nederlandse payrollondersteuning, inclusief wie de aangiften controleert en hoe uw bedrijf toegang en toezicht behoudt.
Aangifte loonheffingen in Nederland: Wat werkgevers aangeven en waarom
Wat omvat de Nederlandse aangifte loonheffingen?
De Nederlandse loonaangifte heet de loonaangifte. Werkgevers gebruiken deze om payrollinformatie voor de relevante aangifteperiode te rapporteren en toepasselijke loonheffingen aan te geven, de Nederlandse term voor loonbelasting en premies. Welke componenten van toepassing zijn, hangt af van de omstandigheden van de werkgever en de werknemer. Raadpleeg de leidraad loonheffingen van de Belastingdienst voor officiële terminologie en aangifte-instructies.
In de praktijk kan de aangifte loonbelasting en nationale verzekeringspremies inhouden die zijn ingehouden op werknemers, evenals toepasselijke werkgeversbijdragen. Loonberekeningen bepalen deze bedragen, terwijl de aangifte payrollinformatie rapporteert aan de Nederlandse Belastingdienst. De aangifte is niet zomaar een overzicht van wat elke werknemer op zijn bankrekening heeft ontvangen.
Nettosalaris is het bedrag dat wordt betaald na payrollberekeningen en inhoudingen. De loonaangifte rapporteert de onderliggende payrollinformatie en de toepasselijke belasting- en premiebedragen. Het overmaken van alleen het nettoloon voltooid het aangifteproces niet. Voor een bredere context over het Nederlandse belastingstelsel, zie Belasting in Nederland. Gebruik de instructies van de Belastingdienst, in plaats van een algemeen overzicht, om de aangifteverplichtingen te bepalen.
De Nederlandse handleiding voor salarisadministratie legt uit hoe de payrollverwerking in elkaar zit.
Welke werkgevers hebben een terugkerend aangifteproces nodig?
Deze leidraad is voor werkgevers die personeel via Nederlandse payroll betalen en verantwoordelijk zijn voor de gerelateerde aangifte. Aangifteverplichtingen en -perioden zijn afhankelijk van de omstandigheden van de werkgever en de instructies van de Belastingdienst. Bevestig de instructies die van toepassing zijn op uw bedrijf in plaats van aan te nemen dat het proces of schema van een andere werkgever hetzelfde is.
De arbeidsstructuur is ook van belang. Bij directe tewerkstelling beheert het werkgeversbedrijf doorgaans zijn Nederlandse payrollverantwoordelijkheden. Onder een Employer of Record-regeling is de EOR de juridische werkgever in Nederland, dus de payroll- en aangifteverantwoordelijkheden vallen binnen die regeling. Het bedrijf en de EOR moeten overeenkomen wie de relevante documenten voorbereidt, indient, controleert en toegang toe behoudt. Ga er niet van uit dat de twee structuren identieke verantwoordelijkheden creëren.
Het aangeven van loonheffingen in Nederland is een gecontroleerde uitbreiding van de payrollverwerking: werknemers- en salarisgegevens voeden de aangifte, terwijl de toepasselijke instructies van de Belastingdienst bepalen wat moet worden gerapporteerd. Bevestig de rapporterende entiteit en vereisten voordat u de terugkerende workflow instelt.
Hoe een Nederlandse loonaangifte voor te bereiden: Een stap-voor-stap workflow
Een betrouwbare aangifte begint voordat deze wordt ingediend. Gebruik een herhaalbare reeks om payrollinvoer te verzamelen, verschillen op te lossen, de berekeningen te controleren en de aangifte voor te bereiden. Een gedocumenteerde workflow helpt ook om te identificeren waar een fout in het proces is geslopen en wie deze moet aanpakken.
Verzamel en valideer payrollgegevens vóór de berekening
Begin met gecontroleerde brondocumenten voor de relevante loonperiode. Bevestig de identiteit en arbeidsgegevens van de werknemer aan de hand van de huidige dossiers en controleer vervolgens op wijzigingen die de payroll beïnvloeden. Ga niet verder met een onverifieerd detail alleen omdat het in het dossier van de vorige periode stond.
- 1. Controleer werknemersgegevens. Controleer of de identiteits- en arbeidsinformatie volledig en consistent is met de gegevens die voor de payroll worden gebruikt.
- 2. Leg periodieke wijzigingen vast. Registreer indiensttredingen, uitdiensttredingen, salariswijzigingen, verlof en andere goedgekeurde aanpassingen die van toepassing zijn op de periode. Markeer ontbrekende data of tegenstrijdige instructies voor opheldering.
- 3. Los uitzonderingen op. Documenteer wat moet worden beoordeeld en verkrijg de vereiste informatie of goedkeuring voordat de payrollberekening wordt afgerond. Houd onopgeloste items zichtbaar in plaats van te vertrouwen op aannames.
Bereken, controleer en bereid de aangifte voor
Zodra de invoer is gecontroleerd, verwerkt u de payroll volgens de toepasselijke instructies. Standaard payrollberekeningen en werknemersspecifieke fiscale behandeling zijn niet altijd dezelfde vraag. Als een speciale fiscale behandeling of regeling de payroll van een werknemer kan beïnvloeden, controleer dan de status en toepassing ervan voordat u deze in de berekening opneemt. Raadpleeg de actuele leidraad loonheffingen van de Belastingdienst voor officiële instructies en cijfers, in plaats van te vertrouwen op een eerder gebruikt tarief of een aanname.
Nauwkeurige Nederlandse loonaangiftes zijn afhankelijk van gevalideerde payrollgegevens.
- 4. Stem de payrolloutput af. Vergelijk payrolltotalen met loonstroken en de payrolladministratie van de werkgever. Controleer of het brutoloon, de inhoudingen en goedgekeurde aanpassingen consistent worden weergegeven en onderzoek verschillen vóór indiening.
- 5. Bereid en dien de aangifte in. Gebruik de gecontroleerde payrollgegevens om de aangifte voor de juiste aangifteperiode voor te bereiden. Controleer de invoer tegen de payrolloutput en volg de indieningsinstructies die van toepassing zijn op de werkgever.
Bewaar een duidelijk spoor dat brondocumenten, goedgekeurde wijzigingen, payrollberekeningen, loonstroken en de ingediende aangifte met elkaar verbindt. Als later een cijfer in twijfel wordt getrokken, helpt dat spoor de verantwoordelijke persoon om het terug te leiden naar de relevante invoer. Werkgevers die hulp willen bij het verbinden van de maandelijkse payrollverwerking met Nederlandse belastingaangiften kunnen ondersteuning bij Nederlandse salarisadministratie overwegen.
Deadlines Nederlandse loonaangifte, indieningscontroles en correcties
Een aangiftekalender is alleen nuttig als deze de toegewezen aangifteperiode van de werkgever weerspiegelt. Bevestig de periode en instructies in de actuele communicatie van de Belastingdienst en plan vervolgens de voorbereiding, controle, indiening en betaling als afzonderlijke taken. Dit maakt duidelijk of een aangifte is voorbereid, ingediend en betaald, in plaats van deze stappen als één handeling te beschouwen.
Hoe moeten werkgevers de aangiftekalender beheren?
Voor 2026 moet de loonaangifte uiterlijk op de laatste dag van de maand volgend op de relevante loonperiode worden ingediend. Zo moet de aangifte voor april uiterlijk op 31 mei worden ingediend. De aangifte en betaling zijn dan uiterlijk op die deadline verschuldigd, dus controleer de toepasselijke instructies en neem voldoende tijd om beide stappen te voltooien. Zie de leidraad loonheffingen van de Belastingdienst en bevestig uw toegewezen aangifteperiode en actuele instructies direct bij de Belastingdienst.
In 2026 moet de Nederlandse loonaangifte worden ingediend en de gerelateerde betaling uiterlijk op de laatste dag van de maand volgend op de loonperiode worden voltooid.
Bouw herinneringen in rond de bevestigde periode en deadline, met voldoende tijd om de aangifte vóór indiening te controleren. Wijs duidelijke verantwoordelijkheid toe voor elke fase:
- Voorbereiding: verzamel de payrollgegevens en conceptaangifte.
- Controle: controleer de aangifte aan de hand van goedgekeurde payrollgegevens.
- Indiening: dien in volgens de toepasselijke instructies en bewaar bewijs van voltooiing.
- Betaling: regel en verifieer de betaling los van de aangifte.
Na indiening registreert u dat het aangifteproces is voltooid en bevestigt u dat de betaling is afgehandeld. Ga er niet van uit dat het indienen van de aangifte automatisch de betalingsstap voltooit.
Wat moet er gebeuren als een aangifte een fout bevat?
Pak een discrepantie aan door middel van een gedocumenteerde controle, niet via een informele aanpassing. Identificeer eerst de getroffen werknemer of payrollgroep, de aangifteperiode, de brondocument en het cijfer dat onjuist lijkt. Vergelijk deze details met de goedgekeurde payrollberekening en de ingediende aangifte om vast te stellen waar de mismatch is ontstaan.
Raadpleeg vervolgens de actuele instructies van de Belastingdienst voordat u een correctieprocedure kiest. De juiste actie kan afhangen van de fout en de aangifteomstandigheden, dus ga er niet van uit dat één proces in elk geval van toepassing is. Registreer het probleem, de geraadpleegde leidraad, de genomen actie, wie het heeft gecontroleerd en de uiteindelijke status. Als de correctie de betaling beïnvloedt, verifieer dan ook de toepasselijke betalingsinstructies.
Voor werkgevers die loonheffingen aangeven in Nederland, helpt een gecontroleerde kalender en een traceerbaar correctiedocument om deadlines, indiening en betaling zichtbaar te houden. Ze maken het ook gemakkelijker voor het verantwoordelijke teamlid of de payrollspecialist om te bevestigen wat nog openstaat.
Hoe loonaangiftes afstemmen en conforme documenten bewaren
Afstemming verbindt de payrollberekening met de cijfers die aan de Belastingdienst zijn gerapporteerd. Vergelijk de goedgekeurde payrolloutput met loonstroken, boekhoudkundige posten en de ingediende aangifte voor dezelfde periode. Als waarden verschillen, identificeer dan de bron van het verschil voordat u de aangifte als compleet beschouwt.
Wat moet een loonaangifteafstemming vergelijken?
Gebruik het volgende als een praktisch controlekader, niet als een officieel Nederlands belastingformulier. Vergelijk gelijke met gelijke: controleer dezelfde werknemers en aangifteperiode, en onderscheid payrolltotalen van individuele loonstrookbedragen.
| Document | Wat te vergelijken | Wat te onderzoeken als cijfers verschillen |
|---|---|---|
| Goedgekeurde payrolloutput | Brutoloon, inhoudingen en goedgekeurde aanpassingen | Brondocumenten, wijzigingen in de dienstbetrekking of verwerkingsproblemen |
| Loonstroken | Loon en inhoudingen per werknemer tegen payrolloutput | Ontbrekende of inconsistente gegevens per werknemer |
| Boekhoudkundige posten | Payrolltotalen en gerelateerde bedragen geregistreerd voor de periode | Boekingstijd, toewijzing of een niet-geregistreerde aanpassing |
| Ingediende aangifte | Gerapporteerde cijfers tegen de goedgekeurde payrolloutput | Transcritiefouten, periodeverschil of een onjuist broncijfer |
Traceer elke afwijking terug naar de bron. Een verschil kan bijvoorbeeld een laattijdig goedgekeurde payrollaanpassing of een timingverschil tussen documenten weerspiegelen. Registreer de verklaring en eventuele follow-up in plaats van alleen een cijfer te wijzigen om de totalen te laten overeenkomen.
Welke documenten ondersteunen een duidelijk auditspoor?
Bewaar de documenten die laten zien hoe gerapporteerde cijfers zijn geproduceerd en gecontroleerd. De toepasselijke bewaartermijn voor payrollgegevens is zeven jaar. Bevestig de huidige vereisten in de leidraad van de Belastingdienst over salarisadministratie en archivering voordat u deze toepast op uw archiefschema.
Een bruikbaar dossier verbindt payrollberekeningen met wijzigingen in de werknemer, loonstroken, de ingediende aangifte en relevante indienings- of betalingsbevestigingen. Voeg goedkeuringen en verklaringen voor aanpassingen toe, zodat een controleur zowel het uiteindelijke bedrag als de wijze waarop het tot stand kwam kan begrijpen. Indien een werknemersspecifieke fiscale behandeling de payroll beïnvloedt, bewaar dan de relevante ondersteunende informatie en verifieer de behandeling aan de hand van de toepasselijke beslissing of officiële instructies. De werkgeversgids voor de 30%-regeling legt die specifieke payrollcontext uit.
Een consistent auditspoor maakt het aangeven van loonheffingen in Nederland gemakkelijker te controleren en te verklaren. Voor ondersteuning bij het verbinden van payrollverwerking, belastingaangiften en werknemersdossiers, verken ondersteuning bij Nederlandse salarisadministratie.
Interne aangifte of Nederlandse payrollondersteuning: Kies een betrouwbaar rapportagemodel
Het juiste rapportagemodel hangt af van meer dan alleen wie de payrollgegevens invoert. Overweeg of uw bedrijf de Nederlandse payrollkennis, controlecapaciteit en continuïteit heeft om elke aangifte consistent voor te bereiden en te controleren. Outsourcing kan specialistische ondersteuning bieden, maar het neemt niet de noodzaak weg om afspraken te maken over wie verantwoordelijk is voor elke taak of om ervoor te zorgen dat uw bedrijf toegang heeft tot aangifte-informatie.
Wanneer kan interne payrollrapportage werkbaar zijn?
Interne administratie kan passend zijn wanneer de werkgever actuele Nederlandse payrollkennis en voldoende capaciteit heeft om payrollinformatie voor te bereiden en onafhankelijk te controleren. Controleer of elk onderdeel van het proces een eigenaar heeft, inclusief updates van werknemersgegevens, de aangiftekalender, indiening en bevestiging dat de aangifte is voltooid.
Continuïteit is van belang. Als één persoon alle proceskennis bezit, kunnen verlof of een functiewijziging de workflow verstoren. Documenteer de belangrijkste stappen en zorg ervoor dat een ander geschikt teamlid de documenten kan vinden, openstaande items kan begrijpen en de volgende aangiftetermijn kan identificeren.
Wat moeten werkgevers bevestigen met een payrollprovider?
Voordat u een provider inschakelt, stemt u af hoe de workflow functioneert en hoe het toezicht zal werken. Bevestig wie elke loonaangifte voorbereidt, controleert, indient en monitort. Vraag hoe de provider loonstroken, de aangiftestatus, bevestigingen en payrollgegevens deelt, en hoe uw bedrijf toegang kan krijgen tot informatie als verantwoordelijkheden veranderen.
Verduidelijk de taakverdeling schriftelijk. De regeling moet vaststellen wie wijzigingen in de werknemer aanlevert en goedkeurt, wie ontbrekende informatie opvolgt, en hoe aangiftevragen of correcties worden geëscaleerd. Als uw bedrijf ook een juridische werkgever in Nederland nodig heeft, raadpleeg dan de gids Employer of Record Nederland om te begrijpen hoe dat model verschilt van salarisadministratie.
Hoe kan ICSPayroll Nederlandse payrollrapportage ondersteunen?
ICSPayroll biedt Nederlandse salarisadministratie, inclusief maandelijkse payrollverwerking, loonaangiftes en afhandeling van sociale zekerheid en werkgeverspremies. De Employer of Record-dienst is een afzonderlijke optie voor internationale bedrijven die een juridische werkgever in Nederland nodig hebben. Voordat u een van beide modellen kiest, stelt u vast welke partij welke verantwoordelijkheid draagt en tot welke rapportage-informatie uw bedrijf toegang heeft.
Gebruik deze korte checklist om uw volgende stap te beoordelen:
- Bevestig wie eigenaar is van payrollgegevens, controle, aangifte en betalingscoördinatie.
- Controleer of de aangiftestatus, loonstroken en ondersteunende documenten toegankelijk blijven.
- Identificeer eventuele hiaten in Nederlandse payrollkennis of procescontinuïteit.
- Beslis of interne administratie, payrollondersteuning of een EOR-regeling past bij uw arbeidsstructuur.
Als u loonheffingen rapporteert in Nederland, deel dan uw payroll-setup, huidige proces en gebieden waar verantwoordelijkheden verduidelijking behoeven. Bespreek uw Nederlandse salarisadministratievereisten met ICSPayroll.
Maak uw Nederlandse payrollrapportageproces betrouwbaar
Betrouwbare rapportage van loonheffingen in Nederland begint met gevalideerde werknemers- en payrollgegevens, gevolgd door een zorgvuldige controle van de aangifte en een duidelijke registratie van wat is ingediend. Houd de aangiftekalender zichtbaar, bevestig de toepasselijke instructies van de Belastingdienst en stem gerapporteerde cijfers af met payrollgegevens en loonstroken.
Voor 2026 moet de loonaangifte uiterlijk op de laatste dag van de maand volgend op de loonperiode worden ingediend. Volg indiening en betaling als afzonderlijke stappen en bewaar het bewijs en de documenten die uw gerapporteerde cijfers ondersteunen.
Als uw team hulp nodig heeft bij het handhaven van deze workflow, biedt ICSPayroll maandelijkse Nederlandse payrollverwerking en ondersteuning bij belastingaangiften, inclusief afhandeling van sociale zekerheid en werkgeverspremies. De dienst maakt gebruik van één duidelijke maandelijkse factuur die werkgeversgerelateerde kosten dekt. Bevestig verantwoordelijkheden, controleer afspraken en toegang tot aangifte-informatie zodat het toezicht duidelijk blijft.
Bespreek Nederlandse payrollrapportage met ICSPayroll en schets uw huidige payroll-setup en ondersteuningsbehoeften. Met een gedefinieerd proces en het juiste niveau van expertise kan uw bedrijf Nederlandse payrollrapportage met meer vertrouwen beheren.
Veelgestelde vragen
Wanneer zijn Nederlandse loonaangiften verschuldigd?
Voor 2026 is de loonaangifte uiterlijk op de laatste dag van de maand volgend op de relevante loonperiode verschuldigd. Controleer uw toegewezen aangifteperiode en actuele instructies in de leidraad loonheffingen van de Belastingdienst voordat u vertrouwt op een kalenderherinnering. Bewaar de relevante kennisgeving bij uw payrollkalender zodat de controleur de periode en de uiterste datum kan verifiëren. Volg eventuele betaling afzonderlijk en volg de toepasselijke instructies.
Wat is een loonaangifte in Nederland?
Een loonaangifte is de Nederlandse loonbelastingaangifte die wordt gebruikt om payrollinformatie voor de toepasselijke aangifteperiode te rapporteren. De aangifte heeft betrekking op loonheffingen, of loonbelasting en premies, waarbij de exacte rapportageomvang afhankelijk is van de omstandigheden van de werkgever. Raadpleeg de actuele leidraad loonheffingen van de Belastingdienst voor officiële terminologie en instructies. Als uw payrollstructuur of de omstandigheden van een werknemer interpretatie behoeven, zoek dan specialistisch advies in plaats van uit te gaan van een standaardbehandeling.
Welke informatie moeten werkgevers controleren voordat zij loonheffingen aangeven?
Valideer werknemersgegevens en informatie over de loonperiode aan de hand van actuele brondocumenten voordat u de aangifte opstelt. Controleer indiensttredingen, uitdiensttredingen, salariswijzigingen en goedgekeurde payrollaanpassingen, vergelijk vervolgens de berekende payroll met loonstroken en de cijfers die zijn voorbereid voor aangifte. Voor het aangeven van loonheffingen in Nederland, los tegenstrijdige of onvolledige details op vóór indiening in plaats van aannames in de aangifte op te nemen. Bevestig specifieke rapportagevereisten aan de hand van actuele instructies van de Belastingdienst, aangezien de toepasselijke invoer afhankelijk kan zijn van de omstandigheden van de werkgever.
Kan een werkgever een Nederlandse loonaangifte corrigeren na indiening?
Een correctie kan nodig zijn als u na indiening onjuiste payrollinformatie ontdekt. Identificeer eerst de werknemer, de getroffen periode, de brondocument en het gerapporteerde cijfer, raadpleeg vervolgens de actuele instructies van de Belastingdienst voor loonaangiften om de juiste correctieroute en timing te bepalen. Ga er niet van uit dat elke fout hetzelfde proces volgt. Bewaar bewijs van de discrepantie, controle, genomen actie en uiteindelijke status bij de relevante payrollgegevens.
Hoe lang moeten werkgevers Nederlandse payrollgegevens bewaren?
De toepasselijke bewaartermijn voor payrollgegevens is zeven jaar. Bevestig de huidige regel en op welke documentcategorieën deze van toepassing is in de officiële leidraad van de Belastingdienst voordat u uw bewaarschema opstelt. Houd een georganiseerd auditspoor bij dat payrollberekeningen, wijzigingen in de werknemer, loonstroken, ingediende aangiften en relevante bevestigingen met elkaar verbindt. Ga er niet van uit dat elk document een identieke bewaartermijn heeft, tenzij officiële richtlijnen die behandeling voor het specifieke document bevestigen.
Moet een bedrijf de Nederlandse loonaangifte intern beheren of uitbesteden?
De keuze hangt af van uw Nederlandse payrollkennis, controlecapaciteit, procescontinuïteit en het vermogen om accurate gegevens bij te houden en de aangiftestatus te monitoren. Interne rapportage kan werken wanneer die verantwoordelijkheden bekwame eigenaren en back-up hebben. Een gespecialiseerde provider kan maandelijkse payrollverwerking en belastingaangiften ondersteunen. Voordat u een beslissing neemt, stemt u af wie de aangiften voorbereidt, controleert, indient en monitort, en bevestigt u hoe uw bedrijf toegang kan krijgen tot loonstroken, aangifte-informatie en ondersteunende documenten.
Artikel door
Joost Hubregtse
Joost Hubregtse is Directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse payrollservices: arbeidsovereenkomsten, aangifte loonbelasting en sociale zekerheid, vakantiegeld, pensioen, ziekteverlof en CAO-conformiteit, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
Een Nederlandse loonaangifte heet de loonaangifte. Werkgevers gebruiken deze om payrollinformatie voor de relevante aangifteperiode te rapporteren en toepasselijke loonheffingen aan te geven, de Nederlandse term voor loonbelasting en premies. Welke componenten van toepassing zijn, hangt af van de omstandigheden van de werkgever en de werknemer. Raadpleeg de leidraad loonheffingen van de Belastingdienst voor officiële terminologie en aangifte-instructies. In de praktijk kan de aangifte loonbelasting en nationale verzekeringspremies inhouden die zijn ingehouden op werknemers, evenals toepasselijke werkgeversbijdragen. Loonberekeningen bepalen deze bedragen, terwijl de aangifte payrollinformatie rapporteert aan de Nederlandse Belastingdienst. De aangifte is niet zomaar een overzicht van wat elke werknemer op zijn bankrekening heeft ontvangen. Nettosalaris is het bedrag dat wordt betaald na payrollberekeningen en inhoudingen. De loonaangifte rapporteert de onderliggende payrollinformatie en de toepasselijke belasting- en premiebedragen. Het overmaken van alleen het nettoloon voltooid het aangifteproces niet. Voor een bredere context over het Nederlandse belastingstelsel, zie Belasting in Nederland. Gebruik de instructies van de Belastingdienst, in plaats van een algemeen overzicht, om de aangifteverplichtingen te bepalen. De Nederlandse handleiding voor salarisadministratie legt uit hoe de payrollverwerking in elkaar zit.
Deze leidraad is voor werkgevers die personeel via Nederlandse payroll betalen en verantwoordelijk zijn voor de gerelateerde aangifte. Aangifteverplichtingen en -perioden zijn afhankelijk van de omstandigheden van de werkgever en de instructies van de Belastingdienst. Bevestig de instructies die van toepassing zijn op uw bedrijf in plaats van aan te nemen dat het proces of schema van een andere werkgever hetzelfde is. De arbeidsstructuur is ook van belang. Bij directe tewerkstelling beheert het werkgeversbedrijf doorgaans zijn Nederlandse payrollverantwoordelijkheden. Onder een Employer of Record-regeling is de EOR de juridische werkgever in Nederland, dus de payroll- en aangifteverantwoordelijkheden vallen binnen die regeling. Het bedrijf en de EOR moeten overeenkomen wie de relevante documenten voorbereidt, indient, controleert en toegang toe behoudt. Ga er niet van uit dat de twee structuren identieke verantwoordelijkheden creëren. Het aangeven van loonheffingen in Nederland is een gecontroleerde uitbreiding van de payrollverwerking: werknemers- en salarisgegevens voeden de aangifte, terwijl de toepasselijke instructies van de Belastingdienst bepalen wat moet worden gerapporteerd. Bevestig de rapporterende entiteit en vereisten voordat u de terugkerende workflow instelt. Een betrouwbare aangifte begint voordat deze wordt ingediend. Gebruik een herhaalbare reeks om payrollinvoer te verzamelen, verschillen op te lossen, de berekeningen te controleren en de aangifte voor te bereiden. Een gedocumenteerde workflow helpt ook om te identificeren waar een fout in het proces is geslopen en wie deze moet aanpakken.
Voor 2026 moet de loonaangifte uiterlijk op de laatste dag van de maand volgend op de relevante loonperiode worden ingediend. Zo moet de aangifte voor april uiterlijk op 31 mei worden ingediend. De aangifte en betaling zijn dan uiterlijk op die deadline verschuldigd, dus controleer de toepasselijke instructies en neem voldoende tijd om beide stappen te voltooien. Zie de leidraad loonheffingen van de Belastingdienst en bevestig uw toegewezen aangifteperiode en actuele instructies direct bij de Belastingdienst. In 2026 moet de Nederlandse loonaangifte worden ingediend en de gerelateerde betaling uiterlijk op de laatste dag van de maand volgend op de loonperiode worden voltooid. Bouw herinneringen in rond de bevestigde periode en deadline, met voldoende tijd om de aangifte vóór indiening te controleren. Wijs duidelijke verantwoordelijkheid toe voor elke fase: Na indiening registreert u dat het aangifteproces is voltooid en bevestigt u dat de betaling is afgehandeld. Ga er niet van uit dat het indienen van de aangifte automatisch de betalingsstap voltooit.
Pak een discrepantie aan door middel van een gedocumenteerde controle, niet via een informele aanpassing. Identificeer eerst de getroffen werknemer of payrollgroep, de aangifteperiode, de brondocument en het cijfer dat onjuist lijkt. Vergelijk deze details met de goedgekeurde payrollberekening en de ingediende aangifte om vast te stellen waar de mismatch is ontstaan. Raadpleeg vervolgens de actuele instructies van de Belastingdienst voordat u een correctieprocedure kiest. De juiste actie kan afhangen van de fout en de aangifteomstandigheden, dus ga er niet van uit dat één proces in elk geval van toepassing is. Registreer het probleem, de geraadpleegde leidraad, de genomen actie, wie het heeft gecontroleerd en de uiteindelijke status. Als de correctie de betaling beïnvloedt, verifieer dan ook de toepasselijke betalingsinstructies. Voor werkgevers die loonheffingen aangeven in Nederland, helpt een gecontroleerde kalender en een traceerbaar correctiedocument om deadlines, indiening en betaling zichtbaar te houden. Ze maken het ook gemakkelijker voor het verantwoordelijke teamlid of de payrollspecialist om te bevestigen wat nog openstaat. Afstemming verbindt de payrollberekening met de cijfers die aan de Belastingdienst zijn gerapporteerd. Vergelijk de goedgekeurde payrolloutput met loonstroken, boekhoudkundige posten en de ingediende aangifte voor dezelfde periode. Als waarden verschillen, identificeer dan de bron van het verschil voordat u de aangifte als compleet beschouwt.
Gebruik het volgende als een praktisch controlekader, niet als een officieel Nederlands belastingformulier. Vergelijk gelijke met gelijke: controleer dezelfde werknemers en aangifteperiode, en onderscheid payrolltotalen van individuele loonstrookbedragen. Traceer elke afwijking terug naar de bron. Een verschil kan bijvoorbeeld een laattijdig goedgekeurde payrollaanpassing of een timingverschil tussen documenten weerspiegelen. Registreer de verklaring en eventuele follow-up in plaats van alleen een cijfer te wijzigen om de totalen te laten overeenkomen.
Bewaar de documenten die laten zien hoe gerapporteerde cijfers zijn geproduceerd en gecontroleerd. De toepasselijke bewaartermijn voor payrollgegevens is zeven jaar. Bevestig de huidige vereisten in de leidraad van de Belastingdienst over salarisadministratie en archivering voordat u deze toepast op uw archiefschema. Een bruikbaar dossier verbindt payrollberekeningen met wijzigingen in de werknemer, loonstroken, de ingediende aangifte en relevante indienings- of betalingsbevestigingen. Voeg goedkeuringen en verklaringen voor aanpassingen toe zodat een controleur zowel het uiteindelijke bedrag als de wijze waarop het tot stand kwam kan begrijpen. Indien een werknemersspecifieke fiscale behandeling de payroll beïnvloedt, bewaar dan de relevante ondersteunende informatie en verifieer de behandeling aan de hand van de toepasselijke beslissing of officiële instructies. De werkgeversgids voor de 30%-regeling legt die specifieke payrollcontext uit. Een consistent auditspoor maakt het aangeven van loonheffingen in Nederland gemakkelijker te controleren en te verklaren. Voor ondersteuning bij het verbinden van payrollverwerking, belastingaangiften en werknemersdossiers, verken ondersteuning bij Nederlandse salarisadministratie. Het juiste rapportagemodel hangt af van meer dan alleen wie de payrollgegevens invoert. Overweeg of uw bedrijf de Nederlandse payrollkennis, controlecapaciteit en continuïteit heeft om elke aangifte consistent voor te bereiden en te controleren. Outsourcing kan specialistische ondersteuning bieden, maar het neemt niet de noodzaak weg om afspraken te maken over wie verantwoordelijk is voor elke taak of om ervoor te zorgen dat uw bedrijf toegang heeft tot aangifte-informatie.
Interne administratie kan passend zijn wanneer de werkgever actuele Nederlandse payrollkennis en voldoende capaciteit heeft om payrollinformatie voor te bereiden en onafhankelijk te controleren. Controleer of elk onderdeel van het proces een eigenaar heeft, inclusief updates van werknemersgegevens, de aangiftekalender, indiening en bevestiging dat de aangifte is voltooid. Continuïteit is van belang. Als één persoon alle proceskennis bezit, kunnen verlof of een functiewijziging de workflow verstoren. Documenteer de belangrijkste stappen en zorg ervoor dat een ander geschikt teamlid de documenten kan vinden, openstaande items kan begrijpen en de volgende aangiftetermijn kan identificeren.
Voordat u een provider inschakelt, stemt u af hoe de workflow functioneert en hoe het toezicht zal werken. Bevestig wie elke loonaangifte voorbereidt, controleert, indient en monitort. Vraag hoe de provider loonstroken, de aangiftestatus, bevestigingen en payrollgegevens deelt, en hoe uw bedrijf toegang kan krijgen tot informatie als verantwoordelijkheden veranderen. Verduidelijk de taakverdeling schriftelijk. De regeling moet vaststellen wie wijzigingen in de werknemer aanlevert en goedkeurt, wie ontbrekende informatie opvolgt, en hoe aangiftevragen of correcties worden geëscaleerd. Als uw bedrijf ook een juridische werkgever in Nederland nodig heeft, raadpleeg dan de gids Employer of Record Nederland om te begrijpen hoe dat model verschilt van salarisadministratie.
ICSPayroll biedt Nederlandse salarisadministratie, inclusief maandelijkse payrollverwerking, loonaangiftes en afhandeling van sociale zekerheid en werkgeverspremies. De Employer of Record-dienst is een afzonderlijke optie voor internationale bedrijven die een juridische werkgever in Nederland nodig hebben. Voordat u een van beide modellen kiest, stelt u vast welke partij welke verantwoordelijkheid draagt en tot welke rapportage-informatie uw bedrijf toegang heeft. Gebruik deze korte checklist om uw volgende stap te beoordelen: Als u loonheffingen rapporteert in Nederland, deel dan uw payroll-setup, huidige proces en gebieden waar verantwoordelijkheden verduidelijking behoeven. Bespreek uw Nederlandse salarisadministratievereisten met ICSPayroll. Betrouwbare rapportage van loonheffingen in Nederland begint met gevalideerde werknemers- en payrollgegevens, gevolgd door een zorgvuldige controle van de aangifte en een duidelijke registratie van wat is ingediend. Houd de aangiftekalender zichtbaar, bevestig de toepasselijke instructies van de Belastingdienst en stem gerapporteerde cijfers af met payrollgegevens en loonstroken. Voor 2026 moet de loonaangifte uiterlijk op de laatste dag van de maand volgend op de loonperiode worden ingediend. Volg indiening en betaling als afzonderlijke stappen en bewaar het bewijs en de documenten die uw gerapporteerde cijfers ondersteunen. Als uw team hulp nodig heeft bij het handhaven van deze workflow, biedt ICSPayroll maandelijkse Nederlandse payrollverwerking en ondersteuning bij belastingaangiften, inclusief afhandeling van sociale zekerheid en werkgeverspremies. De dienst maakt gebruik van één duidelijke maandelijkse factuur die werkgeversgerelateerde kosten dekt. Bevestig verantwoordelijkheden, controleer afspraken en toegang tot aangifte-informatie zodat het toezicht duidelijk blijft. Bespreek Nederlandse payrollrapportage met ICSPayroll en schets uw huidige payroll-setup en ondersteuningsbehoeften. Met een gedefinieerd proces en het juiste niveau van expertise kan uw bedrijf Nederlandse payrollrapportage met meer vertrouwen beheren.
Voor 2026 is de loonaangifte uiterlijk op de laatste dag van de maand volgend op de relevante loonperiode verschuldigd. Controleer uw toegewezen aangifteperiode en actuele instructies in de leidraad loonheffingen van de Belastingdienst voordat u vertrouwt op een kalenderherinnering. Bewaar de relevante kennisgeving bij uw payrollkalender zodat de controleur de periode en de uiterste datum kan verifiëren. Volg eventuele betaling afzonderlijk en volg de toepasselijke instructies.
Een loonaangifte is de Nederlandse loonbelastingaangifte die wordt gebruikt om payrollinformatie voor de toepasselijke aangifteperiode te rapporteren. De aangifte heeft betrekking op loonheffingen, of loonbelasting en premies, waarbij de exacte rapportageomvang afhankelijk is van de omstandigheden van de werkgever. Raadpleeg de actuele leidraad loonheffingen van de Belastingdienst voor officiële terminologie en instructies. Als uw payrollstructuur of de omstandigheden van een werknemer interpretatie behoeven, zoek dan specialistisch advies in plaats van uit te gaan van een standaardbehandeling.
Valideer werknemersgegevens en informatie over de loonperiode aan de hand van actuele brondocumenten voordat u de aangifte opstelt. Controleer indiensttredingen, uitdiensttredingen, salariswijzigingen en goedgekeurde payrollaanpassingen, vergelijk vervolgens de berekende payroll met loonstroken en de cijfers die zijn voorbereid voor aangifte. Voor het aangeven van loonheffingen in Nederland, los tegenstrijdige of onvolledige details op vóór indiening in plaats van aannames in de aangifte op te nemen. Bevestig specifieke rapportagevereisten aan de hand van actuele instructies van de Belastingdienst, aangezien de toepasselijke invoer afhankelijk kan zijn van de omstandigheden van de werkgever.
Een correctie kan nodig zijn als u na indiening onjuiste payrollinformatie ontdekt. Identificeer eerst de werknemer, de getroffen periode, de brondocument en het gerapporteerde cijfer, raadpleeg vervolgens de actuele instructies van de Belastingdienst voor loonaangiften om de juiste correctieroute en timing te bepalen. Ga er niet van uit dat elke fout hetzelfde proces volgt. Bewaar bewijs van de discrepantie, controle, genomen actie en uiteindelijke status bij de relevante payrollgegevens.
De toepasselijke bewaartermijn voor payrollgegevens is zeven jaar. Bevestig de huidige regel en op welke documentcategorieën deze van toepassing is in de officiële leidraad van de Belastingdienst voordat u uw bewaarschema opstelt. Houd een georganiseerd auditspoor bij dat payrollberekeningen, wijzigingen in de werknemer, loonstroken, ingediende aangiften en relevante bevestigingen met elkaar verbindt. Ga er niet van uit dat elk document een identieke bewaartermijn heeft, tenzij officiële richtlijnen die behandeling voor het specifieke document bevestigen.
De keuze hangt af van uw Nederlandse payrollkennis, controlecapaciteit, procescontinuïteit en het vermogen om accurate gegevens bij te houden en de aangiftestatus te monitoren. Interne rapportage kan werken wanneer die verantwoordelijkheden bekwame eigenaren en back-up hebben. Een gespecialiseerde provider kan maandelijkse payrollverwerking en belastingaangiften ondersteunen. Voordat u een beslissing neemt, stemt u af wie de aangiften voorbereidt, controleert, indient en monitort, en bevestigt u hoe uw bedrijf toegang kan krijgen tot loonstroken, aangifte-informatie en ondersteunende documenten.