オランダ雇用コンプライアンス:労働法と給与計算に関する2026年雇用主向けガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(ペイロールディレクター)
オランダ労働法および国際給与計算コンプライアンスの専門家
レビュー完了日:2026年9月12日(Joost Hubregtse)
オランダ税務当局(Belastingdienst)は昨年、労働者の偽装個人事業主(誤分類)を調査するために800件以上の企業立ち入り調査を実施し、237件の即時帳簿監査につながりました。国際企業にとって、2026年にオランダの雇用コンプライアンスを維持することは、労働関係評価法(Wet DBA)に基づく重大な過失罰則を回避するための極めて重要な課題です。変動する30%ルールの適用基準や、柔軟な労働力を一夜にして労働者へと再分類しかねないVBAR法案(労働関係明確化法案)の施行を控え、プレッシャーを感じている企業も多いはずです。これらは高度な正確性が求められる法制度であり、安全性を確保するには現地の専門知識が不可欠です。
オランダにおける給与計算や労働法の管理は、次々と更新される法改正を常に追い続ける作業になりがちです。本ガイドでは、オランダ現地法人(BV)を設立することなく、チームの法的保護を維持するための明確なロードマップを提供します。法定最低時給14.99ユーロや、30%ルールの給与基準額48,013ユーロなど、2026年の具体的な人件費について詳しく解説します。また、1月1日から適用されるWet DBAの罰則執行への対応や、完全な法的保護のもとで認可パートナーを通じて移民帰化局(IND)のスポンサーシップを手配する方法についても解説します。
重要なポイント
- 8%の休暇手当(holiday allowance)や14.99ユーロへの法定最低時給の引き上げなど、2026年の義務的労働コストを把握する。
- 外国人スタッフ向けの30%ルールの要件、特に2026年の標準給与基準額48,013ユーロを正確に理解する。
- Wet DBAの執行および導入が予定されているVBAR法案に関して厳格な雇用コンプライアンスを維持し、財務リスクを軽減する。
- ゲートキーパー改善法(Wet Verbetering Poortwachter)に基づく法的義務を理解し、長期傷病や職場復帰にかかるコストを効果的に管理する。
- 現地法人(BV)を設立することなく、認可パートナー経由でINDスポンサーシップを手配する統合型給与モデルを活用し、事業展開を効率化する。
2026年におけるオランダ雇用の主要な法定要件
オランダで労働力を確保するには、オランダの大陸法体系を正確に理解する必要があります。この法制度は労働者保護に極めて重きを置いており、事務的なミスはほとんど許容されません。オランダの雇用コンプライアンスを維持するための第一歩は、2026年の労働市場を規定する法定基準値と契約形態を正確に把握することです。これらの基準を遵守しない場合、過去に遡っての請求やオランダ労働基準監督署からの監査を受けるリスクが生じます。
最低賃金および休暇手当の基準
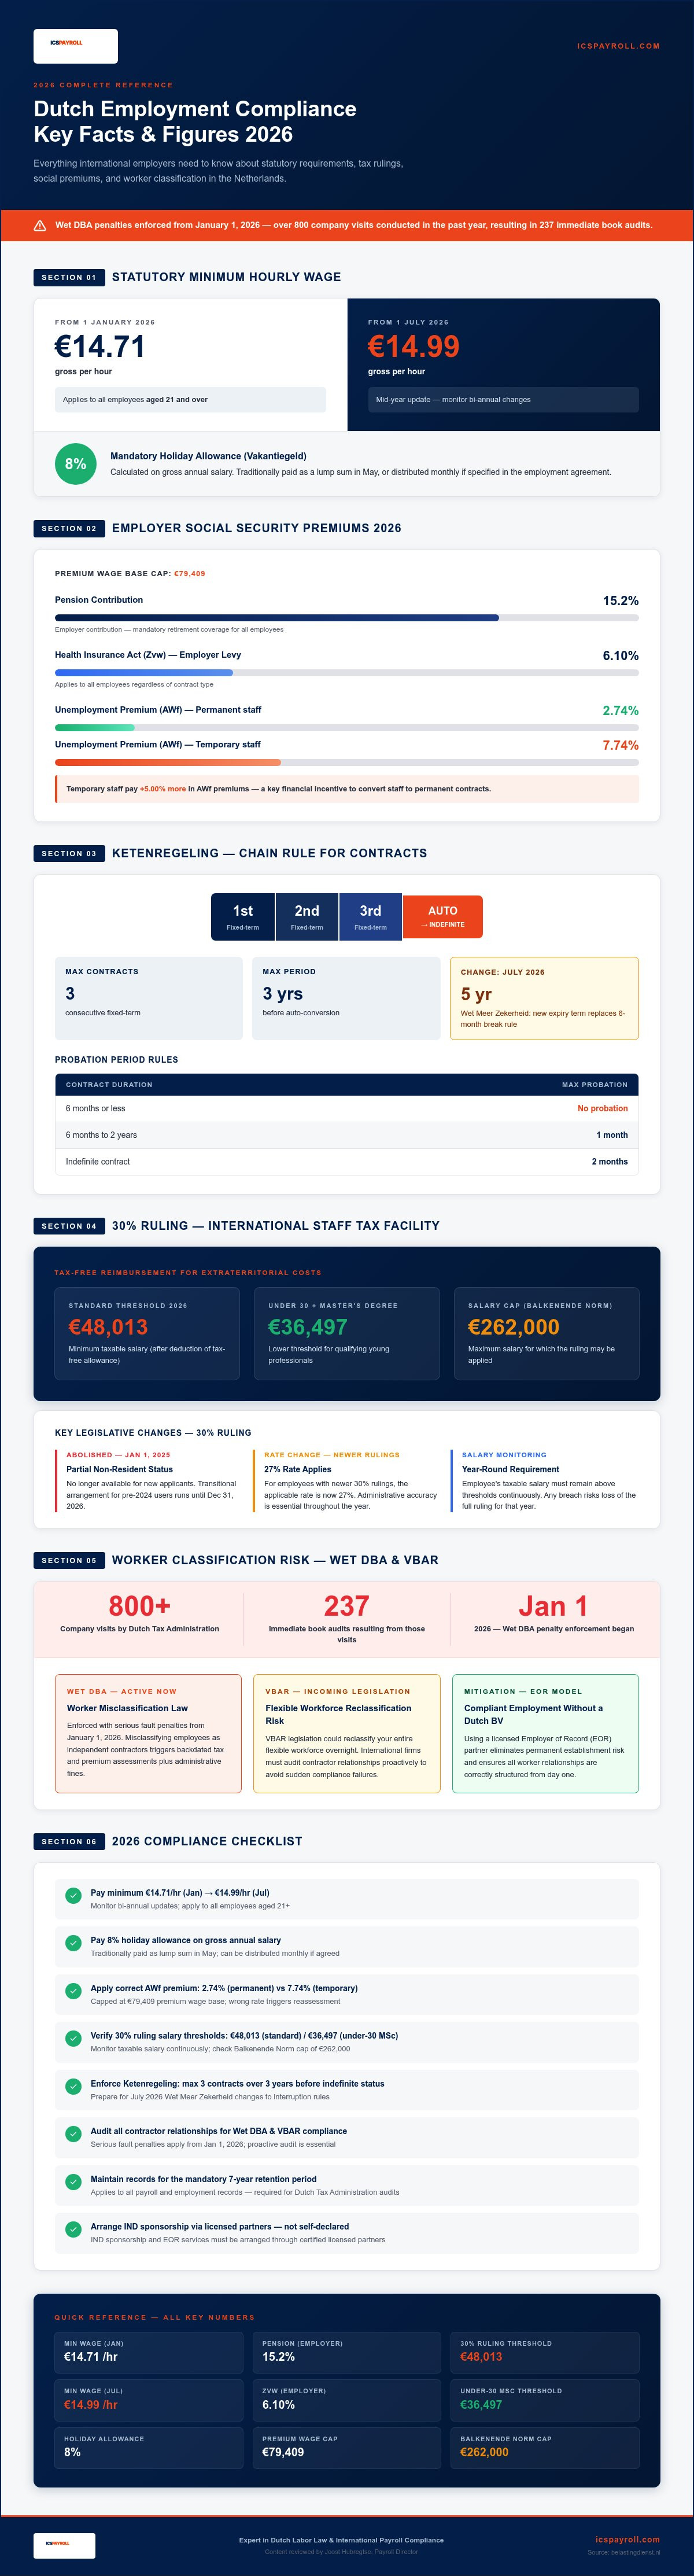
オランダ政府は、21歳以上のすべての従業員に適用される厳格な法定最低時給を定めています。2026年1月1日時点の最低時給は総額14.71ユーロです。この金額は、2026年7月1日に総額14.99ユーロへと引き上げられます。雇用主は、すべての給与計算が法令に準拠し続けるよう、これら年2回の改定を継続的に確認しなければなりません。基本給に加えて、すべての従業員には法定の8%の休暇手当を受け取る権利があります。これは年間総支給額をもとに計算され、通常は5月に一括支給されますが、雇用契約に明記されていれば毎月分割して支給することも可能です。正確な源泉徴収要件や改定後の税率表については、オランダ税務当局(belastingdienst.nl)の公式税額表をご参照ください。
連鎖ルール(Ketenregeling)と契約の制限
連鎖ルール(Ketenregeling)は、有期雇用から無期雇用への転換を定めた規定です。現行法の下では、雇用主は最長3年間の期間内で最大3回まで連続して有期雇用契約を締結できます。4回目の契約が締結されるか、通算3年の上限を超えた場合、その契約は自動的に無期雇用へと移行します。2026年7月には、より厳格な制限を盛り込んだ「柔軟労働者保障法(Wet Meer Zekerheid Flexwerkers)」の導入が見込まれている点に注意が必要です。この法案は、臨時スタッフの恒常的な利用を防ぐため、現行の6カ月の契約中断期間を5年間の管理上の失効期間へと置き換えることを目指しています。試用期間にも厳格なルールが存在します。6カ月以下の契約には試用期間を設けることができません。6カ月超2年未満の契約の場合は最長1カ月、無期雇用契約の場合は最長2カ月までとなります。
年金および社会保険料
2026年の総人件費には、義務的な年金拠出金と社会保険料が含まれます。雇用主は、チームに十分な老後保障を提供するため、15.2%の年金拠出金を計上する必要があります。さらに、健康保険法(Zvw)に基づく雇用主負担金は2026年に6.10%と設定されています。失業保険料(AWf)は契約形態によって異なり、無期雇用の従業員には2.74%の低率が、有期雇用のスタッフには7.74%の高率が適用されます。これらの料率は、上限算定基礎額79,409ユーロを上限として計算されます。これら保険料の正確な算出は、オランダの雇用コンプライアンスを維持し、多額の追徴課税を伴う監査を防ぐために極めて重要です。
外国人スタッフ向けの30%ルールと税務コンプライアンス
30%ルール(30% ruling)は、世界中から優秀な人材をオランダへ誘致するための代表的な優遇措置です。これは国外転居に伴う追加費用に対する非課税手当として機能し、雇用主は総給与の一部を所得税の源泉徴収なしで支給することができます。完全な雇用コンプライアンスを目指す企業にとって、公式の30%ルール規定を正しく理解することは必須です。この制度は一度申請すれば終わりというものではなく、税務当局の要件を満たし続けるために緻密な給与監視と正確な管理が求められます。
2026年における標準的な課税対象給与の基準額は48,013ユーロです。修士号を保持する30歳未満の従業員の場合、基準額は36,497ユーロとなります。これらの数値は、非課税手当を控除した後の課税対象基準額を表しています。また、「バルケネンデ基準(Balkenende Norm)」と呼ばれる給与上限額にも注意が必要であり、本ルールの適用は年収262,000ユーロまでに制限されます。雇用主は、従業員の課税対象給与が年間を通じてこれらの基準額を上回っていることを確認し、適用資格を維持しなければなりません。
法改正により、2026年のコンプライアンス環境は大きく変化しました。一部の非居住者納税者ステータス(partial non-resident taxpayer status)は、2025年1月1日以降の新規申請者に対して廃止されました。2024年以前からこのステータスを利用していた従業員については、2026年12月31日まで経過措置が適用されます。さらに、2024年1月1日以降に適用が開始された案件については、2027年1月1日に非課税割合が27%へと引き下げられる予定であるため、2026年の給与見通しや契約交渉にこの移行を織り込んでおく必要があります。
高度外国人材(高度技能移民)の適用要件
この制度の対象となるには、従業員が海外から直接採用され、雇用開始前の24カ月のうち少なくとも16カ月間、オランダ国境から150キロメートル以上離れた場所に居住していた必要があります。30%ルールは税務上の制度ですが、高度技能移民(HSM)ビザの手続きと同時に進められることが一般的です。具体的なビザ基準についてはind.nlでご確認いただけます。ICSPayrollは、認可パートナーを通じてこれらの申請を支援し、国際チームの円滑な入社手続きを実現します。
管理上の期限と申告要件
手続き期限の厳守は絶対条件です。採用初日に遡って適用を受けるためには、従業員の勤務開始日から4カ月以内に初期申請を行わなければなりません。この期限を過ぎた場合、申請月の翌月1日からの適用となってしまいます。また、雇用主はオランダの給与税関連記録を最低7年間保管する義務があります。これには、従業員の従前の居住地の証明や具体的な給与計算書などが含まれます。ペナルティを避けるため、毎月の給与税申告(Loonaangifte)には30%ルールの内容を正確に反映させる必要があります。これら複雑な申告手続きのサポートが必要な場合は、弊社のオランダ給与計算代行サービスをご検討ください。
義務的福利厚生と疾病リスクの管理
オランダの労働市場には、特に長期傷病や契約解除に関して雇用主が負う重大なリスクが存在します。完全な雇用コンプライアンスを達成するには、期日通りに給与を支払うだけでは不十分です。オランダの社会保障制度に伴う財務的責任を積極的に管理することが求められます。雇用主は法律上、従業員の病気休業期間中、最長104週間にわたり給与の少なくとも70%を支払う義務があります。この70%が法定最低賃金を下回る場合、病気休業の初年度は最低賃金の100%まで補填しなければなりません。
給与支払の継続にとどまらず、ゲートキーパー改善法(Wet Verbetering Poortwachter)によって厳格な職場復帰支援の義務が課されています。この法律は、雇用主、従業員、および認定産業医組織の間で体系的な協力を行うことを義務付けています。オランダ労働移動・雇用保険機構(UWV)からの給与支払い延長処分などの制裁を避けるには、詳細な職場復帰記録を作成し、定められたスケジュールに沿って評価を実施しなければなりません。また、契約終了時には「移行手当(transitievergoeding)」という法定退職手当の計上も必要です。2026年におけるこの手当の上限額は総額102,000ユーロ、または従業員の年収がこれを上回る場合は年収1年分となります。
病気手当と職場復帰義務
病気休業の最初の104週間を管理することは、非常に重要な実務作業です。従業員の健康状態を把握し、職場復帰の可能性について専門的な助言を得るために、労働安全衛生機関(Arbodienst)と提携する必要があります。中小規模の外国企業にとって、これらの義務は大きな財務的・運用的リスクとなります。多くの企業は、給与コストを補償し法定の復帰手続きを支援する「病気休業保険(verzuimverzekering)」に加入することでこのリスクを軽減しています。これは、予測不可能な従業員の健康問題から貴社のキャッシュフローを守る有効な防壁となります。
年金制度と社会保険料
法令に準拠したオランダの福利厚生パッケージには年金制度の組み込みが不可欠であり、業界の標準基準として総給与の15.2%が目安とされています。年金コストに加えて、雇用主は各種社会保険料を負担します。2026年における健康保険法(Zvw)の雇用主負担率は6.10%です。また、労働不能給付基金(Aof)の保険料も考慮する必要があり、小規模雇用主は6.27%、大規模事業主は7.63%となっています。一般失業基金(AWf)の保険料は2段階に分かれており、無期契約には2.74%の低率が、有期契約には7.74%の高率が適用されます。企業の義務に関する詳細については、商業登記および社会的義務に関する公式窓口をご確認ください。これらの保険料は2026年度において79,409ユーロの上限給与基準額が設定されており、企業の雇用コンプライアンス戦略を技術的に正確かつ財務的に予測可能なものに保ちます。
恒久的施設(PE)および労働者分類リスクの回避
オランダに進出する外国企業は、主に2つの法的な壁に直面します。恒久的施設(PE)リスクと、労働者の誤分類(偽装請負)リスクです。PEは、現地法人が存在しない場合であっても、オランダ国内における企業の活動が法人税の納税義務を発生させるほど重要であるとみなされた場合に成立します。シニアマネージャーや営業チームを直接雇用することは、この課税関係を生じさせる引き金になり得ます。雇用コンプライアンスを維持するため、企業はオランダ現地法人(BV)を設立するか、Employer of Record(EOR:登録雇用主サービス)を活用してこれらの責任を切り離すかの選択を迫られます。選択を誤ると、過去に遡った法人税の追徴課税や税務当局との複雑な法的紛争に発展する恐れがあります。
2026年におけるWet DBAおよびVBARの執行
オランダ税務当局(Belastingdienst)は、独立請負業者(個人事業主)に対する監視を大幅に強化しています。2025年には800件以上の企業訪問を実施し、237件の帳簿監査を行いました。2026年1月1日以降、当局は偽装自営業の証拠を発見した場合、重加算税や重大過失罰則(vergrijpboetes)を科すことができるようになりました。Belastingdienstは、労働者が直接的な指示に従う必要があるか、あるいは企業の指揮命令系統に組み込まれているかなど、指揮監督関係(relationship of authority)が存在するかどうかを特定の基準に基づいて判断します。真の独立性がないと判断された場合、雇用主は未払いの社会保険料および給与税の追徴責任を負います。
VBAR法案は、時給が38ユーロ未満の労働者について、雇用契約が存在するものと推定する反証可能な推定規定を導入するものです。この規則は2026年12月31日に施行される予定です。雇用主は、競業避止義務条項の改正動向にも注視しなければなりません。2026年6月29日に国務院に送付された提案では、競業避止期間を最長1年に制限し、離職時の補償金として50%の支払いを義務付けることが盛り込まれています。現時点では未成立の法案ですが、労働流動性を高める方向へのシフトを示しています。これらの動向を契約書に確実に反映させることも、オランダにおける雇用コンプライアンスの重要事項です。
オランダBVとEORソリューションの違い
オランダBVの設立は完全なコントロールを可能にする反面、重い管理負担と即座の税務上のネクサス(納税義務)をもたらします。多くの国際企業にとって、現地の税務申告の複雑さやPEリスクは、法人設立を躊躇させる要因となります。EORソリューションを利用すれば、法人を設立することなく、法令に準拠した形で人材を採用することが可能です。このモデルでは、EORパートナーがすべての給与税と社会保険料の処理を担当し、貴社(親会社)を現地の税務リスクから効果的に保護します。詳細な比較については、弊社の「登録雇用主(EOR)とオランダBVの比較ガイド」をご覧ください。
現在の請負契約の適法性や税務リスクに懸念がある場合は、ICSPayrollのコンプライアンス監査をご利用いただき、オランダ事業の安全性を確保してください。
ICSPayrollを活用したコンプライアントなEOR戦略の導入
オランダでの雇用コンプライアンスを実現するために、何カ月もかけた法人設立や恒久的施設(PE)のリスクを冒す必要はありません。ICSPayrollは、Employer of Record(EOR)モデルを通じてオランダ国内での迅速な人材雇用を実現します。この仕組みにより、外国企業は源泉徴収、社会保険料の納付、労働法の遵守といった実務負担を外部委託しながら、現地の人材を活用することができます。弊社のサービスは透明性とスピードを重視しており、現地法人の官僚的手続きに煩わされることなくチームを拡大できます。
弊社のサービスの中核を成すのが「ペイロール・ファクター(給与係数)」モデルです。保険、年金、給与計算などのために複数のベンダーを個別に管理する代わりに、すべてが統合された1通の月次請求書を受け取るだけで完結します。この請求書には、最低時給14.99ユーロや8%の休暇手当など、すべての法定費用が含まれています。このモデルにより総人件費が明確に可視化され、グローバルアウトソーシング企業で発生しがちな隠れ費用の心配がありません。すべてのコストが明確に把握できるため、安心して事業拡大を進めることができます。
迅速な採用とビザ発給手続き
シェンゲン圏外のスタッフにとって、高度技能移民(HSM)ビザは合法的に就労するための標準的なルートです。ICSPayrollは、認可パートナーのネットワークを通じて移民帰化局(IND)のスポンサーシップおよびHSMビザ申請を代行します。この連携により、通常3週間程度という短期間でビザの承認を取得することが可能です。迅速な意思決定を支援するため、お問い合わせから24時間以内に個別のお見積もりを提示いたします。このスピード感により、優秀な候補者を現地の競合他社に奪われるリスクを防ぎます。スケジュールの詳細については、弊社のオランダ登録雇用主(EOR):2026年コンプライアンス採用ガイドをご覧ください。
統合されたコンプライアンスと人事労務管理
弊社のプラットフォームは、オランダ法で定められた複雑な引当金の計算を自動化します。これには有給休暇残高の管理や、2026年に上限102,000ユーロとなる法定移行手当の管理が含まれます。従業員は安全なオンラインポータルにいつでもアクセスし、給与明細や雇用契約書を確認することができます。また、Wet DBAや競業避止の基準など、最新の2026年労働法改正を反映した就業規則もご提供します。専門家による丁寧なサポートにより、貴社の雇用コンプライアンス戦略は最新技術と法的堅牢性を兼ね備えたものとなります。弊社が現地の専門家として機能し、事業拡大に伴う管理負担を取り除きます。
オランダでの労務環境を盤石なものにする準備はできましたか。今すぐICSPayrollにお問い合わせください。包括的なコンプライアンス戦略のご提案と、24時間以内のお見積もり提示をいたします。
2026年のオランダ事業拡大を盤石にするために
2026年にオランダの雇用コンプライアンスを維持するには、年2回の最低賃金改定や、変更が続く30%ルールの基準額に細心の注意を払う必要があります。7月1日発効の時給14.99ユーロを反映させ、高度外国人材が48,013ユーロの給与基準を満たしているか確認しなければなりません。これらの数値管理に加え、ゲートキーパー改善法(Wet Verbetering Poortwachter)による財務リスクや、請負業者分類をめぐる厳格なWet DBAの取り締まりにも備える必要があります。
オランダは依然として企業のグローバルな成長に最適な国ですが、複雑な法制度に対応するには信頼できる現地パートナーが欠かせません。ICSPayrollは、現地法人(BV)を設立する事務的負担を負うことなく、安全に事業を拡大するための基盤を提供します。2026年のオランダ労働法への完全な準拠を徹底し、オランダ労働基準監督署からの指摘から貴社を守り、複雑な年金や社会保険の義務を的確に管理します。
ICSPayrollとともに、確信を持ってオランダでの雇用を進めましょう。24時間以内の個別見積もり提示と、認可パートナーを通じた約3週間でのHSMビザ申請に対応しています。貴社の国際チームの成長を、私たちが確かな基盤でサポートします。
よくあるご質問(FAQ)
2026年の30%ルールの標準給与基準額はいくらですか?
2026年の30%ルールにおける標準的な課税対象給与の基準額は、年間総額48,013ユーロです。修士号を保持する30歳未満の従業員の場合、この基準額は36,497ユーロに引き下げられます。これらの数値は、国際的な人材を採用する際に雇用コンプライアンスを維持するための必須要件です。最新の要件および給与上限の詳細については、公式の30%ルール規定ページでご確認いただけます。
現地の法人を設立せずにオランダで従業員を雇用できますか?
登録雇用主(EOR)を利用することで、現地の法人を設立することなく合法的にオランダ国内で人材を雇用することが可能です。ICSPayrollが従業員の法的な雇用主となり、すべての給与税、社会保険、および労働法の遵守事項を代行管理します。この形態により、数カ月ではなく数週間で業務を開始できます。オランダ税務当局への完全なコンプライアンスを確保しながら、親会社の恒久的施設(PE)リスクを効果的に遮断します。
オランダにおける義務的な休暇手当とは何ですか?
オランダにおける義務的な休暇手当は、従業員の年間総給与の8%です。これは雇用主が通常5月に一括支給する法定の要件です。ただし、雇用契約書に明確に規定されている場合は、毎月分割して支給することも可能です。この手当は基本給とは明確に区分されており、給与計算の透明性基準を満たすために給与明細に項目を明記する必要があります。
2026年において高度技能移民(HSM)ビザの発行にはどのくらい時間がかかりますか?
認可パートナーを通じて申請する場合、高度技能移民(HSM)ビザの発給には通常約3週間かかります。この迅速な手続きは、一定の給与基準を満たし、海外から採用されたシェンゲン圏外のスタッフに適用されます。採用プロセスを滞りなく進められるよう、従業員情報をいただいてから24時間以内に個別のお見積もりをご提示します。在留許可の詳細な基準はIND(オランダ移民帰化局)ウェブサイトでご確認いただけます。
オランダにおいて雇用主が負う病気手当の義務とはどのようなものですか?
雇用主は法律上、従業員の病気休業期間中、最長104週間にわたり給与の少なくとも70%を支払う義務があります。初年度については、この金額が法定最低賃金を下回ってはなりません。また、ゲートキーパー改善法(Wet Verbetering Poortwachter)に従い、労働安全衛生機関(Arbodienst)と連携して体系的な職場復帰支援を実施する必要があります。これらの義務を果たすことは雇用コンプライアンスの基本であり、労働移動・雇用保険機構(UWV)からのペナルティを防ぐことにつながります。
2026年のオランダにおける最低時給はいくらですか?
21歳以上の従業員に対する法定最低時給は、2026年1月1日時点で14.71ユーロに設定されています。この金額は、2026年7月1日に14.99ユーロへと引き上げられる予定です。雇用主は最低賃金法を遵守するため、年2回給与システムを更新しなければなりません。この基準はすべての業種に適用され、適法なオランダ給与管理の基盤となります。公式の賃金表はgovernment.nlで確認できます。
オランダBVと登録雇用主(EOR)の違いは何ですか?
オランダBVは非公開有限責任会社であり、正式な法人登記、現地取締役の選任、直接の税務申告が必要となります。一方、登録雇用主(EOR)を利用すれば、こうした法人の維持管理負担を負うことなく人材を採用できます。BVは直接的な法的支配権を持つ反面、オランダ国内で即座に納税義務(ネクサス)を生じさせます。EORモデルは、雇用主としての法的責任や管理業務を現地の専門パートナーに委託することで、市場参入への迅速な道筋を提供します。
オランダでは従業員に有期雇用契約を何回まで提示できますか?
連鎖ルール(Ketenregeling)に基づき、3年間の期間内で最大3回まで連続して有期雇用契約を提示することができます。4回目の契約は自動的に無期雇用契約となります。この契約の連鎖は、契約間に6カ月を超える空白期間がある場合にのみリセットされます。なお、2026年には柔軟労働者の保護を強化するため、この中断期間を5年間に延長する法案が審議されている点にご留意ください。

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。登録雇用主(EOR)およびオランダ給与計算サービス(雇用契約書の作成、給与税・社会保険申告、休暇手当、年金、病気休暇、労働協約[CAO]コンプライアンス対応など)を統括しており、最短48時間以内でのオンボーディング支援を行っています。
NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
2026年の30%ルールにおける標準的な課税対象給与の基準額は、年間総額48,013ユーロです。修士号を保持する30歳未満の従業員の場合、この基準額は36,497ユーロに引き下げられます。これらの数値は、国際的な人材を採用する際に雇用コンプライアンスを維持するための必須要件です。最新の要件および給与上限の詳細については、公式の30%ルール規定ページでご確認いただけます。
登録雇用主(EOR)を利用することで、現地の法人を設立することなく合法的にオランダ国内で人材を雇用することが可能です。ICSPayrollが従業員の法的な雇用主となり、すべての給与税、社会保険、および労働法の遵守事項を代行管理します。この形態により、数カ月ではなく数週間で業務を開始できます。オランダ税務当局への完全なコンプライアンスを確保しながら、親会社の恒久的施設(PE)リスクを効果的に遮断します。
オランダにおける義務的な休暇手当は、従業員の年間総給与の8%です。これは雇用主が通常5月に一括支給する法定の要件です。ただし、雇用契約書に明確に規定されている場合は、毎月分割して支給することも可能です。この手当は基本給とは明確に区分されており、給与計算の透明性基準を満たすために給与明細に項目を明記する必要があります。
認可パートナーを通じて申請する場合、高度技能移民(HSM)ビザの発給には通常約3週間かかります。この迅速な手続きは、一定の給与基準を満たし、海外から採用されたシェンゲン圏外のスタッフに適用されます。採用プロセスを滞りなく進められるよう、従業員情報をいただいてから24時間以内に個別のお見積もりをご提示します。在留許可の詳細な基準はIND(オランダ移民帰化局)ウェブサイトでご確認いただけます。
雇用主は法律上、従業員の病気休業期間中、最長104週間にわたり給与の少なくとも70%を支払う義務があります。初年度については、この金額が法定最低賃金を下回ってはなりません。また、ゲートキーパー改善法(Wet Verbetering Poortwachter)に従い、労働安全衛生機関(Arbodienst)と連携して体系的な職場復帰支援を実施する必要があります。これらの義務を果たすことは雇用コンプライアンスの基本であり、労働移動・雇用保険機構(UWV)からのペナルティを防ぐことにつながります。
21歳以上の従業員に対する法定最低時給は、2026年1月1日時点で14.71ユーロに設定されています。この金額は、2026年7月1日に14.99ユーロへと引き上げられる予定です。雇用主は最低賃金法を遵守するため、年2回給与システムを更新しなければなりません。この基準はすべての業種に適用され、適法なオランダ給与管理の基盤となります。公式の賃金表はgovernment.nlで確認できます。
オランダBVは非公開有限責任会社であり、正式な法人登記、現地取締役の選任、直接の税務申告が必要となります。一方、登録雇用主(EOR)を利用すれば、こうした法人の維持管理負担を負うことなく人材を採用できます。BVは直接的な法的支配権を持つ反面、オランダ国内で即座に納税義務(ネクサス)を生じさせます。EORモデルは、雇用主としての法的責任や管理業務を現地の専門パートナーに委託することで、市場参入への迅速な道筋を提供します。
連鎖ルール(Ketenregeling)に基づき、3年間の期間内で最大3回まで連続して有期雇用契約を提示することができます。4回目の契約は自動的に無期雇用契約となります。この契約の連鎖は、契約間に6カ月を超える空白期間がある場合にのみリセットされます。なお、2026年には柔軟労働者の保護を強化するため、この中断期間を5年間に延長する法案が審議されている点にご留意ください。


