Conformité RH et droit du travail aux Pays-Bas : le guide 2026 de la paie pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, Directeur de la paie
Expert en droit du travail néerlandais et en conformité de la paie internationale.
Revu par Joost Hubregtse le 12 septembre 2026
L'administration fiscale néerlandaise (Belastingdienst) a mené plus de 800 visites d'entreprises l'année dernière pour enquêter sur la requalification des travailleurs indépendants, aboutissant à 237 contrôles fiscaux approfondis immédiats. Pour les entreprises internationales, assurer la conformité en matière d'emploi aux Pays-Bas en 2026 est un impératif stratégique pour éviter de lourdes pénalités pour faute intentionnelle dans le cadre de la loi sur la fausse indépendance [Wet DBA]. Vous ressentez probablement la pression liée à l'évolution des seuils du régime des 30 % et à l'imminence de la loi VBAR qui pourrait requalifier vos prestataires flexibles du jour au lendemain. Il s'agit d'un exercice d'une grande rigueur technique où l'expertise locale est le seul garant de votre sécurité.
Gérer la paie et le droit social aux Pays-Bas revient souvent à viser une cible mouvante d'évolutions réglementaires. Ce guide offre une feuille de route claire pour maîtriser ces complexités et protéger votre équipe sans avoir à créer une BV néerlandaise. Nous détaillerons les coûts précis pour 2026, notamment le salaire minimum légal de 14,99 € brut par heure et le seuil salarial de 48 013 € pour le régime des 30 %. Vous découvrirez également comment anticiper l'application des pénalités de la Wet DBA au 1er janvier et organiser le parrainage IND via des partenaires agréés pour une protection juridique totale.
Points clés
- Identifier les coûts salariaux obligatoires pour 2026, notamment la prime de vacances de 8 % et le salaire horaire minimum légal porté à 14,99 €.
- Maîtriser les critères du régime des 30 % pour le personnel international, en particulier le seuil de rémunération standard de 48 013 € en 2026.
- Atténuer les risques financiers en maintenant une stricte conformité au droit du travail néerlandais face à l'application de la Wet DBA et à la future législation VBAR.
- Comprendre vos obligations légales au titre de la loi sur l'amélioration de la réintégration [Wet Verbetering Poortwachter] pour gérer efficacement les coûts liés à la maladie de longue durée et au retour à l'emploi.
- Simplifier votre expansion grâce à un modèle de paie consolidé assurant le parrainage IND par le biais de partenaires agréés, sans requérir de BV locale.
Exigences légales fondamentales pour l'emploi aux Pays-Bas en 2026
Établir une équipe aux Pays-Bas exige une compréhension pointue du système de droit civil néerlandais. Ce cadre juridique est fortement axé sur la protection des salariés et ne laisse que très peu de place à l'erreur administrative. Maintenir la conformité sociale commence par la maîtrise des repères financiers obligatoires et des structures contractuelles propres au marché du travail de 2026. Le non-respect de ces normes peut entraîner d'importants rappels de salaire rétroactifs et des poursuites de l'Inspection du travail néerlandaise [Nederlandse Arbeidsinspectie].
Salaire minimum et prime de vacances : les normes en vigueur
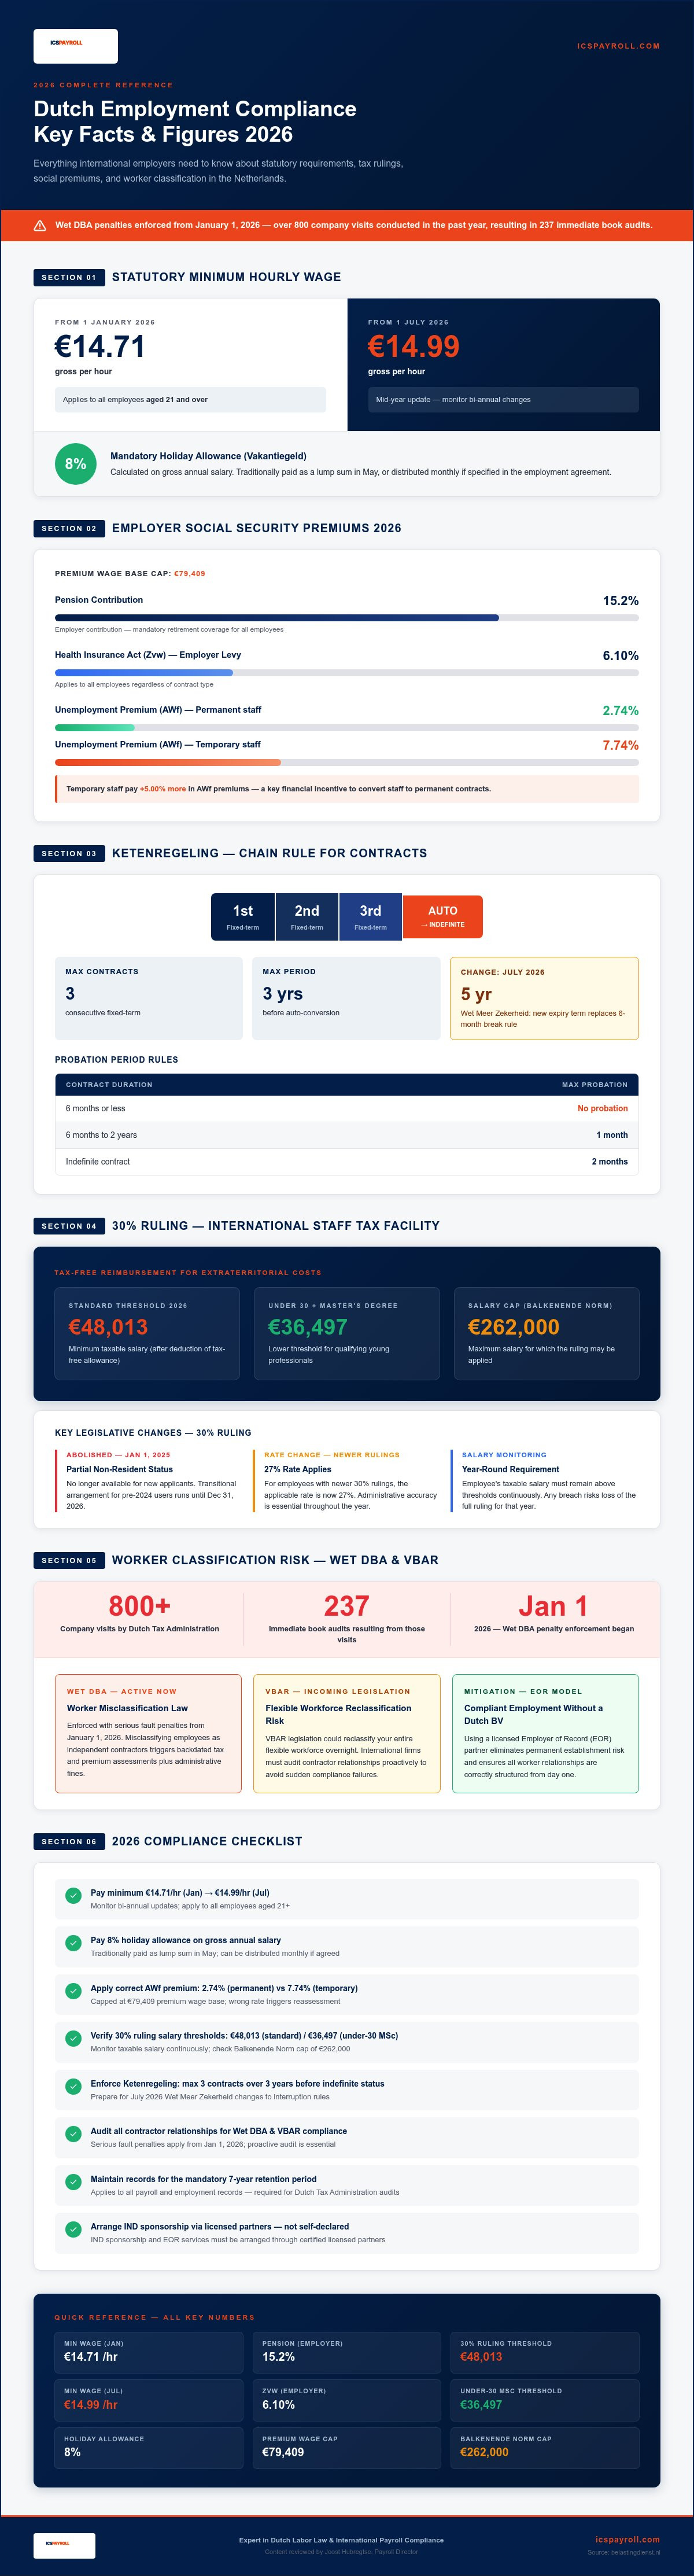
Le gouvernement néerlandais applique un salaire horaire minimum légal strict à tous les salariés âgés de 21 ans et plus. Au 1er janvier 2026, ce taux est fixé à 14,71 € brut de l'heure. Il augmentera à 14,99 € brut de l'heure au 1er juillet 2026. Les employeurs doivent surveiller ces actualisations semestrielles pour garantir la conformité de chaque cycle de paie. En plus du salaire de base, chaque salarié a droit à une prime de vacances obligatoire de 8 % [vakantiegeld]. Elle est calculée sur le salaire annuel brut et est traditionnellement versée en une fois au mois de mai, bien qu'elle puisse être mensualisée si le contrat de travail le stipule expressément. Pour connaître les barèmes de retenue à la source et les tranches fiscales à jour, les employeurs sont invités à consulter les barèmes officiels sur belastingdienst.nl.
La règle de la chaîne de contrats et ses limites
La « Ketenregeling » (règle de la chaîne de contrats) encadre le passage d'un contrat flexible à un contrat à durée indéterminée. Selon la loi en vigueur, un employeur peut proposer un maximum de trois contrats à durée déterminée consécutifs sur une période maximale de trois ans. Dès la signature du quatrième contrat ou dès que la période de trois ans est dépassée, le contrat devient automatiquement à durée indéterminée. Il est primordial de souligner que la loi pour une plus grande sécurité des travailleurs flexibles [Wet Meer Zekerheid Flexwerkers] devrait instaurer des limites plus strictes en juillet 2026. Cette législation prévoit de remplacer l'actuel délai d'interruption de six mois par un délai de carence administratif de cinq ans afin d'empêcher le recours permanent aux travailleurs temporaires. Les périodes d'essai obéissent également à des règles strictes : aucune période d'essai n'est autorisée pour les contrats de six mois ou moins. Pour les contrats compris entre six mois et deux ans, la durée maximale est d'un mois ; pour les contrats à durée indéterminée, elle est de deux mois.
Cotisations de retraite et de sécurité sociale
Le coût global de la main-d'œuvre en 2026 intègre les cotisations de retraite obligatoires et les cotisations de sécurité sociale. Les employeurs doivent prévoir une cotisation de retraite de 15,2 % pour assurer une couverture vieillesse adéquate à leur personnel. De plus, la contribution patronale au titre de la loi sur l'assurance maladie [Zvw] s'établit à 6,10 % pour 2026. Les cotisations chômage [AWf] varient selon la nature du contrat : un taux réduit de 2,74 % s'applique aux salariés en CDI, tandis que le personnel temporaire supporte un taux majoré de 7,74 %. Ces pourcentages s'appliquent dans la limite d'un plafond d'assiette salariale de 79 409 €. Le calcul exact de ces cotisations patronales est indispensable pour respecter la législation néerlandaise du travail et se prémunir contre des redressements coûteux.
Le régime des 30 % et la conformité fiscale pour les salariés internationaux
Le régime des 30 % [30%-regeling] constitue l'incitation fiscale majeure pour attirer des talents internationaux aux Pays-Bas. Il s'agit d'une indemnité non imposable destinée à couvrir les frais d'expatriation, permettant aux employeurs de verser une fraction du salaire brut sans retenue fiscale à la source. Pour les entreprises soucieuses d'une parfaite conformité, la maîtrise des règles officielles du régime des 30 % est impérative. Ce dispositif n'est pas un avantage figé : il exige un suivi salarial rigoureux et une précision administrative constante pour satisfaire aux exigences de la Belastingdienst.
En 2026, le seuil de salaire imposable standard est fixé à 48 013 €. Pour les salariés de moins de 30 ans titulaires d'un diplôme de Master, ce seuil est ramené à 36 497 €. Ces montants représentent la base imposable après déduction de l'indemnité exonérée d'impôt. Il est également essentiel de respecter le plafond de rémunération, connu sous le nom de norme Balkenende [Balkenendenorm], qui limite l'application du dispositif aux salaires allant jusqu'à 262 000 €. Les employeurs doivent s'assurer que le salaire imposable du travailleur demeure supérieur à ces seuils tout au long de l'année pour conserver le bénéfice du régime.
D'importantes réformes législatives ont redéfini les règles applicables pour 2026. Le statut de contribuable non-résident partiel a été supprimé pour les nouveaux bénéficiaires depuis le 1er janvier 2025. Pour les salariés qui bénéficiaient déjà de ce statut avant 2024, un régime transitoire reste en vigueur jusqu'au 31 décembre 2026. De surcroît, bien que la part exonérée d'impôt doive être abaissée à 27 % au 1er janvier 2027 pour les décisions prises après le 1er janvier 2024, vous devez impérativement intégrer cette transition dans vos prévisions de paie et vos négociations contractuelles pour 2026.
Critères d'éligibilité pour les travailleurs hautement qualifiés
Pour être éligible, le salarié doit être recruté hors des Pays-Bas et avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant sa prise de fonction. Bien que le régime des 30 % soit une mesure fiscale, il coïncide fréquemment avec la procédure de visa pour travailleur hautement qualifié [Highly Skilled Migrant - HSM]. Vous pouvez vérifier les critères spécifiques d'obtention de ce visa sur ind.nl. ICSPayroll gère ces démarches par l'intermédiaire de ses partenaires agréés pour garantir une intégration fluide de vos collaborateurs internationaux.
Délais administratifs et obligations déclaratives
La rigueur administrative est indispensable. La demande initiale doit être déposée dans les quatre mois suivant le premier jour de travail du salarié pour bénéficier d'un effet rétroactif. Si ce délai est dépassé, le régime ne s'appliquera qu'à compter du premier jour du mois suivant la demande. Les employeurs sont par ailleurs tenus de conserver les dossiers de paie néerlandais pendant une durée minimale de sept ans. Cela comprend les justificatifs du domicile antérieur du salarié et les décomptes salariaux détaillés. Les déclarations mensuelles de retenue à la source [Loonaangifte] doivent refléter fidèlement le dispositif sous peine d'amendes. Si vous souhaitez être accompagné sur ces déclarations complexes, découvrez nos services de gestion de paie aux Pays-Bas.
Gestion des avantages sociaux obligatoires et du risque maladie
Le marché du travail néerlandais comporte des risques financiers notables pour l'employeur, en particulier en cas de maladie de longue durée ou de rupture de contrat. Assurer la conformité va bien au-delà du versement ponctuel des salaires : cela exige une gestion proactive des engagements financiers liés au système de sécurité sociale néerlandais. Les employeurs ont l'obligation légale de maintenir au moins 70 % du salaire d'un travailleur malade pendant une durée de 104 semaines. Si ces 70 % se situent sous le salaire minimum légal, l'employeur doit compléter la rémunération à hauteur de 100 % du salaire minimum au cours de la première année d'arrêt.
Au-delà du maintien de salaire, la loi sur l'amélioration de la réintégration [Wet Verbetering Poortwachter] impose des obligations strictes de retour à l'emploi. Cette législation prescrit une démarche structurée entre l'employeur, le salarié et un service de santé au travail certifié. Vous devez tenir un dossier de réintégration exhaustif et respecter un calendrier précis d'évaluations pour éviter des sanctions salariales imposées par l'UWV. En cas de fin de contrat, vous devez également provisionner l'indemnité légale de licenciement [transitievergoeding]. En 2026, cette indemnité est plafonnée à 102 000 € brut, ou à l'équivalent d'un an de salaire brut si la rémunération annuelle du salarié excède ce plafond.
Maintien de salaire en cas de maladie et obligations de réintégration
La gestion des 104 premières semaines de maladie constitue une lourde responsabilité administrative. Vous devez faire appel à un Arbodienst (service de médecine du travail) pour évaluer la santé du travailleur et formuler des recommandations professionnelles sur sa capacité de reprise. Pour les PME étrangères, ces obligations constituent un risque opérationnel et financier majeur. De nombreuses entreprises choisissent de s'en prémunir en souscrivant une assurance arrêt maladie [verzuimverzekering], qui couvre les charges salariales et finance l'accompagnement dans les démarches obligatoires de réintégration. C'est une protection essentielle pour sécuriser votre trésorerie face aux aléas de santé de vos collaborateurs.
Régimes de retraite et cotisations sociales
Un ensemble d'avantages sociaux néerlandais conforme doit obligatoirement inclure un plan de retraite, dont la référence sectorielle standard s'établit à 15,2 % du salaire brut. Parallèlement aux frais de retraite, l'employeur prend en charge diverses cotisations sociales. Pour 2026, la contribution patronale à l'assurance santé (Zvw) s'élève à 6,10 %. Vous devez également comptabiliser la cotisation au fonds d'incapacité de travail [Aof], qui est de 6,27 % pour les petites entreprises et de 7,63 % pour les grandes structures. La cotisation au fonds général du chômage (AWf) reste modulée : un taux préférentiel de 2,74 % s'applique aux contrats à durée indéterminée, tandis qu'un taux de 7,74 % est obligatoire pour les CDD. Pour de plus amples renseignements sur vos obligations d'entreprise, vous pouvez examiner les ressources officielles sur l'immatriculation d'entreprise et les devoirs sociaux. Ces cotisations sont plafonnées sur une assiette salariale maximale de 79 409 € pour l'année fiscale 2026, garantissant ainsi la prévisibilité financière de votre conformité sociale aux Pays-Bas.
Éviter les risques d'établissement stable et de requalification des travailleurs
Les entreprises étrangères qui s'implantent aux Pays-Bas sont confrontées à deux écueils juridiques majeurs : le risque d'établissement stable [Permanent Establishment - PE] et la mauvaise qualification des travailleurs. L'établissement stable se matérialise lorsque les activités d'une société sur le territoire néerlandais sont suffisamment substantielles pour générer des obligations d'impôt sur les sociétés, même en l'absence de filiale locale. Recruter directement un dirigeant ou des cadres commerciaux peut créer ce lien fiscal. Pour sécuriser leur situation, les entreprises doivent choisir entre la création d'une BV néerlandaise ou le recours à un portage salarial international / société de portage [Employer of Record - EOR] afin d'isoler ces responsabilités. Un mauvais choix peut provoquer des redressements fiscaux rétroactifs à l'impôt sur les sociétés et des litiges complexes avec la Belastingdienst.
Application de la Wet DBA et de la loi VBAR en 2026
L'administration fiscale néerlandaise (Belastingdienst) a considérablement renforcé ses contrôles vis-à-vis des indépendants. En 2025, elle a conduit plus de 800 visites d'entreprises, se soldant par 237 vérifications comptables approfondies. Depuis le 1er janvier 2026, l'administration est habilitée à infliger des pénalités pour faute intentionnelle [vergrijpboetes] en cas de fausse indépendance avérée. La Belastingdienst s'appuie sur des critères précis pour déceler l'existence d'un lien de subordination, notamment l'obligation pour le travailleur de suivre des instructions directes ou son intégration dans l'organigramme de l'entreprise. Si l'indépendance réelle n'est pas établie, l'employeur est tenu pour responsable des cotisations sociales et retenues fiscales impayées.
La loi VBAR introduit une présomption réfragable de contrat de travail pour les prestataires facturant un tarif horaire inférieur à 38 €. Cette mesure spécifique doit entrer en application le 31 décembre 2026. Les employeurs doivent également suivre de près la réforme de la clause de non-concurrence. Une proposition transmise au Conseil d'État le 29 juin 2026 suggère de limiter la portée de ces clauses à une durée maximale d'un an et d'imposer le versement d'une indemnité compensatrice de 50 %. Même s'il ne s'agit pas encore d'une loi promulguée, cela dénote une volonté claire de renforcer la mobilité professionnelle. Adapter vos contrats à ces nouvelles règles est un pilier de votre conformité juridique aux Pays-Bas.
Distinguer une BV néerlandaise des solutions d'EOR
Créer une BV néerlandaise procure un contrôle total, mais s'accompagne d'une lourde gestion administrative et de l'assujettissement fiscal immédiat de votre structure. Pour de nombreuses entreprises internationales, la complexité des obligations déclaratives locales et le risque d'établissement stable rendent cette voie contraignante. La solution de portage salarial international (EOR) vous permet d'embaucher du personnel en parfaite conformité sans créer d'entité juridique. Ce modèle confie au partenaire EOR la gestion intégrale des retenues de paie et des cotisations de sécurité sociale, protégeant ainsi efficacement votre société mère de l'administration fiscale locale. Vous trouverez une analyse comparative détaillée dans notre guide consacré aux solutions EOR face à la création d'une BV néerlandaise.
Si vous avez des doutes sur vos contrats de prestations actuels ou sur votre exposition fiscale, demandez un audit de conformité auprès d'ICSPayroll pour sécuriser vos activités aux Pays-Bas.
Mettre en œuvre une stratégie d'EOR conforme avec ICSPayroll
Assurer la conformité de vos embauches aux Pays-Bas n'exige pas des mois de démarches juridiques ni de s'exposer à un risque d'établissement stable. ICSPayroll propose un parcours simplifié pour recruter aux Pays-Bas via un modèle d'Employer of Record (EOR). Ce montage permet aux sociétés étrangères de mobiliser des talents locaux tout en déléguant la gestion administrative des retenues fiscales, des cotisations de sécurité sociale et du droit du travail. Notre démarche repose sur la transparence et la rapidité, vous permettant de faire grandir vos équipes sans vous heurter à la bureaucratie liée à une structure locale.
Au cœur de notre service se trouve le modèle du coefficient de facturation [payroll factor]. Au lieu d'avoir à gérer une multitude de prestataires pour l'assurance, la retraite et la paie, vous recevez une facture mensuelle consolidée unique. Cette facture intègre l'ensemble des obligations légales, y compris le salaire horaire minimum de 14,99 € et la prime de vacances obligatoire de 8 %. Ce fonctionnement garantit une visibilité totale sur vos coûts salariaux réels. Il écarte les frais imprévus souvent constatés auprès de certains prestataires généralistes mondiaux. Vous développez ainsi votre activité en toute sérénité, avec la certitude que chaque euro est tracé.
Recrutement accéléré et traitement des visas
Pour le personnel hors espace Schengen, le visa pour travailleur hautement qualifié (HSM) représente la voie d'accès légale de référence. ICSPayroll organise le parrainage auprès de l'IND et l'obtention du visa HSM en s'appuyant sur son réseau de partenaires agréés. Cette coopération nous permet d'obtenir les approbations de visa dans un délai standard de trois semaines. Pour soutenir des prises de décision réactives, nous remettons des devis personnalisés sous 24 heures suivant votre sollicitation. Cette réactivité vous évite de voir les meilleurs candidats vous échapper au profit d'employeurs locaux. Pour en savoir plus sur ces plannings, consultez notre guide Employer of Record Pays-Bas : le guide 2026 de l'embauche conforme.
Conformité consolidée et administration des RH
Notre plateforme gère automatiquement les provisions complexes imposées par la législation néerlandaise. Cela recouvre les congés payés et l'indemnité légale de licenciement (transitievergoeding), plafonnée à 102 000 € pour 2026. Les salariés disposent d'un portail en ligne sécurisé pour consulter leurs fiches de paie et leurs contrats de travail en temps réel. Nous mettons également à disposition des règlements intérieurs conformes aux réformes du travail de 2026, notamment sur la Wet DBA et les règles relatives aux clauses de non-concurrence. Cet accompagnement humain garantit une politique RH à la fois technologique et juridiquement irréprochable. Nous intervenons en véritable partenaire local pour vous délester du poids administratif lié à votre expansion.
Prêt à sécuriser vos équipes aux Pays-Bas ? Contactez ICSPayroll dès aujourd'hui pour mettre en place une stratégie de conformité complète et obtenir votre devis sous 24 heures.
Sécuriser votre expansion aux Pays-Bas en 2026
Garantir la conformité sociale et RH aux Pays-Bas en 2026 requiert une vigilance scrupuleuse face aux revalorisations semestrielles du salaire minimum et aux critères révisés du régime des 30 %. Vous devez intégrer le taux horaire de 14,99 € applicable dès le 1er juillet et vous assurer que vos travailleurs hautement qualifiés respectent le seuil salarial de 48 013 €. Au-delà de ces chiffres, votre stratégie doit neutraliser les risques financiers découlant de la Wet Verbetering Poortwachter et de l'application rigoureuse des requalifications d'indépendants sous la Wet DBA.
Les Pays-Bas demeurent une destination d'excellence pour le développement international, mais leur cadre juridique pointu exige l'appui d'un partenaire local de confiance. ICSPayroll vous apporte la solidité indispensable pour vous développer sans subir la lourdeur administrative d'une création de BV. Nous garantissons une conformité absolue avec les lois sociales néerlandaises de 2026, vous prémunissant contre les sanctions de l'Inspection du travail et gérant vos obligations de retraite et de sécurité sociale avec une rigueur chirurgicale.
Recrutez aux Pays-Bas en toute sérénité avec ICSPayroll. Nous établissons des propositions sur mesure sous 24 heures et prenons en charge l'obtention des visas HSM via nos partenaires agréés en trois semaines environ. Votre équipe internationale est prête à se développer : nous sommes là pour poser les fondations durables de votre réussite.
Foire aux questions
Quel est le seuil de salaire standard pour le régime des 30 % en 2026 ?
Le seuil standard de salaire imposable brut pour prétendre au régime des 30 % en 2026 est de 48 013 € par an. Pour les salariés de moins de 30 ans possédant un diplôme de Master, ce seuil est abaissé à 36 497 €. Ces montants sont déterminants pour sécuriser la conformité de vos embauches de talents internationaux. Vous pouvez consulter les conditions actualisées et les détails sur le plafonnement des salaires sur la page officielle des règles du régime des 30 %.
Peut-on recruter des salariés aux Pays-Bas sans entité juridique locale ?
Il est tout à fait légal d'employer des collaborateurs aux Pays-Bas sans créer d'entité sur place en recourant à une société de portage salarial international (EOR). ICSPayroll assume le rôle d'employeur légal pour votre équipe, en prenant en charge les retenues fiscales, la sécurité sociale et le respect du droit du travail. Ce modèle vous permet de démarrer vos activités en quelques semaines au lieu de plusieurs mois. Il protège votre maison mère du risque d'établissement stable tout en garantissant une conformité totale vis-à-vis de la Belastingdienst.
Quel est le montant de la prime de vacances obligatoire aux Pays-Bas ?
La prime de vacances obligatoire aux Pays-Bas représente 8 % de la rémunération annuelle brute du salarié. Cette indemnité d'origine légale est généralement versée en une fois au mois de mai. Vous pouvez toutefois convenir d'un versement mensualisé si le contrat de travail le prévoit expressément. Cette somme s'ajoute au salaire de base et doit apparaître de façon distincte sur le bulletin de paie pour respecter les exigences néerlandaises de transparence salariale.
Quel est le délai pour obtenir un visa de travailleur hautement qualifié en 2026 ?
L'instruction d'un visa pour travailleur hautement qualifié (HSM) nécessite généralement trois semaines lorsqu'elle est prise en charge par nos partenaires agréés. Ce circuit court s'adresse aux salariés recrutés hors espace Schengen dont la rémunération satisfait aux seuils légaux requis. Nous transmettons une proposition tarifaire détaillée sous 24 heures après réception des données relatives au collaborateur afin de garantir un processus d'embauche rapide. Les critères d'éligibilité complets sont consultables sur le site officiel de l'IND.
Quelles sont les obligations de l'employeur en cas d'arrêt maladie aux Pays-Bas ?
L'employeur est légalement tenu de maintenir au moins 70 % de la rémunération du salarié en arrêt maladie pendant une durée maximale de 104 semaines. Durant la première année, cette indemnisation ne peut descendre en dessous du salaire minimum légal. Vous devez également vous conformer à la Wet Verbetering Poortwachter, qui impose des mesures de réintégration rigoureuses et l'intervention d'un Arbodienst. Ces démarches sont indispensables pour assurer votre conformité et éviter des pénalités financières prononcées par l'UWV.
Quel est le montant du salaire horaire minimum aux Pays-Bas en 2026 ?
Le salaire horaire minimum légal pour les travailleurs de 21 ans et plus est fixé à 14,71 € à compter du 1er janvier 2026. Ce montant passera à 14,99 € au 1er juillet 2026. Les employeurs doivent actualiser leurs outils de paie deux fois par an pour rester en règle avec la loi sur le salaire minimum. Ces valeurs s'appliquent à l'ensemble des branches professionnelles et constituent le socle de toute paie néerlandaise conforme. Les grilles officielles sont publiées sur government.nl.
Quelle est la différence entre une BV néerlandaise et un Employer of Record ?
Une BV néerlandaise est une société à responsabilité limitée exigeant une constitution notariée, des administrateurs et des obligations fiscales déclaratives directes. Un Employer of Record (EOR) vous permet d'embaucher des équipes sans cette lourdeur sociétaire. Bien qu'une BV accorde un contrôle juridique direct, elle crée immédiatement un lien fiscal (établissement stable) aux Pays-Bas. La solution EOR offre un accès au marché bien plus rapide en transférant l'ensemble des responsabilités d'employeur et des charges de gestion à un tiers expert local.
Combien de contrats à durée déterminée peut-on proposer à un salarié aux Pays-Bas ?
En vertu de la « Ketenregeling », vous pouvez conclure un maximum de trois CDD consécutifs sur une période cumulée de trois ans. Le quatrième contrat se transforme de plein droit en CDI. Cette continuité n'est interrompue que si un intervalle de plus de six mois s'écoule entre deux contrats. Notez qu'une réforme législative prévue pour 2026 pourrait porter ce délai de carence à cinq ans dans le but de mieux protéger les salariés flexibles.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions et structure opérante d'ICS Payroll. Il supervise les solutions d'Employer of Record et les services de paie aux Pays-Bas : contrats de travail, déclarations fiscales et de sécurité sociale, prime de vacances, retraite, gestion des arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible en 48 heures.
Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Le seuil standard de salaire imposable brut pour prétendre au régime des 30 % en 2026 est de 48 013 € par an. Pour les salariés de moins de 30 ans possédant un diplôme de Master, ce seuil est abaissé à 36 497 €. Ces montants sont déterminants pour sécuriser la conformité de vos embauches de talents internationaux. Vous pouvez consulter les conditions actualisées et les détails sur le plafonnement des salaires sur la page officielle des règles du régime des 30 %.
Il est tout à fait légal d'employer des collaborateurs aux Pays-Bas sans créer d'entité sur place en recourant à une société de portage salarial international (EOR). ICSPayroll assume le rôle d'employeur légal pour votre équipe, en prenant en charge les retenues fiscales, la sécurité sociale et le respect du droit du travail. Ce modèle vous permet de démarrer vos activités en quelques semaines au lieu de plusieurs mois. Il protège votre maison mère du risque d'établissement stable tout en garantissant une conformité totale vis-à-vis de la Belastingdienst.
La prime de vacances obligatoire aux Pays-Bas représente 8 % de la rémunération annuelle brute du salarié. Cette indemnité d'origine légale est généralement versée en une fois au mois de mai. Vous pouvez toutefois convenir d'un versement mensualisé si le contrat de travail le prévoit expressément. Cette somme s'ajoute au salaire de base et doit apparaître de façon distincte sur le bulletin de paie pour respecter les exigences néerlandaises de transparence salariale.
L'instruction d'un visa pour travailleur hautement qualifié (HSM) nécessite généralement trois semaines lorsqu'elle est prise en charge par nos partenaires agréés. Ce circuit court s'adresse aux salariés recrutés hors espace Schengen dont la rémunération satisfait aux seuils légaux requis. Nous transmettons une proposition tarifaire détaillée sous 24 heures après réception des données relatives au collaborateur afin de garantir un processus d'embauche rapide. Les critères d'éligibilité complets sont consultables sur le site officiel de l'IND.
L'employeur est légalement tenu de maintenir au moins 70 % de la rémunération du salarié en arrêt maladie pendant une durée maximale de 104 semaines. Durant la première année, cette indemnisation ne peut descendre en dessous du salaire minimum légal. Vous devez également vous conformer à la Wet Verbetering Poortwachter, qui impose des mesures de réintégration rigoureuses et l'intervention d'un Arbodienst. Ces démarches sont indispensables pour assurer votre conformité et éviter des pénalités financières prononcées par l'UWV.
Le salaire horaire minimum légal pour les travailleurs de 21 ans et plus est fixé à 14,71 € à compter du 1er janvier 2026. Ce montant passera à 14,99 € au 1er juillet 2026. Les employeurs doivent actualiser leurs outils de paie deux fois par an pour rester en règle avec la loi sur le salaire minimum. Ces valeurs s'appliquent à l'ensemble des branches professionnelles et constituent le socle de toute paie néerlandaise conforme. Les grilles officielles sont publiées sur government.nl.
Une BV néerlandaise est une société à responsabilité limitée exigeant une constitution notariée, des administrateurs et des obligations fiscales déclaratives directes. Un Employer of Record (EOR) vous permet d'embaucher des équipes sans cette lourdeur sociétaire. Bien qu'une BV accorde un contrôle juridique direct, elle crée immédiatement un lien fiscal (établissement stable) aux Pays-Bas. La solution EOR offre un accès au marché bien plus rapide en transférant l'ensemble des responsabilités d'employeur et des charges de gestion à un tiers expert local.
En vertu de la « Ketenregeling », vous pouvez conclure un maximum de trois CDD consécutifs sur une période cumulée de trois ans. Le quatrième contrat se transforme de plein droit en CDI. Cette continuité n'est interrompue que si un intervalle de plus de six mois s'écoule entre deux contrats. Notez qu'une réforme législative prévue pour 2026 pourrait porter ce délai de carence à cinq ans dans le but de mieux protéger les salariés flexibles.


