Conformidade Laboral nos Países Baixos: O Guia do Empregador de 2026 sobre Direito do Trabalho e Processamento Salarial
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Payroll
Especialista em direito do trabalho neerlandês e conformidade de processamento salarial internacional.
Revisto por Joost Hubregtse a 12 de setembro de 2026
A Autoridade Tributária Neerlandesa (Belastingdienst) realizou mais de 800 visitas a empresas no ano passado para investigar a classificação incorreta de trabalhadores, resultando em 237 auditorias fiscais imediatas. Para as empresas internacionais, manter a conformidade laboral nos Países Baixos em 2026 é uma necessidade de alto risco para evitar coimas pesadas por negligência ao abrigo da Wet DBA. Provavelmente sente a pressão da alteração dos limiares do regime dos 30% e da iminente legislação VBAR, que poderá reclassificar a sua força de trabalho flexível de um dia para o outro. É um jogo de precisão técnica onde a experiência local é a única forma de garantir a segurança jurídica.
Gerir o processamento salarial e o direito do trabalho nos Países Baixos parece frequentemente uma corrida atrás de metas em constante mudança nas atualizações legais. Este guia fornece um roteiro claro para dominar estas complexidades, garantindo que a sua equipa permanece protegida sem a necessidade de constituir uma BV neerlandesa. Detalharemos os custos exatos para 2026, incluindo o salário mínimo horário legal de 14,99 € e o limiar salarial de 48.013 € para o regime dos 30%. Também aprenderá como gerir a aplicação de sanções ao abrigo da Wet DBA a partir de 1 de janeiro e estruturar o patrocínio de vistos junto do IND através de parceiros licenciados para uma proteção jurídica total.
Principais Conclusões
- Identifique os custos laborais obrigatórios para 2026, incluindo o subsídio de férias de 8% e o aumento do salário mínimo horário legal para 14,99 EUR.
- Domine os requisitos do regime dos 30% para colaboradores internacionais, especificamente o limiar salarial padrão de 48.013 EUR para 2026.
- Mitigue riscos financeiros mantendo uma conformidade laboral rigorosa relativamente à aplicação da Wet DBA e à futura legislação VBAR.
- Compreenda as suas obrigações legais ao abrigo da Wet Verbetering Poortwachter para gerir eficazmente a doença prolongada e os custos de reintegração.
- Simplifique a sua expansão utilizando um modelo consolidado de processamento salarial que providencia o patrocínio do IND através de parceiros licenciados, sem a necessidade de constituir uma BV local.
Requisitos Legais Fundamentais para a Contratação nos Países Baixos em 2026
Constituir uma equipa de trabalho nos Países Baixos exige uma compreensão precisa do Sistema de Direito Civil Neerlandês. Este quadro jurídico dá uma forte primazia à proteção dos trabalhadores e deixa pouca margem para erros administrativos. Manter a conformidade laboral nos Países Baixos começa por dominar os parâmetros financeiros obrigatórios e as estruturas contratuais que definem o mercado de trabalho em 2026. O incumprimento destas normas pode resultar em avultadas reclamações retroativas e na fiscalização por parte da Autoridade do Trabalho dos Países Baixos (Nederlandse Arbeidsinspectie).
Padrões de Salário Mínimo e Subsídio de Férias
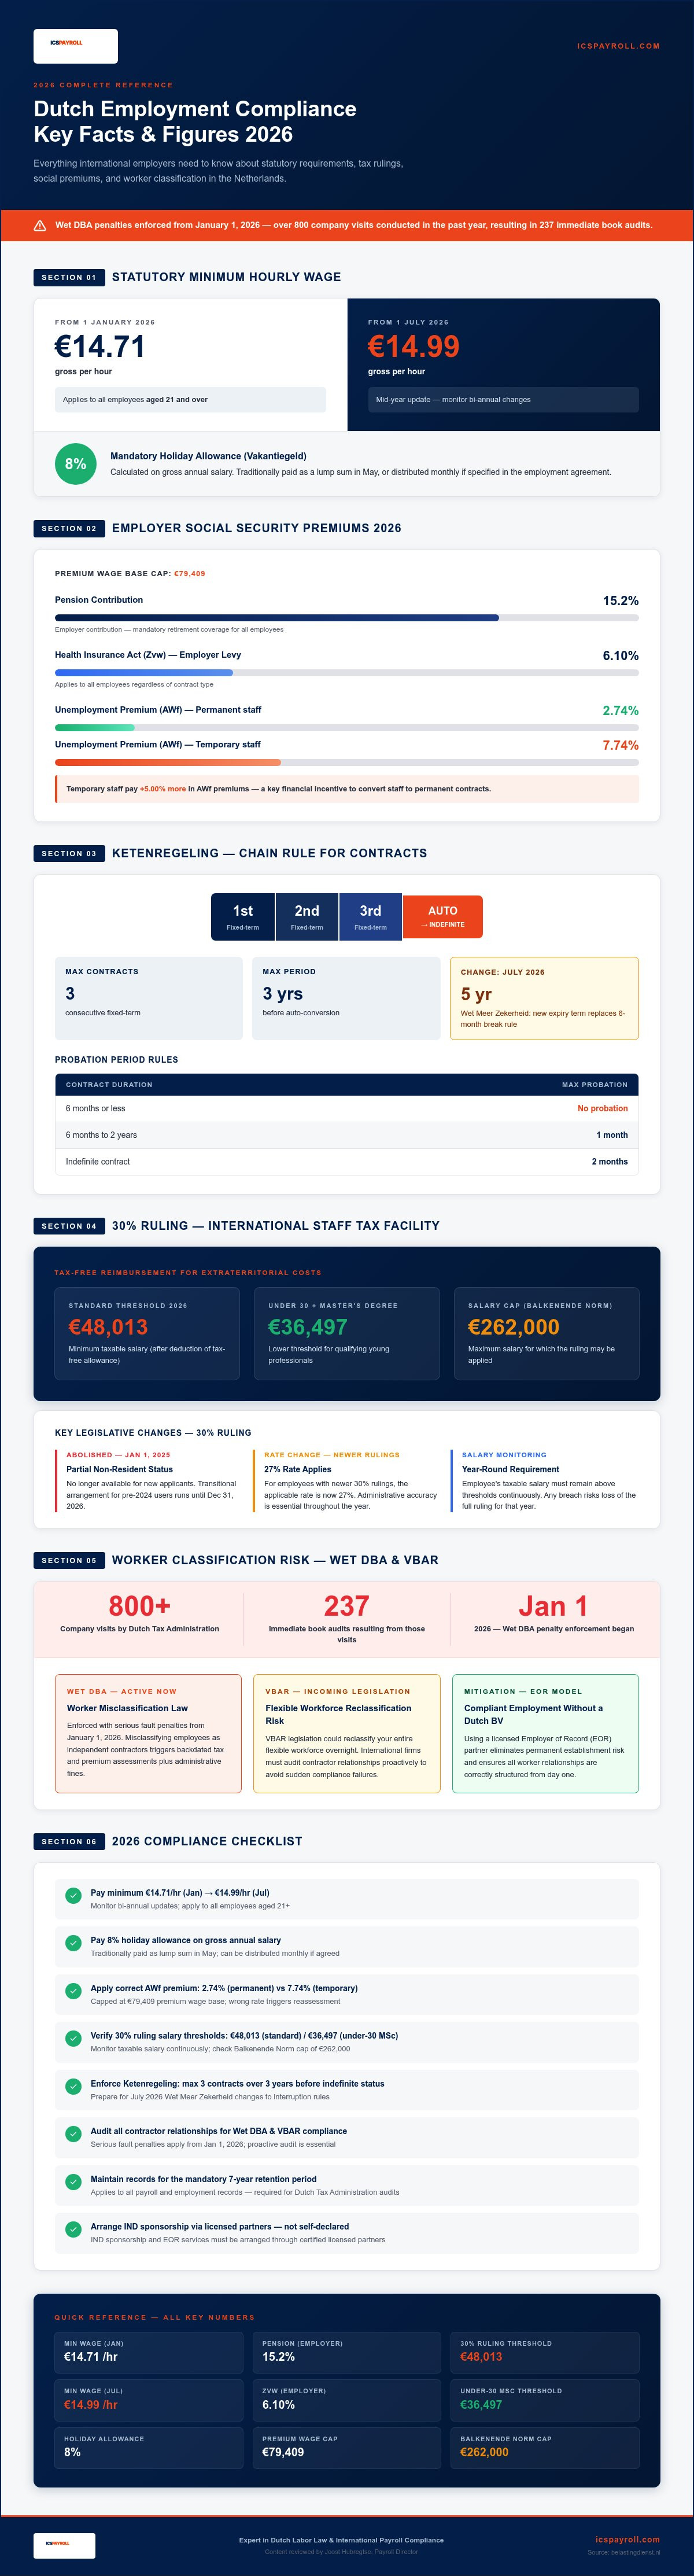
O governo neerlandês aplica um salário mínimo horário legal rigoroso a todos os trabalhadores com idade igual ou superior a 21 anos. A 1 de janeiro de 2026, este valor é de 14,71 € brutos por hora, aumentando para 14,99 € brutos por hora a 1 de julho de 2026. Os empregadores devem acompanhar estas atualizações semestrais para garantir que todos os processamentos salariais permaneçam legais. Além do salário base, todos os trabalhadores têm direito a um subsídio de férias obrigatório de 8% (vakantiegeld). Este é calculado sobre o salário bruto anual e é tradicionalmente pago num montante único em maio, embora possa ser distribuído mensalmente se tal estiver estipulado no contrato de trabalho. Para requisitos exatos de retenção na fonte e tabelas atualizadas, os empregadores devem consultar as tabelas oficiais de imposto sobre o rendimento do trabalho em belastingdienst.nl.
A Regra da Sucessão Contratual e Limites aos Contratos
A "Ketenregeling" (regra da sucessão contratual) rege a transição do trabalho flexível para o emprego permanente. De acordo com a legislação em vigor, um empregador pode celebrar um máximo de três contratos a termo certo consecutivos ao longo de um período de três anos. Se for assinado um quarto contrato ou se o limiar de três anos for ultrapassado, o contrato converte-se automaticamente num contrato sem termo. É crucial notar que a lei "Wet Meer Zekerheid Flexwerkers" deverá introduzir limites mais rigorosos em julho de 2026. Esta legislação visa substituir o atual período de interrupção de seis meses por um prazo de caducidade administrativa de cinco anos, de forma a impedir o recurso contínuo a trabalhadores temporários. Os períodos experimentais também seguem regras rígidas. Não é permitido incluir período experimental em contratos com duração igual ou inferior a seis meses. Para contratos entre seis meses e dois anos, o limite é de um mês; para contratos sem termo, é de dois meses.
Contribuições para a Pensão e Segurança Social
Os custos laborais totais em 2026 incluem contribuições obrigatórias para o fundo de pensões e encargos sociais. Os empregadores devem prever uma contribuição média de 15,2% para a pensão, garantindo uma cobertura de reforma adequada para a sua equipa. Além disso, a contribuição patronal para a Lei do Seguro de Saúde (Zvw) está fixada em 6,10% para 2026. As contribuições para o fundo de desemprego (AWf) dependem do tipo de contrato: aplica-se uma taxa reduzida de 2,74% aos trabalhadores permanentes, enquanto o pessoal temporário incorre numa taxa agravada de 7,74%. Estas percentagens incidem sobre uma base salarial máxima tributável de 79.409 €. O cálculo rigoroso destas contribuições é essencial para a conformidade laboral neerlandesa e para evitar auditorias dispendiosas.
O Regime dos 30% e a Conformidade Fiscal para Colaboradores Internacionais
O regime dos 30% (30%-regeling) é o principal incentivo para atrair talento global para os Países Baixos. Funciona como um reembolso isento de impostos para compensar custos extraterritoriais, permitindo aos empregadores pagar uma parte do salário bruto sem retenção na fonte de impostos. Para as empresas que visam a total conformidade laboral nos Países Baixos, compreender as regras oficiais do regime dos 30% é imperativo. Este benefício não é estático; exige uma monitorização salarial precisa e rigor administrativo para satisfazer as exigências da Belastingdienst.
Em 2026, o limiar de salário tributável padrão é de 48.013 €. Para colaboradores com menos de 30 anos titulares de um grau de mestrado, o limiar é de 36.497 €. Estes valores representam a base tributável após a dedução da parcela isenta de imposto. É também fundamental respeitar o teto salarial, conhecido como Balkenende Norm, que limita a aplicação do regime a salários até 262.000 €. Os empregadores devem assegurar que o salário tributável do colaborador se mantém acima destes limiares durante todo o ano fiscal para preservar a elegibilidade.
Alterações legislativas substanciais modificaram o panorama de conformidade para 2026. O estatuto de não residente fiscal parcial foi abolido para novos requerentes a partir de 1 de janeiro de 2025. Para os colaboradores que usufruíam deste estatuto antes de 2024, vigora um regime transitório até 31 de dezembro de 2026. Além disso, embora a percentagem isenta esteja programada para diminuir para 27% a 1 de janeiro de 2027 para os regimes iniciados após 1 de janeiro de 2024, deve incluir esta transição nas suas projeções salariais e negociações contratuais para 2026.
Critérios de Elegibilidade para Migrantes Altamente Qualificados
Para se qualificar, o colaborador deve ser recrutado no estrangeiro e ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores à data de início de funções. Embora o regime dos 30% seja uma matéria fiscal, coincide frequentemente com o processo de visto de Migrante Altamente Qualificado (Kennismigrant / HSM). Pode verificar os critérios específicos de visto em ind.nl. A ICSPayroll presta assistência nestes pedidos através de parceiros licenciados para assegurar um processo de acolhimento (onboarding) sem entraves para a sua equipa internacional.
Prazos Administrativos e Requisitos de Declaração
O rigor administrativo não é negociável. O pedido inicial deve ser submetido no prazo de quatro meses a contar da data de início de funções do colaborador para garantir efeitos retroativos. Se ultrapassar este prazo, o regime só se aplicará a partir do primeiro dia do mês seguinte ao do pedido. Os empregadores devem também manter os registos fiscais de processamento salarial nos Países Baixos durante um período mínimo de sete anos. Isto inclui comprovativos da residência anterior do colaborador e os cálculos salariais específicos. As declarações mensais de imposto sobre o trabalho (Loonaangifte) devem refletir o benefício com exatidão para evitar coimas. Se necessitar de apoio com estas declarações complexas, consulte os nossos serviços de administração de processamento salarial nos Países Baixos.
Gestão de Benefícios Obrigatórios e Risco de Doença dos Colaboradores
O mercado de trabalho neerlandês acarreta riscos substanciais para o empregador, em particular no que toca à doença prolongada e à cessação do contrato de trabalho. Alcançar a plena conformidade laboral nos Países Baixos exige mais do que o pagamento atempado de salários: exige uma abordagem proativa na gestão das responsabilidades financeiras associadas à segurança social local. Os empregadores são legalmente obrigados a pagar pelo menos 70% do salário do colaborador durante situações de doença durante um período de 104 semanas. Se esses 70% ficarem abaixo do salário mínimo legal, o empregador deve complementar o montante até atingir 100% do salário mínimo durante o primeiro ano de incapacidade.
Além da continuação do pagamento do salário, a Wet Verbetering Poortwachter (Lei de Melhoria da Salvaguarda da Reinserção) impõe deveres rigorosos de reintegração. Esta legislação exige uma colaboração estruturada entre a entidade patronal, o trabalhador e um serviço de medicina do trabalho certificado (Arbodienst). É obrigatório manter um processo detalhado de reintegração e seguir um calendário rigoroso de avaliações para evitar sanções salariais por parte do Instituto de Seguros dos Trabalhadores (UWV). Na cessação de um contrato, deve também contabilizar a "transitievergoeding" (indemnização legal por despedimento/transição). Em 2026, este montante está limitado ao teto máximo de 102.000 € brutos, ou a um salário anual bruto se o colaborador auferir um rendimento superior a esse valor.
Pagamento em Caso de Doença e Deveres de Reintegração
Gerir as primeiras 104 semanas de baixa por doença é uma tarefa administrativa de elevada relevância. É necessário contratar um Arbodienst (serviço de saúde e segurança no trabalho) para acompanhar a condição de saúde do colaborador e emitir pareceres profissionais sobre a sua aptidão para regressar ao trabalho. Para pequenas e médias empresas estrangeiras, estas obrigações constituem um risco financeiro e operacional considerável. Muitas organizações mitigam esta exposição contratando um "verzuimverzekering" (seguro de baixa médica), que cobre as despesas salariais e presta apoio nas etapas obrigatórias de reintegração. Trata-se de uma salvaguarda que protege o fluxo de caixa contra a imprevisibilidade de problemas de saúde da equipa.
Regimes de Pensões e Contribuições para a Segurança Social
Um pacote de benefícios em conformidade nos Países Baixos deve incluir um plano de pensões, sendo 15,2% do salário bruto a referência padrão do mercado. Além dos custos de pensão, os empregadores são responsáveis por diversas contribuições para a segurança social. Em 2026, a taxa patronal para a Lei do Seguro de Saúde (Zvw) é de 6,10%. Deve também prever a taxa do Fundo de Incapacidade (Aof), que é de 6,27% para pequenos empregadores e de 7,63% para grandes empresas. A taxa do Fundo Geral de Desemprego (AWf) mantém-se diferenciada: aplica-se uma taxa reduzida de 2,74% a contratos sem termo, enquanto a taxa agravada de 7,74% é obrigatória para vínculos a termo. Para mais informações sobre as suas obrigações empresariais, pode consultar os recursos oficiais de registo comercial e obrigações sociais. Estas contribuições incidem sobre uma base salarial máxima tributável de 79.409 € no ano fiscal de 2026, assegurando que a sua estratégia de conformidade laboral nos Países Baixos permanece tecnicamente sólida e financeiramente previsível.
Como Evitar Riscos de Estabelecimento Estável e de Classificação de Trabalhadores
As entidades estrangeiras que entram no mercado neerlandês enfrentam dois grandes desafios jurídicos: o risco de Estabelecimento Estável (Permanent Establishment - PE) e a classificação incorreta de trabalhadores (falsos recibos verdes). O estabelecimento estável surge quando as atividades de uma empresa nos Países Baixos são suficientemente substanciais para despoletar obrigações fiscais em sede de IRC, mesmo sem a existência de uma subsidiária local. A contratação direta de quadros superiores ou de uma equipa comercial pode criar esse nexo fiscal. Para manter a conformidade laboral, as empresas têm de decidir entre constituir uma BV neerlandesa ou recorrer a um Employer of Record (EOR) para isolar estas responsabilidades. A escolha errada pode originar liquidações retroativas de impostos sobre as sociedades e litígios jurídicos complexos com a Belastingdienst.
Aplicação da Wet DBA e da VBAR em 2026
A Autoridade Tributária Neerlandesa (Belastingdienst) intensificou consideravelmente a fiscalização dos prestadores de serviços independentes (prestadores de serviços em regime de falsos recibos verdes). Em 2025, foram realizadas mais de 800 visitas a empresas, que resultaram em 237 auditorias fiscais formais. Desde 1 de janeiro de 2026, as autoridades podem aplicar coimas por infração grave (vergrijpboetes) caso apurem indícios de falso trabalho independente. A Belastingdienst avalia critérios específicos para determinar se existe uma relação de subordinação hierárquica, como o facto de o trabalhador ter de acatar ordens diretas ou estar integrado na hierarquia da empresa. Caso não seja verdadeiramente independente, o empregador é responsabilizado pelo pagamento retroativo de encargos sociais e retenções na fonte de impostos sobre o trabalho.
A legislação VBAR introduz uma presunção legal ilidível de existência de contrato de trabalho para prestadores com um valor horário inferior a 38 €. Esta norma específica entra em vigor a 31 de dezembro de 2026. Os empregadores devem também estar atentos às reformas nas cláusulas de não concorrência. Uma proposta remetida ao Conselho de Estado a 29 de junho de 2026 prevê limitar estas cláusulas a um ano e fixar uma compensação de 50% da remuneração. Embora não seja ainda lei em vigor, indicia uma tendência clara para uma maior mobilidade laboral. Garantir que os seus contratos refletem estas alterações regulamentares é um pilar da conformidade laboral nos Países Baixos.
Diferenças Entre uma BV Neerlandesa e Soluções de EOR
A constituição de uma BV neerlandesa confere controlo absoluto, mas acarreta custos administrativos elevados e um nexo fiscal imediato. Para muitas empresas internacionais, a complexidade das declarações fiscais locais e o risco de estabelecimento estável tornam esta opção menos apelativa. Uma solução de EOR permite-lhe contratar trabalhadores em conformidade sem necessidade de constituir uma entidade jurídica própria. Este modelo assegura que o parceiro de EOR assume todos os impostos sobre o trabalho e as contribuições para a segurança social, blindando eficazmente a sua empresa-mãe perante as autoridades fiscais locais. Pode consultar uma análise detalhada no nosso guia sobre Employer of Record vs. BV Neerlandesa.
Se tem dúvidas sobre a situação contratual dos seus prestadores de serviços ou sobre a sua exposição fiscal, solicite uma auditoria de conformidade à ICSPayroll para salvaguardar as suas operações nos Países Baixos.
Implementar uma Estratégia de EOR em Conformidade com a ICSPayroll
Alcançar a conformidade laboral nos Países Baixos não tem de envolver meses de configuração jurídica nem o risco de estabelecimento estável. A ICSPayroll oferece um caminho ágil para contratar nos Países Baixos através do modelo de Employer of Record (EOR). Esta estrutura permite às empresas internacionais admitir talento local delegando os encargos administrativos de retenções fiscais, contribuições sociais e cumprimento do direito do trabalho. A nossa abordagem foca-se na transparência e na rapidez, garantindo que expande a sua equipa sem o peso burocrático de uma estrutura jurídica local.
O eixo central dos nossos serviços assenta no modelo de fator salarial (payroll factor). Em vez de gerir múltiplos fornecedores de seguros, pensões e processamento salarial, recebe uma única fatura mensal consolidada. Esta fatura engloba todos os custos legais, incluindo o salário mínimo de 14,99 € por hora e o subsídio de férias de 8%. Este modelo proporciona total visibilidade sobre os custos laborais globais e elimina as taxas ocultas frequentemente praticadas por empresas globais de outsourcing. Pode expandir a sua equipa com confiança, sabendo que cada cêntimo está devidamente contabilizado.
Contratação Acelerada e Tramitação de Vistos
Para profissionais de fora do Espaço Schengen, o visto de Migrante Altamente Qualificado (Kennismigrant / HSM) é a via legal padrão para o exercício de atividade remunerada. A ICSPayroll organiza o patrocínio junto do IND e a tramitação do visto HSM através da nossa rede de parceiros devidamente licenciados. Esta parceria permite-nos obter aprovações de vistos num prazo habitual de três semanas. Para agilizar a tomada de decisões, fornecemos orçamentos personalizados no prazo de 24 horas após o seu pedido. Esta celeridade garante que não perde profissionais de topo para a concorrência local. Pode consultar mais detalhes sobre estes prazos no nosso guia Employer of Record nos Países Baixos: O Guia de Contratação Legal para 2026.
Conformidade Consolidada e Gestão de RH
A nossa plataforma automatiza os complexos cálculos e provisões exigidos pela lei neerlandesa. Isto abrange a gestão dos saldos de férias e a provisão para a compensação legal de transição (transitievergoeding), fixada num valor máximo de 102.000 € em 2026. Os colaboradores dispõem de acesso a um portal online seguro para consultar os recibos de vencimento e os contratos de trabalho a qualquer momento. Fornecemos igualmente manuais do colaborador atualizados e em total conformidade com as reformas laborais de 2026, como a Wet DBA e as diretrizes de não concorrência. Este acompanhamento humano assegura que a sua conformidade laboral nos Países Baixos seja simultaneamente avançada a nível tecnológico e sólida no plano jurídico. Atuamos como o seu parceiro local especializado, aliviando toda a carga administrativa inerente à expansão.
Pronto para garantir a segurança da sua força de trabalho nos Países Baixos? Contacte a ICSPayroll hoje mesmo para obter uma estratégia abrangente de conformidade e uma proposta em 24 horas.
Assegure a Sua Expansão nos Países Baixos em 2026
Manter a conformidade laboral nos Países Baixos em 2026 exige uma atenção rigorosa aos aumentos semestrais do salário mínimo e à evolução dos limiares do regime dos 30%. É necessário considerar a remuneração horária de 14,99 € em vigor a partir de 1 de julho e assegurar que os migrantes altamente qualificados cumprem o requisito salarial de 48.013 €. Para além destes valores, a sua estratégia deve mitigar os riscos financeiros associados à Wet Verbetering Poortwachter e à aplicação estrita da qualificação de prestadores de serviços nos termos da Wet DBA.
Os Países Baixos continuam a ser um destino de eleição para o crescimento internacional, mas o rigor do seu enquadramento legal exige um parceiro local de confiança. A ICSPayroll proporciona a segurança jurídica necessária para crescer sem os encargos burocráticos de criar uma BV local. Garantimos total conformidade com a legislação laboral neerlandesa de 2026, protegendo a sua empresa face à Autoridade do Trabalho dos Países Baixos e ajudando-o a gerir os regimes de pensões e as contribuições sociais com máxima precisão.
Contrate nos Países Baixos com total confiança através da ICSPayroll. Disponibilizamos orçamentos personalizados em 24 horas e facilitamos a tramitação de vistos HSM através de parceiros licenciados em cerca de três semanas. A sua equipa internacional está pronta para crescer, e nós estamos aqui para fornecer a base sólida necessária para o seu sucesso.
Perguntas Frequentes
Qual é o limiar salarial padrão para o regime dos 30% em 2026?
O limiar padrão de salário bruto tributável para o regime dos 30% em 2026 é de 48.013 € anuais. Para colaboradores com idade inferior a 30 anos titulares de um grau de mestrado, o limiar exigido é reduzido para 36.497 €. Estes montantes são indispensáveis para manter a conformidade laboral ao recrutar talento internacional. Pode validar os requisitos mais recentes e as informações sobre o teto salarial na página sobre as regras oficiais do regime dos 30%.
Posso contratar trabalhadores nos Países Baixos sem ter uma entidade jurídica local?
Sim, pode contratar legalmente trabalhadores nos Países Baixos sem criar uma entidade jurídica local recorrendo a um Employer of Record (EOR). A ICSPayroll assume a posição de empregador legal da sua equipa, assegurando a gestão de todos os impostos sobre o rendimento do trabalho, contribuições para a segurança social e obrigações jurídico-laborais. Este modelo permite iniciar operações em poucas semanas em vez de meses, protegendo eficazmente a sua empresa-mãe contra riscos de estabelecimento estável e assegurando a plena conformidade perante a Belastingdienst.
Qual é o montante obrigatório do subsídio de férias nos Países Baixos?
O subsídio de férias obrigatório nos Países Baixos (vakantiegeld) corresponde a 8% do salário bruto anual do colaborador. Trata-se de uma exigência legal que os empregadores pagam habitualmente de uma só vez em maio. Contudo, é possível acordar o pagamento mensal fracionado, desde que expressamente previsto no contrato de trabalho. Esta prestação é autónoma face ao salário base e deve surgir discriminada no recibo de vencimento para cumprir as regras nacionais de transparência no processamento salarial.
Quanto tempo demora a emissão de um visto de Migrante Altamente Qualificado em 2026?
A tramitação do visto para Migrante Altamente Qualificado (HSM) demora habitualmente cerca de três semanas quando intermediada através dos nossos parceiros licenciados. Este prazo reduzido aplica-se a profissionais de fora do Espaço Schengen recrutados no estrangeiro que cumpram os requisitos salariais específicos. Apresentamos propostas detalhadas no prazo de 24 horas após a receção dos dados do colaborador, de modo a garantir uma integração rápida e eficiente. Os critérios detalhados para estas autorizações de residência podem ser consultados no site do IND.
Quais são as obrigações do empregador relativamente ao subsídio de doença nos Países Baixos?
Os empregadores são legalmente obrigados a pagar pelo menos 70% da remuneração do colaborador durante períodos de incapacidade temporária por doença até um limite de 104 semanas. No primeiro ano, este valor não pode ser inferior ao salário mínimo legal. É igualmente obrigatório cumprir as diretrizes da Wet Verbetering Poortwachter, que impõe etapas estruturadas de reintegração em cooperação com um serviço de saúde no trabalho (Arbodienst). Estas diligências são cruciais para a conformidade laboral e evitam a aplicação de penalizações salariais por parte do UWV.
Qual é o salário mínimo horário nos Países Baixos em 2026?
O salário mínimo legal por hora para trabalhadores com 21 ou mais anos está fixado em 14,71 € a partir de 1 de janeiro de 2026, estando previsto o seu aumento para 14,99 € a 1 de julho de 2026. As entidades patronais devem proceder ao reajuste dos sistemas de processamento salarial duas vezes por ano para se manterem em conformidade com a Lei do Salário Mínimo. Estes valores aplicam-se a todos os setores de atividade e constituem um requisito base na gestão de vencimentos no país. As tabelas oficiais podem ser consultadas em government.nl.
Qual é a diferença entre uma BV neerlandesa e um Employer of Record?
Uma BV neerlandesa é uma sociedade de responsabilidade limitada que exige constituição formal por escritura pública, nomeação de gerentes/diretores locais e entrega autónoma de declarações fiscais. Um Employer of Record permite admitir pessoal sem essa estrutura jurídica e operacional. Embora uma BV confira controlo societário direto, gera também um nexo tributário imediato nos Países Baixos. O modelo de EOR oferece uma entrada mais célere no mercado, transferindo a responsabilidade patronal legal e as tarefas administrativas para um parceiro local especializado.
Quantos contratos a termo certo posso celebrar com um trabalhador nos Países Baixos?
Nos termos da regra da sucessão de contratos ("Ketenregeling"), pode celebrar no máximo três contratos a termo certo consecutivos dentro de um intervalo de três anos. A assinatura de um quarto contrato converte automaticamente a relação laboral num contrato sem termo. Esta sucessão só é interrompida se mediar um intervalo superior a seis meses entre contratos. Convém ter presente que a legislação prevista para 2026 poderá alargar este prazo de interrupção para cinco anos, com o objetivo de conferir maior estabilidade aos trabalhadores temporários e flexíveis.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Supervisiona os serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais sobre salários e contribuições para a segurança social, subsídio de férias, pensões, baixas médicas e conformidade com convenções coletivas de trabalho (CAO), com integração de novos colaboradores em apenas 48 horas.
Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
O limiar padrão de salário bruto tributável para o regime dos 30% em 2026 é de 48.013 € anuais. Para colaboradores com idade inferior a 30 anos titulares de um grau de mestrado, o limiar exigido é reduzido para 36.497 €. Estes montantes são indispensáveis para manter a conformidade laboral ao recrutar talento internacional. Pode validar os requisitos mais recentes e as informações sobre o teto salarial na página sobre as regras oficiais do regime dos 30%.
Sim, pode contratar legalmente trabalhadores nos Países Baixos sem criar uma entidade jurídica local recorrendo a um Employer of Record (EOR). A ICSPayroll assume a posição de empregador legal da sua equipa, assegurando a gestão de todos os impostos sobre o rendimento do trabalho, contribuições para a segurança social e obrigações jurídico-laborais. Este modelo permite iniciar operações em poucas semanas em vez de meses, protegendo eficazmente a sua empresa-mãe contra riscos de estabelecimento estável e assegurando a plena conformidade perante a Belastingdienst.
O subsídio de férias obrigatório nos Países Baixos (vakantiegeld) corresponde a 8% do salário bruto anual do colaborador. Trata-se de uma exigência legal que os empregadores pagam habitualmente de uma só vez em maio. Contudo, é possível acordar o pagamento mensal fracionado, desde que expressamente previsto no contrato de trabalho. Esta prestação é autónoma face ao salário base e deve surgir discriminada no recibo de vencimento para cumprir as regras nacionais de transparência no processamento salarial.
A tramitação do visto para Migrante Altamente Qualificado (HSM) demora habitualmente cerca de três semanas quando intermediada através dos nossos parceiros licenciados. Este prazo reduzido aplica-se a profissionais de fora do Espaço Schengen recrutados no estrangeiro que cumpram os requisitos salariais específicos. Apresentamos propostas detalhadas no prazo de 24 horas após a receção dos dados do colaborador, de modo a garantir uma integração rápida e eficiente. Os critérios detalhados para estas autorizações de residência podem ser consultados no site do IND.
Os empregadores são legalmente obrigados a pagar pelo menos 70% da remuneração do colaborador durante períodos de incapacidade temporária por doença até um limite de 104 semanas. No primeiro ano, este valor não pode ser inferior ao salário mínimo legal. É igualmente obrigatório cumprir as diretrizes da Wet Verbetering Poortwachter, que impõe etapas estruturadas de reintegração em cooperação com um serviço de saúde no trabalho (Arbodienst). Estas diligências são cruciais para a conformidade laboral e evitam a aplicação de penalizações salariais por parte do UWV.
O salário mínimo legal por hora para trabalhadores com 21 ou mais anos está fixado em 14,71 € a partir de 1 de janeiro de 2026, estando previsto o seu aumento para 14,99 € a 1 de julho de 2026. As entidades patronais devem proceder ao reajuste dos sistemas de processamento salarial duas vezes por ano para se manterem em conformidade com a Lei do Salário Mínimo. Estes valores aplicam-se a todos os setores de atividade e constituem um requisito base na gestão de vencimentos no país. As tabelas oficiais podem ser consultadas em government.nl.
Uma BV neerlandesa é uma sociedade de responsabilidade limitada que exige constituição formal por escritura pública, nomeação de gerentes/diretores locais e entrega autónoma de declarações fiscais. Um Employer of Record permite admitir pessoal sem essa estrutura jurídica e operacional. Embora uma BV confira controlo societário direto, gera também um nexo tributário imediato nos Países Baixos. O modelo de EOR oferece uma entrada mais célere no mercado, transferindo a responsabilidade patronal legal e as tarefas administrativas para um parceiro local especializado.
Nos termos da regra da sucessão de contratos ("Ketenregeling"), pode celebrar no máximo três contratos a termo certo consecutivos dentro de um intervalo de três anos. A assinatura de um quarto contrato converte automaticamente a relação laboral num contrato sem termo. Esta sucessão só é interrompida se mediar um intervalo superior a seis meses entre contratos. Convém ter presente que a legislação prevista para 2026 poderá alargar este prazo de interrupção para cinco anos, com o objetivo de conferir maior estabilidade aos trabalhadores temporários e flexíveis.
Artigos relacionados


