Jahresabschluss der Lohnabrechnung in den Niederlanden: Steuern und Urlaubsgeld
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Ein Abrechnungsjahr ist nicht abgeschlossen, sobald das letzte Gehalt ausgezahlt ist. Der Jahresabschluss der Lohnabrechnung in den Niederlanden umfasst auch die Abrechnung des gesetzlichen Urlaubsgelds, die Abführung der Lohnsteuer, die Erstellung der Jahreslohnsteuerbescheinigungen (Jaaropgave) sowie die siebenjährige Aufbewahrung der Lohnunterlagen.
Es geschieht schnell, dass man sich auf die letzte Auszahlung konzentriert und die Nachweise und Meldungen übersieht, die für den Jahresabschluss erforderlich sind. Dieser Leitfaden erläutert die wichtigsten niederländischen Pflichten zum Jahresende: wie Urlaubsgeld und Boni steuerlich behandelt werden, welche Angaben Arbeitnehmer auf ihrer Jahreslohnsteuerbescheinigung benötigen und wie lange Lohnunterlagen aufbewahrt werden müssen.
Sie erfahren außerdem, wie sich diese Aufgaben in den übergeordneten Lohnabrechnungszyklus einfügen, damit Sie Maßnahmen zum Jahresabschluss klar von Aufgaben abgrenzen können, die in das neue Kalenderjahr übergehen.
Wichtigste Erkenntnisse
- Berücksichtigen Sie das gesetzliche Urlaubsgeld bei den Berechnungen zum Jahresabschluss. Das niederländische Minimum beträgt 8 % des jährlichen Bruttogehalts.
- Führen Sie den Steuerabzug auf Boni und 13. Monatsgehälter als Sondervergütungen durch, anstatt sie als gewöhnliches Gehalt zu behandeln.
- Erstellen Sie eine Jahreslohnsteuerbescheinigung (Jaaropgave), die den Arbeitnehmern alle Gehalts- und Abzugsinformationen liefert, die sie für ihre Steuererklärung benötigen.
- Halten Sie Lohnunterlagen geordnet und zugänglich. Niederländische Unternehmen müssen ihre Verwaltung im Regelfall sieben Jahre lang aufbewahren.
- Prüfen Sie Abrechnungszahlen und Belege gemeinsam, um korrekte Informationen in das nächste Kalenderjahr zu übernehmen.
Gesetzliches Urlaubsgeld und Urlaubsanspruch
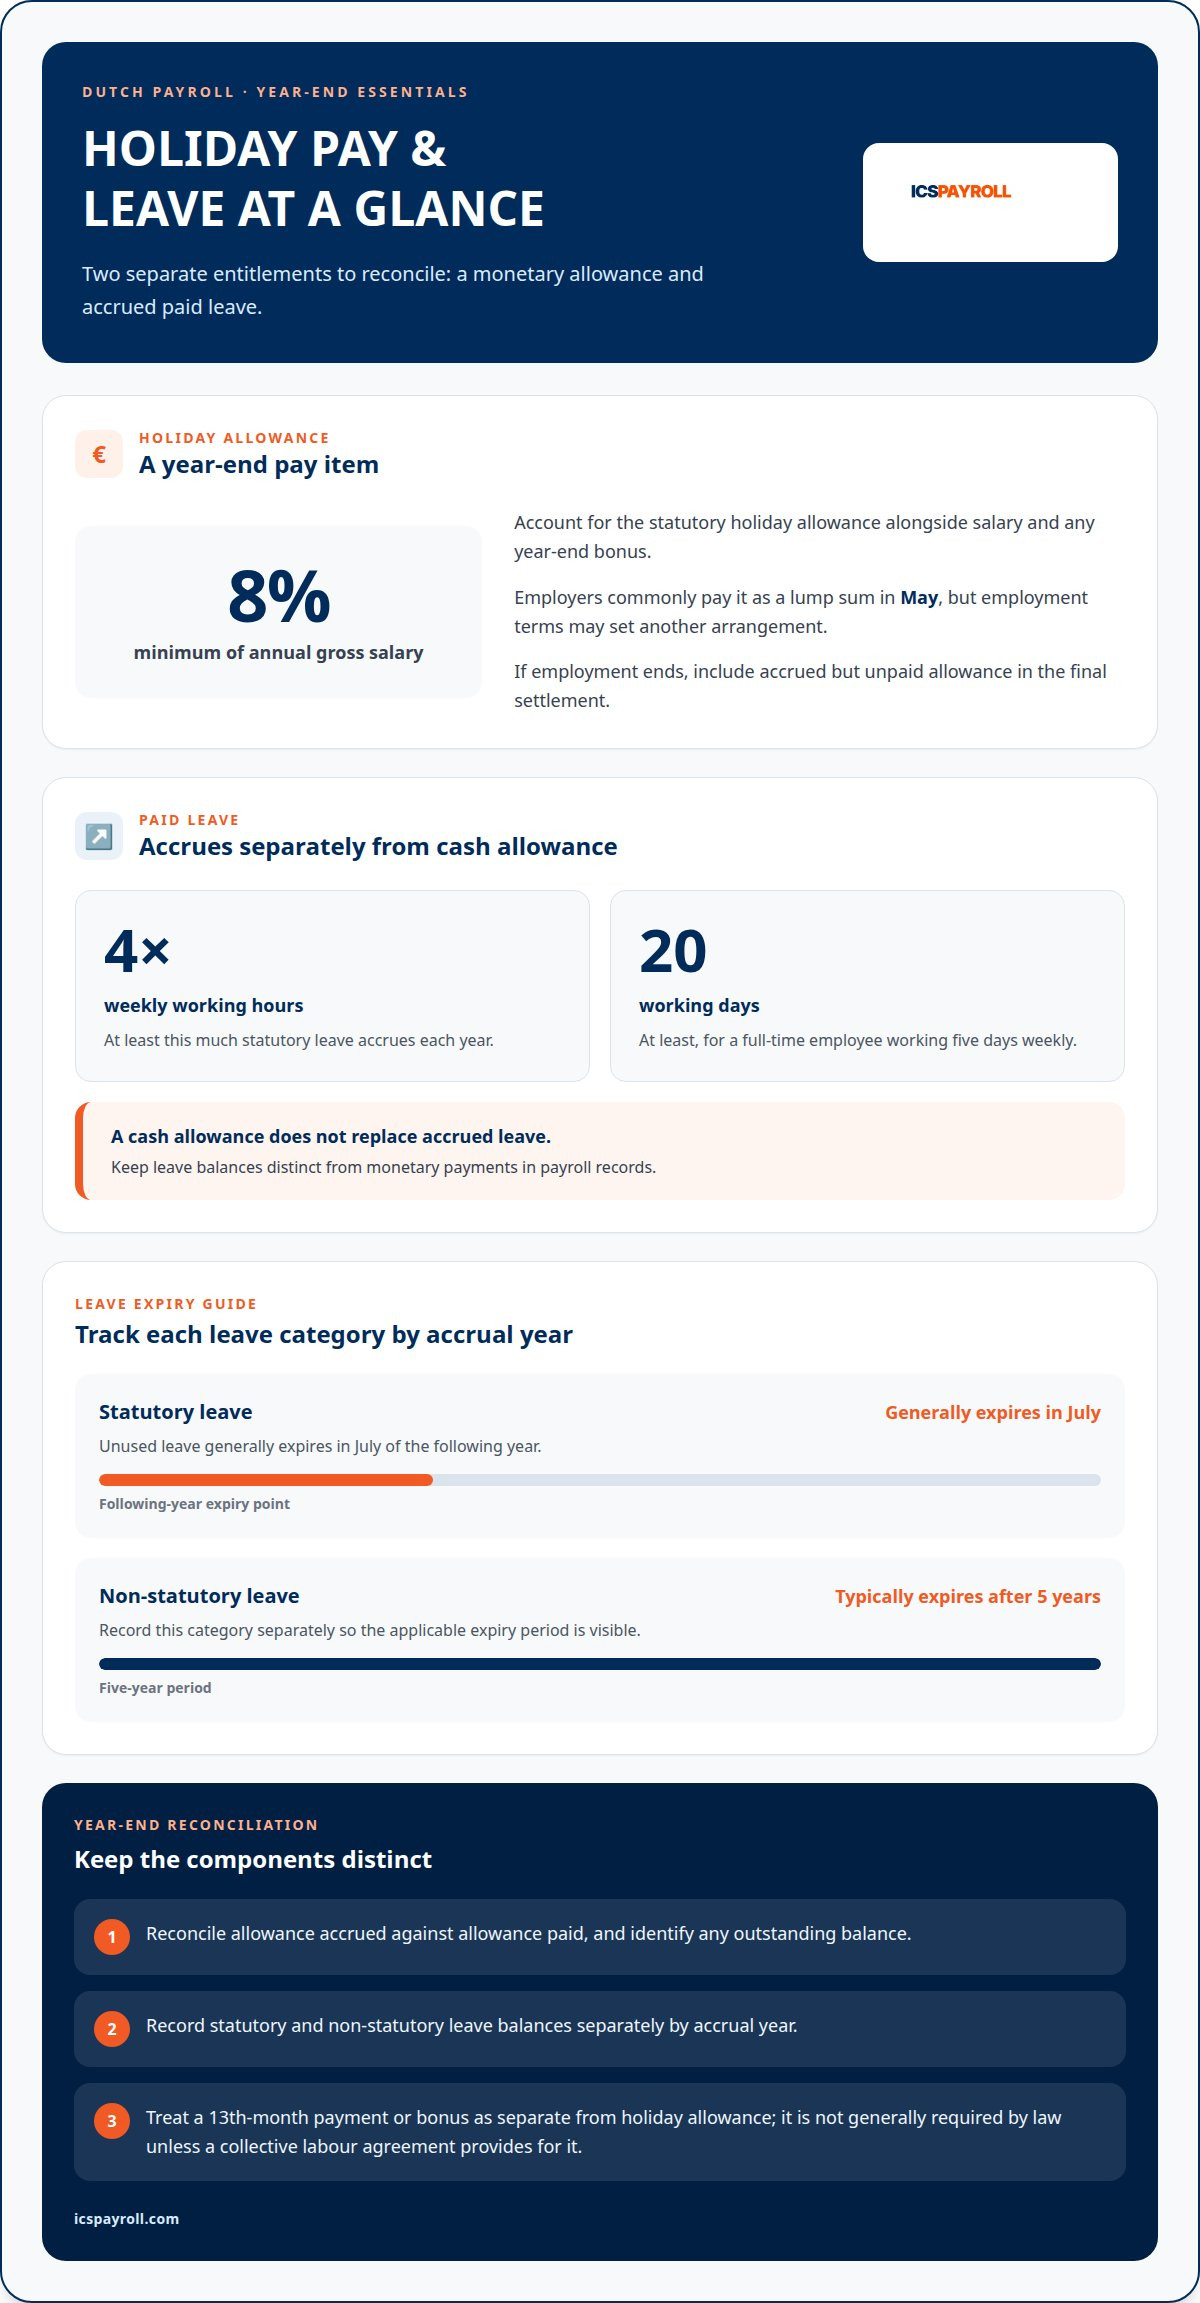
Niederländische Arbeitgeber müssen ein Urlaubsgeld von mindestens 8 % des jährlichen Bruttogehalts gewähren. Zudem erwerben Arbeitnehmer separat einen gesetzlichen Anspruch auf bezahlten Urlaub, der sich nach ihren wöchentlichen Arbeitsstunden richtet.
Urlaubsgeld in der Jahresabrechnung
Das Urlaubsgeld ist ein separater Vergütungsanspruch, der in der Gehaltsabrechnung neben dem Gehalt und eventuellen Jahresendboni erfasst wird. Laut den Vorgaben zum Urlaubsgeld auf Business.gov.nl beträgt das gesetzliche Minimum 8 % des jährlichen Bruttogehalts. Dies ist beim Abgleich des Jahresverdienstes von Bedeutung: Ein 13. Monatsgehalt oder ein Jahresendbonus ist hiervon getrennt zu betrachten und gesetzlich in der Regel nicht vorgeschrieben, es sei denn, ein Tarifvertrag (CAO) sieht dies vor. Endet das Arbeitsverhältnis, muss aufgelaufenes, aber noch nicht ausgezahltes Urlaubsgeld in die Schlussabrechnung einbezogen werden.
Zeitpunkt der Auszahlung des Urlaubsgelds
Arbeitgeber zahlen das Urlaubsgeld üblicherweise als Einmalbetrag im Mai aus, sofern arbeitsvertraglich keine abweichende Vereinbarung getroffen wurde. Verfolgen Sie die im Jahresverlauf aufgelaufenen und ausgezahlten Beträge und beziehen Sie verbleibende Restbeträge in die Jahresabschlussabstimmung ein. Dies hilft dabei, noch ausstehende Beträge zu ermitteln, falls das Arbeitsverhältnis endet oder der vereinbarte Zahlungsplan abweicht.
Das gesetzliche Urlaubsgeld wird auf Basis des jährlichen Bruttogehalts mit einem Mindestsatz von 8 % berechnet. In der Lohnabrechnung wird dieser Prozentsatz auf die relevante Gehaltsbasis angewendet, anstatt das Urlaubsgeld wie ein zusätzliches Monatsgehalt zu behandeln. Ein 13. Monatsgehalt ist separat zu behandeln: Es handelt sich um ein zusätzliches Monatsbruttogehalt ohne Urlaubsgeld. Höhe und Auszahlungszeitpunkt hängen vom Arbeitsvertrag oder dem anwendbaren Tarifvertrag ab.
Bezahlter Urlaub ist ein vom Urlaubsgeld unabhängiger Anspruch. Gemäß den Richtlinien zum Urlaubsanspruch auf Business.gov.nl erwerben Arbeitnehmer jedes Jahr einen gesetzlichen Mindesturlaub im Umfang des Vierfachen ihrer wöchentlichen Arbeitszeit. Bei einer Vollzeitkraft mit einer Fünf-Tage-Woche entspricht dies mindestens 20 Arbeitstagen. Ein finanzieller Ausgleich ersetzt den Urlaubsanspruch während des laufenden Arbeitsverhältnisses nicht; die Lohnunterlagen müssen Urlaubsansprüche daher getrennt von Geldleistungen ausweisen.
Die rentenrechtliche Behandlung hängt von der jeweiligen Zahlung und den geltenden Arbeitsbedingungen ab. Ein Jahresendbonus oder ein 13. Monatsgehalt begründet in der Regel keinen weiteren Anspruch auf Urlaubsgeld oder Rentenaufbau, es sei denn, der Arbeitsvertrag oder Tarifvertrag bestimmt etwas anderes. Die Lohnbuchhaltung sollte jede Zahlung separat erfassen und die jeweilige Definition des rentenbegründenden Entgelts anwenden, anstatt jede Zusatzzahlung automatisch als reguläres Gehalt einzustufen.
Prüfen Sie die Urlaubssalden gemeinsam mit dem Urlaubsgeld. Gesetzlicher Urlaub, der in einem Kalenderjahr erworben wurde, verfällt bei Nichtinanspruchnahme in der Regel im Juli des Folgejahres; übergesetzlicher Urlaub verfällt typischerweise nach fünf Jahren. Erfassen Sie jede Kategorie nach Entstehungsjahr, um bald verfallenden Urlaub rechtzeitig zu erkennen. Die Urlaubsgeldberechnung, die Zahlungshistorie, die betriebliche Altersvorsorge und das Urlaubskonto ergeben zusammen ein klares Bild zum Jahresende.
Lohnsteuerstufen und Sozialversicherungsbeiträge
Die Gehaltsabrechnung kombiniert den Lohnsteuereinbehalt der Arbeitnehmer mit den Arbeitgeberbeiträgen und -prämien. Ein Jahresendbonus oder ein 13. Monatsgehalt wirkt sich bei Auszahlung ebenfalls auf diese Berechnungen aus.
Lohnsteuerstufen und Steuereinbehalt
Die Lohnsteuer wird direkt vom Gehalt einbehalten und über die niederländische Lohnabrechnung gemeldet. Für 2026 beträgt der kombinierte Satz aus Einkommensteuer und Sozialversicherungsbeiträgen in der ersten Stufe von Box 1 laut der Belastingdienst 35,75 % auf Einkommen von 0 € bis 38.883 €. Der anzuwendende Steuersatz ist maßgeblich, da steuerpflichtiges Einkommen und Sonderzahlungen die für das Jahr ausgewiesenen Abzüge beeinflussen.
Arbeitgeber berechnen die Lohnsteuer auf einen Jahresendbonus oder ein 13. Monatsgehalt anhand der Lohnsteuertabelle für Sondervergütungen (bijzondere beloningen). Sie behalten den entsprechenden Steuerbetrag ein und führen ihn über die Lohnabrechnung ab. Arbeitnehmer können den Lohnsteuerfreibetrag (heffingskorting) in der Regel nur bei einem Arbeitgeber gleichzeitig anwenden; Informationen über weitere Beschäftigungsverhältnisse können daher beeinflussen, welcher Freibetrag angesetzt wird.
Sozialversicherungsbeiträge
Nationale Versicherungsbeiträge (Volksverzekeringen) sind Teil der Arbeitnehmerabzüge, während die Arbeitgeberversicherungsprämien (Werknemersverzekeringen) separate Kosten des Arbeitgebers darstellen. Diese Unterscheidung verdeutlicht, warum die Abzüge des Arbeitnehmers von den Lohnnebenkosten des Arbeitgebers abweichen.
Für 2026 beträgt der AWf-Arbeitslosenversicherungsbeitrag 2,74 % für unbefristete schriftliche Verträge und 7,74 % für flexible oder befristete Arbeitsverträge. Die Aof-Sätze betragen je nach Arbeitgeberkategorie 6,27 % bzw. 7,63 %, wie in der Staatscourant veröffentlicht. Diese Sätze beeinflussen die Kosten des Arbeitgebers, nicht jedoch das Nettogehalt des Arbeitnehmers im Sinne eines Lohnabzugs.
Der Arbeitgeberbeitrag zur Zvw-Krankenversicherung beläuft sich 2026 auf 6,10 % und wird auf Einkommen bis zur Beitragsbemessungsgrenze von maximal 79.409 € erhoben. Dieser Beitrag ist von der eigenen Krankenversicherungsprämie des Arbeitnehmers zu unterscheiden, die dieser individuell entrichtet. Die Beschränkung des Beitrags auf die Bemessungsgrenze hilft der Lohnbuchhaltung, Arbeitgeberabgaben sauber von den Abzügen des Arbeitnehmers zu trennen.
Ein Jahresendbonus oder ein 13. Monatsgehalt ist nach niederländischem Recht grundsätzlich nicht verpflichtend, kann jedoch durch einen Tarifvertrag vorgeschrieben sein. Wurde eine solche Sonderzahlung vereinbart, regelt der Arbeitsvertrag oder Tarifvertrag die Bedingungen und den Zahlungszeitpunkt. Häufig zahlen Arbeitgeber diese Beträge im November oder Dezember aus. Bei der Auszahlung müssen der Lohnsteuereinbehalt und die relevanten Sozialversicherungsbeiträge korrekt angewendet werden.
Für den Jahresabgleich sollten die Lohnunterlagen Bruttogehalt, Sonderzahlungen, Arbeitnehmerabzüge und Arbeitgeberbeiträge klar voneinander abgrenzen. Die Beitragsbemessungsgrenze von 79.409 € gilt für die Arbeitnehmerversicherungsbeiträge; auch der Zvw-Arbeitgeberbeitrag unterliegt dieser Obergrenze. Diese Limits sind entscheidend, sobald das Jahresgehalt die Beitragsbemessungsgrenze erreicht. Übersichtliche Entgeltabrechnungen helfen Mitarbeitern, Gehalt und Abzüge von den arbeitgeberseitigen Abgaben zu unterscheiden, während die Lohnkonten die Berechnungsgrundlage jedes Betrags nachvollziehbar dokumentieren.
Unternehmen, die niederländische Lohnberechnungen durchführen müssen, können die niederländische Lohn- und Gehaltsabrechnung für Gehälter, Steuereinbehalte und Arbeitgeberprämien nutzen.
Einkommensteuersätze und Lohnsteuereinbehalt
Die Jaaropgave fasst die jährlichen Entgeltdaten eines Arbeitnehmers für niederländische Steuerzwecke zusammen. Der Jahresabschluss verknüpft die monatlichen Abrechnungsdaten und die steuerliche Behandlung mit der abschließenden Bescheinigung des Mitarbeiters.
Um die Jahresbescheinigungen vorzubereiten, gleichen Sie die Abrechnungssummen jedes Mitarbeiters mit der letzten Entgeltabrechnung ab und stellen für jede Einkommensquelle eine separate Bescheinigung aus. Stellen Sie diese bis Ende Februar nach Ablauf des Kalenderjahres bereit. Prüfen Sie, ob Arbeitnehmer- und Arbeitgeberdaten, Gehaltssummen und Abzugsbeträge exakt mit den Lohnkonten übereinstimmen.
Die Jahresbescheinigung liefert den Arbeitnehmern die erforderlichen Angaben für ihre niederländische Einkommensteuererklärung. Sie weist das Gesamtbrutto, die einbehaltene Lohnsteuer und die Sozialabgaben für das vorangegangene Steuerjahr aus. Die Werte müssen mit den Jahresenddaten der Lohnabrechnung übereinstimmen, einschließlich etwaiger Korrekturen früherer Entgeltabrechnungen. Arbeitnehmer mit mehreren Einkommensquellen erhalten für jede Quelle eine eigene Bescheinigung.
Der Lohnsteuerabzug stellt eine Vorauszahlung auf die Einkommensteuer aus unselbstständiger Arbeit dar. Die Jahresbescheinigung fasst das im Kalenderjahr (1. Januar bis 31. Dezember) gemeldete Einkommen und die Abzüge zusammen. Für 2026 liegt der kombinierte Steuersatz in der ersten Stufe von Box 1 bei 35,75 % für Einkommen von 0 € bis 38.883 €, gemäß den Steuersatzinformationen zu Box 1 der Belastingdienst. Ein Abgleich der Jahressummen hilft, Unstimmigkeiten aufzudecken, bevor sie in die Bescheinigungen der Mitarbeiter einfließen.
Arbeitgeber reichen die niederländische Lohnsteuererklärung (Loonaangifte) für jeden Abrechnungszeitraum ein, üblicherweise monatlich oder alle vier Wochen. Die Meldung ist bis zum letzten Tag des Folgemonats fällig, wie in der Anleitung zur Lohnsteueranmeldung der Belastingdienst erläutert. Die Übereinstimmung der übermittelten Daten mit den Lohnkonten bildet die Basis für konsistente Jahressummen.
Für 2026 betrug der gesetzliche Bruttomindestlohn für Arbeitnehmer ab 21 Jahren am 1. Januar 14,71 € pro Stunde und stieg zum 1. Juli auf 14,99 € pro Stunde, gemäß den Mindestlohnangaben auf Business.gov.nl. Da es sich um Stundensätze handelt, müssen bei den Lohnprüfungen die tatsächlich geleisteten Arbeitsstunden zugrunde gelegt werden statt eines pauschalen Monatsbetrags.
Gilt für einen Arbeitnehmer die genehmigte 30%-Regelung, wendet die Lohnabrechnung den schriftlichen Bescheid und die entsprechenden Vorgaben an. Im Jahr 2026 liegt die Mindestgehaltsschwelle für das zu versteuernde Gehalt nach Abzug bei 48.013 € bzw. bei 36.497 € für anspruchsberechtigte Mitarbeiter unter 30 Jahren mit einem Masterabschluss, laut dem Leitfaden der Belastingdienst zur 30%-Regelung. Für die Prüfung dieser Schwellenwerte wird das jeweilige steuerpflichtige Gehalt herangezogen.
Schließen Sie zum Jahresende die Lohnabrechnung des Kalenderjahres ab, gleichen Sie eingereichte Meldungen mit den Personalakten ab, beheben Sie Unstimmigkeiten und erstellen Sie die Jahresbescheinigungen. Verknüpfen Sie die Ursprungsdaten mit jedem gemeldeten Gesamtwert, um eine korrekte niederländische Steuerberichterstattung zu gewährleisten und den Arbeitnehmern verlässliche Unterlagen für ihre Steuererklärung zur Verfügung zu stellen.
Verpflichtende Angaben zum Jahresende umfassen unter anderem verrechnete Lebenslaufurlaub-Steuergutschriften und die Kennzeichnung der Abzugstabelle; übliche niederländische Steuern/Lohnsteuern: 2,3 % bis 52 %; 37,1 % bis 37,07 % bis zu einem Jahreseinkommen von 69.398 €, 36,93 % bis zu 73.031 € und 49,50 % auf darüber hinausgehende Einkommen.
Jahreslohnsteuerbescheinigungen (Jaaropgave)
Die Jaaropgave weist die jährlichen Lohndaten eines Arbeitnehmers für niederländische Steuerzwecke aus. Ein strukturierter Jahresabschluss der Lohnabrechnung in den Niederlanden verbindet die monatlichen Abrechnungsdaten und die Steuerbehandlung mit der Abschlussbescheinigung jedes Mitarbeiters.
Steuerpflichtiger Lohn und Quellensteuer
Der steuerpflichtige Lohn bildet die Berechnungsgrundlage für den Lohnsteuerabzug und das zu meldende Jahreseinkommen. Arbeitnehmer nutzen diese Jahresbescheinigung für ihre niederländische Einkommensteuererklärung. Sie weist das Gesamtentgelt, die einbehaltene Lohnsteuer und die Sozialabgaben für das abgelaufene Steuerjahr aus. Trennen Sie in den Lohnunterlagen stets das steuerpflichtige Gehalt vom Nettogehalt, damit Arbeitnehmer nachvollziehen können, wie das gemeldete Einkommen mit den Auszahlungen zusammenhängt.
Lohnsteuermeldung zum Jahresende
Die Lohnsteuermeldung zum Jahresende gleicht die Lohnunterlagen mit den für die einzelnen Abrechnungszeiträume gemeldeten Beträgen ab. Arbeitgeber reichen für jeden Zeitraum – meist monatlich oder vierwöchentlich – eine Lohnsteuererklärung ein. Das Factsheet 2026 legt die Frist auf den letzten Tag des Folgemonats fest. Die Jahresbescheinigungen müssen die daraus resultierenden Jahressummen inklusive aller Korrekturen früherer Anmeldungen widerspiegeln.
Für 2026 lag der gesetzliche Bruttomindestlohn für Arbeitnehmer ab 21 Jahren laut der niederländischen Regierung am 1. Januar bei 14,71 € pro Stunde. Ab dem 1. Juli betrug der Satz 14,99 € pro Stunde. Da es sich um Stundensätze handelt, müssen die Lohnprüfungen auf den tatsächlich geleisteten Arbeitsstunden basieren, anstatt von einem pauschalen Monatsmindestlohn auszugehen.
Schritte zum Jahresabschluss der Lohnabrechnung
Der Abschluss der Lohnabrechnung bedeutet, die Zahlen des Kalenderjahres vor der Ausgabe der Mitarbeiterbescheinigungen endgültig festzulegen. Führen Sie den letzten Abrechnungslauf durch, erfassen Sie Korrekturen, bestätigen Sie das steuerpflichtige Entgelt sowie die Abzüge und erstellen Sie die Bescheinigungen. Stellen Sie diese bis Ende Februar nach Ablauf des Kalenderjahres bereit. Diese Abfolge stellt sicher, dass die Arbeitnehmer Zahlen erhalten, die exakt mit den Jahresabschlüssen des Arbeitgebers übereinstimmen.
Für Arbeitnehmer, die unter die genehmigte 30%-Regelung fallen, wendet die Lohnabrechnung die Bestimmungen des schriftlichen Bescheids der Belastingdienst und die geltenden Voraussetzungen an. Bewahren Sie diesen Bescheid in der Lohnakte auf und berücksichtigen Sie die Regelung bei der Erstellung der Jahresbescheinigung. So ist gewährleistet, dass das ausgewiesene Einkommen den unterjährigen Lohnberechnungen entspricht.
Jahresendabstimmung der Lohnabrechnung
Der Jahresabgleich vergleicht die Lohnkonten der Mitarbeiter mit den eingereichten Steueranmeldungen und den Jahressummen. Gleichen Sie Bruttogehalt, steuerpflichtigen Lohn, Lohnsteuer, Sozialversicherungsbeiträge und Korrekturen über alle Abrechnungen und Steuererklärungen hinweg ab. So lassen sich Abweichungen identifizieren, bevor sie in die Jaaropgave oder den nächsten Meldezeitraum einfließen.
Ein professioneller Jahresabschluss der Lohnabrechnung in den Niederlanden dokumentiert zudem, warum eine Korrektur vorgenommen wurde und welchen Meldezeitraum sie betrifft. Halten Sie den Bescheid über die 30%-Regelung bei den entsprechenden Abrechnungsbuchungen fest und vermerken Sie Gehalts- oder Arbeitszeitänderungen, die Auswirkungen auf die Mindestlohnprüfung hatten. Dies schafft einen lückenlosen Prüfpfad für die niederländischen Steuerbehörden und stellt den Arbeitnehmern einen konsistenten Jahreseinkommensnachweis bereit.
Lohnunterlagen und Datenaufbewahrung
Niederländische Unternehmen müssen ihre Geschäftsunterlagen im Regelfall sieben Jahre lang aufbewahren. Zum Jahresende müssen die Lohnunterlagen eine lückenlos nachvollziehbare Historie von Gehältern, Lohnsteuer, Sozialversicherungsbeiträgen und Mitarbeiterguthaben bieten.
Betrachten Sie die Lohnakte als Bindeglied zwischen jeder monatlichen Abrechnung und dem jährlichen Gesamtergebnis. Ordnen Sie Entgeltabrechnungen, Lohnjournale, Lohnsteueranmeldungen, Zahlungsnachweise und Jahreslohnsteuerbescheinigungen nach Arbeitnehmer und Meldezeitraum. Dies erleichtert die Rückverfolgung von gemeldetem Einkommen und Abzügen, einschließlich der Volksverzekeringen und Arbeitgeberprämien.
Trennen Sie die Belege nach Lohnbestandteilen. Gehalt und steuerpflichtiger Lohn dienen dem Nachweis der Einkommensteuer; Beitragsdetails belegen die Ermittlung der Sozialversicherungskosten. Urlaubs- und Urlaubsgeldsalden liefern den Kontext für geleistete Zahlungen und offene Ansprüche. Sofern Steuerfreibeträge oder die 30%-Regelung greifen, bewahren Sie die Berechnungsdetails und den Genehmigungsbescheid zusammen mit den Periodenunterlagen auf.
Bei einer praxisorientierten Prüfung zum Jahresende werden die Unterlagen nach Kalenderjahren strukturiert und die Abrechnungsberichte mit den übermittelten Erklärungen und Zahlungsbelegen abgeglichen. Kennzeichnen Sie Korrekturen eindeutig, sodass sowohl die ursprünglichen Werte als auch das korrigierte Ergebnis sichtbar bleiben. Dies schafft einen verständlichen Prüfpfad, anstatt Prüfern die Interpretation nachträglicher Änderungen zu überlassen. Durch die siebenjährige Aufbewahrungsfrist bleibt eine saubere Ablage weit über den eigentlichen Jahresabschluss hinaus essenziell.
Wenn Sie zum Jahreswechsel den Lohnabrechnungsdienstleister oder die Software wechseln, sichern Sie die vollständige Lohnabrechnungshistorie und übertragen Sie die Anfangssalden mit allen Detailnachweisen. Vergleichen Sie Stammdaten, Jahressummen, Steuerabzüge, Sozialversicherungsdaten, Renteninformationen, Urlaubssalden und angewandte Steuerfreibeträge zwischen den Altdaten und dem neuen System. Dies verhindert, dass unvollständige Summen in den ersten Abrechnungslauf des neuen Systems übernommen werden.
So muss beispielsweise das aufgelaufene steuerpflichtige Gehalt eines Arbeitnehmers bis zu den früheren Entgeltabrechnungen und Lohnsteueranmeldungen zurückverfolgbar sein. Ein Urlaubsgeldsaldo sollte seine Entstehungs- und Auszahlungshistorie beibehalten. Dokumentieren Sie offene Korrekturen und die betroffenen Zeiträume präzise, damit das neue System diese nicht irrtümlich als aktuelles Gehalt oder neue Gutschrift verbucht.
Zugänglichkeit und Organisation sind ebenso entscheidend wie die Aufbewahrungsdauer. Nutzen Sie eine einheitliche Struktur nach Mitarbeiter und Zeitraum mit eindeutigen Bezeichnungen für Lohnsteuer, Sozialversicherungsbeiträge und Belegunterlagen. Verknüpfen Sie jede Jahresbescheinigung direkt mit den zugrunde liegenden Abrechnungsdaten. Dies ermöglicht es Arbeitgebern, Nachweise bei späteren Betriebsprüfungen schnell vorzulegen, und trennt gesetzliche Pflichtunterlagen sauber von internen Arbeitsnotizen.
Für einen nahtlosen Übergang bei einem Dienstleisterwechsel informieren Sie sich über die niederländische Lohnabrechnung und die ordnungsgemäße Datenaufbewahrung zum Jahresende.
ICSPayroll: Niederländische Lohn- und Gehaltsabrechnung
ICSPayroll unterstützt Arbeitgeber bei ihren niederländischen Lohnabrechnungspflichten durch spezialisierte Payroll-Services und Employer of Record (EOR)-Lösungen. Diese Dienstleistungen umfassen Gehaltsberechnungen, Lohnsteuereinbehalte, Jahreslohnsteuerbescheinigungen und die gesetzeskonforme Datenaufbewahrung oder bieten eine rechtssichere Anstellungslösung in den Niederlanden.
Für international rekrutierte Fachkräfte übernimmt ICSPayroll zudem das Antragsverfahren für die 30%-Regelung. Jedes Angebot deckt spezifische Anforderungen ab – von der laufenden Lohnbuchhaltung über die Mitarbeiteranstellung im EOR-Modell bis hin zur Beantragung steuerlicher Vergünstigungen. Der optimale nächste Schritt hängt von Ihrer Unternehmensstruktur in den Niederlanden und dem gewünschten Betreuungsumfang ab.
Kontaktieren Sie ICSPayroll, um Ihre Anforderungen an die niederländische Lohnabrechnung und den Jahresabschluss zu besprechen.
Schaffen Sie einen verlässlichen Lohnabrechnungsprozess für das kommende Jahr
Betrachten Sie den Jahresabschluss der Lohnabrechnung in den Niederlanden nicht nur als bürokratische Pflicht, sondern als strategischen Planungsschritt. Nutzen Sie den Übergang ins neue Jahr, um Zuständigkeiten für Dateneingaben, Freigaben, Korrekturen und die Mitarbeiterkommunikation klar zu definieren. Eindeutige Verantwortlichkeiten erleichtern wiederkehrende Entscheidungen und schaffen Sicherheit bei Änderungen von Lohndaten.
Ein kompakter interner Abrechnungskalender hilft, diese Aufgaben im regulären Abrechnungszyklus zu verankern. Legen Sie fest, wann die Teams Änderungen melden, wer Ausnahmen prüft und wie offene Punkte dokumentiert werden. Das sorgt für verlässliche Abläufe bei Mitarbeitern und Finanzteams und schafft Spielraum für Vertrags- oder Gesetzesänderungen.
Für internationale Arbeitgeber trägt ein definierter Prozess zudem dazu bei, lokale Abrechnungsentscheidungen im gesamten Unternehmen transparent zu halten. ICSPayroll bietet Unterstützung bei der niederländischen Lohnabrechnung, Employer of Record-Dienstleistungen sowie Anträge zur 30%-Regelung für entsprechende Beschäftigungsverhältnisse. Der nächste Schritt besteht darin, das passende Betreuungsmodell für Ihr niederländisches Personal zu wählen.
Kontaktieren Sie ICSPayroll zu Ihrer Lohnabrechnung, um den nächsten Zyklus strukturiert und rechtssicher zu planen.
Häufig gestellte Fragen (FAQ)
Welche Fristen und Meldepflichten gelten zum Jahresende bei der niederländischen Lohnsteuer?
Reichen Sie jede niederländische Lohnsteuererklärung bis zum letzten Tag des Folgemonats ein, wie im Factsheet 2026 vorgegeben. Gleichen Sie zum Jahresende die gemeldeten Zeiträume ab, dokumentieren Sie Korrekturen und erstellen Sie für jeden Arbeitnehmer die Jahreslohnsteuerbescheinigung (Jaaropgave). Diese muss den Mitarbeitern bis Ende Februar nach Ablauf des Kalenderjahres vorliegen. Die Bescheinigung für 2026 ist beispielsweise bis Ende Februar 2027 fällig.
Welche Änderungen gelten zum Jahreswechsel bei niederländischen Steuerstufen, Freibeträgen und Sozialversicherungsbeiträgen?
Für 2026 betragen die Arbeitgeberbeiträge unter anderem 2,74 % für die AWf-Arbeitslosenversicherung bei unbefristeten schriftlichen Verträgen und 7,74 % bei flexiblen oder befristeten Verträgen. Der Arbeitgeberbeitrag zur Zvw-Krankenversicherung liegt bei 6,10 % bis zur maximalen Beitragsbemessungsgrenze von 79.409 €. Steuerstufen und Lohnsteuerfreibeträge können sich zwischen den Steuerjahren ändern, weshalb die Systemeinstellungen für das jeweilige Jahr aktualisiert werden müssen. Arbeitnehmer können den Lohnsteuerfreibetrag in der Regel nur bei einem Arbeitgeber gleichzeitig geltend machen.
Welche Regeln gelten für die Berechnung von Urlaubsgeld, Boni und Sonderzahlungen in der niederländischen Lohnabrechnung?
Berechnen Sie das gesetzliche Urlaubsgeld mit mindestens 8 % des jährlichen Bruttogehalts und trennen Sie es strikt von Boni oder 13. Monatsgehältern. Ein Jahresendbonus ist nach niederländischem Recht grundsätzlich nicht obligatorisch, kann jedoch tarifvertraglich vorgeschrieben sein. Bei Auszahlung erfolgt der Steuerabzug nach der Tabelle für Sondervergütungen. Ein Dezember-Bonus muss in den Lohnkonten getrennt vom regulären Gehalt ausgewiesen werden.
Welche Lohnunterlagen müssen niederländische Arbeitgeber aufbewahren und wie lange?
Niederländische Unternehmen müssen ihre Geschäftsunterlagen im Regelfall sieben Jahre lang aufbewahren. Die Lohnakten müssen Belege wie Entgeltabrechnungen, Lohnsteueranmeldungen, Zahlungsnachweise, Jahresbescheinigungen und relevante Mitarbeiterlohndaten enthalten. Ordnen Sie diese nach Mitarbeiter und Meldezeitraum, damit jeder gemeldete Wert auf seine Berechnung zurückgeführt werden kann. Korrekturen sollten stets zusammen mit dem geänderten Meldezeitraum abgelegt werden.
Welche Strafen und Risiken drohen bei fehlerhaften oder verspäteten niederländischen Lohnsteueranmeldungen?
Fehlerhafte Zahlen können zu Unstimmigkeiten zwischen den Lohnunterlagen und den Jahreslohnsteuerbescheinigungen führen oder falsche Werte in das nächste Kalenderjahr übertragen. Durch einen sorgfältigen Abgleich der Abrechnungssummen und Nachweise lassen sich Differenzen vor der Ausstellung der Jahresbescheinigungen korrigieren.

Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer der ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er verantwortet Employer of Record- und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsmeldungen, Urlaubsgeld, Renten, Krankheitsurlaub sowie CAO-Tarifkonformität – mit einem Onboarding innerhalb von 48 Stunden.
Häufig gestellte Fragen
Reichen Sie jede niederländische Lohnsteuererklärung bis zum letzten Tag des Folgemonats ein, wie im Factsheet 2026 vorgegeben. Gleichen Sie zum Jahresende die gemeldeten Zeiträume ab, dokumentieren Sie Korrekturen und erstellen Sie für jeden Arbeitnehmer die Jahreslohnsteuerbescheinigung (Jaaropgave). Diese muss den Mitarbeitern bis Ende Februar nach Ablauf des Kalenderjahres vorliegen. Die Bescheinigung für 2026 ist beispielsweise bis Ende Februar 2027 fällig.
Für 2026 betragen die Arbeitgeberbeiträge unter anderem 2,74 % für die AWf-Arbeitslosenversicherung bei unbefristeten schriftlichen Verträgen und 7,74 % bei flexiblen oder befristeten Verträgen. Der Arbeitgeberbeitrag zur Zvw-Krankenversicherung liegt bei 6,10 % bis zur maximalen Beitragsbemessungsgrenze von 79.409 €. Steuerstufen und Lohnsteuerfreibeträge können sich zwischen den Steuerjahren ändern, weshalb die Systemeinstellungen für das jeweilige Jahr aktualisiert werden müssen. Arbeitnehmer können den Lohnsteuerfreibetrag in der Regel nur bei einem Arbeitgeber gleichzeitig geltend machen.
Berechnen Sie das gesetzliche Urlaubsgeld mit mindestens 8 % des jährlichen Bruttogehalts und trennen Sie es strikt von Boni oder 13. Monatsgehältern. Ein Jahresendbonus ist nach niederländischem Recht grundsätzlich nicht obligatorisch, kann jedoch tarifvertraglich vorgeschrieben sein. Bei Auszahlung erfolgt der Steuerabzug nach der Tabelle für Sondervergütungen. Ein Dezember-Bonus muss in den Lohnkonten getrennt vom regulären Gehalt ausgewiesen werden.
Niederländische Unternehmen müssen ihre Geschäftsunterlagen im Regelfall sieben Jahre lang aufbewahren. Die Lohnakten müssen Belege wie Entgeltabrechnungen, Lohnsteueranmeldungen, Zahlungsnachweise, Jahresbescheinigungen und relevante Mitarbeiterlohndaten enthalten. Ordnen Sie diese nach Mitarbeiter und Meldezeitraum, damit jeder gemeldete Wert auf seine Berechnung zurückgeführt werden kann. Korrekturen sollten stets zusammen mit dem geänderten Meldezeitraum abgelegt werden.
Fehlerhafte Zahlen können zu Unstimmigkeiten zwischen den Lohnunterlagen und den Jahreslohnsteuerbescheinigungen führen oder falsche Werte in das nächste Kalenderjahr übertragen. Durch einen sorgfältigen Abgleich der Abrechnungssummen und Nachweise lassen sich Differenzen vor der Ausstellung der Jahresbescheinigungen korrigieren.
Verwandte Artikel


