Chiusura di fine anno delle paghe nei Paesi Bassi: imposte e indennità di ferie
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
L'anno di elaborazione delle paghe non si conclude con il pagamento dell'ultimo stipendio. Il processo di chiusura di fine anno delle paghe nei Paesi Bassi comprende anche la contabilizzazione dell'indennità di ferie, la gestione delle ritenute fiscali, la redazione della certificazione annuale dei salari e la conservazione dei registri delle paghe per sette anni.
È facile concentrarsi sull'ultimo pagamento e trascurare i registri e le comunicazioni necessarie per chiudere l'anno. Questa guida spiega i principali obblighi olandesi di fine anno: il trattamento dell'indennità di ferie e dei bonus, i dati necessari ai dipendenti nella dichiarazione annuale dei salari e la durata obbligatoria di conservazione della documentazione delle paghe.
Vedrai anche come queste responsabilità si inseriscano nel ciclo complessivo di gestione delle buste paga, consentendoti di distinguere le attività di fine anno da quelle che proseguono nel nuovo anno solare.
Punti Chiave
- Includi l'indennità legale di ferie nei calcoli retributivi di fine anno. Il minimo di legge nei Paesi Bassi è l'8% dello stipendio lordo annuo.
- Applica la ritenuta d'acconto su bonus e tredicesima come premi speciali, anziché trattarli come retribuzione ordinaria.
- Predisponi la certificazione annuale dei salari che fornisce ai dipendenti i dettagli su retribuzioni e ritenute necessari per la loro dichiarazione dei redditi.
- Mantieni i registri delle paghe organizzati e accessibili. Le aziende nei Paesi Bassi sono generalmente tenute a conservare la documentazione amministrativa per sette anni.
- Esamina congiuntamente i dati delle paghe e la documentazione di supporto per trasferire informazioni accurate all'anno solare successivo.
Indennità legale di ferie e diritto alle ferie
I datori di lavoro nei Paesi Bassi devono erogare un'indennità di ferie pari ad almeno l'8% dello stipendio lordo annuo. Inoltre, i dipendenti maturano separatamente le ferie retribuite di legge in base al loro orario di lavoro settimanale.
Indennità di ferie nel conguaglio di fine anno
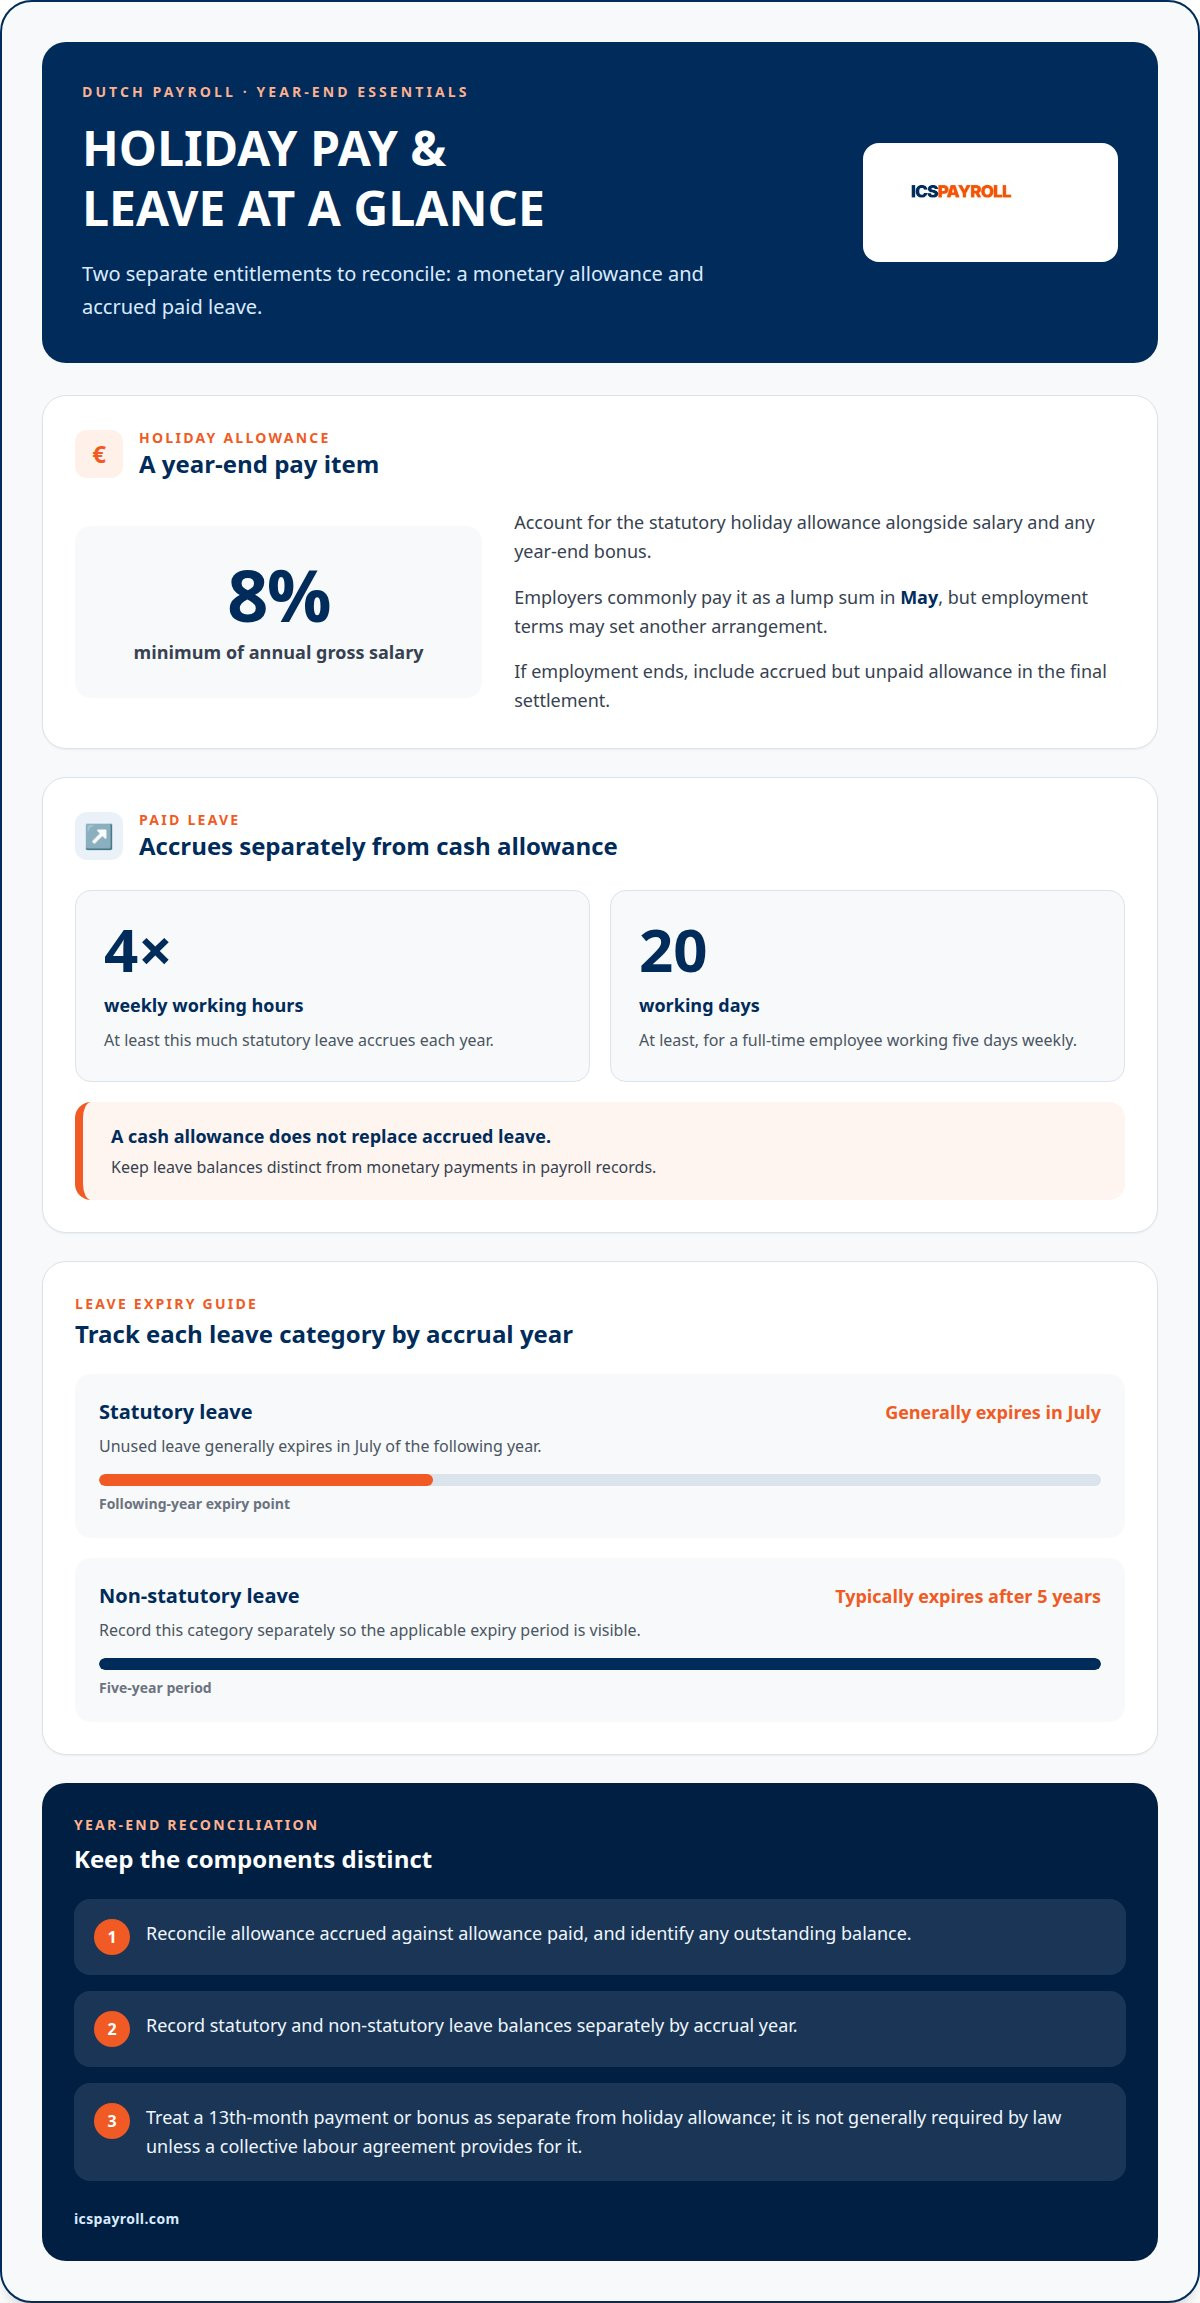
L'indennità di ferie [vakantiegeld] è un elemento retributivo distinto conteggiato nella gestione delle paghe insieme allo stipendio e a qualsiasi bonus di fine anno. Secondo le linee guida sull'indennità di ferie di Business.gov.nl, il minimo stabilito dalla legge è l'8% dello stipendio lordo annuo. Questo aspetto è fondamentale nella riconciliazione delle retribuzioni annuali: la tredicesima o un bonus di fine anno sono compensi a parte e generalmente non sono obbligatori per legge, a meno che non siano previsti da un contratto collettivo di lavoro [CAO]. In caso di cessazione del rapporto di lavoro, l'indennità di ferie maturata e non ancora corrisposta deve essere liquidata nelle competenze di fine rapporto.
Tempistiche di pagamento dell'indennità di ferie
I datori di lavoro liquidano solitamente l'indennità di ferie in un'unica soluzione a maggio, sebbene il contratto di lavoro possa stabilire un accordo diverso. È necessario monitorare l'importo maturato e corrisposto durante l'anno, includendo qualsiasi saldo residuo nella riconciliazione di fine anno. In questo modo si individuano chiaramente gli importi ancora dovuti in caso di risoluzione del rapporto o laddove sia stato concordato un piano di liquidazione differente.
L'indennità obbligatoria è calcolata sullo stipendio lordo annuo a un'aliquota minima dell'8%. Nella gestione delle paghe, tale percentuale viene applicata alla relativa base retributiva, senza considerare l'indennità come un'ulteriore mensilità di stipendio. La tredicesima è un elemento distinto: corrisponde a una mensilità aggiuntiva di retribuzione lorda, esclusa l'indennità di ferie. Il suo importo e i tempi di erogazione dipendono dagli accordi contrattuali o dal CAO applicabile.
Le ferie retribuite costituiscono un diritto separato dall'indennità di ferie. Secondo le linee guida di Business.gov.nl sui diritti alle ferie, i lavoratori maturano ogni anno ferie di legge pari ad almeno quattro volte il proprio orario settimanale. Per un dipendente a tempo pieno che lavora cinque giorni alla settimana, ciò corrisponde ad almeno 20 giorni lavorativi. Un'indennità economica non sostituisce le ferie maturate; pertanto, i registri delle paghe devono riportare i saldi delle ferie separatamente dalle voci retributive corrisposte.
Il trattamento previdenziale integrativo dipende dalla tipologia di pagamento e dalle condizioni contrattuali applicabili. In genere, un bonus di fine anno o una tredicesima non danno diritto a un'ulteriore maturazione di indennità di ferie o contributi pensionistici, a meno che il contratto o il CAO non stabilisca diversamente. L'amministrazione delle paghe deve identificare ciascun emolumento separatamente e applicare la relativa definizione di retribuzione pensionabile, evitando di trattare in modo automatico ogni compenso aggiuntivo come stipendio ordinario.
Controlla i saldi delle ferie insieme all'indennità di ferie. I giorni di ferie legali maturati in un dato anno scadono generalmente a luglio dell'anno successivo se non utilizzati; le ferie supplementari non previste dalla legge [bovenwettelijke vakantiedagen] decadono solitamente dopo cinque anni. Registra ciascuna categoria in base all'anno di maturazione per individuare i giorni vicini alla scadenza. Il calcolo dell'indennità, la cronologia dei pagamenti, il trattamento pensionistico e il registro dei permessi forniscono insieme un quadro più chiaro della chiusura di fine anno.
Scaglioni dell'imposta sui salari e contributi previdenziali nazionali
La gestione delle paghe unisce le ritenute dell'imposta sui salari trattenute al dipendente con i premi e i contributi a carico del datore di lavoro. Anche un eventuale bonus di fine anno o la tredicesima incidono sui conteggi al momento dell'erogazione.
Scaglioni dell'imposta sui salari e ritenute alla fonte
La ritenuta dell'imposta sui salari [loonheffing] viene detratta dallo stipendio e dichiarata tramite la busta paga olandese. Per il 2026, l'aliquota combinata tra imposta sul reddito e premi previdenziali nazionali nel primo scaglione del Box 1 è pari al 35,75% per i redditi compresi tra 0 € e 38.883 €, come riportato dal Belastingdienst. L'aliquota applicabile è rilevante poiché i compensi imponibili e le indennità speciali influenzano le ritenute registrate nel corso dell'anno.
I datori di lavoro calcolano l'imposta sui salari su un bonus di fine anno o sulla tredicesima utilizzando la tabella fiscale delle paghe per le remunerazioni speciali [tabel bijzondere beloningen]. Da tale calcolo trattengono l'importo dovuto, dichiarandolo nel cedolino paga. I dipendenti possono generalmente richiedere le detrazioni fiscali [loonheffingskorting] a un solo datore di lavoro alla volta; eventuali informazioni su altri rapporti di lavoro possono quindi determinare quale detrazione applicare.
Contributi previdenziali nazionali
I contributi previdenziali nazionali [volksverzekeringen] fanno parte delle trattenute a carico del lavoratore, mentre i contributi per le assicurazioni sociali dei dipendenti [werknemersverzekeringen] costituiscono costi a carico del datore di lavoro. Distinguerli aiuta a comprendere per quale motivo le trattenute del dipendente differiscano dagli oneri sociali a carico del datore di lavoro.
Per il 2026, l'aliquota del fondo di disoccupazione AWf è del 2,74% per i contratti a tempo indeterminato in forma scritta e del 7,74% per i contratti flessibili o a tempo determinato. Le aliquote Aof sono del 6,27% e del 7,63%, a seconda della dimensione e classificazione aziendale, come pubblicato sulla Staatscourant. Tali percentuali incidono sui costi aziendali e non sul netto in busta paga del lavoratore, contrariamente a quanto avviene per le ritenute dell'imposta sui salari.
Il contributo datoriale per l'assicurazione sanitaria Zvw è pari al 6,10% nel 2026, applicato fino al massimale della base contributiva pari a 79.409 €. Questo onere a carico dell'azienda è distinto dalla polizza sanitaria privata che i lavoratori devono stipulare autonomamente. L'applicazione del contributo entro il massimale previsto consente alla gestione paghe di separare nettamente gli oneri datoriali dalle trattenute del dipendente.
Il bonus di fine anno o la tredicesima non sono generalmente obbligatori secondo il diritto del lavoro olandese, sebbene un CAO possa renderli vincolanti. Se previsti, il contratto di lavoro o il contratto collettivo ne disciplinano requisiti e tempistiche. I datori di lavoro erogano spesso questi importi a novembre o dicembre. La gestione delle buste paga deve applicare le opportune ritenute d'acconto e i contributi previdenziali pertinenti all'atto del pagamento.
Ai fini della riconciliazione di fine anno, i registri delle paghe devono riportare in modo distinto retribuzione lorda, pagamenti speciali, ritenute del dipendente e contributi datoriali. Il massimale contributivo di 79.409 € si applica ai contributi per le assicurazioni dei lavoratori, e lo stesso tetto vige per il contributo datoriale Zvw. Tali limiti assumono rilevanza quando le retribuzioni annue si avvicinano a detta soglia. Cedolini trasparenti aiutano i lavoratori a distinguere la retribuzione e le trattenute dai contributi a carico dell'azienda, preservando nei registri il conteggio analitico di ogni importo.
Le imprese che devono gestire i conteggi retributivi nei Paesi Bassi possono affidarsi a servizi professionali di gestione delle paghe olandesi per l'elaborazione di stipendi, ritenute e oneri datoriali.
Aliquote dell'imposta sul reddito e ritenute fiscali sulle retribuzioni
Il jaaropgave riassume i dati retributivi annuali del lavoratore ai fini fiscali nei Paesi Bassi. La chiusura di fine anno collega i dati mensili delle paghe e il relativo trattamento fiscale alla certificazione finale consegnata al dipendente.
Per predisporre le certificazioni annuali, occorre riconciliare i totali delle retribuzioni di ciascun lavoratore con l'ultimo cedolino paga ed emettere un modello separato per ogni fonte di reddito. La dichiarazione va consegnata entro la fine di febbraio dell'anno successivo a quello solare di riferimento. È essenziale verificare che i dati anagrafici del dipendente e dell'azienda, i totali retributivi e gli importi delle ritenute corrispondano ai registri delle paghe.
La certificazione annuale dei salari fornisce ai dipendenti i dettagli utili alla dichiarazione dei redditi nei Paesi Bassi. Il prospetto riporta i redditi complessivi, le imposte trattenute e i contributi sociali versati nell'anno fiscale trascorso. I valori devono essere allineati con i dati di chiusura di fine anno, incluse le eventuali rettifiche apportate ai cedolini precedenti. I dipendenti che percepiscono redditi da più rapporti ricevono una certificazione separata per ciascuno di essi.
La ritenuta in busta paga rappresenta un anticipo d'imposta sui redditi da lavoro dipendente. La certificazione annuale riassume le competenze e le detrazioni dichiarate nell'anno solare, che va dal 1° gennaio al 31 dicembre. Per il 2026, l'aliquota combinata nel primo scaglione del Box 1 è del 35,75% sui redditi compresi tra 0 € e 38.883 €, stando alle informazioni sulle aliquote del Box 1 del Belastingdienst. Riconciliare i totali annui consente di individuare eventuali disallineamenti prima che compaiano sulle certificazioni dei dipendenti.
I datori di lavoro presentano la dichiarazione mensile dei salari, o loonaangifte, per ciascun periodo di paga, generalmente con cadenza mensile o ogni quattro settimane. L'adempimento scade l'ultimo giorno del mese successivo, secondo le linee guida sull'invio della dichiarazione dei salari del Belastingdienst. L'allineamento dei dati inviati per ogni periodo con i registri interni garantisce la correttezza dei totali su base annuale.
Per il 2026, il salario minimo orario lordo di legge per i lavoratori dai 21 anni in su è stato fissato a 14,71 € all'ora dal 1° gennaio e a 14,99 € all'ora dal 1° luglio, come indicato nelle informazioni sul salario minimo di Business.gov.nl. Trattandosi di valori orari, i controlli paga devono basarsi sulle ore effettivamente lavorate e non su un importo mensile forfettario presunto.
Qualora un dipendente benefici del regime del 30% [30%-regeling], l'ufficio paghe deve applicare il decreto autorizzativo e le relative condizioni. Nel 2026, la soglia di stipendio imponibile al netto dell'esenzione è di 48.013 €, ridotta a 36.497 € per i dipendenti under 30 in possesso di titolo di studio universitario specialistico (Master), stando alle indicazioni sul regime del 30% del Belastingdienst. È su questi valori imponibili che si verifica il rispetto dei requisiti di soglia.
A fine anno si procede con la chiusura delle paghe dell'anno solare, la quadratura delle comunicazioni inviate con i dati individuali, la risoluzione delle discrepanze e la redazione dei modelli annuali. Collegare ogni totale comunicato alla documentazione di origine garantisce la correttezza fiscale verso le autorità olandesi e mette a disposizione dei dipendenti un prospetto trasparente per la loro dichiarazione.
Le voci di riepilogo obbligatorie di fine anno includono il conguaglio del credito d'imposta per il congedo a vita e il codice colore delle tabelle di ritenuta; aliquote abituali di imposta sui redditi/salari nei Paesi Bassi: dal 2,3% al 52%; dal 37,1% al 37,07% fino a 69.398 € di reddito annuo, 36,93% fino a 73.031 €, 49,50% oltre tale soglia.
Certificazioni annuali dei salari (jaaropgave)
Il jaaropgave riepiloga le voci retributive annuali del lavoratore a fini fiscali nei Paesi Bassi. Una procedura strutturata di chiusura delle paghe di fine anno nei Paesi Bassi collega le registrazioni mensili e il trattamento tributario al documento riassuntivo finale di ogni dipendente.
Stipendio imponibile e ritenute alla fonte
Il salario imponibile rappresenta la base di calcolo utilizzata per determinare le ritenute d'acconto e per dichiarare le retribuzioni annue. I dipendenti impiegano la dichiarazione annuale per compilare la denuncia dei redditi olandese. Il documento evidenzia i guadagni complessivi, l'imposta sui salari trattenuta e i contributi sociali versati nell'anno d'imposta precedente. Mantenere distinti lo stipendio imponibile e il netto erogato permette ai lavoratori di verificare la correlazione tra quanto dichiarato al fisco e i pagamenti effettivamente incassati.
Dichiarazioni di fine anno dell'imposta sui salari
La dichiarazione delle imposte sui salari a fine anno consiste nel quadrare i registri interni con gli importi trasmessi periodicamente. Le aziende presentano la dichiarazione per ogni intervallo di paga, di norma mensile o quadri-settimanale. Il Fact Sheet 2026 fissa la scadenza all'ultimo giorno del mese successivo. Le certificazioni annuali devono riflettere i totali risultanti dall'intero anno, integrando le eventuali dichiarazioni integrative inviate a rettifica dei periodi pregressi.
Per il 2026, la retribuzione oraria lorda minima di legge per i lavoratori di età pari o superiore a 21 anni è stata di 14,71 € dal 1° gennaio, secondo i dati ufficiali del Governo olandese, salita a 14,99 € all'ora dal 1° luglio. Poiché si tratta di una tariffa oraria, le verifiche retributive devono calcolare le ore reali prestate e non presupporre un salario minimo mensile standard.
Fasi di chiusura delle paghe a fine anno
La chiusura della gestione paghe consiste nel consolidare i dati dell'anno solare prima dell'invio delle certificazioni ai dipendenti. È necessario verificare la liquidazione finale, contabilizzare le correzioni, accertare il reddito imponibile e le ritenute, e generare ogni certificazione. Il modello va trasmesso entro la fine di febbraio dell'anno successivo. Questa sequenza metodica assicura che il personale riceva importi coincidenti con la contabilità annuale consolidata dell'azienda.
Per i dipendenti ammessi al regime del 30%, l'elaborazione paghe deve recepire le disposizioni indicate nel provvedimento ufficiale del Belastingdienst e le relative prescrizioni. Conserva tale provvedimento nel fascicolo personale del lavoratore e considera il relativo beneficio nella redazione del jaaropgave. In tal modo, il reddito indicato coinciderà perfettamente con i parametri retributivi adottati durante l'anno.
Riconciliazione di fine anno delle paghe
La riconciliazione mette a confronto i registri retributivi individuali con le dichiarazioni periodiche trasmesse e i totali cumulativi dell'anno. È necessario verificare la corrispondenza tra stipendio lordo, salario imponibile, imposta sui salari, contributi sociali e rettifiche sia nei cedolini sia nelle comunicazioni inviate. Questa verifica preventiva evita che incongruenze si riflettano sul jaaropgave o si trascinino nel periodo d'imposta successivo.
Un processo di chiusura di fine anno ben strutturato documenta inoltre la motivazione di ciascuna rettifica e il periodo contabile di competenza. Mantieni l'approvazione del regime del 30% legata alle relative registrazioni paga e tieni traccia delle variazioni di retribuzione o di orario che hanno influito sui minimi tabellari. Questo approccio garantisce una solida tracciabilità in sede di controlli fiscali nei Paesi Bassi e fornisce ai collaboratori una documentazione del reddito coerente e lineare.
Documentazione delle paghe e conservazione dei dati
Nei Paesi Bassi le aziende sono tenute a conservare l'archivio amministrativo per sette anni. Al termine dell'anno, la documentazione retributiva deve fornire uno storico trasparente e verificabile di salari, ritenute alla fonte, contributi previdenziali e saldi a favore dei dipendenti.
Il fascicolo paghe rappresenta il raccordo essenziale tra ciascuna elaborazione mensile e il risultato complessivo annuale. Archivia cedolini paga, prospetti contabili, denunce fiscali sui salari, ricevute di pagamento e certificazioni annuali suddividendoli per singolo dipendente e per periodo di competenza. Ciò rende immediata la consultazione dei redditi e delle trattenute, compresi i contributi previdenziali nazionali e gli oneri datoriali.
Separa la documentazione delle diverse voci contabili: lo stipendio e la base imponibile servono ai fini delle imposte sui redditi, mentre i dati contributivi spiegano il calcolo degli oneri di sicurezza sociale. Il riepilogo di ferie e indennità di ferie documenta i pagamenti effettuati e le spettanze residue. Qualora siano state applicate detrazioni specifiche o l'agevolazione del regime del 30%, conserva i dettagli del calcolo e il decreto autorizzativo insieme ai registri del periodo.
Una revisione di fine anno efficace prevede l'aggregazione dei dati per anno solare, confrontando i riepiloghi contabili con le comunicazioni trasmesse e i flussi bancari. Indica chiaramente le rettifiche, preservando sia i valori originari sia quelli corretti. Tale modalità assicura una tracciabilità trasparente per i revisori, evitando deduzioni arbitrarie sulle variazioni d'importo. L'obbligo di conservazione per sette anni rende l'ordine dell'archivio essenziale ben oltre la chiusura dell'esercizio.
In caso di cambio di fornitore paghe o passaggio a un nuovo software a fine anno, conserva l'intero archivio pregresso e trasferisci i saldi iniziali corredati di tutti i dettagli giustificativi. Confronta le schede anagrafiche, i progressivi retributivi, le ritenute d'acconto, la previdenza sociale, le posizioni pensionistiche, i residui ferie e l'impostazione delle detrazioni tra vecchio e nuovo archivio. Questo controllo previene il trascinamento di totali incompleti nella prima elaborazione del nuovo sistema gestionale.
Ad esempio, l'imponibile progressivo di un collaboratore deve poter essere ricondotto ai cedolini e alle dichiarazioni fiscali dei mesi precedenti. L'archivio dell'indennità di ferie deve mantenere memoria delle maturazioni e degli acconti versati. Annota formalmente le rettifiche non ancora chiuse e i mesi di riferimento, affinché il nuovo sistema non le consideri erroneamente come retribuzione corrente o come un nuovo credito d'imposta.
L'accessibilità e l'ordine dell'archivio sono importanti quanto il rispetto dei termini di conservazione. Adotta un'organizzazione sistematica per lavoratore e intervallo temporale, applicando etichette inequivocabili per l'imposta sul reddito, gli oneri previdenziali e i documenti integrativi. Collega ciascuna certificazione annuale ai dettagli paga da cui trae origine. Queste misure agevolano il reperimento delle prove in caso di verifica ispettiva e mantengono distinti i documenti ufficiali di legge dai semplici appunti di lavoro.
Per garantire continuità durante un passaggio gestionale, richiedi una consulenza sulla gestione paghe nei Paesi Bassi e sulla conservazione dei registri di fine anno.
ICSPayroll: Gestione delle Paghe nei Paesi Bassi
ICSPayroll assiste i datori di lavoro nell'adempimento degli obblighi contributivi e fiscali olandesi attraverso servizi dedicati di gestione paghe e soluzioni come Employer of Record (EOR). Questi servizi supportano le aziende nel calcolo delle retribuzioni, nell'applicazione delle ritenute, nella redazione delle certificazioni uniche dei salari e nell'archiviazione a norma, oppure permettono di assumere personale nei Paesi Bassi senza una filiale locale.
Per il personale assunto a livello internazionale, ICSPayroll gestisce inoltre la procedura di richiesta per il regime del 30% [30%-regeling]. Ciascuna soluzione risponde a un'esigenza specifica: dall'elaborazione continuativa delle buste paga, all'assunzione tramite servizio EOR, fino alla gestione delle domande di sgravio fiscale per espatriati. La scelta più adatta dipenderà dalla struttura aziendale nei Paesi Bassi e dal livello di supporto richiesto per le paghe.
Contatta ICSPayroll per esaminare i tuoi obblighi retributivi olandesi e coordinare la chiusura di fine anno.
Costruire un ciclo retributivo più solido per il nuovo anno
La procedura di chiusura delle paghe di fine anno nei Paesi Bassi non va intesa come un mero adempimento burocratico, bensì come un punto di controllo strategico. Utilizza il passaggio all'anno nuovo per definire chiaramente chi gestisce l'inserimento dei dati, le approvazioni, le rettifiche e i chiarimenti al personale. Una suddivisione precisa delle competenze agevola le decisioni ricorrenti e previene criticità in caso di variazioni delle informazioni stipendiali.
Un piano operativo interno permette di armonizzare queste responsabilità con il ciclo periodico delle buste paga. Stabilisci le scadenze entro cui i reparti devono comunicare gli aggiornamenti, chi ha il compito di verificare le anomalie e dove registrare le questioni in sospeso. In questo modo si garantisce un metodo standardizzato per dipendenti e reparti finanziari, pronto a recepire eventuali modifiche contrattuali o aggiornamenti di legge.
Per le società internazionali, un protocollo ben strutturato assicura che le decisioni operative locali rimangano trasparenti e allineate alle linee guida aziendali complessive. ICSPayroll propone servizi di amministrazione paghe olandesi, supporto Employer of Record e gestione delle pratiche per il regime del 30% per i diversi inquadramenti lavorativi. Il passo successivo consiste nell'individuare il modello di assistenza più adatto alla tua configurazione aziendale nei Paesi Bassi.
Contatta ICSPayroll per la tua gestione paghe e pianifica il nuovo ciclo retributivo con chiarezza e sicurezza.
Domande Frequenti
Quali sono le scadenze dell'imposta sui salari e gli obblighi di dichiarazione di fine anno nei Paesi Bassi?
La dichiarazione delle imposte sui salari nei Paesi Bassi deve essere trasmessa entro l'ultimo giorno del mese successivo al periodo contabile, come indicato nel Fact Sheet 2026. A fine anno occorre riconciliare i periodi dichiarati, registrare le eventuali rettifiche e redigere la certificazione annuale dei salari per ciascun lavoratore. Tale certificazione deve essere rilasciata entro la fine di febbraio dell'anno successivo. Ad esempio, il prospetto del 2026 va consegnato entro fine febbraio 2027.
Quali modifiche di fine anno si applicano agli scaglioni fiscali, alle detrazioni e alle aliquote previdenziali olandesi?
Per il 2026, i contributi a carico dell'azienda comprendono l'AWf al 2,74% per i contratti a tempo indeterminato in forma scritta e al 7,74% per i contratti flessibili o a tempo determinato. Il contributo Zvw a carico del datore di lavoro è pari al 6,10%, applicabile fino al massimale contributivo di 79.409 €. Gli scaglioni dell'imposta sul reddito e le detrazioni sui salari possono variare da un anno all'altro; pertanto, i parametri del software paghe devono essere aggiornati per il periodo fiscale in corso. I lavoratori possono richiedere l'applicazione delle detrazioni fiscali con un solo datore di lavoro alla volta.
Quali sono le regole per calcolare l'indennità di ferie, i bonus e la tredicesima nelle buste paga olandesi?
L'indennità di ferie prevista per legge deve essere pari ad almeno l'8% dello stipendio lordo annuale e va contabilizzata separatamente da premi o dalla tredicesima mensilità. Il bonus di fine anno non è generalmente obbligatorio per la legislazione olandese, a meno che non sia imposto da un contratto collettivo di lavoro. Quando erogato, l'ufficio paghe applica la ritenuta alla fonte servendosi della tabella speciale per i compensi straordinari. Ad esempio, una gratifica natalizia corrisposta a dicembre deve figurare a libro paga separata dalla retribuzione ordinaria.
Quali registri delle paghe devono conservare i datori di lavoro olandesi e per quanto tempo?
Le imprese operanti nei Paesi Bassi sono generalmente tenute a conservare i registri contabili e amministrativi per sette anni. Il fascicolo del personale deve contenere i documenti giustificativi: cedolini paga, denunce dell'imposta sui salari, conferme di pagamento, certificazioni annuali dei salari e dati di calcolo delle buste paga. Questa documentazione va ordinata per dipendente e per periodo d'imposta, in modo da poter ricondurre ogni cifra al conteggio originario. Ad esempio, una nota di correzione deve essere archiviata insieme alla dichiarazione del periodo di riferimento che va a modificare.
Quali sono i rischi e le sanzioni per dichiarazioni paghe errate o tardive nei Paesi Bassi?
L'invio di dati errati può determinare discordanze tra i registri contabili e le certificazioni annuali dei salari rilasciate ai lavoratori, rischiando di trascinare errori anche nel periodo d'imposta successivo. Una riconciliazione puntuale dei totali retributivi e dei documenti giustificativi permette di individuare tempestivamente eventuali anomalie prima del rilascio formale delle certificazioni.
Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., società interamente controllata da Intercompany Solutions alla guida di ICS Payroll. È responsabile dei servizi di Employer of Record e gestione delle paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni dell'imposta sui salari e contributi previdenziali, indennità di ferie, previdenza integrativa, assenze per malattia e conformità ai CAO, con onboarding operativo entro 48 ore.
Domande frequenti
La dichiarazione delle imposte sui salari nei Paesi Bassi deve essere trasmessa entro l'ultimo giorno del mese successivo al periodo contabile, come indicato nel Fact Sheet 2026. A fine anno occorre riconciliare i periodi dichiarati, registrare le eventuali rettifiche e redigere la certificazione annuale dei salari per ciascun lavoratore. Tale certificazione deve essere rilasciata entro la fine di febbraio dell'anno successivo. Ad esempio, il prospetto del 2026 va consegnato entro fine febbraio 2027.
Per il 2026, i contributi a carico dell'azienda comprendono l'AWf al 2,74% per i contratti a tempo indeterminato in forma scritta e al 7,74% per i contratti flessibili o a tempo determinato. Il contributo Zvw a carico del datore di lavoro è pari al 6,10%, applicabile fino al massimale contributivo di 79.409 €. Gli scaglioni dell'imposta sul reddito e le detrazioni sui salari possono variare da un anno all'altro; pertanto, i parametri del software paghe devono essere aggiornati per il periodo fiscale in corso. I lavoratori possono richiedere l'applicazione delle detrazioni fiscali con un solo datore di lavoro alla volta.
L'indennità di ferie prevista per legge deve essere pari ad almeno l'8% dello stipendio lordo annuale e va contabilizzata separatamente da premi o dalla tredicesima mensilità. Il bonus di fine anno non è generalmente obbligatorio per la legislazione olandese, a meno che non sia imposto da un contratto collettivo di lavoro. Quando erogato, l'ufficio paghe applica la ritenuta alla fonte servendosi della tabella speciale per i compensi straordinari. Ad esempio, una gratifica natalizia corrisposta a dicembre deve figurare a libro paga separata dalla retribuzione ordinaria.
Le imprese operanti nei Paesi Bassi sono generalmente tenute a conservare i registri contabili e amministrativi per sette anni. Il fascicolo del personale deve contenere i documenti giustificativi: cedolini paga, denunce dell'imposta sui salari, conferme di pagamento, certificazioni annuali dei salari e dati di calcolo delle buste paga. Questa documentazione va ordinata per dipendente e per periodo d'imposta, in modo da poter ricondurre ogni cifra al conteggio originario. Ad esempio, una nota di correzione deve essere archiviata insieme alla dichiarazione del periodo di riferimento che va a modificare.
L'invio di dati errati può determinare discordanze tra i registri contabili e le certificazioni annuali dei salari rilasciate ai lavoratori, rischiando di trascinare errori anche nel periodo d'imposta successivo. Una riconciliazione puntuale dei totali retributivi e dei documenti giustificativi permette di individuare tempestivamente eventuali anomalie prima del rilascio formale delle certificazioni.


