Proceso de cierre de nóminas de fin de año en los Países Bajos: impuestos y paga de vacaciones
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
El año de nómina no concluye con el abono del último salario. El proceso de cierre de nóminas de fin de año en los Países Bajos incluye asimismo la contabilización de la paga de vacaciones, la gestión de las retenciones fiscales, la elaboración de los certificados anuales de salarios y la conservación de los registros de nómina durante siete años.
Es habitual centrarse en el último pago y pasar por alto la documentación y las declaraciones requeridas para cerrar el ejercicio. Esta guía explica las principales obligaciones neerlandesas de fin de año: cómo tributan la paga de vacaciones y las primas extraordinarias, qué datos deben constar en los certificados anuales de los empleados y durante cuánto tiempo deben custodiarse los registros de nómina.
Asimismo, comprobará cómo encajan estas responsabilidades en el ciclo general de gestión de nóminas, lo que le permitirá distinguir con claridad las tareas propias del cierre de ejercicio de aquellas que se trasladan al siguiente año natural.
Puntos clave
- Incluya la paga de vacaciones legal en los cálculos salariales de fin de año. El mínimo obligatorio en los Países Bajos es el 8% del salario bruto anual.
- Aplique las retenciones del impuesto sobre los salarios a primas y pagas de decimotercer mes bajo la modalidad de remuneraciones especiales, en lugar de considerarlas salario ordinario.
- Elabore un certificado anual de salarios que proporcione a los empleados la información retributiva y de retenciones necesaria para su declaración de la renta.
- Mantenga los registros de nóminas organizados y accesibles. Las empresas en los Países Bajos deben conservar su administración con carácter general durante siete años.
- Coteje conjuntamente las cifras de nómina y los justificantes documentales para trasladar información fidedigna al siguiente año natural.
Paga de vacaciones legal y derecho a vacaciones
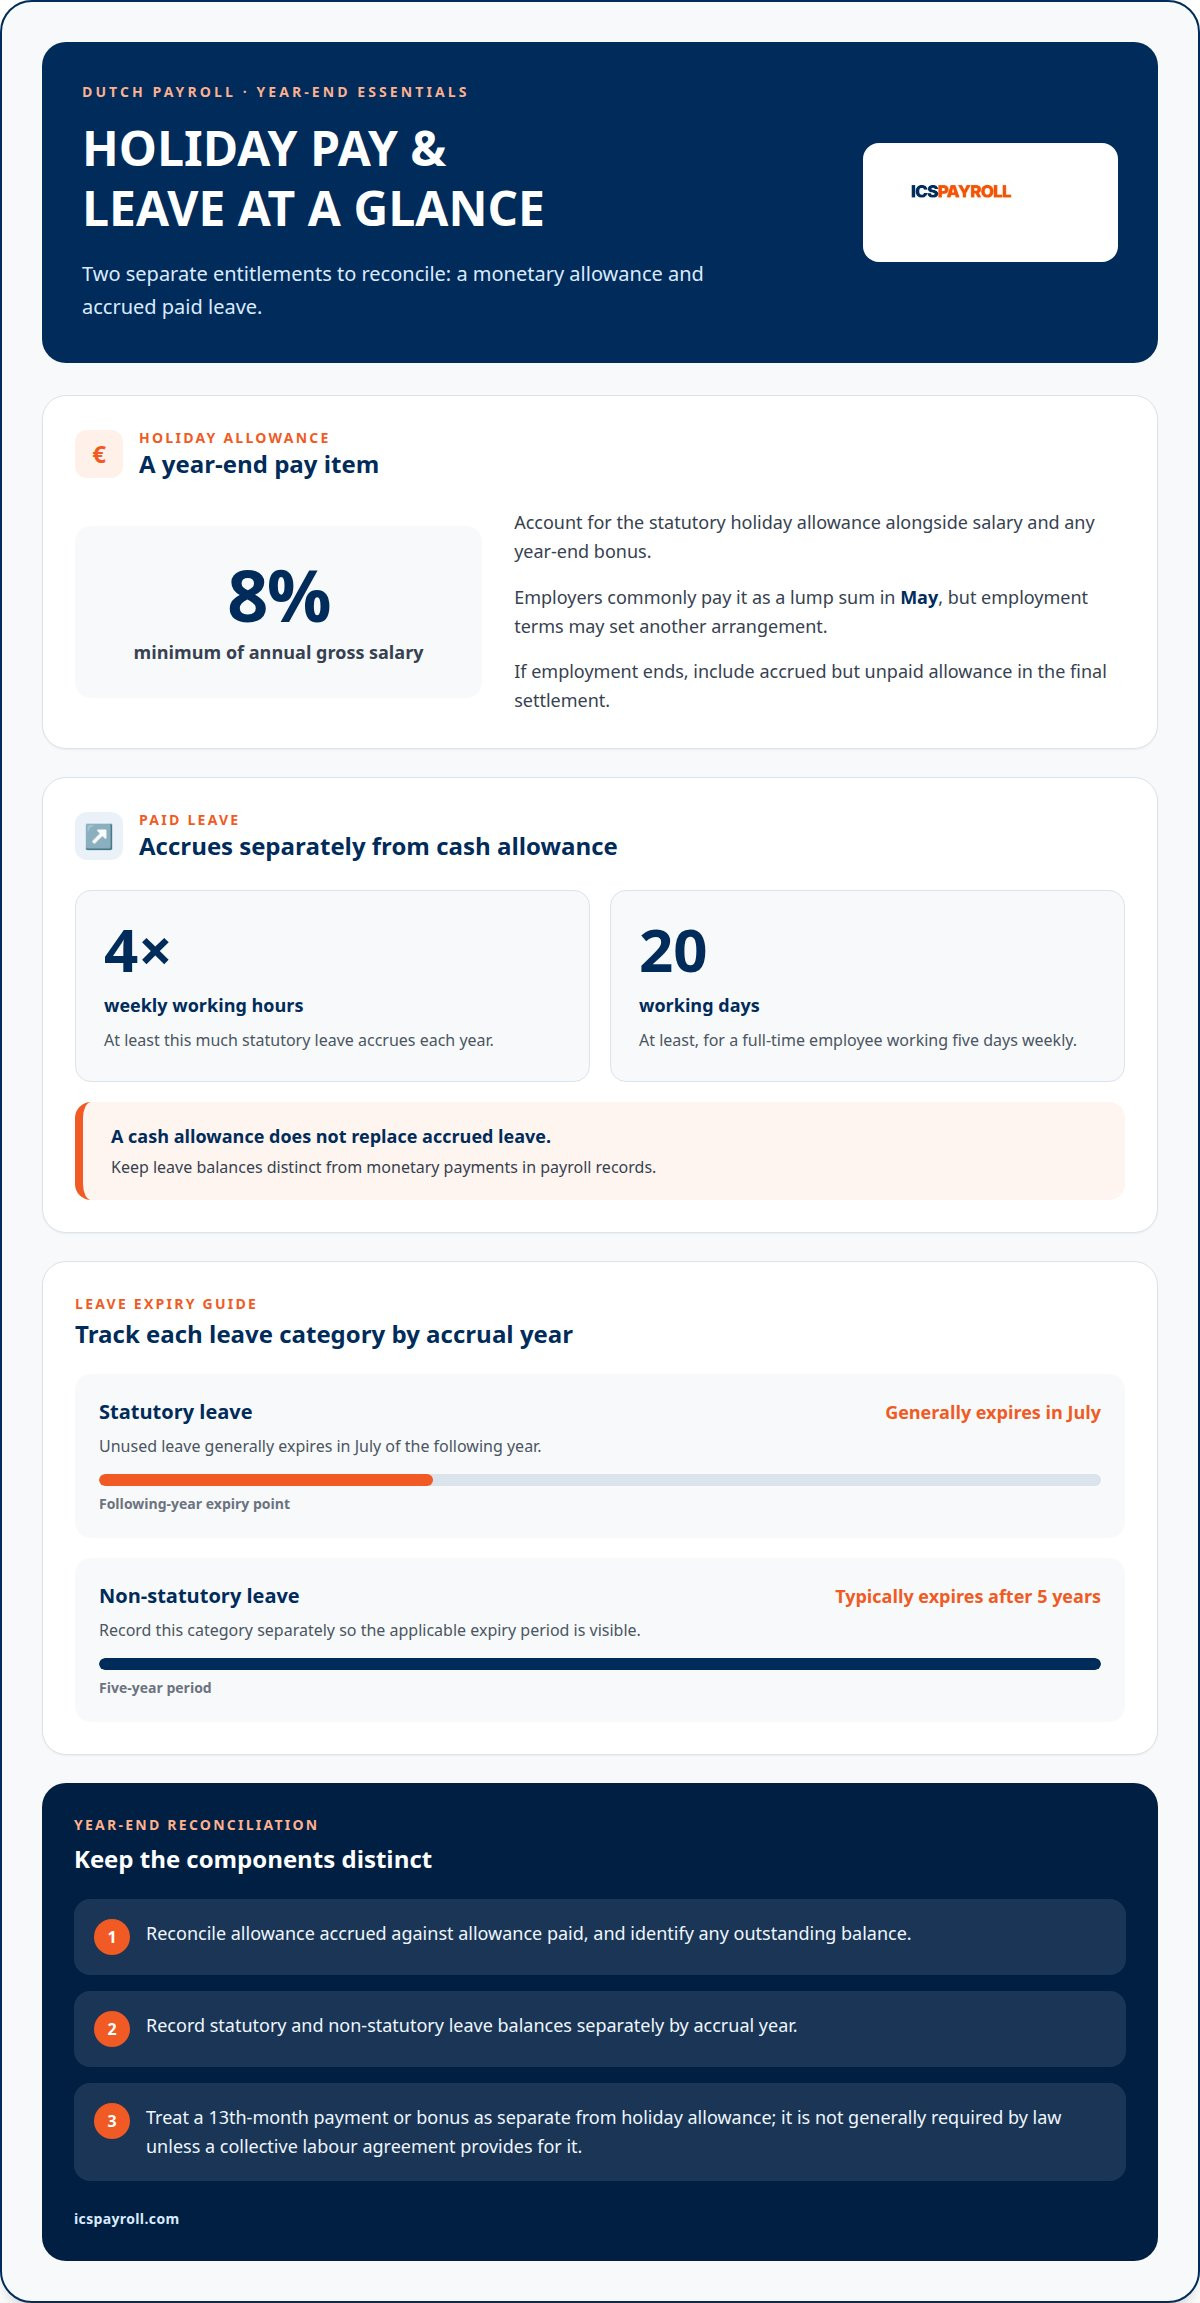
Los empleadores en los Países Bajos deben abonar una paga de vacaciones de al menos el 8% del salario bruto anual. Por su parte, los empleados devengan días de vacaciones retribuidas de forma independiente, en función de su jornada laboral semanal.
La paga de vacaciones en la liquidación de fin de año
La paga de vacaciones [vakantiegeld] es un concepto retributivo independiente que la gestión de nóminas contabiliza junto con el salario y las posibles primas de fin de año. Conforme a las directrices sobre la paga de vacaciones de Business.gov.nl, el mínimo legal se sitúa en el 8% del salario bruto anual. Esto resulta determinante al conciliar los devengos anuales: la paga del decimotercer mes o el bonus de fin de año son conceptos distintos que, con carácter general, no vienen exigidos por ley salvo que lo estipule un convenio colectivo de trabajo [CAO]. Si la relación laboral se extingue, la paga de vacaciones devengada y pendiente de cobro debe liquidarse obligatoriamente en el finiquito.
Calendario de abono de la paga de vacaciones
Por regla general, los empleadores abonan la paga de vacaciones en un único pago en mayo, si bien el contrato de trabajo puede establecer un acuerdo distinto. Conviene realizar un seguimiento de los importes devengados y liquidados a lo largo del año e integrar cualquier saldo pendiente en la regularización de fin de año. Esto permite identificar cantidades adeudadas si finaliza el contrato o si se sigue un calendario de pagos diferenciado.
La paga legal se calcula sobre el salario bruto anual a razón de un tipo mínimo del 8%. En la gestión de nóminas, dicho porcentaje se aplica sobre la base salarial de referencia en lugar de computar la paga como una mensualidad ordinaria adicional. La paga del decimotercer mes es independiente: se trata de una mensualidad extra de salario bruto que excluye la paga de vacaciones. Su importe y fecha de abono dependen del contrato laboral o del convenio colectivo de aplicación.
Los días de vacaciones retribuidas constituyen un derecho independiente de la paga de vacaciones. Según las directrices sobre derechos vacacionales de Business.gov.nl, los trabajadores devengan anualmente un permiso retribuido de al menos cuatro veces sus horas semanales de trabajo. Para un empleado a jornada completa que preste servicios cinco días a la semana, esto equivale como mínimo a 20 días laborables. Una compensación económica no sustituye a los días devengados de permiso, por lo que los registros de nómina deben diferenciar los saldos de días de descanso de los abonos monetarios.
El tratamiento a efectos de pensiones varía según el concepto liquidado y las condiciones laborales aplicables. Un bonus de fin de año o una decimotercera mensualidad no suelen generar un devengo adicional de paga de vacaciones ni de cotizaciones a planes de pensiones, a menos que el contrato o el convenio colectivo dispongan lo contrario. La administración de nóminas debe clasificar cada concepto por separado y aplicar la definición correspondiente de salario computable a efectos de pensión, sin clasificar sistemáticamente cada retribución extraordinaria como salario ordinario.
Revise los saldos de vacaciones de forma paralela a la paga de vacaciones. Las vacaciones legales devengadas en un año natural caducan, por lo general, en julio del ejercicio siguiente si no se han disfrutado; los días extralegales suelen prescribir a los cinco años. Registre cada categoría por año de devengo para detectar con antelación los periodos próximos a expirar. El cálculo de la paga, el historial de liquidaciones, el régimen aplicable a pensiones y el cómputo de vacaciones componen, en conjunto, una imagen nítida del cierre del ejercicio.
Tramos del impuesto sobre los salarios y cotizaciones a la seguridad social nacional
La nómina integra las retenciones a cuenta del impuesto sobre los salarios del empleado junto con las cotizaciones sociales a cargo del empleador. El abono de una prima de fin de año o de una decimotercera mensualidad también incide en estos cálculos en el momento de liquidarse.
Tramos y retenciones del impuesto sobre los salarios
Las retenciones del impuesto sobre los salarios [loonheffing] se deducen del sueldo bruto y se declaran periódicamente a través de la nómina neerlandesa. Para 2026, el tipo conjunto del IRPF y de las cotizaciones a la seguridad social nacional en el primer tramo del Box 1 se sitúa en el 35,75% para rentas de entre 0 € y 38.883 €, con arreglo a lo dispuesto por la Belastingdienst. Resulta imprescindible aplicar el tipo correcto, ya que los rendimientos tributables y las retribuciones extraordinarias condicionan las retenciones acumuladas en el ejercicio.
Los empleadores calculan el impuesto sobre los salarios de un bonus de fin de año o de una decimotercera mensualidad recurriendo a la tabla de retenciones aplicable a remuneraciones especiales [bijzondere beloningen]. Aplican la retención correspondiente y la declaran formalmente en la liquidación periódica. Dado que los empleados solo pueden acogerse al crédito fiscal sobre el trabajo [heffingskorting] ante un único empleador de forma simultánea, los datos de pluriempleo pueden condicionar la bonificación aplicable.
Cotizaciones a la seguridad social nacional
Las cotizaciones a la seguridad social nacional [volksverzekeringen] forman parte de las deducciones aplicadas al trabajador, mientras que las cargas sociales del empleador [werknemersverzekeringen] constituyen costes independientes para la empresa. Diferenciarlas permite comprender con claridad por qué los descuentos del empleado difieren del coste de personal total asumido por la empresa.
En 2026, el tipo de la cotización por desempleo AWf asciende al 2,74% para contratos indefinidos formalizados por escrito y al 7,74% para contratos temporales o flexibles. Los tipos del fondo por incapacidad laboral Aof se sitúan en el 6,27% o en el 7,63%, según la clasificación de la empresa, de conformidad con lo publicado en el Staatscourant. Estos baremos determinan exclusivamente los costes empresariales, sin mermar directamente el salario neto del trabajador como sí lo hace la retención fiscal.
La contribución patronal al seguro médico Zvw es del 6,10% en 2026, aplicable sobre las retribuciones hasta una base máxima de cotización de 79.409 €. Dicha aportación no guarda relación con la prima del seguro de salud privado que cada trabajador contrata y abona individualmente. Acotar la contribución a su base máxima permite a los responsables de nóminas separar con precisión las cargas de la empresa de las deducciones del empleado.
El pago de un bonus de fin de año o de una decimotercera mensualidad no es de carácter obligatorio por ley en los Países Bajos, aunque un convenio colectivo puede imponerlo. En caso de pactarse, el contrato o el convenio regularán sus términos y momento de pago. Lo habitual es que las empresas los abonen entre noviembre y diciembre. La administración de nóminas debe aplicar las retenciones fiscales y las cotizaciones sociales pertinentes al procesar la remesa.
A efectos de la conciliación anual, los registros deben detallar por separado el salario bruto, los complementos extraordinarios, las retenciones a cuenta del trabajador y las cuotas patronales. La base máxima de cotización de 79.409 € opera para los seguros sociales obligatorios y delimita también el techo de la aportación patronal a la Zvw. Estos topes cobran especial relevancia cuando la retribución anual se aproxima al límite máximo. Unas nóminas transparentes ayudan a los empleados a distinguir sus devengos y deducciones frente a las aportaciones de la empresa, al tiempo que salvaguardan el desglose de cálculo de cada concepto.
Las empresas que gestionan nóminas neerlandesas pueden recurrir a la gestión de nóminas en los Países Bajos para asegurar la correcta tramitación de salarios, retenciones e impuestos patronales.
Tipos del IRPF y retenciones en la nómina
El jaaropgave resume las cifras anuales de la nómina del trabajador a efectos fiscales en los Países Bajos. El cierre anual conecta la información salarial mensual y su régimen impositivo con el documento anual definitivo que recibe el trabajador.
Para elaborar los certificados anuales, cuadre los importes acumulados de cada empleado con su última nómina del año y expida un certificado por cada fuente de ingresos. El documento debe entregarse a más tardar el último día de febrero del año posterior al ejercicio liquidado. Verifique rigurosamente que los datos identificativos de la empresa y del trabajador, así como las retribuciones acumuladas y las retenciones practicadas, coincidan de forma exacta con los asientos de nómina.
El certificado anual facilita al empleado la información requerida para cumplimentar su declaración del IRPF neerlandés. Refleja los ingresos íntegros devengados, el impuesto sobre los salarios retenido y las cotizaciones a la seguridad social devengadas durante el ejercicio fiscal precedente. Dichos importes deben guardar correspondencia con los registros del cierre anual, incluidas las regularizaciones de liquidaciones previas. Los empleados que perciban rendimientos de distintos pagadores recibirán un certificado por cada pagador.
La retención en nómina constituye un anticipo tributario a cuenta de los rendimientos del trabajo. El certificado anual consolida los ingresos computables y las deducciones aplicadas a lo largo del año natural, que comprende del 1 de enero al 31 de diciembre. Para 2026, el tipo aplicable al primer tramo del Box 1 es del 35,75% para rentas de entre 0 € y 38.883 €, de conformidad con las instrucciones tributarias del Box 1 de la Belastingdienst. Cotejar los acumulados anuales con antelación permite resolver discrepancias antes de trasladarlas a los certificados individuales.
Los empleadores deben presentar la declaración periódica de retenciones salariales o loonaangifte por cada periodo de nómina, ya sea con carácter mensual o cada cuatro semanas. La declaración se presenta a más tardar el último día del mes siguiente, de acuerdo con la normativa de presentación de retenciones de la Belastingdienst. La concordancia entre las cifras declaradas periódicamente y la contabilidad interna de salarios garantiza unos acumulados anuales coherentes.
En 2026, el salario mínimo interprofesional bruto legal para empleados de 21 años o más fue de 14,71 € por hora a 1 de enero y ascendió a 14,99 € por hora el 1 de julio, según los datos sobre salarios mínimos de Business.gov.nl. Al tratarse de módulos por hora, los controles salariales deben computar las horas efectivas de trabajo y no un importe mensual fijo estimado.
Si el empleado dispone de una resolución estimatoria del régimen del 30% [30%-regeling], la nómina debe aplicar fielmente los términos fijados por la administración y sus condiciones conexas. En 2026, el umbral de salario sujeto a tributación tras aplicar la exención asciende a 48.013 € anuales, o a 36.497 € en el caso de trabajadores menores de 30 años en posesión de un título de máster acreditado, según la guía del régimen del 30% de la Belastingdienst. Dichas cuantías imponibles constituyen el baremo para verificar el cumplimiento de los límites.
Al cierre de ejercicio, concluya el ciclo de nómina del año natural, concilie las liquidaciones presentadas con las fichas de los empleados, subsane cualquier diferencia y emita los certificados anuales. Vincular las cifras de origen con cada total declarado apuntala la solidez fiscal ante la inspección neerlandesa y proporciona a los empleados un soporte fidedigno para sus obligaciones tributarias.
Las declaraciones obligatorias de fin de año contemplan la compensación de deducciones por excedencia vitalicia [levensloopverlofkorting] y la tabla de retención aplicable; tipos habituales del impuesto neerlandés sobre los salarios: del 2,3% al 52%; del 37,1% al 37,07% hasta 69.398 € de renta anual, 36.93% hasta 73.031 € y 49,50% por encima de dicho umbral.
Certificados anuales de salarios (jaaropgave)
El jaaropgave acredita el cómputo anual de la nómina del empleado ante las autoridades tributarias neerlandesas. Un procedimiento estructurado de cierre de nóminas en los Países Bajos vincula los datos retributivos mensuales y su fiscalidad con la declaración de ingresos definitiva de cada trabajador.
Salario sujeto a retención e impuestos descontados
El salario sujeto a retención [fiscaal loon] es la base de cálculo empleada para aplicar las deducciones fiscales y declarar las rentas anuales del trabajo. Los empleados utilizan este certificado para confeccionar su declaración de la renta en los Países Bajos. El documento consigna los ingresos computables, las retenciones tributarias practicadas y las cotizaciones a la seguridad social durante el año fiscal previo. Distinga nítidamente el salario imponible del sueldo líquido percibido para que los trabajadores puedan relacionar los importes declarados con las transferencias bancarias recibidas.
Declaraciones tributarias de fin de año
La declaración tributaria de salarios de fin de año cuadra los registros internos con las cuantías presentadas en cada periodo de nómina. Las empresas tramitan una declaración de impuestos sobre nóminas por cada periodo, habitualmente cada mes o cuatro semanas. Las directrices para 2026 fijan el plazo de entrega en el último día del mes posterior. Los certificados anuales deben recoger fielmente los totales consolidados, incluyendo las rectificaciones practicadas a periodos anteriores.
En 2026, el salario mínimo bruto legal para trabajadores a partir de 21 años se fijó en 14,71 € por hora desde el 1 de enero, de acuerdo con el Gobierno de los Países Bajos, incrementándose a 14,99 € por hora desde el 1 de julio. Dado que son tarifas horarias, las comprobaciones de nómina deben calcularse en función de las horas de trabajo reales y no sobre una base fija supuesta.
Pasos para el cierre de nóminas de fin de año
El cierre de nóminas consiste en liquidar y dar por definitivas las cifras del ejercicio natural antes de emitir los certificados a los trabajadores. Concilie la última nómina, registre los ajustes pertinentes, verifique la base computable y las retenciones acumuladas y proceda a confeccionar cada certificado individual. Es preceptivo entregarlo como máximo a finales de febrero del año posterior al ejercicio cerrado. Este procedimiento metódico asegura que el empleado reciba datos en perfecta consonancia con las cuentas oficiales de la empresa.
Tratándose de trabajadores acogidos formalmente al régimen del 30%, la nómina debe aplicar los términos precisos de la resolución escrita emitida por la Belastingdienst y las condiciones conexas. Conserve dicha autorización en el expediente de nómina del trabajador y aplique este régimen al expedir el certificado anual. Con ello se garantiza que la retribución notificada coincida con las fórmulas aplicadas mes a mes durante el año.
Conciliación de nóminas de fin de año
La conciliación consiste en contrastar los expedientes laborales con las declaraciones presentadas y las cifras consolidadas del año. Cruce los importes de salario bruto, base fiscal imponible, retenciones del impuesto sobre los salarios, cotizaciones sociales y correcciones en los recibos de salarios y en las liquidaciones fiscales oficiales. Así se corrigen los desfases antes de que se reflejen en el jaaropgave o se trasladen al nuevo ejercicio de liquidación.
Una adecuada gestión del cierre de nóminas en los Países Bajos exige asentar documentalmente la causa de cada ajuste y el periodo impositivo al que afecta. Mantenga la resolución del régimen del 30% debidamente vinculada a sus asientos de nómina y archive las variaciones contractuales de jornada o sueldo que hayan incidido en las revisiones del salario mínimo. Esto genera una pista de auditoría sólida frente al fisco neerlandés y ofrece a la plantilla un desglose transparente de sus rentas anuales.
Registros de nómina y conservación de datos
Las empresas en los Países Bajos están legalmente obligadas a conservar su documentación contable y administrativa durante siete años. Al cerrar el ejercicio, los archivos de nómina deben permitir una reconstrucción fehaciente del histórico de salarios, retenciones, cotizaciones a la seguridad social y saldos pendientes con los trabajadores.
El expediente de nómina opera como nexo probatorio entre cada liquidación mensual y el resultado acumulado del año. Archive recibos de salarios, resúmenes periódicos de costes, declaraciones de retenciones sobre los salarios, extractos bancarios de pago y certificados anuales de salarios clasificados por empleado y ciclo de liquidación. De este modo se agiliza el rastreo de ingresos y descuentos, incluidas las cuotas de la seguridad social nacional y las cargas sociales empresariales.
Estructure los soportes documentales según la naturaleza de cada partida. El salario bruto y la base fiscal acreditan las declaraciones de IRPF; los detalles de cotización justifican el cálculo de los seguros sociales. Por su parte, el saldo de días de permiso y la paga de vacaciones explican el pago de finiquitos y derechos pendientes. Cuando un incentivo fiscal o el régimen del 30% modifiquen el trato en la nómina, guarde los cómputos mensuales junto con la resolución oficial.
Un proceso eficaz de revisión agrupa los documentos por año natural y cruza los balances de nómina con las declaraciones tributarias y los justificantes de transferencia bancaria. Señale claramente cualquier rectificación, conservando tanto los números iniciales como la cifra subsanada. Esto garantiza una trazabilidad indiscutible sin forzar a un auditor a deducir el motivo de una variación. El plazo legal de conservación de siete años hace que el rigor documental trascienda al mero cierre administrativo del año.
Si planea cambiar de proveedor de nóminas o de software al término del año, conserve íntegro el histórico de la administración y traspase los saldos iniciales con su correspondiente detalle justificativo. Compare los datos maestros del personal, los salarios acumulados en el ejercicio, las retenciones practicadas, la seguridad social, las coberturas por pensiones, las bolsas de vacaciones pendientes y los créditos fiscales aplicados entre ambos sistemas. Esto impedirá que saldos parciales o erróneos contaminen la primera liquidación del nuevo ejercicio.
A modo de ejemplo, el salario imponible acumulado en el año por un empleado debe corresponderse con la suma de sus recibos mensuales y declaraciones fiscales presentadas. Asimismo, el saldo de la paga de vacaciones debe reflejar su devengo cronológico y los importes anticipados. Documente cualquier corrección en curso y los meses a los que pertenece, evitando que el nuevo gestor interprete un ajuste anterior como un devengo corriente o un derecho nuevo.
La catalogación y la facilidad de consulta son tan determinantes como el almacenamiento. Establezca un protocolo uniforme por empleado y ejercicio, etiquetando con claridad las partidas del impuesto sobre los salarios, las cotizaciones a la seguridad social y sus correspondientes justificantes. Mantenga cada certificado anual directamente asociado a las nóminas mensuales que lo originaron. Estas pautas permiten a las empresas responder con solvencia ante una inspección y diferenciar la documentación de carácter oficial de los borradores internos.
Para asegurar una transición sin incidencias en la gestión de sus nóminas, consulte sobre administración de nóminas en los Países Bajos y custodia de expedientes de fin de año.
ICSPayroll: Administración de nóminas en los Países Bajos
ICSPayroll asiste a empresas internacionales en el cumplimiento de sus obligaciones laborales y tributarias en los Países Bajos mediante servicios especializados de nómina neerlandesa y Employer of Record (EOR). Nuestras soluciones comprenden el cálculo íntegro de salarios, retenciones impositivas, emisión de certificados anuales y retención documental, o bien la contratación integral de personal a través de un esquema laboral legal en el país.
En el caso de trabajadores internacionales desplazados o contratados en origen, ICSPayroll gestiona integralmente el trámite del régimen del 30%. Cada servicio cubre una necesidad concreta, desde la externalización del ciclo habitual de nóminas hasta la contratación indirecta mediante soluciones de EOR o la obtención de exenciones fiscales cualificadas. El paso a dar dependerá de su operativa empresarial y del alcance del servicio que requiera cubrir en territorio neerlandés.
Póngase en contacto con ICSPayroll para analizar sus requerimientos retributivos y optimizar su proceso de cierre de ejercicio en los Países Bajos.
Consolide un ciclo de nóminas más sólido para el próximo año
Plantee el proceso de cierre de nóminas en los Países Bajos como una fase de planificación estratégica y no como un mero trámite administrativo. Aproveche la entrada del nuevo ejercicio para delimitar quién valida las novedades de nómina, quién autoriza las liquidaciones, cómo se aprueban las subsanaciones y a través de qué canal se resuelven las dudas de los empleados. La atribución transparente de funciones agiliza las gestiones periódicas y aporta certidumbre ante variaciones en la operativa retributiva.
Un calendario interno estructurado permite acompasar estas tareas con el ciclo habitual de nómina. Determine cuándo debe remitir la información cada departamento, quién revisa las excepciones y cómo se documentan las discrepancias pendientes de conciliar. Así garantizará un flujo de trabajo predecible para los equipos financiero y de personal, con margen suficiente para encajar cambios de convenio colectivo o actualizaciones fiscales.
Para las organizaciones multinacionales, contar con un procedimiento bien pautado garantiza que las decisiones locales en materia retributiva permanezcan visibles para la dirección global de la empresa. ICSPayroll proporciona servicios de nómina neerlandesa, Employer of Record y gestión de solicitudes del régimen del 30% adaptados a cada modelo de contratación. El siguiente paso consiste en identificar la modalidad de servicio que mejor se ajusta a su implantación en los Países Bajos.
Contacte con ICSPayroll para tratar su nómina y proyectar el próximo ejercicio con absoluta seguridad y rigor normativo.
Preguntas frecuentes
¿Cuáles son los plazos y obligaciones de presentación del impuesto sobre las nóminas neerlandés a final de año?
Cada declaración del impuesto sobre las nóminas en los Países Bajos debe presentarse como máximo el último día del mes posterior al devengo, con arreglo al documento informativo oficial de 2026. Al concluir el ejercicio, es preceptivo conciliar los periodos presentados, asentar posibles ajustes y expedir el certificado anual de salarios para cada trabajador. Dicho certificado debe facilitarse a más tardar el último día de febrero del año posterior. A modo ilustrativo, el certificado correspondiente a 2026 vence a finales de febrero de 2027.
¿Qué modificaciones de cierre de año afectan a los tramos de IRPF, créditos fiscales y cotizaciones en los Países Bajos?
Para 2026, las cargas sociales del empleador contemplan una cuota de desempleo AWf del 2,74% para contratos indefinidos por escrito y del 7,74% para contratos temporales o flexibles. La cotización patronal al seguro médico Zvw se fija en el 6,10%, topada en una base máxima de cotización de 79.409 €. Dado que las escalas tributarias y los créditos fiscales sobre la nómina pueden modificarse entre ejercicios, es imprescindible parametrizar el software de nóminas conforme al año en curso. Con carácter general, el crédito fiscal sobre el trabajo solo puede solicitarse ante un único empleador a la vez.
¿Qué normas regulan el cómputo de la paga de vacaciones, primas y retribuciones de fin de año en la nómina holandesa?
La paga legal de vacaciones debe calcularse aplicando un mínimo del 8% sobre el salario bruto anual, diferenciándola contablemente de cualquier prima o decimotercera mensualidad. El bonus de fin de año no es preceptivo con arreglo a la legislación holandesa general, salvo que un convenio colectivo de trabajo [CAO] determine lo contrario. Cuando se satisface, se le aplica la retención para remuneraciones especiales. Por ejemplo, una gratificación abonada en diciembre debe figurar en nómina de forma separada al salario mensual ordinario.
¿Qué expedientes de nómina deben custodiar las empresas en los Países Bajos y durante cuánto tiempo?
Las empresas en los Países Bajos deben conservar sus archivos contables y laborales durante un periodo de siete años. El archivo de personal debe recoger justificantes tales como recibos de salario, declaraciones de retenciones, resguardos bancarios de transferencia, certificados anuales y datos identificativos y retributivos del empleado. Se aconseja estructurarlos por trabajador y periodo de declaración, asegurando la correlación de cada dato con su asiento contable. Así, las regularizaciones deben archivarse junto al periodo mensual que rectifican y no aisladas de su contexto.
¿A qué riesgos y contingencias se exponen las empresas por presentar declaraciones de nómina incorrectas o extemporáneas en los Países Bajos?
Las discrepancias en los datos generan incongruencias entre la contabilidad laboral y los certificados anuales de retribuciones, o provocan el arrastre de saldos viciados al ejercicio siguiente. Resulta esencial cuadrar los totales de nómina con sus justificantes de origen para detectar y rectificar cualquier descuadre antes de la expedición de los certificados de retenciones.
Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de titularidad íntegra de Intercompany Solutions responsable de ICS Payroll. Dirige los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, liquidaciones del impuesto sobre los salarios y cotizaciones a la seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos [CAO], con posibilidad de alta e incorporación de empleados en 48 horas.
Preguntas frecuentes
Cada declaración del impuesto sobre las nóminas en los Países Bajos debe presentarse como máximo el último día del mes posterior al devengo, con arreglo al documento informativo oficial de 2026. Al concluir el ejercicio, es preceptivo conciliar los periodos presentados, asentar posibles ajustes y expedir el certificado anual de salarios para cada trabajador. Dicho certificado debe facilitarse a más tardar el último día de febrero del año posterior. A modo ilustrativo, el certificado correspondiente a 2026 vence a finales de febrero de 2027.
Para 2026, las cargas sociales del empleador contemplan una cuota de desempleo AWf del 2,74% para contratos indefinidos por escrito y del 7,74% para contratos temporales o flexibles. La cotización patronal al seguro médico Zvw se fija en el 6,10%, topada en una base máxima de cotización de 79.409 €. Dado que las escalas tributarias y los créditos fiscales sobre la nómina pueden modificarse entre ejercicios, es imprescindible parametrizar el software de nóminas conforme al año en curso. Con carácter general, el crédito fiscal sobre el trabajo solo puede solicitarse ante un único empleador a la vez.
La paga legal de vacaciones debe calcularse aplicando un mínimo del 8% sobre el salario bruto anual, diferenciándola contablemente de cualquier prima o decimotercera mensualidad. El bonus de fin de año no es preceptivo con arreglo a la legislación holandesa general, salvo que un convenio colectivo de trabajo [CAO] determine lo contrario. Cuando se satisface, se le aplica la retención para remuneraciones especiales. Por ejemplo, una gratificación abonada en diciembre debe figurar en nómina de forma separada al salario mensual ordinario.
Las empresas en los Países Bajos deben conservar sus archivos contables y laborales durante un periodo de siete años. El archivo de personal debe recoger justificantes tales como recibos de salario, declaraciones de retenciones, resguardos bancarios de transferencia, certificados anuales y datos identificativos y retributivos del empleado. Se aconseja estructurarlos por trabajador y periodo de declaración, asegurando la correlación de cada dato con su asiento contable. Así, las regularizaciones deben archivarse junto al periodo mensual que rectifican y no aisladas de su contexto.
Las discrepancias en los datos generan incongruencias entre la contabilidad laboral y los certificados anuales de retribuciones, o provocan el arrastre de saldos viciados al ejercicio siguiente. Resulta esencial cuadrar los totales de nómina con sus justificantes de origen para detectar y rectificar cualquier descuadre antes de la expedición de los certificados de retenciones.
Artículos relacionados


