Jaarafsluiting van de salarisadministratie in Nederland: belasting en vakantiegeld
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Een salarisjaar is niet afgerond zodra het laatste salaris is uitbetaald. Het proces rond de jaarafsluiting van de salarisadministratie in Nederland omvat ook het verantwoorden van vakantiegeld, het inhouden van loonheffingen, het opstellen van jaaropgaven en het bewaren van salarisgegevens gedurende zeven jaar.
Het is verleidelijk om alleen te focussen op de laatste betaling en de administratie en rapportages over het hoofd te zien die nodig zijn om het jaar formeel af te sluiten. Deze gids licht de belangrijkste Nederlandse verplichtingen rond het jaareinde toe: hoe er wordt omgegaan met vakantiegeld en bonussen, wat werknemers nodig hebben op hun jaaropgave en hoe lang de salarisadministratie bewaard moet blijven.
U zult ook zien hoe deze verantwoordelijkheden passen binnen de bredere salariscyclus, zodat u taken die specifiek bij het jaareinde horen goed kunt onderscheiden van taken die doorlopen naar het volgende kalenderjaar.
Belangrijkste inzichten
- Neem de wettelijke vakantiebijslag mee in de loonberekeningen aan het einde van het jaar. Het Nederlandse minimum is 8% van het bruto jaarsalaris.
- Verwerk de loonheffing op bonussen en dertiende-maanduitkeringen via de tabel voor bijzondere beloningen, in plaats van deze als regulier salaris te behandelen.
- Stel een jaaropgave op die werknemers de salaris- en inhoudingsgegevens biedt die zij nodig hebben voor hun belastingaangifte.
- Houd de salarisadministratie georganiseerd en toegankelijk. Nederlandse bedrijven bewaren hun administratie over het algemeen zeven jaar.
- Controleer salariscijfers en onderliggende documentatie gezamenlijk om te zorgen voor accurate gegevens bij de overgang naar het volgende kalenderjaar.
Wettelijke vakantiebijslag en vakantierechten
Nederlandse werkgevers moeten minimaal 8% van het bruto jaarsalaris aan vakantiebijslag betalen. Daarnaast bouwen werknemers afzonderlijk wettelijke vakantie-uren op, gebaseerd op hun wekelijkse arbeidsduur.
Vakantiegeld bij de jaarafsluiting
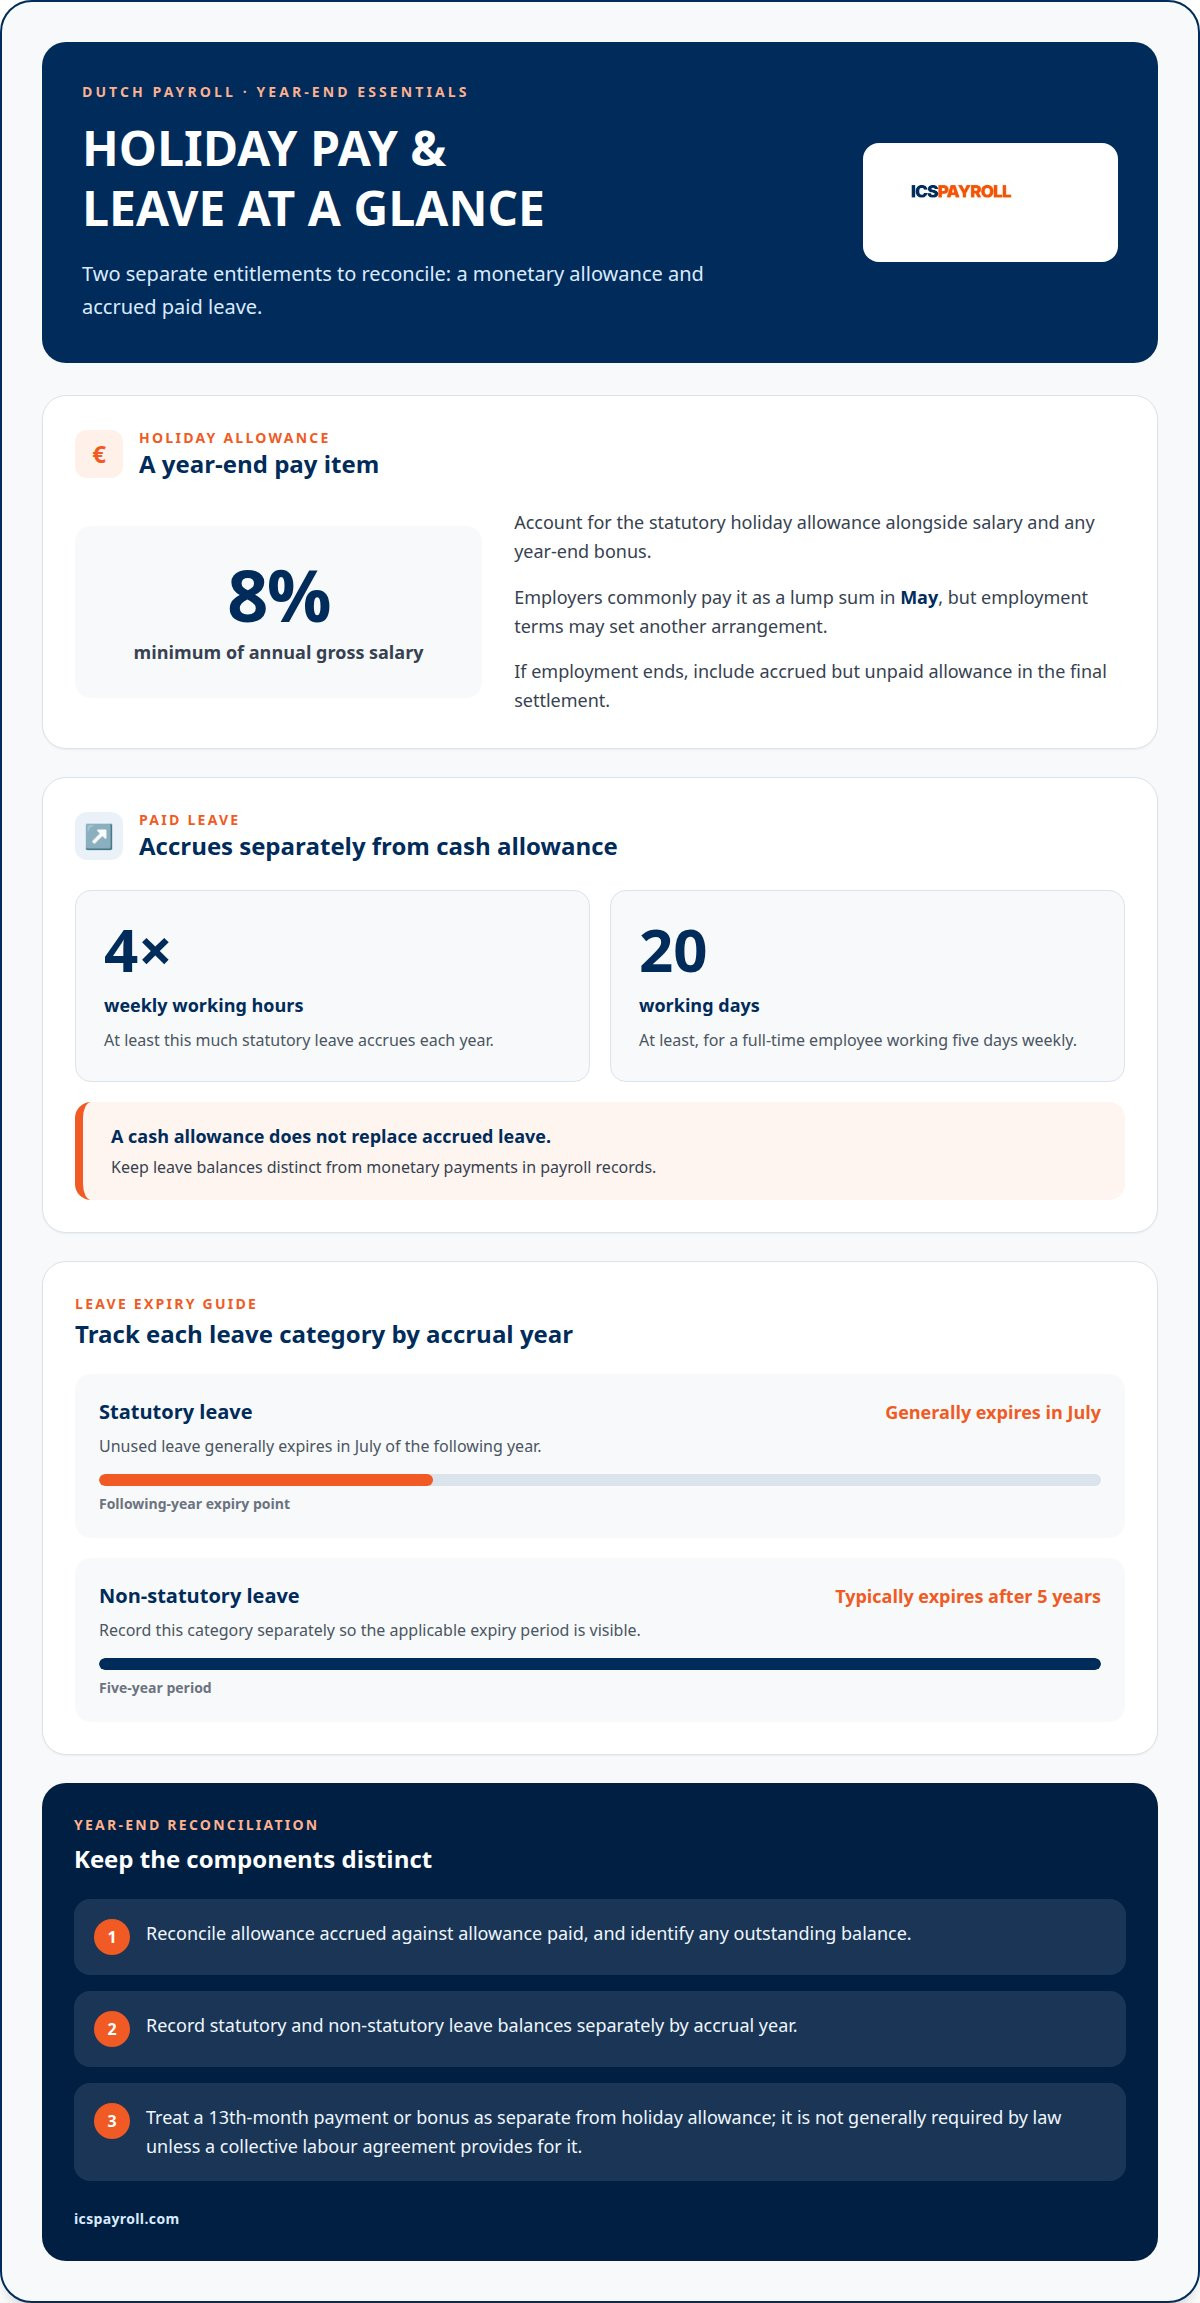
Vakantiegeld is een afzonderlijke looncomponent die in de salarisadministratie wordt verwerkt naast het reguliere salaris en een eventuele eindejaarsbonus. Volgens de richtlijnen voor vakantiegeld op Business.gov.nl bedraagt het wettelijke minimum 8% van het bruto jaarsalaris. Dit is van belang bij het aansluiten van het jaarloon: een dertiende maand of eindejaarsbonus staat hier los van en is wettelijk over het algemeen niet verplicht, tenzij dit in een collectieve arbeidsovereenkomst (cao) is vastgelegd. Als het dienstverband eindigt, moet de opgebouwde maar nog niet uitbetaalde vakantiebijslag worden meegenomen in de eindafrekening.
Tijdstip van uitbetaling van vakantiegeld
Werkgevers betalen de vakantiebijslag doorgaans ineens uit in mei, hoewel in de arbeidsovereenkomst een andere afspraak kan zijn gemaakt. Houd het gedurende het jaar opgebouwde en uitbetaalde bedrag nauwkeurig bij en neem een eventueel openstaand saldo op in de jaaraansluiting. Dit helpt bij het tijdig signaleren van bedragen die nog verschuldigd zijn wanneer een dienstverband eindigt of wanneer het afgesproken betalingsschema afwijkt.
De wettelijke bijslag wordt berekend over het bruto jaarsalaris, met een minimumpercentage van 8%. De salarisadministratie past dit percentage toe op de relevante grondslag en behandelt de vergoeding dus niet als een extra maandsalaris. Een dertiende maand staat hier los van: dit is een extra maand brutoloon, exclusief vakantiegeld. De hoogte en de timing daarvan hangen af van de arbeidsvoorwaarden of de van toepassing zijnde cao.
Betaald verlof is een ander recht dan vakantiegeld. Volgens de richtlijnen voor vakantierechten op Business.gov.nl bouwen werknemers per jaar minimaal vier keer hun wekelijkse arbeidsduur aan wettelijke vakantiedagen op. Voor een fulltime werknemer die vijf dagen per week werkt, komt dit neer op minimaal 20 werkdagen. Een financiële vergoeding vervangt opgebouwd verlof niet zomaar; de salarisadministratie moet verlofsaldi dan ook gescheiden houden van geldelijke uitbetalingen.
De pensioenkundige verwerking hangt af van de specifieke betaling en de geldende arbeidsvoorwaarden. Over een eindejaarsbonus of dertiende maand wordt doorgaans geen verdere vakantiebijslag of pensioenopbouw berekend, tenzij het contract of de cao anders bepaalt. De salarisadministratie moet elke uitkering afzonderlijk categoriseren en de relevante definitie van het pensioengevend loon toepassen, in plaats van elke extra betaling automatisch als regulier salaris aan te merken.
Controleer verlofsaldi altijd in combinatie met het vakantiegeld. Wettelijke vakantiedagen die in het ene jaar zijn opgebouwd, vervallen over het algemeen per 1 juli van het daaropvolgende jaar als ze niet zijn opgenomen; bovenwettelijke vakantiedagen verjaren doorgaans na vijf jaar. Registreer elke categorie op opbouwjaar om verlof dat dreigt te vervallen tijdig te signaleren. De berekening van de vakantiebijslag, de betalingshistorie, de pensioenbehandeling en het verlofoverzicht geven samen een helder inzicht in de financiële positie aan het einde van het jaar.
Belastingschijven en premies volksverzekeringen
De salarisadministratie combineert de inhouding van de loonbelasting voor rekening van de werknemer met werkgeverspremies en -bijdragen. Een eventuele eindejaarsbonus of dertiende maand is bij uitbetaling eveneens van invloed op de berekeningen.
Schijventarief en inhouding van loonheffing
Loonheffing wordt ingehouden op het salaris en gerapporteerd via de Nederlandse loonaangifte. Voor 2026 bedraagt het gecombineerde tarief voor inkomstenbelasting en premies volksverzekeringen in de eerste schijf van Box 1 35,75% over het inkomen van € 0 tot € 38.883, volgens de Belastingdienst. Het toepasselijke percentage is belangrijk, omdat het belastbaar loon en bijzondere uitkeringen rechtstreeks van invloed zijn op de totale inhouding over het jaar.
Werkgevers berekenen de loonbelasting over een eindejaarsbonus of dertiende maand aan de hand van de loonbelastingtabel voor bijzondere beloningen. Zij houden het berekende bedrag in en geven dit aan in de loonaangifte. Werknemers kunnen de loonheffingskorting over het algemeen maar bij één werkgever tegelijk laten toepassen; gegevens over nevenfuncties kunnen daarom bepalen welke heffingskorting van toepassing is.
Premies volksverzekeringen
Premies volksverzekeringen vormen een onderdeel van de inhoudingen op het werknemersloon, terwijl de premies werknemersverzekeringen afzonderlijke kosten voor de werkgever zijn. Door dit onderscheid scherp te houden, wordt duidelijk waarom de inhoudingen bij de werknemer afwijken van de totale loonkosten van de werkgever.
Voor 2026 bedraagt de AWf-premie voor de werkloosheidswet 2,74% voor vaste schriftelijke contracten en 7,74% voor flexibele of tijdelijke contracten. De Aof-premies bedragen 6,27% en 7,63%, afhankelijk van de grootte van de werkgever, zoals gepubliceerd in de Staatscourant. Deze premies beïnvloeden de werkgeverslasten, maar niet het nettosalaris van de werknemer op dezelfde manier als de ingehouden loonheffing.
De werkgeversheffing Zvw (Zorgverzekeringswet) bedraagt 6,10% in 2026 en wordt toegepast op het inkomen tot het maximale premieloon van € 79.409. Deze werkgeversbijdrage staat los van de nominale premie voor de zorgverzekering die de werknemer zelf rechtstreeks aan zijn zorgverzekeraar betaalt. Door deze heffing alleen over het toepasselijke maximum te berekenen, kan de salarisadministratie de werkgeverslasten zuiver scheiden van inhoudingen bij de werknemer.
Een eindejaarsbonus of dertiende maand is volgens de Nederlandse wet over het algemeen niet verplicht, hoewel een cao dit kan voorschrijven. Indien overeengekomen, bepalen de arbeidsovereenkomst of de cao de voorwaarden en het uitbetalingsmoment. Werkgevers keren deze bedragen vaak uit in november of december. De salarisadministratie moet bij de verwerking rekening houden met de juiste loonheffingsinhouding en de toepasselijke premies.
Voor de jaarafsluiting moeten de salarisgegevens duidelijk onderscheid maken tussen het brutoloon, bijzondere beloningen, werknemersinhoudingen en werkgeverspremies. Het maximale premieloon van € 79.409 geldt voor de werknemersverzekeringen; voor de werkgeversheffing Zvw geldt hetzelfde maximum. Deze plafonds zijn met name relevant wanneer het jaarsalaris de grens nadert. Duidelijke salarisstroken helpen werknemers om hun salaris en inhoudingen te onderscheiden van de door de werkgever betaalde premies, terwijl de salarisadministratie de onderbouwing van elk bedrag zorgvuldig archiveert.
Ondernemingen die hun Nederlandse loonberekeningen willen uitbesteden, kunnen gebruikmaken van Nederlandse salarisadministratie voor de verwerking van salarissen, inhoudingen en werkgeverspremies.
Inkomstenbelastingtarieven en inhouding van loonheffing
De jaaropgave vat de jaarlijkse salarisgegevens van een werknemer samen voor de Nederlandse belastingheffing. De jaarafsluiting verbindt de maandelijkse salarisdata en de fiscale verwerking met dit definitieve document voor de werknemer.
Om de jaaropgaven voor te bereiden, sluit u de salaristotalen van elke werknemer aan op de laatste salarisstrook en verstrekt u een afzonderlijke opgave voor elke inkomstenbron. Zorg dat deze uiterlijk eind februari na afloop van het kalenderjaar wordt verstrekt. Controleer of de persoons- en werkgeversgegevens, de loontotalen en de ingehouden bedragen exact overeenkomen met de salarisadministratie.
De jaaropgave verschaft werknemers de gegevens voor hun Nederlandse aangifte inkomstenbelasting. Hierop staan het totale loon, de ingehouden loonheffing en de afgedragen sociale premies over het voorgaande belastingjaar vermeld. Deze cijfers moeten naadloos aansluiten op de salarisgegevens per jaareinde, inclusief eventuele correcties op eerdere loonstroken. Werknemers met meerdere inkomstenbronnen ontvangen voor elke bron een aparte opgave.
Loonheffing fungeert als voorheffing op de inkomstenbelasting uit dienstbetrekking. De jaaropgave vat de inkomsten en inhoudingen samen die zijn aangegeven tijdens het kalenderjaar, dat loopt van 1 januari tot en met 31 december. Voor 2026 bedraagt het gecombineerde tarief in de eerste schijf van Box 1 35,75% over een inkomen van € 0 tot € 38.883, volgens de informatie over Box 1-tarieven van de Belastingdienst. Het afstemmen van de jaartotalen helpt om eventuele verschillen te corrigeren voordat ze op de overzichten van de werknemers terechtkomen.
Werkgevers dienen voor elk loontijdvak - doorgaans per maand of per vier weken - de Nederlandse loonaangifte in. Deze aangifte moet uiterlijk op de laatste dag van de daaropvolgende maand zijn ingediend, volgens de richtlijnen voor loonaangifte van de Belastingdienst. Door de ingediende gegevens van elk tijdvak nauwkeurig te laten aansluiten op de salarisadministratie, ontstaan betrouwbare jaartotalen.
Voor 2026 bedroeg het wettelijk bruto minimumuurloon voor werknemers van 21 jaar en ouder € 14,71 per uur per 1 januari en € 14,99 per uur per 1 juli, volgens de informatie over het minimumloon op Business.gov.nl. Omdat het om uurtarieven gaat, controleert de salarisadministratie op basis van de daadwerkelijk gewerkte uren en niet op basis van een fictief vast maandbedrag.
Wanneer voor een werknemer een goedgekeurde 30%-regeling geldt, past de salarisadministratie de officiële beschikking en de daaraan verbonden voorwaarden toe. In 2026 bedraagt de salarisnorm na aftrek € 48.013, of € 36.497 voor in aanmerking komende werknemers jonger dan 30 jaar met een mastergraad, volgens de richtlijnen voor de 30%-regeling van de Belastingdienst. Bij de toetsing aan deze normen wordt uitgegaan van het toepasselijke belastbare loon.
Sluit bij de jaarafsluiting de salarisadministratie van het kalenderjaar af, vergelijk de ingediende loonaangiften met de personeelsdossiers, los eventuele verschillen op en stel de jaaropgaven op. Koppel de brondossiers aan de gerapporteerde totalen om te zorgen voor een correcte belastingaangifte en om werknemers een overzichtelijk overzicht te bieden voor hun eigen aangifte.
Verplichte jaaropgaven vermelden onder meer de verrekende levensloopverlofkorting en de kleur van de loonbelastingtabel; reguliere Nederlandse inkomstenbelasting/loonbelasting: 2,3% tot 52%; 37,1% tot 37,07% tot een jaarinkomen van € 69.398, 36,93% tot € 73.031 en 49,50% daarboven.
Jaaropgaven
Op de jaaropgave staan de jaarlijkse salarisgegevens van een werknemer voor de Nederlandse belastingdienst. Een gestructureerd jaarafsluitingsproces in Nederland verbindt de maandelijkse salarisgegevens en de fiscale afhandeling met het definitieve overzicht van elke werknemer.
Fiscaal loon en loonheffing
Het fiscaal loon is de loongrondslag die wordt gebruikt om de loonheffing te berekenen en de jaarinkomsten te rapporteren. Werknemers gebruiken de jaaropgave bij het invullen van hun aangifte inkomstenbelasting. Hierop staan het totale loon, de ingehouden loonheffing en de afgedragen sociale premies over het afgelopen belastingjaar. Houd in de administratie het fiscaal loon goed gescheiden van het nettoloon, zodat werknemers direct kunnen herleiden hoe het gerapporteerde inkomen zich verhoudt tot de ontvangen betalingen.
Loonheffingrapportage bij de jaarafsluiting
De rapportage van de loonheffingen bij de jaarafsluiting sluit de salarisadministratie aan op de bedragen die voor elk loontijdvak zijn gerapporteerd. Werkgevers doen voor ieder tijdvak - meestal maandelijks of vierwekelijks - aangifte loonheffingen. De Factsheet 2026 stelt de deadline vast op de laatste dag van de daaropvolgende maand. De jaaropgaven moeten overeenkomen met de resulterende jaartotalen, inclusief correcties op eerdere aangiften.
Voor 2026 bedroeg het wettelijk bruto minimumloon voor werknemers van 21 jaar en ouder € 14,71 per uur per 1 januari, volgens de Rijksoverheid. Vanaf 1 juli gold een tarief van € 14,99 per uur. Dit zijn uurtarieven, wat betekent dat salariscontroles moeten uitgaan van de daadwerkelijk gewerkte uren en niet van een aangenomen vast minimum per maand.
Stappen voor de jaarafsluiting van de salarisadministratie
Het afsluiten van de salarisadministratie betekent dat de cijfers van het kalenderjaar definitief worden gemaakt voordat de jaaropgaven aan werknemers worden verstrekt. Stem de laatste salarisrun af, verwerk correcties, bevestig het fiscaal loon en de loonheffingen, en stel de opgaven op. Verstrek deze uiterlijk eind februari volgend op het kalenderjaar. Deze volgorde garandeert dat werknemers cijfers ontvangen die volledig in lijn zijn met de afgeronde jaaradministratie van de werkgever.
Voor een werknemer die gebruikmaakt van een goedgekeurde 30%-regeling, verwerkt de salarisadministratie de afspraken zoals vastgelegd in de schriftelijke beschikking van de Belastingdienst en de geldende voorwaarden. Bewaar de beschikking in het salarisdossier van de werknemer en verwerk de regeling correct bij het opstellen van de jaaropgave. Zo sluit het gerapporteerde inkomen naadloos aan op de gehanteerde salarisberekening over het jaar.
Aansluiting van de salarisadministratie bij het jaareinde
De jaaraansluiting vergelijkt de individuele salarisdossiers met de ingediende aangiften en de uiteindelijke jaartotalen. Controleer het brutoloon, het fiscaal loon, de loonheffing, de sociale premies en eventuele correcties over de salarisstroken en loonaangiften heen. Dit helpt om afwijkingen op te sporen voordat deze doorwerken naar de jaaropgave of de volgende aangifteperiode.
Een gedegen jaarafsluitingsproces in Nederland legt bovendien vast waarom een correctie is uitgevoerd en op welk tijdvak deze betrekking heeft. Zorg dat de beschikking van de 30%-regeling gekoppeld blijft aan de desbetreffende loonboekingen en noteer wijzigingen in salaris of uren die van invloed waren op minimumloonberekeningen. Dit levert een duidelijke audit trail op voor de Belastingdienst en geeft werknemers een betrouwbaar overzicht van hun jaarinkomen.
Salarisadministratie en bewaarplicht van gegevens
Nederlandse bedrijven zijn over het algemeen wettelijk verplicht hun administratie zeven jaar te bewaren. Aan het einde van het jaar moeten salarisdossiers een traceerbare historie bieden van het salaris, de loonheffing, de premies volks- en werknemersverzekeringen en de werknemerssaldi.
Beschouw het salarisdossier als de schakel tussen elke maandelijkse berekening en het uiteindelijke jaarresultaat. Orden loonstroken, salarisoverzichten, loonaangiften, betaalbewijzen en jaaropgaven per werknemer en per loontijdvak. Dit maakt het eenvoudig om gerapporteerde inkomsten en inhoudingen, inclusief de premies volksverzekeringen en werkgeversheffingen, te herleiden.
Houd afzonderlijke overzichten bij voor verschillende salariscomponenten. Salaris en fiscaal loon ondersteunen de aangifte inkomstenbelasting; premiespecificaties tonen hoe de sociale zekerheidskosten zijn berekend. Verlof- en vakantiegeldoverzichten bieden inzicht in uitbetalingen en openstaande rechten. Wanneer een heffingskorting of de 30%-regeling van invloed is op de loonverwerking, bewaar de relevante salarisspecificatie en de officiële beschikking dan samen met de periodieke dossiers.
Een praktische controle aan het einde van het jaar groepeert dossiers op kalenderjaar en toetst salarisrapportages aan ingediende aangiften en betalingsgegevens. Markeer correcties duidelijk en bewaar zowel de oorspronkelijke cijfers als het herziene resultaat. Hierdoor ontstaat een transparante audit trail, zodat controleurs niet hoeven te gissen naar de reden van een wijziging. Door de zevenjarige bewaarplicht blijft een consistente dossiervorming ook lang na de jaarafsluiting van groot belang.
Wanneer u aan het einde van het jaar overstapt naar een andere salarisdienstverlener of software, zorg er dan voor dat de volledige salarishistorie bewaard blijft en dat beginbalansen inclusief onderliggende details worden overgedragen. Vergelijk werknemersgegevens, gecumuleerde lonen, inhoudingen, sociale verzekeringen, pensioengegevens, verlofsaldi en heffingskortingen tussen de oude en nieuwe administratie. Dit voorkomt dat onvolledige totalen doorsijpelen naar de eerste salarisrun in het nieuwe systeem.
Zo moet het cumulatieve fiscale loon van een werknemer direct herleidbaar zijn naar eerdere salarisstroken en loonaangiften. Een opgebouwd vakantiegeldsaldo moet zijn opbouw- en uitbetalingshistorie behouden. Documenteer nog niet verwerkte correcties en de perioden waarop ze betrekking hebben, zodat de nieuwe administratie deze niet aanziet voor lopend salaris of een nieuwe verrekening.
Toegankelijkheid en structuur zijn net zo belangrijk als de bewaartermijn zelf. Hanteer een consistente indeling per werknemer en per periode, met duidelijke labels voor loonheffingen, sociale premies en onderliggende bewijsstukken. Zorg dat elke jaaropgave rechtstreeks gekoppeld is aan de salarisdata die eraan ten grondslag liggen. Zo kunnen werkgevers bij latere controles snel bewijs overleggen en blijven wettelijke documenten duidelijk gescheiden van interne werknotities.
Wilt u continuïteit waarborgen tijdens een overstap van salarisadministratie? Neem contact op om Nederlandse salarisadministratie en de afhandeling van uw jaarafsluiting te bespreken.
ICSPayroll: Nederlandse salarisadministratie
ICSPayroll ondersteunt werkgevers bij hun Nederlandse salarisverplichtingen via diensten op het gebied van Nederlandse salarisadministratie en Employer of Record (EOR). Deze diensten helpen bij het uitvoeren van loonberekeningen, de inhouding van loonheffingen, het verstrekken van jaaropgaven en de bewaarplicht, of bieden een formele juridische werkgeversconstructie in Nederland.
Voor internationaal geworven medewerkers verzorgt ICSPayroll tevens de aanvraagprocedure voor de 30%-regeling. Elke dienstverlening voorziet in een specifieke behoefte, van doorlopende administratie tot het aannemen van personeel via een EOR-constructie of het aanvragen van toepasselijke fiscale faciliteiten. Welke stap voor u passend is, hangt af van uw personeelsorganisatie in Nederland en de verantwoordelijkheden die u wilt uitbesteden.
Neem contact op met ICSPayroll om uw Nederlandse salarisadministratie en het jaarafsluitingsproces te bespreken.
Bouw aan een solide salariscyclus voor het komende jaar
Benader de jaarafsluiting van de salarisadministratie in Nederland als een strategisch planningsmoment, niet louter als een administratieve verplichting. Gebruik de overgang naar het nieuwe jaar om duidelijk vast te leggen wie verantwoordelijk is voor mutaties, goedkeuringen, correcties en communicatie naar werknemers. Heldere verantwoordelijkheden maken periodieke beslissingen eenvoudiger en nemen onzekerheid weg bij wijzigingen in salarisgegevens.
Een overzichtelijke interne kalender kan deze verantwoordelijkheden verbinden met de reguliere salariscyclus. Leg vast wanneer afdelingen updates moeten aanleveren, wie uitzonderingen beoordeelt en hoe openstaande punten worden gedocumenteerd. Dit zorgt voor een uniform proces voor werknemers en financiële teams, met voldoende flexibiliteit voor aanpassingen in arbeidsvoorwaarden of belastingregels.
Voor internationale werkgevers helpt een gedefinieerd proces bovendien om lokale salarisbeslissingen inzichtelijk te houden voor de bredere organisatie. ICSPayroll biedt ondersteuning bij de Nederlandse salarisadministratie, Employer of Record-diensten en aanvragen voor de 30%-regeling voor uiteenlopende contractvormen. De logische volgende stap is om te overleggen welke ondersteuning aansluit bij uw situatie in Nederland.
Neem contact op met ICSPayroll over uw salarisadministratie om de volgende cyclus met duidelijkheid en vertrouwen in te richten.
Veelgestelde vragen
Wat zijn de deadlines voor de Nederlandse loonaangifte en de verplichtingen rond de jaarafsluiting?
Dien elke Nederlandse loonaangifte uiterlijk in op de laatste dag van de daaropvolgende maand, zoals aangegeven in de Factsheet 2026. Stem aan het einde van het jaar de gerapporteerde loontijdvakken af, verwerk eventuele correcties en stel voor iedere werknemer de jaaropgave op. Verstrek deze jaaropgave uiterlijk eind februari volgend op het kalenderjaar. De jaaropgave over 2026 moet bijvoorbeeld uiterlijk eind februari 2027 worden verstrekt.
Welke wijzigingen gelden bij het jaareinde voor Nederlandse belastingschijven, heffingskortingen en sociale premies?
Voor 2026 omvatten de werkgeverspremies onder meer de AWf-premie van 2,74% voor vaste schriftelijke contracten en 7,74% voor flexibele of tijdelijke contracten. De werkgeversheffing Zvw bedraagt 6,10% tot het maximale premieloon van € 79.409. Belastingschijven en loonheffingskortingen kunnen per belastingjaar wijzigen; de instellingen in de salarissoftware moeten daarom voor het desbetreffende jaar worden geactualiseerd. Werknemers kunnen de loonheffingskorting over het algemeen bij slechts één werkgever tegelijk toepassen.
Wat zijn de regels voor het berekenen van vakantiegeld, bonussen en eindejaarsuitkeringen in de Nederlandse salarisadministratie?
Bereken de wettelijke vakantiebijslag op minimaal 8% van het bruto jaarsalaris en houd dit gescheiden van een eventuele bonus of dertiende maand. Een eindejaarsbonus is naar Nederlands recht over het algemeen niet verplicht, hoewel een cao dit kan voorschrijven. Bij uitbetaling houdt de salarisadministratie loonheffing in via de tabel voor bijzondere beloningen. Een bonus in december moet in de administratie bijvoorbeeld duidelijk apart staan van het reguliere salaris.
Welke salarisgegevens moeten Nederlandse werkgevers bewaren en hoe lang?
Nederlandse bedrijven zijn over het algemeen verplicht hun administratie zeven jaar te bewaren. Salarisdossiers moeten onderliggende bewijsstukken bevatten zoals loonstroken, loonaangiften, betaalgegevens, jaaropgaven en relevante werknemersgegevens. Bewaar deze geordend per werknemer en per tijdvak, zodat elk aangegeven cijfer kan worden herleid naar de berekening. Archiveer een correctie bijvoorbeeld samen met het aangiftetijdvak waarop deze betrekking heeft, en niet los zonder context.
Wat zijn de sancties en risico's van onjuiste of te late Nederlandse loonaangiften?
Onjuiste gegevens kunnen leiden tot verschillen tussen de salarisadministratie en de jaaropgaven, of ertoe leiden dat foutieve data doorwerken naar het volgende kalenderjaar. Stem salaristotalen en brondocumenten zorgvuldig met elkaar af om afwijkingen te signaleren vóórdat de jaaropgaven worden verstrekt.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisadministratiediensten: arbeidsovereenkomsten, aangiften loonheffingen en sociale zekerheid, vakantiegeld, pensioen, ziekteverzuim en cao-naleving, met de mogelijkheid tot onboarding binnen 48 uur.
Veelgestelde vragen
Dien elke Nederlandse loonaangifte uiterlijk in op de laatste dag van de daaropvolgende maand, zoals aangegeven in de Factsheet 2026. Stem aan het einde van het jaar de gerapporteerde loontijdvakken af, verwerk eventuele correcties en stel voor iedere werknemer de jaaropgave op. Verstrek deze jaaropgave uiterlijk eind februari volgend op het kalenderjaar. De jaaropgave over 2026 moet bijvoorbeeld uiterlijk eind februari 2027 worden verstrekt.
Voor 2026 omvatten de werkgeverspremies onder meer de AWf-premie van 2,74% voor vaste schriftelijke contracten en 7,74% voor flexibele of tijdelijke contracten. De werkgeversheffing Zvw bedraagt 6,10% tot het maximale premieloon van € 79.409. Belastingschijven en loonheffingskortingen kunnen per belastingjaar wijzigen; de instellingen in de salarissoftware moeten daarom voor het desbetreffende jaar worden geactualiseerd. Werknemers kunnen de loonheffingskorting over het algemeen bij slechts één werkgever tegelijk toepassen.
Bereken de wettelijke vakantiebijslag op minimaal 8% van het bruto jaarsalaris en houd dit gescheiden van een eventuele bonus of dertiende maand. Een eindejaarsbonus is naar Nederlands recht over het algemeen niet verplicht, hoewel een cao dit kan voorschrijven. Bij uitbetaling houdt de salarisadministratie loonheffing in via de tabel voor bijzondere beloningen. Een bonus in december moet in de administratie bijvoorbeeld duidelijk apart staan van het reguliere salaris.
Nederlandse bedrijven zijn over het algemeen verplicht hun administratie zeven jaar te bewaren. Salarisdossiers moeten onderliggende bewijsstukken bevatten zoals loonstroken, loonaangiften, betaalgegevens, jaaropgaven en relevante werknemersgegevens. Bewaar deze geordend per werknemer en per tijdvak, zodat elk aangegeven cijfer kan worden herleid naar de berekening. Archiveer een correctie bijvoorbeeld samen met het aangiftetijdvak waarop deze betrekking heeft, en niet los zonder context.
Onjuiste gegevens kunnen leiden tot verschillen tussen de salarisadministratie en de jaaropgaven, of ertoe leiden dat foutieve data doorwerken naar het volgende kalenderjaar. Stem salaristotalen en brondocumenten zorgvuldig met elkaar af om afwijkingen te signaleren vóórdat de jaaropgaven worden verstrekt.


