Niederländische Lohnsteuersätze: Der Compliance-Leitfaden für Arbeitgeber 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Wussten Sie, dass die Gesamtkosten für die Beschäftigung eines Facharbeiters in den Niederlanden typischerweise 25-30% über seinem Bruttogehalt liegen, sobald obligatorische Arbeitgeberbeiträge, der gesetzliche Urlaubszuschlag und Rentenverpflichtungen hinzugerechnet werden? Die Verwaltung der niederländischen Lohnsteuersätze erfordert mehr als einen grundlegenden Rechner; sie verlangt ein funktionierendes Verständnis des „Box 1“-Systems und der spezifischen Schwellenwerte für 2026, die Ihr Ergebnis definieren. Sie finden wahrscheinlich die Unterscheidung zwischen Lohnsteuer und Sozialversicherung verwirrend, insbesondere wenn Sie versuchen, die Auswirkungen des Expatriate-Schemas (die 30%-Regelung) auf Ihre internationalen Talente zu prognostizieren.
Wir verstehen, dass administrative Präzision der einzige Weg ist, um in einem streng regulierten Markt Ruhe zu finden. Dieser Leitfaden wird Ihnen helfen, die Lohnsteuerklassen und die vom Arbeitgeber gezahlten Prämien, wie zum Beispiel das Gesundheitsversicherungsgesetz (Zvw), für 2026 zu beherrschen. Wir werden eine detaillierte Aufschlüsselung der Arbeitnehmerversicherungssysteme und der neuesten Gehaltsanforderungen für steuerfreie Zulagen liefern, einschließlich des Standard-Schwellenwerts von 48.013 € für die 30%-Regelung im Jahr 2026. Am Ende dieses Artikels werden Sie einen klaren Fahrplan für die rechtliche Kostenoptimierung und die Compliance für Ihr Team in den Niederlanden im Jahr 2026 haben, einschließlich der Änderungen ab dem 1. Januar 2027.
Wichtigste Erkenntnisse
- Ermitteln Sie die Einkommensschwellenwerte der Box 1 für 2026 (35,75%, 37,56% und 49,50%), um die niederländischen Lohnsteuersätze und das Nettoverdienst Ihrer Mitarbeiter genau zu prognostizieren.
- Berücksichtigen Sie die obligatorischen Arbeitgeberbeiträge, einschließlich Zvw, AWf, Aof und die differenzierte Whk-Prämie, die zusammen mit dem 8%igen Urlaubsgeld typischerweise 25-30% zum Bruttogrundgehalt hinzufügen.
- Nutzen Sie die 30%-Regelung, um internationale Talente anzuziehen, indem Sie die steuerpflichtige Gehaltsnorm von 48.013 € für 2026 erfüllen, und bereiten Sie sich auf die Reduzierung auf 27% und höhere Gehaltsnormen ab dem 1. Januar 2027 vor.
- Mindern Sie rechtliche Risiken, indem Sie die steuerliche Aufbewahrungsfrist von 7 Jahren für Ihre Lohnbuchhaltung (und mindestens 5 Jahre nach Beendigung des Arbeitsverhältnisses für Identitätsdokumente) einhalten und strenge monatliche Meldezyklen beachten.
Das niederländische Lohnsteuerrahmenwerk 2026 verstehen
In den Niederlanden fungiert „Lohnsteuer“ (loonheffingen) eher als Sammelbegriff denn als einzelne Abgabe. Sie umfasst die Lohnsteuer und verschiedene nationale Sozialversicherungsbeiträge, die Arbeitgeber vom Bruttogehalt eines Arbeitnehmers einbehalten müssen, sowie Arbeitnehmerversicherungs- und Krankenversicherungsbeiträge, die vom Arbeitgeber zusätzlich zum Bruttogehalt zu zahlen sind. Diese Struktur stellt sicher, dass das niederländische Steuersystem effizient bleibt, indem die administrative Last dem Arbeitgeber statt dem Einzelnen auferlegt wird. Als Abzugsverpflichteter für die Belastingdienst (niederländische Steuerverwaltung) ist Ihr Unternehmen rechtlich für die genaue Berechnung, den Abzug und die fristgerechte Zahlung dieser Beträge verantwortlich.
Die Grundlage dieses Prozesses ist das „Einheitliche Lohnkonzept“ (Uniform Loonbegrip). Dieses Rahmenwerk schafft eine konsistente Basis für die Berechnung von Lohnsteuer, nationaler Sozialversicherung und Arbeitnehmerversicherungsbeiträgen. Durch die Verwendung einer standardisierten Definition dessen, was „Lohn“ ausmacht, reduziert die niederländische Regierung die Komplexität für internationale Unternehmen. Die Berechnung der genauen niederländischen Lohnsteuersätze erfordert jedoch weiterhin Präzision. Spezifische Leistungen oder Erstattungen können die steuerpflichtige Bemessungsgrundlage im Rahmen der Regelung für arbeitsbezogene Ausgaben (WKR) unterschiedlich beeinflussen, und Sie müssen sicherstellen, dass jede Komponente in Ihrer Lohnbuchhaltungssoftware korrekt kodiert ist.
Compliance geht über die bloße Berechnung hinaus. Gemäß der steuerlichen Aufbewahrungspflicht müssen die Grundaufzeichnungen Ihrer Lohnbuchhaltung 7 Jahre lang aufbewahrt werden. Beachten Sie, dass für zwei spezifische Dokumenttypen eine gesonderte Regel gilt: Die Lohnsteuerdatenerklärung (opgaaf gegevens voor de loonheffingen) und eine klare Kopie des Reisepasses oder Personalausweises des Mitarbeiters (Vorder- und Rückseite, ab dem ersten Arbeitstag archiviert) müssen mindestens 5 Kalenderjahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden, eine Frist, die länger sein kann als die allgemeine 7-Jahres-Frist. Wenn Sie diese Aufzeichnungen nicht führen, droht Ihrem Unternehmen eine erhebliche Haftung bei einer retrospektiven Prüfung durch die Steuerbehörden, einschließlich einer möglichen Umkehrung der Beweislast.
Die drei Komponenten des niederländischen Lohnsteuerabzugs
Um Ihre Lohnbuchhaltung effektiv zu verwalten, müssen Sie zwischen den drei primären Ebenen unterscheiden:
- Lohnsteuer (loonbelasting): eine direkte Steuer auf das Einkommen des Arbeitnehmers, die als Vorauszahlung auf dessen endgültige jährliche Einkommensteuerschuld dient.
- Sozialversicherung (volksverzekeringen): obligatorische Beiträge für alle, die in den Niederlanden leben oder arbeiten, zur Finanzierung der staatlichen Rente (AOW), der Leistungen für Hinterbliebene (Anw) und der Langzeitpflege (Wlz). Diese werden zusammen mit der Lohnsteuer vom Arbeitnehmer nur über die erste Klasse einbehalten.
- Arbeitnehmerversicherungen (werknemersverzekeringen): Im Gegensatz zur Sozialversicherung sind diese an das Arbeitsverhältnis gebunden und werden vom Arbeitgeber zusätzlich zum Bruttogehalt gezahlt. Sie decken Arbeitslosigkeit (WW) und Arbeitsunfähigkeit (WIA/WGA) ab und werden über das UWV verwaltet.
Wichtige Compliance-Fristen für 2026
Das niederländische Steuersystem arbeitet in einem starren monatlichen Zyklus. Sie müssen Ihre Lohnsteuererklärung (loonaangifte) einreichen und sicherstellen, dass die Zahlung innerhalb eines Monats nach Ablauf des Lohnzeitraums die Belastingdienst erreicht. Zum Beispiel müssen die Einreichung und Zahlung für Mai bis zum 30. Juni bei der Belastingdienst eingegangen sein. Bei Nichteinhaltung dieser Fristen fallen automatische Strafen an, und bei verspäteten Zahlungen fallen Zinsen an. Darüber hinaus sind Sie verpflichtet, jedem Mitarbeiter innerhalb einer angemessenen Frist nach Jahresende eine Jahreserklärung (jaaropgaaf) zukommen zu lassen; in der Praxis stellen praktisch alle Arbeitgeber diese im Januar oder Februar aus, da die Mitarbeiter sie für ihre Einkommensteuererklärung benötigen, aber das Gesetz setzt keine feste Kalenderfrist fest.
Die niederländischen Einkommensteuerklassen 2026 (Box 1)
Die Niederlande verwenden ein progressives Modell für Einkommen aus unselbstständiger Arbeit, das unter „Box 1“ kategorisiert wird. Höhere Einkommen zahlen einen größeren Prozentsatz, während niedrigere Klassen eine Entlastung bieten. Das niederländische Modell wendet jeden Prozentsatz nur auf den Teil des Einkommens an, der in diesen Bereich fällt. Für 2026 hat die Regierung die Schwellenwerte indexiert, was für Arbeitgeber entscheidend ist, ihre Prognosemodelle zu aktualisieren.
Die Staffelstruktur für 2026 für Personen unter dem gesetzlichen Rentenalter hat drei Stufen:
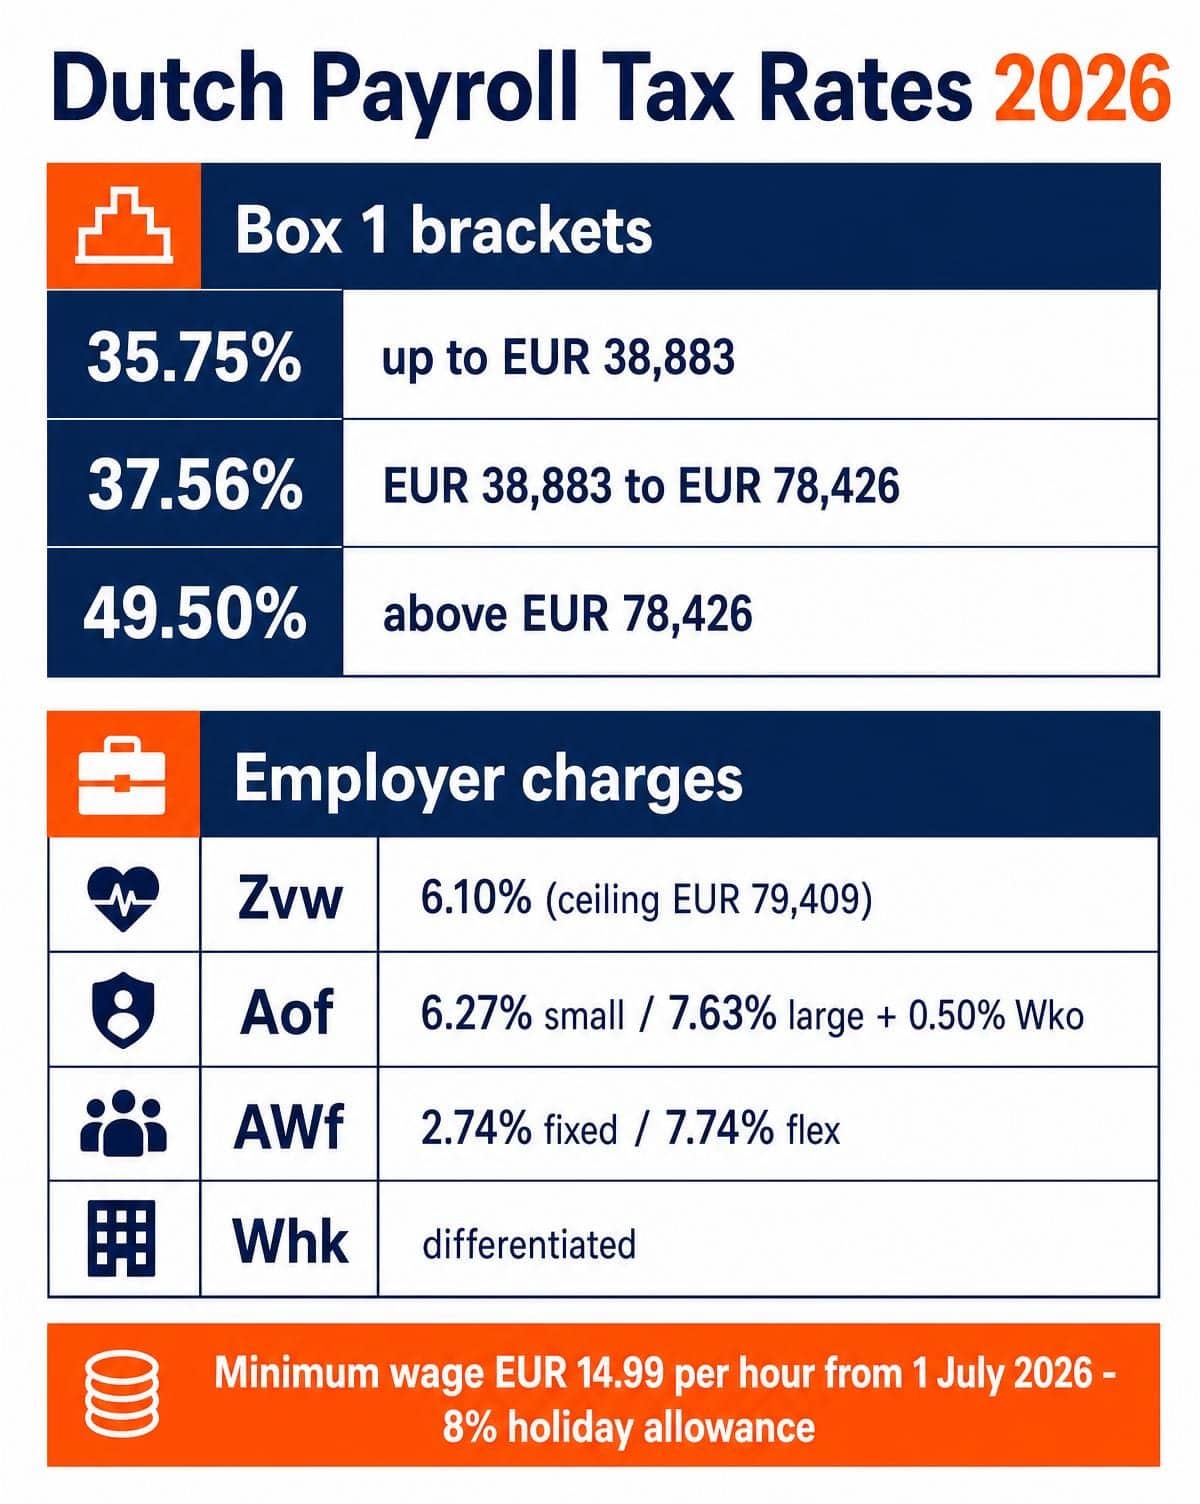
- Stufe 1: 35,75% auf steuerpflichtiges Einkommen bis einschließlich 38.883 €.
- Stufe 2: 37,56% auf steuerpflichtiges Einkommen zwischen 38.883 € und 78.426 €.
- Stufe 3: ein Spitzensteuersatz von 49,50% auf alle steuerpflichtigen Einkommen über 78.426 €.
Bei der Berechnung der niederländischen Lohnsteuersätze ist zu beachten, dass der Prozentsatz der ersten Stufe die Summe aus Lohnsteuer und nationalen Sozialversicherungsbeiträgen darstellt. Der Sprung in die dritte Stufe ist besonders bedeutsam für Spitzenverdiener und hochqualifizierte Migranten. Eine genaue Einstufung in die Klassen, kombiniert mit dem allgemeinen Steuerfreibetrag und dem Arbeitsfreibetrag, bestimmt das Nettogehalt eines Mitarbeiters.
Berechnung der Sätze für 2026
Die Zusammensetzung der Sätze ändert sich mit steigendem Einkommen. In Stufe 1 besteht der Satz von 35,75% aus 8,10% Lohnsteuer zuzüglich 27,65% Sozialversicherungsbeiträgen (17,90% AOW, 0,10% Anw, 9,65% Wlz). Diese Beiträge werden nur auf Einkommen in der ersten Stufe erhoben: Sobald das Einkommen eines Arbeitnehmers 38.883 € übersteigt, sind keine weiteren Sozialversicherungsbeiträge fällig. In den Stufen 2 und 3 besteht der einbehaltene Betrag ausschließlich aus Lohnsteuer. Dies erklärt, warum der Schritt von Stufe 1 (35,75%) zu Stufe 2 (37,56%) relativ klein ist: Die Sozialversicherungskomponente entfällt, und es bleibt nur ein höherer reiner Steuersatz.
Sondersätze und das gesetzliche Rentenalter
Die niederländischen Lohnsteuersätze ändern sich erheblich, sobald ein Arbeitnehmer das gesetzliche Rentenalter erreicht. Diese Personen zahlen keine AOW-Beiträge mehr, was ihren Satz in Stufe 1 auf 17,85% reduziert. Sie bleiben für Anw und Wlz beitragspflichtig. Für Mitarbeiter, die 1945 oder früher geboren wurden, gilt eine verlängerte erste Stufe bis zu 41.123 €. Diese demografische Unterscheidung erfordert eine präzise Konfiguration der Lohnbuchhaltungssoftware für 2026, um eine Übererhebung zu vermeiden. Die manuelle Verwaltung dieser Berechnungen führt oft zu Fehlern; viele internationale Firmen stellen fest, dass ein professioneller niederländischer Lohnbuchhaltungspartner sicherstellt, dass jede Stufe mit absoluter Präzision angewendet wird.
Vom Arbeitgeber gezahlte Sozialversicherungsbeiträge
Um Ihre Gesamtkosten der Beschäftigung zu verstehen, müssen Sie über das einem Kandidaten angebotene Bruttogehalt hinausblicken. In den Niederlanden stellt der „Arbeitgeberaufschlag“ eine erhebliche Verpflichtung zusätzlich zum Grundgehalt dar. Je nach Sektor und Vertragsart belaufen sich die obligatorischen Arbeitgeberprämien allein typischerweise auf etwa 16-20% des Bruttolohns (bis zur Beitragsbemessungsgrenze); sobald der gesetzliche 8%ige Urlaubszuschlag und etwaige Rentenverpflichtungen enthalten sind, liegen die gesamten Beschäftigungskosten üblicherweise 25-30% über dem Bruttogrundgehalt. Während der Arbeitnehmer die niederländischen Lohnsteuersätze als Abzüge auf seinem Gehaltszettel sieht, sind diese vom Arbeitgeber gezahlten Prämien separate Verpflichtungen, die Sie an die Belastingdienst abführen.
Das Gesundheitsversicherungsgesetz (Zvw) ist ein Hauptbestandteil dieser Gemeinkosten. Für 2026 beträgt der Arbeitgeberanteil 6,10% des Bruttolohns, begrenzt auf eine maximale Beitragsbemessungsgrundlage von 79.409 € pro Jahr. Gehälter über dieser Obergrenze sind von der Zvw befreit. Diese Arbeitgeberabgabe unterscheidet sich von den privaten Krankenversicherungsprämien, die Arbeitnehmer selbst zahlen; es handelt sich um einen kollektiven Arbeitgeberbeitrag zum nationalen Gesundheitssystem.
Sie müssen auch den Arbeitsunfähigkeitsfonds (Aof) verwalten, der differenzierte Sätze nach Unternehmensgröße verwendet. Für 2026 zahlen kleine Arbeitgeber 6,27% und mittlere/große Arbeitgeber 7,63% (plus einen Kinderbetreuungszuschlag von 0,50%, den Opslag Wko, der von allen Arbeitgebern zu zahlen ist). Ihre Klassifizierung hängt von Ihrer gesamten Beitragslohnsumme zwei Jahre zuvor ab: Für 2026 ist ein kleiner Arbeitgeber einer, dessen Beitragslohnsumme 2024 1.082.500 € (das 25-fache des durchschnittlichen Beitragslohns von 43.300 €) nicht überstieg; über 4.330.000 € sind Sie ein großer Arbeitgeber. Eine präzise Klassifizierung ist erforderlich, um die korrekten Sätze in jedem monatlichen Meldezyklus anzuwenden.
Zusätzlich zahlt jeder Arbeitgeber eine differenzierte Prämie für den Wiedereingliederungsfonds (Whk), die das WGA- und ZW-Flex-Risiko abdeckt. Für kleine Arbeitgeber folgen diese festen Sektorsätzen, die stark variieren, von unter 1% in risikoarmen Sektoren bis zu 6,63% für Zeitarbeitsfirmen (Sektor 52) im Jahr 2026, während mittlere und große Arbeitgeber einen individuell differenzierten Satz durch Beschluss der Belastingdienst erhalten. Für jede Personal-, Lohnabrechnungs- oder EOR-Struktur ist die Whk-Prämie ein wesentlicher Kostenfaktor, der nicht übersehen werden darf.
Differenzierte AWf-Sätze für 2026
Der Allgemeine Arbeitslosenfonds (AWf) verwendet ein zweistufiges System, um stabile Beschäftigung zu fördern. Für 2026 gilt der niedrige AWf-Satz von 2,74% für schriftliche unbefristete Verträge mit festen Arbeitszeiten; der hohe Satz von 7,74%, 5 Prozentpunkte über dem niedrigen Satz, gilt für flexible und befristete Verträge. Dieser finanzielle Anreiz ist ein Kernbestandteil der niederländischen Arbeitsmarktpolitik, der darauf abzielt, die Abhängigkeit von flexiblen Arbeitsverhältnissen zu verringern. Arbeitgeber müssen sicherstellen, dass die Vertragsart im Lohnabrechnungssystem korrekt registriert ist; rückwirkende Korrekturen kommen zum Beispiel zur Anwendung, wenn ein „unbefristeter“ Arbeitnehmer innerhalb kurzer, gesetzlich definierter Beschäftigungsbedingungen ausscheidet.
Die gesetzliche Urlaubszulage von 8%
Neben der Sozialversicherung ist der bedeutendste zusätzliche Kostenfaktor der gesetzliche Urlaubszuschlag. Sie sind gesetzlich verpflichtet, mindestens 8% des im Referenzjahr verdienten Bruttolohns als Urlaubsgeld zu zahlen. Die meisten niederländischen Unternehmen zahlen diesen Betrag als Einmalzahlung im Mai oder Juni aus, obwohl er ab dem ersten Arbeitstag monatlich in Ihrer Bilanz anzusammeln ist. Für Mitarbeiter, die mehr als das Dreifache des gesetzlichen Mindestlohns verdienen, können abweichende Regelungen schriftlich über den Überschuss vereinbart werden. Bei verspäteter Zahlung können Forderungen einschließlich des gesetzlichen Zuschlags (wettelijke verhoging) von bis zu 50% zuzüglich Zinsen entstehen.
Der gesetzliche Mindestlohn in den Niederlanden 2026
Die Niederlande arbeiten ausschließlich mit einem gesetzlichen Mindeststundenlohn, der zweimal jährlich indexiert wird. Ab dem 1. Januar 2026 betrug der Satz für Arbeitnehmer ab 21 Jahren 14,71 € brutto pro Stunde; ab dem 1. Juli 2026 beträgt er 14,99 € brutto pro Stunde. Für Arbeitnehmer im Alter von 15-20 Jahren gelten niedrigere altersabhängige Sätze, und für BBL-Auszubildende gelten gesonderte Sätze. Diese Beträge schließen den 8%igen Urlaubszuschlag nicht ein. Beachten Sie, dass ein Tarifvertrag (CAO) höhere Lohnuntergrenzen als den gesetzlichen Mindestlohn festlegen kann, überprüfen Sie also immer den anwendbaren CAO. Stellen Sie sicher, dass alle Verträge auf oder nahe der Lohnuntergrenze ab dem 1. Juli 2026 angepasst wurden, um Unterzahlungsforderungen und Durchsetzungsmaßnahmen der niederländischen Arbeitsbehörde zu vermeiden, wie in unserem Leitfaden zum Arbeitsrecht 2026 dargelegt.
Effektive Steuersätze mit der 30%-Regelung senken
Die 30%-Regelung, offiziell das Expatriate-Schema (expatregeling), ist eine spezielle Steuervergünstigung, die darauf abzielt, internationale Talente in die Niederlande zu locken. Sie ermöglicht es Arbeitgebern, bis zu 30% des Gehalts eines Mitarbeiters als steuerfreie Zulage für extraterritoriale Kosten auszuweisen, ohne Nachweis tatsächlicher Ausgaben. Diese Einrichtung senkt die effektiven niederländischen Lohnsteuersätze, die auf das Einkommen eines Facharbeiters angewendet werden, erheblich. Für das Geschäftsjahr 2026 erfordert die Standardgehaltsnorm ein Mindeststeuerpflichtiges Gehalt von 48.013 €, nachdem der 30%ige Abzug angewendet wurde, was bedeutet, dass das gesamte Bruttopaket hoch genug sein muss, damit die verbleibenden steuerpflichtigen 70% diese Schwelle erreichen. Die Regelung kann für maximal 5 Jahre angewendet werden.
Zwei Grenzwerte verdienen im Jahr 2026 besondere Aufmerksamkeit:
- Die Gehaltsobergrenze. Die steuerfreie Zulage darf nur auf ein Gehalt bis zur WNT-Norm berechnet werden, die für 2026 262.000 € beträgt (eine maximale steuerfreie Erstattung von 78.600 €). Ab dem 1. Januar 2026 gilt diese Obergrenze auch für Arbeitnehmer, die die Regelung bereits vor 2023 genutzt haben, da die Übergangsregelung ausgelaufen ist.
- Die Änderungen für 2027. Ab dem 1. Januar 2027 sinkt der maximale steuerfreie Prozentsatz von 30% auf 27% für Arbeitnehmer, die die Regelung am oder nach dem 1. Januar 2024 zum ersten Mal in Anspruch genommen haben, und die Gehaltsnormen steigen (auf 50.436 € und 38.338 € zu Preisen von 2024, jährlich indexiert). Arbeitnehmer, die die Regelung bereits vor dem 1. Januar 2024 nutzten, behalten die vollen 30% für die verbleibende Laufzeit gemäß Übergangsrecht. Arbeitgeber sollten bereits jetzt die Vergütungspakete für 2027 modellieren.
Beachten Sie, dass die 30%-Regelung eine Steuervergünstigung ist und vom Einwanderungsrecht getrennt zu betrachten ist: Die Berechtigung hängt nicht vom Besitz einer Aufenthaltsgenehmigung ab, und EU/EWR-Bürger können sich qualifizieren. Wo hochqualifizierte Migranten aus Nicht-EU-Ländern involviert sind, muss die beschäftigende Einheit ein anerkannter Sponsor bei der IND sein (oder die Beschäftigung muss über einen solchen strukturiert werden); die IND-Gehaltsschwellen für hochqualifizierte Migranten für 2026 gelten getrennt von den Steuernormen.
Zulassungskriterien für 2026
Um sich zu qualifizieren, muss der Arbeitnehmer die gesetzlich festgelegten Kriterien erfüllen. Die Person muss aus dem Ausland rekrutiert worden sein und in den 16 von 24 Monaten vor dem ersten Arbeitstag in den Niederlanden mehr als 150 Kilometer von der niederländischen Grenze entfernt gelebt haben. Diese Regel schließt effektiv Kandidaten aus Belgien, Luxemburg und angrenzenden Teilen Deutschlands und Frankreichs aus.
Der Arbeitnehmer muss über Fachkenntnisse verfügen, die auf dem niederländischen Arbeitsmarkt selten sind; die Gehaltsnorm dient als primärer Test für diese spezifische Expertise. Fachkräfte unter 30 Jahren mit einem qualifizierenden Masterabschluss profitieren von einer niedrigeren Schwelle für das steuerpflichtige Gehalt von 36.497 € für 2026. Die Gehaltsnorm muss kontinuierlich erfüllt werden: Wenn das steuerpflichtige Gehalt darunter fällt, erlischt die Regelung. Sie und der Arbeitnehmer beantragen gemeinsam eine Entscheidung (beschikking) bei der Belastingdienst; wird der Antrag innerhalb von 4 Monaten nach dem ersten Arbeitstag gestellt, gilt die Regelung rückwirkend ab Arbeitsbeginn. Wird der Antrag später gestellt, gilt er erst ab dem ersten Tag des Monats, der auf den Antragsmonat folgt.
Die Auswirkungen auf die Gesamtarbeitskosten
Die 30%-Regelung bleibt die effektivste Methode zur Optimierung der niederländischen Lohnkosten für internationale Einstellungen. In Sektoren wie Technologie und Finanzen können die hohen nominellen niederländischen Lohnsteuersätze globale Experten abschrecken. Durch die Anwendung der Regelung bieten Sie ein deutlich höheres Netto-Einkommen, während Ihre vom Arbeitgeber gezahlten Beiträge weitgehend stabil bleiben. Dies macht Ihre Angebote auf dem globalen Markt wettbewerbsfähiger. Wenn Sie internationale Talente ohne den administrativen Aufwand einstellen möchten, können Sie ein maßgeschneidertes Angebot für die 30%-Regelung anfordern, um den Prozess zu optimieren.
Niederländische Lohnbuchhaltung-Compliance mit ICSPayroll verwalten
Die Verwaltung internationaler Teams erfordert die Navigation in einem dichten regulatorischen Umfeld, in dem Fehler zu erheblichen finanziellen Verbindlichkeiten führen. ICSPayroll bietet eine „Null-Compliance-Aufwand“-Lösung, die für ausländische Arbeitgeber entwickelt wurde, die Zuverlässigkeit priorisieren. Wir kümmern uns mit klinischer Präzision um die Lohnsteueranmeldungen für 2026, Sozialversicherungszahlungen und Rentenverwaltung, einschließlich der obligatorischen Sektorrentenbeteiligung, wo zutreffend, wie z.B. das StiPP-Schema für den Personaldienstleistungssektor. Durch die Konsolidierung dieser Verpflichtungen in einer einzigen monatlichen Rechnung entlasten wir Ihre internen HR-Teams von administrativem Ballast.
Unser technologiegestützter Ansatz stellt sicher, dass Sie die volle Kontrolle über Ihre Mitarbeiterdaten behalten. Über unser sicheres Online-Portal können sowohl Arbeitgeber als auch Arbeitnehmer Lohnabrechnungen und Arbeitsverträge in Echtzeit verwalten. Wir stellen sicher, dass jeder Abzug und Arbeitgeberbeitrag den neuesten niederländischen Lohnsteuersätzen und Arbeitsrechtsreformen entspricht, einschließlich Krankengeld, wonach der Arbeitgeber bei Krankheit bis zu 104 Wochen lang mindestens 70% des Lohns weiterzahlen muss, wobei der gesetzliche Mindestlohn in den ersten 52 Wochen als Untergrenze gilt.
Employer of Record (EOR) vs. Lohnbuchhaltungsverwaltung
Die Wahl des richtigen Dienstleistungsmodells hängt von Ihrer Unternehmensstruktur ab. Unser Employer of Record (EOR)-Service ermöglicht es Ihnen, lokale oder internationale Talente einzustellen, ohne eine niederländische BV zu gründen, was oft der effizienteste Weg für einen schnellen Markteintritt ist. Unser Lohnbuchhaltungsverwaltungsservice ist ideal für Organisationen, die bereits eine eingetragene juristische Person haben und eine fachkundige Überwachung ihrer monatlichen Zyklen benötigen.
Arbeitgeber, die eine EOR- oder Personalleasingkonstruktion nutzen, sollten sich auch auf die Wtta (Wet toelating terbeschikkingstelling van arbeidskrachten) vorbereiten. Dieses Zulassungsregime für Arbeitskräfteüberlasser, einschließlich Lohnabrechnungs- und EOR-Anbieter, tritt am 1. Januar 2027 in Kraft, mit vollständiger Durchsetzung durch die niederländische Arbeitsbehörde ab dem 1. Januar 2028. Bestehende Anbieter mit einer SNA-Registrierung können den Übergangsweg nutzen, indem sie sich zwischen dem 1. November 2026 und dem 1. Januar 2027 registrieren. Ab 2028 dürfen Kunden nur noch mit zugelassenen Anbietern zusammenarbeiten, die im öffentlichen Register aufgeführt sind, wodurch der Zulassungsstatus Ihres Anbieters für Sie als Kunde zu einem direkten Compliance-Problem wird.
Expertenrat von Joost Hubregtse
Unsere Operationen werden von Joost Hubregtse, Payroll Director, geleitet, der sicherstellt, dass jede Berechnung unserer zentralen Fact Sheet 2026 entspricht, die bei jeder gesetzlichen Indexierung (1. Januar und 1. Juli) aktualisiert wird. Diese Aufsicht ist unerlässlich für die Verwaltung komplexer Variablen wie der 30%-Regelung, der Whk-Sektorprämie und der Aufbewahrungspflichten. Wir erstellen innerhalb von 24 Stunden maßgeschneiderte Angebote, um Sie bei Ihrer Finanzplanung zu unterstützen. Kontaktieren Sie uns noch heute, um sicherzustellen, dass Ihre ausgelagerte niederländische Lohnbuchhaltungsstrategie vollständig den regulatorischen Rahmenbedingungen für 2026 und die kommenden Jahre 2027 entspricht. Wir kümmern uns um die technischen Details. Sie skalieren Ihr Geschäft.
Ihre Compliance-Strategie für 2026 sichern
Die Beherrschung der Steuerlandschaft 2026 erfordert einen proaktiven Ansatz bei der Indexierung und administrativen Präzision. Sie haben jetzt ein klares Verständnis davon, wie die Box-1-Klassen 2026 (35,75% / 37,56% / 49,50%) und die Arbeitgeberbeiträge Ihre Gesamtkosten der Beschäftigung beeinflussen. Die Nutzung der 30%-Regelung bleibt die effektivste Methode, um die niederländischen Lohnsteuersätze zu optimieren und gleichzeitig Top-internationale Talente anzuziehen. Indem Sie den steuerpflichtigen Gehaltsschwellenwert von 48.013 € einhalten, die Obergrenze von 262.000 € respektieren, Lohnunterlagen für die gesetzlichen Fristen aufbewahren und ab dem 1. Juli 2026 mindestens 14,99 € pro Stunde zahlen, bewahrt Ihr Unternehmen eine robuste rechtliche Position, und indem Sie jetzt für das 27%-Regime und die Wtta planen, bleiben Sie den Entwicklungen von 2027 voraus.
ICSPayroll agiert als Ihr lokaler Experte in den Niederlanden. Wir entlasten Sie administrativ durch transparente monatliche Rechnungsstellung und fachkundige Unterstützung bei Anträgen zur 30%-Regelung. Die Einwanderungsförderung für hochqualifizierte Migranten wird in voller Übereinstimmung mit den IND-Anforderungen für anerkannte Sponsoren arrangiert. Sie können innerhalb von 24 Stunden ein maßgeschneidertes niederländisches Lohnabrechnungsangebot erhalten, um Ihr Expansionsbudget festzulegen.
Dieser Artikel bietet allgemeine Informationen, Stand Juli 2026, und stellt keine Steuer- oder Rechtsberatung für einen spezifischen Fall dar.
Häufig gestellte Fragen
Wie hoch sind die niederländischen Lohnsteuerklassen für 2026?
Das Box-1-System 2026 hat drei progressive Stufen für Personen unter dem gesetzlichen Rentenalter. Die erste Stufe wendet einen kombinierten Satz von 35,75% (8,10% Lohnsteuer plus 27,65% Sozialversicherung) auf steuerpflichtiges Einkommen bis zu 38.883 € an. Die zweite Stufe deckt Einkommen von 38.883 € bis 78.426 € mit 37,56% ab. Steuerpflichtiges Einkommen über 78.426 € unterliegt dem Spitzensteuersatz von 49,50%. Die Schwellenwerte werden jährlich indexiert.
Wie hoch ist der vom Arbeitgeber gezahlte Krankenversicherungsbeitrag (Zvw) im Jahr 2026?
Arbeitgeber zahlen im Jahr 2026 eine Abgabe von 6,10% gemäß dem Gesundheitsversicherungsgesetz (Zvw), berechnet auf den Bruttolohn des Arbeitnehmers bis zu einer maximalen Beitragsbemessungsgrundlage von 79.409 € pro Jahr. Einkommen über dieser Obergrenze ist von weiteren Zvw-Abgaben befreit, was eine präzise Prognose der Beschäftigungskosten für Spitzenverdiener ermöglicht.
Wie hoch ist der Mindestlohn in den Niederlanden für 2026?
Der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren beträgt ab dem 1. Juli 2026 14,99 € brutto pro Stunde (vom 1. Januar bis 30. Juni 2026 waren es 14,71 €). Niedrigere Sätze gelten für Arbeitnehmer im Alter von 15-20 Jahren und für BBL-Auszubildende. Diese Zahlen schließen den obligatorischen 8%igen Urlaubszuschlag nicht ein. Ein CAO kann höhere Lohnuntergrenzen festlegen; der gesetzliche Satz ist ein Minimum, das jedes Jahr am 1. Januar und 1. Juli angepasst wird.
Wie beeinflusst die 30%-Regelung die Lohnsteuerberechnungen?
Die 30%-Regelung fungiert als steuerfreie Erstattung für extraterritoriale Kosten, die von aus dem Ausland angeworbenen Mitarbeitern entstehen. Sie ermöglicht es Ihnen, bis zu 30% des Lohns steuerfrei auszuzahlen, vorausgesetzt, alle Zulassungskriterien sind erfüllt, vorbehaltlich der Gehaltsnorm (48.013 € im Jahr 2026) und einer Obergrenze von 262.000 € des anrechenbaren Gehalts. Ab dem 1. Januar 2027 sinkt der Prozentsatz auf 27% für Arbeitnehmer, die die Regelung am oder nach dem 1. Januar 2024 in Anspruch genommen haben, und die Gehaltsnormen steigen.
Gibt es Strafen für verspätete Lohnsteueranmeldungen in den Niederlanden?
Ja. Die Belastingdienst verhängt Strafen für verspätete Lohnsteuererklärungen und -zahlungen. Sie müssen Ihre loonaangifte einreichen und sicherstellen, dass die Gelder bis zum letzten Tag des Monats, der auf den Berichtszeitraum folgt, beim Finanzamt eingehen, d.h. die Verpflichtungen für Mai müssen bis zum 30. Juni beglichen sein. Eine verspätete Einreichung löst eine Versäumnisstrafe aus; eine verspätete Zahlung führt zu einer Zahlungsstrafe zuzüglich Zinsen.
Benötigen ausländische Unternehmen ein niederländisches Bankkonto, um Lohnsteuern zu zahlen?
Nein, Zahlungen können über das SEPA-Netzwerk erfolgen. Die Belastingdienst erfordert jedoch spezifische Zahlungsreferenzen, die einige internationale Bankenschnittstellen inkorrekt formatieren. Die meisten internationalen Unternehmen nutzen einen niederländischen Lohnbuchhaltungspartner, um diese transaktionalen Logistik zu handhaben und sicherzustellen, dass Zahlungen innerhalb der monatlichen Fristen korrekt identifiziert werden.
Wie hoch ist die Gehaltsanforderung für die 30%-Regelung im Jahr 2026?
Für 2026 beträgt die Standard-Gehaltsnorm für das steuerpflichtige Einkommen 48.013 €, der steuerpflichtige Teil, der nach Abzug der steuerfreien Zulage verbleibt. Fachkräfte unter 30 Jahren mit einem qualifizierenden Masterabschluss profitieren von einer reduzierten Schwelle von 36.497 €. Das steuerpflichtige Gehalt des Arbeitnehmers muss während der gesamten Laufzeit der Regelung über der anwendbaren Schwelle bleiben; ab 2027 steigen die Normen für neue Regelungsfälle.
Wie lange muss ich Lohnunterlagen in den Niederlanden aufbewahren?
Die grundlegenden Unterlagen Ihrer Lohnbuchhaltung unterliegen der steuerlichen Aufbewahrungspflicht von 7 Jahren. Darüber hinaus müssen die Lohnsteuerdatenerklärung und eine klare Kopie des Ausweisdokuments des Mitarbeiters für mindestens 5 Kalenderjahre nach Ablauf des Kalenderjahres, in dem das Arbeitsverhältnis endete, aufbewahrt werden. Die Aufzeichnungen müssen für retrospektive Prüfungen durch die Belastingdienst oder UWV zugänglich bleiben; Lücken können bei einer Inspektion zu einer Umkehrung der Beweislast führen.
Quellen und Referenzen
Jede oben genannte Regel und Zahl lässt sich auf die untenstehenden Quellen zurückführen: die genauen Gesetzesartikel, die Seiten der Aufsichtsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 31a Lohnsteuergesetz 1964, extraterritoriale Kosten und die 30%-Regelung (jetzt auf 27% begrenzt)
- Artikel 20a Lohnsteuergesetz 1964, die Lohnsteuerklassensätze
- Artikel 52 Allgemeines Steuergesetz, die 7-jährige Aufbewahrungspflicht für Lohnunterlagen
- Belastingdienst, Lohnsteuertabellen 2026 (weiße und grüne Tabellen mit den tatsächlichen Einbehaltungssätzen)
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenbeitragssätze und wann jeder gilt
- Belastingdienst, Einreichung der Lohnsteuererklärung (aangifte loonheffingen) und deren Fristen
- CBS, Arbeitnehmerentgelte und Beschäftigung nach Wirtschaftszweigen (nationales Kontendatenset 84165ENG)
- CBS StatLine, die offene statistische Datenbank hinter den hier zitierten Lohn- und Beschäftigungszahlen
- Oberster Gerichtshof 18. Februar 2022, ECLI:NL:HR:2022:282: Qualifikation eines Managementvertrags und die daraus resultierende Beitragspflicht zur Arbeitnehmerversicherung
- Oberster Gerichtshof 13. Februar 2026, ECLI:NL:HR:2026:247: Art. 31a Lohnsteuergesetz und die Übergangsregelungen zur Verkürzung der 30%-Regelung
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankengeld und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden möglich.

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Das Box-1-System 2026 hat drei progressive Stufen für Personen unter dem gesetzlichen Rentenalter. Die erste Stufe wendet einen kombinierten Satz von 35,75% (8,10% Lohnsteuer plus 27,65% Sozialversicherung) auf steuerpflichtiges Einkommen bis zu 38.883 € an. Die zweite Stufe deckt Einkommen von 38.883 € bis 78.426 € mit 37,56% ab. Steuerpflichtiges Einkommen über 78.426 € unterliegt dem Spitzensteuersatz von 49,50%. Die Schwellenwerte werden jährlich indexiert.
Arbeitgeber zahlen im Jahr 2026 eine Abgabe von 6,10% gemäß dem Gesundheitsversicherungsgesetz (Zvw), berechnet auf den Bruttolohn des Arbeitnehmers bis zu einer maximalen Beitragsbemessungsgrundlage von 79.409 € pro Jahr. Einkommen über dieser Obergrenze ist von weiteren Zvw-Abgaben befreit, was eine präzise Prognose der Beschäftigungskosten für Spitzenverdiener ermöglicht.
Der gesetzliche Mindeststundenlohn für Arbeitnehmer ab 21 Jahren beträgt ab dem 1. Juli 2026 14,99 € brutto pro Stunde (vom 1. Januar bis 30. Juni 2026 waren es 14,71 €). Niedrigere Sätze gelten für Arbeitnehmer im Alter von 15-20 Jahren und für BBL-Auszubildende. Diese Zahlen schließen den obligatorischen 8%igen Urlaubszuschlag nicht ein. Ein CAO kann höhere Lohnuntergrenzen festlegen; der gesetzliche Satz ist ein Minimum, das jedes Jahr am 1. Januar und 1. Juli angepasst wird.
Die 30%-Regelung fungiert als steuerfreie Erstattung für extraterritoriale Kosten, die von aus dem Ausland angeworbenen Mitarbeitern entstehen. Sie ermöglicht es Ihnen, bis zu 30% des Lohns steuerfrei auszuzahlen, vorausgesetzt, alle Zulassungskriterien sind erfüllt, vorbehaltlich der Gehaltsnorm (48.013 € im Jahr 2026) und einer Obergrenze von 262.000 € des anrechenbaren Gehalts. Ab dem 1. Januar 2027 sinkt der Prozentsatz auf 27% für Arbeitnehmer, die die Regelung am oder nach dem 1. Januar 2024 in Anspruch genommen haben, und die Gehaltsnormen steigen.
Ja. Die Belastingdienst verhängt Strafen für verspätete Lohnsteuererklärungen und -zahlungen. Sie müssen Ihre loonaangifte einreichen und sicherstellen, dass die Gelder bis zum letzten Tag des Monats, der auf den Berichtszeitraum folgt, beim Finanzamt eingehen, d.h. die Verpflichtungen für Mai müssen bis zum 30. Juni beglichen sein. Eine verspätete Einreichung löst eine Versäumnisstrafe aus; eine verspätete Zahlung führt zu einer Zahlungsstrafe zuzüglich Zinsen.
Nein, Zahlungen können über das SEPA-Netzwerk erfolgen. Die Belastingdienst erfordert jedoch spezifische Zahlungsreferenzen, die einige internationale Bankenschnittstellen inkorrekt formatieren. Die meisten internationalen Unternehmen nutzen einen niederländischen Lohnbuchhaltungspartner, um diese transaktionalen Logistik zu handhaben und sicherzustellen, dass Zahlungen innerhalb der monatlichen Fristen korrekt identifiziert werden.
Für 2026 beträgt die Standard-Gehaltsnorm für das steuerpflichtige Einkommen 48.013 €, der steuerpflichtige Teil, der nach Abzug der steuerfreien Zulage verbleibt. Fachkräfte unter 30 Jahren mit einem qualifizierenden Masterabschluss profitieren von einer reduzierten Schwelle von 36.497 €. Das steuerpflichtige Gehalt des Arbeitnehmers muss während der gesamten Laufzeit der Regelung über der anwendbaren Schwelle bleiben; ab 2027 steigen die Normen für neue Regelungsfälle.
Die grundlegenden Unterlagen Ihrer Lohnbuchhaltung unterliegen der steuerlichen Aufbewahrungspflicht von 7 Jahren. Darüber hinaus müssen die Lohnsteuerdatenerklärung und eine klare Kopie des Ausweisdokuments des Mitarbeiters für mindestens 5 Kalenderjahre nach Ablauf des Kalenderjahres, in dem das Arbeitsverhältnis endete, aufbewahrt werden. Die Aufzeichnungen müssen für retrospektive Prüfungen durch die Belastingdienst oder UWV zugänglich bleiben; Lücken können bei einer Inspektion zu einer Umkehrung der Beweislast führen.