30%-Regelung: Gehaltsanforderungen für 2026 – Ein Leitfaden für Arbeitgeber
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Sich bei internationalen Einstellungen auf veraltete Lohnziffern zu verlassen, führt direkt zu Non-Compliance und kostspieligen Steuerprüfungen. Sie wissen wahrscheinlich, dass die 30%-Steuerregelung, offiziell in Expat-Regelung (expatregeling) umbenannt, ein wichtiges Instrument ist, um globale Talente in die Niederlande zu locken. Die Unterscheidung zwischen Bruttovergütung und dem obligatorischen steuerpflichtigen Gehalt führt jedoch selbst bei erfahrensten HR-Teams oft zu erheblichen administrativen Reibungen. Eine Fehlberechnung der Gehaltsanforderungen der 30%-Regelung für 2026 kann zum rückwirkenden Verlust des Vorteils und unerwarteten finanziellen Verpflichtungen für Ihr Unternehmen führen.
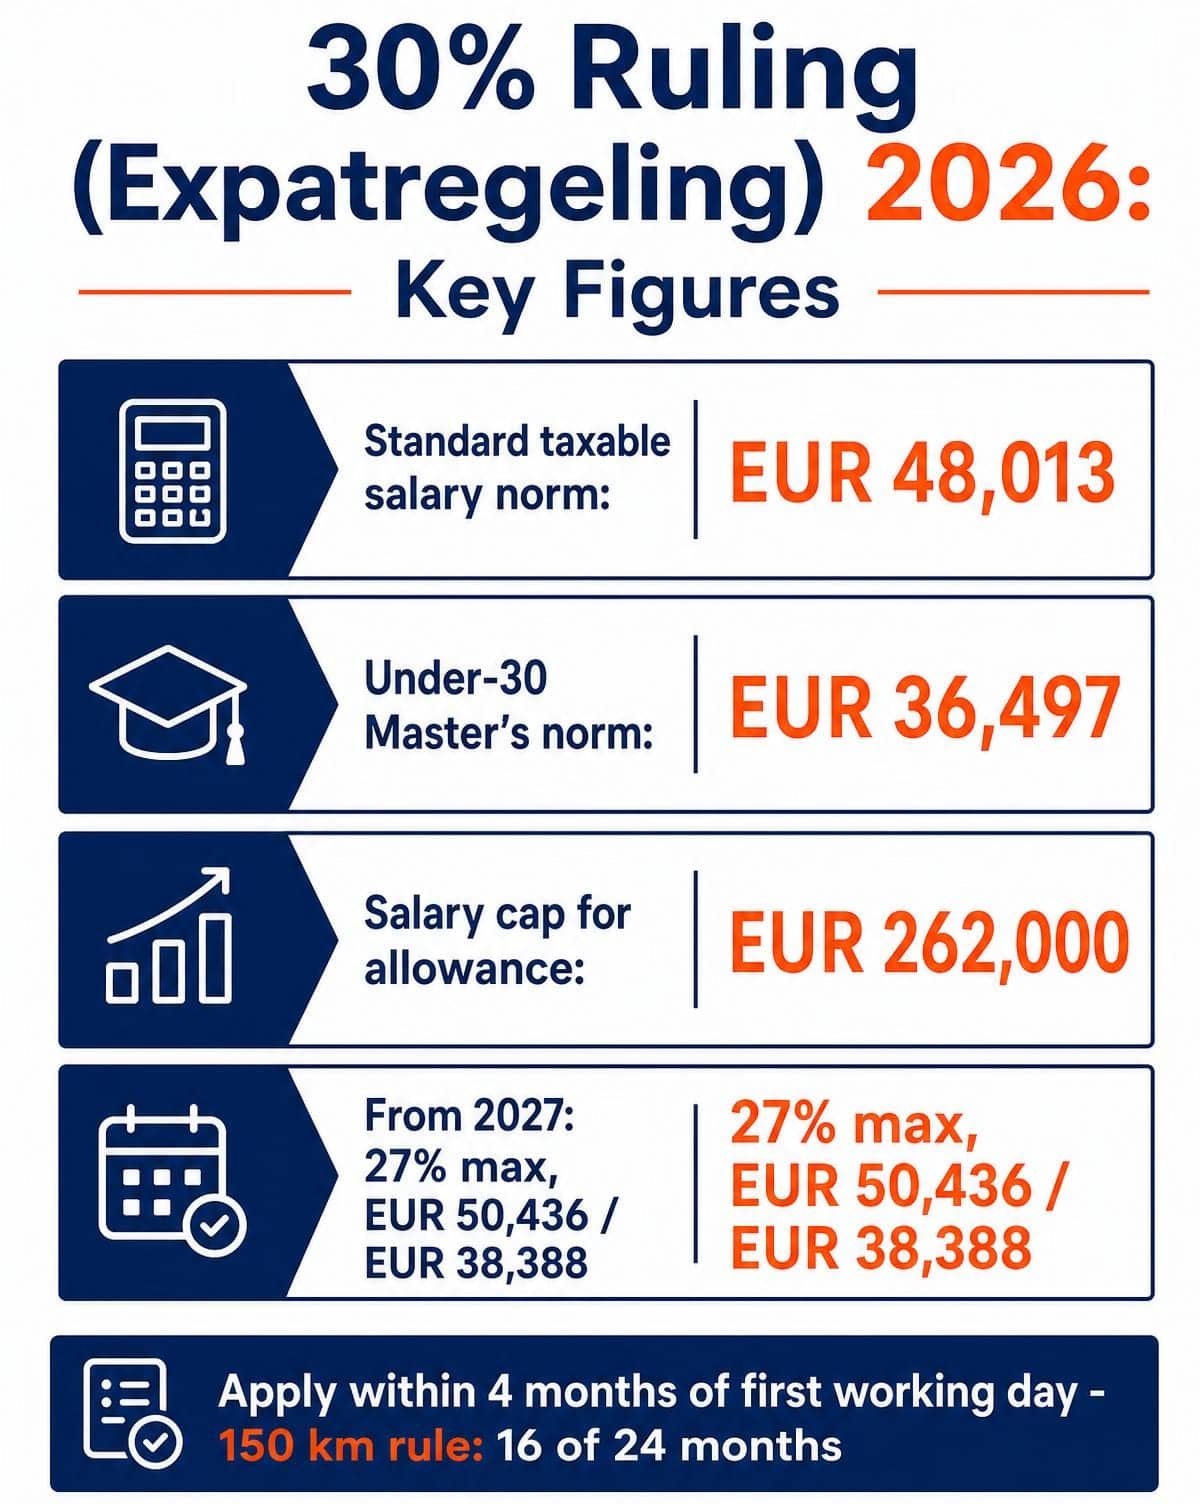
Wir erkennen den Druck an, wettbewerbsfähig zu bleiben, während man sich mit der Komplexität der 150-km-Regel und den sich entwickelnden niederländischen Steuerschwellen auseinandersetzt. Durch die Beherrschung der Standards von 2026 können Sie diese Regelung für Ihre Mitarbeiter mit Sicherheit sichern und das Risiko rückwirkender Korrekturen eliminieren. Dieser Leitfaden bietet eine definitive Aufschlüsselung der Standard-Steuerpflichtschwelle von EUR 48.013, der spezifischen Anforderung von EUR 36.497 für Master-Absolventen unter 30 Jahren, der Gehaltsobergrenze von EUR 262.000 und der wesentlichen Compliance-Schritte für niederländische Arbeitgeber, um einen erfolgreichen Antragsprozess sicherzustellen.
Wichtigste Erkenntnisse
- Identifizieren Sie die steuerpflichtigen Gehaltsschwellen für 2026 von EUR 48.013 für Standardeinstellungen und EUR 36.497 für Master-Absolventen unter 30 Jahren, gegenüber EUR 46.660 und EUR 35.468 im Jahr 2025.
- Erfahren Sie, wie Sie Bruttovergütungspakete so strukturieren, dass der steuerpflichtige Rest die Gehaltsanforderungen der 30%-Regelung erfüllt, nachdem die steuerfreie Zulage angewendet wurde, und beachten Sie die Obergrenze: Die Zulage kann im Jahr 2026 nur auf ein Gehalt bis zu EUR 262.000 berechnet werden.
- Verstehen Sie, dass die Gehaltsnorm kontinuierlich eingehalten werden muss; ein Unterschreiten führt dazu, dass die Regelung rückwirkend zum Beginn des Kalenderjahres erlischt.
- Bereiten Sie sich auf den 1. Januar 2027 vor, wenn der maximale steuerfreie Prozentsatz auf 27 % sinkt und die Gehaltsnormen auf (mindestens) EUR 50.436 und EUR 38.388 steigen, vorbehaltlich der endgültigen Indexierung und Übergangsregelungen.
- Erfahren Sie, wie ein Employer of Record (EOR)-Modell den Antragsprozess optimiert und eine schnelle Einarbeitung durch lokale Lohnabrechnungsexpertise ermöglicht, wobei die Einwanderungssponsoring über einen lizenzierten Partner organisiert wird.
Die 30%-Steuerregelung auf dem niederländischen Arbeitsmarkt 2026 verstehen
Die 30%-Regelung dient niederländischen Unternehmen als wichtiges Instrument, um internationale Expertise anzuziehen. Sie fungiert als steuerfreie Erstattung für die zusätzlichen Kosten, die Arbeitnehmern bei einem Umzug in die Niederlande entstehen, gemeinhin als extraterritoriale Kosten bezeichnet. Durch die Nutzung dieser Regelung kann ein Arbeitgeber eine steuerfreie Zulage von bis zu 30 % des Gehalts (einschließlich der Zulage) für einen Zeitraum von maximal fünf Jahren zahlen. Alternativ kann der Arbeitgeber die tatsächlichen, nachgewiesenen extraterritorialen Kosten erstatten; diese Wahl muss im ersten Abrechnungszeitraum jedes Kalenderjahres getroffen werden. Die Regelung ist streng reguliert, um sicherzustellen, dass sie Arbeitnehmern mit Fachkenntnissen zugutekommt, die auf dem niederländischen Arbeitsmarkt knapp sind.
Um die Regelung im Jahr 2026 in Anspruch nehmen zu können, muss ein Arbeitnehmer ein steuerpflichtiges Jahresgehalt von mehr als EUR 48.013 haben, gemessen nach Anwendung der steuerfreien Zulage. Dieser Betrag ist die Untergrenze für Standardantragsteller. Die Genauigkeit dieser Berechnungen ist von größter Bedeutung, denn wenn das steuerpflichtige Gehalt am Jahresende unter dieser Schwelle liegt, erlischt die Regelung mit rückwirkender Wirkung auf den Beginn dieses Kalenderjahres (oder den Starttermin der Regelung) und die Entscheidung wird zurückgenommen. Es reicht nicht aus, einfach ein hohes Bruttogehalt anzubieten; der verbleibende steuerpflichtige Anteil muss die Norm von 2026 durchgehend erfüllen.
Die strategische Bedeutung der Expat-Regelung
Globale Talente auf dem Arbeitsmarkt 2026 anzuziehen, erfordert mehr als nur eine wettbewerbsfähige Jobbezeichnung. Die 30%-Regelung bietet einen erheblichen finanziellen Vorteil für Arbeitgeber und Arbeitnehmer gleichermaßen. Sie reduziert die Gesamtkosten der Beschäftigung für das Unternehmen und sichert gleichzeitig ein hohes Nettoeinkommen für den Spezialisten, was niederländische Angebote im Vergleich zu anderen europäischen Zentren attraktiver macht. Arbeitgeber sollten die Arbeitnehmer jedoch auf zwei Nachteile hinweisen: Die steuerfreie Zulage wird nicht auf die Rentenbasis oder die Leistungsberechnungen angerechnet, und seit dem 1. Januar 2025 können neue Leistungsempfänger nicht mehr die teilweise Nichtansässigkeits-Steuerpflicht beantragen, was bedeutet, dass Einkünfte aus Box 2 und Box 3 in den Niederlanden steuerpflichtig sind (Arbeitnehmer, die die alte Regelung im letzten Abrechnungszeitraum 2023 angewendet haben, behalten die Option bis zum 31. Dezember 2026 gemäß Übergangsrecht). Während ICSPayroll die Lohnabrechnung verwaltet, wird das Einwanderungssponsoring über unseren lizenzierten Partner organisiert, um eine vollständige rechtliche Übereinstimmung für Ihr internationales Personal zu gewährleisten.
Wichtige regulatorische Änderungen 2026 beachten
Die regulatorische Landschaft für 2026 erfordert in mehrfacher Hinsicht Aufmerksamkeit. Erstens wurden die Gehaltsnormen gegenüber dem Niveau von 2025 nach oben indexiert. Zweitens sollten Arbeitgeber bereits für den 1. Januar 2027 planen, wenn der maximale steuerfreie Prozentsatz von 30 % auf 27 % reduziert wird und die Gehaltsnormen auf (mindestens) EUR 50.436 für Standardeinstellungen und EUR 38.388 für junge Master-Absolventen steigen, vorbehaltlich der endgültigen Indexierung; Übergangsregelungen gelten je nachdem, wann die Regelung erstmals gewährt wurde, und Arbeitnehmer, die die Regelung vor 2024 angewendet haben, behalten das 30%-Regime für die volle Dauer ihrer Entscheidung.
Drittens, zur Scheinselbstständigkeit: Die Belastingdienst hat am 1. Januar 2025 die aktive Durchsetzung des Wet DBA wieder aufgenommen und das langjährige Durchsetzungs-Moratorium beendet. Die vorgeschlagene VBAR-Gesetzgebung, die die Bewertung von Arbeitsbeziehungen klären und eine gesetzliche Vermutung der Beschäftigung unterhalb eines festgelegten Stundensatzes einführen sollte, ist nicht in Kraft getreten; die Regierung hat inzwischen ihren Kurs geändert und bereitet eine separate Gesetzgebung zur Position der Selbstständigen vor. Bis eine neue Gesetzgebung gilt, werden Engagements mit Auftragnehmern nach geltendem Recht bewertet und durchgesetzt, und jeder, der von der 30%-Regelung profitiert, muss in jedem Fall in einem echten Arbeitsverhältnis stehen, das der niederländischen Lohnsteuer unterliegt.
Schließlich müssen alle Lohnstrukturen den gesetzlichen Mindeststundenlohn respektieren: EUR 14,71 für die erste Hälfte des Jahres 2026 und EUR 14,99 ab dem 1. Juli 2026, da der Satz zweimal jährlich indexiert wird. Die 150-km-Regel bleibt ein strenges Eignungskriterium, das erfordert, dass Arbeitnehmer mindestens 16 der 24 Monate vor ihrem ersten niederländischen Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Die Einhaltung dieser Standards erfordert eine akribische Aufzeichnung: Lohn- und Steuerunterlagen müssen für die obligatorische 7-jährige steuerliche Aufbewahrungsfrist aufbewahrt werden.
Offizielle Gehaltsschwellen und Expertise-Kriterien für 2026
Die Gehaltsnormen für die 30%-Regelung werden jedes Jahr indexiert. Für 2026 beträgt die Standard-Jahres-Mindeststeuerpflicht von EUR 48.013, eine Erhöhung gegenüber der Schwelle von EUR 46.660 im Jahr 2025. Arbeitgeber müssen sicherstellen, dass das Gehalt des Arbeitnehmers, nach Abzug der steuerfreien Zulage, über diesem Betrag bleibt. Darüber hinaus ist die Regelung seit 2024 begrenzt: Im Jahr 2026 darf die steuerfreie Zulage nur auf ein Gehalt bis zur WNT-Norm von EUR 262.000 (gegenüber EUR 246.000 im Jahr 2025) berechnet werden, was die maximale steuerfreie Zulage auf EUR 78.600 pro Jahr begrenzt. Übergangsregelungen gelten für Arbeitnehmer, bei denen die Regelung bereits im letzten Abrechnungszeitraum des Jahres 2022 angewendet wurde. Wenn Sie das Paket für eine Neueinstellung berechnen, kann unser Team Ihnen innerhalb von 24 Stunden ein maßgeschneidertes Angebot unterbreiten, um sicherzustellen, dass Ihr Angebot sowohl wettbewerbsfähig als auch konform ist.
Spezifische Ausnahmen bestehen in den akademischen und medizinischen Bereichen. Wissenschaftliche Forscher, die an ausgewiesenen Forschungseinrichtungen arbeiten, und medizinische Spezialisten in Ausbildung haben keine Mindestgehaltsanforderung, um sich für die Regelung zu qualifizieren. Für alle anderen Sektoren ist die Erfüllung der Gehaltsnorm eine nicht verhandelbare Voraussetzung für die Genehmigung durch die Steuerverwaltung.
Die Ausnahme für Master-Absolventen unter 30
Junge Fachkräfte unter 30 Jahren profitieren im Jahr 2026 von einer reduzierten steuerpflichtigen Schwelle von EUR 36.497, sofern sie einen qualifizierenden Master-Abschluss besitzen, eine Erhöhung gegenüber den im Jahr 2025 geforderten EUR 35.468. Ausländische Abschlüsse müssen durch das niederländische Verfahren zur Bewertung internationaler Qualifikationen (IDW) auf Gleichwertigkeit mit einem niederländischen akademischen Master-Titel geprüft werden, es sei denn, sie wurden bereits von der Steuerverwaltung anerkannt. Es ist von entscheidender Bedeutung, das Alter des Arbeitnehmers genau zu verfolgen: Ab dem ersten Tag des Monats, der auf den Monat folgt, in dem der Arbeitnehmer 30 Jahre alt wird, gilt die Standardnorm von EUR 48.013. Eine nicht rechtzeitige Anpassung der Lohnabrechnung kann dazu führen, dass die Regelung rückwirkend erlischt.
Hochqualifizierte Migranten vs. 30%-Regelung Schwellenwerte
Eine häufige Risikoquelle für internationale Unternehmen ist die Kluft zwischen den Normen für die Aufenthaltsgenehmigung für hochqualifizierte Migranten (HSM) und den Anforderungen der Steuerbehörde. Die IND legt Gehaltsuntergrenzen für Aufenthaltsgenehmigungen fest, während die Steuerverwaltung separate Schwellenwerte für die 30%-Regelung festlegt; die beiden Systeme arbeiten unabhängig voneinander. Die Erfüllung der IND-Anforderung garantiert nicht, dass eine volle 30%-Zulage möglich ist: Ein Bruttogehalt, das die Genehmigung erfüllt, kann immer noch zu niedrig sein, um die vollen 30% anzuwenden, während der steuerpflichtige Rest über EUR 48.013 bleibt. In diesem Fall kann nur ein teilweiser (geringerer) steuerfreier Prozentsatz angewendet werden. Um diese Komplexität zu bewältigen, wird die Einwanderungssponsoring über unseren lizenzierten Partner organisiert, um sicherzustellen, dass sowohl die Genehmigung als auch die Steuerregelung präzise behandelt werden.
Berechnung des steuerpflichtigen Gehalts: Bruttogehalt vs. 30%-Regelungsberechtigung
Die Schwelle von 2026 basiert nicht auf dem im Arbeitsvertrag genannten Bruttogehalt. Sie gilt für das steuerpflichtige Gehalt nach Abzug der steuerfreien Zulage, wie von der Steuer- und Zollverwaltung festgelegt. Um die vollen 30 % anwenden zu können, muss der steuerpflichtige Rest (70 % des Gehalts) immer noch EUR 48.013 übersteigen, was in der Praxis ein Jahresgehalt von mindestens ca. EUR 68.590 (EUR 52.139 unter der reduzierten Norm) erfordert. Ist das Gehalt niedriger, aber immer noch über der Schwelle, muss der steuerfreie Prozentsatz reduziert werden, damit der steuerpflichtige Rest niemals unter die gesetzliche Untergrenze fällt. Beachten Sie auch die Fristen für den Antrag selbst: Der Arbeitgeber muss den Antrag bei der Steuerverwaltung innerhalb von 4 Monaten nach dem ersten Arbeitstag des Arbeitnehmers stellen, damit er rückwirkend ab diesem Tag gilt; spätere Anträge treten erst ab dem Monat nach dem Antrag in Kraft. Die gesetzliche Entscheidungsfrist der Steuerverwaltung beträgt 8 Wochen nach Eingang eines vollständigen Antrags.
Genauigkeit ist auch für leitende Spezialisten wichtig. Für 2026 ist die gesetzliche Übergangsabfindung bei Kündigung auf EUR 102.000 brutto oder ein Jahresgehalt, falls höher, begrenzt. Obwohl diese Zahlung nicht Teil des monatlichen Tests der Gehaltsanforderungen der 30%-Regelung ist, verdeutlicht sie den Umfang der finanziellen Planung, die für leitende internationale Mitarbeiter erforderlich ist. Arbeitgeber müssen auch die obligatorische gesetzliche Urlaubsgeldzahlung von mindestens 8 % des Bruttolohns bei der Strukturierung der gesamten jährlichen Vergütung berücksichtigen; diese Zulage bildet einen Teil des steuerpflichtigen Lohns, der zur Erfüllung der Schwellenwerte herangezogen wird.
Die Rolle von Boni und Benefits
Leistungsboni und Provisionen können einem Arbeitnehmer helfen, die jährliche Gehaltsschwelle zu erreichen, führen aber zu Volatilität. Wenn das Grundgehalt eines Spezialisten nahe der Grenze liegt, könnte ein verpasster Bonus das jährliche steuerpflichtige Gehalt unter die Norm drücken, was zu einem rückwirkenden Verlust der Regelung für dieses Jahr führen würde. Auch Sachleistungen beeinflussen die Berechnung: Der steuerpflichtige Zusatz für die private Nutzung eines Dienstwagens (bijtelling) zählt zum steuerpflichtigen Lohn und kann technisch dazu beitragen, die Schwelle zu erreichen, obwohl er nicht denselben Netto-Vorteil wie das Bar-Gehalt bietet. Wir empfehlen, einen Sicherheitsabstand über der Norm von EUR 48.013 einzuhalten, um eine versehentliche Disqualifikation zu vermeiden.
Integration der obligatorischen 8% Urlaubsgeldzahlung
Das 8%ige Urlaubsgeld ist ein gesetzlicher Mindestlohn nach niederländischem Arbeitsrecht, berechnet auf der Grundlage des Bruttolohns des Arbeitnehmers und typischerweise als Einmalzahlung im Mai oder Juni ausgezahlt. Obwohl es für den Test der 30%-Regelung zum jährlichen steuerpflichtigen Lohn zählt, sollten Arbeitgeber sich nicht darauf verlassen, um eine Gehaltslücke zu schließen: Die Gehaltsnorm wird letztendlich über das Kalenderjahr beurteilt, und eine Gehaltsstruktur, bei der die Norm nur durch Jahresend-Nachzahlungen erreicht wird, zieht eine genaue Prüfung nach sich. Alle Lohnabrechnungsunterlagen, einschließlich der Auszahlungen von Zulagen, müssen für die 7-jährige steuerliche Aufbewahrungsfrist aufbewahrt werden, um die Prüfbereitschaft sicherzustellen.
Compliance-Risiken: Aufrechterhaltung der Berechtigung während der gesamten Beschäftigungsdauer
Die Sicherung der Steuerentscheidung ist nur der erste Schritt. Die Gehaltsnorm muss kontinuierlich erfüllt werden. Fällt das steuerpflichtige Gehalt des Arbeitnehmers für das Jahr unter die geltende Schwelle, erlischt die Regelung mit rückwirkender Wirkung zum 1. Januar desselben Jahres (oder dem Startdatum der Regelung, falls später), die Entscheidung wird zurückgenommen und kann für den Rest dieser Beschäftigung nicht angewendet werden. Dieses Risiko ist besonders hoch bei Teilzeitarbeit: Die Schwellenwerte sind absolute Jahresbeträge und werden nicht anteilig berechnet, so dass die Reduzierung einer Vollzeitstelle auf eine Vier-Tage-Woche den steuerpflichtigen Rest unter die gesetzliche Untergrenze drücken kann.
Längere Krankheitszeiten oder unbezahlter Urlaub stellen ebenfalls Compliance-Hürden dar. Nach niederländischem Recht müssen Arbeitgeber bei Krankheit für bis zu 104 Wochen weiterhin mindestens 70 % des Lohns des Arbeitnehmers zahlen; im ersten Krankheitsjahr darf dies nicht unter den gesetzlichen Mindestlohn fallen, und viele Tarifverträge verlangen im ersten Jahr 100 %. Wenn der anwendbare Prozentsatz dazu führt, dass das steuerpflichtige Gehalt unter die Norm von 2026 fällt, ist die Berechtigung des Arbeitnehmers gefährdet. Arbeitgeber müssen diese Schwankungen präzise verfolgen und alle Lohn- und Steuerunterlagen für die obligatorische 7-jährige steuerliche Aufbewahrungsfrist aufbewahren.
Die 150-km-Regel und die Rekrutierung außerhalb der Niederlande
Die 150-km-Regel bleibt eines der am strengsten durchgesetzten Kriterien der Steuer- und Zollverwaltung. Um sich zu qualifizieren, muss eine Einstellung mindestens 16 der 24 Monate vor dem ersten niederländischen Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gelebt haben. Diese geografische Beschränkung schließt effektiv die meisten Einwohner Belgiens und Luxemburgs sowie Teile der deutschen und französischen Grenzregionen aus. Sie müssen klare Dokumente wie Wohnsitznachweise oder Stromrechnungen vorlegen, um zu beweisen, dass der Arbeitnehmer tatsächlich aus dem Ausland rekrutiert wurde und die Rekrutierung stattgefunden hat, während der Kandidat noch außerhalb der Niederlande wohnte.
Arbeitgeberwechsel und die 3-Monats-Regel
Wenn ein Spezialist zu einem neuen Unternehmen wechselt, wird die Regelung nicht automatisch übertragen: Der neue Arbeitgeber muss einen neuen Antrag stellen, und die Lücke zwischen dem Ende der vorherigen Beschäftigung und der Unterzeichnung des neuen Vertrags darf 3 Monate nicht überschreiten. Ist die Lücke länger, gilt der Arbeitnehmer nicht mehr als aus dem Ausland rekrutiert und die verbleibende Laufzeit verfällt. Die verbleibende Dauer des ursprünglichen maximalen 5-Jahres-Zeitraums wird übernommen; die Uhr läuft nicht neu an. Ein nahtloser Übergang ist entscheidend für den Schutz des Nettoeinkommens des Arbeitnehmers, und ein EOR-Partner kann sicherstellen, dass der neue Vertrag und der Antrag innerhalb des gesetzlichen Zeitrahmens konform sind. Für einen schnellen und sicheren Übergang können Sie ein maßgeschneidertes Angebot innerhalb von 24 Stunden anfordern.
Strategische Implementierung der 30%-Regelung über einen EOR-Partner
Für internationale Unternehmen ohne lokale Niederlassung bringt der Eintritt in den niederländischen Markt eine erhebliche administrative Komplexität mit sich. Die Nutzung eines Employer of Record (EOR)-Modells ermöglicht es Ihnen, die Notwendigkeit einer lokalen Rechtsstruktur zu umgehen und gleichzeitig die vollständige Einhaltung des niederländischen Arbeitsrechts sicherzustellen. Wir verwalten den gesamten Antragsprozess für die Steuervergünstigung und stellen sicher, dass die Gehaltsnormen erfüllt sind, bevor die erste Gehaltsabrechnung ausgestellt wird, und dass der Antrag innerhalb des 4-Monats-Fensters für eine rückwirkende Wirkung bei der Steuerverwaltung eingeht. Durch die Nutzung unserer etablierten Infrastruktur erhalten Sie eine einzige monatliche Rechnung, die das Bruttogehalt, Arbeitgebersteuern und Verwaltungsgebühren abdeckt. Für Nicht-EU-Talente wird das Einwanderungssponsoring über unseren lizenzierten Partner organisiert.
Das EOR-Modell fungiert als schützende Brücke zwischen Ihrer ausländischen Einheit und der IND und den Steuerbehörden. Es reduziert das Risiko, als „feste Betriebsstätte“ eingestuft zu werden, während Sie die Kontrolle über die täglichen Aktivitäten des Mitarbeiters behalten. Wir kümmern uns um die rechtlichen Details des Arbeitsvertrags, einschließlich der maximalen 2-monatigen Probezeit für unbefristete Verträge und der „Ketenregeling“-Regeln für aufeinanderfolgende befristete Verträge.
Das ICSPayroll Compliance Framework
Unser Framework basiert auf Präzision und Transparenz. Wir überwachen monatlich die steuerpflichtigen Gehaltsniveaus, um rückwirkende Korrekturen durch die Steuer- und Zollverwaltung zu verhindern, einschließlich der Verfolgung des Normwechsels unter 30 Jahren und der Obergrenze von EUR 262.000 für leitende Angestellte. Dazu gehört die genaue Berechnung der obligatorischen Arbeitgeberbeiträge für die AWf- und Aof-Sozialversicherungsfonds auf der Grundlage der geltenden Prozentsätze von 2026. Mitarbeiter erhalten direkten Zugang zu einem sicheren Online-Portal für Gehaltsabrechnungen und Verträge. Alle Lohnabrechnungsdaten werden gemäß der obligatorischen 7-jährigen steuerlichen Aufbewahrungsfrist der Steuerbehörden und UWV-Verwaltungsregeln gespeichert.
Nächste Schritte für internationale Arbeitgeber
Um Ihre Expansion in die Niederlande zu beginnen, bieten wir eine 24-Stunden-Bearbeitungszeit für ein maßgeschneidertes Angebot, das die genauen Kosten Ihrer spezifischen Einstellung, einschließlich der 8% Urlaubsgeldzahlung und der Arbeitgeberpflichten für 2026, aufzeigt. Sie können unser Fact Sheet 2026 mit Joost Hubregtse, unserem Payroll Director, überprüfen, um Ihre Vergütungsstrategie an die neuesten Anforderungen anzupassen, einschließlich der Reduzierung auf 27 % im Jahr 2027 und der höheren Normen, die ab diesem Datum gelten werden. Sobald die Dienstleistungsvereinbarung abgeschlossen ist, beginnt die Einarbeitung sofort, wobei Übergangszahlungsansprüche und Rentenverpflichtungen präzise gehandhabt werden.
Sicherung Ihrer internationalen Talentstrategie für 2026
Ein erfolgreiches Management internationaler Talente in den Niederlanden erfordert Präzision bei der Gehaltsstrukturierung, nicht nur bei der Antragstellung, sondern kontinuierlich während der gesamten Beschäftigungsdauer. Indem Sie zwischen der Bruttovergütung und den obligatorischen steuerpflichtigen Schwellenwerten von EUR 48.013 und EUR 36.497 unterscheiden, die Obergrenze von EUR 262.000 respektieren und sich auf die Änderungen von 2027 vorbereiten, schützen Sie Ihr Unternehmen vor rückwirkenden Steuerkorrekturen.
Joost Hubregtse, unser Payroll Director, überwacht unsere Compliance-Standards, und das Einwanderungssponsoring wird über unseren lizenzierten Partner für einen nahtlosen Onboarding-Prozess organisiert. Sie können innerhalb von 24 Stunden ein maßgeschneidertes Compliance-Angebot für die 30%-Regelung anfordern, um Ihre globalen Einstellungen mit Sicherheit zu sichern.
Häufig gestellte Fragen
Was ist die genaue Gehaltsanforderung der 30%-Regelung für 2026?
Die Standard-Jahres-Mindeststeuerpflicht für 2026 beträgt mehr als EUR 48.013. Für Arbeitnehmer unter 30 Jahren mit einem qualifizierenden Master-Abschluss liegt die Schwelle bei mehr als EUR 36.497. Diese Zahlen stellen das steuerpflichtige Gehalt nach Abzug der steuerfreien Zulage dar, sodass die vollen 30 % erst ab einem Gehalt von ca. EUR 68.590 (oder EUR 52.139 unter der reduzierten Norm) angewendet werden können. Die Zulage ist zusätzlich für 2026 auf ein Gehalt von EUR 262.000 begrenzt.
Gilt die 30%-Regelung für Remote-Mitarbeiter, die für ein niederländisches Unternehmen arbeiten?
Nein. Die Regelung kompensiert die extraterritorialen Kosten des Umzugs und Lebens in den Niederlanden. Ein Mitarbeiter, der von einem anderen Land aus remote arbeitet, trägt diese Kosten nicht. Der Mitarbeiter muss von einem Arbeitgeber angestellt sein, der die niederländische Lohnsteuer einbehält, und muss tatsächlich in den Niederlanden arbeiten.
Kann ich die 30%-Regelung beantragen, wenn ich bereits in den Niederlanden lebe?
Im Allgemeinen nicht. Das Gesetz verlangt, dass Sie aus dem Ausland rekrutiert werden und insbesondere mindestens 16 der 24 Monate vor Ihrem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gelebt haben. Wenn Sie bereits vor Ihrer Rekrutierung Ihren Wohnsitz in den Niederlanden hatten, erfüllen Sie diese Anforderung in der Regel nicht.
Was passiert mit der 30%-Regelung, wenn mein Gehalt unter die Schwelle sinkt?
Wenn Ihr steuerpflichtiges Jahresgehalt unter den geltenden Schwellenwert fällt, erlischt die Regelung mit rückwirkender Wirkung zum 1. Januar desselben Jahres (oder dem Startdatum der Regelung), und die Entscheidung wird zurückgenommen. Sie kann für dieselbe Anstellung nicht wieder in Kraft gesetzt werden. Dies geschieht häufig aufgrund von unbezahltem Urlaub, Langzeitkrankheit oder einem Übergang zu Teilzeitarbeit, daher ist eine kontinuierliche Überwachung unerlässlich.
Gilt die 150-km-Regel auch für die 30%-Regelung im Jahr 2026?
Ja. Antragsteller müssen nachweisen, dass sie mindestens 16 der 24 Monate vor ihrem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gelebt haben. Dies schließt effektiv Kandidaten aus Belgien, Luxemburg und bestimmten Grenzregionen Deutschlands und Frankreichs aus. Belege sollten für die 7-jährige steuerliche Aufbewahrungsfrist aufbewahrt werden.
Wie lange dauert der Antragsprozess für die 30%-Regelung bei ICSPayroll?
Wir unterbreiten Ihnen innerhalb von 24 Stunden nach Ihrer Anfrage ein maßgeschneidertes Angebot. Die gesetzliche Entscheidungsfrist der Steuerverwaltung beträgt 8 Wochen nach Eingang eines vollständigen Antrags. Entscheidend ist, dass der Antrag innerhalb von 4 Monaten nach dem ersten Arbeitstag eingereicht werden muss, um rückwirkend ab dem ersten Tag zu gelten; wir stellen sicher, dass die Lohnabrechnung vom ersten Monat an korrekt eingerichtet ist. Benötigt Ihre Einstellung auch eine Aufenthaltsgenehmigung, wird das Einwanderungssponsoring über unseren lizenzierten Partner organisiert.
Beeinflusst die 30%-Regelung meinen Rentenaufbau in den Niederlanden?
Ja. Rentenbeiträge und -ansprüche basieren auf dem steuerpflichtigen Gehalt; die steuerfreie Zulage zählt nicht zur rentenrelevanten Bemessungsgrundlage. Dasselbe gilt für gehaltsabhängige Sozialleistungen. Während das Nettoeinkommen steigt, ist der langfristige Rentenaufbau geringer als bei einem gleichwertigen Arbeitnehmer ohne die Regelung. Beachten Sie auch, dass seit 2025 neue Begünstigte der Regelung nicht mehr den Status eines partiellen Nichtansässigen wählen können, sodass weltweite Einkünfte aus Box 2 und Box 3 in den Niederlanden steuerpflichtig sind.
Können Teilzeitbeschäftigte die 30%-Steuerregelung in Anspruch nehmen?
Ja, aber die Gehaltsschwellen werden nicht anteilig berechnet. Ein Teilzeitspezialist muss immer noch das volle jährliche steuerpflichtige Minimum von EUR 48.013 oder EUR 36.497 unter der reduzierten Norm überschreiten. Wenn eine reduzierte Arbeitszeit das steuerpflichtige Gehalt unter diese Untergrenzen drückt, erlischt die Regelung rückwirkend. Die Schwelle ist ein absoluter Jahresbetrag, unabhängig vom Beschäftigungsumfang.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die untenstehenden Quellen zurückzuführen: die genauen gesetzlichen Artikel, die Regulierungsseiten, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 31a Lohnsteuergesetz 1964, extraterritoriale Kosten und die 30%-Regelung (jetzt auf 27% begrenzt)
- Artikel 2.10 Einkommensteuergesetz 2001, die Einkommensteuertarifstufen
- Artikel 7:610 Niederländisches Bürgerliches Gesetzbuch, Definition des Arbeitsvertrags
- Belastingdienst, die 30%-Regelung für zugezogene Arbeitnehmer: Bedingungen und Gehaltsnormen
- IND, erforderliche Bruttomonatsgehälter für 2026 pro Genehmigungskategorie
- Belastingdienst, Lohnsteuertabellen 2026 (weiße und grüne Tabellen mit den tatsächlichen Einbehaltungsprozentsätzen)
- CBS, Arbeitnehmervergütung und Beschäftigung nach Wirtschaftszweigen (Volkswirtschaftliche Gesamtrechnungen Datensatz 84165ENG)
- CPB Netherlands Bureau for Economic Policy Analysis, Lohn- und Vertragskostenprognosen
- Oberster Gerichtshof 13. Februar 2026, ECLI:NL:HR:2026:247: Art. 31a Lohnsteuergesetz und die Übergangsregelungen zur Verkürzung der 30%-Regelung
- Oberster Gerichtshof 24. März 2023, ECLI:NL:HR:2023:443 (Deliveroo): der Test zur Qualifizierung eines Verhältnisses als Arbeitsvertrag nach Art. 7:610 BW
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankengeld und CAO-Konformität, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Verwandte Artikel