Serviços de Employer of Record nos Países Baixos: O Guia do Comprador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Expandir para o mercado neerlandês em 2026 implica navegar num panorama regulamentar onde a margem de erro praticamente desapareceu. Certamente já reconhece que os Países Baixos oferecem um conjunto de talentos de excelência, mas os entraves administrativos decorrentes das reformas do regime dos 30% [30%-regeling] e a aplicação rigorosa da Wet DBA criam riscos financeiros substanciais. Confiar em orientações desatualizadas pode resultar em penalizações onerosas por classificação incorreta de trabalhadores ou no indeferimento de pedidos de visto. A utilização de serviços profissionais de Employer of Record nos Países Baixos permite que a sua organização contorne a complexidade da constituição de uma entidade jurídica local, garantindo simultaneamente que cada contrato de trabalho cumpre os requisitos legais mais recentes.
Compreendemos que as suas prioridades fundamentais são a rapidez e a segurança jurídica. Precisa de contratos de trabalho em total conformidade prontos em poucos dias e de um processamento célere e fiável de vistos para migrantes altamente qualificados [HSM - Highly Skilled Migrant] para colaboradores de fora da UE, organizado através de parceiros licenciados. Este guia do comprador para 2026 explica como selecionar um parceiro de EOR capaz de gerir com rigor o limiar salarial de 48.013 € para o regime dos 30% e o limite máximo de 102.000 € para a indemnização de transição [transitievergoeding]. Examinaremos a transição operacional para regimes de isenção fiscal a taxas fixas e os aumentos específicos do salário mínimo em 2026. Este artigo proporciona o enquadramento técnico necessário para otimizar o processamento salarial nos Países Baixos através de uma fatura mensal única, sem custos ocultos.
Principais Conclusões
- Compreenda por que razão utilizar serviços de Employer of Record nos Países Baixos constitui uma alternativa mais económica e em total conformidade face à constituição de uma BV neerlandesa para uma expansão inicial de mercado.
- Conheça os requisitos legais essenciais para 2026, incluindo o subsídio de férias obrigatório de 8% e os limites rigorosos da sucessão de contratos a termo [Ketenregeling].
- Saiba como navegar pelas complexidades da tramitação do visto HSM e do limiar salarial de 48.013 € para o regime fiscal dos 30% através de parceiros licenciados especializados.
- Identifique as questões críticas de diligência devida relativas à integração em fundos de pensões neerlandeses e à cobertura de seguros ao avaliar prestadores de EOR.
- Descubra as vantagens operacionais de receber uma proposta personalizada em 24 horas para garantir talento neerlandês antes de ter uma entidade local constituída.
O Panorama Laboral Neerlandês em 2026: Por Que Razão Precisa de um EOR
O mercado de trabalho neerlandês rege-se por um sistema de direito civil complexo, que privilegia a proteção dos trabalhadores e a transparência fiscal. Para as empresas internacionais, estabelecer uma presença local significava tradicionalmente constituir uma BV neerlandesa. No entanto, este processo acarreta prazos dilatados, encargos notariais e custos administrativos contínuos. A contratação de serviços de Employer of Record nos Países Baixos oferece uma alternativa imediata e juridicamente segura. Um Employer of Record (EOR) profissional atua como a entidade patronal formal perante as autoridades neerlandesas. Assume o processamento salarial, as contribuições para a segurança social e as regalias obrigatórias, enquanto a sua empresa mantém a gestão direta do trabalho diário do colaborador. Este modelo permite testar o mercado ou assegurar profissionais de topo sem o compromisso de longo prazo de criar uma entidade jurídica local.
Compreender o Risco de Estabelecimento Estável
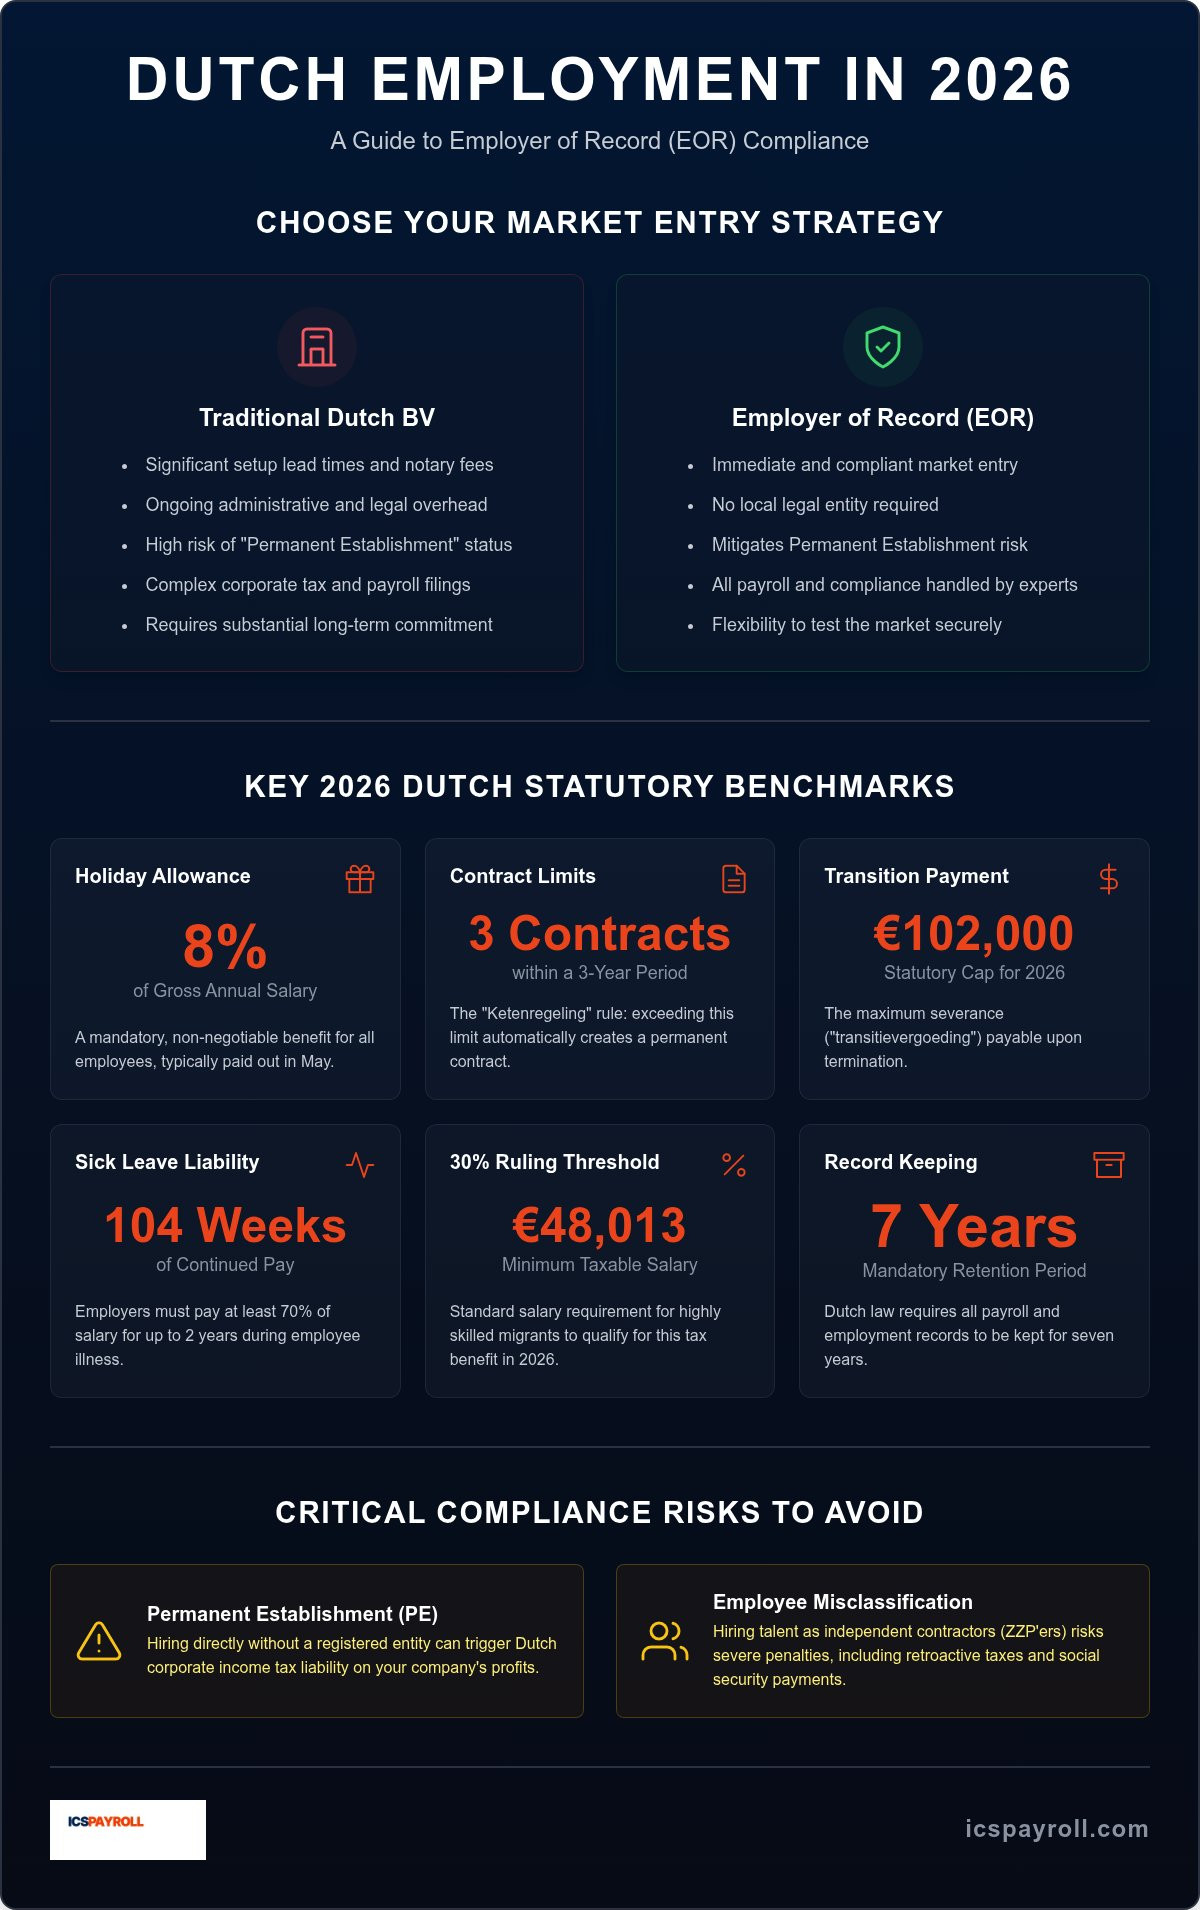
A contratação direta de colaboradores nos Países Baixos sem dispor de uma entidade registada suscita com frequência o enquadramento de «Estabelecimento Estável» (Permanent Establishment - PE). A Belastingdienst (Administração Fiscal neerlandesa) aplica critérios rigorosos para apurar se uma empresa estrangeira possui uma presença tributável. Caso se configure um estabelecimento estável, a sua empresa passa a estar sujeita ao imposto sobre o rendimento das pessoas coletivas neerlandês sobre os lucros imputáveis a essa atividade local. Isto exige igualmente submissões complexas de retenções na fonte [Loonaangifte] e o cumprimento do dever de conservação de registos durante sete anos. Recorrer a serviços de Employer of Record nos Países Baixos mitiga este risco, garantindo que o vínculo laboral legal permanece integrado numa estrutura neerlandesa em total conformidade. Para uma análise mais aprofundada destas normas, consulte o nosso guia sobre Direito do Trabalho nos Países Baixos.
A Mudança de Paradigma na Classificação Laboral em 2026
O contexto de fiscalização sofreu uma alteração substancial a 1 de janeiro de 2025, com o termo da moratória da Wet DBA. Ao longo de 2026, a Administração Fiscal neerlandesa tem vindo a realizar auditorias ativas a empresas para detetar situações de «falso trabalho independente». Muitas entidades estrangeiras cometem o erro de contratar profissionais neerlandeses como trabalhadores independentes (ZZP'ers) para contornar os encargos sociais patronais. Esta prática acarreta agora riscos financeiros e jurídicos severos. Embora a proposta legislativa VBAR tenha sofrido atualizações em março de 2026, a nova legislação que consagra uma presunção legal de laboralidade para trabalhadores com tarifas horárias reduzidas encontra-se já em plena aplicação. O recurso a um EOR constitui o caminho mais seguro para integrar talento a tempo inteiro, assegurando que os profissionais são devidamente enquadrados como trabalhadores por conta de outrem desde o primeiro dia. Desta forma, protege a sua organização contra cobranças retroativas de quotizações para a segurança social, juros de mora e coimas pesadas. A conformidade legal deixou de ser facultativa: é uma condição imperativa para operar em segurança no mercado neerlandês.
Características Essenciais dos Serviços de EOR de Excelência nos Países Baixos
Os serviços de Employer of Record nos Países Baixos de nível superior distinguem-se pela gestão exímia de requisitos legais minuciosos. Nos Países Baixos, todos os trabalhadores têm direito a um subsídio de férias obrigatório de 8% [vakantiegeld], habitualmente pago numa prestação única em maio. Trata-se de um encargo legal inderrogável que tem de ser integrado no orçamento global de contratação. Um parceiro profissional assegura que este valor é provisionado de forma correta e liquidado no prazo devido, garantindo estrita conformidade com a legislação laboral neerlandesa.
A gestão da regra da sucessão contratual [Ketenregeling] é outra atribuição fulcral de um EOR. Esta norma restringe os contratos de trabalho a termo certo a um máximo de três renovações ao longo de um período de três anos. A ultrapassagem deste limite converte automaticamente a relação jurídica num contrato por tempo indeterminado. O seu parceiro de EOR deve monitorizar estes prazos com rigor absoluto para evitar vínculos permanentes involuntários. A cessação do contrato de trabalho acarreta igualmente obrigações financeiras específicas: a compensação legal por cessação, designada por indemnização de transição [transitievergoeding], está sujeita a um limite máximo de 102.000 € em 2026, salvo se a retribuição anual ilíquida do trabalhador for superior a este montante. Uma gestão eficaz destes limites é crucial para o controlo de custos.
O ordenamento jurídico neerlandês impõe responsabilidades pesadas aos empregadores em caso de baixa médica por doença. A lei obriga a entidade patronal a pagar pelo menos 70% da retribuição do colaborador durante um período de até 104 semanas (dois anos) de incapacidade temporária. Esta obrigação de dois anos constitui um risco financeiro considerável. Um parceiro de EOR fiável coordena todo o processo de reintegração profissional e subscreve as apólices de seguro necessárias para salvaguardar a sua empresa contra estes custos prolongados. Para assegurar que o seu plano de expansão se mantém financeiramente viável, recomendamos que solicite uma proposta personalizada que contemple estes parâmetros específicos de 2026.
O Regime dos 30% e a Otimização Fiscal
A atração de talento internacional exige com frequência a aplicação do regime dos 30% [30%-regeling]. Para 2026, o limiar de retribuição tributável anual mínima padrão situa-se nos 48.013 €. Embora a parcela de retribuição isenta de imposto permaneça nos 30% durante o corrente ano, os novos pedidos iniciam uma transição progressiva para a taxa de 27% a partir de 2027. Esta alteração evidencia a relevância de submeter os pedidos de forma tempestiva e rigorosa. Poderá consultar todos os critérios de elegibilidade e trâmites de candidatura no nosso Guia sobre o Regime dos 30%.
Pensões e Contribuições para a Segurança Social
As entidades empregadoras têm igualmente de gerir um leque complexo de encargos sociais. Isto inclui a taxa para o Fundo de Desemprego (AWf), fixada em 2,74% para contratos sem termo, e a contribuição para a Lei do Seguro de Saúde (Zvw), que se cifra em 6,10%. As contribuições para regimes profissionais complementares de pensões exigem, por norma, 15,2% sobre o salário ilíquido. A ponderação exata destes custos é fundamental ao analisar as previsões económicas para os Países Baixos no que respeita à evolução salarial. A 1 de janeiro de 2026, o salário mínimo nacional por hora fixou-se em 14,71 €, aumentando para 14,99 € a 1 de julho de 2026.
Especialista Local vs. Agregador Global: Comparação de Modelos
A escolha do parceiro ideal para a sua expansão nos Países Baixos exige a compreensão dos diferentes modelos operacionais do mercado. Os agregadores globais recorrem tipicamente a uma rede de parceiros subcontratados. Esta abordagem pode originar atrasos na comunicação e escassa compreensão das especificidades locais. Em contrapartida, os fornecedores especializados de serviços de Employer of Record nos Países Baixos fundamentam a sua atuação no conhecimento direto do terreno ou em relações consolidadas com entidades devidamente autorizadas. Esta proximidade com as instituições locais é indispensável para lidar com a supervisão rigorosa da Belastingdienst e do Instituto de Seguros dos Trabalhadores (UWV). Enquanto os operadores globais oferecem cobertura geográfica abrangente, os especialistas locais proporcionam a profundidade técnica indispensável para gerir contratos coletivos de trabalho (CAOs) setoriais e regimes de benefícios fiscais complexos com rigor milimétrico.
Celeridade no Onboarding e Patrocínio de Vistos
A agilidade na contratação é amiúde o fator determinante para o sucesso da entrada no mercado. Ao coordenarem os processos através de parceiros devidamente licenciados e reconhecidos como patrocinadores oficiais junto do IND, os especialistas locais conseguem habitualmente a aprovação de vistos HSM em cerca de três semanas. Esta tramitação expedita representa uma vantagem competitiva crucial para a contratação de profissionais externos ao Espaço Schengen que necessitam de iniciar funções rapidamente. Os agregadores multinacionais carecem, com frequência, deste canal direto junto do IND, o que pode estender os prazos de integração por vários meses. Optar por um especialista local garante a deslocalização e integração célere dos colaboradores sem entraves burocráticos, substituindo a impessoalidade da subcontratação massificada por uma via humana e segura de navegação pela administração neerlandesa.
Transparência de Custos e o Coeficiente de Payroll
A estrutura de preços diverge substancialmente entre modelos de prestadores. As plataformas multinacionais promovem frequentemente planos de taxa fixa («flat-fee») que parecem apelativos à primeira vista, mas que amiúde excluem encargos patronais obrigatórios, tais como as contribuições para planos de pensões ou o seguro de risco de incapacidade temporária por doença. Estes encargos são posteriormente faturados em rubricas autónomas, prejudicando o planeamento financeiro. Os prestadores neerlandeses especializados adotam habitualmente o modelo de «Coeficiente de Payroll» (Payroll Factor). Esta abordagem engloba a totalidade dos custos obrigatórios - incluindo o subsídio de férias de 8% e as contribuições para a segurança social - numa fatura mensal consolidada. Esta transparência elimina surpresas orçamentais e assegura o integral cumprimento dos deveres legais. Para conhecer o impacto comparativo destes modelos na sua estrutura de custos, consulte a nossa análise comparativa entre PEO e EOR.
Diligência Devida: Como Avaliar um Parceiro de EOR Neerlandês
A escolha de um parceiro para serviços de Employer of Record nos Países Baixos vai muito para além da mera comparação de preços. É fundamental auditar a sua capacidade técnica para submeter pedidos do regime dos 30% através de parceiros devidamente certificados. Confirme se dispõe de integrações operacionais diretas com os fundos de pensões setoriais neerlandeses e com seguradoras de referência. Falhas na integração traduzem-se frequentemente em atrasos no pagamento de quotizações, o que pode espoletar inspeções por parte dos fundos profissionais. Um prestador de qualidade deve disponibilizar um manual de acolhimento do colaborador adaptado à legislação local e um portal online seguro para a consulta transparente de documentos. Avalie a sua capacidade de resposta: uma proposta personalizada e a minuta inicial do contrato de trabalho devem ser apresentadas no prazo de 24 horas, evitando a perda de talentos para a concorrência.
Conformidade e Verificações de Segurança Jurídica
O cumprimento escrupuloso da lei é o pilar de uma relação de trabalho segura nos Países Baixos. Assegure-se de que a entidade prestadora respeita a obrigação legal de conservação de documentos fiscais e laborais durante o prazo de sete anos. O parceiro deve comprovar procedimentos irrepreensíveis na entrega mensal das declarações de retenções na fonte [Loonaangifte] à Belastingdienst, cujo pagamento e submissão têm de ocorrer impreterivelmente até ao último dia do mês seguinte ao período contributivo. No que respeita a 2026, é imperativo questionar como gerem a extinção do regime de não residente parcial [partiële buitenlandse belastingplicht]. Conquanto os regimes transitórios permitam manter o estatuto até 31 de dezembro de 2026 para quem já dele beneficiava no termo de 2023, os novos colaboradores exigem um parceiro plenamente conhecedor das alterações na tributação do rendimento global.
Tecnologia e Experiência do Colaborador
A experiência do colaborador repercute-se diretamente na retenção de talento e na reputação da sua marca empregadora. Avalie as funcionalidades da plataforma digital para garantir que a equipa acede com simplicidade a recibos de vencimento, declarações fiscais anuais e contratos de trabalho. Um apoio de RH dedicado é imprescindível para acompanhar os complexos procedimentos de reintegração durante baixas médicas prolongadas, designadamente o cumprimento dos prazos estipulados pela Lei da Melhoria da Reintegração Profissional [Wet verbetering poortwachter]. Certifique-se igualmente de que toda a documentação legal e manuais internos estão disponíveis em neerlandês e inglês, proporcionando total clareza aos colaboradores internacionais. Para iniciar a sua avaliação de conformidade e formalizar a contratação da sua equipa nos Países Baixos, solicite uma reunião com os nossos especialistas locais.
Por Que a ICSPayroll é a Escolha de Eleição para a Expansão nos Países Baixos
A ICSPayroll assume-se como o parceiro de referência para empresas multinacionais que procuram serviços de Employer of Record nos Países Baixos de elevada fiabilidade. Sob a liderança de Joost Hubregtse, a nossa equipa especializada de processamento salarial garante que cada detalhe administrativo cumpre a legislação em vigor para 2026. Disponibilizamos propostas detalhadas em menos de 24 horas, permitindo a transição da seleção do candidato para a contratação efetiva sem dilações. Este modelo possibilita a contratação nos Países Baixos mesmo antes de constituir uma BV local, oferecendo uma via de entrada de baixo risco no mercado neerlandês. Constituímos a ponte de ligação entre a sua entidade-mãe no estrangeiro e o exigente quadro regulamentar neerlandês, disponibilizando um serviço integrado que abrange desde o patrocínio de vistos ao processamento salarial local através da nossa rede de parceiros licenciados.
O Calendário de Integração da ICSPayroll
A prontidão operacional e o rigor normativo são os pilares do nosso processo de integração. Logo após a aceitação da nossa proposta comercial, facultamos os acordos de prestação de serviços e os contratos de trabalho em poucos dias. Gerimos o ciclo de vida integral do colaborador através dos nossos parceiros autorizados, incluindo a gestão prioritária do patrocínio de vistos HSM para cidadãos não comunitários. Enquanto os agregadores globais se deparam frequentemente com dificuldades na tramitação local, o nosso fluxo operacional otimizado garante plena prontidão funcional em cerca de três semanas. Esta agilidade personifica a nossa promessa de «Contratar com Confiança». Oferecemos garantias de conformidade que blindam a sua empresa contra riscos de estabelecimento estável e de classificação laboral inadequada ao abrigo da Wet DBA e do normativo VBAR. A sua equipa pode concentrar-se na expansão do negócio enquanto nós asseguramos os minuciosos padrões legais exigidos pelas autoridades neerlandesas.
Faturação Consolidada e Transparência Total de Custos
O nosso modelo de Coeficiente de Payroll elimina as surpresas causadas por custos adicionais ocultos, frequentes nos operadores generalistas. Receberá uma fatura mensal única que agrupa todos os custos legais e supralegais num montante único e transparente. Esta fatura engloba a provisão para o subsídio de férias legal de 8%, as contribuições para o regime de pensões e as contribuições sociais da entidade patronal, tais como o seguro Zvw (6,10%) e o fundo AWf (2,74% para contratos sem termo). Ao agregarmos estes valores, libertamos a sua gestão da sobrecarga de coordenar múltiplos fornecedores e companhias de seguros neerlandesas. Monitorizamos igualmente o cumprimento do limiar remuneratório de 48.013 € respeitante ao regime dos 30%. Este nível de clareza assegura o total controlo orçamental sem descurar as obrigações normativas. Para avançar com a sua primeira contratação e otimizar a sua estratégia fiscal para 2026, solicite hoje uma proposta personalizada.
Garanta a Conformidade das Suas Operações nos Países Baixos para 2026
Ter sucesso no contexto de 2026 pressupõe um controlo rigoroso dos limiares do regime dos 30% e o respeito escrupuloso das regras da Wet DBA. Dar preferência a um especialista local em detrimento de uma rede agregadora global assegura um processamento de vistos HSM substancialmente mais rápido e uma estrutura de faturação assente num coeficiente salarial inteiramente transparente. Estes fatores são decisivos para manter a plena legalidade sem o investimento estrutural que uma BV exigiria. O recurso a serviços profissionais de Employer of Record nos Países Baixos transforma a complexidade do direito laboral local numa alavanca estratégica para a sua expansão internacional. A sua empresa liberta-se para crescer, enquanto a nossa equipa assegura que todos os requisitos legais - do subsídio de férias de 8% ao teto de 102.000 € da indemnização de transição - são geridos com rigor metódico.
Os nossos consultores locais proporcionam a segurança jurídica de que necessita para gerir os seus colaboradores de forma célere. Apresentamos uma proposta detalhada em 24 horas e estruturamos o processo de visto HSM em cerca de três semanas através de parceiros autorizados. Esta solução holística simplifica as exigências regulamentares e proporciona a tranquilidade indispensável para entrar com sucesso no mercado neerlandês. Contrate nos Países Baixos com total confiança: solicite a sua proposta hoje. Teremos todo o gosto em apoiar o crescimento da sua empresa no mercado dos Países Baixos.
Perguntas Frequentes
Com que rapidez posso contratar um colaborador nos Países Baixos através de um EOR?
Pode contratar um colaborador em poucos dias após a celebração do contrato de prestação de serviços. Os serviços profissionais de Employer of Record nos Países Baixos fornecem propostas personalizadas no prazo de 24 horas. Caso a contratação requeira visto, o processo decorre em cerca de três semanas quando gerido por parceiros devidamente autorizados. Esta celeridade permite integrar profissionais qualificados sem a espera de vários meses associada à criação de uma entidade local, de acordo com as orientações processuais do IND.
Qual é o limiar salarial padrão para o regime dos 30% em 2026?
O limiar mínimo de retribuição tributável para efeitos do regime dos 30% em 2026 cifra-se em 48.013 € anuais. Para colaboradores com idade inferior a 30 anos titulares de um grau de mestrado reconhecido, o valor fixado é de 36.497 €. Estes montantes são aplicados com rigor pela Belastingdienst. É essencial acompanhar anualmente a atualização destes valores de modo a salvaguardar a elegibilidade para a isenção tributária ao abrigo da legislação fiscal neerlandesa.
Um EOR nos Países Baixos trata dos pedidos de visto HSM?
Sim, o parceiro de EOR conduz todo o procedimento relativo ao visto de Migrante Altamente Qualificado (HSM) através de parceiros formalmente habilitados enquanto patrocinadores reconhecidos pelo IND. Isto inclui a submissão formal da candidatura e a verificação do cumprimento das tabelas salariais de 2026. Para profissionais com 30 ou mais anos, o vencimento ilíquido mensal mínimo exigido é de 5.942 €, consoante definido pelo IND. Esta modalidade oferece uma via plenamente legal para acolher colaboradores não comunitários.
O que está incluído no modelo de preços assente no coeficiente de payroll?
O modelo de coeficiente de payroll agrega a globalidade dos encargos patronais numa única fatura mensal. Compreende o salário ilíquido, o subsídio de férias legal obrigatório de 8% e as contribuições sociais obrigatórias, como as contribuições Zvw e AWf. Inclui igualmente os planos de pensões complementares e os seguros relativos a ausências por doença. Este modelo com tudo incluído garante total visibilidade de custos e afasta cobranças adicionais inesperadas que amiúde surgem nos pacotes de taxa fixa das plataformas globais.
Posso recorrer a um EOR se o processo de constituição da minha BV neerlandesa já estiver em curso?
Sim, pode utilizar um EOR como solução de transição enquanto decorrem as formalidades de registo da sua BV. Este mecanismo permite iniciar a atividade e remunerar os colaboradores de imediato, dispensando a espera pelo registo na câmara de comércio (KvK) ou pela abertura de conta bancária local. Logo que a sua sociedade se encontre devidamente operacional, os trabalhadores podem ser transferidos dos serviços de Employer of Record nos Países Baixos para a sua folha de pagamentos própria através de um processo linear que preserva a respetiva antiguidade laboral.
Quais são as obrigações da entidade patronal no pagamento de baixa médica nos Países Baixos?
A legislação neerlandesa impõe ao empregador a obrigação de suportar pelo menos 70% da remuneração do trabalhador durante um período máximo de 104 semanas em situação de incapacidade por doença. Este encargo de dois anos representa um risco financeiro ponderoso para as organizações estrangeiras. Uma entidade de EOR absorve e gere esse risco ao assegurar o cumprimento dos trâmites de reintegração exigidos pela Lei da Melhoria da Reintegração Profissional (Gatekeeper Improvement Act) e ao subscrever os seguros adequados, garantindo a proteção da sua empresa face a pesadas sanções legais.
O subsídio de férias de 8% é obrigatório para todos os trabalhadores neerlandeses?
O subsídio de férias de 8% é um direito de natureza legal imperativa extensível a todos os trabalhadores nos Países Baixos. O seu cálculo baseia-se na remuneração anual ilíquida, sendo tipicamente liquidado num pagamento único entre maio e junho. Determinados empregadores optam pelo pagamento fracionado mês a mês, desde que essa modalidade conste expressamente do contrato de trabalho. A omissão de pagamento deste montante viola as normas imperativas de salário mínimo vigentes sob tutela da Inspeção do Trabalho neerlandesa.
De que forma o Ketenregeling condiciona os contratos a termo em 2026?
O Ketenregeling estabelece o regime limitativo da sucessão de contratos de trabalho a termo certo. Em 2026, a legislação autoriza a celebração de um limite de até três contratos a termo certo durante um período global máximo de três anos. A celebração de um quarto contrato, ou o prolongamento da relação laboral para além do triénio, opera a conversão automática do vínculo num contrato por tempo indeterminado. As normas que regulam a sucessão contratual estipulam que é necessária uma interrupção de seis meses entre contratos para que a contagem do ciclo de renovações seja reiniciada.

Artigo redigido por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É especialista em soluções de Employer of Record e serviços de processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais e contribuições para a segurança social, subsídios de férias, regimes de pensões, gestão de baixas médicas e conformidade com CAO, com onboarding exequível em 48 horas.
Fontes oficiais
Perguntas frequentes
Pode contratar um colaborador em poucos dias após a celebração do contrato de prestação de serviços. Os serviços profissionais de Employer of Record nos Países Baixos fornecem propostas personalizadas no prazo de 24 horas. Caso a contratação requeira visto, o processo decorre em cerca de três semanas quando gerido por parceiros devidamente autorizados. Esta celeridade permite integrar profissionais qualificados sem a espera de vários meses associada à criação de uma entidade local, de acordo com as orientações processuais do IND.
O limiar mínimo de retribuição tributável para efeitos do regime dos 30% em 2026 cifra-se em 48.013 € anuais. Para colaboradores com idade inferior a 30 anos titulares de um grau de mestrado reconhecido, o valor fixado é de 36.497 €. Estes montantes são aplicados com rigor pela Belastingdienst. É essencial acompanhar anualmente a atualização destes valores de modo a salvaguardar a elegibilidade para a isenção tributária ao abrigo da legislação fiscal neerlandesa.
Sim, o parceiro de EOR conduz todo o procedimento relativo ao visto de Migrante Altamente Qualificado (HSM) através de parceiros formalmente habilitados enquanto patrocinadores reconhecidos pelo IND. Isto inclui a submissão formal da candidatura e a verificação do cumprimento das tabelas salariais de 2026. Para profissionais com 30 ou mais anos, o vencimento ilíquido mensal mínimo exigido é de 5.942 €, consoante definido pelo IND. Esta modalidade oferece uma via plenamente legal para acolher colaboradores não comunitários.
O modelo de coeficiente de payroll agrega a globalidade dos encargos patronais numa única fatura mensal. Compreende o salário ilíquido, o subsídio de férias legal obrigatório de 8% e as contribuições sociais obrigatórias, como as contribuições Zvw e AWf. Inclui igualmente os planos de pensões complementares e os seguros relativos a ausências por doença. Este modelo com tudo incluído garante total visibilidade de custos e afasta cobranças adicionais inesperadas que amiúde surgem nos pacotes de taxa fixa das plataformas globais.
Sim, pode utilizar um EOR como solução de transição enquanto decorrem as formalidades de registo da sua BV. Este mecanismo permite iniciar a atividade e remunerar os colaboradores de imediato, dispensando a espera pelo registo na câmara de comércio (KvK) ou pela abertura de conta bancária local. Logo que a sua sociedade se encontre devidamente operacional, os trabalhadores podem ser transferidos dos serviços de Employer of Record nos Países Baixos para a sua folha de pagamentos própria através de um processo linear que preserva a respetiva antiguidade laboral.
A legislação neerlandesa impõe ao empregador a obrigação de suportar pelo menos 70% da remuneração do trabalhador durante um período máximo de 104 semanas em situação de incapacidade por doença. Este encargo de dois anos representa um risco financeiro ponderoso para as organizações estrangeiras. Uma entidade de EOR absorve e gere esse risco ao assegurar o cumprimento dos trâmites de reintegração exigidos pela Lei da Melhoria da Reintegração Profissional (Gatekeeper Improvement Act) e ao subscrever os seguros adequados, garantindo a proteção da sua empresa face a pesadas sanções legais.
O subsídio de férias de 8% é um direito de natureza legal imperativa extensível a todos os trabalhadores nos Países Baixos. O seu cálculo baseia-se na remuneração anual ilíquida, sendo tipicamente liquidado num pagamento único entre maio e junho. Determinados empregadores optam pelo pagamento fracionado mês a mês, desde que essa modalidade conste expressamente do contrato de trabalho. A omissão de pagamento deste montante viola as normas imperativas de salário mínimo vigentes sob tutela da Inspeção do Trabalho neerlandesa.
O Ketenregeling estabelece o regime limitativo da sucessão de contratos de trabalho a termo certo. Em 2026, a legislação autoriza a celebração de um limite de até três contratos a termo certo durante um período global máximo de três anos. A celebração de um quarto contrato, ou o prolongamento da relação laboral para além do triénio, opera a conversão automática do vínculo num contrato por tempo indeterminado. As normas que regulam a sucessão contratual estipulam que é necessária uma interrupção de seis meses entre contratos para que a contagem do ciclo de renovações seja reiniciada.


