Le 13e mois aux Pays-Bas : est-il d'usage en 2026 ?
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
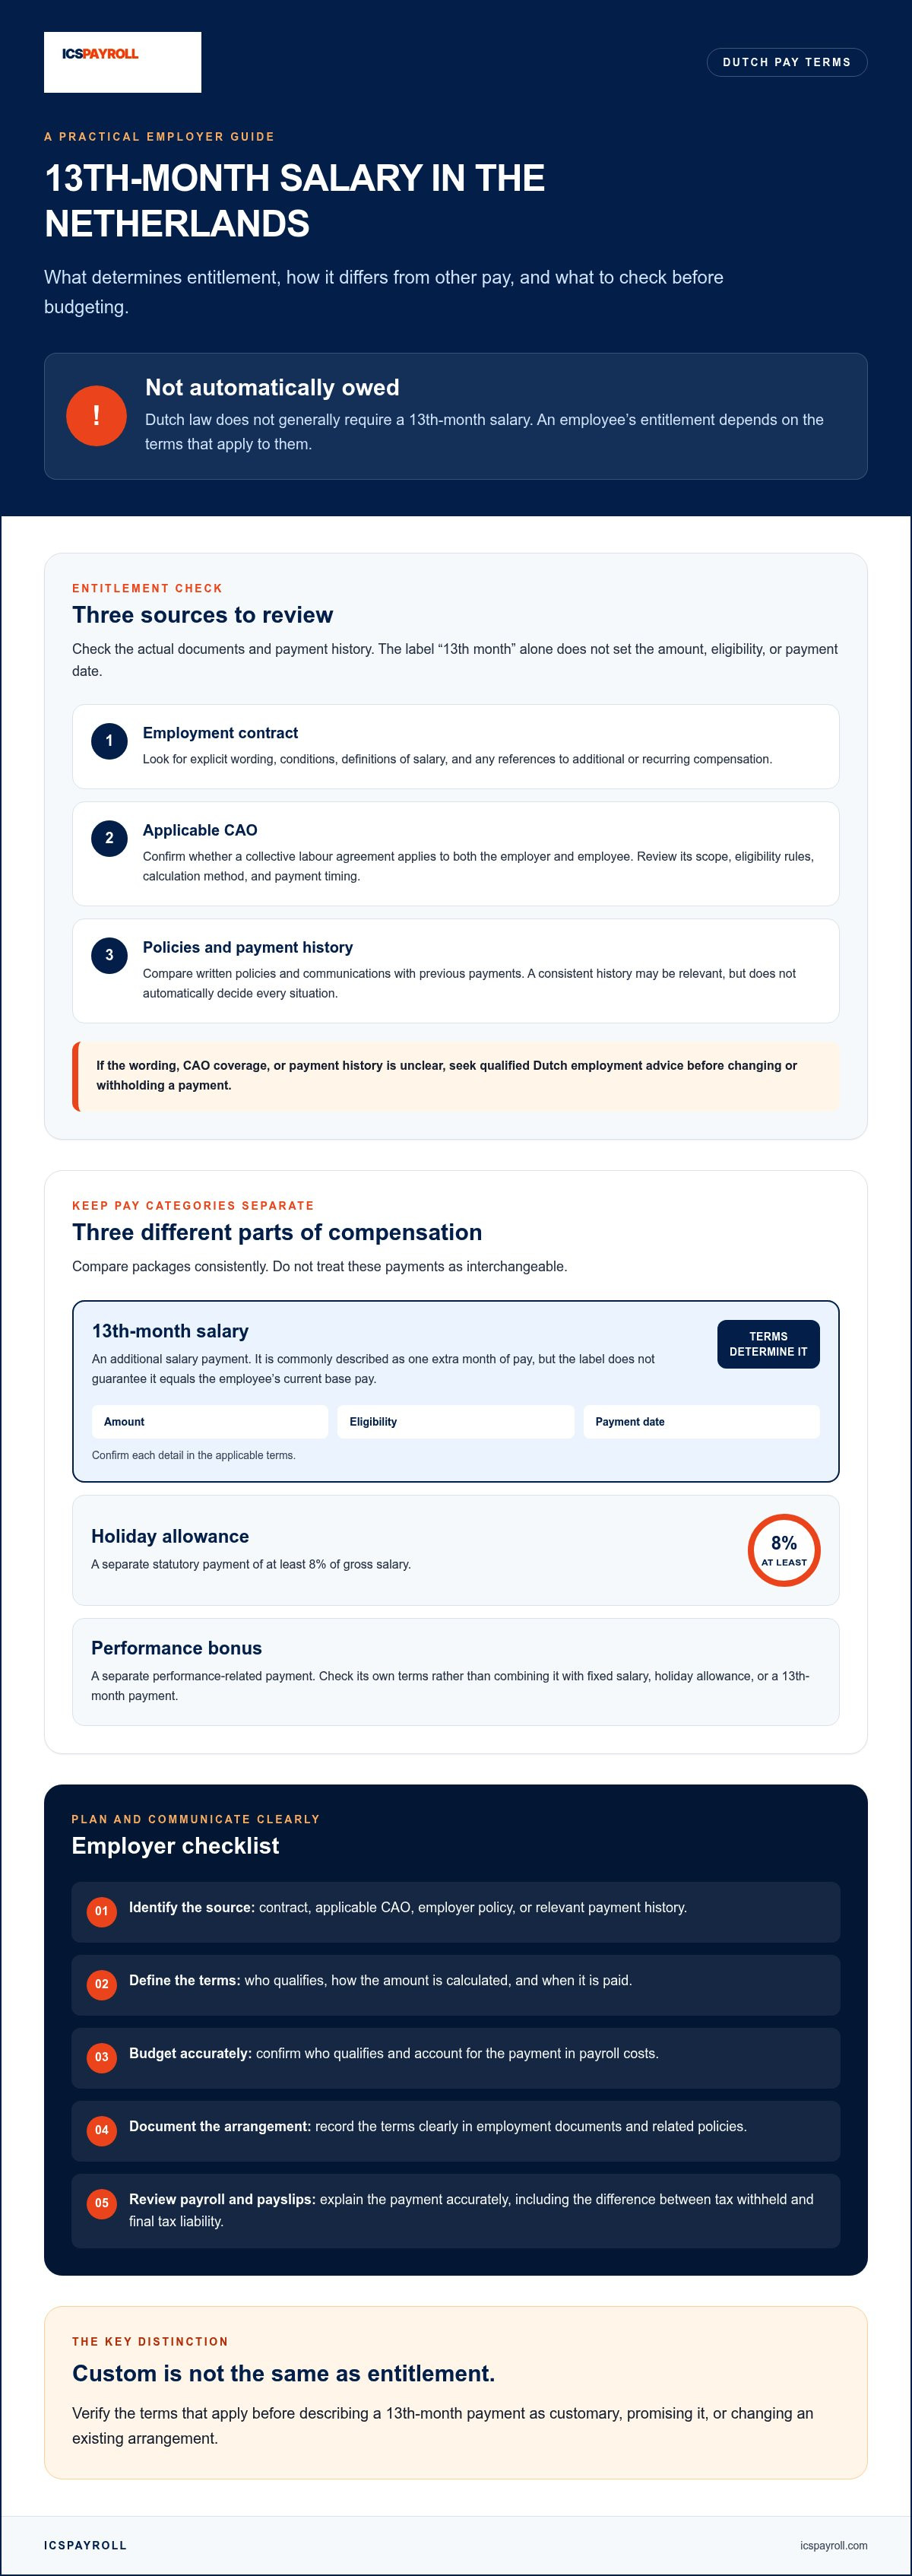
Une prime de fin d'année peut être d'usage chez un employeur donné, mais elle n'est pas automatiquement due. Pour les employeurs qui s'interrogent sur l'usage du 13e mois aux Pays-Bas, le point essentiel est que le droit néerlandais n'impose généralement pas de 13e mois de salaire. Le droit d'un salarié à cette rémunération dépend plutôt de la convention collective de travail (CAO [collectieve arbeidsovereenkomst]) applicable, du contrat de travail ou d'une pratique d'entreprise établie.
Ce versement est facilement confondu avec le pécule de vacances lors de l'évaluation des packages de rémunération annuelle, bien qu'il s'agisse de deux éléments distincts. Le pécule de vacances (allocation de congés [vakantiegeld]) est une obligation légale d'au moins 8 % du salaire brut. Le 13e mois est une rémunération supplémentaire, et son exigibilité dépend des conditions contractuelles ou collectives applicables au salarié.
Ce guide détaille les points à vérifier avant de fixer ou de communiquer les conditions salariales néerlandaises. Vous découvrirez comment une CAO, un contrat de travail ou une pratique de paiement constante influent sur ce droit, en quoi le 13e mois se distingue de l'allocation de congés et d'une prime de performance, et pourquoi le traitement en gestion de paie est déterminant lors de la comparaison entre rémunération brute et nette. Des modalités claires permettent aux employeurs de budgétiser avec précision et offrent aux salariés une vision fiable de leur rémunération totale.
Points clés à retenir
- Évaluez l'usage du 13e mois aux Pays-Bas en examinant la convention applicable au salarié, les critères d'éligibilité, la base de calcul et le calendrier de versement.
- Comparez les packages de rémunération de manière cohérente, en dissociant le salaire fixe de base, le pécule de vacances, le 13e mois et les primes liées à la performance.
- Avant d'établir votre budget, confirmez qui est éligible et quel est l'impact du versement sur les charges patronales et les coûts de paie. Consignez ensuite clairement ces modalités dans les documents contractuels.
- Examinez le traitement en paie et sur le bulletin de salaire pour que le montant soit calculé et expliqué avec exactitude, notamment en ce qui concerne l'écart entre la retenue à la source et l'impôt final exigible.
Un 13e mois est-il obligatoire aux Pays-Bas ?
Non, la législation néerlandaise n'oblige généralement pas les employeurs à verser un 13e mois de salaire. Le droit d'un salarié dépend de son contrat de travail ou d'une convention collective (CAO) applicable. Les employeurs peuvent consulter les directives officielles relatives aux contrats de travail et aux conventions collectives, puis confirmer quelles dispositions s'appliquent au collaborateur concerné.
Le 13e mois de salaire est une rémunération complémentaire, souvent définie comme un mois de salaire supplémentaire. L'intitulé seul ne détermine ni le montant, ni l'éligibilité, ni la date de paiement : ces éléments dépendent des clauses applicables. Un employeur peut également proposer ce versement sous forme d'avantage accordé à discrétion, mais il convient d'en formuler clairement les conditions. Si des versements ont été effectués régulièrement sans dispositions écrites explicites, examinez les antécédents et les échanges associés avant de modifier cette pratique. En cas d'incertitude sur la portée juridique, prenez conseil auprès d'un professionnel qualifié en droit du travail néerlandais.
Que signifie « 13e mois de salaire » ?
Le treizième salaire est un terme générique désignant un paiement salarial complémentaire, bien que les modalités varient selon les pays et les employeurs. Aux Pays-Bas, il ne faut pas présumer que chaque employeur en propose un, ni qu'il équivaut nécessairement à un mois complet du salaire de base en vigueur. Vérifiez toujours comment les termes applicables définissent son montant, les critères d'éligibilité et la date de versement.
Qu'est-ce qui détermine le droit d'un salarié ?
Commencez par examiner le contrat de travail individuel, puis vérifiez si une CAO est applicable. Lisez attentivement les documents pertinents pour déterminer leur champ d'application, les conditions d'ouverture des droits, la base de calcul et l'échéance de paiement. Une CAO peut prévoir des conditions distinctes selon les catégories de salariés ; assurez-vous donc qu'elle couvre à la fois l'entreprise et les fonctions du collaborateur.
Examinez également les politiques internes écrites et l'historique des versements précédents. Une pratique constante peut s'avérer déterminante pour apprécier les règles applicables, mais elle ne tranche pas automatiquement la situation dans tous les cas. Centralisez l'ensemble des documents et correspondances, et sollicitez un spécialiste du droit social néerlandais pour lever toute incertitude avant de suspendre ou modifier un paiement.
- Vérifiez si le contrat stipule explicitement le versement d'une rémunération annuelle complémentaire.
- Confirmez si une CAO s'applique et étudiez son champ d'application ainsi que ses critères d'éligibilité.
- Comparez les politiques d'entreprise écrites avec la manière dont le versement a été géré en pratique.
- Prenez un conseil juridique spécialisé si les formulations ou l'historique de paiement manquent de clarté.
Pour les employeurs évaluant l'usage du 13e mois aux Pays-Bas, la distinction fondamentale réside dans le caractère bénévole ou obligatoire du versement selon les textes applicables. Vérifiez la source juridique avant de le qualifier d'« usage » ou de le mentionner dans une promesse d'embauche. Si le contrat, la CAO ou l'historique laissent place à l'interprétation, demandez un conseil juridique néerlandais avant toute modification.
Comment les contrats et conventions collectives néerlandais encadrent le 13e mois
Déterminez les règles applicables avant de comparer les packages de rémunération néerlandais. Un 13e mois peut être prévu par le contrat de travail ou par une convention collective (CAO). Le champ d'application de l'accord et ses formulations exactes peuvent restreindre ou élargir le cercle des salariés bénéficiaires. Fiez-vous aux textes officiels plutôt qu'à de simples résumés, et ne supposez pas que des intitulés de poste similaires bénéficient des mêmes conditions salariales.
Pour les employeurs examinant la coutume du 13e mois aux Pays-Bas, validez la source juridique du versement et documentez-en les modalités. Les guides administratifs officiels détaillent le fonctionnement des conventions collectives. Consultez la convention collective en vigueur et le contrat de travail avant d'arrêter un ensemble de rémunérations.
Comment vérifier une convention collective (CAO)
Déterminez d'abord si une CAO s'impose à l'employeur et au salarié. Analysez ensuite le périmètre de l'accord ainsi que la version applicable à la période d'emploi considérée. Recherchez les clauses relatives au salaire complémentaire, aux primes annuelles, aux conditions d'ouverture du droit, aux modes de calcul et aux dates de versement. Vérifiez la formulation exacte et les éventuelles dérogations. En cas de doute sur l'application ou l'interprétation d'une clause, faites analyser la convention par un juriste spécialisé en droit social néerlandais avant de finaliser les conditions salariales.
Que vérifier dans le contrat de travail
Examinez si le contrat accorde expressément ce versement, le soumet à conditions, le laisse à la discrétion de l'employeur ou n'en fait aucune mention. Étudiez les définitions du salaire de base et les clauses relatives à la rémunération variable ou à d'autres primes récurrentes. Les guides gouvernementaux néerlandais sur le contrat de travail peuvent vous aiguiller sur les éléments contractuels à auditer.
Ne confondez pas les engagements écrits avec de simples échanges informels au travail. Réunissez les règlements internes, les communications écrites et les historiques de paie pour avoir une vision exhaustive. Ne tenez pas pour acquis qu'un paiement passé ou une promesse verbale suffit à fonder définitivement un droit acquis. Si les documents se contredisent, ou si vous projetez de modifier un usage établi, consignez les divergences et recueillez un avis juridique d'un expert néerlandais avant d'agir.
- Confirmez le champ d'application de la CAO et analysez ses stipulations en vigueur.
- Consignez les conditions d'éligibilité, les formules de calcul et les modalités de versement issues des textes applicables.
- Confrontez les clauses du contrat avec les politiques écrites et l'historique effectif de paie.
- Prenez conseil auprès d'un professionnel avant de trancher sur des clauses conflictuelles ou ambiguës.
Une fois les modalités juridiques clarifiées, le paramétrage de la paie peut être aligné avec exactitude. Les employeurs qui révisent leur structure de rémunération peuvent recourir à des services de gestion de paie aux Pays-Bas pour garantir leur conformité.
13e mois, pécule de vacances, primes et autres éléments de rémunération aux Pays-Bas
Ces différents éléments peuvent tous figurer dans un package de rémunération néerlandais, mais ils répondent à des finalités et à des fondements juridiques bien distincts. Le 13e mois est une rémunération complémentaire définie par les dispositions contractuelles ou collectives applicables. Le pécule de vacances en est totalement dissocié, avec un plancher légal fixé à 8 % du salaire brut. Une prime de performance, quant à elle, obéit à ses propres critères d'attribution ou relève du pouvoir discrétionnaire de l'employeur.
| Élément de rémunération | Objet | Fondement juridique | Calcul | Échéance de versement |
|---|---|---|---|---|
| 13e mois de salaire | Rémunération additionnelle, souvent définie comme un mois de salaire supplémentaire | Contrat de travail, CAO applicable ou autre disposition contraignante | Défini par les clauses de référence | Spécifié dans les clauses applicables |
| Pécule de vacances (*vakantiegeld*) | Indemnité liée aux droits aux congés payés du salarié | Dispositions légales impératives et textes conventionnels | Au minimum 8 % du salaire brut | Selon les règles légales ou accords applicables (généralement en mai) |
| Prime de performance | Rétribution liée aux performances individuelles, objectifs ou résultats | Contrat, plan de bonus, accord collectif ou décision discrétionnaire | Défini par le plan d'intéressement ou la décision d'attribution | Fixé par le plan ou communiqué par l'employeur |
| Salaire de base fixe | Rémunération du travail accompli dans le cadre du contrat de travail | Contrat de travail et dispositions applicables | Barème et structure de rémunération convenus | Selon le calendrier habituel de gestion de paie |
En quoi le 13e mois se distingue du pécule de vacances
Le 13e mois est un avantage salarial additionnel dont le montant et les conditions dépendent strictement des règles régissant la rémunération du collaborateur. Le pécule de vacances est un élément distinct garanti par un taux minimum légal. Ne partez jamais du principe que l'un se substitue ou englobe l'autre. Si une proposition d'embauche mentionne un montant global de rémunération, précisez explicitement si celui-ci inclut l'allocation de congés et si un 13e mois est accordé en sus.
Différences avec les primes et rémunérations discrétionnaires
Une prime de performance dépend généralement de l'atteinte d'objectifs, tandis qu'un 13e mois peut être garanti par les accords applicables. Le contrat ou le règlement du plan de bonus doit indiquer clairement si le versement est garanti, conditionnel ou discrétionnaire, et préciser ses règles d'attribution et de calcul. Concernant la retenue à la source sur les rémunérations exceptionnelles en paie, consultez les barèmes du Belastingdienst relatifs aux rémunérations spéciales afin d'appliquer le traitement fiscal adapté.
Analysez chaque composante salariale individuellement au lieu de regrouper toutes les primes sous une même bannière. Clarifier l'usage du 13e mois dans les clauses applicables aide l'employeur à présenter l'offre en toute transparence et fournit aux candidats une base fiable pour comparer les propositions d'embauche.
Comment les employeurs peuvent vérifier et budgétiser un 13e mois
Réalisez un audit documentaire avant de confirmer l'octroi d'un 13e mois. Cela permet de distinguer une obligation juridique existante d'un avantage facultatif envisagé par l'entreprise, tout en fournissant au service de gestion de paie une base incontestable pour son traitement. Appréciez la réalité du 13e mois au regard des textes régissant chaque salarié, sans vous contenter d'une simple désignation de fonction ou d'une coutume présumée.
Liste de contrôle pratique avant de confirmer la rémunération
Rassemblez le contrat de travail, la CAO applicable à jour, les règlements de rémunération internes et l'historique des précédents versements. Vérifiez ensuite les points suivants :
- Dispositions applicables : Identifiez le document formel ou l'accord établi qui prévoit ce versement.
- Éligibilité : Confirmez quels salariés y ont droit et si des conditions suspensives s'appliquent.
- Mode de calcul : Notez la base salariale et la formule de calcul, y compris la façon dont sont gérées les variations de temps de travail ou d'embauche en cours d'exercice.
- Calendrier : Vérifiez l'échéance du paiement et sa concordance avec le calendrier de paie.
- Communication : Consignez formellement la décision et communiquez ces conditions de manière identique aux collaborateurs concernés.
Dans vos budgets internes et lettres d'embauche, séparez rigoureusement les obligations confirmées des avantages discrétionnaires. Si le contrat, la CAO, le règlement intérieur et la pratique observée ne s'accordent pas, ne tranchez pas sur la base de suppositions. Documentez l'anomalie et recueillez un avis juridique d'un expert avant de prendre un engagement ou de modifier une pratique existante.
Intégration du versement dans la planification de la paie
Budgétisez le 13e mois comme une ligne de rémunération distincte. Ne l'assimilez pas au pécule de vacances, qui constitue une composante obligatoire calculée à raison de 8 % du salaire brut. Consultez les directives néerlandaises sur le pécule de vacances pour connaître les règles et modalités de calcul exactes. Isolez également les primes de performance, en particulier si elles reposent sur des critères d'éligibilité et de calcul différents.
Avant d'exécuter le versement, vérifiez sa qualification sociale, sa présentation sur le bulletin de paie et la retenue à la source applicable au regard des instructions récentes du Belastingdienst. Une rémunération ponctuelle peut faire l'objet d'un barème de retenue particulier qui influe sur le montant net perçu par l'employé ; veillez donc à expliquer clairement la décomposition entre montant brut et prélèvements fiscaux. Après traitement, effectuez un contrôle de cohérence entre le montant versé et les termes contractuels documentés.
Effectuez cet audit en amont de toute validation budgétaire, signature de contrat de travail ou révision de politique salariale. Les employeurs souhaitant externaliser la gestion salariale néerlandaise peuvent faire appel à des spécialistes de la gestion de paie aux Pays-Bas pour garantir la conformité des flux de paie avec les dispositions contractuelles.
Gérer les conditions salariales néerlandaises grâce à une paie conforme
Avant de présenter un 13e mois comme un usage d'entreprise, assurez-vous du fondement juridique dont bénéficie le salarié. Examinez le contrat individuel, la convention collective applicable ou tout autre engagement contraignant, puis assurez-vous que les modalités de versement sont reproduites fidèlement dans le logiciel de paie et dans la communication RH. L'administration de la paie permet d'exécuter fidèlement des conditions actées, mais elle n'a pas vocation à déterminer si un salarié y a légalement droit ou non.
Une documentation rigoureuse garantit l'alignement de toutes les équipes. Le contrat de travail doit préciser si la prime est garantie, conditionnelle ou discrétionnaire, ainsi que son mode de calcul et son échéancier. Les registres de paie doivent refléter scrupuleusement ces dispositions. Les bulletins de paie doivent individualiser clairement ce paiement, et les salariés doivent comprendre sans ambiguïté comment il s'intègre dans leur rémunération globale. Cette rigueur évite les erreurs d'interprétation entre services.
Quand solliciter un accompagnement en gestion de paie
Les employeurs ont fréquemment besoin d'un support opérationnel pour le traitement de la paie néerlandaise, l'édition des bulletins, les déclarations sociales et fiscales, ainsi que le calcul des cotisations sociales et charges patronales. Un prestataire de paie assure le traitement régulier des éléments de rémunération convenus et tient des registres conformes. En cas de doute sur la source juridique d'un droit salarial, référez-vous aux clauses contractuelles et prenez conseil auprès d'un juriste spécialisé.
Pour les entreprises recrutant aux Pays-Bas sans y disposer d'une entité locale, faire appel à une société de portage international ou Employer of Record (EOR) représente une alternative adaptée lorsque la structure s'y prête. L'EOR agit alors en qualité d'employeur juridique local et prend en charge les obligations contractuelles et la gestion de paie néerlandaise. Les conditions d'emploi doivent néanmoins être définies avec exactitude dès le départ, notamment l'inclusion éventuelle d'un 13e mois.
Que préparer avant de paramétrer la paie ?
Réunissez les informations et décisions requises pour permettre au gestionnaire de paie d'appliquer les modalités convenues :
- Les contrats de travail et les éventuelles conventions collectives (CAO) applicables.
- Une ventilation explicite entre salaire de base, pécule de vacances, primes et 13e mois.
- Les règles d'ouverture des droits, les formules de calcul et les dates de versement prévues.
- La liste des interrogations juridiques ou fiscales en suspens nécessitant un arbitrage professionnel.
Pour les entreprises s'interrogeant sur l'usage du 13e mois aux Pays-Bas, cette préparation transforme une promesse globale de rémunération en paramètres de paie exploitables et conformes. ICSPayroll propose des services complets de gestion de paie néerlandaise et de portage salarial (Employer of Record) pour vos recrutements aux Pays-Bas. Si vous préparez une embauche dans le pays, échangez sur vos besoins de paie néerlandaise avec ICSPayroll.
Fixer les conditions salariales néerlandaises en toute clarté
Le 13e mois ne constitue pas un droit légal général aux Pays-Bas. L'exigibilité de ce versement dépend du contrat individuel, de la convention collective applicable ou d'autres accords contraignants. Validez ces sources avant de qualifier ce paiement d'« usage » ou de le formaliser dans une offre d'emploi.
Distinguez bien ce paiement du pécule de vacances (obligation légale distincte) et des primes de résultats soumises à d'autres critères. Une rédaction contractuelle rigoureuse, des registres de paie irréprochables et des bulletins de salaire transparents permettent aux employeurs de fiabiliser leurs budgets et offrent aux collaborateurs une visibilité parfaite sur leur rémunération. Telle est la réponse pragmatique à l'interrogation sur le 13e mois aux Pays-Bas : identifiez le fondement juridique du droit, puis assurez sa mise en œuvre et son explication en paie en conséquence.
ICSPayroll assure une gestion de paie complète aux Pays-Bas, incluant la production des bulletins de salaire et les télédéclarations, avec une facturation mensuelle unique et transparente intégrant l'ensemble des coûts salariaux et patronaux. Si votre entreprise a besoin d'assistance pour gérer sa paie néerlandaise, contactez ICSPayroll pour faire le point sur vos besoins. En vous appuyant sur des conditions documentées et une paie parfaitement alignée, vous fixerez vos rémunérations en toute sérénité.
Foire aux questions
Le 13e mois est-il obligatoire aux Pays-Bas ?
Non, le droit du travail néerlandais n'impose généralement pas aux employeurs le versement d'un 13e mois de salaire. Un collaborateur ne peut y prétendre que si cette disposition figure dans son contrat de travail, dans une convention collective (CAO) applicable ou dans un autre texte contraignant. Vérifiez les documents et accords spécifiques régissant la relation de travail. La seule dénomination courante ou sa présence dans les packages d'entreprises concurrentes ne suffit pas à créer un droit acquis.
Le 13e mois est-il d'usage aux Pays-Bas ?
Certains employeurs en accordent un, mais il n'existe aucune pratique universelle permettant à un salarié néerlandais de le considérer comme acquis d'office. L'existence d'une CAO, d'un contrat spécifique ou d'une politique de rémunération formalisée détermine son application au cas par cas. Pour les employeurs, la démarche adaptée consiste à auditer les dispositions de la branche d'activité et les contrats individuels plutôt que de présenter le 13e mois comme un standard incontournable de la rémunération néerlandaise.
Le pécule de vacances et le 13e mois sont-ils identiques aux Pays-Bas ?
Non. Le pécule de vacances (*vakantiegeld*) et le 13e mois sont deux éléments de rémunération distincts. Le pécule de vacances est une obligation légale minimale s'élevant à 8 % du salaire brut annuel. Le 13e mois est une gratification complémentaire dont l'éligibilité, la formule de calcul et le calendrier dépendent des textes contractuels ou conventionnels. Ne supposez jamais que le pécule de vacances compense un 13e mois, ni que ce dernier inclut d'office l'indemnité légale de congés. Examinez comment chaque composante est rédigée dans le contrat ou la CAO.
Un contrat de travail peut-il prévoir un 13e mois ?
Oui. Le contrat de travail peut prévoir l'octroi d'un 13e mois comme clause convenue entre les parties. La clause doit préciser s'il s'agit d'un paiement garanti, conditionnel ou discrétionnaire, définir les bénéficiaires, la méthode de calcul et la date de paiement. L'employeur doit également vérifier l'existence d'une CAO applicable. En cas de contradiction entre le contrat de travail, le règlement interne ou les pratiques antérieures, sollicitez un juriste spécialisé en droit social néerlandais avant de modifier les modalités.
Comment se calcule le 13e mois aux Pays-Bas ?
Il n'existe aucune formule de calcul unique pour l'ensemble des salariés aux Pays-Bas. Le contrat de travail, la CAO ou les règles internes doivent déterminer la base de calcul et ses conditions d'application. Le 13e mois équivaut couramment à un mois de salaire brut de base, mais le montant exact dépend de la définition du salaire retenue par les textes de référence. Vérifiez si les clauses prévoient des proratisations en cas de temps partiel, d'entrée ou sortie en cours d'année, ou d'autres situations particulières.
Le 13e mois a-t-il une incidence sur les impôts et cotisations aux Pays-Bas ?
Oui. Le 13e mois est considéré comme un revenu d'activité imposable. En paie, l'impôt sur les salaires (*loonheffing*) peut être prélevé au barème spécial applicable aux rémunérations exceptionnelles (*bijzonder tarief*), calculé sur la base des revenus du salarié. Cette retenue peut donner l'impression d'un montant net plus faible qu'attendu sur la fiche de paie, mais ce taux à la source ne constitue pas l'imposition finale. La dette fiscale définitive est régularisée lors de la déclaration annuelle d'impôt sur le revenu ; assurez-vous de vérifier le traitement applicable selon les barèmes officiels.
Que doivent vérifier les employeurs avant d'accorder un 13e mois ?
Identifiez d'abord si une CAO s'applique et analysez le contrat de travail ainsi que les politiques de rémunération internes. Précisez qui est éligible, comment la somme est calculée, quelle est l'échéance de paiement et si des conditions doivent être remplies. Déterminez si l'avantage est garanti ou discrétionnaire, formalisez ces modalités par écrit et budgétisez ce coût séparément du pécule de vacances et des autres primes. Avant de procéder au paiement, validez son imputation en paie et la retenue à la source applicable au vu des directives officielles, et confiez l'interprétation des clauses ambiguës à un professionnel qualifié.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions éditrice d'ICS Payroll. Il supervise les services d'Employer of Record et de paie néerlandaise : contrats de travail, déclarations fiscales et de sécurité sociale, pécule de vacances, retraites, arrêts maladie et conformité aux CAO, avec une intégration opérationnelle possible sous 48 heures.
Questions fréquentes
Le treizième salaire est un terme générique désignant un paiement salarial complémentaire, bien que les modalités varient selon les pays et les employeurs. Aux Pays-Bas, il ne faut pas présumer que chaque employeur en propose un, ni qu'il équivaut nécessairement à un mois complet du salaire de base en vigueur. Vérifiez toujours comment les termes applicables définissent son montant, les critères d'éligibilité et la date de versement.
Commencez par examiner le contrat de travail individuel, puis vérifiez si une CAO est applicable. Lisez attentivement les documents pertinents pour déterminer leur champ d'application, les conditions d'ouverture des droits, la base de calcul et l'échéance de paiement. Une CAO peut prévoir des conditions distinctes selon les catégories de salariés ; assurez-vous donc qu'elle couvre à la fois l'entreprise et les fonctions du collaborateur. Examinez également les politiques internes écrites et l'historique des versements précédents. Une pratique constante peut s'avérer déterminante pour apprécier les règles applicables, mais elle ne tranche pas automatiquement la situation dans tous les cas. Centralisez l'ensemble des documents et correspondances, et sollicitez un spécialiste du droit social néerlandais pour lever toute incertitude avant de suspendre ou modifier un paiement. Pour les employeurs évaluant l'usage du 13e mois aux Pays-Bas, la distinction fondamentale réside dans le caractère bénévole ou obligatoire du versement selon les textes applicables. Vérifiez la source juridique avant de le qualifier d'« usage » ou de le mentionner dans une promesse d'embauche. Si le contrat, la CAO ou l'historique laissent place à l'interprétation, demandez un conseil juridique néerlandais avant toute modification. Déterminez les règles applicables avant de comparer les packages de rémunération néerlandais. Un 13e mois peut être prévu par le contrat de travail ou par une convention collective (CAO). Le champ d'application de l'accord et ses formulations exactes peuvent restreindre ou élargir le cercle des salariés bénéficiaires. Fiez-vous aux textes officiels plutôt qu'à de simples résumés, et ne supposez pas que des intitulés de poste similaires bénéficient des mêmes conditions salariales. Pour les employeurs examinant la coutume du 13e mois aux Pays-Bas, validez la source juridique du versement et documentez-en les modalités. Les guides administratifs officiels détaillent le fonctionnement des conventions collectives. Consultez la convention collective en vigueur et le contrat de travail avant d'arrêter un ensemble de rémunérations.
Non, le droit du travail néerlandais n'impose généralement pas aux employeurs le versement d'un 13e mois de salaire. Un collaborateur ne peut y prétendre que si cette disposition figure dans son contrat de travail, dans une convention collective (CAO) applicable ou dans un autre texte contraignant. Vérifiez les documents et accords spécifiques régissant la relation de travail. La seule dénomination courante ou sa présence dans les packages d'entreprises concurrentes ne suffit pas à créer un droit acquis.
Certains employeurs en accordent un, mais il n'existe aucune pratique universelle permettant à un salarié néerlandais de le considérer comme acquis d'office. L'existence d'une CAO, d'un contrat spécifique ou d'une politique de rémunération formalisée détermine son application au cas par cas. Pour les employeurs, la démarche adaptée consiste à auditer les dispositions de la branche d'activité et les contrats individuels plutôt que de présenter le 13e mois comme un standard incontournable de la rémunération néerlandaise.
Non. Le pécule de vacances (*vakantiegeld*) et le 13e mois sont deux éléments de rémunération distincts. Le pécule de vacances est une obligation légale minimale s'élevant à 8 % du salaire brut annuel. Le 13e mois est une gratification complémentaire dont l'éligibilité, la formule de calcul et le calendrier dépendent des textes contractuels ou conventionnels. Ne supposez jamais que le pécule de vacances compense un 13e mois, ni que ce dernier inclut d'office l'indemnité légale de congés. Examinez comment chaque composante est rédigée dans le contrat ou la CAO.
Oui. Le contrat de travail peut prévoir l'octroi d'un 13e mois comme clause convenue entre les parties. La clause doit préciser s'il s'agit d'un paiement garanti, conditionnel ou discrétionnaire, définir les bénéficiaires, la méthode de calcul et la date de paiement. L'employeur doit également vérifier l'existence d'une CAO applicable. En cas de contradiction entre le contrat de travail, le règlement interne ou les pratiques antérieures, sollicitez un juriste spécialisé en droit social néerlandais avant de modifier les modalités.
Il n'existe aucune formule de calcul unique pour l'ensemble des salariés aux Pays-Bas. Le contrat de travail, la CAO ou les règles internes doivent déterminer la base de calcul et ses conditions d'application. Le 13e mois équivaut couramment à un mois de salaire brut de base, mais le montant exact dépend de la définition du salaire retenue par les textes de référence. Vérifiez si les clauses prévoient des proratisations en cas de temps partiel, d'entrée ou sortie en cours d'année, ou d'autres situations particulières.
Oui. Le 13e mois est considéré comme un revenu d'activité imposable. En paie, l'impôt sur les salaires (*loonheffing*) peut être prélevé au barème spécial applicable aux rémunérations exceptionnelles (*bijzonder tarief*), calculé sur la base des revenus du salarié. Cette retenue peut donner l'impression d'un montant net plus faible qu'attendu sur la fiche de paie, mais ce taux à la source ne constitue pas l'imposition finale. La dette fiscale définitive est régularisée lors de la déclaration annuelle d'impôt sur le revenu ; assurez-vous de vérifier le traitement applicable selon les barèmes officiels.
Identifiez d'abord si une CAO s'applique et analysez le contrat de travail ainsi que les politiques de rémunération internes. Précisez qui est éligible, comment la somme est calculée, quelle est l'échéance de paiement et si des conditions doivent être remplies. Déterminez si l'avantage est garanti ou discrétionnaire, formalisez ces modalités par écrit et budgétisez ce coût séparément du pécule de vacances et des autres primes. Avant de procéder au paiement, validez son imputation en paie et la retenue à la source applicable au vu des directives officielles, et confiez l'interprétation des clauses ambiguës à un professionnel qualifié.


