13.º Mês de Salário nos Países Baixos: Costume ou Prática Habitual em 2026?
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
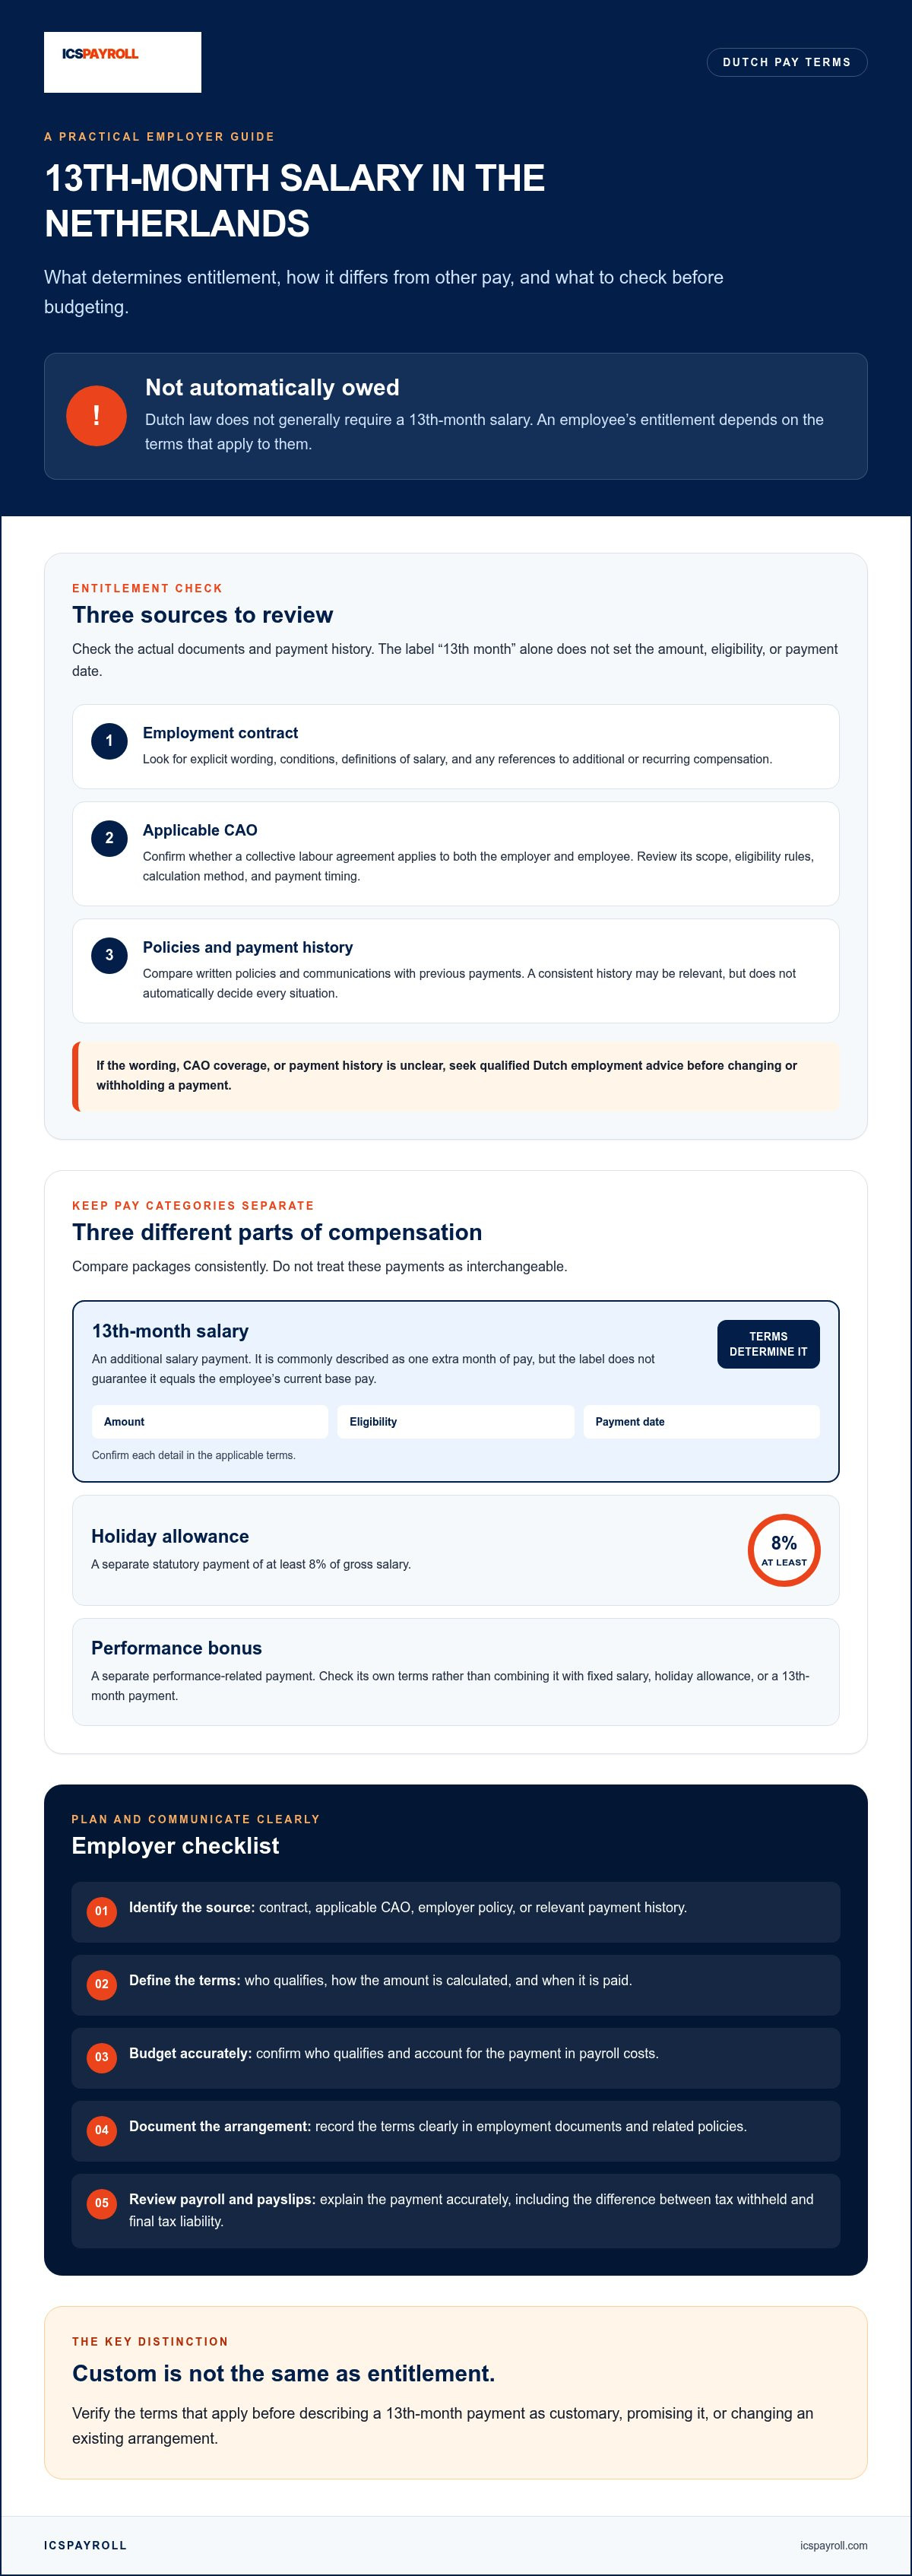
Um pagamento de fim de ano pode ser habitual num determinado empregador, mas não é automaticamente devido. Para os empregadores que avaliam a prática do 13.º mês de salário nos Países Baixos (13th month salary netherlands custom), o ponto fundamental é que a lei neerlandesa não exige, de forma geral, o pagamento de um 13.º mês de vencimento. O direito de um trabalhador pode, em vez disso, depender da convenção coletiva de trabalho (CAO) aplicável, do contrato de trabalho ou de uma prática reiterada de pagamento.
Este pagamento é facilmente confundido com o subsídio de férias (vakantiegeld) ao comparar pacotes de remuneração anual, mas tratam-se de parcelas distintas. O subsídio de férias é um pagamento obrigatório por lei correspondente a, pelo menos, 8% do salário bruto. Já o 13.º mês é uma remuneração adicional, cuja obrigatoriedade depende dos termos especificamente aplicáveis ao trabalhador.
Este guia explica o que deve verificar antes de definir ou comunicar condições salariais nos Países Baixos. Ficará a saber como uma CAO, um contrato ou uma prática consistente de pagamento podem influenciar este direito, em que medida o 13.º mês difere do subsídio de férias e dos prémios de desempenho, e por que razão o tratamento em sede de processamento salarial é essencial ao comparar a remuneração bruta e líquida. Termos contratuais claros ajudam os empregadores a orçamentar com rigor e oferecem aos colaboradores uma perspetiva fidedigna da sua remuneração global.
Pontos Principais
- Avalie a prática do 13.º mês de salário nos Países Baixos verificando o acordo aplicável ao colaborador, os critérios de elegibilidade, a base de cálculo e o calendário de pagamento.
- Compare os pacotes remuneratórios de forma consistente, separando o salário fixo, o subsídio de férias, o 13.º mês e quaisquer prémios associados ao desempenho.
- Antes de orçamentar, confirme quem é elegível e qual o impacto do pagamento nos custos com pessoal e encargos sociais do empregador. Em seguida, formalize as condições de forma clara na documentação laboral.
- Analise o tratamento no processamento salarial e no recibo de vencimento para garantir que o montante é liquidado e discriminado com rigor, incluindo qualquer diferença entre a retenção na fonte e a liquidação fiscal final.
O 13.º mês de salário é obrigatório nos Países Baixos?
Não, a legislação neerlandesa não exige, em regra, que os empregadores paguem um 13.º mês de salário. O direito de um trabalhador depende do seu contrato de trabalho ou de uma convenção coletiva de trabalho (CAO) aplicável. Os empregadores podem consultar as orientações oficiais sobre contratos de trabalho e convenções coletivas de trabalho para confirmar quais as disposições aplicáveis ao trabalhador em causa.
O 13.º mês é um pagamento salarial complementar, habitualmente correspondente a um mês extra de remuneração. Contudo, a designação por si só não define o montante, os critérios de elegibilidade nem a data de pagamento; esses pormenores dependem dos termos acordados. O empregador pode também conceder este pagamento como um benefício discricionário, devendo estipular claramente as suas condições. Se os pagamentos têm sido efetuados com regularidade sem termos escritos explícitos, analise o histórico e as comunicações anteriores antes de alterar o procedimento. Se subsistirem dúvidas jurídicas, consulte um especialista qualificado em direito laboral neerlandês.
O que significa 13.º mês de salário?
O décimo terceiro salário é um termo genérico para um pagamento salarial complementar, embora a sua aplicação varie consoante os países e as entidades empregadoras. Nos Países Baixos, não se deve presumir que todos os empregadores o atribuem ou que corresponde invariavelmente a um mês de salário-base atual do colaborador. Verifique sempre como os termos aplicáveis definem o montante, a elegibilidade e a data de liquidação.
O que determina o direito de um colaborador?
O ponto de partida é o contrato de trabalho individual, devendo depois averiguar-se se existe uma CAO aplicável. Analise os documentos pertinentes quanto ao seu âmbito de aplicação, requisitos de elegibilidade, base de cálculo e data de pagamento. Uma CAO pode prever condições distintas para diferentes categorias profissionais; por conseguinte, confirme que a mesma abrange tanto o setor da empresa como a função do trabalhador.
Analise igualmente as políticas internas escritas da empresa e os registos de pagamentos de anos anteriores. Um historial reiterado e consistente pode ser relevante para determinar a existência de um direito adquirido, embora não defina automaticamente o desfecho em todas as circunstâncias. Reúna toda a documentação e comunicações, e solicite o parecer de um especialista em direito laboral neerlandês antes de suspender ou alterar qualquer pagamento habitual.
- Verifique se o contrato de trabalho estipula expressamente um pagamento anual adicional.
- Confirme se existe uma CAO aplicável e reveja o seu âmbito e critérios de elegibilidade.
- Compare as políticas internas escritas com a forma como o pagamento foi efetivamente processado no passado.
- Obtenha aconselhamento especializado se a redação das cláusulas ou o histórico de pagamentos suscitarem dúvidas.
Para as empresas que procuram compreender o enquadramento habitual do 13th month salary netherlands custom, a distinção prática reside em apurar se o pagamento tem caráter voluntário ou se decorre de uma obrigação legal/contratual. Verifique a fonte jurídica antes de o classificar como uma prática padrão ou de o prometer numa proposta de emprego. Se o contrato, a CAO ou o historial de pagamentos deixarem margem para interpretação, consulte um especialista em legislação laboral antes de introduzir alterações.
Como os contratos e convenções coletivas neerlandeses estruturam o pagamento do 13.º mês
Identifique os instrumentos reguladores aplicáveis antes de comparar pacotes remuneratórios nos Países Baixos. O pagamento do 13.º mês pode estar previsto no contrato de trabalho ou numa convenção coletiva de trabalho (CAO). O âmbito e a redação exata do acordo determinam quais os trabalhadores abrangidos. Examine os documentos originais em vez de confiar em resumos genéricos ou presumir que cargos idênticos têm condições salariais iguais.
Para os empregadores que avaliam o 13.º mês no mercado neerlandês, confirme a origem do pagamento e documente as suas condições. As orientações oficiais explicam como funcionam as convenções coletivas de trabalho. Analise o acordo em vigor e o contrato do colaborador antes de fixar o pacote de remuneração.
Como verificar uma convenção coletiva de trabalho
Determine, em primeiro lugar, se se aplica alguma CAO à empresa e ao trabalhador. Em seguida, reveja o âmbito de aplicação da convenção e a versão em vigor correspondente ao período de trabalho. Pesquise as cláusulas referentes a remuneração adicional, gratificações anuais de fim de ano, condições de elegibilidade, fórmulas de cálculo e prazos de pagamento. Confirme o texto exato e eventuais exceções. Se a aplicabilidade ou a interpretação forem ambíguas, submeta o texto a um especialista em direito laboral antes de finalizar as condições salariais.
O que rever no contrato de trabalho
Verifique se o contrato garante o pagamento, se o subordina a condições específicas ou ao poder discricionário da empresa, ou se é totalmente omisso a esse respeito. Leia com atenção as definições de salário e quaisquer referências a remuneração variável de desempenho ou outros complementos regulares. O guia sobre contratos de trabalho disponibilizado pelo governo neerlandês ajuda os empregadores a identificar as cláusulas contratuais essenciais a examinar.
Distinga claramente os termos formalizados por escrito de eventuais conversas informais no local de trabalho. Reúna as políticas da empresa, as comunicações internas e os registos de pagamentos transatos para reconstituir o historial integral. Não assuma que um pagamento efetuado no passado ou uma promessa verbal consolidam, por si só, um direito irrevogável. Caso existam disposições contraditórias ou tencione alterar uma prática reiterada, registe a discrepância e procure apoio jurídico qualificado antes de tomar qualquer decisão.
- Confirme o âmbito da CAO e analise a redação da sua versão em vigor.
- Registe os requisitos de elegibilidade, a fórmula de cálculo e as datas de pagamento extraídos dos documentos aplicáveis.
- Confronte as cláusulas contratuais com os regulamentos internos e os recibos de pagamentos anteriores.
- Obtenha apoio jurídico especializado antes de intervir em matérias omissas ou contraditórias.
Assim que as condições estiverem devidamente clarificadas, o processamento salarial pode ser configurado em conformidade. As empresas que pretendem estruturar remunerações nos Países Baixos podem recorrer a serviços de processamento salarial nos Países Baixos para garantir total conformidade legal.
13.º mês vs. subsídio de férias, prémios e outras remunerações nos Países Baixos
Estas componentes remuneratórias podem coexistir num pacote salarial nos Países Baixos, mas respondem a finalidades distintas e assentam em fundamentos jurídicos diferentes. O 13.º mês é um complemento salarial definido pelos termos contratuais ou coletivos aplicáveis. O subsídio de férias é um elemento autónomo, com um mínimo legal obrigatório de 8% do salário bruto. Já um prémio de desempenho pode obedecer a objetivos específicos ou depender exclusivamente da discricionariedade do empregador.
| Componente remuneratória | Finalidade | Fonte do direito | Cálculo | Momento do pagamento |
|---|---|---|---|---|
| 13.º mês de salário | Remuneração complementar, frequentemente descrita como um mês extra de vencimento | Contrato de trabalho, convenção coletiva (CAO) aplicável ou outros termos vinculativos | Conforme definido nas disposições aplicáveis | Conforme estipulado nas disposições aplicáveis |
| Subsídio de férias (vakantiegeld) | Remuneração associada ao direito a férias do trabalhador | Legislação laboral neerlandesa e termos contratuais aplicáveis | Mínimo legal de 8% do salário bruto | Segundo as regras legais ou acordos aplicáveis (habitualmente em maio) |
| Prémio de desempenho (bónus) | Retribuição associada a objetivos, metas individuais ou resultados da empresa | Contrato, plano de incentivos/bónus, CAO ou atribuição discricionária | Conforme definido no respetivo plano ou regulamento | Conforme estabelecido no plano ou comunicado pela empresa |
| Salário-base regular | Contrapartida pelo trabalho prestado ao abrigo do contrato de trabalho | Contrato de trabalho e instrumentos de regulamentação aplicáveis | Retribuição acordada e estrutura salarial | De acordo com o calendário periódico de processamento salarial |
Em que difere o 13.º mês do subsídio de férias?
O 13.º mês é um benefício salarial complementar cujo valor e condições dependem dos termos contratuais ou convencionais que regulam a relação de trabalho. O subsídio de férias (vakantiegeld) é uma parcela autónoma sujeita a uma percentagem mínima obrigatória por lei. Nunca presuma que um substitui ou engloba o outro. Ao apresentar uma proposta com indicação da remuneração global anual, discrimine expressamente se este valor inclui o subsídio de férias e se está previsto o pagamento de um 13.º mês.
Em que diferem os prémios e os pagamentos discricionários?
Um prémio de desempenho está normalmente indexado ao cumprimento de métricas de produtividade, enquanto o 13.º mês pode constituir uma garantia remuneratória fixa ao abrigo das normas aplicáveis. O contrato ou o regulamento de bónus deve definir com clareza se a atribuição é garantida, condicional ou discricionária, esclarecendo os métodos de cálculo e a elegibilidade. Relativamente à retenção na fonte em sede de processamento sobre remunerações extraordinárias ou pontuais, consulte as instruções da Belastingdienst relativas a remunerações especiais (bijzonder tarief) para aplicar a tributação correta.
Avalie cada rubrica salarial de forma individualizada em vez de tratar todos os pagamentos adicionais como equivalentes. Clarificar a prática do 13.º mês à luz das normas aplicáveis permite às empresas explicar os pacotes retributivos com transparência e proporciona aos colaboradores uma base sólida para avaliar propostas de trabalho.
Como os empregadores podem verificar e orçamentar o 13.º mês de salário
Realize uma análise documental exaustiva antes de confirmar a atribuição de um 13.º mês. Este procedimento permite distinguir uma obrigação jurídica existente de um benefício meramente discricionário que a empresa esteja a ponderar, fornecendo ao departamento de processamento salarial uma base inequívoca para a sua liquidação. Avalie a prática do 13.º mês em função dos instrumentos jurídicos aplicáveis a cada trabalhador, em vez de presumir direitos com base em títulos de funções ou designações informais.
Lista de verificação prática antes de formalizar a remuneração
Reúna o contrato de trabalho, a convenção coletiva (CAO) em vigor, os regulamentos internos de benefícios e o histórico de liquidações anteriores. Em seguida, valide os seguintes aspetos:
- Enquadramento jurídico aplicável: Identifique o documento ou a prática contratualizada que estabelece o pagamento.
- Elegibilidade: Confirme quais os colaboradores abrangidos e se existem condições de assiduidade ou permanência mínima.
- Fórmula de cálculo: Documente a base salarial de incidência, prevendo expressamente como são tratadas alterações de horário de trabalho ou admissões/cessações no decurso do ano.
- Calendário: Confirme a data limite de vencimento e a sua articulação com o ciclo de processamento salarial.
- Comunicação interna: Formalize por escrito os critérios adotados e transmita as mesmas condições de forma coerente a todos os colaboradores abrangidos.
Separe rigorosamente as obrigações contratuais dos benefícios facultativos nos orçamentos internos e nas propostas de contratação. Se o contrato, a CAO, as normas internas e o histórico de pagamentos apresentarem incongruências, não tente resolver o conflito com base em suposições. Registe a discrepância e obtenha parecer especializado antes de assumir compromissos ou introduzir modificações.
Como refletir o pagamento no planeamento do processamento salarial
Orçamente o 13.º mês como uma rubrica de custos distinta. Não o aglutine com o subsídio de férias, que constitui uma prestação legal independente fixada em 8% da retribuição bruta. Consulte as orientações oficiais sobre o subsídio de férias nos Países Baixos para apurar as bases de cálculo e regras em vigor. Mantenha igualmente autonomizados eventuais prémios de produtividade, especialmente se obedecerem a critérios de cálculo e elegibilidade próprios.
Antes de processar a liquidação, confirme a classificação contributiva e fiscal, a descrição no recibo de vencimento e as taxas de retenção de imposto sobre os salários aplicáveis junto da Belastingdienst. Os pagamentos pontuais ou extraordinários estão sujeitos a uma taxa de retenção específica (bijzonder tarief) que pode influenciar o valor líquido final apresentado ao colaborador; por isso, explique com transparência a diferença entre o montante bruto e o valor líquido apurado. Após o processamento, audite os relatórios de payroll para assegurar a correspondência integral com os termos acordados.
Conclua esta verificação antes de aprovar orçamentos anuais, emitir ofertas de trabalho formais ou alterar a política salarial existente. As empresas que necessitem de apoio operacional para gerir salários no mercado neerlandês podem recorrer a serviços de administração de processamento salarial nos Países Baixos, garantindo total harmonia entre os contratos celebrados e os recibos emitidos.
Gestão das condições salariais neerlandesas através de um processamento salarial em conformidade
Antes de classificar o 13.º mês como uma praxe comercial corrente, certifique-se da fonte jurídica do direito do trabalhador. Analise o contrato individual, a convenção coletiva ou outro instrumento vinculativo, assegurando que as regras de pagamento estão fielmente refletidas nos relatórios de payroll e nas comunicações da empresa. A gestão de salários assegura a execução operacional dos compromissos documentados, mas não determina, por si só, se o colaborador tem direito substantivo a esse montante.
A clareza documental salvaguarda a coerência interna. O contrato de trabalho deve especificar se o pagamento tem natureza garantida, condicional ou discricionária, detalhando a fórmula de cálculo e as datas de liquidação. Os registos de processamento salarial devem refletir rigorosamente esses termos. Os recibos de vencimento devem discriminar a rubrica com precisão, e os trabalhadores devem receber explicações inequívocas sobre a composição da sua remuneração, mitigando interpretações divergentes entre os recursos humanos e a contabilidade.
Quando recorrer a apoio na gestão de processamento salarial
Muitas entidades empregadoras internacionais necessitam de apoio operacional no processamento de salários nos Países Baixos, incluindo a emissão de recibos de vencimento, declarações fiscais à Belastingdienst e apuramento de contribuições para a segurança social e encargos sociais do empregador. Um prestador especializado gere os componentes remuneratórios acordados e assegura a conformidade legal dos registos. Caso surjam dúvidas sobre a natureza jurídica de um direito, estas devem ser confrontadas com os documentos contratuais e avaliadas por profissionais especializados.
A contratação através de um Employer of Record (EOR) pode ser a solução ideal para empresas que pretendam recrutar profissionais nos Países Baixos sem constituir uma entidade jurídica local. O EOR assume a posição de empregador formal, assegurando o cumprimento das obrigações laborais, fiscais e salariais neerlandesas. Ainda assim, as condições de trabalho devem ser delineadas com total transparência, clarificando desde o início a concessão ou não de um 13.º mês.
O que preparar antes de configurar o processamento salarial
Reúna a documentação e as decisões necessárias para que a equipa de processamento salarial possa aplicar os termos com rigor:
- Contratos de trabalho e convenções coletivas de trabalho (CAO) aplicáveis.
- Discriminação detalhada do salário-base, subsídio de férias, eventuais bónus e 13.º mês.
- Requisitos de elegibilidade, regras de cálculo e calendário de pagamentos previsto.
- Identificação de ambiguidades contratuais ou fiscais pendentes de parecer jurídico.
Para as empresas que procuram gerir a prática do 13.º mês de salário nos Países Baixos (13th month salary netherlands custom), este trabalho prévio converte intenções remuneratórias abstratas em processos operacionais seguros. A ICSPayroll presta serviços integrais de processamento salarial e soluções de Employer of Record para recrutamento nos Países Baixos. Se se prepara para admitir trabalhadores no país, fale com a ICSPayroll sobre apoio ao processamento salarial nos Países Baixos.
Defina as condições salariais nos Países Baixos com clareza
O 13.º mês de salário não constitui um direito legal geral nos Países Baixos. O dever de o pagar depende exclusivamente do contrato de trabalho, de uma convenção coletiva ou de outros acordos vinculativos. Verifique a existência dessas obrigações antes de considerar o benefício um padrão do setor ou de o prometer numa proposta de contratação.
Mantenha esta prestação devidamente separada do subsídio de férias - que constitui uma obrigação legal autónoma - e de gratificações por objetivos que obedecem a critérios distintos. A redação contratual precisa, a correta parametrização do software de salários e recibos de vencimento transparentes permitem às empresas planear os seus custos laborais sem surpresas e conferem aos trabalhadores total previsibilidade sobre a sua remuneração. Esta é a regra de ouro quanto à prática do 13.º mês nos Países Baixos (13th month salary netherlands custom): identifique a fonte do direito e processe a remuneração em estrita conformidade.
A ICSPayroll disponibiliza um serviço completo de administração de processamento salarial nos Países Baixos, abrangendo a emissão de recibos e declarações oficiais, com uma fatura mensal consolidada e transparente que cobre todos os custos com pessoal associados ao processamento. Se a sua empresa necessita de suporte para a gestão salarial no mercado neerlandês, fale com a ICSPayroll sobre apoio ao processamento salarial nos Países Baixos. Com as condições contratuais bem documentadas e os processos salariais alinhados, poderá estruturar remunerações com total segurança.
Perguntas Frequentes
O 13.º mês de salário é obrigatório nos Países Baixos?
Não, a legislação neerlandesa não obriga, genericamente, ao pagamento de um 13.º mês de salário. O colaborador só terá direito a este montante se o mesmo estiver estipulado no contrato de trabalho, numa convenção coletiva de trabalho (CAO) aplicável ou noutro acordo laboral vinculativo. Analise a documentação aplicável a cada caso concreto. A concessão habitual do valor noutras empresas do setor não gera, por si só, um direito adquirido automático.
O 13.º mês de salário é habitual nos Países Baixos?
Muitas entidades empregadoras atribuem este benefício, mas não se trata de uma prática universal que todos os trabalhadores neerlandeses devam esperar por defeito. A existência de uma CAO, as cláusulas contratuais ou a política interna da empresa determinam se o montante é concedido. Ao avaliar o contexto local, recomenda-se analisar o setor de atividade e os contratos individuais em vez de assumir o pagamento como um elemento padrão da retribuição nos Países Baixos.
O subsídio de férias é o mesmo que o 13.º mês nos Países Baixos?
Não. O subsídio de férias (vakantiegeld) e o 13.º mês são componentes salariais distintos. O subsídio de férias é obrigatório por lei e corresponde a, pelo menos, 8% do salário bruto anual. O 13.º mês é uma gratificação suplementar cujos critérios de concessão, regras de cálculo e calendário dependem dos instrumentos reguladores da relação laboral. Nunca assuma que o subsídio de férias substitui o 13.º mês, nem que este último já engloba o subsídio legal de férias.
O contrato de trabalho pode prever a atribuição de um 13.º mês?
Sim. O contrato individual pode prever expressamente o pagamento de um 13.º mês como condição salarial acordada. O texto da cláusula deve definir com rigor se o montante tem caráter garantido, condicional ou discricionário, quais os critérios de elegibilidade, a fórmula de apuramento e o mês em que é liquidado. Os empregadores devem verificar igualmente se existe uma CAO que imponha termos adicionais. Se surgirem divergências entre o contrato e a prática reiterada, procure apoio jurídico especializado.
Como se calcula o 13.º mês de salário nos Países Baixos?
Não existe uma fórmula única de cálculo universal para todos os trabalhadores nos Países Baixos. O contrato, a CAO ou os regulamentos internos devem definir expressamente a base de cálculo e as respetivas condições. Embora corresponda habitualmente a um mês extra de vencimento-base, o valor exato varia consoante os conceitos retributivos considerados. É importante verificar se as disposições regulam períodos de trabalho incompletos (pro-rata temporis) ou alterações da carga horária ao longo do ano.
O 13.º mês de salário está sujeito a tributação no processamento salarial?
Sim. O 13.º mês de salário é considerado rendimento do trabalho para efeitos fiscais e sujeita-se a imposto sobre os salários e contribuições para a segurança social. No processamento, a retenção na fonte pode incidir de acordo com a tabela para remunerações especiais e pontuais (bijzonder tarief), com base no escalão de rendimento do colaborador. Isso pode originar uma taxa de retenção aparentemente mais elevada no recibo de vencimento, mas trata-se apenas de um adiantamento por conta; a obrigação fiscal definitiva é calculada na liquidação anual de IRS neerlandesa.
O que devem os empregadores verificar antes de oferecer um 13.º mês de salário?
Em primeiro lugar, verifique a existência de uma CAO aplicável e examine atentamente as cláusulas contratuais e os regulamentos de benefícios em vigor. Esclareça quem é elegível, como se calcula o montante, em que data deve ser pago e se depende de condições de assiduidade ou desempenho. Defina se se trata de uma prestação garantida ou discricionária, orçamente-a de forma autónoma face ao subsídio de férias e outros prémios, e confirme o enquadramento fiscal e contributivo junto das diretrizes oficiais da Belastingdienst antes do processamento.

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções de imposto sobre os salários e declarações à segurança social, subsídio de férias, pensões, baixas por doença e conformidade com as convenções coletivas (CAO), com integração de trabalhadores possível em 48 horas.
Perguntas frequentes
Décimo terceiro salário é um termo genérico para um pagamento salarial complementar, embora a sua aplicação varie consoante os países e as entidades empregadoras. Nos Países Baixos, não se deve presumir que todos os empregadores o atribuem ou que corresponde invariavelmente a um mês de salário-base atual do colaborador. Verifique sempre como os termos aplicáveis definem o montante, a elegibilidade e a data de liquidação.
O ponto de partida é o contrato de trabalho individual, devendo depois averiguar-se se existe uma CAO aplicável. Analise os documentos pertinentes quanto ao seu âmbito de aplicação, requisitos de elegibilidade, base de cálculo e data de pagamento. Uma CAO pode prever condições distintas para diferentes categorias profissionais; por conseguinte, confirme que a mesma abrange tanto o setor da empresa como a função do trabalhador. Analise igualmente as políticas internas escritas da empresa e os registos de pagamentos de anos anteriores. Um historial reiterado e consistente pode ser relevante para determinar a existência de um direito adquirido, embora não defina automaticamente o desfecho em todas as circunstâncias. Reúna toda a documentação e comunicações, e solicite o parecer de um especialista em direito laboral neerlandês antes de suspender ou alterar qualquer pagamento habitual. Para as empresas que procuram compreender o enquadramento habitual do 13th month salary netherlands custom, a distinção prática reside em apurar se o pagamento tem caráter voluntário ou se decorre de uma obrigação legal/contratual. Verifique a fonte jurídica antes de o classificar como uma prática padrão ou de o prometer numa proposta de emprego. Se o contrato, a CAO ou o historial de pagamentos deixarem margem para interpretação, consulte um especialista em legislação laboral antes de introduzir alterações. Identifique os instrumentos reguladores aplicáveis antes de comparar pacotes remuneratórios nos Países Baixos. O pagamento do 13.º mês pode estar previsto no contrato de trabalho ou numa convenção coletiva de trabalho (CAO). O âmbito e a redação exata do acordo determinam quais os trabalhadores abrangidos. Examine os documentos originais em vez de confiar em resumos genéricos ou presumir que cargos idênticos têm condições salariais iguais. Para os empregadores que avaliam o 13.º mês no mercado neerlandês, confirme a origem do pagamento e documente as suas condições. As orientações oficiais explicam como funcionam as convenções coletivas de trabalho. Analise o acordo em vigor e o contrato do colaborador antes de fixar o pacote de remuneração.
Não, a legislação neerlandesa não exige, em regra, que os empregadores paguem um 13.º mês de salário. O direito de um trabalhador depende do seu contrato de trabalho ou de uma convenção coletiva de trabalho (CAO) aplicável. Analise os documentos e disposições específicas aplicáveis. A denominação habitual do pagamento ou a sua presença no pacote remuneratório de outra empresa não constituem, por si sós, fundamento para exigir esse direito.
Muitas entidades empregadoras atribuem este benefício, mas não se trata de uma prática universal que todos os trabalhadores neerlandeses devam esperar por defeito. A existência de uma CAO, as cláusulas contratuais ou a política interna da empresa determinam se o montante é concedido. Ao avaliar o contexto local, recomenda-se analisar o setor de atividade e os contratos individuais em vez de assumir o pagamento como um elemento padrão da retribuição nos Países Baixos.
Não. O subsídio de férias (vakantiegeld) e o 13.º mês são componentes salariais distintos. O subsídio de férias é obrigatório por lei e corresponde a, pelo menos, 8% do salário bruto anual. O 13.º mês é uma gratificação suplementar cujos critérios de concessão, regras de cálculo e calendário dependem dos instrumentos reguladores da relação laboral. Nunca assuma que o subsídio de férias substitui o 13.º mês, nem que este último já engloba o subsídio legal de férias. Verifique como cada parcela se encontra definida no contrato de trabalho ou na CAO.
Sim. O contrato individual pode prever expressamente o pagamento de um 13.º mês como condição salarial acordada. O texto da cláusula deve definir com rigor se o montante tem caráter garantido, condicional ou discricionário, quais os critérios de elegibilidade, a fórmula de apuramento e o mês em que é liquidado. Os empregadores devem verificar igualmente se existe uma CAO que imponha termos adicionais. Se surgirem divergências entre o contrato e a prática reiterada, procure apoio jurídico especializado antes de efetuar alterações.
Não existe uma fórmula única de cálculo universal para todos os trabalhadores nos Países Baixos. O contrato, a CAO ou os regulamentos internos devem definir expressamente a base de cálculo e as respetivas condições. Embora corresponda habitualmente a um mês extra de vencimento-base, o valor exato varia consoante os conceitos retributivos considerados. É importante verificar se as disposições regulam períodos de trabalho incompletos (pro-rata temporis) ou alterações da carga horária ao longo do ano.
Sim. O 13.º mês de salário é considerado rendimento do trabalho para efeitos fiscais e sujeita-se a imposto sobre os salários e contribuições para a segurança social. No processamento, a retenção na fonte pode incidir de acordo com a tabela para remunerações especiais e pontuais (bijzonder tarief), com base no escalão de rendimento do colaborador. Isso pode originar uma taxa de retenção aparentemente mais elevada no recibo de vencimento, mas trata-se apenas de um adiantamento por conta; a obrigação fiscal definitiva é calculada na liquidação anual de IRS neerlandesa, pelo que deve confirmar o procedimento atual junto das orientações oficiais.
Em primeiro lugar, verifique a existência de uma CAO aplicável e examine atentamente as cláusulas contratuais e os regulamentos de benefícios em vigor. Esclareça quem é elegível, como se calcula o montante, em que data deve ser pago e se depende de condições de assiduidade ou desempenho. Defina se se trata de uma prestação garantida ou discricionária, orçamente-a de forma autónoma face ao subsídio de férias e outros prémios, e confirme o enquadramento fiscal e contributivo junto das diretrizes oficiais da Belastingdienst antes do processamento, resolvendo eventuais dúvidas com um profissional qualificado.


