
PEO-Dienstleistungen in den Niederlanden: Der Leitfaden 2026 für konforme Einstellungen
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Die Wahl zwischen einer EOR- und einer PEO-Struktur für die Niederlande ist kein administratives Detail. Sie entscheidet darüber, wer die Lohnsteuer-Einbehaltungspflicht trägt, wer bis zu 104 Wochen Krankengeld zahlt und wer haftet, wenn die Belastingdienst (niederländisches Finanzamt) ein Arbeitsverhältnis neu bewertet. Der niederländische Talentpool ist Weltklasse; die Compliance-Oberfläche ist unerbittlich, und 2026 ist das Jahr, in dem zwei bedeutende Reformen von Vorschlägen zur Gewissheit werden.
Dieser Leitfaden legt dar, was tatsächlich gilt. Er behandelt die Einkommensschwellen 2026 für das Expat-Schema (immer noch weitläufig als 30%-Regelung bezeichnet), wie Urlaubsvergütung und Krankengeld wirklich funktionieren, sobald die gesetzlichen Obergrenzen angewendet werden, den aktuellen Stand der Durchsetzung der Wet DBA und die beiden Gesetze, die Wtta und die Wet meer zekerheid flexwerkers, die ab 2027 und 2028 die Art und Weise, wie Sie flexible Arbeitnehmer beauftragen, neu gestalten werden. Wo eine Regel im Markt häufig übervereinfacht wird, weisen wir darauf hin.
Wichtigste Erkenntnisse
- Vergleichen Sie die Modelle EOR, PEO und die lokale niederländische BV auf der Grundlage, wer der rechtliche Arbeitgeber wird, nicht nach Marketing-Labels. Das niederländische Recht kennt Arbeitnehmerschaft, Payrolling und die Überlassung von Personal nach der Waadi und hat kein gesetzliches Konzept der Mitbeschäftigung (co-employment).
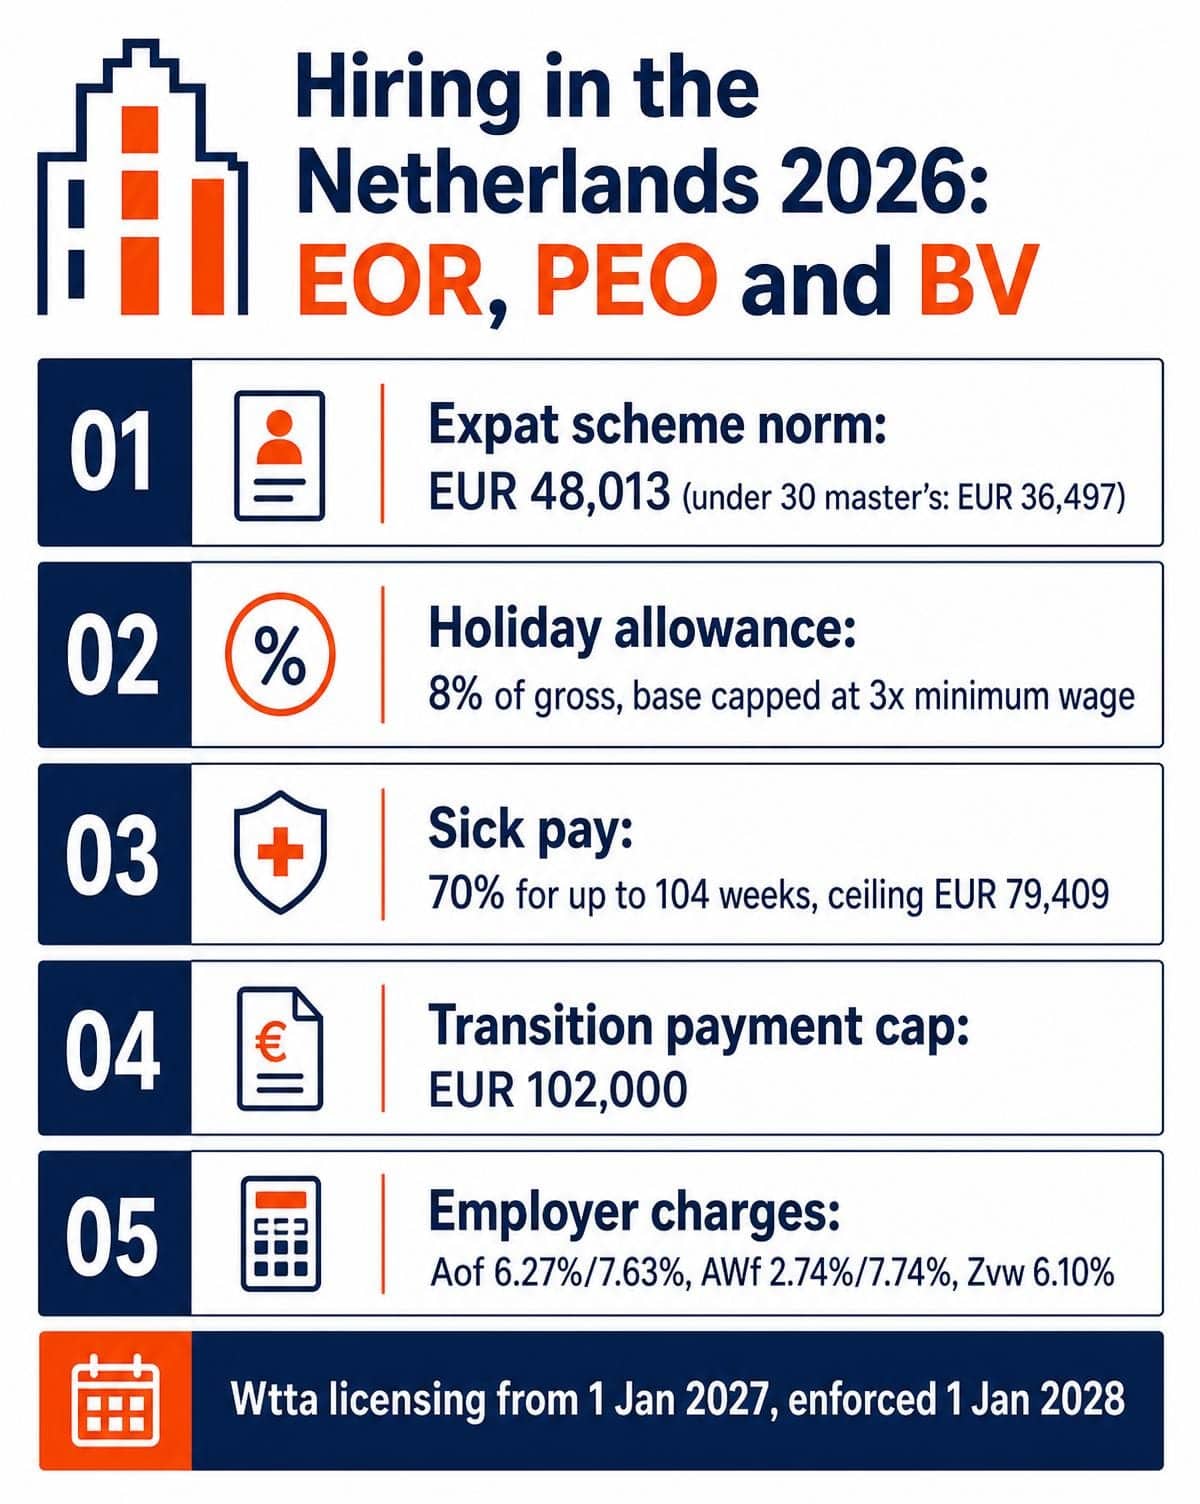
- Die Einkommensnorm 2026 für das Expat-Schema beträgt EUR 48.013 als steuerpflichtiges Gehalt nach Abzug der Befreiung, oder EUR 36.497 für Arbeitnehmer unter 30 Jahren mit einem akademischen Masterabschluss. Beide Zahlen ändern sich am 1. Januar 2027 erneut, wenn die Befreiung selbst auf 27% sinkt.
- Die Urlaubsvergütung beträgt mindestens 8% des Bruttogehalts, aber die gesetzliche Berechnungsgrundlage ist auf das Dreifache des Mindestlohns begrenzt, und oberhalb dieser Grenze können Arbeitgeber und Arbeitnehmer schriftlich etwas anderes vereinbaren.
- Das gesetzliche Krankengeld beträgt 70% des Lohns für bis zu 104 Wochen, begrenzt auf den maximalen Tagesverdienst, mit einer Mindestlohngrenze nur in den ersten 52 Wochen. Zahlen über 70% ergeben sich aus einem CAO (Tarifvertrag) oder Vertrag, nicht aus dem Gesetz.
- Die Durchsetzung gegen Scheinselbstständigkeit wurde am 1. Januar 2025 wieder aufgenommen. Im Jahr 2026 kann die Belastingdienst Vergrijpboetes (Strafzuschläge bei Vorsatz oder grober Fahrlässigkeit) verhängen, obwohl Verzuimboetes (Strafzuschläge bei nicht-schuldhaftem Fehler) für dieses Jahr ausgesetzt bleiben.
- Ab dem 1. Januar 2027 führt die Wtta ein Lizenzsystem für alle ein, die Personal in den Niederlanden bereitstellen. Ab dem 1. Januar 2028 dürfen Auftraggeber nur noch Verträge mit lizenzierten Anbietern abschließen. Anbieter, die die Übergangsregelung nutzen möchten, müssen sich zwischen dem 1. November und dem 31. Dezember 2026 registrieren.
- Die Nutzung eines EOR macht die Gründung einer eigenen Gesellschaft und die Funktion als Lohnsteuerabzugsverpflichteter überflüssig. Sie eliminiert jedoch nicht von selbst das Risiko einer Betriebsstätte, das davon abhängt, was Ihre Mitarbeiter in den Niederlanden tun.
PEO-Dienstleistungen in den Niederlanden für 2026 verstehen
Eine Professional Employer Organization (PEO) verschafft einem Unternehmen Zugang zu HR-, Lohnabrechnungs- und Compliance-Infrastruktur, ohne diese intern aufbauen zu müssen. Der Begriff selbst stammt aus den Vereinigten Staaten, und es ist wichtig, präzise zu sein, was er hier bedeutet: Das niederländische Recht erkennt das Konzept der Mitbeschäftigung (co-employment) nicht als Rechtsstatus an. Ein Arbeitnehmer hat einen einzigen Arbeitgeber im Sinne des niederländischen Bürgerlichen Gesetzbuches, des Lohnsteuergesetzes und der Sozialversicherungssysteme. Was in den Niederlanden als PEO vermarktet wird, ist rechtlich gesehen entweder eine administrative Auslagerungsvereinbarung unter Ihrer eigenen Arbeitnehmerschaft, oder es handelt sich um Payrolling und Personalgestellung, die durch die Waadi geregelt sind.
Diese Unterscheidung ist nicht akademisch. Sie bestimmt, wer die Lohnsteuer einbehält, wer dem Arbeitnehmer bei Krankheit zur fortgesetzten Entgeltzahlung verpflichtet ist und wer lizenziert sein muss. In einem Modell der ausgelagerten Verwaltung bleibt Ihre niederländische Einheit der Arbeitgeber und trägt alle Arbeitgeberpflichten; der Dienstleister übernimmt die Verwaltung. In einem Employer of Record (EOR)-Modell wird der Dienstleister zum rechtlichen Arbeitgeber und trägt diese Pflichten in erster Instanz, vorbehaltlich etwaiger Rückerstattungen, die im Dienstleistungsvertrag vereinbart sind, wo in der Praxis Krankengeld- und Abfindungskosten meist wieder beim Kunden landen. Lesen Sie diese Klausel in jedem Angebot, das Sie erhalten, einschließlich unseres, sorgfältig durch.
Der rechtliche Rahmen: Niederländisches Bürgerliches Gesetzbuch und CAOs
Arbeitsbeziehungen werden durch Buch 7 des niederländischen Bürgerlichen Gesetzbuches geregelt. Probezeiten sind ein gutes Beispiel dafür, wie leicht eine Zusammenfassung in die Irre führen kann. In einem Vertrag von sechs Monaten oder kürzer ist überhaupt keine Probezeitklausel zulässig, und eine solche Klausel ist in ihrer Gesamtheit nichtig. Ein befristeter Vertrag, der länger als sechs Monate, aber kürzer als zwei Jahre ist, erlaubt maximal einen Monat. Ein befristeter Vertrag von zwei Jahren oder mehr und ein unbefristeter Vertrag erlauben maximal zwei Monate. Die Klausel muss schriftlich erfolgen und für beide Parteien identisch sein.
Über das Bürgerliche Gesetzbuch hinaus sind viele Sektoren durch einen Tarifvertrag (CAO – Collectieve Arbeidsovereenkomst) abgedeckt. Wenn ein CAO für allgemeinverbindlich erklärt wurde, gilt er unabhängig davon, ob Sie Mitglied des unterzeichnenden Arbeitgeberverbandes sind, und er kann Gehaltstabellen, Arbeitszeiten, Rentenbeteiligung und Kündigungsfristen festlegen, die von gesetzlichen Standards abweichen. Die Feststellung, welcher CAO für eine bestimmte Stelle gilt, ist eine der ersten Fragen, die jeder kompetente niederländische Lohnabrechnungspartner Ihnen stellen sollte, und es ist eine wiederkehrende Quelle für Unterzahlungsansprüche, wenn dies ausgelassen wird.
PEO vs. EOR: Welches Modell passt zu Ihrer Expansionsstrategie?
Geschwindigkeit am Markt ist der praktische Unterschied. Unter einem EOR ist der Dienstleister der rechtliche Arbeitgeber, so dass die Einstellung ohne eine niederländische juristische Person, eine notarielle Urkunde, ein Bankkonto oder eine Belastingdienst-Registrierung in Ihrem eigenen Namen beginnen kann. Im Modell der ausgelagerten Verwaltung, das üblicherweise als PEO bezeichnet wird, benötigen Sie eine Einheit, die bereits als Arbeitgeber in den Niederlanden registriert ist.
Eine Klarstellung ist hier ausdrücklich notwendig, da der Markt sie häufig übertreibt. Ein EOR überträgt das Arbeitsverhältnis und die Einbehaltungspflicht. Er entscheidet jedoch nicht darüber, ob Ihr Unternehmen eine Betriebsstätte in den Niederlanden für Körperschaftsteuerzwecke hat. Eine Betriebsstätte hängt davon ab, ob Sie hier eine feste Geschäftseinrichtung haben oder eine Person, die gewohnheitsmäßig Verträge in Ihrem Namen abschließt. Ein Länderleiter oder ein leitender Vertriebsmitarbeiter, der über einen EOR angestellt ist, kann für den Auftraggeber immer noch eine steuerliche Präsenz schaffen. Wenn die Belegschaft vorbereitende oder unterstützende Tätigkeiten ausübt, wie z. B. Remote-Engineering, Back-Office-Support oder Forschung, ist das Risiko in der Regel gering. Wenn es sich um umsatzgenerierende und kundenorientierte Tätigkeiten handelt, bedarf es einer spezifischen Bewertung und nicht nur einer Beruhigung. Wir führen diese Bewertung vor dem Onboarding durch, nicht danach.
Vergleich von Einstellungsmodellen: PEO vs. EOR vs. lokale niederländische BV
Ein EOR kann in der Regel innerhalb von zwei bis vier Wochen eine konforme Einstellung für EU-Bürger vornehmen. Die Gründung einer niederländischen BV dauert normalerweise erheblich länger, wenn notarielle Ausführung, Bank-Onboarding und Steuerregistrierungen berücksichtigt werden, und sie verpflichtet Sie zu Jahresabschlüssen, Körperschaftsteuererklärungen und laufender Governance.
Kostenmäßig verursacht ein PEO- oder EOR-Arrangement eine monatliche Servicegebühr. Eine lokale juristische Person verursacht Fixkosten, wie Buchhaltung, Unternehmenssekretariat und rechtliche Unterstützung, die weitgehend unabhängig von der Mitarbeiterzahl sind. Für Teams unter etwa zehn Mitarbeitern ist die Servicegebühr in der Regel der günstigere Weg. Oberhalb von zwanzig Mitarbeitern ist die juristische Person im Allgemeinen kostengünstiger pro Einheit, und die Entscheidung verschiebt sich dahin, ob Sie die Dauerhaftigkeit wünschen.
In Bezug auf das Risiko sind die wesentlichen Punkte die fortgesetzte Entgeltzahlung bei Krankheit für bis zu 104 Wochen, das gesetzliche Kündigungsregime, das die Genehmigung des UWV (Arbeitsagentur) oder eines Gerichts für eine einseitige Kündigung erfordert, und die Übergangsabfindung. Unter einem EOR trägt der Anbieter diese Verpflichtungen gegenüber dem Arbeitnehmer. Ob er sie wirtschaftlich trägt, hängt ausschließlich vom Vertrag ab. Ein Anbieter, der Ihnen mitteilt, dass er zwei Jahre Krankengeld ohne zusätzliche Kosten übernimmt, kalkuliert entweder falsch oder beschreibt seine eigenen Bedingungen nicht korrekt.
Skalierbarkeit funktioniert in beide Richtungen. Viele Organisationen beginnen mit einem EOR, um den Markt zu testen, und wechseln zu ihrer eigenen BV, sobald die Mitarbeiterzahl stabil ist. Ein kompetenter Partner sollte in der Lage sein, Arbeitsverhältnisse ohne Unterbrechung des Dienstes oder Zurücksetzung erworbener Rechte auf Ihre Einheit zu übertragen.
Wann eine PEO- oder EOR-Lösung wählen
Diese Modelle eignen sich für den Markteintritt, Remote-Engineering-Teams und Situationen, in denen eine Einstellung erforderlich ist, bevor eine juristische Person existiert. Sie sind auch der praktische Weg für Unternehmen, die Nicht-EU-Bürger einstellen möchten, aber selbst keine anerkannten Sponsoren bei der IND sind, unter einer wichtigen, unten dargelegten Bedingung.
Die Alternative der lokalen Einheit (Niederländische BV)
Eine niederländische BV bietet direkte Kontrolle und ist in der Regel ab etwa zwanzig Mitarbeitern wirtschaftlicher. Sie erfordert Stammkapital, notarielle Gründung und laufende Meldepflichten, und sie macht Sie zum Lohnsteuerabzugsverpflichteten mit all dem, was damit einhergeht: korrekte Anwendung der Abgaben für Aof, Whk, AWf, Zvw und Wko, die siebenjährige Aufbewahrung der Lohnbuchhaltung und die direkte Exposition gegenüber jeder Neubewertung. Wenn ein Kunde diesen Weg einschlägt, unterstützen wir den Übergang von EOR zu interner Lohnabrechnung, damit bei der Übergabe nichts verloren geht.
Kritische Compliance: Arbeitsrecht 2026 und das Expat-Schema
Scheinselbstständigkeit und der Stand der Durchsetzung
Das Durchsetzungsmoratorium unter der Wet DBA endete am 1. Januar 2025. Seit diesem Datum kann die Belastingdienst zusätzliche Lohnsteuernachforderungen erheben, wenn ein Verhältnis als Arbeitsverhältnis neu eingestuft wird, auch wenn sie nicht weiter als bis zum 1. Januar 2025 zurückblicken darf.
2025 war ein übergangsweises, straffreies Jahr. 2026 ist ein teilweise verlängerter Übergang. In der Praxis bedeutet dies drei Dinge. Die Belastingdienst beginnt normalerweise mit einem Firmenbesuch statt einer vollständigen Prüfung. Während des Jahres 2026 werden keine Verzuimboetes (Strafen für nicht-schuldhafte Fehler) verhängt. Aber seit dem 1. Januar 2026 kann die Belastingdienst wieder Vergrijpboetes (Strafen bei Vorsatz oder grober Fahrlässigkeit) verhängen, wo Vorsatz oder grobe Fahrlässigkeit festgestellt wird, und diese Strafen werden auf der nicht gezahlten Steuer berechnet, so dass sie schnell mit der Lohnsumme skalieren. Ab 2027 fallen die verbleibenden Übergangselemente weg, mit einer schrittweisen Normalisierung bis 2030.
Auf legislativer Seite wurde der Klarstellungszweig des Vbar-Gesetzes im April 2026 zurückgezogen. Was von diesem Gesetz bleibt, ist die Vermutung der Arbeitnehmerschaft für Arbeitnehmer unter einem definierten Stundensatz, die die Regierung zügig in Kraft setzen will. Ein separates Zelfstandigenwet (Gesetz für Selbstständige) ist in Vorbereitung, derzeit frühestens für 2028 erwartet. Bis dahin wird die Klassifizierung anhand des bestehenden gesetzlichen Rahmens, wie er in der Rechtsprechung entwickelt wurde, einschließlich des Deliveroo-Urteils des Obersten Gerichtshofs, beurteilt.
Die Anstellung eines echten Arbeitnehmers über eine Auftragnehmerkonstruktion ist das Risiko, das dies birgt. Ein von Anfang an korrekt dokumentiertes Arbeitsverhältnis beseitigt dies.
Das Expat-Schema, früher die 30%-Regelung
Für 2026 beträgt die Standardeinkommensnorm ein steuerpflichtiges Jahresgehalt von EUR 48.013, gemessen nach Anwendung der gezielten Befreiung. Für Arbeitnehmer unter 30 Jahren mit einem niederländischen akademischen Masterabschluss oder einem anerkannten ausländischen Äquivalent beträgt die reduzierte Norm EUR 36.497, anwendbar bis einschließlich des Monats, in dem sie 30 Jahre alt werden; ab dem Folgemonat gilt die Standardnorm.
Drei weitere Punkte werden routinemäßig übersehen. Erstens beträgt die maximale steuerfreie Zulage im Jahr 2026 EUR 78.600, erreicht bei einem Gehalt von EUR 262.000, der WNT-Obergrenze, und die Übergangsregelung, die ältere Regelungen vor dieser Obergrenze schützte, lief am 1. Januar 2026 aus. Zweitens gilt die Regelung für maximal 60 Monate, reduziert um frühere Aufenthalts- oder Arbeitszeiten in den Niederlanden. Drittens muss der Antrag gemeinsam von Arbeitgeber und Arbeitnehmer gestellt werden, und eine verspätete Antragstellung begrenzt die rückwirkende Wirkung.
Bewerber müssen auch die Entfernungsbedingung erfüllen: Wohnsitz mehr als 150 Kilometer von der niederländischen Grenze entfernt für mehr als 16 der 24 Monate vor dem ersten Arbeitstag in den Niederlanden.
Planen Sie für 2027. Ab dem 1. Januar 2027 sinkt der Befreiungssatz von 30% auf 27%, und die Einkommensnormen steigen materiell, mit Übergangsschutz für Arbeitnehmer, die bereits unter den früheren Regeln im Schema waren. Wer heute ein Fünfjahrespaket auf der Grundlage der heutigen Zahlen modelliert, sollte auch die Stufenänderung modellieren.
Verbindliche Arbeitnehmerleistungen und Arbeitgeberabgaben
- Mindestlohn. Seit dem 1. Januar 2024 wenden die Niederlande einen gesetzlichen Mindeststundenlohn an; es gibt keine festen gesetzlichen Monats-, Wochen- oder Tagesminima. Für Arbeitnehmer ab 21 Jahren betrug er vom 1. Januar 2026 an EUR 14,71 pro Stunde und stieg am 1. Juli 2026 auf EUR 14,99 pro Stunde. Für 15- bis 20-Jährige gelten reduzierte Jugendsätze. Ein CAO kann eine höhere Untergrenze festlegen.
- Urlaubsvergütung. Der gesetzliche Anspruch beträgt mindestens 8% des Bruttogehalts. Die Nuance, die für die Gehaltsbänder, in denen die meisten unserer Kunden einstellen, wichtig ist: Die gesetzliche Berechnungsgrundlage ist auf das Dreifache des Mindestlohns begrenzt, und wenn ein Arbeitnehmer über dieser Schwelle verdient, können Arbeitgeber und Arbeitnehmer schriftlich eine reduzierte oder gar keine Zulage vereinbaren. Ein CAO kann auch abweichen, vorausgesetzt, dass das Gehalt plus Zulage insgesamt mindestens 108% des Mindestlohns beträgt. Die Zahlung ist bis Juni fällig, sofern kein anderer Monat schriftlich vereinbart wurde, und mindestens einmal pro Kalenderjahr; bei Beendigung des Arbeitsverhältnisses wird die aufgelaufene Zulage mit der letzten Zahlung beglichen.
- Fortzahlung bei Krankheit. Die gesetzliche Verpflichtung beträgt 70% des Lohns für bis zu 104 Wochen, begrenzt auf den maximalen Tagesverdienst, im Jahr 2026 eine Gehaltsobergrenze von EUR 79.409 pro Jahr. In den ersten 52 Wochen darf der Betrag nicht unter dem anwendbaren Mindestlohn liegen; im zweiten Jahr entfällt diese Untergrenze. Eine Zahlung von 100% im ersten Jahr ist üblich, leitet sich aber aus dem CAO oder dem individuellen Vertrag ab, nicht aus dem Gesetz. Beachten Sie auch, dass, wenn der UWV die Wiedereingliederungsbemühungen als unzureichend beurteilt, er die Verpflichtung um weitere bis zu 52 Wochen verlängern kann. Dies ist die größte ungesicherte Verbindlichkeit im niederländischen Arbeitsrecht, und es ist der Grund, warum die Risikoverteilungsklausel in einem EOR-Vertrag genauso viel Aufmerksamkeit verdient wie die Gebühr.
- Übergangsabfindung. Die Transitievergoeding wird ab dem ersten Tag der Beschäftigung mit einem Drittel eines Bruttomonatsgehalts pro vollem Dienstjahr berechnet. Für 2026 ist sie auf EUR 102.000 begrenzt, oder ein Bruttojahresgehalt, wenn dieses höher ist.
- Arbeitgeberabgaben. Für 2026 sind die Hauptkomponenten der Beitrag zum Arbeidsongeschiktheidsfonds (Aof) mit 6,27% für kleine Arbeitgeber und 7,63% für andere; der Werkhervattingskas (Whk), differenziert pro Arbeitgeber und im Durchschnitt bei etwa 1,5%; der Beitrag zum Arbeitslosenfonds (AWf) mit 2,74% für schriftliche unbefristete Nicht-Abrufverträge und 7,74% sonst; die Arbeitgeberabgabe für die Zvw mit 6,10%; und der Kinderbetreuungszuschlag mit 0,50%. Jede dieser Abgaben wird bis zur Gehaltsobergrenze von EUR 79.409 berechnet, ein Punkt, der die Grenzkosten höher bezahlter Einstellungen erheblich reduziert. Einschließlich Urlaubsvergütung und, falls zutreffend, Rente, liegen die Gesamtarbeitgeberkosten typischerweise 20% bis 30% über dem Bruttogehalt, wobei die Position für eine bestimmte Rolle vom Vertragstyp, dem Sektor und dem CAO abhängt.
Was sich 2027 und 2028 ändert
Zwei im Jahr 2026 verabschiedete Reformen sollten Sie jetzt in Ihre Planung aufnehmen.
Die Wtta, Lizenzierung für Personalgesteller. Das Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) tritt am 1. Januar 2027 in Kraft, nach dem königlichen Erlass vom 24. Juni 2026. Es führt ein obligatorisches Zulassungsregime ein, das von der Nederlandse Autoriteit Uitleenmarkt verwaltet wird, für jedes Unternehmen, das Personal unter der Aufsicht eines Dritten bereitstellt: Zeitarbeitsagenturen, Entsendefirmen, Lohnabrechnungsunternehmen und EORs, einschließlich solcher, die außerhalb der Niederlande ansässig sind. Die Zulassung erfordert ein Führungszeugnis für juristische Personen, nachgewiesene Einhaltung des normativen Rahmens und eine Sicherheitsleistung von EUR 100.000, mit einer gestaffelten Regelung von EUR 50.000 für Neueinsteiger. Bestimmte lang etablierte Anbieter sind von der Sicherheitsleistung befreit.
Die für Sie wichtigen Termine: Anbieter, die sich auf die Übergangsregelung berufen wollen, müssen sich zwischen dem 1. November und dem 31. Dezember 2026 registrieren; Zulassungsanträge sind vom 1. Mai bis zum 30. Juni 2027 möglich; und die Arbeitsbehörde beginnt mit der Durchsetzung am 1. Januar 2028, ab welchem Zeitpunkt Auftraggeber nur noch Verträge mit zugelassenen Anbietern abschließen dürfen und andernfalls mit Strafen rechnen müssen. Wenn Sie im Jahr 2026 einen Lohnabrechnungspartner bewerten, fragen Sie direkt, ob dieser registriert ist und wie der Stand des Prozesses ist. Das ist ein stärkeres Signal als jedes Zertifikatszeichen.
Die Wet meer zekerheid flexwerkers. Am 7. Juli 2026 vom Senat angenommen. Ihre wichtigsten Bestimmungen treten am 1. Januar 2028 in Kraft: Die Unterbrechungszeit, die die Kette befristeter Verträge unterbricht, verlängert sich von sechs Monaten auf drei Jahre, wodurch die „Drehtür“-Konstruktion geschlossen wird; Null-Stunden-Verträge werden durch einen Bandbreitenvertrag ersetzt, bei dem das Maximum 130% der vereinbarten Mindeststunden nicht überschreiten darf; und das Phasensystem der Zeitarbeit wird verkürzt. Ausnahmen bleiben für Studierende und Schüler, die bis zu 16 Stunden pro Woche arbeiten, welche die Sechs-Monats-Unterbrechung beibehalten, und für Saisonarbeit (drei Monate). Ein Element tritt früher in Kraft: gleiche Arbeitsbedingungen für Zeitarbeitnehmer treten am 31. Dezember 2026 in Kraft.
Bis 2028 gilt weiterhin die aktuelle Kettenregel: maximal drei befristete Verträge innerhalb von 36 Monaten, wonach ein weiterer Vertrag oder eine Überschreitung des 36-Monats-Zeitraums das Verhältnis in ein unbefristetes umwandelt. Wenn Ihre Vertragsstrategie derzeit auf einer sechsmonatigen Lücke basiert, hat diese eine begrenzte Haltbarkeit.
Den richtigen PEO-Partner auswählen: Eine Checkliste für 2026
Lokale Verantwortlichkeit. Viele globale Plattformen agieren als Aggregatoren und vergeben die niederländische Lohnabrechnung an eine lokale Agentur. Diese Schicht führt zu Verzögerungen und Unklarheiten darüber, wer bei Problemen verantwortlich ist. Fragen Sie, wer der rechtliche Arbeitgeber im Vertrag ist und wer die niederländische Lohnsteuernummer besitzt.
Waadi-Registrierung und Wtta-Bereitschaft. Jede Partei, die Personal bereitstellt, muss die Personalgestellung als Geschäftsaktivität im Handelsregister eingetragen haben. Andernfalls sind sowohl Anbieter als auch Auftraggeber Strafen ausgesetzt. Darüber hinaus fragen Sie nach dem Wtta-Registrierungsstatus und den Zeitplänen.
Finanzielle Zuverlässigkeit und Haftung des Auftraggebers. Eine SNA-Registrierung gemäß NEN 4400-1 ist ein aussagekräftiger Indikator dafür, dass die Lohnsteuer- und Sozialversicherungsabführungen eines Anbieters geprüft werden. Seien Sie jedoch präzise, was sie bewirkt: Als Auftraggeber können Sie für die Lohnsteuern und die Mehrwertsteuer haftbar gemacht werden, die von der Partei geschuldet werden, die Ihre Arbeitnehmer stellt, bekannt als Inlenersaansprakelijkheid. Eine Zertifizierung allein befreit Sie nicht von der Haftung. Die Haftungsfreistellung hängt von der Registrierung des Anbieters in Kombination mit der Zahlung des relevanten Teils jeder Rechnung auf ein gesperrtes G-Konto und der Erfüllung der vorgeschriebenen administrativen Bedingungen ab. Fragen Sie, ob ein G-Konto verfügbar ist und wie Rechnungen strukturiert sind.
Rechnungstransparenz. Sie sollten eine einzige Monatsrechnung erhalten, die Bruttogehalt, die 8%ige Urlaubsvergütungsrückstellung, jede Arbeitgeberabgabe namentlich und die Servicegebühr getrennt ausweist.
Immigration. Gemäß dem Ausländergesetz kann die Aufenthaltserlaubnis für einen Hochqualifizierten nur von einem anerkannten Sponsor beantragt werden, und der anerkannte Sponsor muss der Arbeitgeber sein, der den Arbeitsvertrag hält. Dies ist klar zu sagen, da der Markt es oft verschwimmt: Die Sponsoring kann nicht an einen Dritten delegiert werden, während eine andere Entität der rechtliche Arbeitgeber bleibt. Wenn sich ein Anbieter als Ihr EOR präsentiert und gleichzeitig angibt, das Sponsoring „über einen Partner“ zu arrangieren, fragen Sie, welche Entität den Arbeitsvertrag unterzeichnet. Nur eine Antwort ist mit den IND-Anforderungen vereinbar. Um unsere eigene Position zu verdeutlichen: ICS Staffing & Payroll B.V. besitzt keinen anerkannten Sponsorstatus, daher werden Hochqualifizierten-Vermittlungen mit unserem lizenzierten Partner als rechtlichem Arbeitgeber und anerkanntem Sponsor strukturiert, während wir die niederländische Lohnabrechnungs- und Compliance-Verwaltung übernehmen. Für Einstellungen, die kein Sponsoring erfordern, ist ICS Staffing & Payroll B.V. der rechtliche Arbeitgeber.
Für 2026 betragen die Bruttomonatsgehaltsschwellen EUR 5.942 für hochqualifizierte Migranten ab 30 Jahren, EUR 4.357 für unter 30-Jährige und EUR 3.122 unter dem reduzierten Kriterium für Hochschulabsolventen und Inhaber eines Orientierungsjahres. Alle sind exklusive der 8%igen Urlaubsvergütung, und nur das fest vereinbarte vertragliche Bargeldgehalt zählt; Boni und variable Vergütungen nicht. Beachten Sie zwei Verschärfungen im Jahr 2026: anerkannte Sponsoren müssen Kontoauszüge aufbewahren, die die Gehaltszahlung belegen, und die IND führt unangekündigte Prüfungen durch. Änderungen, die das Arbeitsverhältnis betreffen, müssen innerhalb von vier Wochen gemeldet werden.
Beurteilung lokaler Expertise und Reaktionszeiten
Erwarten Sie ein maßgeschneidertes Angebot innerhalb eines Werktages und erwarten Sie von Ihrem Anbieter, dass er den anwendbaren CAO vor der Angebotserstellung identifiziert. Ein namentlich benannter Ansprechpartner, der eine Frage zu Lohnsanktionen oder Kettenregeln beantworten kann, ohne sie eskalieren zu müssen, ist eine vernünftige Anforderung.
Datensicherheit und Aufbewahrung von Aufzeichnungen
Die Lohnbuchhaltung unterliegt einer siebenjährigen fiskalischen Aufbewahrungsfrist. Bestimmte Posten, die Kopie des Ausweisdokuments und die Daten des Arbeitnehmers für Lohnsteuern, müssen fünf volle Kalenderjahre nach Beendigung des Arbeitsverhältnisses aufbewahrt werden. Das ist jedoch keine Lizenz, alles sieben Jahre lang aufzubewahren. Die DSGVO verlangt, dass personenbezogene Daten nicht länger als nötig aufbewahrt werden, und Personalaktenmaterial außerhalb des fiskalischen Rahmens sollte im Allgemeinen früher gelöscht werden; Rekrutierungsdaten noch früher. Ein Anbieter, der eine pauschale Siebenjahresregel auf alle Mitarbeiterunterlagen anwendet, ist nicht DSGVO-konform, egal was auf seiner Datenschutzseite steht. Mitarbeiter müssen auch eine jährliche Lohnbescheinigung, die Jaaropgave, erhalten.
Warum ICSPayroll Ihr strategischer Partner in den Niederlanden ist
Compliance auf dem niederländischen Markt ist eine Frage, eine Reihe unspektakulärer Details richtig zu machen: den korrekten CAO, den korrekten AWf-Satz für den Vertragstyp, die Urlaubsvergütungsgrundlage, die mit der gesetzlichen Obergrenze berechnet wird, das Expat-Schema, das innerhalb von vier Monaten nach dem Startdatum eingereicht wird. Wir behandeln diese Details als unsere Kernarbeit und nicht als Zusatz zu einer Softwareplattform.
Sie erhalten eine monatliche Rechnung, auf der jede Kostenkomponente benannt und berechnet ist, damit Sie sie abgleichen können. Es gibt keine Aggregationsschicht zwischen Ihnen und der niederländischen Lohnabrechnung: ICS Staffing & Payroll B.V. ist ein niederländisches Unternehmen, hier registriert, hier verantwortlich.
Beim Expat-Schema bewerten wir die Berechtigung vor Vertragsunterzeichnung und nicht danach, modellieren die Änderung 2027 in mehrjährige Pakete und reichen den Antrag innerhalb der Frist ein, die die volle rückwirkende Wirkung bewahrt.
Der ICSPayroll Unterschied: Lokaler Spezialist vs. Globaler Generalist
Sie haben direkten Zugang zu einem benannten Lohnabrechnungsdirektor und zu niederländischer Arbeitsrechtsexpertise, nicht zu einer Ticket-Warteschlange. Wir stellen Mitarbeiterhandbücher zur Verfügung, die dem aktuellen niederländischen Recht entsprechen, und wir werden Ihnen mitteilen, wenn eine vorgeschlagene Struktur ein Klassifizierungs- oder Betriebsstättenrisiko birgt, auch wenn die Antwort lautet, dass Sie eine eigene Gesellschaft gründen sollten, anstatt uns zu nutzen.
Starten Sie Ihre niederländische Expansion
Wir erstellen Ihnen innerhalb eines Werktages ein schriftliches Angebot mit einer vollständigen Kostenaufschlüsselung. Das Onboarding erfolgt über ein DSGVO-konformes Portal für Verträge und Gehaltsabrechnungen. Für EU-Bürger kann die Beschäftigung beginnen, sobald der Vertrag unterzeichnet und die BSN (Steuernummer) bestätigt ist. Für Nicht-EU-Bürger, die eine Hochqualifizierten-Erlaubnis benötigen, planen Sie zusätzliche Zeit für die Genehmigungsentscheidung, gegebenenfalls die MVV-Abholung, die kommunale Registrierung und die BSN-Ausstellung ein; ein anerkannter Sponsor-Weg ist nach internationalen Maßstäben schnell, aber keine Drei-Wochen-Garantie.
Sichern Sie Ihre niederländische Expansion für 2026
Die richtige Struktur hängt von den spezifischen Gegebenheiten Ihrer Situation ab: wie viele Personen, was sie tun, wie lange und ob ihre Tätigkeit eine steuerliche Präsenz schafft. Ein EOR eliminiert die Anforderung einer juristischen Person und die Einbehaltungspflicht. Es beseitigt nicht jedes Risiko, und kein Anbieter sollte Ihnen etwas anderes erzählen.
Was wir Ihnen sagen können, ist, was gilt: EUR 48.013 als Schwellenwert für das Expat-Schema 2026, 8% Urlaubsvergütung vorbehaltlich der gesetzlichen Obergrenze, 70% Krankengeld für bis zu 104 Wochen innerhalb der Tagesverdienstobergrenze, EUR 102.000 als maximale Übergangsabfindung und ein Lizenzsystem für Personalgesteller, das am 1. Januar 2027 in Kraft tritt. Planen Sie mit diesen Zahlen und Sie werden nicht überrascht sein.
Häufig gestellte Fragen
Was ist der Unterschied zwischen einem PEO und einem EOR in den Niederlanden?
Ein Employer of Record (EOR) wird zum rechtlichen Arbeitgeber, was es Ihnen ermöglicht, Mitarbeiter ohne eine niederländische juristische Person einzustellen. Was in den Niederlanden als PEO vermarktet wird, ist eine administrative Auslagerung unter Ihrer eigenen Arbeitnehmerschaft und erfordert daher, dass Sie hier als Arbeitgeber registriert sind. Das niederländische Recht erkennt das Konzept der Mitbeschäftigung (co-employment) nicht als Status an; es gibt einen einzigen rechtlichen Arbeitgeber für die Zwecke des Bürgerlichen Gesetzbuches, der Lohnsteuer und der Sozialversicherung.
Beseitigt die Nutzung eines EOR das Risiko einer Betriebsstätte?
Nein. Es beseitigt die Notwendigkeit einer Gründung und die Verpflichtung, als Lohnsteuerabzugsverpflichteter zu agieren. Eine Betriebsstätte hängt davon ab, ob Sie eine feste Geschäftseinrichtung in den Niederlanden haben oder eine Person, die gewohnheitsmäßig Verträge in Ihrem Namen abschließt. Kundenorientierte, umsatzgenerierende Rollen erfordern eine spezifische Bewertung.
Welche Gehaltsanforderungen gelten 2026 für das Expat-Schema?
Ein steuerpflichtiges Gehalt von EUR 48.013 nach Anwendung der Befreiung, oder EUR 36.497 für Arbeitnehmer unter 30 Jahren mit einem akademischen Masterabschluss, anwendbar bis einschließlich des Monats, in dem sie 30 Jahre alt werden. Die maximale steuerfreie Zulage beträgt EUR 78.600, erreicht bei einem Gehalt von EUR 262.000. Auch die Entfernungsbedingung gilt. Ab dem 1. Januar 2027 sinkt die Befreiung auf 27% und die Normen steigen.
Wie hoch ist die Urlaubsvergütung, und sind es immer 8%?
Mindestens 8% des Bruttogehalts, wobei die gesetzliche Berechnungsgrundlage auf das Dreifache des Mindestlohns begrenzt ist. Oberhalb dieser Schwelle können Arbeitgeber und Arbeitnehmer schriftlich einen geringeren Betrag oder gar keinen vereinbaren. Ein CAO kann einen höheren Prozentsatz festlegen oder abweichen, vorausgesetzt, das Gehalt plus Zulage erreichen 108% des Mindestlohns. Die Zahlung ist bis Juni fällig, sofern kein anderer Monat schriftlich vereinbart wurde.
Wie viel Krankengeld muss ein Arbeitgeber tatsächlich zahlen?
70% des Lohns für bis zu 104 Wochen, begrenzt auf den maximalen Tagesverdienst, mit einer Mindestlohngrenze nur in den ersten 52 Wochen. Höhere Prozentsätze ergeben sich aus einem CAO oder Vertrag. Der UWV kann die Verpflichtung um bis zu 52 weitere Wochen verlängern, wenn die Wiedereingliederungsbemühungen als unzureichend befunden werden.
Kann ein Lohnabrechnungsdienstleister das Sponsoring für Hochqualifizierte in meinem Namen arrangieren?
Nur wenn die sponsernde Einheit der rechtliche Arbeitgeber ist. Die IND verlangt, dass der anerkannte Sponsor den Arbeitsvertrag hält. Wenn ein Anbieter als Ihr EOR fungiert, muss dieser Anbieter selbst ein anerkannter Sponsor sein; wenn ein Partner sponsert, ist der Partner der Arbeitgeber.
Was ist die Kettenregel, und ändert sie sich?
Derzeit maximal drei befristete Verträge innerhalb von 36 Monaten, wonach das Verhältnis unbefristet wird, wobei die Zählung nach einer sechsmonatigen Unterbrechung neu beginnt. Unter der am 7. Juli 2026 verabschiedeten Wet meer zekerheid flexwerkers verlängert sich diese Unterbrechung ab dem 1. Januar 2028 auf drei Jahre, mit Ausnahmen für Studierende, die bis zu 16 Stunden pro Woche arbeiten, und für Saisonarbeit.
Was ist die Wtta und betrifft sie mich als Auftraggeber?
Die Wtta führt ab dem 1. Januar 2027 eine obligatorische Lizenzierung für Personalgesteller ein, die ab dem 1. Januar 2028 durchgesetzt wird. Ab diesem Datum dürfen Auftraggeber nur noch Verträge mit lizenzierten Anbietern abschließen und müssen andernfalls mit Strafen rechnen. Anbieter, die die Übergangsregelung nutzen, müssen sich zwischen dem 1. November und dem 31. Dezember 2026 registrieren.
Wie hoch sind die Arbeitgeber-Sozialversicherungsbeiträge im Jahr 2026?
Die Hauptabgaben sind der Aof mit 6,27% oder 7,63% je nach Unternehmensgröße, der differenzierte Whk mit durchschnittlich etwa 1,5%, der AWf mit 2,74% oder 7,74% je nach Vertragsart, die Arbeitgeberabgabe für die Zvw mit 6,10% und der Kinderbetreuungszuschlag mit 0,50%, jeweils berechnet bis zu einer Gehaltsobergrenze von EUR 79.409. Mit Urlaubsvergütung und Rente liegen die Gesamtarbeitgeberkosten im Allgemeinen 20% bis 30% über dem Bruttogehalt.
Ist die Durchsetzung gegen Scheinselbstständigkeit im Jahr 2026 aktiv?
Ja. Das Moratorium endete am 1. Januar 2025, und Nachforderungen können für Zeiträume ab diesem Datum erhoben werden. Im Jahr 2026 beginnt die Belastingdienst normalerweise mit einem Firmenbesuch und verhängt keine Verzuimboetes, kann aber Vergrijpboetes verhängen, wenn Vorsatz oder grobe Fahrlässigkeit festgestellt wird.
Quellen und Referenzen
Jede oben genannte Regel und Zahl ist auf die unten aufgeführten Quellen zurückzuführen: die genauen Gesetzesartikel, die Seiten der Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:692 Niederländisches Bürgerliches Gesetzbuch, die gesetzliche Definition von Payrolling
- Artikel 7:690 Niederländisches Bürgerliches Gesetzbuch, der Zeitarbeitsvertrag (uitzend)
- Artikel 8 Waadi, gleicher Lohn für Leiharbeitnehmer (loonverhoudingsnorm)
- Stichting Normering Arbeid, das NEN 4400-1 Register der geprüften Lohnabrechnungs- und Personalvermittlungsunternehmen
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenversicherungsbeiträge und wann sie jeweils gelten
- Niederländische Arbeitsbehörde, Durchsetzung, Inspektionen und Strafpolitik
- CBS, Entschädigung von Arbeitnehmern und Beschäftigung nach Wirtschaftszweigen (nationale Konten Datensatz 84165ENG)
- Eurostat, Stundensatz der Arbeitskosten nach NACE-Tätigkeit (Datensatz lc_lci_lev), für länderübergreifenden Vergleich
- Oberster Gerichtshof 11. April 2025, ECLI:NL:HR:2025:543: der Zeitarbeitsvertrag gem. Art. 7:690 BW in einem dreiseitigen Plattformarbeitsverhältnis
- Oberster Gerichtshof 21. November 2025, ECLI:NL:HR:2025:1733: Missbrauch aufeinanderfolgender Zeitarbeitsverträge nach Art. 5(5) Richtlinie 2008/104/EG und der Waadi
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer der ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsvergütung, Rente, Krankheitsurlaub und CAO-Compliance, mit Onboarding innerhalb von 48 Stunden möglich.



