
Employer of Record Niederlande: Der Leitfaden 2026 für konforme Einstellungen
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
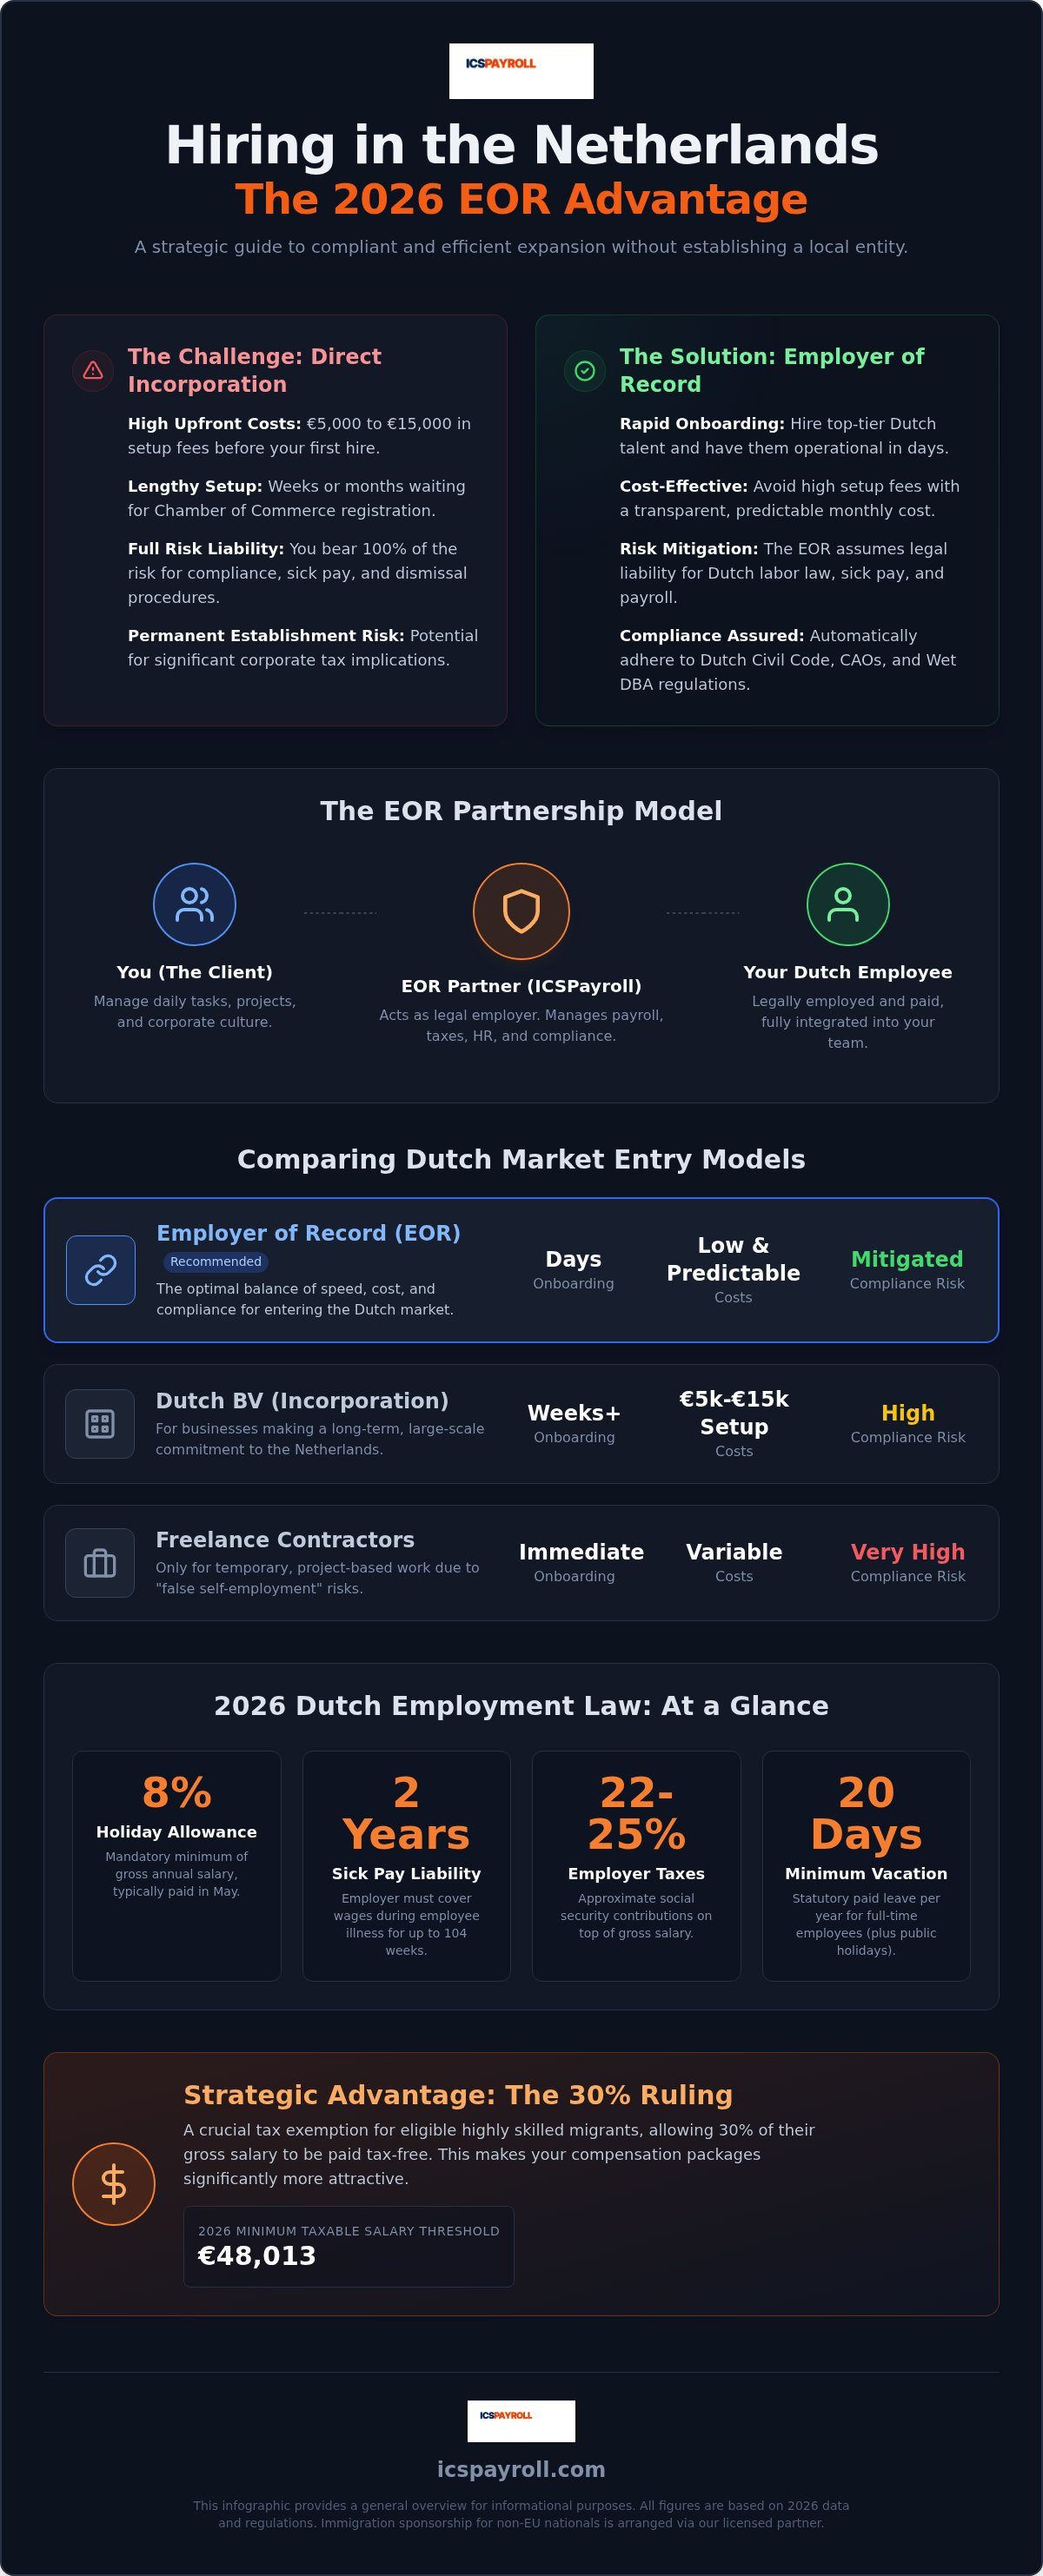
Die Einstellung Ihres ersten Mitarbeiters in den Niederlanden erfordert keine niederländische juristische Person. Durch die Zusammenarbeit mit einem Employer of Record (EOR) können Sie innerhalb weniger Tage einen vollständig konformen niederländischen Arbeitsvertrag abschließen, während der EOR die gesetzlichen Verpflichtungen – Lohnsteueranmeldungen, 8% Urlaubsgeld, Verwaltung von Krankengeld und Rentenversicherung – in Ihrem Namen übernimmt.
Dieser Leitfaden bietet Ihnen das vollständige Bild für 2026, einschließlich der Regeln, die dieses Jahr geändert wurden, und derjenigen, die bereits für spätere Termine gesetzlich festgelegt sind. Jede Schlüsselzahl ist mit einer offiziellen Regierungsquelle verknüpft, sodass Sie diese selbst überprüfen können. Letzte Aktualisierung: 5. August 2026 (spiegelt die Indexierung des Mindestlohns zum 1. Juli 2026 und die im Juni 2026 erfolgte Annahme der gesetzlichen Beschäftigungsvermutung für gering bezahlte Auftragnehmer wider, die am 31. Dezember 2026 in Kraft tritt).
Wichtige Erkenntnisse
- Ein EOR ermöglicht es Ihnen, niederländische Talente innerhalb weniger Tage einzustellen, ohne eine BV zu gründen, während Sie die tägliche Arbeitsleitung beibehalten.
- Die Gehaltsnormen für die 30%-Regelung im Jahr 2026 betragen 48.013 € (Standard) und 36.497 € (unter 30 mit qualifizierendem Masterabschluss), und entscheidend ist, dass diese für den steuerpflichtigen Lohn nach dem Abzug gelten, was bedeutet, dass ein Bruttogehalt von etwa 68.590 € (oder 52.139 €) für den vollen 30%-Vorteil erforderlich ist.
- Die Regelung ist im Jahr 2026 auf ein Gehalt von 262.000 € begrenzt und sinkt ab dem 1. Januar 2027 auf 27% für Regelungen, die am oder nach dem 1. Januar 2024 begonnen haben, mit höheren Gehaltsnormen. Mitarbeiter, deren Regelung vor 2024 begann, behalten gemäß Übergangsrecht 30%. Planen Sie dies jetzt ein.
- Die Durchsetzung gegen Scheinselbstständigkeit (schijnzelfstandigheid) wurde am 1. Januar 2025 wieder aufgenommen, und Geldbußen wurden ab 2026 möglich. Der umfassendere VBAR-Entwurf wurde Anfang 2026 verworfen, aber sein Kern blieb erhalten: Eine gesetzliche Beschäftigungsvermutung für Auftragnehmer, die mit oder unter etwa 38 €/Stunde bezahlt werden, wurde im Juni 2026 angenommen und tritt am 31. Dezember 2026 in Kraft.
- Niederländische EOR- und Lohnabrechnungskonstruktionen sind selbst reguliert – Waadi-Registrierung, die Inlenersbeloning, die StiPP-Rente und das kommende WTTA-Zulassungssystem finden alle Anwendung. Fragen Sie jeden Anbieter, wie er die Vorschriften einhält, bevor Sie unterschreiben.
Was ist ein Employer of Record (EOR) in den Niederlanden?
Ein Employer of Record ist eine lizenzierte lokale Organisation, die als der vollständige rechtliche Arbeitgeber Ihrer in den Niederlanden ansässigen Mitarbeiter fungiert. Der EOR unterzeichnet den Arbeitsvertrag, führt die Lohnabrechnung durch, behält Lohnsteuer (loonheffing) ein, zahlt Sozialversicherungsbeiträge und trägt die gesetzlichen Arbeitgeberpflichten, einschließlich der zweijährigen Krankengeldpflicht. Sie, das Kundenunternehmen, leiten die tägliche Arbeit des Mitarbeiters und integrieren ihn in Ihr Team.
Rechtlich gesehen ist eine niederländische EOR-Vereinbarung eine Form der Arbeitnehmerüberlassung (terbeschikkingstelling van arbeidskrachten). Das ist wichtig, denn es bedeutet, dass die Konstruktion bestimmten Regeln unterliegt, deren Einhaltung ein glaubwürdiger Anbieter nachweisen muss.
Der Rechtsrahmen für niederländische EOR-Konstruktionen
- Waadi-Registrierung. Jedes Unternehmen, das Arbeitskräfte in den Niederlanden bereitstellt, muss als solches bei der Handelskammer (KvK) registriert sein. Die Einstellung über einen nicht registrierten Anbieter setzt beide Parteien Geldbußen aus.
- Inlenersbeloning (Vergütung des Entleihers). Nach dem Gesetz über den ausgewogenen Arbeitsmarkt (WAB) und den anwendbaren Tarifverträgen müssen die Ihrem Unternehmen bereitgestellten Arbeitskräfte mindestens die gleiche Kernvergütung und die gleichen Bedingungen erhalten, wie es Ihre eigenen vergleichbaren Mitarbeiter tun würden, einschließlich aller anwendbaren CAO-Gehaltsstufen.
- Rente. Zeitarbeitskräfte und Angestellte in Lohnabrechnungskonstruktionen unterliegen obligatorischen Rentenregelungen (typischerweise dem StiPP-Fonds für Zeitarbeitskonstruktionen oder einer „angemessenen Rentenverpflichtung“ für Payrolling nach dem WAB).
- WTTA. Das Wet toelating terbeschikkingstelling van arbeidskrachten wird die aktuelle Selbstregulierung durch ein obligatorisches staatliches Zulassungssystem für Arbeitskräfteanbieter ersetzen. Anbieter sollten sich bereits auf die Zertifizierung vorbereiten; fragen Sie Ihren nach dessen Status.
Ein Anbieter, der diese vier Punkte nicht beantworten kann, stellt selbst ein Compliance-Risiko dar.
Warum Unternehmen das EOR-Modell wählen
Geschwindigkeit und Einfachheit. Die Gründung einer niederländischen BV ist billiger als oft behauptet: Eine unkomplizierte Gründung über einen Notar kostet typischerweise zwischen 1.000 € und 2.500 € an Urkunden-, Registrierungs- und Verwaltungsgebühren, da das Mindeststammkapital nur 0,01 € beträgt. Die wahren Kosten einer BV liegen in dem, was danach kommt: Lohnverwaltung, Jahresabschlüsse, Körperschaftsteuererklärungen, eine eingetragene Adresse und Geschäftsführerhaftung. Mit Beratungsunterstützung belaufen sich die Gesamtkosten im ersten Jahr häufig auf 5.000 € bis 15.000 €, aber das ist der All-in-Betrag, nicht die Gründungsgebühr. Ein EOR eliminiert sowohl die Einrichtung als auch den laufenden Overhead, und die Einarbeitung kann innerhalb von 24 bis 48 Stunden abgeschlossen werden.
Verwaltung der Betriebsstätte (PE). Wenn Ihre niederländischen Mitarbeiter gewohnheitsmäßig Verträge abschließen oder Kerngeschäftsaktivitäten für Ihre ausländische Einheit ausführen, kann die Belastingdienst annehmen, dass Sie eine steuerpflichtige Präsenz in den Niederlanden haben. Ein EOR reduziert dieses Risiko, eliminiert es aber nicht automatisch: Eine PE wird anhand der tatsächlichen Tätigkeit Ihrer Mitarbeiter beurteilt, nicht nur danach, wer sie beschäftigt. Ein seriöser Anbieter wird mit Ihnen das Rollendesign besprechen und nicht nur das Risiko wegversprechen.
Schutz vor Fehlklassifizierung. Da die Durchsetzung gegen Scheinselbstständigkeit nun vollständig aktiv ist, ist die Umwandlung von Auftragnehmern in ordnungsgemäß angestellte Mitarbeiter über einen EOR der sauberste Weg, ein niederländisches Engagement zu de-risken.
Niederländisches Arbeitsrecht und Compliance im Jahr 2026
Das niederländische Bürgerliche Gesetzbuch (Burgerlijk Wetboek, Buch 7, Titel 10) ist die Grundlage jedes Arbeitsvertrags, aber in den meisten Sektoren legen Tarifverträge (CAO) zusätzliche Verpflichtungen fest: höhere Mindestlöhne, zusätzliche Urlaubstage, obligatorische Rentenversicherung und Kündigungsfristen. Die Anwendung des falschen CAO oder gar keines kann rückwirkende Lohnforderungen für bis zu fünf Jahre auslösen. Die Identifizierung des korrekten CAO ist der erste Schritt jeder konformen Einstellung.
Lohnsteuer und Sozialversicherung
Arbeitgeber reichen monatliche Lohnsteuererklärungen (loonaangifte) bei der Belastingdienst ein. Die Arbeitgeberbeiträge belaufen sich im Jahr 2026 typischerweise auf insgesamt 18% bis 25% des Bruttogehalts, abhängig von:
- dem AWf (Arbeitslosenversicherung)-Beitrag, der einen niedrigen Satz für unbefristete schriftliche Verträge und einen um fünf Prozentpunkte höheren Satz für flexible Verträge hat, direkt relevant bei der Einstellung über einen EOR;
- dem differenzierten Aof-Beitrag (kleine vs. große Arbeitgeber);
- dem sektorabhängigen Whk (Wiederintegration)-Beitrag; und
- dem ZVW-Krankenversicherungsbeitrag des Arbeitgebers.
Ein einziger pauschaler Prozentsatz ist niemals genau; fragen Sie Ihren Anbieter nach einer detaillierten Kostensimulation für Ihren spezifischen Vertragstyp.
Gesetzlicher Mindestlohn 2026
Die Niederlande verwenden einen rein stündlichen gesetzlichen Mindestlohn, der jedes Jahr am 1. Januar und 1. Juli indexiert wird:
| Zeitraum | Mindeststundenlohn (ab 21 J.) |
|---|---|
| 1. Januar bis 30. Juni 2026 | 14,71 € brutto |
| Ab 1. Juli 2026 | 14,99 € brutto |
Jugendsätze (15 bis 20 Jahre) werden als Prozentsätze des Erwachsenensatzes festgelegt. Überprüfen Sie immer, ob Ihr CAO einen höheren Mindestsatz festlegt. (Quelle: Mindestlohnerhöhung zum 1. Juli 2026 – business.gov.nl.)
Obligatorische Leistungen
- Urlaubsgeld: mindestens 8% des jährlichen Bruttogehalts, in der Regel im Mai oder Juni ausgezahlt. Für Gehälter, die das Dreifache des Mindestlohns übersteigen, ist eine Abweichung durch schriftliche Vereinbarung möglich.
- Urlaub: Der gesetzliche Mindestanspruch beträgt das Vierfache der wöchentlichen Arbeitsstunden, also 20 Tage für eine Vollzeit-40-Stunden-Woche. Viele CAOs gewähren 24 bis 25 Tage.
- Rente: nicht generell gesetzlich vorgeschrieben, aber in den meisten Sektoren über Branchenrentenfonds obligatorisch und in Zeitarbeits-/Lohnabrechnungskonstruktionen immer obligatorisch (StiPP oder ein gleichwertiger adäquater Fonds).
Die Krankengeldpflicht: Das größte Risiko für ausländische Arbeitgeber
Niederländische Arbeitgeber müssen bei Krankheit weiterhin mindestens 70% des Gehalts für bis zu 104 Wochen zahlen (im ersten Jahr niemals weniger als der gesetzliche Mindestlohn; viele CAOs verlangen im ersten Jahr 100%). Während dieser zwei Jahre legt das Gesetz zur Verbesserung des Portwachter (Wet verbetering poortwachter) einen strengen Reintegrationszeitplan fest: eine Problemanalyse durch den Betriebsarzt bis Woche 6, einen Reintegrationsplan (plan van aanpak), der zwischen Arbeitgeber und Arbeitnehmer bis Woche 8 vereinbart wird, eine Meldung an die UWV in der 42. Woche, regelmäßige Bewertungen mit einem zertifizierten Betriebsarzt und eine Bewertung im ersten Jahr. (Quellen: Krankengeldpflichten – business.gov.nl und Reintegrationspflichten – business.gov.nl.)
Wenn die UWV die Reintegrationsbemühungen am Ende der zwei Jahre als unzureichend beurteilt, kann sie eine Lohnsanktion verhängen, die die Zahlungspflicht um ein drittes Jahr verlängert. Dies ist der teuerste Fehler, den ausländische Arbeitgeber in den Niederlanden machen, und es ist das stärkste Argument für die Nutzung eines Partners, der die Poortwachter-Akte vom ersten Tag einer Abwesenheit an professionell verwaltet, so wie wir es in unserer niederländischen Lohnverwaltung tun.
EOR vs. Freiberufler vs. eine niederländische BV
Freiberufler (zzp'ers) verursachen die geringsten sichtbaren Kosten und das höchste regulatorische Risiko im Jahr 2026. Die Fakten der Beziehung, nicht die Vertragsbezeichnung, bestimmen, ob jemand Arbeitnehmer ist.
Die versteckten Risiken der Nutzung von Freiberuflern (Scheinselbstständigkeit)
Der Durchsetzungszeitplan, den Sie kennen müssen:
- 1. Januar 2025: Das Vollstreckungsmoratorium gemäß dem Wet DBA endete. Die Belastingdienst kann rückwirkend Lohnsteuer- und Sozialversicherungsfestsetzungen bis zu diesem Datum verhängen.
- 2025: Übergangsjahr, Korrekturen ohne Bußgelder, außer in Fällen von Vorsatz oder grober Fahrlässigkeit.
- 2026: Bußgelder sind jetzt möglich. Die Durchsetzung ist vollständig aktiv.
- Erste Hälfte 2026: Der umfassendere VBAR-Entwurf (Wet verduidelijking beoordeling arbeidsrelaties en rechtsvermoeden) wurde nicht wie geplant in Kraft gesetzt. Im März 2026 strich die Regierung den „Klärungsteil“ des Entwurfs; eine neue Kodifizierung der Bewertungskriterien wird über einen separaten zukünftigen Gesetzesentwurf (den Zelfstandigenwet) erwartet. Bis dahin bleibt der Klassifizierungstest der bestehende gesetzliche Rahmen (Bezahlung, Arbeit, Autorität), wie er in der Rechtsprechung, einschließlich der Deliveroo- und Uber-Urteile des Hoge Raad, interpretiert wird, den die Belastingdienst bei ihrer Durchsetzung anwendet.
- 18. Juni 2026: Der verbleibende Kern des VBAR wurde als eigenständiges Gesetz verabschiedet: das Wet invoering rechtsvermoeden van arbeidsovereenkomst op basis van een uurtarief (Stb. 2026, 158). Es führt eine widerlegbare gesetzliche Vermutung eines Arbeitsvertrags ein, wenn ein Arbeitnehmer mit oder unter einem gesetzlichen Stundenschwellenwert bezahlt wird. Der gesetzliche Referenzbetrag beträgt 36 €, wird aber mit dem Mindestlohn indexiert; zum Referenzdatum 1. Januar 2026 beträgt der anwendbare Satz ungefähr 38 € pro Stunde (der genaue erste Anwendungsbetrag wird durch ministerielle Verordnung festgelegt).
- 31. Dezember 2026: Die Vermutung tritt in Kraft (Inkraftsetzungsdekret, Stb. 2026, 207). Ab diesem Datum kann ein Auftragnehmer, der mit oder unter dem Schwellenwert bezahlt wird, die Vermutung gegenüber seinem Auftraggeber oder den Zivilgerichten geltend machen, und die Beweislast verschiebt sich auf das Unternehmen, das den Arbeitnehmer beauftragt, um zu zeigen, dass kein Arbeitsvertrag besteht. Beachten Sie, dass dies eine zivilrechtliche Vermutung ist, die vom Arbeitnehmer (oder z.B. einer Gewerkschaft oder einem Rentenfonds in dessen Namen) geltend gemacht wird; die Belastingdienst und UWV bewerten Beziehungen weiterhin nach den gewöhnlichen gesetzlichen Kriterien.
- Ab 2027: Die letzten „Soft-Landing“-Elemente der DBA-Durchsetzung werden eingestellt. Bis zum 6. September 2024 genehmigte Musterverträge bleiben formell bis Ende 2029 gültig, bieten aber begrenzten Schutz, wenn die tatsächliche Arbeitsweise nicht dem Vertrag entspricht.
Wenn Ihr niederländischer Auftragnehmer unter Ihrer Leitung arbeitet, Ihre Werkzeuge verwendet und dieselbe Arbeit wie Angestellte verrichtet, gehen Sie davon aus, dass er falsch eingestuft ist, und legalisieren Sie die Beziehung. Ein EOR-Vertrag ist der schnellste Weg, und da die 38 €/Stunde-Vermutung am 31. Dezember 2026 in Kraft tritt, sollten Arrangements mit gering bezahlten Auftragnehmern jetzt, nicht erst im nächsten Jahr, überprüft werden.
Wann sollten Sie eine niederländische BV gründen?
Eine niederländische BV lohnt sich, wenn Sie etwa fünf bis zehn lokale Mitarbeiter haben, lokale Vermögenswerte oder geistiges Eigentum besitzen müssen, Kundenverträge in großem Umfang abschließen oder langfristigen Unternehmenswert in den Niederlanden aufbauen möchten. Bis dahin überwiegen die wiederkehrenden Kosten und administrativen Pflichten einer Entität in der Regel die Vorteile. Ein guter EOR-Partner hilft Ihnen, Ihr Team in Ihre eigene BV zu überführen, wenn die Zeit gekommen ist: Arbeitsverträge werden übertragen, und erworbene Rechte gehen auf die Mitarbeiter über.
Die 30%-Regelung im Jahr 2026: Rechnen Sie richtig
Die 30%-Regelung (formal die expatregeling) ermöglicht es einem Arbeitgeber, bis zu 30% des Gehalts eines berechtigten internationalen Mitarbeiters für bis zu fünf Jahre als steuerfreie Zulage zu zahlen. Sie bleibt eines der stärksten Rekrutierungsinstrumente Europas, aber drei technische Punkte werden routinemäßig falsch dargestellt, und Fehler dabei kosten Ihren Mitarbeiter echtes Geld. (Offizieller Überblick: die Expat-Regelung – business.gov.nl.)
1. Die Gehaltsnorm gilt für den steuerpflichtigen Lohn, nicht für das Bruttogehalt
Im Jahr 2026 muss der steuerpflichtige Lohn nach dem Abzug mindestens betragen:
- 48.013 €, die Standardnorm; oder
- 36.497 €, für Mitarbeiter unter 30 mit einem Masterabschluss, der von IDW verifiziert oder von der Belastingdienst vorab genehmigt wurde.
Da die Norm nach dem 30%-Abzug geprüft wird, beträgt das für den vollen 30%-Vorteil erforderliche Bruttogehalt ungefähr 68.590 € (Standard) oder 52.139 € (Masterabschluss unter 30). Zwischen der Norm und diesen Bruttozahlen ist nur ein teilweiser Abzug möglich. Ein Arbeitgeber, der die „30%-Regelung“ bei einem Bruttogehalt von 55.000 € verspricht, verspricht etwas, was die Lohnabrechnung nicht vollständig leisten kann.
2. Die Regelung ist begrenzt, und 3. sie ändert sich am 1. Januar 2027
Ab 2026 gilt der Abzug nur bis zu einem Gehalt von 262.000 € (die WNT- oder „Balkenende“-Norm), was eine maximale steuerfreie Zulage von 78.600 € pro Jahr ergibt.
Ab dem 1. Januar 2027 sinkt der Satz von 30% auf 27% und die Gehaltsnormen steigen auf ca. 50.436 € und 38.338 € (vorbehaltlich der endgültigen Indexierung), jedoch nur für Mitarbeiter, deren Regelung erstmals am oder nach dem 1. Januar 2024 galt. Nach Übergangsrecht behalten Mitarbeiter, die die Regelung bereits vor 2024 genutzt haben, die vollen 30% und die niedrigeren (indexierten) Gehaltsnormen für den Rest ihrer Laufzeit; entsandte Mitarbeiter sind die Ausnahme und wechseln unabhängig vom Startdatum auf 27%. Wenn Sie jetzt Angebote für Einstellungen Ende 2026 oder 2027 machen, modellieren Sie beide Regime: Jede Neueinstellung, die Sie heute vornehmen, wird ab 2027 im 27%-Regime sein. Die zuvor angekündigte 30/20/10-Phasenreduzierung wurde gestrichen, sodass 27% pauschal der stabile Endzustand für Neuankömmlinge ist.
Zulassungsbedingungen im Jahr 2026
Andere Zulassungsbedingungen bleiben unverändert: Der Arbeitnehmer muss aus dem Ausland rekrutiert werden (führen Sie einen datierten Papierpfad: Stellenausschreibung, erste Kontaktaufnahme, Angebot, Vertrag vor Ankunft unterzeichnet), muss mindestens 16 der 24 Monate vor Arbeitsbeginn mehr als 150 km von der niederländischen Grenze entfernt gewohnt haben, und Arbeitgeber und Arbeitnehmer müssen den Antrag gemeinsam stellen. Der Antrag muss innerhalb von vier Monaten nach dem ersten Arbeitstag eingereicht werden, damit die Regelung rückwirkend ab dem ersten Tag gilt; bei späterer Einreichung beginnt der Vorteil erst ab dem Monat nach der Antragstellung.
Beachten Sie auch: Der partielle Nichtansässigen-Steuerzahlerstatus, den Inhaber der Regelung zuvor genossen, wurde zum 1. Januar 2025 abgeschafft. Jeder, der jetzt eingestellt wird, hat keinen Zugang mehr dazu und unterliegt ab dem ersten Tag vollständig der Box-2- und Box-3-Besteuerung auf weltweite Vermögenswerte. Eine Übergangsregelung erlaubt es Mitarbeitern, die die Regelung bereits in ihrer Dezember-2023-Gehaltsabrechnung angewendet haben, den Status noch in den Jahren 2025 und 2026 zu nutzen, aber diese Option entfällt vollständig am 1. Januar 2027. Beraten Sie Ihre Kandidaten entsprechend, da dies ihre Nettoposition über die Lohnabrechnung hinaus beeinflusst. Ein EOR, der den Status eines von IND anerkannten Sponsors besitzt, kann zusätzlich die Kennismigranten-Erlaubnis für Nicht-EU-Einstellungen sponsern und die 30%-Regelungsanwendung als Teil des Onboardings durchführen.
Einen EOR-Partner wählen: Die wichtigen Fragen
Anstatt das Marketing eines Anbieters, einschließlich unseres eigenen, für bare Münze zu nehmen, stellen Sie diese sechs Fragen:
- Sind Sie Waadi-registriert, und wie ist Ihr WTTA-Bereitschaftsstatus?
- Welcher CAO gilt für meinen Mitarbeiter, und wie wenden Sie die Inlenersbeloning an?
- In welche Rentenversicherung wird mein Mitarbeiter aufgenommen?
- Können Sie mir eine detaillierte Arbeitgeber-Kostensimulation zeigen, einschließlich des anwendbaren AWf-Satzes für diesen Vertragstyp?
- Wer verwaltet den Poortwachter-Prozess bei Krankheit, und was kostet das?
- Besitzen Sie den IND-anerkannten Sponsorstatus für Nicht-EU-Einstellungen, und reichen Sie 30%-Regelungsanträge standardmäßig innerhalb des Vier-Monats-Fensters ein?
Lokale Expertise vs. globale Generalisten
ICS Staffing & Payroll beantwortet alle sechs schriftlich, bevor Sie sich festlegen. Wir sind ein niederländischer Spezialist, keine globale Plattform, die einen lokalen Subunternehmer weiterverkauft, was eine direkte, interne Bearbeitung der Belastingdienst-Korrespondenz, CAO-Analyse, Krankengeld-Akten und 30%-Regelungsanträge bedeutet, mit einer Einarbeitung, die innerhalb von 48 Stunden möglich ist.
Ihre Onboarding-Roadmap
- Schritt 1: Beratung und Kostenberechnung. Eine transparente, detaillierte Aufschlüsselung aller Arbeitgeberkosten für Ihren spezifischen Vertragstyp.
- Schritt 2: Konforme Vertragserstellung. Erstellt nach dem niederländischen Bürgerlichen Gesetzbuch und dem korrekten CAO.
- Schritt 3: Onboarding, Genehmigung und 30%-Regelungsbewertung. Dokumentation gesammelt und Antrag sofort gestellt, weit innerhalb des Vier-Monats-Fensters.
- Schritt 4: Laufende Lohnabrechnung und Compliance-Überwachung. Monatliche Lohnsteuererklärungen, Prämienzahlungen und proaktive Benachrichtigungen bei Gesetzesänderungen, wie sie am 31. Dezember 2026 (Beschäftigungsvermutung) und 1. Januar 2027 (27%-Regelung) erneut eintreten werden.
Quellen und Haftungsausschluss
Schlüsselzahlen in diesem Artikel verweisen direkt auf offizielle Veröffentlichungen: business.gov.nl (Mindestlohn), business.gov.nl (30%-Regelung / Expatregeling), business.gov.nl (Krankengeld und Poortwachter, basierend auf UWV-Regeln), und officielebekendmakingen.nl (Stb. 2026, 158 und Stb. 2026, 207 – das Gesetz über die Beschäftigungsvermutung und sein Inkraftsetzungsdekret). Weitere Primärquellen: belastingdienst.nl (Details zur Expatregeling, Durchsetzung des Wet DBA), wetten.overheid.nl (Bürgerliches Gesetzbuch, WML, Waadi, WAB), uwv.nl (Poortwachter, Lohnsanktionen) und der Staatscourant (Indexierungsentscheidungen). Die Zahlen für 2027 spiegeln die verabschiedete Gesetzgebung und die angekündigte Indexierung wider und können in den endgültigen ministeriellen Verordnungen angepasst werden.
Dieser Artikel dient der allgemeinen Information, nicht als Rechts- oder Steuerberatung. Für Entscheidungen in einem spezifischen Fall konsultieren Sie die Belastingdienst oder einen zugelassenen niederländischen Arbeitsrechtsanwalt. Sie möchten die Zahlen für Ihren eigenen Fall? Erhalten Sie eine individuelle Kostenberechnung für niederländische Arbeitsverhältnisse und wir senden Ihnen eine detaillierte Simulation.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die folgenden Quellen zurückzuführen: die genauen Gesetzesartikel, die Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:692 Niederländisches Bürgerliches Gesetzbuch, die gesetzliche Definition des Payrolling
- Artikel 7:690 Niederländisches Bürgerliches Gesetzbuch, der Zeitarbeitsvertrag (uitzend)
- Artikel 8 Waadi, gleicher Lohn für entliehene Arbeitnehmer (loonverhoudingsnorm)
- Stichting Normering Arbeid, das NEN 4400-1 Register der geprüften Lohnabrechnungs- und Personalvermittlungsunternehmen
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenversicherungsbeiträge und wann sie jeweils gelten
- Niederländische Arbeitsaufsichtsbehörde, Durchsetzung, Inspektionen und Sanktionspolitik
- CBS, Arbeitnehmervergütung und Beschäftigung nach Wirtschaftszweigen (nationaler Kontendatensatz 84165ENG)
- Eurostat, Stundensatzkosten nach NACE-Aktivität (Datensatz lc_lci_lev), für länderübergreifenden Vergleich
- Oberster Gerichtshof 11. April 2025, ECLI:NL:HR:2025:543: der Zeitarbeitsvertrag gemäß Art. 7:690 BW in einer dreiseitigen Plattformarbeitsbeziehung
- Oberster Gerichtshof 21. November 2025, ECLI:NL:HR:2025:1733: Missbrauch aufeinanderfolgender Zeitarbeitsverträge gemäß Art. 5(5) der Richtlinie 2008/104/EG und dem Waadi
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record- und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, mit einem Onboarding, das innerhalb von 48 Stunden möglich ist. Dieser Artikel wurde von dem Arbeitsrechtsanwalt Zishan Hussain geprüft.

Häufig gestellte Fragen
Ja. Ein EOR agiert als der rechtliche Arbeitgeber, während Sie die Arbeit leiten. Überprüfen Sie vor der Unterzeichnung die Waadi-Registrierung des Anbieters.
14,99 € brutto pro Stunde ab dem 1. Juli 2026 für Mitarbeiter ab 21 Jahren (14,71 € vom 1. Januar bis 30. Juni 2026). Ihr CAO kann einen höheren Satz festlegen.
Etwa 68.590 € im Jahr 2026 (52.139 € für unter 30-Jährige mit qualifizierendem Masterabschluss), da die Normen von 48.013 € / 36.497 € für den steuerpflichtigen Lohn nach Abzug gelten. Ab 2027 beträgt der Satz 27% für Regelungen, die ab 2024 beginnen, und die Normen steigen.
Typischerweise 24 bis 48 Stunden von der Kandidatenauswahl bis zum unterschriebenen Vertrag, im Vergleich zu Wochen für die BV-Gründung plus Bankgeschäfte.
Bruttogehalt + 8% Urlaubsgeld + Arbeitgeberbeiträge von ca. 18 bis 25% (vertragstypabhängig) + Rente + die EOR-Servicegebühr. Fordern Sie immer eine detaillierte Simulation an.
Der Arbeitgeber zahlt mindestens 70% des Lohns (oft 100% im ersten Jahr gemäß CAOs) für bis zu 104 Wochen und muss den Poortwachter-Reintegrationsprozess durchführen. Unzureichende Bemühungen können eine UWV-Lohnsanktion auslösen, die die Verpflichtung in ein drittes Jahr verlängert.
Ja, es gibt keine Mindestmitarbeiterzahl, und es ist der Standardweg, den niederländischen Markt zu testen.
Nur wenn die Beziehung wirklich unabhängige Unternehmertätigkeit widerspiegelt. Die Durchsetzung ist seit dem 1. Januar 2025 aktiv und Bußgelder fallen ab 2026 an. Ab dem 31. Dezember 2026 tragen Sätze von oder unter ca. 38 €/Stunde eine widerlegbare gesetzliche Beschäftigungsvermutung, die der Auftragnehmer geltend machen kann, wobei die Beweislast bei Ihnen liegt. Im Zweifel anstellen.


