Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber: Leitfaden zur Compliance 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Die Niederlande verfügen über eines der arbeitnehmerfreundlichsten Rechtssysteme weltweit. Ein einziger Fehler in einem Arbeitsvertrag kann zu jahrelanger unbeabsichtigter finanzieller Haftung führen. Für internationale Unternehmen besteht die primäre Herausforderung nicht nur darin, Talente zu finden, sondern auch die komplexe Landschaft des Arbeitsrechts in den Niederlanden für ausländische Arbeitgeber zu managen, ohne ein Steuer-Risiko einer Betriebsstätte auszulösen. Sie sind wahrscheinlich besorgt über die 104-wöchige Krankengeldpflicht oder die strengen Kündigungsgesetze, die operationale Flexibilität unerreichbar erscheinen lassen.
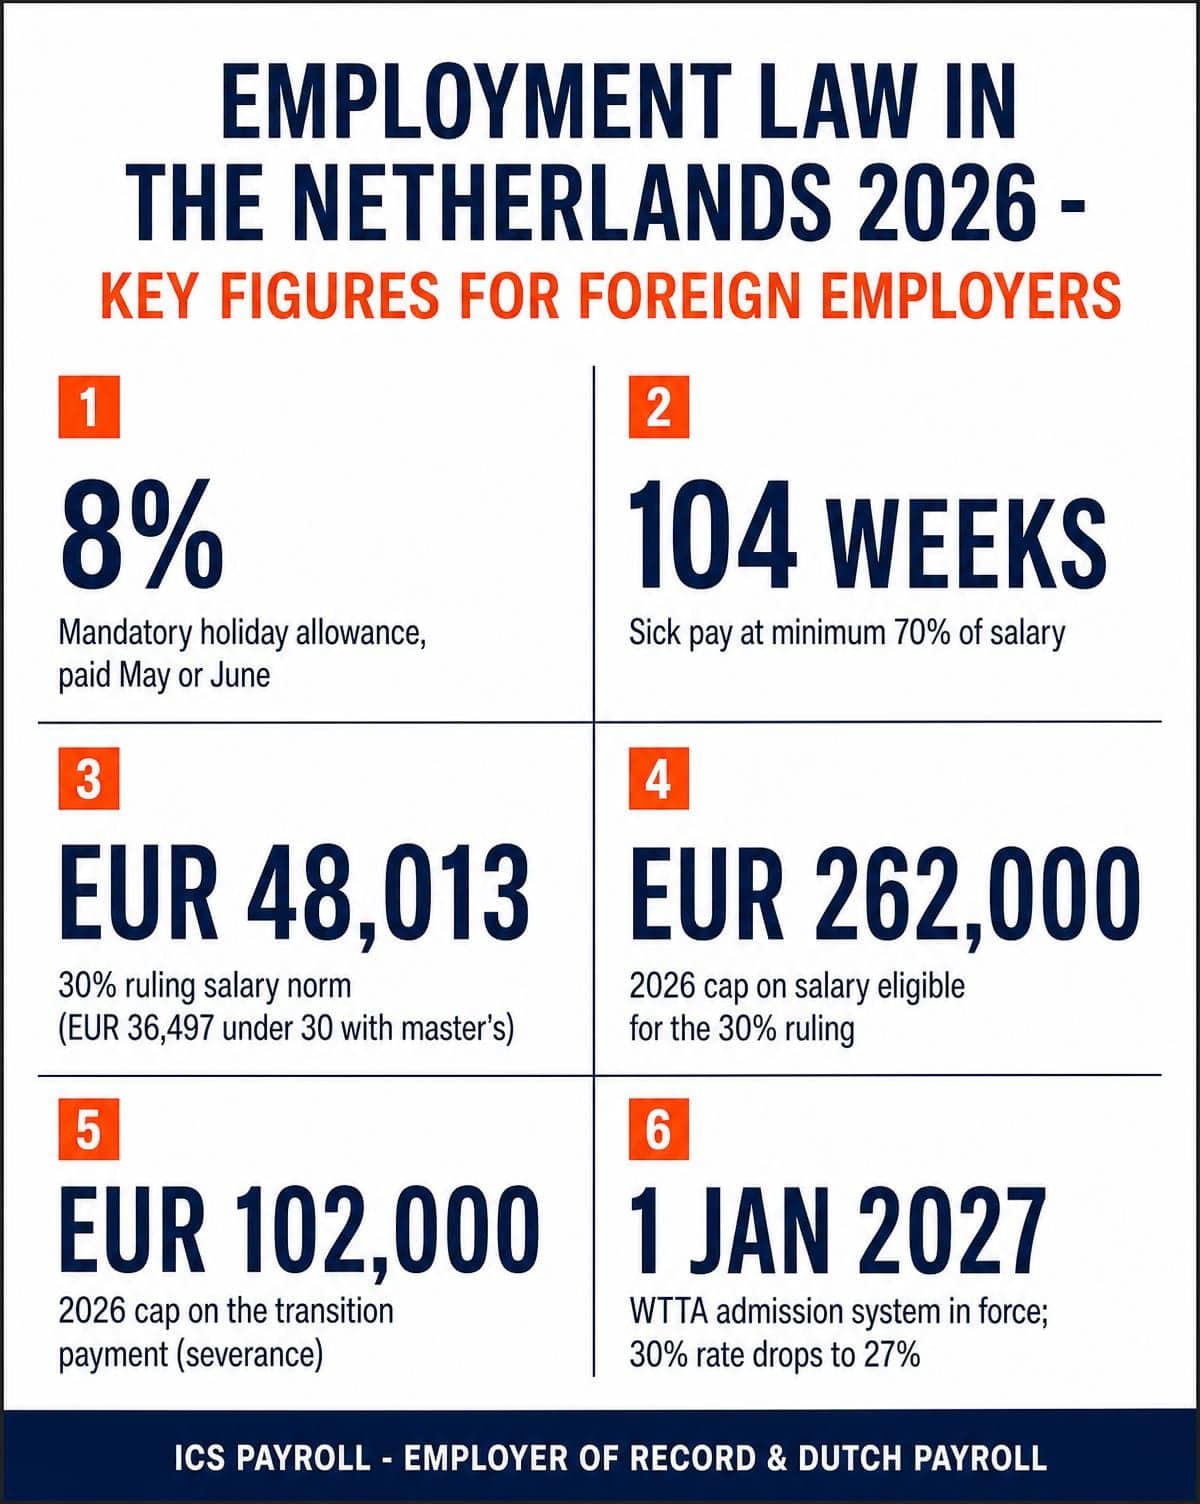
Wir verstehen, dass diese administrativen Belastungen Ihre Expansionsziele überschatten können. Dieser Compliance-Leitfaden für 2026 bietet Ihnen die professionelle Klarheit, die Sie benötigen, um sicher und kosteneffizient einzustellen. Sie erfahren, wie Sie die 30%-Regelung nutzen können, um Top-Talente anzuziehen und gleichzeitig die vollständige Einhaltung der Vorschriften zu gewährleisten. Wir werden das obligatorische Urlaubsgeld von 8 %, den aktuellen Gehaltsschwellenwert von 48.013 € und die neue Obergrenze von 262.000 € für die Regelung sowie die strategischen Vorteile der Einstellung über einen Employer of Record beleuchten, um die Notwendigkeit einer lokalen Unternehmensgründung zu umgehen.
Wichtige Erkenntnisse
- Verstehen Sie den Einfluss des Polder-Modells auf die niederländischen Arbeitsbeziehungen, um eine Landschaft zu managen, die auf Konsens und Arbeitnehmerschutz aufbaut.
- Lernen Sie, obligatorische Kosten, einschließlich des 8 % Urlaubsgeldes und der finanziellen Verpflichtung für die zweijährige Krankengeldregelung, genau zu berechnen.
- Ermitteln Sie die Berechtigung für die 30%-Regelung, einschließlich der Gehaltsobergrenze von 262.000 € im Jahr 2026, um spezialisierte internationale Talente mit steuereffizienten Vergütungspaketen leichter anzuziehen.
- Mindern Sie Risiken einer Betriebsstätte und umgehen Sie die Unternehmensgründung, indem Sie das Arbeitsrecht der Niederlande für ausländische Arbeitgeber durch einen Employer of Record nutzen.
- Bereiten Sie sich jetzt auf bevorstehende Gesetzesänderungen vor, das WTTA-Zulassungssystem, das am 1. Januar 2027 in Kraft tritt, und den anhängigen Gesetzentwurf zur Reform der Wettbewerbsverbote, damit Ihr Einstellungsprozess immer auf dem neuesten Stand ist.
Der niederländische Arbeitsmarkt: Eine arbeitnehmerfreundliche Landschaft verstehen
Der niederländische Arbeitsmarkt funktioniert nach dem „Polder-Modell“, einer Philosophie, die auf Konsens zwischen Regierung, Arbeitgebern und Gewerkschaften basiert. Obwohl dieser Ansatz langfristige industrielle Stabilität gewährleistet, schafft er ein Regulierungsumfeld, das Arbeitnehmer deutlich stärker schützt als in vielen ausländischen Gerichtsbarkeiten. Das Beherrschen des Arbeitsrechts in den Niederlanden für ausländische Arbeitgeber bedeutet zu akzeptieren, dass das Rechtssystem darauf ausgelegt ist, die Position des Arbeitnehmers zu schützen. Diese protektionistische Haltung spiegelt sich in allem wider, von strengen Kündigungsverfahren bis zur obligatorischen 104-wöchigen Krankengeldpflicht.
Die Landschaft entwickelt sich auch ständig weiter. Die niederländische Reform der Zeitarbeit (WTTA), die im November 2025 vom Senat verabschiedet wurde, führt ein obligatorisches Zulassungssystem (Genehmigung) für Zeitarbeitsfirmen und andere Personaldienstleister ein. Das System tritt am 1. Januar 2027 in Kraft, mit vollständiger Durchsetzung durch die Arbeitsinspektion ab dem 1. Januar 2028, was 2026 zum Vorbereitungsjahr macht. Dienstleistern wird empfohlen, die SNA-Zertifizierung zu beantragen und das Vorregistrierungsfenster Ende 2026 zu nutzen; Unternehmen, die Zeitarbeitnehmer einstellen, dürfen nur noch mit zugelassenen Dienstleistern zusammenarbeiten, sobald die Verpflichtung gilt. Ausländische Unternehmen müssen erkennen, dass Compliance in diesem komplexen Markt keine einmalige Einrichtung, sondern eine fortlaufende betriebliche Anforderung ist. Die Einhaltung dieser Standards ist unerlässlich, um die hohen Strafen bei Nichteinhaltung zu vermeiden.
Die Hierarchie der niederländischen Arbeitsvorschriften
Niederländische Arbeitsvorschriften folgen einer strengen Hierarchie. Das Gesetzesrecht bietet die grundlegenden Rechte, diese werden jedoch häufig durch Tarifverträge (CAOs) ersetzt. Diese Vereinbarungen werden auf Branchen- oder Unternehmensebene ausgehandelt und enthalten oft großzügigere Leistungen als die gesetzlichen Mindeststandards. Wenn ein CAO für Ihre Branche als „allgemeinverbindlich“ erklärt wird, müssen Sie dessen Bestimmungen einhalten, auch wenn Sie nicht an den Verhandlungen beteiligt waren. Einzelne Arbeitsverträge stehen am unteren Ende dieser Hierarchie; sie können nur dann von CAO oder Gesetzesrecht abweichen, wenn die Änderung dem Arbeitnehmer zugutekommt. Das Gesetz „Arbeitsmarkt im Gleichgewicht“ (WAB) dient als primärer Gesetzgebungsrahmen, der flexible Arbeit teurer und regulierter macht, um die Nutzung unbefristeter Arbeitsverträge zu fördern. Beachten Sie, dass Zeitarbeitnehmer nach den bestehenden Regeln bereits Anspruch auf die Vergütung des Entleihers haben (gleicher Lohn wie vergleichbare eigene Mitarbeiter des Entleihers); die WTTA wird die aktive Überprüfung dieser Verpflichtung als Teil des Zulassungsverfahrens hinzufügen.
Häufige Überraschungen für ausländische HR-Manager
Internationale HR-Teams stoßen oft auf Reibungspunkte mit der „Kettenregel“, lokal bekannt als die Ketenregeling. Diese Regel erlaubt maximal drei aufeinanderfolgende befristete Verträge innerhalb eines Zeitraums von drei Jahren. Sobald diese Grenze erreicht ist, wandelt sich der Vertrag automatisch in ein unbefristetes Arbeitsverhältnis um. Eine weitere obligatorische Anforderung ist das Urlaubsgeld von 8 %. Dies ist eine gesetzliche Zahlung, die auf dem Bruttolohn des Arbeitnehmers, einschließlich Überstundenvergütung, berechnet wird, und die gesetzliche Standardzahlung erfolgt im Juni, obwohl eine Zahlung im Mai eine gängige Marktpraxis ist und nach Vereinbarung zulässig ist. Die Standardarbeitszeit beträgt in der Regel 36 bis 40 Stunden pro Woche. Obwohl in einigen Sektoren eine „Überstundenkultur“ existiert, wird sie oft mit Freizeitausgleich statt mit einfachen Barzahlungen vergütet.
Ausländische Arbeitgeber sollten auch die anhängige Reform der Wettbewerbsverbotsklauseln beobachten. Die Regierung hat den Gesetzentwurf zur Modernisierung der Wettbewerbsverbotsklausel im Juni 2026 dem Staatsrat zur Stellungnahme vorgelegt, mit dem Ziel, ihn Ende 2026 dem Parlament zu unterbreiten. Der Entwurf begrenzt Wettbewerbsverbote auf zwölf Monate, erfordert eine schriftliche Begründung zwingender Geschäftsinteressen und einen definierten geografischen Geltungsbereich und verpflichtet den Arbeitgeber, dem ausscheidenden Arbeitnehmer eine monatliche Entschädigung von 50 % des zuletzt verdienten Gehalts für jeden Monat zu zahlen, in dem die Klausel geltend gemacht wird. Bis der Gesetzentwurf verabschiedet und in Kraft tritt, bleiben die aktuellen Regeln vollständig anwendbar, aber heute entworfene Verträge sollten das neue Regime berücksichtigen.
Obligatorische Leistungen und die zweijährige Krankengeldpflicht
In den Niederlanden geht die Vergütung über das monatliche Grundgehalt hinaus. Die prominenteste Ergänzung ist das obligatorische 8%ige Urlaubsgeld (vakantiegeld). Arbeitgeber berechnen dieses über das im Referenzjahr verdiente Bruttogehalt, das typischerweise von Juni des Vorjahres bis Mai des laufenden Jahres reicht, und zahlen es als Einmalbetrag im Mai oder Juni aus. Während einige Verträge mit hohem Einkommen eine „All-inclusive“-Vereinbarung zulassen, verlangen die meisten Standardvereinbarungen dies als separaten Posten. Über das Gehalt hinaus zahlen Arbeitgeber etwa 18 % bis 27 % an Sozialversicherungsbeiträgen und damit verbundenen Abgaben, die Arbeitslosen-, Invaliditäts- und Krankenversicherungsbeiträge abdecken; der genaue Prozentsatz hängt vom Sektor und der Vertragsart ab.
Das größte finanzielle Risiko im Rahmen des Arbeitsrechts in den Niederlanden für ausländische Arbeitgeber ist die zweijährige Krankengeldpflicht. Wenn ein Arbeitnehmer krank wird, sind Sie gesetzlich verpflichtet, für 104 Wochen mindestens 70 % seines Gehalts zu zahlen. Fällt dieser Betrag unter den gesetzlichen Mindestlohn, müssen Sie ihn im ersten Jahr auf das Mindestniveau aufstocken. Zum Vergleich: Der gesetzliche Mindestlohn beträgt ab dem 1. Juli 2026 14,99 € brutto pro Stunde (gegenüber 14,71 € im ersten Halbjahr) und wird jedes Jahr am 1. Januar und 1. Juli indexiert. Viele niederländische Arbeitgeber zahlen im ersten Jahr 100 %, um wettbewerbsfähig zu bleiben. Diese Verpflichtung bleibt auch bestehen, wenn die Krankheit nicht arbeitsbedingt ist, was eine spezialisierte „Krankengeldversicherung“ zu einem wichtigen Instrument zur Risikominderung macht.
Management der Compliance bei Langzeitkrankheit
Die Compliance während einer Krankheit wird durch das Wet Verbetering Poortwachter (Gatekeeper-Gesetz) geregelt. Diese Gesetzgebung erfordert einen proaktiven Ansatz zur Wiedereingliederung. Sie müssen mit einem zertifizierten Arbodienst (Arbeitsmedizinischer Dienst) zusammenarbeiten, um den Fortschritt des Arbeitnehmers zu überwachen. Der Prozess folgt einem strengen Zeitplan: eine Problemanalyse in Woche sechs, ein Aktionsplan in Woche acht und regelmäßige Evaluierungen. Wenn der Arbeitnehmer nicht in seine ursprüngliche Rolle zurückkehren kann, müssen Sie eine „interne Platzierung“ in einer anderen Position suchen. Ist dies unmöglich, wird eine „externe Platzierung“ bei einem anderen Arbeitgeber obligatorisch. Eine mangelnde Dokumentation dieser Schritte kann dazu führen, dass das UWV ein drittes Jahr obligatorischer Lohnzahlungen anordnet. Die Zusammenarbeit mit einem niederländischen Lohnabrechnungsdienstleister stellt sicher, dass diese administrativen Meilensteine genau verwaltet werden.
Gesetzliche Urlaubsansprüche im Jahr 2026
Der gesetzliche Mindestanspruch an bezahltem Urlaub beträgt das Vierfache der wöchentlichen Arbeitsstunden. Für einen Vollzeitbeschäftigten sind dies 20 Tage pro Jahr. Der niederländische Marktstandard liegt jedoch bei 25 Tagen. Neben dem Urlaub haben die Niederlande ihre Elternurlaubsregelungen erweitert. Eltern haben Anspruch auf neun Wochen teilweise bezahlten Urlaub während des ersten Lebensjahres des Kindes, wobei das UWV 70 % des Tageslohns bis zur gesetzlichen Obergrenze erstattet. Partner erhalten außerdem eine Woche voll bezahlten Urlaub und fünf Wochen zusätzlichen Urlaub mit 70 % Bezahlung. Arbeitgeber müssen auch Notfallurlaub und kurzfristigen Pflegeurlaub berücksichtigen, die den Arbeitnehmern die notwendige Flexibilität bei dringenden Familienangelegenheiten bieten.
Die 30%-Regelung: Ein strategischer Vorteil für ausländische Arbeitgeber
Die 30%-Regelung (offiziell nun Expat-Regelung genannt) bleibt das effektivste Rekrutierungsinstrument innerhalb des Arbeitsrechts in den Niederlanden für ausländische Arbeitgeber. Diese Steuervergünstigung ermöglicht es Ihnen, einen steuerfreien Zuschuss von bis zu 30 % des Bruttogehalts eines Arbeitnehmers zur Deckung extraterritorialer Kosten zu gewähren. Insbesondere für spezialisierte Rollen in Technologie und Ingenieurwesen überbrückt dieser Anreiz oft die Lücke zwischen einem Standard-Gehalt in den Niederlanden und den Erwartungen globaler Talente.
Zwei wichtige Änderungen für 2026 gelten. Erstens ist das für die Regelung berechtigte Gehalt jetzt auf 262.000 € pro Jahr (die WNT- oder „Balkenende“-Norm) begrenzt, was die maximale steuerfreie Zulage für ein ganzes Jahr auf 78.600 € begrenzt; Einkommen oberhalb der Obergrenze wird voll besteuert. Zweitens ist dies das letzte Jahr des pauschalen 30%-Satzes für neuere Einsteiger: Für Arbeitnehmer, deren Regelung am oder nach dem 1. Januar 2024 begann, sinkt der Satz ab dem 1. Januar 2027 auf 27 %, und die Mindestgehaltsschwellen werden gleichzeitig stark ansteigen. Arbeitnehmer, die die Regelung bereits vor 2024 hatten, bleiben mit 30 % unter den alten Gehaltskriterien (jährlich indexiert) geschützt. Wenn Sie Ende 2026 einstellen, berücksichtigen Sie die Änderungen von 2027 von Anfang an in Ihrer Vergütungsplanung.
Die Berechtigung hängt von der „150km-Regel“ ab. Um sich zu qualifizieren, muss der Arbeitnehmer in mindestens 16 der 24 Monate vor seinem ersten Arbeitstag mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Diese Regel schließt effektiv Einwohner Belgiens und großer Teile Deutschlands und Luxemburgs aus. Über die Geografie hinaus muss der Arbeitnehmer über spezifisches Fachwissen verfügen, das auf dem niederländischen Arbeitsmarkt knapp ist. Während die Belastingdienst (niederländisches Finanzamt) im Allgemeinen von Knappheit ausgeht, wenn die Gehaltsschwellen erreicht sind, muss der Arbeitgeber dennoch einen formellen gemeinsamen Antrag stellen, um die Leistung zu sichern.
Diese Regelung zu erhalten ist nicht automatisch; sie erfordert eine sorgfältige administrative Durchführung. Der Arbeitgeber ist verantwortlich für die Einleitung des Antrags innerhalb von vier Monaten nach dem Startdatum des Arbeitnehmers, um die volle Rückwirkung zu gewährleisten. Wird der Antrag verspätet eingereicht, gilt die Regelung erst ab dem ersten Tag des Monats, der auf den Antragsmonat folgt. Diese Verzögerung kann zu Tausenden von Euro an verlorenen Steuervorteilen für den Arbeitnehmer führen und die Arbeitsbeziehung möglicherweise schädigen, bevor sie vollständig gereift ist.
Gehaltsanforderungen für 2026
Um sich für die 30%-Regelung im Jahr 2026 zu qualifizieren, muss das steuerpflichtige Gehalt des Arbeitnehmers bestimmte jährliche Schwellenwerte erfüllen. Für die meisten Fachkräfte beträgt das minimale steuerpflichtige Gehalt 48.013 €. Ein reduzierter Schwellenwert von 36.497 € gilt für Arbeitnehmer unter 30 Jahren, die einen qualifizierenden Master-Abschluss besitzen. Diese Zahlen sind die steuerpflichtigen Beträge nach Abzug der 30 %. Wissenschaftliche Forscher an benannten Einrichtungen und Ärzte in Facharztausbildung sind vom Gehaltsminimum befreit. Beachten Sie, dass die frühere Option des teilweisen Status eines Nichtansässigen (für Box 2 und Box 3) für neue Fälle abgeschafft wurde: Sie steht Arbeitnehmern, denen die Regelung ab 2024 gewährt wurde, nicht mehr zur Verfügung, und nur Arbeitnehmer, die die Regelung bereits 2023 hatten, behalten sie nach Übergangsregeln bis zum 31. Dezember 2026. Neueingestellte mit ausländischen Ersparnissen und Investitionen sollten die vollständige niederländische Ansässigkeitsbesteuerung auf diese Vermögenswerte einplanen.
Administrative Umsetzung der Regelung
Nach Genehmigung muss die Regelung über die monatliche Gehaltsabrechnung als steuerfreie Erstattung abgewickelt werden. Dies beeinflusst mehr als nur den Nettobetrag. Da die Bemessungsgrundlage niedriger ist, werden auch Sozialversicherungsbeiträge und Pensionsansprüche auf den reduzierten Betrag berechnet. Dies kann zu geringeren zukünftigen Leistungen führen, ein Detail, das dem Arbeitnehmer während der Einarbeitungsphase klar kommuniziert werden muss. Die Verwaltung dieser Nuancen für Remote- oder Hybrid-Teams erfordert Präzision, um sicherzustellen, dass die „erbrachte Arbeit“ mit der niederländischen Steuergerichtsbarkeit übereinstimmt. ICSPayroll wickelt den gesamten 30%-Regelungsantrag ab, von der anfänglichen Eignungsprüfung bis zur endgültigen Einreichung beim Finanzamt, um sicherzustellen, dass Ihre internationalen Mitarbeiter ihre Leistungen ohne administrative Verzögerungen erhalten.
Kündigungsrecht und Risiken der Betriebsstätte
Das niederländische Arbeitsrecht basiert auf dem Prinzip der „präventiven Kündigungsprüfung“. Im Gegensatz zu „at-will“-Rechtsordnungen kann ein Arbeitgeber einen Vertrag nicht einseitig ohne einen gültigen Rechtsgrund und vorherige Genehmigung einer Regierungsbehörde kündigen. Dies ist eine grundlegende Säule des Arbeitsrechts in den Niederlanden für ausländische Arbeitgeber. Je nach Kündigungsgrund müssen Sie entweder beim Employee Insurance Agency (UWV) eine Anmeldung für wirtschaftliche Entlassungen einreichen oder beim Bezirksgericht einen Antrag wegen Leistungs- oder Verhaltensproblemen stellen. Eine Kündigung ohne diese Genehmigungen wird im Allgemeinen als nichtig angesehen, es sei denn, der Arbeitnehmer stimmt schriftlich zu.
Jeder Arbeitnehmer hat ab dem ersten Arbeitstag Anspruch auf eine gesetzliche Abfindung, die sogenannte Übergangsabfindung (Transitievergoeding). Im Jahr 2026 ist diese Zahlung auf brutto 102.000 € begrenzt, oder auf ein Bruttojahresgehalt, wenn dieser Betrag höher ist. Diese Verpflichtung gilt auch, wenn der Arbeitnehmer während der Probezeit gekündigt wird oder wenn ein befristeter Vertrag nicht verlängert wird. Das Verständnis dieser Austrittskosten ist für eine genaue Finanzprognose beim Aufbau eines niederländischen Teams unerlässlich.
Konforme Kündigungsverfahren
Um langwierige Gerichtsverfahren oder UWV-Anträge zu vermeiden, entscheiden sich die meisten Arbeitgeber für eine Vergleichsvereinbarung (VSO). Diese ermöglicht eine Kündigung im gegenseitigen Einvernehmen, wobei der Arbeitnehmer auf sein Recht verzichtet, die Kündigung anzufechten, im Gegenzug für eine ausgehandelte Abfindung und eine Kündigungsfrist. Wenn Sie aufgrund von Minderleistung kündigen möchten, müssen Sie ein umfassendes „Dossier“ vorlegen, das beweist, dass Sie dem Arbeitnehmer eine faire Chance zur Verbesserung durch einen formalen Leistungsverbesserungsplan (PIP) geboten haben. Bei Entlassungen muss das „Reflexionsprinzip“ (afspiegelingsbeginsel) angewendet werden, um sicherzustellen, dass der Auswahlprozess einer streng alters- und dienstzeitbasierten Logik folgt und nicht persönlichen Präferenzen.
Minderung von Unternehmenssteuer- und Rechtsrisiken
Ein häufiges Versäumnis bei Remote-First-Unternehmen ist das Risiko einer „Betriebsstätte“ (PE). Die Einstellung eines niederländischen Mitarbeiters, der Kerngeschäftsaktivitäten ausführt oder befugt ist, Verträge zu unterzeichnen, kann unbeabsichtigt eine lokale Steuerverbindung schaffen. Dies führt zu niederländischen Körperschaftsteuerpflichten für einen Teil der globalen Gewinne Ihres Unternehmens. Darüber hinaus ist die „Recht auf Arbeit“-Prüfung ein obligatorischer administrativer Schritt, der nicht leicht delegiert werden kann. Seit Februar 2025 wendet die Arbeitsaufsichtsbehörde differenzierte Bußgelder für die illegale Beschäftigung von Nicht-EU-Arbeitnehmern an, die von 2.250 € bis 11.250 € pro Arbeitnehmer reichen, mit einem Standardgrundbußgeld von 6.000 € pro illegal beschäftigter Person und dem oberen Ende der Spanne für vorsätzliche oder schwerwiegende Verstöße. Die Nutzung eines lokalen Employer of Record (EOR) fungiert als rechtliche Firewall. Der EOR wird der offizielle Arbeitgeber auf dem Papier, was das PE-Risiko erheblich reduziert und gleichzeitig sicherstellt, dass alle lokalen Arbeitsgenehmigungen und „Recht auf Arbeit“-Prüfungen streng überprüft und aufrechterhalten werden.
Einstellung ohne eigene Einheit: Die Employer-of-Record-Lösung
Die Gründung einer lokalen Einheit, wie einer niederländischen BV, ist der traditionelle Weg für die internationale Expansion, aber oft ineffizient für Unternehmen, die ein kleines oder Remote-Team einstellen. Der administrative Aufwand einer BV umfasst Notargebühren, die Registrierung bei der Handelskammer und die Anforderung eines lokalen Direktors. Ein Employer of Record (EOR) bietet eine schnellere, flexiblere Alternative. Er ermöglicht es Ihnen, die rechtliche Komplexität des Arbeitsrechts in den Niederlanden für ausländische Arbeitgeber an einen lokalen Spezialisten zu delegieren, während Sie die direkte Führung Ihrer täglichen Teamaktivitäten beibehalten. Dieses Modell verwandelt ein komplexes rechtliches Hindernis in einen einfachen monatlichen Dienst.
Der EOR übernimmt alle gesetzlichen Verantwortlichkeiten in Ihrem Namen. Dazu gehören die Berechnung und Abführung von Lohnsteuern, die Verwaltung von Sozialversicherungsbeiträgen und die Sicherstellung obligatorischer Versicherungen. Der Onboarding-Prozess ist optimiert, um Ausfallzeiten zu vermeiden. Sobald eine Dienstleistungsvereinbarung unterzeichnet ist, stellt der EOR dem Arbeitnehmer einen niederlandenkonformen Arbeitsvertrag aus. Innerhalb weniger Tage ist der Arbeitnehmer bei den Steuerbehörden registriert und bereit zu beginnen. Dies macht es für das ausländische Unternehmen überflüssig, ein niederländisches Bankkonto zu eröffnen oder das lokale Steuersystem eigenständig zu navigieren, was sofortige Sicherheit bietet. Beachten Sie, dass ab dem 1. Januar 2027 jede Partei, die Arbeitnehmer unter dem WTTA-Zulassungssystem bereitstellt, einschließlich EOR- und Zeitarbeitsdienstleister, von der neuen niederländischen Arbeitsmarktbehörde (NAU) zugelassen werden muss. Die Wahl eines Anbieters, der seine Zulassung im Jahr 2026 vorbereitet, ist daher ein wichtiger Due-Diligence-Punkt.
Die operativen Vorteile eines lokalen EOR
Geschwindigkeit ist der wichtigste Vorteil des EOR-Modells. Während die Unternehmensgründung Monate dauern kann, ermöglicht Ihnen ein EOR, in den Niederlanden in weniger als einer Woche einzustellen. Sie vermeiden die hohen Kosten für lokale Rechtsberatung und die fortlaufende Belastung durch niederländische Körperschaftsteuererklärungen. Da der EOR der offizielle Arbeitgeber ist, erledigt er die „Recht auf Arbeit“-Prüfungen und Lohnsteuererklärungen mit klinischer Präzision. Dieses Setup bietet eine sichere Brücke für ausländische Unternehmen, um ohne sofortige langfristige Kapitalbindungen oder unnötige Betriebsstättenrisiken in den Markt einzutreten.
Warum ICSPayroll Ihr Compliance-Partner ist
Viele globale EOR-Anbieter behandeln die Niederlande als nur eine von vielen Regionen in einem riesigen Portfolio. ICSPayroll konzentriert sich exklusiv auf den niederländischen Markt. Diese Spezialisierung stellt sicher, dass unsere Kunden direkten Zugang zu Experten erhalten, die die tiefen Nuancen der 30%-Regelung und die Komplexität des Gatekeeper-Gesetzes verstehen. Wir sind stolz auf einen menschenzentrierten Ansatz; Sie sprechen mit einem engagierten Fachmann statt mit einem automatisierten Ticketsystem. Unser transparenter, unkomplizierter Kommunikationsstil beseitigt das Rätselraten bei niederländischen Arbeitsvorschriften und stellt sicher, dass Ihre Lohnabrechnung mit klinischer Präzision verwaltet wird. Sichern Sie Ihre niederländische Compliance noch heute mit ICSPayroll.
Sichern Sie Ihre niederländische Expansionsstrategie
Erfolg auf dem niederländischen Markt hängt von mehr als nur der Talentakquise ab. Er erfordert ein präzises Verständnis der 104-wöchigen Krankengeldpflicht und die strategische Anwendung der 30%-Regelung, einschließlich der neuen Gehaltsobergrenze von 2026 und der Änderungen, die 2027 in Kraft treten. Das Navigieren im Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber ist eine technische Herausforderung, die lokale Expertise erfordert, um Risiken einer Betriebsstätte und Verwaltungsstrafen zu vermeiden. Indem Sie Compliance von Anfang an priorisieren, verwandeln Sie diese starren Vorschriften in einen Wettbewerbsvorteil für Ihr internationales Team. Sie sichern die langfristige Stabilität Ihrer Mitarbeiter und die finanzielle Sicherheit Ihres Unternehmens.
ICSPayroll dient als Ihre engagierte Brücke zum niederländischen Markt. Wir nehmen Ihnen die Last der lokalen Unternehmensgründung ab und bieten gleichzeitig eine fachkundige Überwachung der Lohnsteuern und der Anwendung der 30%-Regelung. Unser menschlich geführter Support stellt sicher, dass Sie direkten Zugang zu lokalen Experten haben, die die regulatorische Landschaft von 2026 und die bereits für 2027 und 2028 gesetzlich festgelegten Änderungen vollständig verstehen. Sie können sich auf die Skalierung Ihrer Operationen konzentrieren, während wir die akribischen administrativen Details handhaben, die Ihr Unternehmen schützen. Vereinbaren Sie eine Compliance-Beratung mit ICSPayroll, um einen risikofreien Einstellungsprozess für Ihr Team in den Niederlanden zu sichern.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die unten aufgeführten Quellen zurückzuführen: die genauen Gesetzesartikel, die Seiten der Aufsichtsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:668a des niederländischen Bürgerlichen Gesetzbuches, die Kettenregel (ketenregeling): 3 Verträge, 36 Monate, 6 Monate Pause
- Artikel 7:610 des niederländischen Bürgerlichen Gesetzbuches, Definition des Arbeitsvertrags
- Artikel 15 Mindestlohngesetz, das 8%ige Urlaubsgeld (vakantiebijslag)
- Rijksoverheid, gesetzliche Mindeststundenlöhne ab 1. Januar 2026
- Niederländische Arbeitsbehörde, Durchsetzung, Inspektionen und Sanktionspolitik
- UWV, Krankheit, Wiedereingliederungspflichten und der WIA-Antrag in Woche 93
- CBS, Arbeitnehmerentgelte und Beschäftigung nach Wirtschaftszweigen (nationaler Kontendatensatz 84165ENG)
- CBS StatLine, die offene statistische Datenbank hinter den hier zitierten Lohn- und Beschäftigungszahlen
- Oberster Gerichtshof 21. Februar 2020, ECLI:NL:HR:2020:312: Anwendung der Kettenregel von Art. 7:668a BW auf aufeinanderfolgende befristete Verträge
- Oberster Gerichtshof 28. November 2025, ECLI:NL:HR:2025:1808: die Aggregationsregel für die Übergangsabfindung nach Art. 7:673(4) BW
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Gehaltsabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsbeiträge, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.

Häufig gestellte Fragen
Sie können Mitarbeiter in den Niederlanden einstellen, ohne eine lokale juristische Einheit zu gründen, indem Sie einen Employer of Record (EOR) nutzen. Der EOR fungiert als rechtlicher Arbeitgeber und verwaltet alle Gehaltsabrechnungs-, Steuer- und Sozialversicherungspflichten in Ihrem Namen. Dies ermöglicht es ausländischen Unternehmen, schnell in den Markt einzutreten und gleichzeitig die volle Compliance mit dem Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber zu gewährleisten. Es ist der effizienteste Weg, Talente zu sichern, ohne den administrativen Aufwand der Gründung einer niederländischen BV.
Das obligatorische Urlaubsgeld beträgt 8 % des Bruttojahreslohns des Arbeitnehmers, einschließlich struktureller Bestandteile wie Überstundenvergütung; Gewinnbeteiligungen und die meisten rein diskretionären Boni fallen nicht in die gesetzliche Berechnungsgrundlage. Die gesetzliche Standardauszahlung erfolgt im Juni, obwohl eine Auszahlung im Mai gängige Marktpraxis ist und nach Vereinbarung zulässig ist. Arbeitgeber müssen sicherstellen, dass dies im Arbeitsvertrag klar angegeben ist, um Streitigkeiten während der jährlichen Auszahlungsperiode zu vermeiden.
Über das Bruttogehalt hinaus sollten Sie etwa 18 % bis 27 % zusätzlich für Arbeitgeber-Sozialversicherungsbeiträge und damit verbundene Abgaben einplanen. Dieser Prozentsatz variiert je nach spezifischem Sektor und Vertragsart. Sie müssen auch das obligatorische 8 % Urlaubsgeld und alle zusätzlichen Leistungen wie Rentenbeiträge oder Reisekostenzuschüsse berücksichtigen. Diese Kosten decken wesentliche Versicherungen für Arbeitslosigkeit, Invalidität und Krankenversicherungsbeiträge ab.
Die 30%-Regelung ist eine Steuervergünstigung für hochqualifizierte Migranten, die es Ihnen ermöglicht, einen steuerfreien Zuschuss von 30 % auf deren Bruttogehalt zu gewähren. Um sie zu beantragen, müssen sowohl der Arbeitgeber als auch der Arbeitnehmer innerhalb von vier Monaten nach dem Startdatum einen gemeinsamen Antrag beim niederländischen Finanzamt (Belastingdienst) einreichen. Im Jahr 2026 beträgt die Mindestgehaltsschwelle 48.013 € für die meisten Fachkräfte oder 36.497 € für Personen unter 30 Jahren mit einem qualifizierenden Master-Abschluss, und das förderfähige Gehalt ist auf 262.000 € pro Jahr begrenzt. Ab 2027 sinkt der Satz auf 27 % für Regelungen, die ab 2024 begannen, und die Schwellenwerte steigen deutlich an.
Die maximale Probezeit beträgt zwei Monate für einen unbefristeten Vertrag oder einen befristeten Vertrag von zwei oder mehr Jahren und einen Monat für befristete Verträge, die länger als sechs Monate, aber kürzer als zwei Jahre sind. Verträge mit einer Dauer von sechs Monaten oder weniger können rechtlich keine Probezeit enthalten. Während dieser Zeit kann jede Partei das Arbeitsverhältnis sofort beenden, ohne einen bestimmten Grund angeben oder eine Kündigungsfrist einhalten zu müssen.
Wenn ein Arbeitnehmer erkrankt, sind Sie gesetzlich verpflichtet, für bis zu 104 Wochen mindestens 70 % seines Gehalts zu zahlen. Im ersten Jahr der Krankheit darf diese Zahlung nicht unter dem gesetzlichen Mindestlohn liegen. Sie müssen auch das Gatekeeper-Verbesserungsgesetz befolgen, das einen strengen Wiedereingliederungsprozess in Zusammenarbeit mit einem Arbeitsmedizinischen Dienst (Arbodienst) vorschreibt. Eine mangelnde Dokumentation dieser Wiedereingliederungsbemühungen kann dazu führen, dass das UWV ein drittes Jahr obligatorischer Lohnzahlungen anordnet.
Die Kündigung eines Vertrags ist in den Niederlanden komplexer, da es keine Kündigung ohne Grund gibt. Sie benötigen im Allgemeinen einen gültigen Rechtsgrund und die Genehmigung entweder des UWV oder eines Bezirksgerichts, es sei denn, der Arbeitnehmer stimmt einer Vergleichsvereinbarung (VSO) zu. Die meisten Arbeitgeber wählen den VSO-Weg, um langwierige Gerichtsverfahren zu vermeiden. Diese Vereinbarung ermöglicht es beiden Parteien, sich unter gegenseitig vereinbarten Bedingungen zu trennen, einschließlich der gesetzlichen Übergangsabfindung (gedeckt bei 102.000 € im Jahr 2026 oder einem Jahresgehalt, falls höher) und Kündigungsfrist.
Ein EOR agiert als rechtlicher Arbeitgeber Ihrer Mitarbeiter und übernimmt alle rechtlichen Risiken und Compliance-Verantwortlichkeiten gemäß dem Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber. Ein Gehaltsabrechnungsdienstleister kümmert sich nur um die administrativen Aufgaben der Lohnberechnung und Steuererklärungen, während Sie der rechtliche Arbeitgeber bleiben. Für Unternehmen ohne niederländische Einheit ist ein EOR die bessere Wahl, da er Risiken einer Betriebsstätte reduziert und die Notwendigkeit lokaler Bankkonten oder Direktoren entfällt. Ab 2027 sollten Sie prüfen, ob Ihr Anbieter unter dem WTTA-System zugelassen ist.
Verwandte Artikel