Niederländische Gehaltsabrechnungsanforderungen für Arbeitgeber: Ein Leitfaden für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Die Einhaltung der niederländischen Gehaltsabrechnung ist ein Lebenszyklus der Einstellung, keine Aufgabe, die mit der ersten Gehaltsabrechnung beginnt. Die niederländischen Gehaltsabrechnungsanforderungen für Arbeitgeber beginnen, bevor ein Mitarbeiter eingestellt wird, und setzen sich über die Gehaltsabrechnungsverarbeitung, Berichterstattung, Aufbewahrung von Unterlagen und Änderungen der Beschäftigung fort. Das Überspringen eines Schritts kann vermeidbare Kosten und Streitigkeiten verursachen, insbesondere für Unternehmen, die mit den lokalen Regeln nicht vertraut sind.
Eine praktische Checkliste hilft, etablierte Verpflichtungen von Änderungen zu trennen, die vorgeschlagen oder für ein zukünftiges Datum geplant sind. Eine anstehende Maßnahme als geltendes Recht zu behandeln, kann ebenso problematisch sein, wie eine bereits geltende Anforderung zu übersehen.
Dieser Leitfaden behandelt die Schritte vor und nach der Einstellung, wichtige Fristen für die Gehaltsabrechnung und Arbeitgeberpflichten, die das Budget und die tägliche Verwaltung beeinflussen. Er unterscheidet auch zwischen aktuellen Regeln und anstehenden Gesetzesänderungen und erklärt, wie die niederländische Gehaltsabrechnungsverwaltung oder ein Employer of Record (EOR) eine konforme Einstellung ohne vorherige Gründung einer niederländischen Gesellschaft unterstützen kann.
Von Joost Hubregtse, Payroll Director. Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Spezialisten für Gehaltsabrechnungen und EOR von Intercompany Solutions. Als erfahrener Gehaltsabrechnungsspezialist und ehemaliger Head of Payroll überwacht er Lohnsteueranmeldungen, 30%-Regel-Anträge und die Einhaltung der Beschäftigungsvorschriften für internationale Arbeitgeber.
Geprüft von Joost Hubregtse, Payroll Director, am 15. Oktober 2026.
Wesentliche Erkenntnisse
- Verwenden Sie einen klaren Workflow von der Einstellung bis zur Datenerfassung, um die niederländischen Gehaltsabrechnungsanforderungen für Arbeitgeber vor dem ersten Zahltag eines Mitarbeiters und während der gesamten Beschäftigungsdauer zu verwalten.
- Überprüfen Sie den Mindeststundenlohn für Mitarbeiter ab 21 Jahren anhand des geleisteten Datums, da sich der Satz für 2026 im Laufe des Jahres ändert.
- Trennen Sie bereits geltende Regeln von vorgeschlagenen oder zukünftigen Änderungen und überprüfen Sie den Status jeder Maßnahme, bevor Sie die Beschäftigungspraktiken ändern.
- Richten Sie eine monatliche Kontrolle für Gehaltsabrechnungsdaten, Gehaltszahlungen und die loonaangifte-Frist ein, um wiederkehrende Aufgaben pünktlich zu erledigen.
- Nutzen Sie die niederländische Gehaltsabrechnungsverwaltung oder einen Employer of Record (EOR), um lokale Gehaltsabrechnungsaufgaben zu organisieren, auch wenn Sie ohne vorherige Gründung einer niederländischen Gesellschaft einstellen.
Niederländische Gehaltsabrechnungsanforderungen für Arbeitgeber beginnen vor dem ersten Zahltag
Compliance beginnt, wenn ein Unternehmen entscheidet, wie eine Person arbeiten wird, nicht wenn die Gehaltsabrechnung zum ersten Mal verarbeitet wird. Für Arbeitnehmer, die in den Niederlanden arbeiten, müssen Arbeitgeber die Beschäftigungsbedingungen, anwendbaren Arbeitsplatzregeln, Gehaltsabrechnungsverpflichtungen und Aufzeichnungen als zusammenhängende Verantwortlichkeiten betrachten. Dies gilt für lokale Arbeitgeber und internationale Unternehmen, die Mitarbeiter für die Arbeit in den Niederlanden einstellen. Spezifische Pflichten hängen von den vereinbarten Beschäftigungsbedingungen, der Anwendbarkeit eines Tarifvertrags (CAO) und den Umständen des Mitarbeiters ab.
Welche niederländischen Arbeitgeberpflichten gelten für Ihre Einstellung?
Beginnen Sie damit, die Beschäftigungsvereinbarung zu definieren und die für die Rolle geltenden Bedingungen zu dokumentieren. Ein Arbeitsvertrag sollte die tatsächliche Vereinbarung widerspiegeln, einschließlich Rolle, Bezahlung und Arbeitsregelungen. Eine CAO kann auch die Beschäftigungsbedingungen für einen Sektor oder Arbeitgeber festlegen oder ergänzen. Überprüfen Sie, ob eine solche vor Abschluss des Angebots anwendbar ist. Eine Standardvertragsvorlage enthält möglicherweise keine relevanten Branchenbedingungen. Der CAO-Leitfaden der niederländischen Regierung erklärt, wie Tarifverträge die Beschäftigungsbedingungen beeinflussen können.
Die Einstellung von Mitarbeitern und die Beauftragung von Auftragnehmern sind unterschiedliche Wege. Ein Vertragslabel allein bestimmt nicht die Beziehung. Halten Sie die beabsichtigte Vereinbarung fest und bewerten Sie, wie die Arbeit tatsächlich ausgeführt wird, bevor Sie entscheiden, welche Onboarding- und Zahlungsprozesse anzuwenden sind.
Was ändert sich, wenn der Arbeitgeber im Ausland ansässig ist?
Ein internationales Unternehmen muss dennoch niederländische Beschäftigungs- und Gehaltsabrechnungsaufgaben erfüllen, wenn es Mitarbeiter für die Arbeit in den Niederlanden einstellt. Eine Ansässigkeit anderswo entbindet nicht von der Notwendigkeit, geeignete Beschäftigungsbedingungen festzulegen und die lokale Gehaltsabrechnungsverwaltung zu organisieren. Der Employer of Record Niederlande-Leitfaden erklärt, wie ein EOR die Einstellung unterstützen kann, ohne dass das Unternehmen zuvor eine niederländische BV gründen muss. Im Rahmen dieser Vereinbarung fungiert der EOR als rechtlicher Arbeitgeber für Mitarbeiter in den Niederlanden.
Die Gehaltsabrechnung umfasst mehr als die Überweisung des Nettogehalts. Arbeitgeber müssen die entsprechenden Quellensteuer- und Meldeprozesse organisieren. Für allgemeine Hintergrundinformationen zum System siehe Besteuerung in den Niederlanden. Verwenden Sie dies als Kontext und verlassen Sie sich für operative Entscheidungen auf die aktuellen niederländischen Anforderungen.
Trennen Sie gesetzliche Pflichten von internen Praktiken, die Fehler vermeiden helfen. Das Gesetz legt die Verpflichtungen fest, während ein konsistenter Prozess dazu beiträgt, dass sie erfüllt werden. Vor dem ersten Zahltag organisieren Sie die vereinbarten Bedingungen des Mitarbeiters, die Gehaltsabrechnungsdaten und den Aufzeichnungsprozess. Überprüfen Sie die Informationen dann regelmäßig, insbesondere wenn sich Gehalt, Arbeitsbedingungen oder persönliche Umstände ändern.
- Gesetzliche Anforderungen: Identifizieren Sie die Beschäftigungsbedingungen und alle anwendbaren CAOs, und erfüllen Sie dann die relevanten niederländischen Gehaltsabrechnungs- und Aufzeichnungspflichten.
- Hilfreiche Kontrollen: Führen Sie klare Aufzeichnungen über vereinbarte Bedingungen, Gehaltsabrechnungsänderungen und unterstützende Mitarbeiterinformationen.
- Internationale Einstellung: Entscheiden Sie, wie die niederländischen Beschäftigungs- und Gehaltsabrechnungsaufgaben behandelt werden, bevor der Mitarbeiter beginnt.
Die wichtigsten niederländischen Pflichten von Arbeitgebern in Bezug auf Gehalt, Steuern und Beschäftigung
Sobald die Beschäftigungsbedingungen vereinbart sind, benötigen Arbeitgeber einen zuverlässigen Prozess, um diese in eine genaue Gehaltsabrechnung umzusetzen. Dies bedeutet die Berechnung des Bruttogehalts, die Anwendung der entsprechenden Quellensteuer, die Meldung von Gehaltsabrechnungsinformationen und die Berücksichtigung der vom Arbeitgeber gezahlten Beiträge. Diese Schritte sind miteinander verbunden: inkorrekte Mitarbeiterdaten können sowohl die Gehaltsberechnung als auch die an die Steuerbehörde übermittelten Informationen beeinflussen. Der Leitfaden der Belastingdienst zur Lohnsteuer beschreibt die Verantwortlichkeiten des Arbeitgebers bezüglich Einbehaltung und Meldung.
Verwenden Sie die Mitarbeiterdaten und vereinbarten Bedingungen, um jeden Gehaltsabrechnungszeitraum zu berechnen. Halten Sie die Abzüge des Arbeitnehmers von den Beiträgen des Arbeitgebers sowohl bei den Berechnungen als auch bei der Budgetierung getrennt. Gleichen Sie die Gehaltsabrechnungsdaten mit den genehmigten Beschäftigungsbedingungen ab, bevor Sie sie verarbeiten, damit Änderungen an Gehalt oder Arbeitsregelungen nicht falsch übernommen werden.
Gehaltsabrechnungsmeldung, Lohnabrechnungen und Arbeitgeberunterlagen
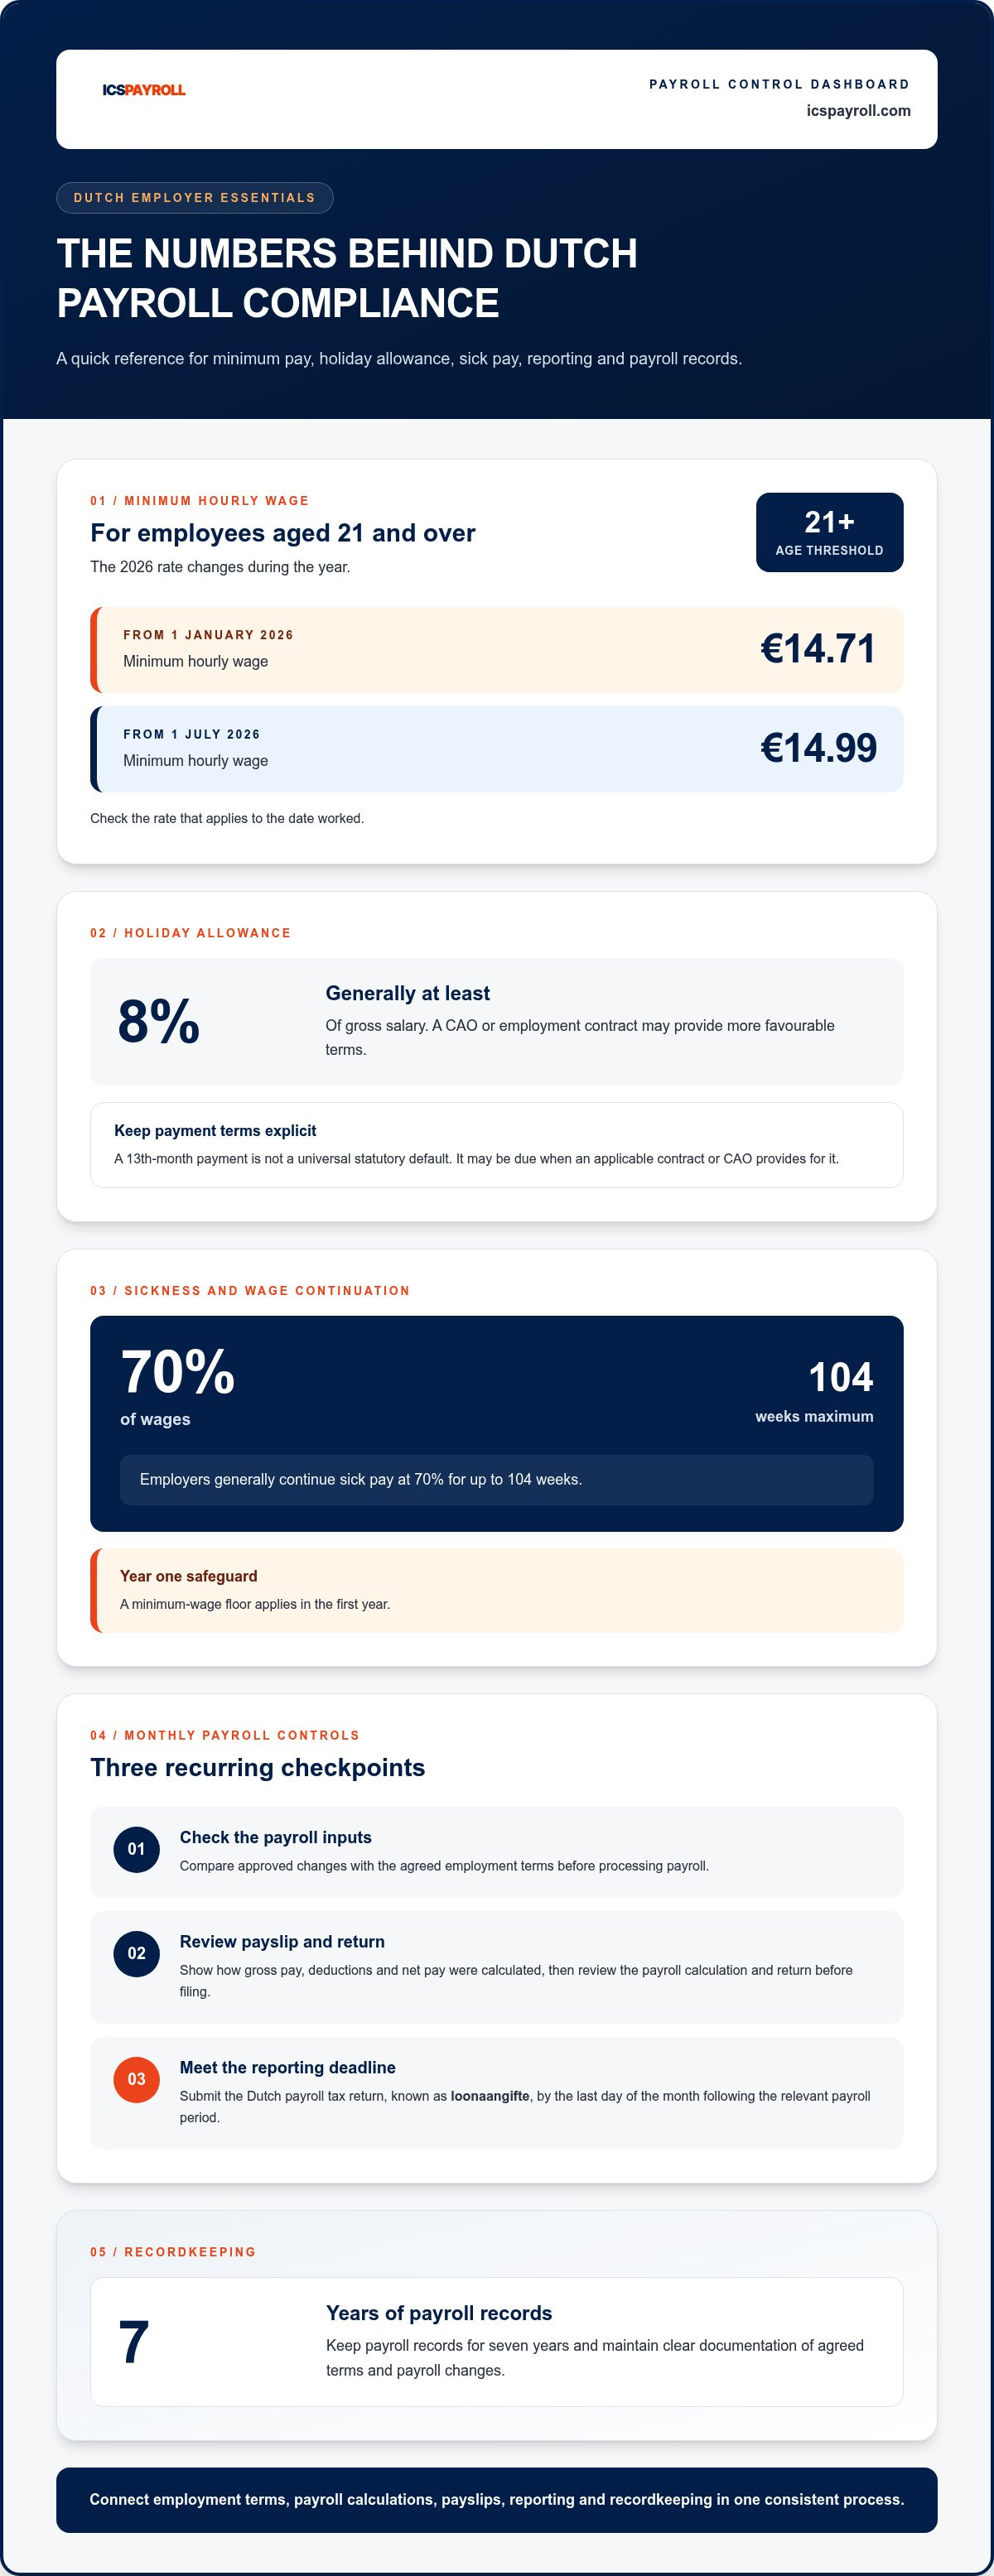
Geben Sie den Mitarbeitern eine Lohnabrechnung, die zeigt, wie Bruttolohn, Abzüge und Nettolohn berechnet wurden. Reichen Sie die niederländische Lohnsteuererklärung, bekannt als loonaangifte, bis zum letzten Tag des Monats nach dem relevanten Abrechnungszeitraum ein. Bewahren Sie die Lohnabrechnungsunterlagen sieben Jahre lang auf. Eine monatliche Überprüfung sollte genehmigte Änderungen mit der Lohnberechnung, dem Lohnzettel und der Erklärung vor der Einreichung abgleichen. Für Arbeitnehmer ab 21 Jahren beträgt der Mindeststundenlohn im Jahr 2026 ab dem 1. Januar 14,71 € und ab dem 1. Juli 14,99 €. Überprüfen Sie den Mindestlohn-Leitfaden der Regierung für den anwendbaren Satz.
Urlaubsgeld, Krankengeld und Übergangsvergütung
Das Urlaubsgeld beträgt in der Regel mindestens 8 % des Bruttogehalts. Eine CAO oder ein Arbeitsvertrag kann günstigere Bedingungen vorsehen, und jede Ausnahme vom gesetzlichen Minimum muss rechtmäßig sein. Eine 13. Monatszahlung ist kein allgemeiner gesetzlicher Standard. Sie kann fällig werden, wenn ein anwendbarer Vertrag oder eine CAO dies vorsieht; legen Sie daher die relevante Zahlungsbasis in den Arbeitsbedingungen und Gehaltsabrechnungsunterlagen fest.
Krankheit beinhaltet sowohl die Lohnfortzahlung als auch die Reintegrationspflichten. Arbeitgeber zahlen im Allgemeinen Krankengeld in Höhe von 70 % des Lohns für bis zu 104 Wochen, mit einem Mindestlohn im ersten Jahr. Verfolgen Sie die Zahlungsverpflichtung getrennt vom Reintegrationsprozess, damit jede Verantwortung berücksichtigt wird.
Beziehen Sie die Übergangsvergütung in die Planung der Arbeitskosten ein. Im Jahr 2026 beträgt das Maximum 102.000 €, oder ein Jahresbruttogehalt, wenn dieses höher ist. Die Ansammlung beginnt am ersten Beschäftigungstag, einschließlich der Probezeit. Berücksichtigen Sie diese Verpflichtungen in den Gehaltsabrechnungsprozessen und berücksichtigen Sie sie zusammen mit dem Arbeitsvertrag des Mitarbeiters und gegebenenfalls der anwendbaren CAO.
Eine konsistente Gehaltsabrechnungsverwaltung hilft bei der Organisation von Berechnungen, Einreichungen, Prämien und Aufzeichnungen. Erfahren Sie mehr über die Unterstützung bei der niederländischen Gehaltsabrechnungsverwaltung und wie wiederkehrende Aufgaben in einem strukturierten monatlichen Prozess verwaltet werden können.
Aktuelle Regeln und anstehende niederländische Beschäftigungsänderungen sind nicht dasselbe
Für niederländische Gehaltsabrechnungsanforderungen für Arbeitgeber ist eine vorgeschlagene Regel keine aktive Verpflichtung. Trennen Sie das, was jetzt gilt, von Maßnahmen mit einem zukünftigen Startdatum und überprüfen Sie deren Status, bevor Sie Verträge, Gehaltsabrechnungsprozesse oder Personalpläne ändern. Die folgende Momentaufnahme spiegelt den Stand vom Oktober 2026 wider.
Wet DBA und VBAR: Was ist in Kraft und was ist anhängig?
Das Moratorium zur Durchsetzung des Wet DBA endete am 1. Januar 2025. Die Belastingdienst kann Arbeitsverhältnisse beurteilen und Einschätzungen rückwirkend auf dieses Datum vornehmen. Ein „Soft-Landing“-Ansatz bleibt im Jahr 2026 bestehen, endet aber am 1. Januar 2027. Dies ist keine Verlängerung des Moratoriums. Arbeitgeber, die Freiberufler beschäftigen, sollten die Funktionsweise des Arbeitsverhältnisses überprüfen, anstatt sich nur auf das Vertragslabel zu verlassen.
Der VBAR-Gesetzesentwurf wurde am 16. Juni 2026 in abgespeckter Form vom Senat verabschiedet. Die verbleibende Maßnahme ist eine gesetzliche Vermutung der Beschäftigung für Arbeitnehmer, die unter 38 € pro Stunde bezahlt werden. Ihr Inkrafttreten steht noch aus, daher sollten Arbeitgeber die Vermutung nicht als geltendes Recht anwenden. Das erwartete Datum ist spätestens der 31. Dezember 2026, aber diese Erwartung bestätigt nicht, dass die Maßnahme begonnen hat.
Wtta: Bereiten Sie sich auf die Daten vor, ohne es als geltendes Recht zu behandeln
Die Wtta soll am 1. Januar 2027 in Kraft treten, wobei die Durchsetzung am 1. Januar 2028 beginnt. Die Übergangsregistrierung ist für den 1. November bis 31. Dezember 2026 geplant. Dies sind zukünftige Meilensteine, keine aktuellen Wtta-Pflichten. Das Gesetz betrifft Zulassungsvoraussetzungen für Unternehmen, die Arbeitskräfte bereitstellen, nicht die Quelle allgemeiner Regeln zur gleichen Bezahlung. Arbeitgeber sollten beurteilen, ob ihre Personalvereinbarungen betroffen sind und die Aktualisierungen der niederländischen Zulassungsbehörde für den Arbeitsmarkt verfolgen.
| Maßnahme | Status im Oktober 2026 | Gültigkeitsdatum | Maßnahme des Arbeitgebers |
|---|---|---|---|
| Wet DBA Durchsetzung | Moratorium beendet; „Soft Landing“ bleibt im Jahr 2026 bestehen | Durchsetzung wieder aufgenommen am 1. Januar 2025; „Soft Landing“ endet am 1. Januar 2027 | Überprüfen Sie die Arbeitsvereinbarungen für Freiberufler und bewahren Sie relevante Unterlagen auf. |
| VBAR gesetzliche Vermutung | Abgespeckter Gesetzentwurf vom Senat verabschiedet; Inkrafttreten anhängig | Anhängig, erwartet bis 31. Dezember 2026 | Verfolgen Sie das Startdatum; behandeln Sie die Vermutung nicht als geltendes Recht. |
| Wtta | Zukünftige Gesetzgebung; Übergangsregistrierungsdaten festgelegt | In Kraft ab 1. Januar 2027; Durchsetzung ab 1. Januar 2028 | Beurteilen Sie, ob Vereinbarungen zur Arbeitskräfteüberlassung eine Vorbereitung auf die Registrierung erfordern. |
Verwenden Sie ein Änderungsprotokoll, um den Status jeder Maßnahme, die verantwortliche Person und das nächste Überprüfungsdatum zu erfassen. Der Leitfaden zur Einhaltung des niederländischen Arbeitsrechts bietet internationalen Arbeitgebern weiteren Kontext. Überprüfen Sie offizielle Aktualisierungen vor der Implementierung erneut, damit ein zukünftiger Vorschlag nicht fälschlicherweise für eine bereits geltende Regel gehalten wird.
Eine praktische Abfolge zur Erfüllung der niederländischen Arbeitgeberanforderungen
Ein wiederholbarer Prozess verbindet die Arbeitsvereinbarung mit einer genauen Gehaltsabrechnung und zuverlässigen Aufzeichnungen. Verwenden Sie die folgenden Schritte für jeden Mitarbeiter und wiederholen Sie dann die monatlichen Kontrollen konsequent. Dies macht die niederländischen Gehaltsabrechnungsanforderungen für Arbeitgeber zu einem operativen Arbeitsablauf und nicht zu einer Sammlung unzusammenhängender Aufgaben.
Bevor der Mitarbeiter beginnt
- Bestätigen Sie die Beschäftigungsbedingungen. Halten Sie die vereinbarte Rolle, Bezahlung, Arbeitsregelungen und das Startdatum fest. Klären Sie, ob eine CAO anwendbar ist, und erfassen Sie alle relevanten Bedingungen, die das Gehalt oder den Urlaub beeinflussen.
- Richten Sie die Gehaltsabrechnungsdaten ein. Sammeln Sie die Informationen, die zur Verarbeitung des Gehalts und zur Anwendung der korrekten Quellensteuer erforderlich sind. Stellen Sie sicher, dass die Gehaltsabrechnung die vereinbarten Gehälter, das Urlaubsgeld und die anwendbaren Beschäftigungsbedingungen widerspiegelt. Ein niederländischer Leitfaden zur Einrichtung der Gehaltsabrechnung für Remote-Teams kann helfen, diese Schritte zu organisieren.
- Überprüfen Sie die Arbeitsvereinbarung. Wenn die Person als Auftragnehmer statt als Mitarbeiter arbeitet, bewerten Sie die tatsächliche Arbeitsbeziehung und bewahren Sie die Begründung und unterstützenden Dokumente in den Akten auf. Verlassen Sie sich nicht nur auf das Vertragslabel, um die Klassifizierung zu bestimmen.
- Überprüfen Sie gegebenenfalls die Einwanderungsbedürfnisse. Für eine Einstellung außerhalb des Schengen-Raums, die ein Einwanderungssponsoring erfordert, wird das Einwanderungssponsoring über unseren lizenzierten Partner arrangiert. Behandeln Sie dies als einen separaten Onboarding-Arbeitsablauf neben den Beschäftigungsbedingungen und der Gehaltsabrechnungseinrichtung.
- Bereiten Sie die Mitarbeiterunterlagen vor. Erstellen Sie eine sichere Aufzeichnung der unterzeichneten Vereinbarung, der anwendbaren CAO-Bedingungen, der Gehaltsabrechnungsinformationen und der genehmigten Regelungen, die das Gehalt oder den Urlaub beeinflussen. Weisen Sie die Verantwortung für die Aktualisierung der Aufzeichnung zu, wenn sich Details ändern.
Monatliche und jährliche Compliance-Kontrollen
Gleichen Sie vor jedem Gehaltslauf die genehmigten Änderungen mit dem vorherigen Zeitraum ab. Überprüfen Sie Gehalt, Abzüge, Arbeitgeberprämien, Urlaubsgeld, Urlaubsdaten und Änderungen des Mitarbeiterstatus. Beheben Sie Differenzen vor der Verarbeitung und dokumentieren Sie die Überprüfung, damit Korrekturen nachvollzogen werden können.
- Validieren Sie die Gehaltsabrechnungsdaten. Bestätigen Sie Änderungen wie Gehaltsanpassungen, Start- oder Enddaten oder urlaubsbezogene Aktualisierungen anhand genehmigter Dokumentation.
- Überprüfen Sie die Berechnung und Zahlung. Vergleichen Sie das Gehaltsabrechnungsergebnis mit den vereinbarten Bedingungen und beheben Sie Unstimmigkeiten, bevor das Gehalt ausgezahlt wird.
- Pünktliche Einreichung. Planen Sie die loonaangifte spätestens für den letzten Tag des Monats nach dem Abrechnungszeitraum ein. Planen Sie Zeit für die Überprüfung der Erklärung vor der Einreichung ein.
- Aufbewahren und Überprüfen. Bewahren Sie Gehaltsabrechnungsunterlagen sieben Jahre lang auf. Überprüfen Sie mindestens jährlich die internen Verfahren anhand der aktuellen Regeln und aktualisieren Sie diese erst nach Bestätigung, dass eine Gesetzesänderung in Kraft getreten ist.
Klare Verantwortlichkeiten sind wichtig. Weisen Sie jemandem die Genehmigung von Mitarbeiteränderungen zu, einer anderen Person die Überprüfung der Gehaltsabrechnungsergebnisse, sofern praktisch, und einem verantwortlichen Ansprechpartner für Einreichungsfristen. Für lokale Unterstützung bei der Gehaltsabrechnungsverwaltung oder der EOR-Einstellung in den Niederlanden, siehe die niederländischen Gehaltsabrechnungs- und EOR-Dienste von ICSPayroll.
Wie ICSPayroll eine gesetzeskonforme Beschäftigung in den Niederlanden unterstützt
Die Verwaltung der niederländischen Beschäftigung umfasst mehr als die Berechnung des monatlichen Gehalts. ICSPayroll bietet Employer of Record (EOR)- und niederländische Gehaltsabrechnungsverwaltung für Unternehmen, die Mitarbeiter in den Niederlanden einstellen. Der EOR-Weg bietet einen lokalen rechtlichen Arbeitgeber für den Mitarbeiter, während die Gehaltsabrechnungsverwaltung wiederkehrende Gehaltsabrechnungsprozesse organisiert. Das einstellende Unternehmen wählt seinen Kandidaten aus und stellt die Mitarbeiter- und Vergütungsdetails bereit, die zur Einrichtung der Vereinbarung erforderlich sind.
Einstellung ohne vorherige Gründung einer niederländischen BV
Ein Unternehmen kann einen EOR nutzen, um einen Mitarbeiter in den Niederlanden einzustellen, ohne zuvor eine eigene niederländische BV zu gründen. Der EOR wird zum rechtlichen Arbeitgeber und verwaltet die lokale Beschäftigungsverwaltung, einschließlich Gehaltsabrechnung, Steuererklärungen und relevanten Arbeitgeberversicherungsverpflichtungen. Dies ermöglicht einem internationalen Unternehmen, Personal in den Niederlanden zu beschäftigen, während es seine umfassenderen Betriebspläne evaluiert. Eine niederländische BV bleibt eine separate Option für Unternehmen, die eine lokale juristische Person gründen möchten.
Die Beschäftigungsvereinbarungen müssen weiterhin die Rolle und die vereinbarten Bedingungen widerspiegeln. Der EOR-Arbeitsvertrag und die Gehaltsabrechnungseinrichtung bilden den Rahmen für die Verwaltung der Einstellung, während das Unternehmen die Mitarbeiter- und Vergütungsdetails bereitstellt, die zur Koordinierung der Vereinbarung erforderlich sind. Für Mitarbeiter außerhalb des Schengen-Raums, die ein Einwanderungssponsoring benötigen, wird das Einwanderungssponsoring über unseren lizenzierten Partner arrangiert.
Ein koordinierter Weg für Gehaltsabrechnung und Beschäftigungsverwaltung
Der Gehaltsabrechnungsfaktor von ICSPayroll fasst beschäftigungsbezogene Kosten und Verwaltung in einer monatlichen Rechnung zusammen. Er bietet dem einstellenden Unternehmen eine konsolidierte Übersicht der gehaltsbezogenen Kosten ohne separate Rechnungen für jeden wiederkehrenden Posten. Der Faktor basiert auf den Mitarbeiterdaten und der vereinbarten Beschäftigungsvereinbarung, sodass das Angebot eine maßgeschneiderte Ansicht und keinen universellen Satz bietet.
Der Service umfasst ein Urlaubsgeld von 8 % und eine Rentenregelung von 15,2 % des Bruttogehalts. Diese Service-Details ersetzen keine Überprüfung der anwendbaren Vertragsbedingungen des Mitarbeiters oder der CAO. Der Gehaltsabrechnungsprozess organisiert auch Einreichungen, Prämien, Mitarbeiterunterlagen und regelmäßige Gehaltsabrechnungsaufgaben in einem konsistenten Verwaltungszyklus. Klare Arbeitgeberangaben, einschließlich Gehaltsänderungen und anderer genehmigter Aktualisierungen, helfen, den Zyklus an die Beschäftigungsvereinbarung anzupassen.
Die Unterstützung bei der 30%-Regelung ist ein separater Service für Mitarbeiter, die die anwendbaren Berechtigungsbedingungen erfüllen und eine Entscheidung von der Belastingdienst erhalten. Es ist keine Bedingung für eine EOR-Beschäftigung, und das Einwanderungssponsoring bestimmt nicht die Berechtigung.
Geben Sie zunächst die Mitarbeiterdaten an, die für ein maßgeschneidertes Angebot erforderlich sind. ICSPayroll erstellt das Angebot innerhalb von 24 Stunden nach Erhalt dieser Details. Der vorgeschlagene Umfang legt die Beschäftigungsvereinbarung und die Gehaltsabrechnungsverwaltung fest, bevor die Einstellung beginnt, sodass das Unternehmen den Service und die wiederkehrende Rechnungsstruktur verstehen kann.
Entdecken Sie die EOR- und Gehaltsabrechnungsdienste von ICSPayroll, um zu sehen, wie ein koordinierter Weg die Einstellung in den Niederlanden unterstützen kann.
Erstellen Sie einen klaren Plan für Ihre nächste Einstellung in den Niederlanden
Bevor Sie eine Stelle ausschreiben, entscheiden Sie, wer welchen Teil des Einstellungsprozesses verantwortet, wie Gehaltsänderungen genehmigt werden und wie behördliche Aktualisierungen überprüft werden. Diese Vorbereitung verwandelt die niederländischen Gehaltsabrechnungsanforderungen für Arbeitgeber in einen überschaubaren Betriebsprozess, anstatt in eine Reihe dringender Aufgaben, nachdem jemand eingestellt wurde. Sie gibt Ihrem Team auch eine konsistente Methode, um zukünftige Einstellungen und Änderungen der Beschäftigungsbedingungen zu handhaben.
Für internationale Unternehmen ist die Wahl der Mitarbeitereinstellung ein wichtiger Teil dieses Plans. ICSPayroll unterstützt die Beschäftigung in den Niederlanden durch EOR und Gehaltsabrechnungsverwaltung, wobei die Unterstützung bei der 30%-Regelung für berechtigte Mitarbeiter separat erhältlich ist. Eine klare Übersicht über Ihre Einstellungspläne und Mitarbeiterdaten hilft, die richtige Beschäftigungs- und Gehaltsabrechnungseinrichtung zu etablieren.
Mit dem richtigen lokalen Prozess kann sich Ihr Team darauf konzentrieren, seine Präsenz aufzubauen und Mitarbeiter mit Zuversicht zu unterstützen. Kontaktieren Sie ICSPayroll, um Ihre nächste Einstellung in den Niederlanden zu planen.
Häufig gestellte Fragen
Ist ein 13. Monatsgehalt für jeden niederländischen Arbeitnehmer obligatorisch?
Nein. Ein 13. Monatsgehalt ist in den Niederlanden kein allgemeiner gesetzlicher Anspruch. Es kann durch einen anwendbaren Tarifvertrag (CAO), einen Arbeitsvertrag oder eine andere Vereinbarung, die für den Arbeitnehmer gilt, vorgeschrieben sein. Überprüfen Sie diese Bedingungen, bevor Sie ein Vergütungsangebot machen, und halten Sie jede vereinbarte zusätzliche Zahlung klar fest. Dies ist getrennt vom Urlaubsgeld, das im Allgemeinen mindestens 8 % des Bruttogehalts beträgt. Siehe den Leitfaden der niederländischen Regierung zum Urlaubsgeld.
Wie hoch ist der niederländische Mindestlohn für Arbeitnehmer ab 21 Jahren im Jahr 2026?
Der Stundenmindestlohn beträgt ab dem 1. Januar 2026 14,71 € und ab dem 1. Juli 2026 14,99 €. Wenden Sie den Satz an, der während des relevanten Arbeitszeitraums in Kraft war, und überprüfen Sie den offiziellen Mindestlohn-Leitfaden für aktuelle Anforderungen. Wandeln Sie den Stundensatz nicht in einen Monatsbetrag um, ohne die vertraglich vereinbarten Stunden und das Arbeitsmuster des Arbeitnehmers zu berücksichtigen.
Wann ist die Meldung der niederländischen Lohnsteuer fällig?
Die loonaangifte ist bis zum letzten Tag des Monats nach dem Abrechnungszeitraum fällig. Zum Beispiel hat ein Abrechnungszeitraum, der im März endet, eine Einreichungsfrist bis zum 30. April. Fügen Sie die Erklärung dem Gehaltsabrechnungskalender hinzu und überprüfen Sie den relevanten Zeitraum und die Zahlungsanweisungen anhand des Lohnsteuerleitfadens der Belastingdienst. Die Einreichungsfrist ist getrennt vom Datum, an dem die Mitarbeiter gemäß ihren Arbeitsbedingungen bezahlt werden müssen.
Wie lange müssen niederländische Arbeitgeber Gehaltsabrechnungsunterlagen aufbewahren?
Arbeitgeber müssen Gehaltsabrechnungsunterlagen sieben Jahre lang aufbewahren. Organisieren Sie die Unterlagen so, dass autorisierte Mitarbeiter die zur Unterstützung der Gehaltsberechnungen und -meldungen erforderlichen Dokumente abrufen können, und wenden Sie geeignete Zugangskontrollen an, da Mitarbeiterinformationen sensibel sind. Bestätigen Sie die Aufbewahrungspflicht anhand der aktuellen Aufzeichnungsrichtlinien der Belastingdienst. Gehen Sie nicht davon aus, dass derselbe Zeitraum automatisch für jede Kategorie von Beschäftigungsdokumenten gilt.
Kann ein ausländisches Unternehmen einen Mitarbeiter in den Niederlanden ohne eine niederländische BV einstellen?
Ja. Ein ausländisches Unternehmen kann einen Employer of Record (EOR) nutzen, um Mitarbeiter in den Niederlanden zu beschäftigen, ohne zuvor eine eigene niederländische BV zu gründen. Im Rahmen des EOR-Dienstes von ICSPayroll fungiert ICSPayroll als lokaler rechtlicher Arbeitgeber und verwaltet die niederländischen Beschäftigungs- und Gehaltsabrechnungsverpflichtungen. Für niederländische Gehaltsabrechnungsanforderungen für Arbeitgeber bietet dieser Weg eine lokale Beschäftigungsstruktur, während sich das ausländische Unternehmen auf die Leitung seiner Geschäftsaktivitäten konzentriert.
Was muss ein Arbeitgeber zahlen, wenn ein Arbeitnehmer krank ist?
Arbeitgeber zahlen im Allgemeinen Krankengeld in Höhe von 70 % des Lohns für bis zu 104 Wochen, mit einem Mindestlohn im ersten Jahr. Diese Zahlungsverpflichtung ist getrennt von den Reintegrationspflichten gemäß dem Gatekeeper Improvement Act. Arbeitgeber müssen beide Arbeitsströme verwalten, einschließlich angemessener Kontaktaufnahme und Reintegrationsschritte. Konsultieren Sie den UWV-Leitfaden zu Krankheit und Reintegration für Prozessinformationen. Die Reintegration ersetzt nicht die Verpflichtung zur Zahlung von Krankengeld.
Ist der VBAR-Gesetzentwurf in den Niederlanden bereits in Kraft?
Nein. Stand Oktober 2026 hat der abgespeckte VBAR-Gesetzentwurf den Senat passiert, aber sein Inkrafttreten steht noch aus. Die verbleibende Maßnahme betrifft eine gesetzliche Vermutung der Beschäftigung für Arbeit, die unter 38 € pro Stunde bezahlt wird. Das erwartete Datum ist der 31. Dezember 2026, keine Bestätigung, dass das Gesetz in Kraft getreten ist. Überprüfen Sie die Gesetzesinformationen des Senats für den neuesten Status, bevor Sie Verträge oder Verfahren ändern.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Gehaltsabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Konformität, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Beginnen Sie damit, die Beschäftigungsvereinbarung zu definieren und die für die Rolle geltenden Bedingungen zu dokumentieren. Ein Arbeitsvertrag sollte die tatsächliche Vereinbarung widerspiegeln, einschließlich Rolle, Bezahlung und Arbeitsregelungen. Eine CAO kann auch die Beschäftigungsbedingungen für einen Sektor oder Arbeitgeber festlegen oder ergänzen. Überprüfen Sie, ob eine solche vor Abschluss des Angebots anwendbar ist. Eine Standardvertragsvorlage enthält möglicherweise keine relevanten Branchenbedingungen. Der CAO-Leitfaden der niederländischen Regierung erklärt, wie Tarifverträge die Beschäftigungsbedingungen beeinflussen können. Die Einstellung von Mitarbeitern und die Beauftragung von Auftragnehmern sind unterschiedliche Wege. Ein Vertragslabel allein bestimmt nicht die Beziehung. Halten Sie die beabsichtigte Vereinbarung fest und bewerten Sie, wie die Arbeit tatsächlich ausgeführt wird, bevor Sie entscheiden, welche Onboarding- und Zahlungsprozesse anzuwenden sind.
Ein internationales Unternehmen muss dennoch niederländische Beschäftigungs- und Gehaltsabrechnungsaufgaben erfüllen, wenn es Mitarbeiter für die Arbeit in den Niederlanden einstellt. Eine Ansässigkeit anderswo entbindet nicht von der Notwendigkeit, geeignete Beschäftigungsbedingungen festzulegen und die lokale Gehaltsabrechnungsverwaltung zu organisieren. Der Employer of Record Niederlande-Leitfaden erklärt, wie ein EOR die Einstellung unterstützen kann, ohne dass das Unternehmen zuvor eine niederländische BV gründen muss. Im Rahmen dieser Vereinbarung fungiert der EOR als rechtlicher Arbeitgeber für Mitarbeiter in den Niederlanden. Die Gehaltsabrechnung umfasst mehr als die Überweisung des Nettogehalts. Arbeitgeber müssen die entsprechenden Quellensteuer- und Meldeprozesse organisieren. Für allgemeine Hintergrundinformationen zum System siehe Besteuerung in den Niederlanden. Verwenden Sie dies als Kontext und verlassen Sie sich für operative Entscheidungen auf die aktuellen niederländischen Anforderungen. Trennen Sie gesetzliche Pflichten von internen Praktiken, die Fehler vermeiden helfen. Das Gesetz legt die Verpflichtungen fest, während ein konsistenter Prozess dazu beiträgt, dass sie erfüllt werden. Vor dem ersten Zahltag organisieren Sie die vereinbarten Bedingungen des Mitarbeiters, die Gehaltsabrechnungsdaten und den Aufzeichnungsprozess. Überprüfen Sie die Informationen dann regelmäßig, insbesondere wenn sich Gehalt, Arbeitsbedingungen oder persönliche Umstände ändern. Sobald die Beschäftigungsbedingungen vereinbart sind, benötigen Arbeitgeber einen zuverlässigen Prozess, um diese in eine genaue Gehaltsabrechnung umzusetzen. Dies bedeutet die Berechnung des Bruttogehalts, die Anwendung der entsprechenden Quellensteuer, die Meldung von Gehaltsabrechnungsinformationen und die Berücksichtigung der vom Arbeitgeber gezahlten Beiträge. Diese Schritte sind miteinander verbunden: inkorrekte Mitarbeiterdaten können sowohl die Gehaltsberechnung als auch die an die Steuerbehörde übermittelten Informationen beeinflussen. Der Leitfaden der Belastingdienst zur Lohnsteuer beschreibt die Verantwortlichkeiten des Arbeitgebers bezüglich Einbehaltung und Meldung. Verwenden Sie die Mitarbeiterdaten und vereinbarten Bedingungen, um jeden Gehaltsabrechnungszeitraum zu berechnen. Halten Sie die Abzüge des Arbeitnehmers von den Beiträgen des Arbeitgebers sowohl bei den Berechnungen als auch bei der Budgetierung getrennt. Gleichen Sie die Gehaltsabrechnungsdaten mit den genehmigten Beschäftigungsbedingungen ab, bevor Sie sie verarbeiten, so dass Änderungen an Gehalt oder Arbeitsregelungen nicht falsch übernommen werden.
Das Moratorium zur Durchsetzung des Wet DBA endete am 1. Januar 2025. Die Belastingdienst kann Arbeitsverhältnisse beurteilen und Einschätzungen rückwirkend auf dieses Datum vornehmen. Ein „Soft-Landing“-Ansatz bleibt im Jahr 2026 bestehen, endet aber am 1. Januar 2027. Dies ist keine Verlängerung des Moratoriums. Arbeitgeber, die Freiberufler beschäftigen, sollten die Funktionsweise des Arbeitsverhältnisses überprüfen, anstatt sich nur auf das Vertragslabel zu verlassen. Der VBAR-Gesetzesentwurf wurde am 16. Juni 2026 in abgespeckter Form vom Senat verabschiedet. Die verbleibende Maßnahme ist eine gesetzliche Vermutung der Beschäftigung für Arbeitnehmer, die unter 38 € pro Stunde bezahlt werden. Ihr Inkrafttreten steht noch aus, daher sollten Arbeitgeber die Vermutung nicht als geltendes Recht anwenden. Das erwartete Datum ist spätestens der 31. Dezember 2026, aber diese Erwartung bestätigt nicht, dass die Maßnahme begonnen hat.
Nein. Ein 13. Monatsgehalt ist in den Niederlanden kein allgemeiner gesetzlicher Anspruch. Es kann durch einen anwendbaren Tarifvertrag (CAO), einen Arbeitsvertrag oder eine andere Vereinbarung, die für den Arbeitnehmer gilt, vorgeschrieben sein. Überprüfen Sie diese Bedingungen, bevor Sie ein Vergütungsangebot machen, und halten Sie jede vereinbarte zusätzliche Zahlung klar fest. Dies ist getrennt vom Urlaubsgeld, das im Allgemeinen mindestens 8 % des Bruttogehalts beträgt. Siehe den Leitfaden der niederländischen Regierung zum Urlaubsgeld.
Der Stundenmindestlohn beträgt ab dem 1. Januar 2026 14,71 € und ab dem 1. Juli 2026 14,99 €. Wenden Sie den Satz an, der während des relevanten Arbeitszeitraums in Kraft war, und überprüfen Sie den offiziellen Mindestlohn-Leitfaden für aktuelle Anforderungen. Wandeln Sie den Stundensatz nicht in einen Monatsbetrag um, ohne die vertraglich vereinbarten Stunden und das Arbeitsmuster des Arbeitnehmers zu berücksichtigen.
Die <em>loonaangifte</em> ist bis zum letzten Tag des Monats nach dem Abrechnungszeitraum fällig. Zum Beispiel hat ein Abrechnungszeitraum, der im März endet, eine Einreichungsfrist bis zum 30. April. Fügen Sie die Erklärung dem Gehaltsabrechnungskalender hinzu und überprüfen Sie den relevanten Zeitraum und die Zahlungsanweisungen anhand des Lohnsteuerleitfadens der Belastingdienst. Die Einreichungsfrist ist getrennt vom Datum, an dem die Mitarbeiter gemäß ihren Arbeitsbedingungen bezahlt werden müssen.
Arbeitgeber müssen Gehaltsabrechnungsunterlagen sieben Jahre lang aufbewahren. Organisieren Sie die Unterlagen so, dass autorisierte Mitarbeiter die zur Unterstützung der Gehaltsberechnungen und -meldungen erforderlichen Dokumente abrufen können, und wenden Sie geeignete Zugangskontrollen an, da Mitarbeiterinformationen sensibel sind. Bestätigen Sie die Aufbewahrungspflicht anhand der aktuellen Aufzeichnungsrichtlinien der Belastingdienst. Gehen Sie nicht davon aus, dass derselbe Zeitraum automatisch für jede Kategorie von Beschäftigungsdokumenten gilt.
Ja. Ein ausländisches Unternehmen kann einen Employer of Record (EOR) nutzen, um Mitarbeiter in den Niederlanden zu beschäftigen, ohne zuvor eine eigene niederländische BV zu gründen. Im Rahmen des EOR-Dienstes von ICSPayroll fungiert ICSPayroll als lokaler rechtlicher Arbeitgeber und verwaltet die niederländischen Beschäftigungs- und Gehaltsabrechnungsverpflichtungen. Für niederländische Gehaltsabrechnungsanforderungen für Arbeitgeber bietet dieser Weg eine lokale Beschäftigungsstruktur, während sich das ausländische Unternehmen auf die Leitung seiner Geschäftsaktivitäten konzentriert.
Arbeitgeber zahlen im Allgemeinen Krankengeld in Höhe von 70 % des Lohns für bis zu 104 Wochen, mit einem Mindestlohn im ersten Jahr. Diese Zahlungsverpflichtung ist getrennt von den Reintegrationspflichten gemäß dem Gatekeeper Improvement Act. Arbeitgeber müssen beide Arbeitsströme verwalten, einschließlich angemessener Kontaktaufnahme und Reintegrationsschritte. Konsultieren Sie den UWV-Leitfaden zu Krankheit und Reintegration für Prozessinformationen. Die Reintegration ersetzt nicht die Verpflichtung zur Zahlung von Krankengeld.
Nein. Stand Oktober 2026 hat der abgespeckte VBAR-Gesetzentwurf den Senat passiert, aber sein Inkrafttreten steht noch aus. Die verbleibende Maßnahme betrifft eine gesetzliche Vermutung der Beschäftigung für Arbeit, die unter 38 € pro Stunde bezahlt wird. Das erwartete Datum ist der 31. Dezember 2026, keine Bestätigung, dass das Gesetz in Kraft getreten ist. Überprüfen Sie die Gesetzesinformationen des Senats für den neuesten Status, bevor Sie Verträge oder Verfahren ändern.
Verwandte Artikel