Nederlandse payrollvereisten voor werkgevers: een gids voor 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
De naleving van de Nederlandse payroll is een wervingscyclus, geen taak die begint met de eerste loonstrook. De Nederlandse payrollvereisten voor werkgevers beginnen voordat een werknemer in dienst treedt en gaan door tijdens de salarisverwerking, rapportage, archivering en wijzigingen in de arbeidsrelatie. Het missen van een stap kan vermijdbare kosten en geschillen veroorzaken, met name voor bedrijven die onbekend zijn met de lokale regels.
Een praktische checklist helpt gevestigde verplichtingen te scheiden van wijzigingen die zijn voorgesteld of gepland voor een toekomstige datum. Het behandelen van een aanstaande maatregel als geldende wet kan even problematisch zijn als het over het hoofd zien van een reeds van kracht zijnde vereiste.
Deze gids behandelt de stappen die vóór en na de indiensttreding moeten worden genomen, belangrijke salaris deadlines en werkgeversverantwoordelijkheden die van invloed zijn op budgettering en de dagelijkse administratie. Het onderscheidt ook de huidige regels van aanstaande wetswijzigingen en legt uit hoe Nederlandse payrolladministratie of een Employer of Record (EOR) compliant inhuur kan ondersteunen zonder eerst een Nederlandse entiteit op te richten.
Door Joost Hubregtse, Payroll Director. Joost Hubregtse is Payroll Director bij ICSPayroll, de Nederlandse payroll- en EOR-specialist van Intercompany Solutions. Als ervaren payroll specialist en voormalig Hoofd Payroll houdt hij toezicht op loonbelastingaangiften, 30%-regeling aanvragen en naleving van arbeidsrecht voor internationale werkgevers.
Beoordeeld door Joost Hubregtse, Payroll Director, op 15 oktober 2026.
Belangrijkste punten
- Gebruik een duidelijke wervings-tot-archiveringsworkflow om de Nederlandse payrollvereisten voor werkgevers te beheren vóór de eerste salarisbetaling van een werknemer en gedurende het dienstverband.
- Controleer het minimale uurloon voor werknemers van 21 jaar en ouder aan de hand van de gewerkte datum, omdat het tarief van 2026 gedurende het jaar verandert.
- Scheid reeds geldende regels van voorgestelde of toekomstige wijzigingen en verifieer de status van elke maatregel voordat u de arbeidsvoorwaarden aanpast.
- Bouw een maandelijkse controle in voor payroll gegevens, salarisbetaling en de deadline voor de loonaangifte om terugkerende taken op schema te houden.
- Gebruik Nederlandse payrolladministratie of een Employer of Record om lokale payrollverantwoordelijkheden te organiseren, ook bij inhuur zonder eerst een Nederlandse entiteit op te richten.
Nederlandse payrollvereisten voor werkgevers beginnen vóór de eerste salarisbetaling
Compliance begint wanneer een bedrijf besluit hoe een persoon zal werken, niet wanneer de payroll voor het eerst wordt verwerkt. Voor werknemers die in Nederland werken, moeten werkgevers de arbeidsvoorwaarden, toepasselijke werkplekregels, payrollverplichtingen en archivering als samenhangende verantwoordelijkheden beschouwen. Dit geldt voor lokale werkgevers en internationale bedrijven die personeel inhuren om in Nederland te werken. Specifieke taken zijn afhankelijk van de overeengekomen arbeidsvoorwaarden, of een collectieve arbeidsovereenkomst (CAO) van toepassing is en de omstandigheden van de werknemer.
Welke Nederlandse werkgeversverplichtingen gelden voor uw inhuur?
Begin met het definiëren van de arbeidsrelatie en het documenteren van de voorwaarden die van toepassing zijn op de functie. Een arbeidsovereenkomst moet de feitelijke afspraken weerspiegelen, inclusief de functie, het salaris en de arbeidsregeling. Een CAO kan ook arbeidsvoorwaarden voor een sector of werkgever vaststellen of aanvullen. Controleer of er een van toepassing is voordat u het aanbod afrondt. Een standaard contract sjabloon kan relevante sectorvoorwaarden mogelijk niet bevatten. De CAO-richtlijnen van de Nederlandse overheid leggen uit hoe collectieve overeenkomsten de arbeidsvoorwaarden kunnen beïnvloeden.
Het in dienst nemen van werknemers en het inschakelen van contractanten zijn verschillende routes. Alleen een contractlabel bepaalt niet de relatie. Leg de beoogde regeling vast en beoordeel hoe het werk daadwerkelijk zal worden uitgevoerd voordat u besluit welke onboarding- en betalingsprocessen van toepassing zijn.
Wat verandert er als de werkgever in het buitenland is gevestigd?
Een internationaal bedrijf moet nog steeds rekening houden met Nederlandse arbeidsrechtelijke en payroll taken bij het aannemen van werknemers om in Nederland te werken. Het feit dat het bedrijf elders is gevestigd, ontslaat de werkgever niet van de noodzaak om passende arbeidsvoorwaarden vast te stellen en de lokale payrolladministratie te organiseren. De Employer of Record Nederland gids legt uit hoe een EOR inhuur kan ondersteunen zonder dat het bedrijf eerst een Nederlandse BV hoeft op te richten. Onder deze regeling fungeert de EOR als de juridische werkgever voor personeel in Nederland.
Payroll omvat meer dan het overmaken van nettosalaris. Werkgevers moeten de relevante inhoudings- en rapportageprocessen organiseren. Voor algemene achtergrondinformatie over het systeem, zie Belastingheffing in Nederland. Gebruik dit als context en vertrouw op de huidige Nederlandse vereisten voor operationele beslissingen.
Scheid wettelijke verplichtingen van interne praktijken die helpen fouten te voorkomen. De wet stelt de verplichtingen vast, terwijl een consistent proces helpt ervoor te zorgen dat deze worden nageleefd. Organiseer vóór de eerste salarisbetaling de overeengekomen voorwaarden van de werknemer, de payroll input en het archiveringsproces. Controleer de informatie vervolgens regelmatig, vooral wanneer het salaris, de arbeidsregeling of persoonlijke omstandigheden veranderen.
- Wettelijke vereisten: Identificeer de arbeidsvoorwaarden en eventuele toepasselijke CAO, en voldoe vervolgens aan de relevante Nederlandse payroll- en archiveringsverplichtingen.
- Nuttige controles: Houd duidelijke administratie bij van overeengekomen voorwaarden, payrollwijzigingen en ondersteunende werknemersinformatie.
- Internationale inhuur: Bepaal hoe de Nederlandse arbeidsrechtelijke en payrollverantwoordelijkheden zullen worden afgehandeld voordat de werknemer begint.
De kern taken voor Nederlandse loon, belasting en arbeidsrecht die werkgevers moeten beheren
Zodra de arbeidsvoorwaarden zijn overeengekomen, hebben werkgevers een betrouwbaar proces nodig om deze om te zetten in een accurate payroll. Dit betekent het berekenen van het brutoloon, het toepassen van de relevante inhouding, het rapporteren van payrollinformatie en het verantwoorden van werkgeversbijdragen. Deze stappen zijn met elkaar verbonden: onjuiste werknemersgegevens kunnen zowel de salarisberekening als de aan de belastingdienst ingediende informatie beïnvloeden. De Belastingdienst richtlijnen voor loonheffingen beschrijven de inhoudings- en rapportageverantwoordelijkheden van werkgevers.
Gebruik de gegevens van de werknemer en de overeengekomen voorwaarden om elke payrollperiode te berekenen. Houd werknemersinhoudingen gescheiden van werkgeversbijdragen, zowel in berekeningen als in budgettering. Vergelijk de payroll input met goedgekeurde arbeidsvoorwaarden voordat u deze verwerkt, zodat wijzigingen in salaris of arbeidsregelingen niet onjuist worden doorgevoerd.
Payroll rapportage, loonstroken en werkgeversadministratie
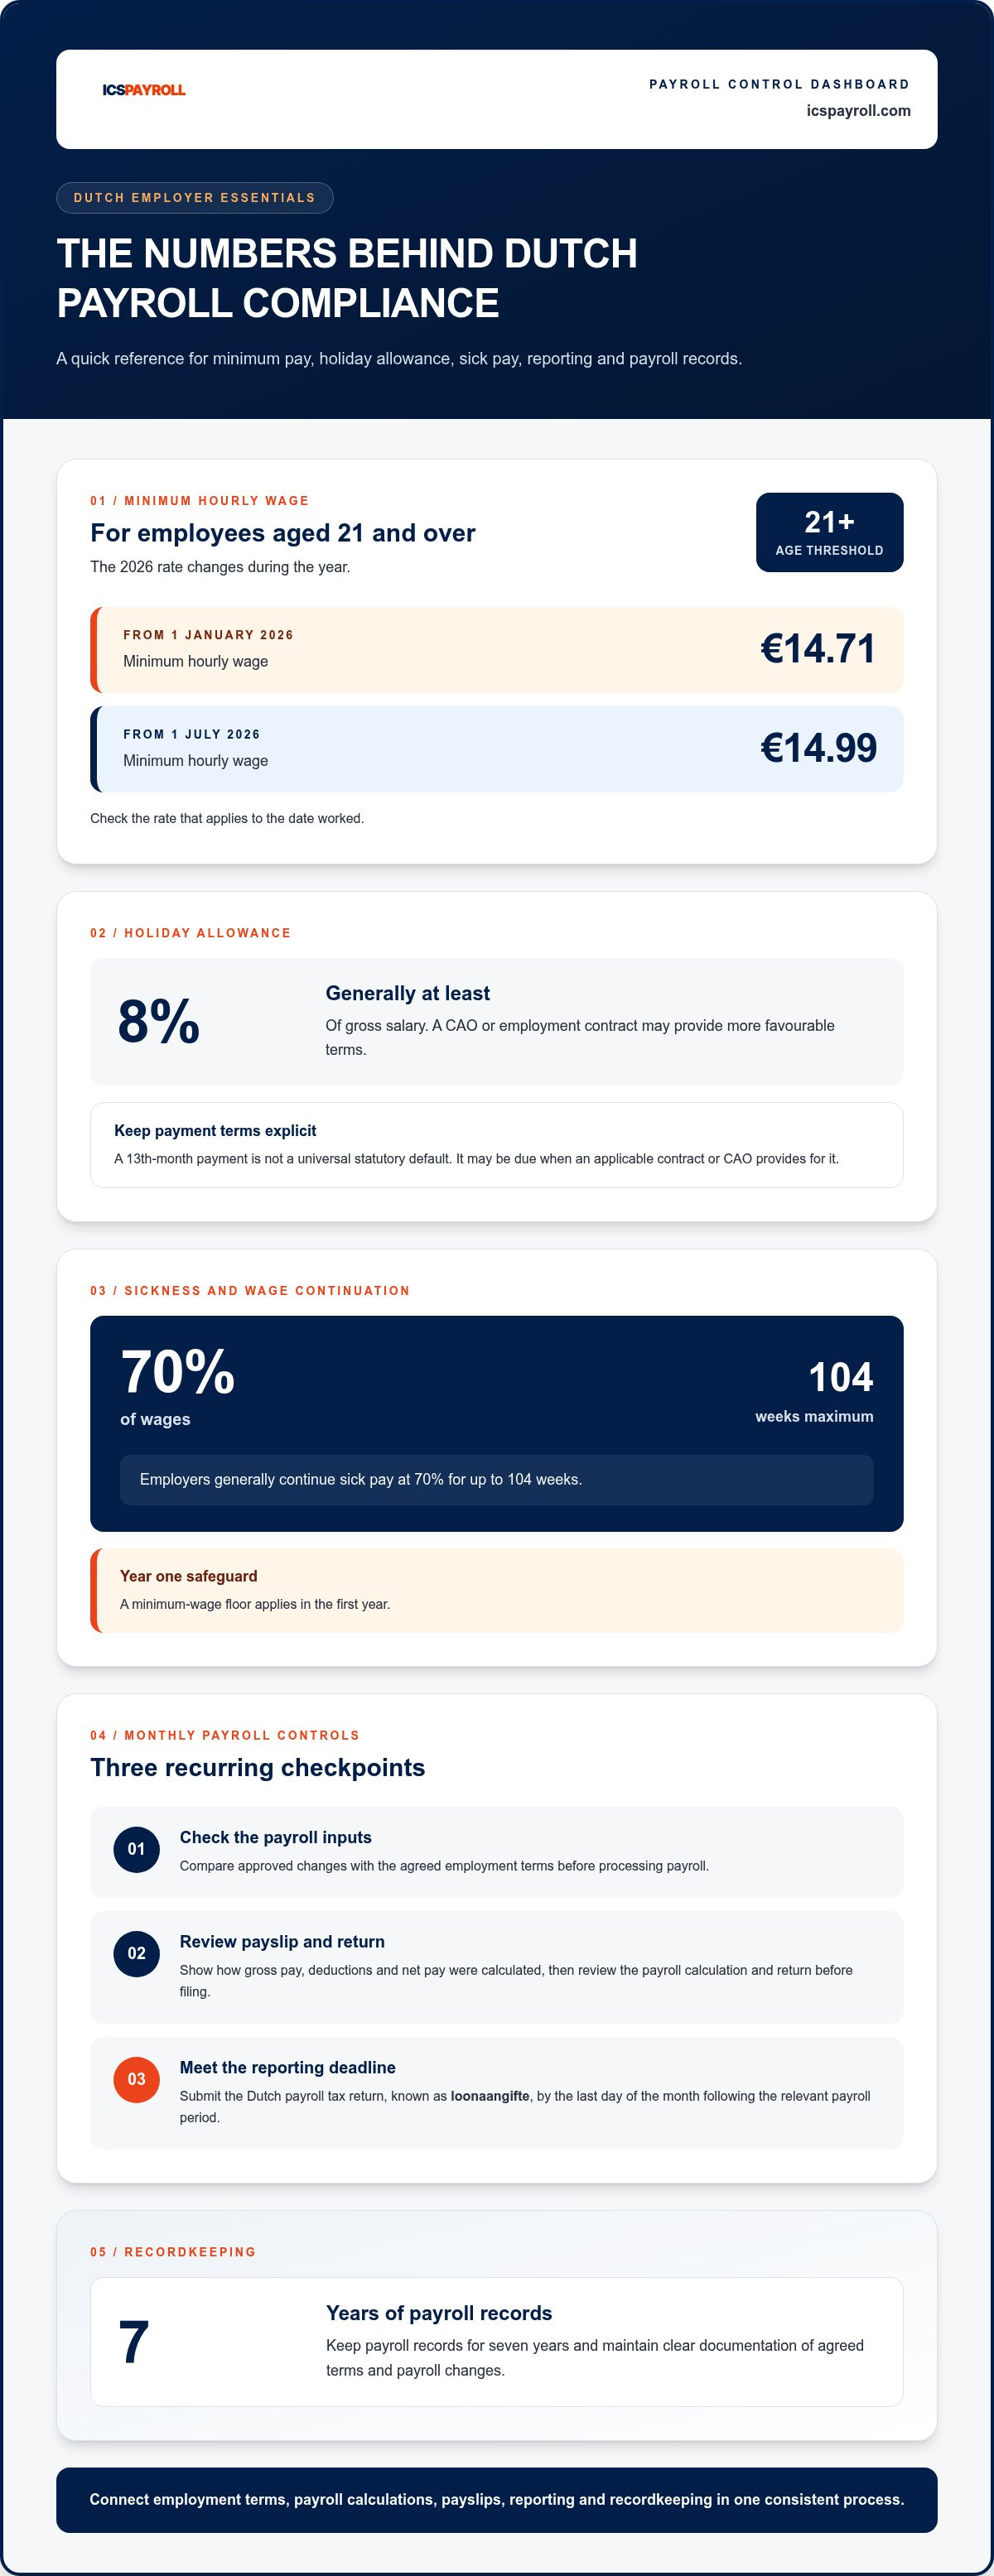
Geef werknemers een loonstrook die laat zien hoe brutoloon, inhoudingen en nettoloon zijn berekend. Dien de Nederlandse loonbelastingaangifte, bekend als loonaangifte, uiterlijk de laatste dag van de maand volgend op de betreffende payrollperiode in. Bewaar payrolladministratie zeven jaar. Een maandelijkse controle moet goedgekeurde wijzigingen vergelijken met de payrollberekening, loonstrook en aangifte voordat deze wordt ingediend. Voor werknemers van 21 jaar en ouder bedraagt het minimumuurloon in 2026 €14,71 vanaf 1 januari en €14,99 vanaf 1 juli. Controleer de minimumloonrichtlijnen van de overheid voor het toepasselijke tarief.
Vakantiegeld, ziektegeld en transitievergoeding
Het vakantiegeld bedraagt over het algemeen ten minste 8% van het brutoloon. Een CAO of arbeidsovereenkomst kan gunstiger voorwaarden bieden, en elke uitzondering op het wettelijke minimum moet rechtmatig zijn. Een dertiende maand is geen universele wettelijke standaard. Deze kan verschuldigd zijn als een toepasselijk contract of CAO hierin voorziet, dus leg de relevante betalingsgrondslag vast in de arbeidsvoorwaarden en payrolladministratie.
Ziekte omvat zowel loondoorbetalings- als re-integratieverantwoordelijkheden. Werkgevers betalen over het algemeen ziektegeld door met 70% van het loon gedurende maximaal 104 weken, met een minimumloon vloer in het eerste jaar. Houd de betalingsverplichting gescheiden van het re-integratieproces, zodat aan elke verantwoordelijkheid wordt voldaan.
Neem de transitievergoeding op in de planning van de arbeidskosten. In 2026 bedraagt het maximum €102.000, of één jaar brutoloon indien hoger. De opbouw begint op de eerste dag van het dienstverband, inclusief de proeftijd. Verwerk deze verplichtingen in de payrollprocessen en houd er rekening mee in combinatie met het contract van de werknemer en eventuele toepasselijke CAO.
Consistente payrolladministratie helpt bij het organiseren van berekeningen, aangiften, premies en archivering. Meer informatie over ondersteuning bij Nederlandse payrolladministratie en hoe terugkerende taken kunnen worden beheerd in een gestructureerd maandelijks proces.
Huidige regels en aanstaande Nederlandse arbeidsrechtelijke wijzigingen zijn niet hetzelfde
Voor Nederlandse payrollvereisten voor werkgevers is een voorgestelde regel geen actieve verplichting. Scheid wat nu van toepassing is van maatregelen met een toekomstige ingangsdatum, en controleer hun status voordat u contracten, payrollprocessen of personeelsplannen wijzigt. Het onderstaande overzicht geeft de situatie in oktober 2026 weer.
Wet DBA en VBAR: wat is van kracht en wat is aanstaande?
Het handhavingsmoratorium op de Wet DBA is geëindigd op 1 januari 2025. De Belastingdienst kan arbeidsrelaties beoordelen en aanslagen opleggen met terugwerkende kracht tot die datum. Een soft-landing benadering blijft van kracht gedurende 2026, maar eindigt op 1 januari 2027. Dit is geen verlenging van het moratorium. Werkgevers die freelancers inschakelen, moeten de feitelijke arbeidsrelatie beoordelen in plaats van alleen te vertrouwen op het contractlabel.
Het wetsvoorstel VBAR is op 16 juni 2026 in gestripte vorm door de Eerste Kamer aangenomen. De resterende maatregel is een wettelijk vermoeden van een dienstbetrekking voor werknemers die minder dan €38 per uur betaald krijgen. De inwerkingtreding hiervan is nog in afwachting, dus werkgevers dienen het vermoeden niet toe te passen alsof het reeds geldend recht is. De verwachte datum is uiterlijk 31 december 2026, maar die verwachting bevestigt niet dat de maatregel is ingegaan.
Wtta: bereid u voor op de data zonder het als geldend recht te behandelen
De Wtta zal naar verwachting op 1 januari 2027 in werking treden, met handhaving vanaf 1 januari 2028. De overgangsregistratie is gepland van 1 november tot 31 december 2026. Dit zijn toekomstige mijlpalen, geen huidige Wtta-plichten. De wet betreft toelatingsvereisten voor bedrijven die werknemers ter beschikking stellen, niet de bron van algemene regels voor gelijke beloning. Werkgevers moeten beoordelen of hun personeelsregelingen worden beïnvloed en updates volgen van de Nederlandse toelatingsautoriteit arbeidsmarkt.
| Maatregel | Status in oktober 2026 | Ingangsdatum | Actie werkgever |
|---|---|---|---|
| Handhaving Wet DBA | Moratorium beëindigd; soft landing blijft gedurende 2026 | Handhaving hervat 1 januari 2025; soft landing eindigt 1 januari 2027 | Beoordeel freelance arbeidsregelingen en bewaar relevante documentatie. |
| VBAR wettelijk vermoeden | Gestript wetsvoorstel aangenomen door Eerste Kamer; inwerkingtreding afwachtend | Afwachtend, verwacht uiterlijk 31 december 2026 | Volg de ingangsdatum; behandel het vermoeden niet als geldend recht. |
| Wtta | Toekomstige wetgeving; data overgangsregistratie vastgesteld | Van kracht 1 januari 2027; handhaving vanaf 1 januari 2028 | Beoordeel of detacheringsconstructies voorbereiding op registratie vereisen. |
Gebruik een wijzigingslogboek om de status van elke maatregel, de verantwoordelijke persoon en de volgende controledatum vast te leggen. De Nederlandse arbeidsrechtelijke compliance gids biedt verdere context voor internationale werkgevers. Controleer officiële updates opnieuw vóór implementatie, zodat een toekomstig voorstel niet wordt verward met een reeds van kracht zijnde regel.
Een praktische volgorde voor het voldoen aan Nederlandse werkgeversverplichtingen
Een herhaalbaar proces verbindt de arbeidsovereenkomst met een accurate payroll en betrouwbare archivering. Gebruik de onderstaande stappen voor elke werknemer en herhaal de maandelijkse controles consistent. Dit transformeert Nederlandse payrollvereisten voor werkgevers in een operationele workflow in plaats van een verzameling losstaande taken.
Voordat de werknemer begint
- Bevestig de arbeidsvoorwaarden. Leg de overeengekomen functie, het salaris, de arbeidsregeling en de startdatum vast. Identificeer of een CAO van toepassing is en leg eventuele relevante voorwaarden vast die van invloed zijn op loon of verlof.
- Stel payroll input in. Verzamel de informatie die nodig is om het salaris te verwerken en de juiste inhouding toe te passen. Zorg ervoor dat de payroll setup het overeengekomen salaris, vakantiegeld en toepasselijke arbeidsvoorwaarden weerspiegelt. Een Nederlandse gids voor payroll setup voor remote teams kan helpen deze stappen te organiseren.
- Beoordeel de arbeidsregeling. Als de persoon als contractant in plaats van werknemer zal werken, beoordeel dan de feitelijke arbeidsrelatie en bewaar de onderbouwing en ondersteunende documenten in het dossier. Vertrouw niet alleen op het contractlabel om de classificatie te bepalen.
- Controleer indien relevant immigratiebehoeften. Voor een niet-Schengen inhuur die immigratie-sponsoring vereist, wordt immigratie-sponsoring geregeld via onze erkende partner. Beschouw dit als een aparte onboarding-werkstroom naast arbeidsvoorwaarden en payroll setup.
- Bereid werknemersdossiers voor. Creëer een beveiligde administratie van de ondertekende overeenkomst, toepasselijke CAO-voorwaarden, payrollinformatie en goedgekeurde regelingen die van invloed zijn op loon of verlof. Wijs de verantwoordelijkheid toe voor het actualiseren van de administratie wanneer details veranderen.
Maandelijkse en jaarlijkse compliance controles
Vergelijk vóór elke payroll run goedgekeurde wijzigingen met de vorige periode. Controleer salaris, inhoudingen, werkgeverspremies, vakantiegeld, verlofinformatie en wijzigingen in de werknemersstatus. Los verschillen op vóór verwerking en leg de controle vast, zodat correcties kunnen worden herleid.
- Valideer payroll gegevens. Bevestig wijzigingen zoals een salarisaanpassing, start- of einddatum, of verlofgerelateerde update aan de hand van goedgekeurde documentatie.
- Controleer de berekening en betaling. Vergelijk het payroll resultaat met de overeengekomen voorwaarden en los discrepanties op voordat het salaris wordt betaald.
- Dien op tijd in. Plan de loonaangifte uiterlijk op de laatste dag van de maand volgend op de payrollperiode. Bouw tijd in om de aangifte te controleren vóór indiening.
- Bewaar en controleer. Bewaar payrolladministratie zeven jaar. Evalueer minimaal jaarlijks de interne procedures aan de hand van de huidige regels en werk deze pas bij nadat een wettelijke wijziging is bevestigd.
Duidelijke verantwoordelijkheid is belangrijk. Wijs iemand aan voor het goedkeuren van werknemerswijzigingen, een andere persoon om de payroll outputs te controleren waar praktisch, en een verantwoordelijk contactpersoon voor indieningstermijnen. Voor lokale ondersteuning bij payrolladministratie of Nederlandse EOR inhuur, zie de Nederlandse payroll- en EOR-diensten van ICSPayroll.
Hoe ICSPayroll compliant Nederlandse werkgelegenheid ondersteunt
Het beheer van Nederlandse werkgelegenheid omvat meer dan het berekenen van het maandsalaris. ICSPayroll biedt Employer of Record (EOR) en Nederlandse payrolladministratie voor bedrijven die personeel in Nederland inhuren. De EOR-route biedt een lokale juridische werkgever voor de werknemer, terwijl payrolladministratie terugkerende payrollprocessen organiseert. Het inhurende bedrijf selecteert zijn kandidaat en levert de werknemers- en compensatiegegevens die nodig zijn om de regeling op te zetten.
Inhuren zonder eerst een Nederlandse BV op te richten
Een bedrijf kan een EOR gebruiken om een werknemer in Nederland in dienst te nemen zonder eerst een eigen Nederlandse BV op te richten. De EOR wordt de juridische werkgever en beheert de lokale arbeidsadministratie, inclusief payroll, belastingaangiften en relevante werkgeversverzekeringsverplichtingen. Dit biedt een internationaal bedrijf een route om in Nederland gevestigd personeel in dienst te nemen terwijl het zijn bredere bedrijfsplannen evalueert. Een Nederlandse BV blijft een aparte optie voor bedrijven die ervoor kiezen een lokale juridische entiteit op te richten.
Arbeidsregelingen moeten nog steeds de functie en de overeengekomen voorwaarden weerspiegelen. Het EOR-arbeidscontract en de payroll setup bieden het kader voor het beheer van de inhuur, terwijl het bedrijf de werknemers- en compensatiegegevens levert die nodig zijn om de regeling te coördineren. Voor niet-Schengen personeel dat immigratie-sponsoring nodig heeft, wordt immigratie-sponsoring geregeld via onze erkende partner.
Eén gecoördineerde route voor payroll en arbeidsadministratie
De payrollfactor van ICSPayroll bundelt arbeidsgerelateerde kosten en administratie in één maandelijkse factuur. Het geeft het inhurende bedrijf een geconsolideerd overzicht van payrollgerelateerde kosten zonder afzonderlijke facturen voor elk terugkerend item. De factor is gebaseerd op de werknemersgegevens en de overeengekomen arbeidsregeling, dus de offerte biedt een op maat gemaakt overzicht in plaats van een universeel tarief.
De dienst omvat 8% vakantiegeld en een pensioenregeling van 15,2% van het brutoloon. Deze service details vervangen geen beoordeling van de toepasselijke contractvoorwaarden of CAO van de werknemer. Het payrollproces organiseert ook aangiften, premies, werknemersadministratie en reguliere payrolltaken in een consistente administratieve cyclus. Duidelijke werkgeversinput, inclusief salariswijzigingen en andere goedgekeurde updates, helpt de cyclus af te stemmen op de arbeidsregeling.
Assistentie bij de 30%-regeling is een aparte dienst voor werknemers die voldoen aan de toepasselijke geschiktheidsvoorwaarden en een beschikking van de Belastingdienst ontvangen. Het is geen voorwaarde voor EOR-arbeid, en immigratie-sponsoring bepaalt de geschiktheid niet.
Om te beginnen, verstrekt u de werknemersgegevens die nodig zijn voor een offerte op maat. ICSPayroll levert de offerte binnen 24 uur na ontvangst van deze gegevens. De voorgestelde scope schetst de arbeidsregeling en payrolladministratie voordat de inhuur begint, zodat het bedrijf de dienst en de terugkerende factuurstructuur kan begrijpen.
Ontdek de EOR- en payroll services van ICSPayroll om te zien hoe een gecoördineerde route inhuur in Nederland kan ondersteunen.
Zorg voor een duidelijk plan achter uw volgende Nederlandse inhuur
Voordat u een functie openstelt, beslist u wie welk onderdeel van het arbeidsrelatieproces bezit, hoe payrollwijzigingen zullen worden goedgekeurd en hoe regelgevende updates zullen worden beoordeeld. Die voorbereiding transformeert Nederlandse payrollvereisten voor werkgevers in een beheersbaar operationeel proces, in plaats van een reeks urgente taken nadat iemand is begonnen. Het geeft uw team ook een consistente manier om toekomstige inhuur en wijzigingen in arbeidsvoorwaarden af te handelen.
Voor internationale bedrijven is het kiezen van de manier waarop personeel wordt ingezet een belangrijk onderdeel van dat plan. ICSPayroll ondersteunt Nederlandse werkgelegenheid via EOR en payrolladministratie, met assistentie bij de 30%-regeling afzonderlijk beschikbaar voor in aanmerking komende werknemers. Een duidelijk overzicht van uw wervingsplannen en werknemersgegevens helpt bij het opzetten van de juiste arbeids- en payroll setup.
Met het juiste lokale proces kan uw team zich richten op het opbouwen van zijn aanwezigheid en het ondersteunen van werknemers met vertrouwen. Neem contact op met ICSPayroll om uw volgende inhuur in Nederland te plannen.
Veelgestelde vragen
Is een 13e maand salaris verplicht voor elke Nederlandse werknemer?
Nee. Een 13e maand salaris is geen universeel wettelijk recht in Nederland. Het kan vereist zijn door een toepasselijke collectieve arbeidsovereenkomst (CAO), een arbeidsovereenkomst of een andere regeling die van toepassing is op de werknemer. Controleer die voorwaarden voordat u een compensatieaanbod doet, en leg eventuele overeengekomen aanvullende betaling duidelijk vast. Dit staat los van vakantiegeld, over het algemeen minimaal 8% van het brutoloon. Zie de richtlijnen voor vakantiegeld van de Nederlandse overheid.
Wat is het Nederlandse minimumloon voor werknemers van 21 jaar en ouder in 2026?
Het minimumuurloon bedraagt €14,71 vanaf 1 januari 2026 en €14,99 vanaf 1 juli 2026. Pas het tarief toe dat van kracht was tijdens de relevante werkperiode, en raadpleeg de officiële minimumloonrichtlijnen voor de huidige vereisten. Converteer het uurtarief niet naar een maandelijks bedrag zonder rekening te houden met de gecontracteerde uren en het werkpatroon van de werknemer.
Wanneer moet de Nederlandse loonbelastingaangifte worden ingediend?
De loonaangifte moet uiterlijk op de laatste dag van de maand volgend op de payrollperiode worden ingediend. Bijvoorbeeld, een payrollperiode die eindigt in maart heeft een indieningstermijn van 30 april. Voeg de aangifte toe aan de payrollkalender en controleer de relevante periode en betalingsinstructies met behulp van de Belastingdienst richtlijnen voor loonheffingen. De indieningstermijn staat los van de datum waarop werknemers volgens hun arbeidsvoorwaarden betaald moeten worden.
Hoe lang moeten Nederlandse werkgevers payrolladministratie bewaren?
Werkgevers moeten payrolladministratie zeven jaar bewaren. Organiseer de administratie zo dat geautoriseerd personeel de documenten kan opvragen die nodig zijn ter ondersteuning van payrollberekeningen en rapportage, en pas geschikte toegangscontroles toe omdat werknemersinformatie gevoelig is. Bevestig de bewaarplicht aan de hand van de huidige Belastingdienst richtlijnen voor administratie. Ga er niet van uit dat dezelfde periode automatisch van toepassing is op elke categorie arbeidsdocumenten.
Kan een buitenlands bedrijf een werknemer in Nederland in dienst nemen zonder een Nederlandse BV?
Ja. Een buitenlands bedrijf kan een Employer of Record (EOR) gebruiken om personeel in Nederland in dienst te nemen zonder eerst een eigen Nederlandse BV op te richten. Onder de EOR-dienst van ICSPayroll fungeert ICSPayroll als de lokale juridische werkgever en beheert de Nederlandse arbeids- en payrollverplichtingen. Voor Nederlandse payrollvereisten voor werkgevers biedt deze route een lokale arbeidsstructuur, terwijl het buitenlandse bedrijf zich richt op het aansturen van zijn bedrijfsactiviteiten.
Wat moet een werkgever betalen als een werknemer ziek is?
Werkgevers betalen over het algemeen ziektegeld door met 70% van het loon gedurende maximaal 104 weken, met een minimumloon vloer in het eerste jaar. Deze betalingsplicht staat los van re-integratieverantwoordelijkheden onder de Wet verbetering poortwachter. Werkgevers moeten beide werkstromen beheren, inclusief passende contact- en re-integratiestappen. Raadpleeg UWV-richtlijnen over ziekte en re-integratie voor procesinformatie. Re-integratie vervangt niet de verplichting om ziektegeld te betalen.
Is het wetsvoorstel VBAR al van kracht in Nederland?
Nee. Per oktober 2026 is het gestripte wetsvoorstel VBAR door de Eerste Kamer aangenomen, maar de inwerkingtreding ervan is nog in afwachting. De resterende maatregel betreft een wettelijk vermoeden van een dienstbetrekking voor werk dat minder dan €38 per uur wordt betaald. De verwachte datum is 31 december 2026, dit is geen bevestiging dat de wet is ingegaan. Controleer de wetgevende informatie van de Eerste Kamer voor de laatste status voordat u contracten of procedures wijzigt.
Artikel door
Joost Hubregtse
Joost Hubregtse is Directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse payroll services: arbeidsovereenkomsten, aangiften loonbelasting en sociale zekerheid, vakantiegeld, pensioen, ziekteverlof en CAO-naleving, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
Begin met het definiëren van de arbeidsregeling en het documenteren van de voorwaarden die van toepassing zijn op de functie. Een arbeidsovereenkomst moet de feitelijke afspraken weerspiegelen, inclusief de functie, het salaris en de arbeidsregeling. Een CAO kan ook arbeidsvoorwaarden voor een sector of werkgever vaststellen of aanvullen. Controleer of er een van toepassing is voordat u het aanbod afrondt. Een standaard contract sjabloon kan relevante sectorvoorwaarden mogelijk niet bevatten. De CAO-richtlijnen van de Nederlandse overheid leggen uit hoe collectieve overeenkomsten de arbeidsvoorwaarden kunnen beïnvloeden. Het in dienst nemen van werknemers en het inschakelen van contractanten zijn verschillende routes. Alleen een contractlabel bepaalt niet de relatie. Leg de beoogde regeling vast en beoordeel hoe het werk daadwerkelijk zal worden uitgevoerd voordat u besluit welke onboarding- en betalingsprocessen van toepassing zijn.
Een internationaal bedrijf moet nog steeds rekening houden met Nederlandse arbeidsrechtelijke en payroll taken bij het aannemen van werknemers om in Nederland te werken. Het feit dat het bedrijf elders is gevestigd, ontslaat de werkgever niet van de noodzaak om passende arbeidsvoorwaarden vast te stellen en de lokale payrolladministratie te organiseren. De Employer of Record Nederland gids legt uit hoe een EOR inhuur kan ondersteunen zonder dat het bedrijf eerst een Nederlandse BV hoeft op te richten. Onder deze regeling fungeert de EOR als de juridische werkgever voor personeel in Nederland. Payroll omvat meer dan het overmaken van nettosalaris. Werkgevers moeten de relevante inhoudings- en rapportageprocessen organiseren. Voor algemene achtergrondinformatie over het systeem, zie Belastingheffing in Nederland. Gebruik dit als context en vertrouw op de huidige Nederlandse vereisten voor operationele beslissingen. Scheid wettelijke verplichtingen van interne praktijken die helpen fouten te voorkomen. De wet stelt de verplichtingen vast, terwijl een consistent proces helpt ervoor te zorgen dat deze worden nageleefd. Organiseer vóór de eerste salarisbetaling de overeengekomen voorwaarden van de werknemer, de payroll input en het archiveringsproces. Controleer de informatie vervolgens regelmatig, vooral wanneer het salaris, de arbeidsregeling of persoonlijke omstandigheden veranderen. Zodra de arbeidsvoorwaarden zijn overeengekomen, hebben werkgevers een betrouwbaar proces nodig om deze om te zetten in een accurate payroll. Dit betekent het berekenen van het brutoloon, het toepassen van de relevante inhouding, het rapporteren van payrollinformatie en het verantwoorden van werkgeversbijdragen. Deze stappen zijn met elkaar verbonden: onjuiste werknemersgegevens kunnen zowel de salarisberekening als de aan de belastingdienst ingediende informatie beïnvloeden. De Belastingdienst richtlijnen voor loonheffingen beschrijven de inhoudings- en rapportageverantwoordelijkheden van werkgevers. Gebruik de gegevens van de werknemer en de overeengekomen voorwaarden om elke payrollperiode te berekenen. Houd werknemersinhoudingen gescheiden van werkgeversbijdragen in zowel berekeningen als budgettering. Vergelijk de payroll input met goedgekeurde arbeidsvoorwaarden voordat u deze verwerkt, zodat wijzigingen in salaris of arbeidsregelingen niet onjuist worden doorgevoerd.
Het handhavingsmoratorium op de Wet DBA is geëindigd op 1 januari 2025. De Belastingdienst kan arbeidsrelaties beoordelen en aanslagen opleggen met terugwerkende kracht tot die datum. Een soft-landing benadering blijft van kracht gedurende 2026, maar eindigt op 1 januari 2027. Dit is geen verlenging van het moratorium. Werkgevers die freelancers inschakelen, moeten de feitelijke arbeidsrelatie beoordelen in plaats van alleen te vertrouwen op het contractlabel. Het wetsvoorstel VBAR is op 16 juni 2026 in gestripte vorm door de Eerste Kamer aangenomen. De resterende maatregel is een wettelijk vermoeden van een dienstbetrekking voor werknemers die minder dan €38 per uur betaald krijgen. De inwerkingtreding hiervan is nog in afwachting, dus werkgevers dienen het vermoeden niet toe te passen alsof het reeds geldend recht is. De verwachte datum is uiterlijk 31 december 2026, maar die verwachting bevestigt niet dat de maatregel is ingegaan.
Nee. Een 13e maand salaris is geen universeel wettelijk recht in Nederland. Het kan vereist zijn door een toepasselijke collectieve arbeidsovereenkomst (CAO), een arbeidsovereenkomst of een andere regeling die van toepassing is op de werknemer. Controleer die voorwaarden voordat u een compensatieaanbod doet, en leg eventuele overeengekomen aanvullende betaling duidelijk vast. Dit staat los van vakantiegeld, over het algemeen minimaal 8% van het brutoloon. Zie de richtlijnen voor vakantiegeld van de Nederlandse overheid.
Het minimumuurloon bedraagt €14,71 vanaf 1 januari 2026 en €14,99 vanaf 1 juli 2026. Pas het tarief toe dat van kracht was tijdens de relevante werkperiode, en raadpleeg de officiële minimumloonrichtlijnen voor de huidige vereisten. Converteer het uurtarief niet naar een maandelijks bedrag zonder rekening te houden met de gecontracteerde uren en het werkpatroon van de werknemer.
De loonaangifte moet uiterlijk op de laatste dag van de maand volgend op de payrollperiode worden ingediend. Bijvoorbeeld, een payrollperiode die eindigt in maart heeft een indieningstermijn van 30 april. Voeg de aangifte toe aan de payrollkalender en controleer de relevante periode en betalingsinstructies met behulp van de Belastingdienst richtlijnen voor loonheffingen. De indieningstermijn staat los van de datum waarop werknemers volgens hun arbeidsvoorwaarden betaald moeten worden.
Werkgevers moeten payrolladministratie zeven jaar bewaren. Organiseer de administratie zo dat geautoriseerd personeel de documenten kan opvragen die nodig zijn ter ondersteuning van payrollberekeningen en rapportage, en pas geschikte toegangscontroles toe omdat werknemersinformatie gevoelig is. Bevestig de bewaarplicht aan de hand van de huidige Belastingdienst richtlijnen voor administratie. Ga er niet van uit dat dezelfde periode automatisch van toepassing is op elke categorie arbeidsdocumenten.
Ja. Een buitenlands bedrijf kan een Employer of Record (EOR) gebruiken om personeel in Nederland in dienst te nemen zonder eerst een eigen Nederlandse BV op te richten. Onder de EOR-dienst van ICSPayroll fungeert ICSPayroll als de lokale juridische werkgever en beheert de Nederlandse arbeids- en payrollverplichtingen. Voor Nederlandse payrollvereisten voor werkgevers biedt deze route een lokale arbeidsstructuur, terwijl het buitenlandse bedrijf zich richt op het aansturen van zijn bedrijfsactiviteiten.
Werkgevers betalen over het algemeen ziektegeld door met 70% van het loon gedurende maximaal 104 weken, met een minimumloon vloer in het eerste jaar. Deze betalingsplicht staat los van re-integratieverantwoordelijkheden onder de Wet verbetering poortwachter. Werkgevers moeten beide werkstromen beheren, inclusief passende contact- en re-integratiestappen. Raadpleeg UWV-richtlijnen over ziekte en re-integratie voor procesinformatie. Re-integratie vervangt niet de verplichting om ziektegeld te betalen.
Nee. Per oktober 2026 is het gestripte wetsvoorstel VBAR door de Eerste Kamer aangenomen, maar de inwerkingtreding ervan is nog in afwachting. De resterende maatregel betreft een wettelijk vermoeden van een dienstbetrekking voor werk dat minder dan €38 per uur wordt betaald. De verwachte datum is 31 december 2026, dit is geen bevestiging dat de wet is ingegaan. Controleer de wetgevende informatie van de Eerste Kamer voor de laatste status voordat u contracten of procedures wijzigt.
Gerelateerde artikelen