
Lohnbuchhaltung in den Niederlanden auslagern: Ein Arbeitgeberleitfaden für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
In den Niederlanden kann ein einziges administratives Versehen bei Ihrer Lohnsteueranmeldung Strafen auslösen, die die Kosten eines ganzen Betriebsjahres bei Weitem übersteigen. Es ist ein risikoreiches Umfeld, in dem die niederländische Steuerbehörde, der Belastingdienst, kompromisslos auf Präzision besteht. Wenn Sie sich entschieden haben, die Lohnbuchhaltung in den Niederlanden auszulagern, suchen Sie wahrscheinlich mehr als nur eine Softwarelösung; Sie brauchen einen Compliance-Schutzschild, der Ihr Unternehmen vor lokalen rechtlichen Risiken bewahrt.
Wir wissen, dass die Verwaltung der Feinheiten der 30%-Regelung oder die Berechnung des verpflichtenden 8%igen Urlaubsgelds wie eine erhebliche Belastung wirkt. Sie möchten sich auf Ihre internationale Strategie konzentrieren, nicht auf die Entschlüsselung des gesetzlichen Mindeststundenlohns von 14,99 € oder komplexer Verpflichtungen zur Lohnfortzahlung im Krankheitsfall. Dieser Leitfaden hilft Ihnen, diese niederländischen Lohnkomplexitäten zu meistern und zu entdecken, wie Sie Ihre Abläufe mit einem spezialisierten lokalen Partner optimieren können. Wir untersuchen die regulatorische Landschaft 2026 und liefern eine klare Roadmap zu vollständiger Compliance, geringerem Verwaltungsaufwand und korrekten Zahlungen für Ihr Team.
Das Wichtigste in Kürze
- Beherrschen Sie die strengen Anforderungen des niederländischen Arbeitsrechts, einschließlich Sozialversicherungsbeiträgen und branchenspezifischen Pensionsverpflichtungen, um kostspielige Strafen des Belastingdienst zu vermeiden.
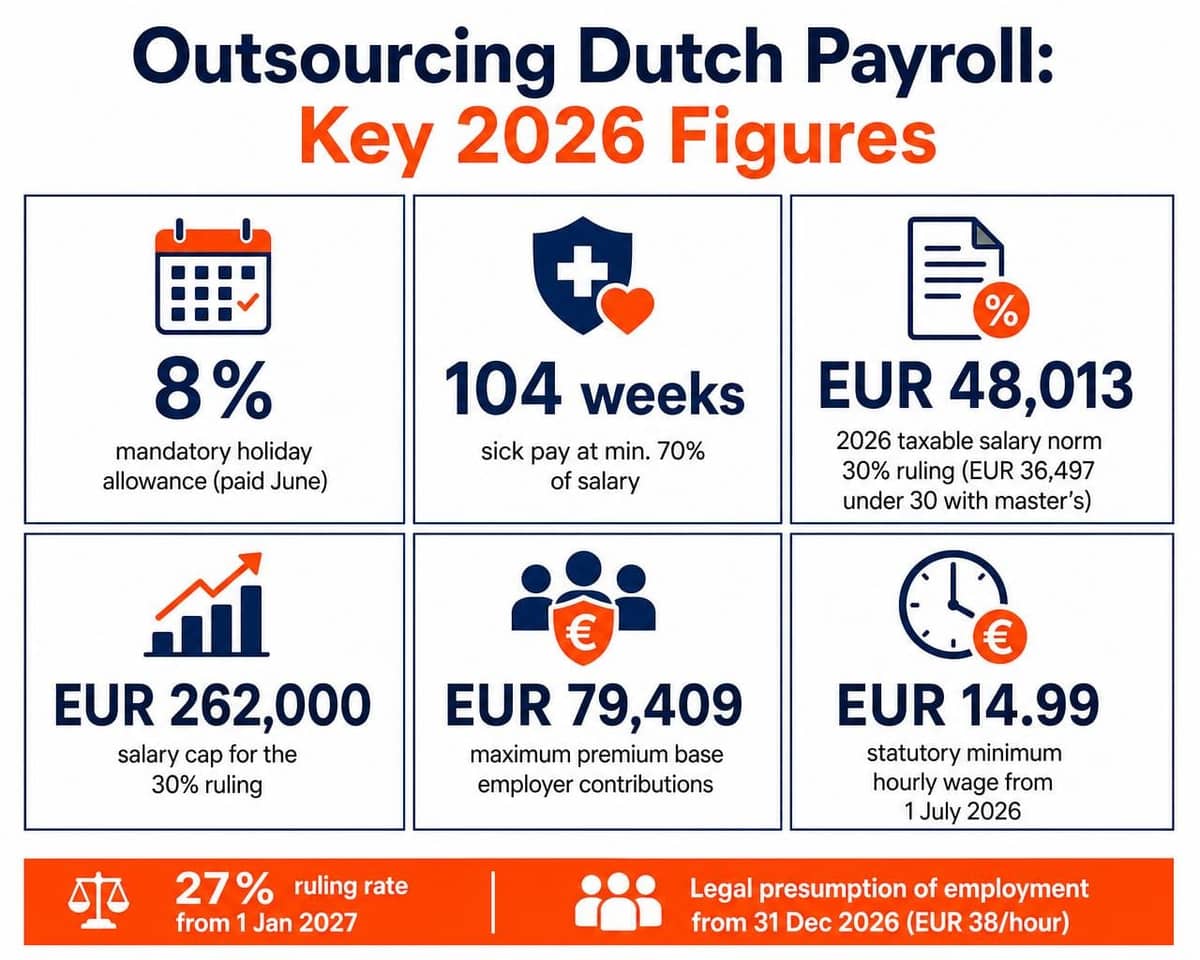
- Verstehen Sie, wie die 30%-Regelung im Steuerjahr 2026 korrekt anzuwenden ist, einschließlich der steuerpflichtigen Gehaltsnormen von 48.013 € und 36.497 €, der Gehaltsobergrenze von 262.000 € und der Satzsenkung auf 27% ab 2027, sowie wie das verpflichtende 8%ige Urlaubsgeld berechnet wird.
- Bestimmen Sie, ob ein Standard-Lohnbüro oder ein vollständiges Employer-of-Record-Modell (EOR) die effektivste Möglichkeit ist, Ihre niederländische Lohnbuchhaltung auszulagern.
- Erfahren Sie die wesentlichen Schritte für einen nahtlosen Übergang, von der Prüfung der Vertragskonformität der Mitarbeitenden bis zur Einrichtung einer direkten Kommunikation mit einem lokalen Expertenpartner.
Die Komplexität der niederländischen Lohn-Compliance meistern
Die Niederlande verfügen über einen der anspruchsvollsten und strengsten Arbeitsmärkte Europas. Für internationale Arbeitgeber stellt die Lohnbuchhaltung eine komplexe Schnittstelle aus Steuerrecht, Sozialversicherungspflichten und branchenspezifischen Pensionsanforderungen dar. Diese Variablen erfolgreich zu verwalten, erfordert tiefgreifendes lokales Wissen, das über einfache Gehaltsberechnungen hinausgeht. Ein umfassenderes Verständnis der niederländischen Wirtschaftslandschaft zeigt ein System, das darauf ausgelegt ist, Arbeitnehmer durch umfangreiche soziale Sicherungsnetze zu schützen, finanziert durch präzise Arbeitgeberbeiträge. Dieses Umfeld lässt keinen Raum für Fehler.
Wenn Sie Mitarbeitende direkt einstellen, ohne eine lokale Rechtsform oder einen dedizierten Partner, riskieren Sie eine "Betriebsstätte" (Permanent Establishment). Dieser Status kann zu unerwarteten Körperschaftsteuerpflichten und komplexen Meldepflichten führen. Wenn Unternehmen sich entscheiden, ihre niederländische Lohnbuchhaltung auszulagern, errichten sie effektiv eine Schutzmauer zwischen ihrer globalen Strategie und der lokalen behördlichen Prüfung. Dieser Ansatz bietet einen notwendigen Puffer gegen den Belastingdienst und dessen strenge Prüfprotokolle.
Die Risiken lokaler Nicht-Compliance
Fehlerhafte Lohnsteueranmeldungen führen zu sofortigen finanziellen Strafen und Zinsforderungen. Die niederländischen Behörden haben ihren Fokus auf die Fehlklassifizierung von Arbeitnehmern verschärft, seit das Vollzugsmoratorium unter dem Wet DBA am 1. Januar 2025 aufgehoben wurde, wodurch der Belastingdienst die volle Durchsetzung gegen Scheinselbstständigkeit wieder aufnehmen konnte.
Arbeitgeber sollten sich zudem auf den nächsten Schritt dieser Verschärfung vorbereiten. Das ursprünglich vorgeschlagene Wet VBAR wurde im parlamentarischen Verfahren umgestaltet: Der "Klarstellungs"-Bestandteil wurde fallen gelassen, und die gesetzliche Vermutung eines Arbeitsverhältnisses wurde in ein eigenständiges Gesetz überführt, das das Parlament im Juni 2026 verabschiedete. Ab dem 31. Dezember 2026 wird jede Person, die für einen Stundensatz von 38 € oder weniger arbeitet (Stichtag 1. Januar 2026, indexiert im Gleichschritt mit dem Mindestlohn), gesetzlich als Arbeitnehmer vermutet, wodurch die Beweislast auf das beauftragende Unternehmen übergeht. Beachten Sie, dass diese Vermutung nur zivilrechtliche Wirkung hat: Sie stärkt die Position des Arbeitnehmers gegenüber dem Auftraggeber; der Belastingdienst und das UWV beurteilen Arbeitsverhältnisse weiterhin nach den bestehenden gesetzlichen Kriterien Lohn, Arbeit und Weisungsbefugnis.
Zusätzlich unterliegen viele Branchen Kollektivarbeitsverträgen (CAO). Diese Vereinbarungen schreiben oft höhere Gehaltsstufen und großzügigere Leistungen vor als die gesetzlichen Mindestanforderungen, wodurch Compliance für Unternehmen ohne lokale Expertise zu einem beweglichen Ziel wird.
Warum interne Verwaltung für ausländische Unternehmen oft scheitert
Ausländische Unternehmen haben Schwierigkeiten, weil sich die niederländischen Steuervorschriften jährlich ändern. So werden beispielsweise die Einkommensteuerstufen von Box 1 und die Sozialversicherungsobergrenzen jeden Januar angepasst. Die interne Verwaltung erfordert einen Spezialisten, der die Feinheiten des Satzes von 35,75% in der ersten Stufe (im Jahr 2026 anwendbar auf Einkommen bis 38.883 €) und den einkommensabhängigen Abbau der allgemeinen Steuergutschrift versteht. Auch Sprachbarrieren stellen eine erhebliche Hürde dar. Die meisten Behördenportale und Rechtsdokumente sind auf Niederländisch. Die Einstellung eines dedizierten lokalen Experten ist für Unternehmen mit kleineren Teams oft unerschwinglich teuer, weshalb spezialisiertes Outsourcing der logischste Weg zu betrieblicher Sicherheit ist.
Wichtige Merkmale des niederländischen Lohnsystems: Was Sie erwartet
Der Betrieb eines Unternehmens in den Niederlanden erfordert ein Verständnis spezifischer finanzieller Verpflichtungen, die sich erheblich von anderen europäischen Märkten unterscheiden. Das niederländische System basiert auf Sozialversicherung und verpflichtenden Arbeitnehmerleistungen. Wenn Sie Ihre niederländische Lohnbuchhaltung auslagern, muss Ihr Anbieter diese Variablen mit klinischer Präzision berücksichtigen, um sowohl Rechtmäßigkeit als auch Mitarbeiterzufriedenheit zu gewährleisten. Compliance bedeutet nicht nur, Bußgelder zu vermeiden; es geht darum, die speziellen Standards einzuhalten, die in den niederländischen Lohnsteuervorschriften verankert sind.
Die 30%-Regelung: Ein strategischer Steuervorteil
Die 30%-Regelung (offiziell die Expat-Regelung) bleibt das effektivste Instrument, um internationale Talente für den niederländischen Markt zu gewinnen. Sie funktioniert als steuerfreie Erstattung für extraterritoriale Kosten. Für 2026 muss das steuerpflichtige Gehalt des qualifizierten Arbeitnehmers – der nach Anwendung der 30%-Vergünstigung verbleibende Anteil – mindestens 48.013 € pro Jahr betragen, was in der Praxis ein Bruttogehalt von etwa 68.590 € erfordert, um die vollen 30% zu nutzen. Für Arbeitnehmer unter 30 Jahren mit einem qualifizierten Masterabschluss liegt die reduzierte steuerpflichtige Gehaltsnorm bei 36.497 € (etwa 52.139 € brutto). Wissenschaftliche Forscher an ausgewiesenen Institutionen und Ärzte in fachärztlicher Ausbildung sind von der Gehaltsnorm befreit. Diese Vergünstigung ermöglicht es Arbeitgebern, das Nettoeinkommen eines Arbeitnehmers deutlich zu erhöhen, ohne die Gesamtbeschäftigungskosten zu steigern.
Zwei Grenzen verdienen Beachtung. Erstens gilt die Regelung ab dem 1. Januar 2026 nur für Gehälter bis 262.000 € (die WNT-Norm), wodurch die maximale steuerfreie Vergünstigung auf 78.600 € pro Jahr begrenzt wird; Gehaltsanteile oberhalb der Obergrenze werden normal besteuert. Zweitens ist es entscheidend, die bevorstehende Satzänderung einzuplanen: Der Satz von 30% gilt das gesamte Jahr 2026, sinkt jedoch ab dem 1. Januar 2027 auf 27% für Arbeitnehmer, die die Regelung erstmals ab dem 1. Januar 2024 in Anspruch genommen haben. Arbeitnehmer, deren Regelung bereits vor 2024 angewendet wurde, behalten die vollen 30% für den Rest ihrer Laufzeit gemäß Übergangsrecht. Die Verwaltung dieser Übergänge erfordert proaktive administrative Aktualisierungen. Wenn Sie internationale Mitarbeitende einstellen, kann unser Team den Prozess optimieren, indem wir Ihre 30%-Regelungsantrag direkt verwalten.
Gesetzliche Leistungen und niederländische Arbeitsstandards
Über das Grundgehalt hinaus sind mehrere gesetzliche Leistungen nicht verhandelbar. Das 8%ige Urlaubsgeld (vakantiegeld) ist ein verpflichtendes Minimum, berechnet auf Basis des Bruttolohns des Arbeitnehmers. Standardmäßig wird es jährlich im Juni ausgezahlt und deckt das Aufbaujahr von Juni bis Juni ab, wobei Arbeitgeber eine andere Regelung vereinbaren können: sowohl monatliche Auszahlung als auch eine Auszahlung im Mai sind in der Praxis üblich.
Die Verpflichtungen zur Lohnfortzahlung im Krankheitsfall sind bemerkenswert umfangreich. Arbeitgeber sind gesetzlich verpflichtet, mindestens 70% des Gehalts eines Arbeitnehmers für bis zu 104 Wochen Krankheit zu zahlen, wobei die Zahlung in den ersten 52 Wochen nicht unter den gesetzlichen Mindestlohn fallen darf. In der Praxis schreiben viele Kollektivarbeitsverträge eine Zahlung von 100% im ersten Jahr vor.
Pensionsanforderungen fügen eine weitere Komplexitätsebene hinzu. Die Niederlande haben keine universelle gesetzliche betriebliche Altersvorsorge; die Teilnahme ist nur verpflichtend, wenn ein obligatorischer Branchenpensionsfonds oder ein CAO gilt, was jedoch einen großen Teil der niederländischen Erwerbsbevölkerung abdeckt. Wo eine Regelung gilt, liegen die kombinierten Beiträge üblicherweise im Bereich von 12% bis 18% des pensionsfähigen Gehalts, berechnet nach den eigenen Regeln und der eigenen steuerlichen Gehaltsobergrenze des jeweiligen Systems.
Separat müssen Sie verpflichtende Arbeitnehmerversicherungsbeiträge für Arbeitslosigkeit und Erwerbsunfähigkeit sowie die Arbeitgeber-Gesundheitsabgabe berücksichtigen. Diese Arbeitgeberprämien werden auf Löhne bis zur maximalen Beitragsbemessungsgrenze von 79.409 € für das Steuerjahr 2026 berechnet – eine Obergrenze, die für die Arbeitnehmerversicherungen und die Gesundheitsabgabe gilt, nicht jedoch für Pensionsbeiträge. Die korrekte Berechnung dieser Zahlen sicherzustellen, ist der Hauptgrund, warum Unternehmen von der internen Verwaltung zu spezialisierten lokalen Experten wechseln.
Das richtige Modell wählen: Lohnbuchhaltungsdienst vs. Employer of Record (EOR)
Wie Sie Ihre niederländische Lohnbuchhaltung auslagern, hängt vollständig von Ihrem aktuellen rechtlichen Standort ab. Sie müssen zwischen einem Standard-Lohnbuchhaltungsdienst und einem vollständigen Employer-of-Record-Modell (EOR) wählen. Beide übernehmen zwar die mechanischen Aspekte der Gehaltsauszahlung, unterscheiden sich jedoch grundlegend hinsichtlich der rechtlichen Haftung und der Anforderungen an die Unternehmensstruktur. Diese Wahl bestimmt Ihre Beziehung zu den niederländischen Behörden und Ihre Ausführungsgeschwindigkeit.
Das EOR-Modell dient als umfassende Lösung für Unternehmen ohne niederländische Rechtsform. Bei dieser Vereinbarung fungiert der Anbieter als rechtlicher Arbeitgeber. Er übernimmt die täglichen Verpflichtungen im Arbeitsrecht, in der Sozialversicherung und bei der Lohnsteuer-Compliance. Dieses Modell ist besonders effektiv für Unternehmen, die den niederländischen Markt testen oder ein kleines Team von Remote-Experten einstellen. Es macht eine lokale BV überflüssig und spart Monate an Verwaltungsaufwand sowie erhebliche Gründungskosten.
Der EOR-Vorteil für internationale Expansion
Geschwindigkeit bis zur Marktreife ist der entscheidende Vorteil des EOR-Modells. Sie können Mitarbeitende innerhalb weniger Tage einstellen, anstatt auf den Abschluss der Unternehmensregistrierung zu warten. Der EOR verwaltet den gesamten Mitarbeiterlebenszyklus, von der Erstellung konformer Verträge bis zur Verwaltung verpflichtender Versicherungen. Zudem stellt er sicher, dass die Abläufe den Waadi-Registrierungsanforderungen entsprechen, die für die Personalüberlassung gelten, und berücksichtigt anwendbare Branchenregeln, wie den verpflichtenden Pensionsfonds für die Zeitarbeitsbranche. Dieser Ansatz ermöglicht es Ihrem HR-Team, sich auf das Talentmanagement zu konzentrieren, während der lokale Experte die bürokratische Ausführung und den rechtlichen Schutz übernimmt.
Standard-Lohnbuchhaltung für etablierte BVs
Wenn Sie bereits eine niederländische BV gegründet haben, benötigen Sie einen spezialisierten Lohnbuchhaltungspartner. Dieses Modell konzentriert sich auf die präzise Ausführung monatlicher Anmeldungen und Steuererklärungen. Ihr Partner stellt sicher, dass jede loonaangifte (Lohnsteueranmeldung) bis zum letzten Tag des Monats nach dem Lohnzeitraum eingereicht und bezahlt wird. Zudem verwaltet er die Komplexitäten branchenspezifischer Kollektivarbeitsverträge, die oft spezifische Pensionsbeiträge und Überstundensätze vorschreiben. Dieser Dienst integriert sich in Ihre bestehende Buchhaltungssoftware, um einen nahtlosen Fluss von Finanzdaten und Berichten zu gewährleisten.
Die Wahl erfordert eine strategische Kosten-Nutzen-Analyse. Die Gründung einer lokalen Rechtsform erfordert Vorabinvestitionen in Rechtskosten, Steuerberatung und laufende Unternehmens-Compliance. Ein EOR verursacht eine Servicegebühr, entfernt aber diese Gemeinkosten vollständig. Für viele internationale Unternehmen ist das Outsourcing der niederländischen Lohnbuchhaltung über einen EOR das bevorzugte Vehikel für den Markteintritt, da es sofortigen Schutz vor lokalen Arbeitsrisiken sowie die Möglichkeit zur Skalierung ohne Unternehmensumstrukturierung bietet.
Wie Sie zu einem niederländischen Lohnpartner wechseln
Die Verlagerung Ihrer administrativen Last an einen lokalen Experten ist ein strategischer Wandel, der klinische Präzision erfordert. Es geht nicht nur darum, Tabellenkalkulationen zu verschieben. Sie richten Ihr Unternehmen am strengen Berichtszyklus des Belastingdienst aus. Wenn Sie Ihre niederländische Lohnbuchhaltung auslagern, ist die Übergangsphase die kritischste Phase für langfristige Compliance. Ein strukturierter Ansatz stellt sicher, dass keine Daten verloren gehen und keine Fristen versäumt werden.
Die erste Phase umfasst eine umfassende Prüfung der aktuellen Mitarbeiterdaten und der Vertragskonformität. Sie müssen überprüfen, dass jeder Arbeitsvertrag mit den niederländischen Arbeitsstandards und einem anwendbaren Kollektivarbeitsvertrag übereinstimmt. Dies ist der Zeitpunkt, um den 30%-Regelungsstatus für internationale Mitarbeitende zu bestätigen und sicherzustellen, dass Personalakten vollständig sind. Sobald die Daten überprüft sind, müssen Sie einen klaren Kommunikationsfluss zwischen Ihrem HR-Team und dem lokalen Anbieter herstellen. Dies verhindert Verzögerungen bei der Bearbeitung monatlicher Änderungen wie Krankheitsurlaub, Neueinstellungen oder Bonuszahlungen.
Ein erfolgreicher Übergang beruht auf einem festen Lohnkalender. Dieser Zeitplan muss die Frist der loonaangifte berücksichtigen, die auf den letzten Tag des Monats nach dem Lohnzeitraum fällt. Führen Sie vor dem endgültigen Go-Live einen "Schattenlauf" durch: eine parallele Lohnabrechnung, bei der der neue Anbieter die Daten eines vorherigen Monats berechnet, um sicherzustellen, dass die Ergebnisse genau mit Ihren historischen Aufzeichnungen übereinstimmen. Dieser Schritt bestätigt, dass Sozialversicherungsbeiträge und Urlaubsgeldrückstellungen mit voller Genauigkeit berechnet werden.
Datenmigration und DSGVO-Sicherheitsstandards
Sicherheit hat bei der Datenmigration oberste Priorität und ist nicht verhandelbar. Alle sensiblen Mitarbeiterinformationen müssen über verschlüsselte Kanäle übertragen werden, um EU- und niederländische DSGVO-Standards zu erfüllen. Ihr Anbieter muss zudem ein robustes System zur Aufbewahrung von Aufzeichnungen nachweisen. Das niederländische Recht verlangt, dass zentrale Lohn- und Verwaltungsunterlagen 7 Jahre lang aufbewahrt werden, während bestimmte Mitarbeiterdokumente, wie Lohnsteuerbescheinigungen und Kopien von Ausweisdokumenten, 5 Jahre nach Beendigung des Beschäftigungsverhältnisses aufbewahrt werden müssen. Genaue historische Daten sind Ihre wichtigste Verteidigung bei einer rückwirkenden Steuerprüfung.
Einrichtung monatlicher Melde- und Zahlungszyklen
Die Koordination des loonheffingen-Zyklus (Lohnsteuer) ist der letzte Schritt. Ihr Partner verwaltet den Fluss der Nettogehaltszahlungen an Mitarbeitende und stellt gleichzeitig sicher, dass die Steuerbehörde die korrekten Beträge pünktlich erhält. Dieser Prozess umfasst auch die Verwaltung lokaler Reisekostenzuschüsse, wie der steuerfreien Kilometerpauschale, sowie Spesenabrechnungen. Der Wechsel zu einem lokalen Experten ermöglicht es Ihnen, die mechanische Ausführung der niederländischen Lohnbuchhaltung mit Vertrauen zu übergeben. Kontaktieren Sie uns noch heute, um Ihren Übergang zu einem konformen niederländischen Lohnmodell zu starten.
Strategisches Lohnmanagement mit ICSPayroll
Die Verwaltung einer niederländischen Belegschaft erfordert ein Maß an spezialisiertem Fokus, das generische globale Plattformen oft nicht bieten können. Während automatisierte Systeme grundlegende Berechnungen übernehmen, fehlt ihnen häufig die Nuance, die für die spezifischen Berichtsanforderungen des Belastingdienst erforderlich ist. ICSPayroll bietet die lokalisierte Expertise, die notwendig ist, um als Brücke zwischen Ihrer internationalen Strategie und der lokalen Umsetzung zu fungieren. Unser Modell priorisiert direkte, von Menschen geleitete Interaktion und stellt sicher, dass Ihr Unternehmen präzise Beratung auf Basis der aktuellen Vorschriften von 2026 erhält, anstatt automatisierter Antworten.
Wir fungieren als schützender Hüter Ihrer niederländischen Geschäftstätigkeit. Unser Team verwaltet den gesamten Lohnzyklus mit klinischer Präzision, von der Berechnung des verpflichtenden 8%igen Urlaubsgelds bis zur Bearbeitung von 30%-Regelungsanträgen. Durch die Sicherung dieser spezifischen Steuervorteile helfen wir Ihnen, die Mitarbeiterbindung zu maximieren und einen Wettbewerbsvorteil auf dem lokalen Markt zu behalten. Wenn Sie Ihre niederländische Lohnbuchhaltung an einen dedizierten lokalen Experten auslagern, beseitigen Sie die administrativen Reibungsverluste, die internationales Wachstum oft ausbremsen.
Lokale Expertise für internationales Wachstum
ICSPayroll fungiert als Ihre Präsenz vor Ort für niederländische Compliance. Wir bieten internationalen CFOs transparente Berichterstattung und klare Prozesstransparenz, was für die Finanzplanung unerlässlich ist. Diese Transparenz ist entscheidend, wenn internationale Teams erstmals in den niederländischen Markt eintreten. Wir haben zahlreiche Übergänge erfolgreich verwaltet und dabei sichergestellt, dass jeder Mitarbeiter ohne Verzögerung in das System integriert wird. Unsere dedizierten Account Manager bieten die Kontinuität und Verantwortlichkeit, die große, gesichtslose Outsourcing-Unternehmen einfach nicht erreichen können.
Optimierte Compliance für Remote-Teams
Die Verwaltung einer verteilten Belegschaft in den Niederlanden erfordert ständige Aufmerksamkeit für sich ändernde Arbeitsstandards. Jeder Vertrag muss den gesetzlichen Anforderungen von 2026 entsprechen, einschließlich des Mindeststundenlohns von 14,99 €, der ab dem 1. Juli 2026 für Arbeitnehmer ab 21 Jahren gilt (gegenüber 14,71 € im ersten Halbjahr, mit proportional angepassten Jugendtarifen und der nächsten Indexierung am 1. Januar 2027). ICSPayroll stellt sicher, dass Ihre Mitarbeitenden korrekt und pünktlich bezahlt werden, unabhängig davon, wo sie sich befinden. Wir übernehmen die technische Integration lokaler Reisekostenzuschüsse und Spesenerstattungen und stellen sicher, dass jede Zahlung dem niederländischen Steuerrecht entspricht.
Eine sichere und konforme Präsenz in den Niederlanden aufrechtzuerhalten, muss keine administrative Belastung sein. Unser spezialisierter Fokus bietet die Zuverlässigkeit, die Ihr Unternehmen benötigt, um in einem komplexen regulatorischen Umfeld erfolgreich zu sein. Optimieren Sie Ihre niederländische Lohnbuchhaltung noch heute mit ICSPayroll, um Ihre operative Zukunft zu sichern und Ihren Mitarbeitenden die verdiente Sicherheit zu geben.
Sichern Sie Ihre operative Zukunft in den Niederlanden
Die niederländische Lohnbuchhaltung zu meistern erfordert mehr als administrative Sorgfalt; es verlangt einen proaktiven Ansatz gegenüber sich wandelndem Arbeitsrecht, vom verpflichtenden 8%igen Urlaubsgeld bis zur gesetzlichen Vermutung eines Arbeitsverhältnisses, die am 31. Dezember 2026 in Kraft tritt. Genauigkeit ist Ihre wichtigste Verteidigung gegen regulatorische Reibung. Indem Sie Ihre niederländische Lohnbuchhaltung auslagern, sichern Sie sich ein stabiles Fundament für internationales Wachstum und schützen Ihr Unternehmen vor den Komplexitäten des Belastingdienst.
ICSPayroll fungiert als Ihr lokaler Experte und schützender Hüter in diesem risikoreichen Umfeld. Unser Team bietet spezialisierte EOR- und Lohnbuchhaltungsdienste, die darauf ausgelegt sind, Risiken zu mindern und administrative Belastungen zu beseitigen. Als Experten für 30%-Regelungsanträge stellen wir sicher, dass Ihre Talente zufrieden bleiben und Ihre Anmeldungen makellos bleiben. Wir bieten die von Menschen geleitete Unterstützung, die globale, automatisierte Plattformen einfach nicht replizieren können.
Holen Sie sich noch heute eine konforme niederländische Lohnlösung von ICSPayroll. Wir freuen uns darauf, Ihnen zu helfen, eine nahtlose, professionelle Präsenz auf dem niederländischen Markt aufzubauen.
Quellen und weiterführende Informationen
- Artikel 7:692 niederländisches BW, gesetzliche Definition des Payrollings
- Artikel 7:690 BW, der Arbeitnehmerüberlassungsvertrag (uitzendovereenkomst)
- Artikel 8 Waadi, Gleichbehandlungsgrundsatz beim Entgelt für überlassene Arbeitskräfte
- Stichting Normering Arbeid, Register der nach NEN 4400-1 geprüften Payroll- und Personaldienstleister
- Belastingdienst, niedriger und hoher AWf-Arbeitslosenbeitrag und deren Anwendung
- Niederländische Arbeitsaufsicht, Durchsetzung, Kontrollen und Sanktionspolitik
- CBS, Arbeitnehmerentgelt und Beschäftigung nach Wirtschaftszweig (Datensatz 84165ENG)
- Eurostat, Arbeitskostenniveau je Stunde nach NACE-Tätigkeit (Datensatz lc_lci_lev)
- Hoher Rat, 11. April 2025, ECLI:NL:HR:2025:543: Arbeitnehmerüberlassung nach Art. 7:690 BW bei Plattformarbeit

Häufig gestellte Fragen
The 30% ruling is a tax incentive that allows employers to provide up to 30% of a qualifying employee's salary as a tax-free allowance for extraterritorial costs. For the 2026 fiscal year, the employee's taxable salary after applying the allowance must be at least €48,013, or €36,497 for employees under 30 with a qualifying master's degree, in gross terms roughly €68,590 and €52,139 respectively. The allowance applies to salary up to €262,000, and the rate falls to 27% from 2027 for employees who first used the scheme in 2024 or later. The application is submitted jointly by employer and employee to the Belastingdienst, ideally within four months of the first working day, and our team manages the entire filing process to ensure all criteria are met.
You don't strictly need a Dutch bank account if you partner with a local provider that manages payments through their own SEPA-compliant infrastructure. SEPA accounts from other EU countries are legally accepted, but using a local partner simplifies the distribution of net salaries and tax payments. This approach ensures your business remains compliant without the administrative burden of opening a local legal entity.
Employers contribute to several funds, including the General Unemployment Fund (AWf) at 2.74% for qualifying permanent contracts (7.74% for flexible contracts) and the employer healthcare levy (Zvw) at 6.10%. The disability fund (Aof) premium is differentiated: 6.27% for smaller employers and 7.63% for larger employers, plus the individually set Whk premium and a 0.50% childcare surcharge. These employer contributions are calculated over wages up to the maximum premium base of €79,409 for 2026.
Dutch law requires employers to pay at least 70% of an employee's salary for up to 104 weeks during illness, and in the first 52 weeks the payment may not drop below the statutory minimum wage. In many industries, Collective Labor Agreements mandate 100% payment during the first year. When you outsource your Dutch payroll, your provider manages the necessary reporting to the occupational health service (arbodienst) and ensures all payments align with these statutory requirements.
Yes, hiring through an Employer of Record is the most efficient way to employ staff in the Netherlands without establishing a local legal entity. The EOR acts as the legal employer, assuming the administrative duties and employment-law obligations associated with Dutch labor law, including Waadi registration where personnel are supplied. This model allows you to outsource Dutch payroll management entirely while maintaining a compliant and professional presence in the market.
The 13th-month salary is not a statutory requirement in the Netherlands. It is a discretionary benefit often included in individual employment contracts or specific Collective Labor Agreements. When applicable, it is typically equivalent to one month's gross salary and is paid in December. Employers use this benefit as a strategic tool for talent retention and competitive compensation packages.
Onboarding a new hire typically takes between 1 to 3 business days once the underlying payroll infrastructure is established. If you are setting up an EOR arrangement for the first time, the initial implementation usually takes 1 to 2 weeks. This timeline includes drafting compliant contracts, verifying employee data, and ensuring all tax registrations are active with the Dutch authorities.
Non-compliance results in immediate financial penalties, including fines for late loonaangifte filings and interest charges on unpaid wage taxes. Since the DBA enforcement moratorium was lifted on 1 January 2025, the Belastingdienst also actively audits for bogus self-employment and can impose retroactive assessments. From 31 December 2026, the new legal presumption of employment for workers paid €38 per hour or less further raises the misclassification risk in civil proceedings. Incorrect classification can lead to retrospective wage tax and social security claims and significant legal costs, making local expertise a vital safeguard for your business.


