Werknemers betalen in Nederland: Een payrollgids voor 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Een Nederlandse werknemer correct betalen begint vóór de betaaldag, en het oprichten van een lokaal bedrijf is niet altijd de eerste stap. Als u uitzoekt hoe u werknemers in Nederland moet betalen, gaat de uitdaging verder dan het berekenen van het nettosalaris. U moet ook begrijpen welke werkgeverskosten van toepassing zijn, wat gerapporteerd moet worden, en hoe u de payroll op schema houdt.
Het overeenkomen van een brutosalaris is slechts het begin. Het payrollproces moet rekening houden met belastinginhoudingen, werkgeverspremies, werknemersdossiers en indienings- en betalingstermijnen. De route die u kiest, beïnvloedt ook wie welke verantwoordelijkheid draagt en of u een Nederlandse juridische entiteit nodig heeft voordat u werft.
Deze gids beschrijft de stappen van salarisovereenkomst tot betaling, legt de belangrijkste Nederlandse payrollverplichtingen uit, en vergelijkt het in dienst nemen van personeel via uw eigen Nederlandse entiteit met het gebruik van een Employer of Record. Voor internationale werkgevers kan een Employer of Record het aannemen van personeel mogelijk maken vóór of zonder een Nederlandse BV. U krijgt een duidelijker beeld van de praktische opties en de controles die helpen om salarisbetalingen accuraat en compliant te houden.
Belangrijkste punten
- Begrijp hoe payroll inhoudingen van het brutosalaris van een werknemer, werkgeverspremies en het nettoloon dat zij ontvangen scheidt.
- Vergelijk directe payroll via een Nederlandse entiteit met een Employer of Record-constructie om te bepalen wie de werkgevers- en payrollverplichtingen beheert.
- Volg een duidelijke payrollvolgorde, van het controleren van werknemersgegevens en salariswijzigingen tot het uitbetalen van lonen, indienen en bewaren van documenten.
- Leer hoe u werknemers in Nederland betaalt met een proces dat salarisberekeningen en payrolladministratie op koers houdt.
- Zie hoe beheerde EOR en payrolladministratie payrollgerelateerde arbeidskosten kan consolideren in één maandelijkse factuur.
Voor het eerste salaris: Wat het betalen van werknemers in Nederland inhoudt
Nederlandse payroll is het proces van het berekenen van het nettoloon van een werknemer, het uitbetalen ervan, het afdragen van de vereiste bedragen en het bijhouden van de gerelateerde administratie. De bankoverschrijving is slechts een onderdeel van het proces. Een conforme payrollverwerking verbindt de arbeidsvoorwaarden met nauwkeurige berekeningen, salarisstrookinformatie, rapportage en archivering.
Voor een internationale werkgever begint het beslissen over hoe werknemers in Nederland te betalen met het vaststellen van een conforme route vóór de eerste payrollverwerking. Directe tewerkstelling kan registratie voor Nederlandse loonheffingen en doorlopende administratie met zich meebrengen. Een Employer of Record (EOR) kan een Nederlandse juridische werkgever bieden wanneer uw bedrijf personeel wil aannemen vóór of zonder een Nederlandse entiteit op te richten.
Wat betekent het om een werknemer in Nederland te betalen?
Personeel betalen omvat meer dan het overmaken van het afgesproken salaris. De werkgever berekent het bruto-nettoloon, verstrekt een salarisstrook, betaalt de werknemer, rapporteert payrollinformatie en draagt de verschuldigde bedragen af. Payrolladministraties moeten ook worden bijgehouden. Deze taken zijn met elkaar verbonden: een wijziging in salaris of arbeidsomstandigheden kan van invloed zijn op berekeningen, de salarisstrook en gerapporteerde cijfers.
Het arbeidscontract legt de belangrijkste voorwaarden vast, terwijl een toepasselijke collectieve arbeidsovereenkomst (CAO) ook van invloed kan zijn op de loonafspraken. Voor actuele vereisten, raadpleeg de richtlijnen van de Nederlandse overheid op Business.gov.nl over het betalen van personeel en lonen. Dit biedt een nuttige referentie voor het controleren van werkgeversverplichtingen bij het voorbereiden van de payroll.
Wat moet een internationale werkgever regelen voordat de payroll begint?
Leg de arbeidsrelatie, het afgesproken salaris, de startdatum en de payrollverantwoordelijkheid vast vóór de eerste salarisperiode. Stel vervolgens vast wie als Nederlandse werkgever zal optreden en de gerelateerde administratie zal beheren. Als uw bedrijf de werknemer rechtstreeks in dienst neemt, bepaal dan of het zich moet registreren voor Nederlandse loonheffingen en bereid u voor om uw eigen payrollverplichtingen te beheren. Alternatief kan een EOR-constructie optreden als de lokale werkgever en de payrolladministratie afhandelen.
Deze beslissingen beïnvloeden de informatie die nodig is voor de payrollverwerking. Bevestig de gegevens van de werknemer, de overeengekomen salarisvoorwaarden en welke partij de lonen zal berekenen, salarisstroken zal verstrekken, payroll zal rapporteren en administratie zal bijhouden. Los eventuele onzekerheden op vóór de startdatum in plaats van registratie of payroll-opzet te behandelen als een taak voor de betaaldag.
Arbeidsvoorwaarden bepalen ook het proces. Verduidelijk welke loonafspraken van toepassing zijn, inclusief relevante CAO-voorwaarden, en zorg ervoor dat de verantwoordelijke payrollroute de nodige informatie heeft om deze toe te passen. Buitenlandse werkgevers die contractvoorwaarden en verantwoordelijkheden beoordelen, kunnen de gids Arbeidsrecht in Nederland voor Buitenlandse Werkgevers: 2026 Compliancy Gids raadplegen. Met de werkgever, voorwaarden en payrollverantwoordelijkheden vastgesteld, kan de eerste salarisrun op een duidelijke basis verdergaan.
Hoe de Nederlandse payroll het brutosalaris omzet in nettoloon
Brutosalaris is het uitgangspunt, niet het bedrag dat een werknemer ontvangt of het volledige bedrag dat een werkgever uitgeeft. Payroll scheidt inhoudingen van het brutosalaris van de werknemer en kosten die de werkgever afzonderlijk betaalt. Door deze categorieën gescheiden te houden, kunnen werkgevers de salarisstrook uitleggen en de volledige kosten van een arbeidsregeling inschatten.
Welke bedragen beïnvloeden het nettoloon van een werknemer?
Payroll begint met het brutosalaris voor de loonperiode. Vervolgens worden de loonheffingen en eventuele werknemers inhoudingen, zoals een werknemerspensioenpremie, berekend. Het resterende bedrag is het nettoloon, dat naar de werknemer wordt overgemaakt. De berekening hangt af van de omstandigheden van de individuele werknemer en toepasselijke regelingen, dus een algemene schatting geeft mogelijk niet het nettoloon van een specifieke persoon weer.
De salarisstrook maakt de berekening zichtbaar. Het toont hoe het brutosalaris, inhoudingen en nettoloon met elkaar verband houden, zodat de werknemer het ontvangen bedrag kan begrijpen. Controleer of het de overeengekomen arbeidsvoorwaarden en eventuele wijzigingen die van toepassing zijn op de periode weergeeft.
Welke payrollkosten komen voor rekening van de werkgever?
Werkgeverskosten staan los van bedragen die van het brutosalaris worden ingehouden. Deze kunnen bestaan uit werkgeverspremies, het werkgeversdeel van een pensioenregeling indien van toepassing, en arbeidsverplichtingen zoals vakantiegeld en doorbetaling bij ziekte. Toepasselijke premietarieven en grondslagen zijn afhankelijk van de relevante omstandigheden en de loonperiode. Raadpleeg de actuele Nederlandse loonheffingsrichtlijnen bij het opstellen van berekeningen.
Vakantiegeld bedraagt over het algemeen 8% van het brutosalaris en dient consistent te worden behandeld met de arbeidsvoorwaarden. Bij ziekte is loon doorbetaling een afzonderlijke werkgeversverplichting. Raadpleeg de richtlijnen van de Nederlandse overheid over de doorbetaling van loon bij ziekte bij het beoordelen van de toepasselijke behandeling. Pensioenregelingen kunnen premies verdelen over werkgever en werknemer, dus een werknemerspensioeninhouding mag niet worden geteld als een werkgeverspremie.
- Loonheffing en toepasselijke inhoudingen werknemer
- Werknemerspensioenpremie, indien van toepassing
- Nettoloon is het resulterende bedrag dat aan de werknemer wordt overgemaakt
- Werkgeverspremies, berekend aan de hand van het toepasselijke tarief en de grondslag
- Werkgeverspensioenpremie, indien van toepassing
- Vakantiegeld en andere arbeidsverplichtingen
Nettoloon is niet de totale arbeidskost van de werkgever: het is het bedrag dat aan de werknemer wordt betaald na toepasselijke inhoudingen, terwijl werkgeverspremies en andere arbeidskosten afzonderlijk zijn. Controleer de relevante tarieven en grondslagen voor elke loonperiode in plaats van te vertrouwen op aannames uit een eerdere berekening.
Voor meer details over payrolladministratie, raadpleeg de Nederlandse Payrolladministratie: De Complete Referentiegids 2026. Beheerde payrolladministratie kan helpen de werknemersbetaling en werkgeverskosten georganiseerd te houden; ICSPayroll's Nederlandse payrolladministratie ondersteunt dat proces.
Kies uw Nederlandse payrollroute: Directe payroll of een Employer of Record
De juiste payrollroute hangt af van wie de werknemer wettelijk in dienst zal nemen en wie de daaruit voortvloeiende Nederlandse verplichtingen zal beheren. Bij directe payroll is uw Nederlandse entiteit de werkgever. Bij een Employer of Record (EOR) neemt de EOR de werknemer lokaal in dienst en beheert deze de arbeidsadministratie voor uw bedrijf. Beide routes kunnen een conforme betaling ondersteunen, maar ze leggen de verantwoordelijkheid en opzetvereisten in verschillende handen.
- Uw entiteit is de Nederlandse wettelijke werkgever.
- Uw bedrijf beheert zijn Nederlandse arbeids- en payrollverplichtingen.
- U regelt payrollprocessen, aangiften, werknemersdossiers en doorlopende administratie.
- Deze route past bij bedrijven die bereid zijn om als werkgever in Nederland te opereren.
- De EOR is de wettelijke werkgever van de werknemer in Nederland.
- De EOR beheert de lokale arbeidsrechtelijke naleving en payrolladministratie.
- Uw bedrijf verstrekt de benodigde informatie om de tewerkstelling te beheren en betaalt de overeengekomen arbeidskosten.
- Deze route maakt het mogelijk om personeel aan te nemen vóór of zonder uw eigen Nederlandse BV.
Wanneer past directe payroll via een Nederlandse entiteit?
Directe payroll is geschikt voor een bedrijf met een Nederlandse entiteit dat klaar is om de rol van werkgever op zich te nemen. Het bedrijf moet zijn eigen payrollproces, aangiften en arbeidsadministratie beheren, waarbij nauwkeurige werknemers- en salarisgegevens worden bijgehouden wanneer de omstandigheden veranderen. Payrollsoftware kan helpen bij het berekenen van lonen of het organiseren van taken, maar het ontslaat het bedrijf niet van zijn verantwoordelijkheden als werkgever.
Wanneer kan een EOR het aannemen van personeel in Nederland vereenvoudigen?
Een EOR kan nuttig zijn wanneer uw bedrijf personeel in Nederland moet aannemen, maar nog geen Nederlandse BV heeft, of er de voorkeur aan geeft deze niet op te richten vóór het aannemen. De EOR wordt de wettelijke werkgever en beheert de lokale naleving van de arbeidswetgeving, de salarisadministratie en de gerelateerde dossiers. Uw bedrijf blijft de bedrijfsactiviteiten aansturen en nauwkeurige personeelsgegevens verstrekken, maar het beheert niet de Nederlandse payroll als de directe werkgever.
Die rol onderscheidt een EOR van payrollsoftware. Software is een hulpmiddel voor het verwerken of organiseren van de payroll; het wordt niet de wettelijke werkgever van de werknemer. Een EOR wel. De regeling verandert daarom wie de lokale arbeidsrelatie beheert en de werkgeversadministratie uitvoert, in plaats van simpelweg te veranderen hoe salarisberekeningen worden geproduceerd.
Om te beslissen hoe u werknemers in Nederland betaalt, moet u overwegen of uw bedrijf klaar is om als Nederlandse werkgever op te treden en de bijbehorende verplichtingen zelf te beheren. Als dat zo is, kan directe payroll via een Nederlandse entiteit geschikt zijn. Als u een lokale werkgever nodig heeft zonder eerst uw eigen BV op te richten, biedt een EOR een andere route. Bedrijven die dit model overwegen, kunnen de bestaande gids, Employer of Record Nederland: De Gids 2026 voor Compliante Aanname, raadplegen voor meer informatie over compliant aannemen via een EOR.
Hoe werknemers in Nederland te betalen: Voer elke payrollstap stap voor stap uit
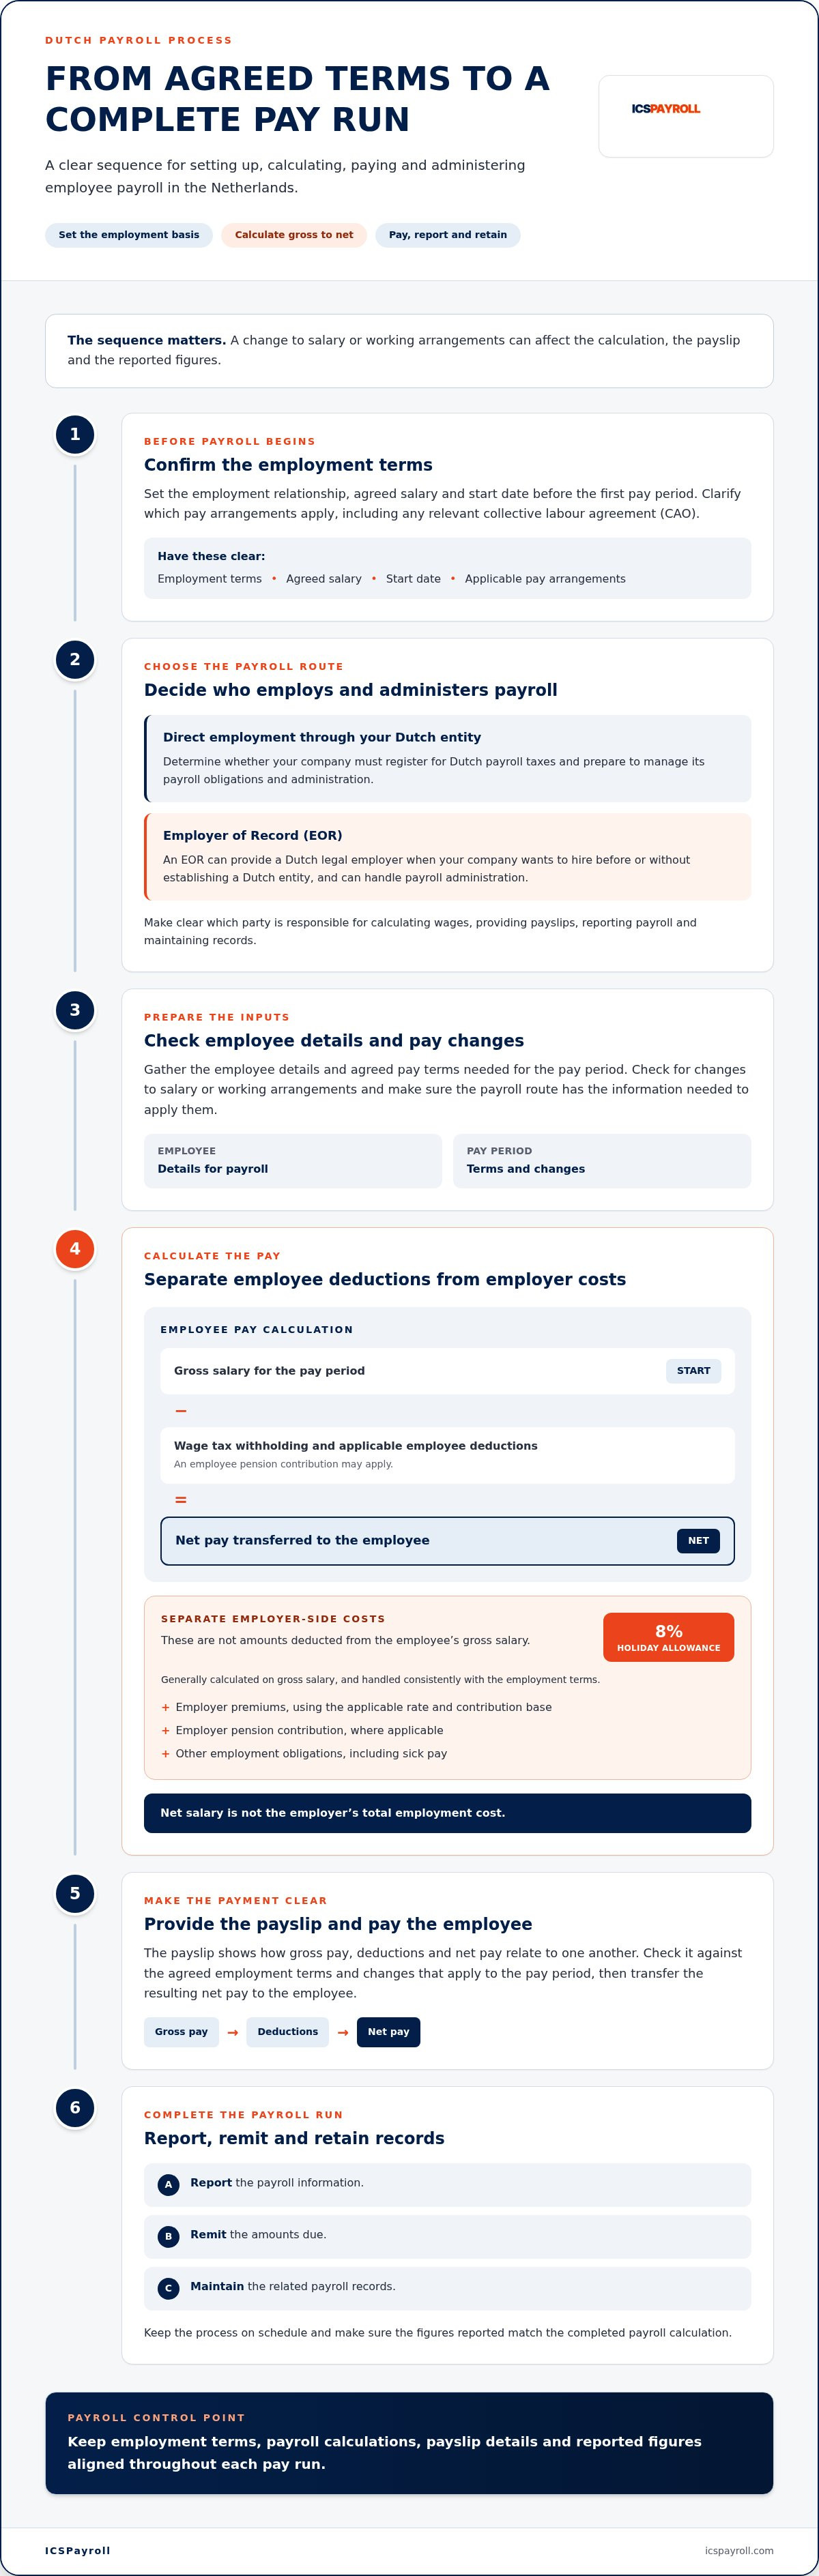
Een consistente payrollverwerking beweegt van het controleren van werknemerswijzigingen naar het uitbetalen van lonen, het indienen van payrollinformatie en het bewaren van dossiers. Volg dezelfde volgorde elke loonperiode, met een duidelijke controle voordat de betaling wordt geautoriseerd.
- Verzamel en valideer wijzigingen. Bevestig goedgekeurde salariswijzigingen, werktijd, verlof, toepasselijke toeslagen en werknemersgegevens. Controleer of de informatie overeenkomt met de arbeidsvoorwaarden en eventuele relevante collectieve arbeidsovereenkomst.
- Bereid de berekening voor. Bereken het brutosalaris voor de periode, en houd vervolgens rekening met toepasselijke inhoudingen en werkgeversbedragen. Gebruik de tarieven en grondslagen die van toepassing zijn op deze loonperiode, niet aannames die zijn overgenomen van een eerdere verwerking.
- Controleer de resultaten. Vergelijk de cijfers met de overeengekomen voorwaarden en goedgekeurde wijzigingen. Controleer het brutosalaris, inhoudingen, werkgeverspremies en salarisstrookgegevens. Onderzoek onverklaarde verschillen voordat u de betaling autoriseert.
- Betaal de lonen. Maak het nettosalaris van de werknemer over volgens de overeengekomen betalingsafspraken en verstrek een duidelijke salarisstrook met de berekening.
- Dien de aangifte loonheffingen in en betaal de verschuldigde bedragen. Dien de aangifte in en voldoe de gerapporteerde bedragen vóór de relevante deadline.
- Bewaar payrolladministratie. Houd de berekening, ondersteunende werknemersinformatie, salarisstrook en aangiftegegevens georganiseerd, zodat ze kunnen worden opgevraagd wanneer nodig.
Bereid en controleer de payrollberekening
Begin met goedgekeurde broninformatie in plaats van alleen te vertrouwen op het vorige payrollbestand. Vergelijk het contract en het huidige salaris met gewerkte uren, opgenomen verlof, toeslagen en andere wijzigingen voor de periode. Bevestig dat de werknemersgegevens accuraat zijn. Controleer vervolgens inhoudingen, werkgeverspremies en salarisstrookcijfers voordat u de verwerking goedkeurt. Pas eventuele relevante collectieve arbeidsovereenkomstvoorwaarden toe naast de huidige payrolltarieven.
Onderzoek verschillen ten opzichte van de vorige periode. Een wijziging kan correct zijn, zoals bijgewerkte werktijden of goedgekeurd verlof, maar moet een duidelijke verklaring en ondersteunende informatie hebben. Deze controle helpt ontbrekende wijzigingen en rekenfouten te identificeren vóór de betaling.
Betaal lonen, dien in en bewaar administratie
Voer de betaling uit volgens de overeengekomen arbeidsvoorwaarden en verstrek de werknemer een salarisstrook die de berekening duidelijk weergeeft. Bewaar betalingsinformatie en payrollberekeningen samen, zodat de salarisstrook van de werknemer kan worden afgestemd op de gerapporteerde cijfers.
De aangifte loonheffingen, of loonaangifte, moet uiterlijk op de laatste dag van de maand volgend op de loonperiode worden ingediend. Payrolladministratie moet zeven jaar worden bewaard. Neem beide verplichtingen op in de payrollkalender en volg de richtlijnen voor loonheffingen van de Belastingdienst voor aangifte- en bewaarvereisten. Een kalenderherinnering moet de gedekte periode aangeven en voldoende tijd laten om de aangifte te controleren vóór indiening.
Deze workflow maakt hoe werknemers in Nederland te betalen tot een herhaalbaar controleproces: valideren, berekenen, controleren, betalen, indienen en bewaren. Voor ondersteuning bij het beheren van Nederlandse payrolladministratie, maak gebruik van de beheerde payrollservice van ICSPayroll.
Betaal Nederlandse werknemers met de beheerde EOR- en payrollservice van ICSPayroll
Internationale werkgevers kunnen gebruikmaken van de op Nederland gerichte Employer of Record (EOR) en full-service payrolladministratie van ICSPayroll om personeel in Nederland in dienst te nemen, terwijl zij zich richten op hun bedrijf. Met een EOR-regeling wordt ICSPayroll de lokale wettelijke werkgever en beheert het de Nederlandse arbeidsadministratie. Indiensttreding kan beginnen voordat een Nederlandse BV is opgericht of zonder een Nederlandse entiteit.
Wat beheert ICSPayroll voor een internationale werkgever?
De service brengt belangrijke payroll- en arbeidsadministratie samen. ICSPayroll beheert payrollberekeningen en salarisstroken, payrollaangiften, werkgeverspremies, HR-administratie en toegang tot het werknemersportaal. Ondersteuning bij ziekteverzuim is ook inbegrepen, wat helpt om de arbeidsadministratie verbonden te houden met de omstandigheden van de werknemer.
Arbeidskosten worden geconsolideerd in één maandelijkse factuur. De payrollfactor wordt berekend door het brutosalaris van de werknemer te vermenigvuldigen met de toepasselijke factor. Dit resulteert in een enkel maandelijks bedrag voor payrollgerelateerde arbeidskosten, in plaats van dat de werkgever elk payrollonderdeel afzonderlijk hoeft te coördineren. De factor weerspiegelt de toepasselijke arbeidskosten voor de regeling.
Immigratiesponsoring wordt geregeld via onze erkende partner. Dit staat los van 30%-regelingondersteuning: immigratiesponsoring betreft immigratie, terwijl de 30%-regeling wordt toegekend door de Belastingdienst. ICSPayroll kan in aanmerking komende 30%-regelingaanvragen ondersteunen, maar de geschiktheid en goedkeuring worden bepaald via het toepasselijke proces.
Wat gebeurt er nadat een werkgever klaar is om verder te gaan?
Zodra de werknemersgegevens zijn verstrekt, stuurt ICSPayroll binnen 24 uur een offerte op maat. Na akkoord worden de serviceovereenkomst en het arbeidscontract binnen enkele dagen opgesteld. Dit biedt de werkgever een duidelijke route van het delen van wervingsdetails tot het opzetten van de arbeidsregeling en de payrolladministratie.
Voor in aanmerking komende werknemers kan ICSPayroll assisteren bij een 30%-regelingaanvraag. De aanvraag is onderworpen aan de relevante voorwaarden en een beslissing van de Belastingdienst. Voor niet-Schengenpersoneel dat ondersteuning nodig heeft bij de aanvraag voor een kennismigrantenvergunning, duurt een versnelde aanvraag doorgaans ongeveer drie weken. Dit is een typische verwerkingstermijn, geen belofte van goedkeuring; immigratiesponsoring wordt geregeld via onze erkende partner.
De beheerde regeling is ontworpen voor bedrijven die een Nederlandse wettelijke werkgever en lokale payrolladministratie willen zonder eerst een eigen Nederlandse entiteit op te richten. Het plaatst arbeidsadministratie, payrollverwerking en gerelateerde dossiers binnen een op Nederland gerichte service, terwijl de klant zich richt op het aansturen van zijn bedrijf. De maandelijkse factuur consolideert ook payrollgerelateerde kosten tot een duidelijk totaalbedrag.
Voor internationale werkgevers die klaar zijn om een Nederlandse wervingsregeling op te zetten, start uw Nederlandse EOR- en payrollopzet met ICSPayroll.
Maak uw Nederlandse wervingsplan payroll-klaar
Uw volgende stap is om een wervingsbeslissing om te zetten in een duidelijk operationeel plan. Bevestig wie de persoon in dienst zal nemen, wie de payrolladministratie zal beheren en hoe werknemersinformatie en goedkeuringen de personen bereiken die verantwoordelijk zijn voor elke salarisrun. Duidelijke verantwoordelijkheid vanaf het begin helpt de payroll betrouwbaar te houden naarmate uw Nederlandse team groeit.
Kiezen hoe u werknemers in Nederland betaalt, gaat uiteindelijk over het vinden van een werkbare manier om aan de lokale arbeidsverplichtingen te voldoen en tegelijkertijd uw bedrijfsplannen te ondersteunen. U kunt dat proces intern opbouwen of een beheerde regeling gebruiken die de Nederlandse arbeidsadministratie bij een lokale specialist onderbrengt. De juiste keuze geeft uw team een duidelijk pad van onboarding tot doorlopende payroll, zonder essentiële verantwoordelijkheden onduidelijk te laten.
Zet de volgende stap met een op Nederland gerichte arbeids- en payrollpartner. Huur met vertrouwen in Nederland en ga verder met een duidelijk plan voor uw team.
Veelgestelde vragen
Wat is het minimumloon in Nederland in 2026?
Voor werknemers van 21 jaar en ouder bedraagt het wettelijk minimumuurloon €14,71 vanaf 1 januari 2026 en €14,99 vanaf 1 juli 2026. Pas het tarief toe dat van kracht was op de datum dat de uren werden gewerkt, ook indien een loonperiode beide data omvat. Raadpleeg de minimumloonrichtlijnen van de Nederlandse overheid voordat u het loon vaststelt of beoordeelt, en werk de payrollinstellingen bij voor de ingangsdatum.
Hoeveel betalen werkgevers aan Nederlandse payrollpremies?
Voor 2026 omvatten de vermelde werkgeverstarieven AWf van 2,74% of 7,74%, Aof van 6,27% of 7,63%, en werkgevers Zvw van 6,10%. De maximale premiegrondslag bedraagt €79.409. Het toepasselijke tarief is afhankelijk van de bijdrage en relevante omstandigheden, dus pas niet één percentage toe op elke werknemer of kost. Raadpleeg de loonheffingsrichtlijnen van de Belastingdienst en de actuele officiële tarieven voordat u de arbeidskosten berekent.
Hoeveel ziektegeld moet een werkgever in Nederland betalen?
Nederlandse werkgevers betalen over het algemeen 70% van het loon door gedurende maximaal 104 weken ziekte, met een minimumloongrens gedurende het eerste jaar. Deze verplichting is gebaseerd op artikel 7:629 van het Burgerlijk Wetboek. Loon doorbetaling en re-integratie zijn afzonderlijke verantwoordelijkheden: re-integratie volgt een eigen proces en stappen. De Nederlandse overheid licht loon doorbetaling bij ziekte toe in haar officiële richtlijnen.
Is vakantiegeld verplicht in Nederland?
Vakantiegeld bedraagt over het algemeen 8% van het brutosalaris en dient in de payroll te worden meegenomen. Maak de berekening en betalingswijze duidelijk aan de werknemer, en controleer de arbeidsvoorwaarden en eventuele toepasselijke collectieve arbeidsovereenkomst. Indien een uitzondering of aanpassing van toepassing kan zijn, controleer dan de actuele officiële regels voordat u de payrollbehandeling wijzigt. Zorg er bijvoorbeeld voor dat de toeslag consistent wordt behandeld bij het beoordelen van salariswijzigingen of het opstellen van een nieuwe arbeidsregeling.
Hoe beïnvloedt de 30%-regeling de Nederlandse payroll?
Als een werknemer in aanmerking komt en de Belastingdienst de regeling toekent, kan de werkgever de goedgekeurde fiscale behandeling toepassen via de Nederlandse payroll. Het is niet automatisch: geschiktheid, salarisvereisten en aanvraagtijdstip zijn van belang. Bevestig de omstandigheden van de werknemer en de huidige 2026 salarisnormen, maximum en tarief in de richtlijnen van de Belastingdienst voordat u deze toepast. De status van immigratiesponsor bepaalt niet de geschiktheid voor de regeling.
Wanneer is de Nederlandse aangifte loonheffingen verschuldigd?
Volgens het Feitenblad 2026 is de aangifte loonheffingen, of loonaangifte, uiterlijk op de laatste dag van de maand volgend op de loonperiode verschuldigd. Bevestig de relevante periode en actuele indieningsinstructies in officiële richtlijnen, en stel een kalenderherinnering in voor elke rapportageperiode. Payrolladministratie moet zeven jaar worden bewaard volgens het Feitenblad, dus houd aangiften en ondersteunende documenten georganiseerd voor opvraging.
Wat moet een Nederlandse salarisstrook tonen?
Een Nederlandse salarisstrook moet de salarisberekening van de werknemer duidelijk weergeven, inclusief relevant brutoloon, inhoudingen en het nettobedrag. Het moet ook de vereiste arbeids- en payrollgegevens bevatten volgens de huidige Nederlandse regels. Controleer officiële richtlijnen voor de precieze vereiste informatie en stem de salarisstrook af op de payrollberekening voordat u deze uitgeeft. Duidelijke, consistente salarisstroken helpen werknemers veranderingen in hun loon te begrijpen en geven werkgevers een nuttige registratie van elke betaling.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record- en Nederlandse payrollservices: arbeidsovereenkomsten, loonheffingen en sociale zekerheidsaangiften, vakantiegeld, pensioen, ziekteverzuim en CAO-naleving, met een onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
Personeel betalen omvat meer dan het overmaken van het afgesproken salaris. De werkgever berekent het bruto-nettoloon, verstrekt een salarisstrook, betaalt de werknemer, rapporteert payrollinformatie en draagt de verschuldigde bedragen af. Payrolladministraties moeten ook worden bijgehouden. Deze taken zijn met elkaar verbonden: een wijziging in salaris of arbeidsomstandigheden kan van invloed zijn op berekeningen, de salarisstrook en gerapporteerde cijfers. Het arbeidscontract legt de belangrijkste voorwaarden vast, terwijl een toepasselijke collectieve arbeidsovereenkomst (CAO) ook van invloed kan zijn op de loonafspraken. Voor actuele vereisten, raadpleeg de richtlijnen van de Nederlandse overheid op Business.gov.nl over het betalen van personeel en lonen. Dit biedt een nuttige referentie voor het controleren van werkgeversverplichtingen bij het voorbereiden van de payroll.
Leg de arbeidsrelatie, het afgesproken salaris, de startdatum en de payrollverantwoordelijkheid vast vóór de eerste salarisperiode. Stel vervolgens vast wie als Nederlandse werkgever zal optreden en de gerelateerde administratie zal beheren. Als uw bedrijf de werknemer rechtstreeks in dienst neemt, bepaal dan of het zich moet registreren voor Nederlandse loonheffingen en bereid u voor om uw eigen payrollverplichtingen te beheren. Alternatief kan een EOR-constructie optreden als de lokale werkgever en de payrolladministratie afhandelen. Deze beslissingen beïnvloeden de informatie die nodig is voor de payrollverwerking. Bevestig de gegevens van de werknemer, de overeengekomen salarisvoorwaarden en welke partij de lonen zal berekenen, salarisstroken zal verstrekken, payroll zal rapporteren en administratie zal bijhouden. Los eventuele onzekerheden op vóór de startdatum in plaats van registratie of payroll-opzet te behandelen als een taak voor de betaaldag. Arbeidsvoorwaarden bepalen ook het proces. Verduidelijk welke loonafspraken van toepassing zijn, inclusief relevante CAO-voorwaarden, en zorg ervoor dat de verantwoordelijke payrollroute de nodige informatie heeft om deze toe te passen. Buitenlandse werkgevers die contractvoorwaarden en verantwoordelijkheden beoordelen, kunnen de gids Arbeidsrecht in Nederland voor Buitenlandse Werkgevers: 2026 Compliancy Gids raadplegen. Met de werkgever, voorwaarden en payrollverantwoordelijkheden vastgesteld, kan de eerste salarisrun op een duidelijke basis verdergaan. Brutosalaris is het uitgangspunt, niet het bedrag dat een werknemer ontvangt of het volledige bedrag dat een werkgever uitgeeft. Payroll scheidt inhoudingen van het brutosalaris van de werknemer en kosten die de werkgever afzonderlijk betaalt. Door deze categorieën gescheiden te houden, kunnen werkgevers de salarisstrook uitleggen en de volledige kosten van een arbeidsregeling inschatten.
Payroll begint met het brutosalaris voor de loonperiode. Vervolgens worden de loonheffingen en eventuele werknemers inhoudingen, zoals een werknemerspensioenpremie, berekend. Het resterende bedrag is het nettoloon, dat naar de werknemer wordt overgemaakt. De berekening hangt af van de omstandigheden van de individuele werknemer en toepasselijke regelingen, dus een algemene schatting geeft mogelijk niet het nettoloon van een specifieke persoon weer. De salarisstrook maakt de berekening zichtbaar. Het toont hoe het brutosalaris, inhoudingen en nettoloon met elkaar verband houden, zodat de werknemer het ontvangen bedrag kan begrijpen. Controleer of het de overeengekomen arbeidsvoorwaarden en eventuele wijzigingen die van toepassing zijn op de periode weergeeft.
Werkgeverskosten staan los van bedragen die van het brutosalaris worden ingehouden. Deze kunnen bestaan uit werkgeverspremies, het werkgeversdeel van een pensioenregeling indien van toepassing, en arbeidsverplichtingen zoals vakantiegeld en doorbetaling bij ziekte. Toepasselijke premietarieven en grondslagen zijn afhankelijk van de relevante omstandigheden en de loonperiode. Raadpleeg de actuele Nederlandse loonheffingsrichtlijnen bij het opstellen van berekeningen. Vakantiegeld bedraagt over het algemeen 8% van het brutosalaris en dient consistent te worden behandeld met de arbeidsvoorwaarden. Bij ziekte is loon doorbetaling een afzonderlijke werkgeversverplichting. Raadpleeg de richtlijnen van de Nederlandse overheid over de doorbetaling van loon bij ziekte bij het beoordelen van de toepasselijke behandeling. Pensioenregelingen kunnen premies verdelen over werkgever en werknemer, dus een werknemerspensioeninhouding mag niet worden geteld als een werkgeverspremie. Nettoloon is niet de totale arbeidskost van de werkgever: het is het bedrag dat aan de werknemer wordt betaald na toepasselijke inhoudingen, terwijl werkgeverspremies en andere arbeidskosten afzonderlijk zijn. Controleer de relevante tarieven en grondslagen voor elke loonperiode in plaats van te vertrouwen op aannames uit een eerdere berekening. Voor meer detail over payrolladministratie, raadpleeg de Nederlandse Payrolladministratie: De 2026 Complete Referentiegids. Beheerde payrolladministratie kan helpen om werknemersloon en werkgeverskosten georganiseerd te houden; ICSPayroll’s Nederlandse payrolladministratie ondersteunt dat proces. De juiste payrollroute hangt af van wie de werknemer wettelijk in dienst zal nemen en wie de daaruit voortvloeiende Nederlandse verplichtingen zal beheren. Bij directe payroll is uw Nederlandse entiteit de werkgever. Bij een Employer of Record (EOR) neemt de EOR de werknemer lokaal in dienst en beheert deze de arbeidsadministratie voor uw bedrijf. Beide routes kunnen een conforme betaling ondersteunen, maar ze leggen de verantwoordelijkheid en opzetvereisten in verschillende handen.
Directe payroll is geschikt voor een bedrijf met een Nederlandse entiteit dat klaar is om de rol van werkgever op zich te nemen. Het bedrijf moet zijn eigen payrollproces, aangiften en arbeidsadministratie beheren, waarbij nauwkeurige werknemers- en salarisgegevens worden bijgehouden wanneer de omstandigheden veranderen. Payrollsoftware kan helpen bij het berekenen van lonen of het organiseren van taken, maar het ontslaat het bedrijf niet van zijn verantwoordelijkheden als werkgever.
Een EOR kan nuttig zijn wanneer uw bedrijf personeel in Nederland moet aannemen, maar nog geen Nederlandse BV heeft, of er de voorkeur aan geeft deze niet op te richten vóór het aannemen. De EOR wordt de wettelijke werkgever en beheert de lokale naleving van de arbeidswetgeving, de salarisadministratie en de gerelateerde dossiers. Uw bedrijf blijft de bedrijfsactiviteiten aansturen en nauwkeurige personeelsgegevens verstrekken, maar het beheert niet de Nederlandse payroll als de directe werkgever. Die rol onderscheidt een EOR van payrollsoftware. Software is een hulpmiddel voor het verwerken of organiseren van de payroll; het wordt niet de wettelijke werkgever van de werknemer. Een EOR doet dat wel. De regeling verandert daarom wie de lokale arbeidsrelatie beheert en de werkgeversadministratie uitvoert, in plaats van simpelweg te veranderen hoe salarisberekeningen worden geproduceerd. Om te beslissen hoe u werknemers in Nederland betaalt, moet u overwegen of uw bedrijf klaar is om als Nederlandse werkgever op te treden en de bijbehorende verplichtingen zelf te beheren. Als dat zo is, kan directe payroll via een Nederlandse entiteit geschikt zijn. Als u een lokale werkgever nodig heeft zonder eerst uw eigen BV op te richten, biedt een EOR een andere route. Bedrijven die dit model overwegen, kunnen de bestaande gids, Employer of Record Nederland: De Gids 2026 voor Compliante Aanname, raadplegen voor meer informatie over compliant aannemen via een EOR. Een consistente payrollverwerking beweegt van het controleren van werknemerswijzigingen naar het uitbetalen van lonen, het indienen van payrollinformatie en het bewaren van dossiers. Volg dezelfde volgorde elke loonperiode, met een duidelijke controle voordat de betaling wordt geautoriseerd.
De service brengt belangrijke payroll- en arbeidsadministratie samen. ICSPayroll beheert payrollberekeningen en salarisstroken, payrollaangiften, werkgeverspremies, HR-administratie en toegang tot het werknemersportaal. Ondersteuning bij ziekteverzuim is ook inbegrepen, wat helpt om de arbeidsadministratie verbonden te houden met de omstandigheden van de werknemer. Arbeidskosten worden geconsolideerd in één maandelijkse factuur. De payrollfactor wordt berekend door het brutosalaris van de werknemer te vermenigvuldigen met de toepasselijke factor. Dit resulteert in een enkel maandelijks bedrag voor payrollgerelateerde arbeidskosten, in plaats van dat de werkgever elk payrollonderdeel afzonderlijk hoeft te coördineren. De factor weerspiegelt de toepasselijke arbeidskosten voor de regeling. Immigratiesponsoring wordt geregeld via onze erkende partner. Dit staat los van 30%-regelingondersteuning: immigratiesponsoring betreft immigratie, terwijl de 30%-regeling wordt toegekend door de Belastingdienst. ICSPayroll kan in aanmerking komende 30%-regelingaanvragen ondersteunen, maar de geschiktheid en goedkeuring worden bepaald via het toepasselijke proces.
Zodra de werknemersgegevens zijn verstrekt, stuurt ICSPayroll binnen 24 uur een offerte op maat. Na akkoord worden de serviceovereenkomst en het arbeidscontract binnen enkele dagen opgesteld. Dit biedt de werkgever een duidelijke route van het delen van wervingsdetails tot het opzetten van de arbeidsregeling en de payrolladministratie. Voor in aanmerking komende werknemers kan ICSPayroll assisteren bij een 30%-regelingaanvraag. De aanvraag is onderworpen aan de relevante voorwaarden en een beslissing van de Belastingdienst. Voor niet-Schengenpersoneel dat ondersteuning nodig heeft bij de aanvraag voor een kennismigrantenvergunning, duurt een versnelde aanvraag doorgaans ongeveer drie weken. Dit is een typische verwerkingstermijn, geen belofte van goedkeuring; immigratiesponsoring wordt geregeld via onze erkende partner. De beheerde regeling is ontworpen voor bedrijven die een Nederlandse wettelijke werkgever en lokale payrolladministratie willen zonder eerst een eigen Nederlandse entiteit op te richten. Het plaatst arbeidsadministratie, payrollverwerking en gerelateerde dossiers binnen een op Nederland gerichte service, terwijl de klant zich richt op het aansturen van zijn bedrijf. De maandelijkse factuur consolideert ook payrollgerelateerde kosten tot een duidelijk totaalbedrag. Voor internationale werkgevers die klaar zijn om een Nederlandse wervingsregeling op te zetten, start uw Nederlandse EOR- en payrollopzet met ICSPayroll. Uw volgende stap is om een wervingsbeslissing om te zetten in een duidelijk operationeel plan. Bevestig wie de persoon in dienst zal nemen, wie de payrolladministratie zal beheren en hoe werknemersinformatie en goedkeuringen de personen bereiken die verantwoordelijk zijn voor elke salarisrun. Duidelijke verantwoordelijkheid vanaf het begin helpt de payroll betrouwbaar te houden naarmate uw Nederlandse team groeit. Kiezen hoe u werknemers in Nederland betaalt, gaat uiteindelijk over het vinden van een werkbare manier om aan de lokale arbeidsverplichtingen te voldoen en tegelijkertijd uw bedrijfsplannen te ondersteunen. U kunt dat proces intern opbouwen of een beheerde regeling gebruiken die de Nederlandse arbeidsadministratie bij een lokale specialist onderbrengt. De juiste keuze geeft uw team een duidelijk pad van onboarding tot doorlopende payroll, zonder essentiële verantwoordelijkheden onduidelijk te laten. Zet de volgende stap met een op Nederland gerichte arbeids- en payrollpartner. Huur met vertrouwen in Nederland en ga verder met een duidelijk plan voor uw team.
Voor werknemers van 21 jaar en ouder bedraagt het wettelijk minimumuurloon €14,71 vanaf 1 januari 2026 en €14,99 vanaf 1 juli 2026. Pas het tarief toe dat van kracht was op de datum dat de uren werden gewerkt, ook indien een loonperiode beide data omvat. Raadpleeg de minimumloonrichtlijnen van de Nederlandse overheid voordat u het loon vaststelt of beoordeelt, en werk de payrollinstellingen bij voor de ingangsdatum.
Voor 2026 omvatten de vermelde werkgeverstarieven AWf van 2,74% of 7,74%, Aof van 6,27% of 7,63%, en werkgevers Zvw van 6,10%. De maximale premiegrondslag bedraagt €79.409. Het toepasselijke tarief is afhankelijk van de bijdrage en relevante omstandigheden, dus pas niet één percentage toe op elke werknemer of kost. Raadpleeg de loonheffingsrichtlijnen van de Belastingdienst en de actuele officiële tarieven voordat u de arbeidskosten berekent.
Nederlandse werkgevers betalen over het algemeen 70% van het loon door gedurende maximaal 104 weken ziekte, met een minimumloongrens gedurende het eerste jaar. Deze verplichting is gebaseerd op artikel 7:629 van het Burgerlijk Wetboek. Loon doorbetaling en re-integratie zijn afzonderlijke verantwoordelijkheden: re-integratie volgt een eigen proces en stappen. De Nederlandse overheid licht loon doorbetaling bij ziekte toe in haar officiële richtlijnen.
Vakantiegeld bedraagt over het algemeen 8% van het brutosalaris en dient in de payroll te worden meegenomen. Maak de berekening en betalingswijze duidelijk aan de werknemer, en controleer de arbeidsvoorwaarden en eventuele toepasselijke collectieve arbeidsovereenkomst. Indien een uitzondering of aanpassing van toepassing kan zijn, controleer dan de actuele officiële regels voordat u de payrollbehandeling wijzigt. Zorg er bijvoorbeeld voor dat de toeslag consistent wordt behandeld bij het beoordelen van salariswijzigingen of het opstellen van een nieuwe arbeidsregeling.
Als een werknemer in aanmerking komt en de Belastingdienst de regeling toekent, kan de werkgever de goedgekeurde fiscale behandeling toepassen via de Nederlandse payroll. Het is niet automatisch: geschiktheid, salarisvereisten en aanvraagtijdstip zijn van belang. Bevestig de omstandigheden van de werknemer en de huidige 2026 salarisnormen, maximum en tarief in de richtlijnen van de Belastingdienst voordat u deze toepast. De status van immigratiesponsor bepaalt niet de geschiktheid voor de regeling.
Volgens het Feitenblad 2026 is de aangifte loonheffingen, of loonaangifte, uiterlijk op de laatste dag van de maand volgend op de loonperiode verschuldigd. Bevestig de relevante periode en actuele indieningsinstructies in officiële richtlijnen, en stel een kalenderherinnering in voor elke rapportageperiode. Payrolladministratie moet zeven jaar worden bewaard volgens het Feitenblad, dus houd aangiften en ondersteunende documenten georganiseerd voor opvraging.
Een Nederlandse salarisstrook moet de salarisberekening van de werknemer duidelijk weergeven, inclusief relevant brutoloon, inhoudingen en het nettobedrag. Het moet ook de vereiste arbeids- en payrollgegevens bevatten volgens de huidige Nederlandse regels. Controleer officiële richtlijnen voor de precieze vereiste informatie en stem de salarisstrook af op de payrollberekening voordat u deze uitgeeft. Duidelijke, consistente salarisstroken helpen werknemers veranderingen in hun loon te begrijpen en geven werkgevers een nuttige registratie van elke betaling.